
Marché des enveloppes électriques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des armoires électriques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les aspects suivants : par type (métallique et non métallique) ; par type de montage (mural, souterrain et autoportant) ; par secteur d’activité (pétrole et gaz, production d’énergie, métaux et mines, transport, agroalimentaire et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002636
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 03, 2026


Taille du marché en 2025
8,41 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,05 %
taux de croissance
Marché adressable
102,70 milliards de dollars américains
(2026-2034)
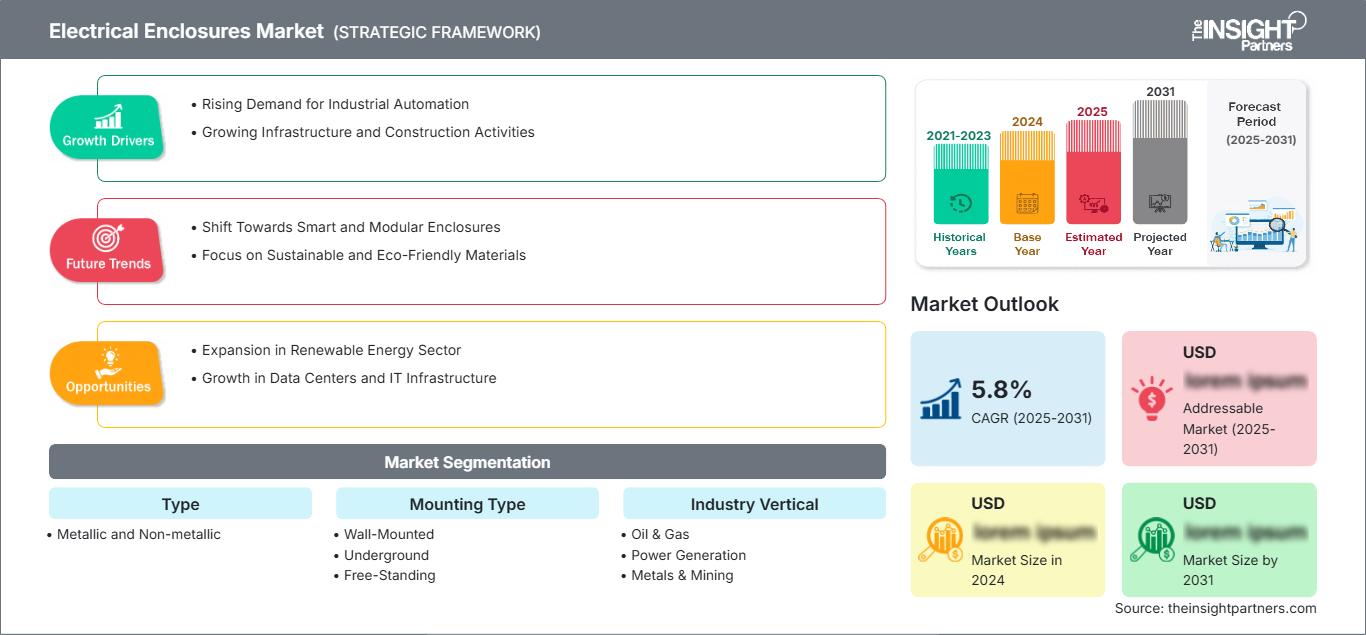
Le marché des armoires électriques, évalué à 8,41 milliards de dollars américains en 2025, devrait atteindre 14,27 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,05 % sur la période 2026-2034. Ce marché englobe les boîtiers de protection pour les équipements électriques, d'automatisation, de distribution d'énergie et de contrôle dans les environnements industriels et d'infrastructures. La demande est de plus en plus influencée par l'électrification, les exigences de densité d'équipements, les normes de protection de l'environnement, l'automatisation industrielle et les investissements dans des infrastructures électriques résilientes.
L'Amérique du Nord demeure un centre de demande structurellement important, avec un TCAC estimé entre 5,8 % et 6,4 % entre 2026 et 2034. Le remplacement des infrastructures électriques vieillissantes, l'expansion des centres de données et des capacités de production, la modernisation du réseau électrique et le renforcement des exigences en matière de protection des équipements soutiennent la demande d'armoires électriques. La demande évolue également vers des configurations optimisées offrant une gestion thermique, une résistance à la corrosion, une installation modulaire et la conformité aux normes de protection NEMA et CEI.
Analyse et perspectives du marché des boîtiers électriques
- Amérique du Nord : La région devrait représenter 26 à 30 % des parts de marché des armoires électriques en 2025 et connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, soutenue par les investissements dans le secteur manufacturier, la construction de centres de données, la modernisation du réseau électrique et le remplacement des infrastructures électriques vieillissantes.
- États-Unis : Les États-Unis représentent 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034, sous l'effet de l'expansion industrielle et des investissements dans les infrastructures énergétiques.
- Europe : La part de l'Europe est estimée entre 28 et 32 % en 2025, avec un TCAC de 5,5 à 6,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficient de l'automatisation industrielle, de l'intégration des énergies renouvelables, de l'électrification et de la modernisation des infrastructures.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 32-36 % en 2025 et devrait croître à un TCAC de 6,7 à 7,4 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie grâce à l'expansion du secteur manufacturier et aux investissements dans les réseaux électriques.
- Segment le plus important : les boîtiers métalliques détiennent une part de marché estimée entre 63 et 66 % en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6,1 % entre 2026 et 2034, reflétant les exigences en matière de résistance et de blindage.
- Segment à forte croissance : Les boîtiers non métalliques représentent environ 34 à 37 % du marché en 2025 et devraient connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034, grâce à leur résistance à la corrosion et à leur construction légère.
- Principales entreprises analysées en détail : ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc, Legrand SA, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. et Adalet, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production évolue des boîtiers métalliques standardisés vers des systèmes configurables intégrant la gestion thermique, le montage modulaire, une meilleure étanchéité et des matériaux adaptés à l'application. L'acier inoxydable demeure essentiel dans les environnements difficiles, tandis que les polymères techniques et la fibre de verre gagnent du terrain là où la corrosion, le poids et le temps d'installation sont des facteurs critiques. Les fabricants localisent également leur production afin de réduire les délais de livraison et leur exposition aux aléas liés à l'acier, à l'aluminium, à la résine et au transport.
À l'avenir, les investissements devraient privilégier les armoires électriques hautes performances pour la production d'énergie renouvelable, les sous-stations, l'automatisation industrielle, les transports et les infrastructures de données. Les économies émergentes offrent des opportunités de production en volume grâce à l'expansion de l'électrification, tandis que les marchés matures privilégient le remplacement et la mise aux normes. Les normes IEC 60529, UL, NEMA et les exigences relatives aux zones dangereuses continueront d'influencer les spécifications des produits, les coûts de qualification et le choix des fournisseurs pour les applications nécessitant une infrastructure importante.
Portée du rapport sur le marché des boîtiers électriques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,41 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,05% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des boîtiers électriques
Le rapport sur le marché des armoires électriques révèle que la croissance est liée à la distribution électrique, aux commandes industrielles, à la production d'énergies renouvelables, aux transports électriques et au développement des infrastructures numériques. La chaîne de valeur comprend les transformateurs d'acier et d'aluminium, les producteurs de polymères et de composites, les fabricants, les fabricants de composants, les distributeurs, les intégrateurs de systèmes et les utilisateurs finaux. Ces derniers privilégient les capacités de protection, la personnalisation, la gestion thermique, les certifications, la stabilité de l'approvisionnement et le coût global du cycle de vie, plutôt que le seul prix de l'armoire.
L'offre du marché reste tributaire des prix des matières premières métalliques et polymères, de la disponibilité des capacités de fabrication et des capacités de production régionales. Les coffrets muraux répondent aux besoins des solutions de distribution standardisées, tandis que les grands coffrets autoportants satisfont aux exigences des appareillages de commutation, de la commande de moteurs, de l'automatisation et des applications de puissance. La fabrication sur mesure permet de se différencier sur le marché, car la taille des coffrets, l'entrée des câbles, le refroidissement, les certifications pour zones dangereuses et les modes de montage peuvent varier d'un projet à l'autre.
Le positionnement concurrentiel repose sur une offre complète de produits électriques, associée à des services d'ingénierie, de certification et de distribution régionale. ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co. et Legrand SA se livrent une concurrence féroce grâce à leur offre exhaustive de produits électriques, tandis que Pentair plc, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. et Adalet, LLC ciblent les applications de protection et d'encapsulation. Le marché des encapsulations électriques exige donc une attention accrue portée à une large gamme de produits et à l'ingénierie d'application.
Des investissements sont réalisés dans les capacités de production locales, les solutions sur mesure, les outils de spécification numérique et les offres de produits pour les centres de données et les projets d'électrification. Eaton Corporation plc a renforcé sa position sur le marché des infrastructures électriques modulaires grâce à l'acquisition de Fibrebond en 2025, tandis que Schneider Electric SE accroît ses investissements aux États-Unis et en Inde. Ces initiatives témoignent d'une dépendance croissante du positionnement stratégique à la proximité des grands projets d'infrastructure.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des boîtiers électriques : Perspectives stratégiques
Perspectives régionales
Marché des boîtiers électriques en Amérique du Nord
L'Amérique du Nord représentera environ 26 % à 30 % de la part de marché en 2025 et devrait enregistrer un TCAC de 5,8 % à 6,4 % jusqu'en 2034. La croissance de l'Amérique du Nord est principalement tirée par la demande américaine, elle-même alimentée par la relocalisation de la production manufacturière, la construction de centres de données, la modernisation des infrastructures et la mise à niveau du réseau électrique industriel vieillissant. Le Canada bénéficiera du développement des secteurs minier, énergétique et des infrastructures de transport, tandis que le Mexique profitera de la relocalisation de la production manufacturière.
Dans la région, on observe une tendance au passage des armoires standard aux armoires techniques offrant de meilleures performances thermiques, une résistance accrue à la corrosion et une étanchéité renforcée. Les centres de données nécessitent des armoires pour leurs systèmes électriques et de contrôle. La fabrication de pointe requiert des armoires d'automatisation. Les exigences de conformité et de certification incitent les fournisseurs à disposer de sites de production et d'ingénierie régionaux afin de surmonter les difficultés d'approvisionnement liées aux fluctuations cycliques du secteur de la construction et aux ralentissements industriels.
Marché américain des boîtiers électriques
Les États-Unis détiennent 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % jusqu'en 2034. Les principaux fournisseurs tels que ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc et Hubbell Incorporated détiennent une part de marché importante dans les secteurs de la distribution électrique, de l'automatisation industrielle, des services publics, du commerce et des infrastructures.
La demande du marché est stimulée par la hausse des besoins liés à la fabrication de semi-conducteurs, aux centres de données, aux projets d'énergies renouvelables, à l'amélioration des infrastructures de services publics et aux infrastructures de transport. Les utilisateurs industriels privilégient les boîtiers métalliques fiables pour leurs appareillages de commutation et leurs composants d'automatisation, tandis que dans certains cas particuliers, on opte pour des matériaux composites en raison de problèmes de corrosion et de poids. Les normes NEMA, l'homologation UL, la personnalisation, l'efficacité thermique et les délais de livraison sont également des critères importants dans le processus d'achat.
Marché européen des boîtiers électriques
L'Europe représente une part de 28 à 32 % en 2025 et devrait croître à un TCAC de 5,5 à 6,1 % jusqu'en 2034. L'Allemagne occupe la première place en termes de demande régionale, devant le Royaume-Uni, la France, l'Italie et l'Espagne, l'automatisation industrielle, l'électrification, l'intégration des énergies renouvelables et la modernisation des infrastructures contribuant aux demandes de remplacement et de construction neuve.
Le Royaume-Uni et l'Allemagne conservent leur importance en tant que pôles de production et d'automatisation. L'Allemagne bénéficie d'une forte densité de production industrielle, de construction de machines et d'investissements dans la transition énergétique, tandis que le Royaume-Uni propose la modernisation des réseaux électriques ainsi que celle des centres de données et des infrastructures. La France, l'Italie et l'Espagne contribuent quant à elles aux énergies renouvelables, aux infrastructures de transport, aux complexes industriels et à la modernisation des bâtiments. Les acheteurs européens privilégient la sécurité, la résilience environnementale, la modularité et la performance tout au long du cycle de vie, et recherchent des fournisseurs certifiés et des compétences en ingénierie d'application.
Marché des boîtiers électriques de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 32 à 36 % en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,4 % jusqu'en 2034, portée par la demande chinoise. Le Japon et la Corée du Sud contribuent aux applications industrielles grâce à des technologies de pointe, tandis que l'Inde et l'Australie se concentrent sur les infrastructures et l'énergie.
La Chine mise sur ses économies d'échelle dans les secteurs de la production manufacturière et des infrastructures énergétiques, l'Inde sur ses investissements dans l'électricité et l'industrie, le Japon et la Corée du Sud sur l'automatisation de la production, et l'Australie sur ses projets miniers et énergétiques. Les investissements dans le secteur manufacturier, les projets d'énergies renouvelables, le développement des infrastructures de réseau et les investissements dans les transports créent des opportunités de demande pour les boîtiers métalliques et non métalliques techniques.
Marché des armoires électriques au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,2 % à 6,9 % jusqu'en 2034, principalement sous l'impulsion de l'Arabie saoudite ; les Émirats arabes unis et l'Afrique du Sud contribueront également à cette croissance. Les projets d'infrastructure, la production d'électricité à grande échelle, les transports, les projets industriels et les infrastructures industrielles engendreront une demande accrue d'enceintes de protection pour la distribution et le contrôle de l'électricité.
La diversification des infrastructures et les projets énergétiques soutiendront la demande en Arabie saoudite et aux Émirats arabes unis, tandis que l'Afrique du Sud devra moderniser ses secteurs des services publics, minier et industriel. Le reste de la région MENA restera un marché axé sur les projets, la demande étant stimulée par l'accès à l'électricité et la croissance du secteur industriel. Les températures ambiantes élevées, la poussière et les environnements corrosifs rendront la classification des enceintes encore plus critique.
Analyse de segmentation
Taper
Les conceptions métalliques et non métalliques répondent à différentes exigences environnementales et de performance. Les produits métalliques restent largement utilisés lorsque la résistance mécanique, le blindage électromagnétique, la résistance au feu et la protection des équipements à courant élevé sont prioritaires. Les alternatives non métalliques sont de plus en plus compétitives dans les applications corrosives ou nécessitant des composants légers. Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034, le choix des matériaux étant de plus en plus spécifique à chaque application.
- Métalliques : Les boîtiers en acier, en acier inoxydable et en aluminium restent privilégiés pour les environnements industriels, énergétiques, pétroliers et gaziers et d’automatisation exigeants qui requièrent une rigidité structurelle et un blindage électromagnétique.
- Matériaux non métalliques : La fibre de verre, le polycarbonate et les composites apparentés sont utilisés pour les installations sensibles à la corrosion et légères, notamment lorsque l’exposition aux produits chimiques, le déploiement en extérieur ou la simplification de la manipulation influencent les décisions d’achat.
Type de montage
La configuration de montage influe directement sur l'espace disponible, l'accessibilité, le cheminement des câbles et la capacité des équipements. Les produits muraux sont adaptés aux systèmes de contrôle distribué et aux installations électriques compactes, tandis que les systèmes souterrains et sur pied conviennent aux infrastructures spécialisées et aux équipements de plus grande capacité. Le segment « Type de montage » devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,5 % entre 2026 et 2034, à mesure que l'installation modulaire prend de l'importance.
- Montage mural : Les armoires compactes restent largement utilisées pour les tableaux de distribution, les systèmes de contrôle, les équipements d’automatisation et les projets de rénovation où l’espace au sol et le temps d’installation sont limités.
- En souterrain : Les enceintes souterraines servent aux applications d’infrastructure nécessitant un placement d’équipement dissimulé, une protection physique et un accès contrôlé, notamment dans les installations de services publics et de transport.
- Systèmes autonomes : Les systèmes autonomes permettent d’accueillir des ensembles électriques plus importants et des agencements internes complexes, ce qui les rend stratégiquement importants pour les appareillages de commutation, la commande de moteurs, l’automatisation et la distribution d’énergie industrielle.
Secteur d'activité vertical
Les applications industrielles demeurent essentielles car les équipements électriques doivent être protégés de la poussière, de l'humidité, des produits chimiques, des chocs mécaniques et des accès non autorisés. Le secteur pétrolier et gazier exige une protection accrue en zones dangereuses, tandis que la production d'énergie et les industries métallurgiques et minières requièrent des configurations robustes. Les secteurs des transports et de l'agroalimentaire privilégient de plus en plus les conceptions résistantes à la corrosion et hygiéniques. Le segment vertical « Industrie » devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,8 % entre 2026 et 2034.
- Pétrole et gaz : Les environnements difficiles et les exigences relatives aux zones dangereuses alimentent la demande en boîtiers certifiés conçus pour les atmosphères inflammables, l’exposition à la corrosion et les conditions de maintenance exigeantes.
- Production d'énergie : Les installations de production et de distribution d'énergie nécessitent des armoires robustes pour la protection, la commutation, la surveillance, le contrôle et les systèmes auxiliaires des actifs conventionnels et renouvelables.
- Métaux et mines : Les opérations minières privilégient les boîtiers mécaniquement robustes et résistants à la corrosion, capables de protéger les équipements de contrôle contre la poussière, les vibrations, l'humidité et les températures extrêmes.
- Transports : Les infrastructures ferroviaires, métropolitaines, aéroportuaires et routières nécessitent de plus en plus d'enceintes compactes, sécurisées et protégées de l'environnement pour les équipements de signalisation, de traction, de contrôle et de distribution.
- Industrie agroalimentaire : Les environnements de production hygiéniques privilégient la construction en acier inoxydable, les surfaces lisses, la résistance au lavage et les conceptions qui minimisent les risques de contamination autour des systèmes électriques.
- Autres : Diverses applications commerciales et industrielles créent une demande récurrente d'armoires configurables, en particulier lorsque les équipements électriques nécessitent une protection localisée, un accès contrôlé et des pratiques d'installation normalisées.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Pétrole et gaz |
Haut |
Protection contre les risques |
Mature |
|
Production d'énergie |
Haut |
Modernisation du réseau électrique |
Mature |
|
Métaux et mines |
Moyen |
Environnement difficile |
Mature |
|
Transport |
Moyen |
Électrification ferroviaire |
Mise à l'échelle |
|
Restauration |
Moyen |
Conception hygiénique |
Mise à l'échelle |
|
Autres |
Faible |
Demande de rénovation |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des boîtiers électriques
L'automatisation industrielle accroît la demande en infrastructures de contrôle protégées.
Les tendances du marché des armoires électriques montrent que l'essor de l'automatisation industrielle a accru la densité et la complexité des dispositifs électriques et de contrôle en usine. Les contrôleurs, variateurs, équipements réseau, dispositifs d'alimentation et systèmes de sécurité doivent être protégés de la poussière, de l'humidité, des variations de température et des risques mécaniques. Cette situation engendre une demande accrue d'armoires sur mesure, adaptées aux configurations spécifiques de chaque installation, par rapport aux armoires standard. Cet effet sera particulièrement visible sur les sites où les lignes de production existantes ont été automatisées sans construction d'usine. Les entreprises capables de proposer des panneaux configurables, des solutions thermiques, des options de câblage et une documentation complète décrocheront des contrats plus importants. L'automatisation des systèmes permet un cycle de remplacement plus court, car le remplacement des contrôleurs est lié à la modification des armoires.
La modernisation du réseau électrique étend les exigences en matière d'enceintes de protection aux équipements électriques.
L'essor des énergies renouvelables, des postes de transformation numériques, des sources d'énergie distribuées, du stockage d'énergie et de mécanismes de protection améliorés a engendré une multiplication des applications exigeant une protection environnementale des équipements électriques. Les postes de transformation, qu'ils soient neufs ou rénovés, nécessitent des armoires pour les relais, les systèmes de communication, la surveillance, la commutation et les systèmes d'alimentation auxiliaires. Il en va de même pour les projets d'énergies renouvelables, qui requièrent une protection environnementale des onduleurs, des systèmes de contrôle, des transformateurs et même des systèmes de collecte. Ces évolutions impliquent une évolution des exigences en matière d'armoires, qui ne se limitent plus aux armoires utilitaires traditionnelles, mais s'étendent désormais aux armoires spécialisées pour les applications extérieures et les environnements à haute température. Face à un besoin croissant de standardisation des équipements par les entreprises de services publics, des normes communes pour les armoires faciliteraient la maintenance et la gestion des pièces détachées, quel que soit le lieu d'implantation géographique.
L'expansion des centres de données accroît la demande en matière de protection électrique technique.
La construction d'un centre de données engendre des exigences élevées en matière de distribution électrique, de sources d'énergie de secours, de dispositifs de surveillance et d'équipements de contrôle. La disponibilité, le refroidissement, le temps d'installation et la maintenance figurent parmi les autres contraintes liées aux infrastructures hyperscale et de colocation. Ces exigences mettent en avant l'intérêt des armoires modulaires et préfabriquées, assemblées et testées avant livraison. Par ailleurs, l'impact de l'investissement ne se limite pas à la salle des serveurs, car les sous-stations, le stockage par batteries, l'infrastructure de refroidissement et les raccordements aux réseaux électriques nécessitent également des équipements électriques intégrés. Le déploiement sur plusieurs sites permet aux fournisseurs de tirer profit de solutions modulaires et de configurations standardisées, plutôt que de commander les produits séparément. Cette situation incite les fabricants d'armoires à proposer des solutions intégrées répondant aux besoins thermiques et de surveillance, tout en privilégiant la modularité, et accroît la demande de produits capables d'accueillir une forte densité d'équipements électriques.
Tendances futures du marché des boîtiers électriques
La surveillance intelligente sera intégrée aux architectures des boîtiers.
Les armoires du futur seront équipées de capteurs de température, d'humidité, d'ouverture de porte, de vibrations, d'alertes de corrosion et d'état du système électrique. La communication permettra aux responsables d'installations de détecter les conditions environnementales défavorables aux composants électroniques sensibles qu'elles contiennent. Ainsi, les armoires deviendront des éléments d'infrastructure surveillés, et non plus de simples produits de protection. L'intégration aux réseaux industriels et aux systèmes de gestion technique du bâtiment facilitera la maintenance conditionnelle et évitera les inspections sur site inutiles. Les capteurs, ainsi que les portes spéciales, les accessoires de montage et les ports de communication, pourraient être proposés par les fournisseurs dans la configuration standard du produit. Les procédures de mise en service numériques, les logiciels de configuration et les diagnostics à distance pourraient également accélérer les cycles de déploiement. Il est judicieux d'initier l'adoption de cette technologie aux centres de données, aux services publics et aux industries de transformation, où les coûts d'indisponibilité sont élevés.
L'ingénierie modulaire va remodeler les modèles d'approvisionnement et d'installation
Les systèmes d'armoires modulaires méritent une attention accrue à mesure que les installations industrielles se standardisent et que les délais se raccourcissent. Plutôt que de concevoir chaque armoire de l'extérieur vers l'intérieur, les entreprises peuvent désormais proposer des systèmes configurables intégrant des schémas de montage prédéfinis, des accessoires de refroidissement, des entrées de câbles et des aménagements intérieurs. Ces solutions permettent une réutilisation dans les usines, les installations d'énergies renouvelables, les systèmes de transport et les centres de données. Elles facilitent également les tests en usine en permettant de tester les configurations avant expédition. Les utilisateurs finaux bénéficient de délais d'installation réduits et d'une meilleure prévisibilité des approvisionnements. Les fabricants réalisent des économies grâce à la réutilisation des pièces et des processus de fabrication. À terme, les systèmes modulaires pourraient estomper la distinction entre la fabrication des armoires et l'assemblage des systèmes. Les entreprises doivent disposer de capacités de configuration, de logiciels d'ingénierie, de certifications et d'une évolutivité adaptée.
Opportunités du marché des boîtiers électriques
La production locale peut capter la demande régionale induite par les infrastructures
Cette approche permettra aux fabricants d'établir ou de développer leur présence grâce à des sites de production régionaux situés à proximité des grands projets d'infrastructure. La production régionale minimise les risques liés au transport, accélère les livraisons, facilite les certifications régionales et la personnalisation selon les spécifications des projets. Cette approche revêt une importance capitale pour des régions comme l'Inde, l'Asie du Sud-Est, le Moyen-Orient et l'Amérique du Nord, où le développement industriel et des infrastructures de production d'électricité est en plein essor, générant ainsi une demande constante d'équipements. Les investisseurs devraient privilégier les sites capables de fabriquer non seulement des équipements de base, mais aussi des équipements techniques. L'approvisionnement en matériaux régionaux tels que l'acier, les polymères, la quincaillerie et les accessoires peut renforcer la robustesse des opérations en cas d'instabilité de la logistique internationale. Un partenariat avec des distributeurs de matériel électrique et des intégrateurs de systèmes peut accélérer l'entrée sur le marché.
Les plateformes d'enceintes techniques peuvent accroître la valeur par client
Les fournisseurs peuvent améliorer la qualité de leurs revenus en passant des armoires autonomes à des plateformes d'armoires intégrées qui combinent protection mécanique, gestion thermique, montage interne, gestion des câbles, compatibilité avec la surveillance et assemblage en usine. Ces offres répondent aux besoins des clients recherchant des cycles d'installation plus courts et des performances système prévisibles. Les prévisions du marché des armoires électriques mettent ainsi en évidence des opportunités pour les fournisseurs de standardiser les architectures de base tout en personnalisant les interfaces pour chaque application. Les centres de données, les services publics, les projets de transport et la fabrication de pointe constituent des cibles particulièrement pertinentes, car la configuration des équipements est similaire d'un projet à l'autre, tout en nécessitant des adaptations spécifiques à chaque application. Un investissement stratégique dans des outils de configuration numérique peut réduire les efforts d'ingénierie et améliorer la précision des devis. Les entreprises peuvent également établir des relations durables grâce à des kits de maintenance, des panneaux de remplacement, des accessoires et des services de cycle de vie, faisant évoluer le modèle commercial de la vente ponctuelle d'armoires vers un développement de compte à long terme et un support applicatif.
Développements récents
- Mars 2026 : Legrand lance Chroma Link™, une solution de câblage fibre optique hyper-densité à indexation couleur, conçue pour les datacenters dédiés à l’IA et au machine learning, prenant en charge les applications 800G et supérieures. Cette solution clé en main intègre baies, câbles et faisceaux, avec des configurations supportant jusqu’à 2 304 fibres dans des baies 1U et 4 608 fibres dans des baies 2U. Son système d’indexation couleur associe les ports de la baie aux câbles et faisceaux correspondants, simplifiant ainsi l’identification des fibres par les techniciens, réduisant les erreurs d’installation et accélérant le déploiement et la maintenance dans des environnements de datacenters toujours plus denses.
- Août 2025 : ABB lance de nouvelles solutions électriques compactes et peu encombrantes, conçues pour optimiser l’infrastructure des centres de données et répondre aux besoins croissants en énergie et en espace des data centers pilotés par l’IA. Ces solutions sont conçues pour supporter des charges électriques plus importantes tout en réduisant le poids des équipements, l’espace d’installation et le temps de déploiement. La gamme de solutions favorise une distribution d’énergie et un déploiement d’infrastructure plus efficaces dans les data centers, aidant ainsi les opérateurs à répondre aux besoins croissants en capacité électrique tout en optimisant l’espace disponible. Ce lancement renforce l’offre d’ABB en matière d’infrastructures électriques et répond à la demande croissante d’équipements électriques compacts et performants, ainsi que de solutions de distribution d’énergie intégrées pour les applications de data centers.
- Août 2025 : Pepperl+Fuchs lance l’une des premières solutions d’armoire de commande Ethernet-APL du marché, combinant un commutateur Ethernet-APL FieldConnex à 24 ports et un fond de panier d’E/S distantes LB à 22 emplacements. Le commutateur et le système d’E/S distantes sont entièrement précâblés et montés verticalement, ce qui accélère la mise en service, simplifie l’installation et facilite la maintenance. Cette solution d’armoire de commande modulaire est conçue pour prendre en charge la connectivité Ethernet-APL et la numérisation dans les environnements d’automatisation des processus, renforçant ainsi le portefeuille d’infrastructures de contrôle industriel de Pepperl+Fuchs et répondant à la demande croissante d’armoires de commande et de solutions d’armoires électriques avancées.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -