
電気エンクロージャー市場:規模・シェア・予測 2034
電気エンクロージャ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(金属製および非金属製)、取り付けタイプ別(壁掛け式、地下設置式、自立式)、産業分野別(石油・ガス、発電、金属・鉱業、輸送、食品・飲料、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002636
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 03, 2026


2025年の市場規模
84億1000 万米ドル
基準年値
2034年の予測
142億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.05 %
成長率
対象市場
1,027 億米ドル
(2026年~2034年)
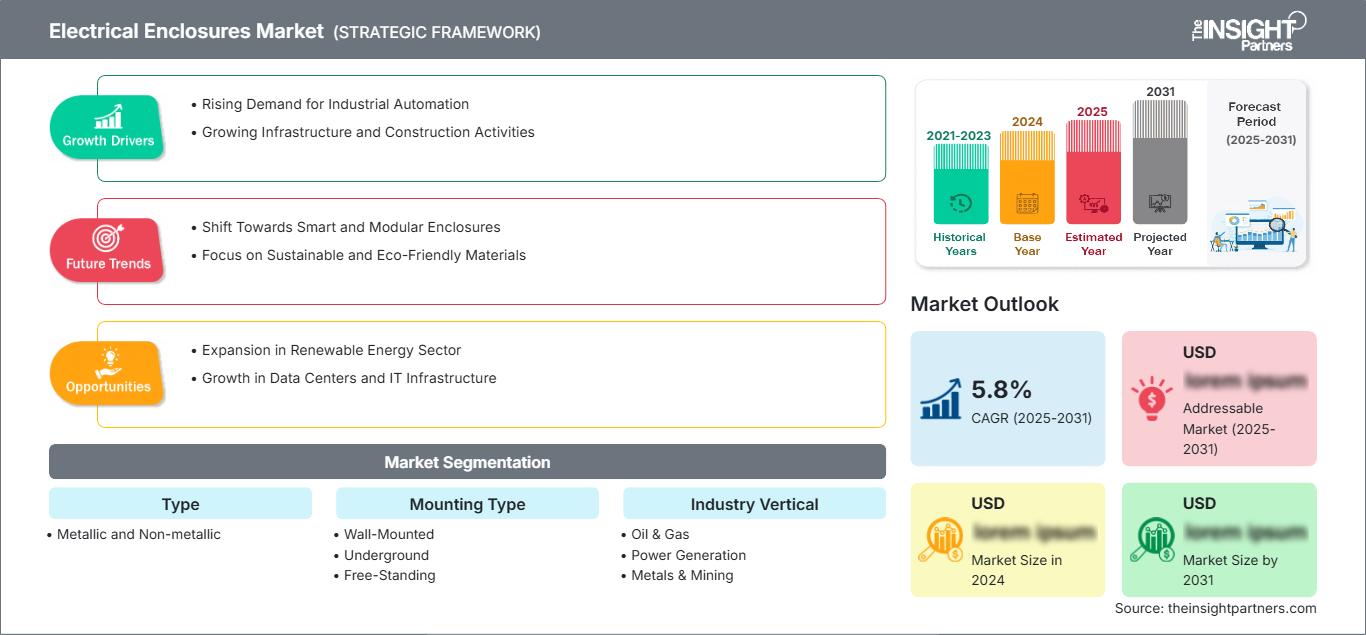
電気機器筐体市場の規模は、2025年には84億1,000万米ドルと評価され、2034年には142億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.05%で拡大すると見込まれています。この市場は、産業およびインフラ環境における電気機器、自動化機器、配電機器、制御機器向けの保護筐体を網羅しています。需要は、電化、機器密度要件、環境保護基準、産業オートメーション、および強靭な電力インフラへの投資によってますます形成されています。
北米は依然として構造的に重要な需要拠点であり、2026年から2034年にかけて年平均成長率(CAGR)は5.8~6.4%と予測されています。老朽化した電気インフラの更新、データセンターと製造能力の拡張、送電網の近代化、機器保護に対するより厳格な要件などが、筐体調達の継続を支えています。また、熱管理、耐腐食性、モジュール式設置、そしてNEMAおよびIEC規格の保護要件への準拠といった特長を備えた、設計された構成への需要も高まっています。
電気筐体市場の評価と洞察
- 北米:この地域は、製造業への投資、データセンターの建設、送電網の近代化、老朽化した電気インフラの更新に支えられ、2025年には電気筐体市場の26~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予想されています。
- 米国:米国は2025年には北米の需要の72~76%を占め、産業拡大と電力インフラ投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されている。
- 欧州:欧州は2025年には28~32%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)5.5~6.1%で成長すると見込まれています。ドイツ、英国、フランス、イタリア、スペインは、産業オートメーション、再生可能エネルギーの統合、電化、インフラの近代化の恩恵を受けています。
- アジア太平洋地域:アジア太平洋地域は2025年には32~36%のシェアを占めると推定されており、製造業の拡大と送電網への投資を通じて、中国、インド、日本、韓国、オーストラリアが牽引し、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.4%で成長すると予測されている。
- 最大のセグメント:金属製筐体は、2025年には推定63~66%の市場シェアを占め、強度と遮蔽に関する要求を反映して、2026~2034年には年平均成長率(CAGR)5.6~6.1%で拡大すると予測されています。
- 高成長分野:非金属製筐体は2025年には約34~37%のシェアを占め、耐腐食性と軽量構造に支えられ、2026~2034年には年平均成長率(CAGR)7.0~7.8%で成長すると予想されています。
- 詳細に分析された主要企業: ABB Ltd.、Eaton Corporation plc、Schneider Electric SE、Emerson Electric Co.、Pentair plc、Legrand SA、Hubbell Incorporated、Hammond Manufacturing Company Limited、Leviton Manufacturing Co., Inc.、およびAdalet, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産は、標準化された金属製ボックスから、熱管理、モジュール式取り付け、強化された侵入保護、用途に応じた材料を組み込んだ構成可能なシステムへと移行しつつあります。ステンレス鋼は過酷な環境では依然として重要ですが、腐食、重量、設置時間が重要な分野では、エンジニアリングポリマーやグラスファイバーが注目を集めています。また、メーカーはリードタイムを短縮し、鉄鋼、アルミニウム、樹脂、輸送費の変動リスクを軽減するために、生産拠点を現地化しています。
今後、再生可能エネルギー発電、変電所、産業オートメーション、輸送、データインフラストラクチャ向けの高仕様筐体への投資が増加すると予想されます。新興国では電化の拡大に伴い大量購入の機会が見込まれる一方、成熟市場では交換やコンプライアンスへの対応強化が重視されます。IEC 60529、UL、NEMA、および危険場所に関する要件は、インフラストラクチャ集約型アプリケーション全体において、製品仕様、認証コスト、サプライヤー選定に引き続き影響を与えます。
電気筐体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 84億1000万米ドル |
| 2034年までの市場規模 | 142億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.05% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電気機器筐体市場分析
電気筐体市場レポートによると、成長は配電、産業制御、再生可能エネルギー生産、電気輸送、デジタルインフラ開発と関連しています。バリューチェーンには、鉄鋼およびアルミニウム加工業者、ポリマーおよび複合材料製造業者、加工業者、部品メーカー、販売業者、システムインテグレーター、エンドユーザーが含まれます。エンドユーザーは、筐体の価格だけでなく、保護機能、カスタマイズ性、熱管理、認証、供給安定性、ライフサイクルコストに基づいて筐体サプライヤーを選択する傾向があります。
市場供給は依然として、金属およびポリマー原料の価格、製造能力の可用性、および地域的な製造能力の影響を受けています。壁掛け型筐体は標準化された配電ソリューションのニーズを満たし、大型の自立型筐体は開閉装置、モーター制御、自動化、および電力アプリケーションの要件を満たします。筐体のサイズ、ケーブル配線、冷却、危険区域認証、および取り付け方法などはプロジェクトごとに異なるため、カスタム製造は市場での差別化につながります。
競争上の優位性を確立するには、包括的な電気製品の提供に加え、エンジニアリング、認証、地域的な流通網の構築が不可欠です。ABB Ltd.、Eaton Corporation plc、Schneider Electric SE、Emerson Electric Co.、Legrand SAは、包括的な電気製品の提供を通じて競争を展開する一方、Pentair plc、Hubbell Incorporated、Hammond Manufacturing Company Limited、Leviton Manufacturing Co., Inc.、Adalet, LLCは、保護および筐体用途をターゲットとしています。したがって、電気筐体市場では、幅広い製品提供とアプリケーションエンジニアリングへのより一層の注力が求められています。
地域密着型の製造能力、受注生産型製品、デジタル仕様ツール、データセンターや電化プロジェクト向け製品への投資が進められている。イートン・コーポレーションは2025年にファイバーボンドを買収し、モジュール式電力インフラ事業で優位性を確立した一方、シュナイダーエレクトリックは米国とインドへの投資を拡大している。こうした動きは、戦略的なポジショニングが大規模インフラプロジェクトへの近接性にますます依存するようになっていることを示唆している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電気機器筐体市場:戦略的洞察
地域別分析
北米電気機器筐体市場
北米は2025年には全体の約26%から30%を占め、2034年まで年平均成長率(CAGR)5.8%から6.4%を達成すると予測されている。北米の成長を牽引する主な要因は、米国における製造業の国内回帰、データセンターの建設、公益事業の近代化、老朽化した産業用電力システムのアップグレードによる需要増である。カナダは鉱業、エネルギーインフラ、輸送インフラの開発から恩恵を受け、メキシコは製造業の国内回帰から恩恵を受ける。
この地域におけるトレンドとしては、従来のキャビネットから、より優れた熱性能、耐腐食性、および高い侵入保護性能を備えたエンジニアリングキャビネットへの移行が挙げられます。データセンターでは、電気システムと制御システム用の筐体が必要です。高度な製造業では、自動化キャビネットが不可欠です。コンプライアンスと認証取得は、サプライヤーが地域にエンジニアリングおよび製造拠点を設ける動機となり、建設業界や産業の景気低迷期における調達上の課題を克服するのに役立ちます。
米国電気機器筐体市場
米国は2025年時点で北米の需要の72~76%を占め、2034年まで年平均成長率(CAGR)5.9~6.5%で成長すると予測されている。ABB Ltd.、Eaton Corporation plc、Schneider Electric SE、Emerson Electric Co.、Pentair plc、Hubbell Incorporatedなどの主要ベンダーは、配電、産業オートメーション、公益事業、商業、インフラストラクチャ分野で大きな市場シェアを占めている。
半導体製造、データセンター、再生可能エネルギープロジェクト、公益事業インフラの改善、輸送インフラからの需要増加が、市場需要を牽引しています。産業ユーザーは、開閉装置や自動化コンポーネントに信頼性の高い金属製筐体を好みますが、腐食や重量に関する懸念から、特殊なケースでは複合材が選択される傾向があります。NEMA規格、UL認証、カスタマイズ性、熱効率、納期も調達において重要な役割を果たします。
欧州電気機器筐体市場
欧州は2025年には全体の28~32%のシェアを占め、2034年まで年平均成長率(CAGR)5.5~6.1%で増加すると予測されている。地域別需要ではドイツが首位に立ち、英国、フランス、イタリア、スペインがそれに続く。産業オートメーション、電化、再生可能エネルギーの統合、インフラのアップグレードなどが、既存設備の交換および新規建設の需要に貢献している。
英国とドイツは、製造業と自動化の中心地として依然として重要な地位を占めている。ドイツは、工業生産、機械製造、再生可能エネルギーへの移行投資の高密度化という利点を享受しており、英国は送電網の近代化に加え、データセンターやインフラの近代化を推進している。フランス、イタリア、スペインは、再生可能エネルギー、輸送インフラ、工業団地、建物の近代化といった分野で貢献している。欧州のバイヤーは、安全性、環境耐性、モジュール性、ライフサイクル性能を強く重視しており、認証を受けたサプライヤーとアプリケーションエンジニアリング能力を求めている。
アジア太平洋地域の電気機器筐体市場
アジア太平洋地域は2025年には市場シェアの32~36%を占め、中国からの需要に牽引され、2034年まで年平均成長率(CAGR)6.7~7.4%で成長すると予測されている。日本と韓国は高度な技術を用いた産業用途に貢献しており、インドとオーストラリアはインフラとエネルギー分野に貢献している。
中国は製造業とエネルギーインフラの経済性を活用し、インドは電力と産業投資を、日本と韓国は自動化主導の製造業を、オーストラリアは鉱業とエネルギープロジェクトをそれぞれ活用している。製造業への投資、再生可能エネルギープロジェクト、送電網インフラの開発、輸送への投資は、金属製および非金属製の筐体に対する需要を生み出す機会となっている。
中東・アフリカの電気機器筐体市場
中東・アフリカ地域における需要は、主にサウジアラビアの牽引により、2034年まで年平均成長率(CAGR)6.2~6.9%で成長すると予測されています。ただし、アラブ首長国連邦(UAE)と南アフリカも需要拡大の原動力となるでしょう。インフラプロジェクト、大規模発電、輸送、産業プロジェクト、産業インフラの整備により、配電・制御用の保護筐体に対する需要が増加すると見込まれます。
インフラの多様化とエネルギープロジェクトは、サウジアラビアとアラブ首長国連邦の需要を支える一方、南アフリカでは公益事業、鉱業、産業プロジェクトの近代化が必要となる。中東・アフリカのその他の地域は、電力へのアクセスと産業部門の成長によって需要が牽引されるプロジェクト主導型の市場であり続けるだろう。高い周囲温度、粉塵、腐食性環境は、筐体定格の重要性をさらに高める。
セグメンテーション分析
タイプ
金属製と非金属製の設計は、それぞれ異なる環境要件と性能要件に対応しています。機械的強度、電磁シールド、耐火性能、高電流機器保護が優先される用途では、金属製製品が依然として広く採用されています。一方、腐食性環境や軽量用途では、非金属製製品がますます競争力を高めています。タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予想され、材料選定は用途に応じてますます特化していくでしょう。
- 金属製:構造的な剛性と電磁シールドが求められる、要求の厳しい産業、電力、石油・ガス、および自動化環境では、鋼鉄、ステンレス鋼、およびアルミニウム製の筐体が依然として好まれています。
- 非金属材料:グラスファイバー、ポリカーボネート、および関連複合材料は、腐食に敏感な用途や軽量な設置に適しています。特に、化学物質への曝露、屋外での使用、または取り扱いの簡素化が購入決定に影響を与える場合に適しています。
取り付けタイプ
設置構成は、設置スペース、アクセス性、ケーブル配線、および機器容量に直接影響します。壁掛け型製品は分散制御とコンパクトな電気設備に対応し、一方、地下設置型および自立型システムは特殊なインフラと大容量機器に対応します。モジュール式設置の重要性が高まるにつれ、設置タイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。
- 壁掛け式:コンパクトなキャビネットは、配電盤、制御システム、自動化機器、および床面積や設置時間に制約のある改修プロジェクトにおいて、依然として広く使用されています。
- 地下:地下筐体は、特に公益事業や輸送施設において、機器の隠蔽設置、物理的な保護、およびアクセス制御を必要とするインフラストラクチャ用途に使用されます。
- 自立型:自立型システムは、より大型の電気機器や複雑な内部レイアウトに対応できるため、開閉装置、モーター制御、自動化、産業用配電において戦略的に重要な役割を果たします。
業界分野別
電気機器は粉塵、湿気、化学物質、機械的衝撃、不正アクセスから保護する必要があるため、産業用途は依然として中心的な役割を担っています。石油・ガス業界では危険区域での保護が重視され、発電、金属・鉱業では堅牢な構造が求められます。輸送、食品・飲料業界では、耐腐食性と衛生性を備えた設計がますます求められています。産業分野は、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.8%で成長すると予測されています。
- 石油・ガス業界:過酷な環境や危険区域の要件により、可燃性雰囲気、腐食への曝露、および厳しいメンテナンス条件に対応するように設計された認証済み筐体に対する需要が維持されています。
- 発電:発電・配電施設では、従来型発電設備と再生可能エネルギー設備の両方において、保護、開閉、監視、制御、および補助システムのための耐久性の高いキャビネットが必要となる。
- 金属・鉱業:鉱業においては、粉塵、振動、湿気、極端な温度といった過酷な環境下でも制御機器を保護できる、機械的に堅牢で耐腐食性に優れた筐体が求められる。
- 輸送:鉄道、地下鉄、空港、道路などのインフラでは、信号、牽引、制御、配電機器用の、コンパクトで安全かつ環境に配慮した筐体がますます求められている。
- 食品・飲料業界:衛生的な生産環境では、ステンレス鋼構造、滑らかな表面、洗浄耐性、および電気系統周辺の汚染リスクを最小限に抑える設計が優先されます。
- その他:多様な商業および産業用途において、構成可能なキャビネットに対する需要が継続的に発生しており、特に電気機器の局所的な保護、アクセス制御、および標準化された設置方法が必要とされる場合に顕著である。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
石油・ガス |
高い |
危険防止 |
成熟した |
|
発電 |
高い |
グリッドの近代化 |
成熟した |
|
金属・鉱業 |
中くらい |
過酷な環境 |
成熟した |
|
交通機関 |
中くらい |
鉄道の電化 |
スケーリング |
|
食品・飲料 |
中くらい |
衛生的なデザイン |
スケーリング |
|
その他 |
低い |
改修需要 |
スケーリング |
電気機器筐体市場の成長要因と影響分析
産業オートメーションは、保護された制御インフラに対する需要を高める。
電気エンクロージャ市場の動向を見ると、産業オートメーションへの傾倒により、工場環境における電気機器および制御機器の密度と複雑さが増していることがわかります。コントローラ、ドライブ、ネットワークハードウェア、電源装置、安全システムは、粉塵、湿気、温度、機械的危険のない環境に設置する必要があります。これにより、標準エンクロージャではなく、独自の構成要件に基づいたカスタマイズされたエンクロージャへの需要が高まります。この影響は、特に新しい工場を建設せずに既存の生産ラインを自動化した場所で顕著に現れます。構成可能なパネル、熱対策、ケーブル配線オプション、ドキュメントを提供できる企業は、より価値の高い契約を獲得できるでしょう。システムの自動化は、コントローラの交換プロセスがエンクロージャの変更と連動しているため、交換サイクルを短縮します。
電力網の近代化により、電力設備全体にわたる筐体要件が拡大する。
電力システムでは、再生可能エネルギー、デジタル変電所、分散型エネルギー源、エネルギー貯蔵、保護機構の改良などが導入されており、これらはすべて、電気機器の環境保護が求められる用途が増えていることを意味します。新設および改修された変電所には、リレー、通信システム、監視、スイッチング、補助電源システム用のキャビネットが必要です。再生可能エネルギープロジェクトでも同様で、インバータ、制御装置、変圧器、さらには集電システム周辺でも環境保護が求められます。こうした発展により、筐体の要件は従来のユーティリティキャビネットだけでなく、屋外用途や高温環境向けの特殊な筐体へと拡大しています。電力会社による機器の標準化の必要性が高まっており、共通の筐体規格があれば、異なる地域間でのメンテナンスやスペアパーツの取り扱いが容易になります。
データセンターの拡張に伴い、高度な電気保護技術に対する需要が高まっている。
データセンターの建設は、配電機器、バックアップ電源、監視装置、制御機器に高い要求を課します。ハイパースケールおよびコロケーション施設では、稼働時間、冷却、設置時間、メンテナンスなども要求事項となります。これらの要求に応えるため、納品前に組み立てとテストが可能なモジュール式で設計済みの筐体が有利となります。さらに、変電所、バッテリーストレージ、冷却インフラ、電力会社との接続など、電気機器を筐体に収める必要があるため、投資効果はデータホール内にとどまりません。複数のサイトへの展開により、サプライヤーは製品を個別に注文するのではなく、フレームワークと構成を活用することでメリットを得られます。このような状況は、筐体メーカーに対し、熱管理と監視のニーズに対応する統合ソリューションとモジュール性を提供するよう促し、高密度な電気機器に対応できる製品への需要を高めています。
電気機器筐体市場の将来動向
スマートモニタリングは筐体構造に組み込まれるようになるだろう。
未来の筐体には、温度、湿度、ドアの開閉、振動、腐食警告、電源システムの状態を検知するセンサーが搭載されるでしょう。通信機能により、施設管理者は内部の精密電子機器にとって環境条件が悪化した時期を判断できるようになります。これにより、筐体は単なる保護製品ではなく、監視可能なインフラストラクチャへと進化します。産業ネットワークやビル管理システムとの統合により、状態監視に基づくメンテナンスが容易になり、不要な現場点検を回避できます。センサーは、専用ドア、取り付け金具、通信ポートとともに、標準製品構成の一部としてサプライヤーから提供される可能性があります。デジタル試運転手順、構成ソフトウェア、リモート診断機能も導入サイクルを加速させるでしょう。ダウンタイムのコストが高いデータセンター、公益事業、プロセス産業からこの技術の導入を開始するのが賢明です。
モジュール式エンジニアリングは、調達と設置のモデルを根本的に変えるだろう。
産業設備の標準化が進み、スケジュールがますます厳しくなるにつれ、モジュール式筐体システムへの注目度が高まるでしょう。企業は、筐体を外装から設計するのではなく、確立された取り付けパターン、放熱アクセサリー、ケーブルエントリー、内部アセンブリを備えた構成可能なシステムを提供できるようになりました。このようなソリューションは、工場、再生可能エネルギー設備、輸送システム、データセンターなどでの反復作業を可能にします。また、出荷前に構成をテストできるため、工場でのテストにも役立ちます。エンドユーザーは、設置時間の短縮と調達の予測可能性の向上というメリットを享受できます。製造業者は、部品と製造プロセスの再利用によるコスト削減を実現できます。モジュール式システムは、長期的には筐体製造とシステム組立の区別をなくす可能性があります。企業は、構成機能、エンジニアリングソフトウェア、認証、拡張性を備えている必要があります。
電気機器筐体市場の機会
地域密着型の製造は、インフラ主導の地域需要を取り込むことができる
このアプローチにより、メーカーは主要なインフラプロジェクトに近い地域製造施設を設立または拡張することが可能になります。地域製造は輸送リスクを最小限に抑え、配送スピードを向上させ、地域認証の取得やプロジェクト仕様に合わせたカスタマイズを容易にします。このアプローチは、インド、東南アジア、中東、北米など、工業化や発電インフラの発展が著しく、機器に対する安定した需要が生まれている地域で特に重要となります。投資家は、汎用機器だけでなく、エンジニアリング機器も製造できる施設に注力すべきです。鉄鋼、ポリマー、ハードウェア、付属品などの地域産材料を調達することで、国際物流が不安定になった場合でも事業の安定性を高めることができます。電気機器販売業者やシステムインテグレーターとの提携は、市場参入を加速させるでしょう。
設計された筐体プラットフォームは、顧客一人当たりの価値を高めることができる。
サプライヤーは、単体のキャビネットから、機械的保護と熱管理、内部取り付け、ケーブル管理、監視対応、工場組立を組み合わせたエンジニアリングされたエンクロージャプラットフォームへと移行することで、収益の質を高めることができます。このような製品は、設置サイクルの短縮と予測可能なシステムパフォーマンスを求める顧客のニーズに応えます。したがって、電気エンクロージャ市場予測は、サプライヤーがコアアーキテクチャを標準化しつつ、個々のアプリケーション向けにインターフェースをカスタマイズできる機会を示しています。データセンター、公益事業、輸送プロジェクト、および高度な製造業は、機器のレイアウトがプロジェクト間で繰り返されるものの、アプリケーション固有の変更が必要となるため、特に適したターゲットとなります。デジタル構成ツールへの戦略的な投資は、エンジニアリング作業を削減し、見積もり精度を向上させることができます。企業はまた、メンテナンスキット、交換用パネル、アクセサリ、ライフサイクルサービスを通じて継続的な関係を構築し、単発のエンクロージャ販売から長期的なアカウント開発とアプリケーションサポートへとビジネスモデルを移行することができます。
最近の動向
- 2026年3月:ルグランは、800G以上のアプリケーションをサポートするAIおよび機械学習データセンター向けに設計された、カラーインデックス付き高密度光ファイバーケーブルソリューション「Chroma Link™」を発表しました。このターンキーソリューションは、エンクロージャー、トランク、ハーネスを統合し、1RUエンクロージャーでは最大2,304本のファイバー、2RUエンクロージャーでは最大4,608本のファイバーをサポートする構成となっています。カラーインデックスシステムにより、エンクロージャーのポートと対応するトランクおよびハーネスがマッチングされるため、技術者はファイバーの識別を簡素化し、設置エラーを減らし、ますます高密度化するデータセンター環境における導入とメンテナンスを迅速化できます。
- 2025年8月:ABBは、AI駆動型データセンターの電力とスペースの増大するニーズに対応するため、データセンターインフラを強化する新しい省力・省スペース型電気ソリューションを発表しました。これらのソリューションは、機器の重量、設置スペース、導入時間を削減しながら、より大きな電力負荷に対応できるように設計されています。このポートフォリオは、データセンターにおけるより効率的な配電とインフラ展開をサポートし、運用者が施設スペースを最適化しながら、増大する電力容量要件に対応できるよう支援します。今回の発表は、ABBの電気インフラポートフォリオを強化し、データセンター用途におけるコンパクトで効率的な電気機器と筐体ベースの配電ソリューションに対する高まる需要をサポートします。
- 2025年8月:Pepperl+Fuchsは、24ポートのFieldConnex Ethernet-APLスイッチと22スロットを備えたLBリモートI/Oバックプレーンを組み合わせた、市場初のEthernet-APL制御キャビネットソリューションを発表しました。スイッチとリモートI/Oシステムは完全に配線済みで垂直に取り付けられるため、試運転の迅速化、設置の簡素化、メンテナンスの容易化を実現します。このモジュール式制御キャビネットソリューションは、プロセスオートメーション環境におけるEthernet-APL接続とデジタル化をサポートするように設計されており、Pepperl+Fuchsの産業用制御インフラストラクチャポートフォリオを強化し、高度な制御キャビネットおよび電気エンクロージャソリューションに対する需要に対応します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -