
Mercato degli armari elettrici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei quadri elettrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (metallici e non metallici); tipo di montaggio (a parete, interrato e autoportante); settore verticale (petrolio e gas, produzione di energia, metalli e miniere, trasporti, alimenti e bevande e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002636
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 03, 2026


Dimensioni del mercato nel 2025
8,41 miliardi di dollari USA
Valore dell'anno base
saltare per il 2034
14,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,05 %
Tasso di crescita
Mercato di riferimento
102,70 miliardi di dollari USA
(2026-2034)
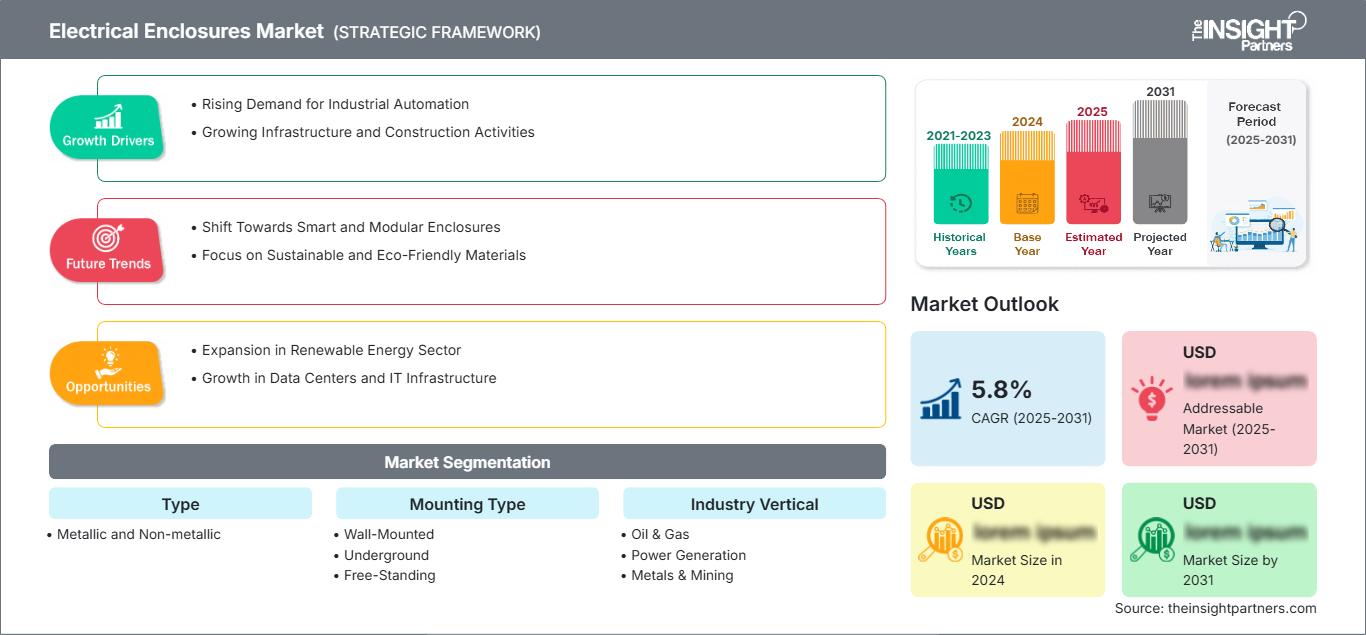
Il mercato degli involucri elettrici, valutato a 8,41 miliardi di dollari nel 2025, dovrebbe raggiungere i 14,27 miliardi di dollari entro il 2034, con un tasso di crescita annuale composto (CAGR) del 6,05% nel periodo 2026-2034. Il mercato comprende involucri protettivi per apparecchiature elettriche, di automazione, di distribuzione e controllo dell'energia in ambienti industriali e infrastrutturali. La domanda è sempre più influenzata dall'elettrificazione, dai requisiti di densità delle apparecchiature, dagli standard di protezione ambientale, dall'automazione industriale e dagli investimenti in infrastrutture energetiche resilienti.
Il Nord America rimane un centro di domanda strutturalmente importante, con un tasso di crescita annuale composto (CAGR) stimato tra il 5,8% e il 6,4% tra il 2026 e il 2034. La sostituzione delle infrastrutture elettriche obsolete, l'espansione dei data center e della capacità produttiva, la modernizzazione della rete elettrica ei requisiti più stringenti per la protezione delle apparecchiature supportano un approvvigionamento costante di involucri. La domanda si sta inoltre orientando verso le batterie ingegnerizzate che offrono gestione termica, resistenza alla corrosione, installazione modulare e conformità ai requisiti di protezione riconosciuti da NEMA e IEC.
Analisi e approfondimenti sul mercato dei quadri elettrici
- Nord America: si prevede che la regione rappresenterà il 26-30% della quota di mercato dei quadri elettrici nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034, grazie agli investimenti nel settore manifatturiero, alla costruzione di data center, alla modernizzazione della rete elettrica e alla sostituzione delle infrastrutture elettriche obsolete.
- USA: Gli Stati Uniti rappresentano il 72-76% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9-6,5% tra il 2026 e il 2034, trainati dall'espansione industriale e dagli investimenti nelle infrastrutture energetiche.
- Europa: si stima che l'Europa raggiungerà una quota del 28-32% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,5-6,1% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna trarranno vantaggio dall'automazione industriale, dall'integrazione delle energie rinnovabili, dall'elettrificazione e dalla modernizzazione delle infrastrutture.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 32-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,4% tra il 2026 e il 2034, trainata da Cina, India, Giappone, Corea del Sud e Australia grazie all'espansione della produzione e agli investimenti nelle reti elettriche.
- Segmento più ampio: gli involucri metallici detengono una quota di mercato stimata tra il 63% e il 66% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,1% nel periodo 2026-2034, a testimonianza dei requisiti di resistenza e schermatura.
- Segmento ad alta crescita: gli involucri non metallici rappresentano una quota di mercato pari a circa il 34-37% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, grazie alla resistenza alla corrosione e alla leggerezza della costruzione.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc, Legrand SA, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. e Adalet, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La produzione si sta spostando da contenitori metallici standardizzati a sistemi configurabili che integrano gestione termica, montaggio modulare, migliore protezione contro l'ingresso di agenti esterni e materiali specifici per l'applicazione. L'acciaio inossidabile rimane importante negli ambienti difficili, mentre i polimeri ingegnerizzati e la fibra di vetro stanno guadagnando terreno laddove la corrosione, il peso e i tempi di installazione sono fattori critici. I produttori stanno inoltre localizzando la produzione per ridurre i tempi di consegna e l'esposizione alla volatilità dei prezzi di acciaio, alluminio, resina e trasporto.
Guardando al futuro, è probabile che gli investimenti privilegino involucri ad alte prestazioni per la generazione di energia rinnovabile, le sottostazioni, l'automazione industriale, i trasporti e le infrastrutture dati. Le economie emergenti offrono opportunità di volume grazie all'espansione dell'elettrificazione, mentre i mercati maturi si concentrano sulla sostituzione e sugli aggiornamenti di conformità. Le normative IEC 60529, UL, NEMA e i requisiti per le aree a rischio di esplosione continueranno a influenzare le specifiche di prodotto, i costi di qualificazione e la selezione dei fornitori nelle applicazioni ad alta intensità infrastrutturale.
Ambito del rapporto sul mercato degli involucri elettrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,41 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,27 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,05% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei quadri elettrici
Il rapporto sul mercato degli involucri elettrici mostra che la crescita è legata alla distribuzione elettrica, ai controlli industriali, alla produzione di energia rinnovabile, ai trasporti elettrici e allo sviluppo delle infrastrutture digitali. La catena del valore comprende i trasformatori di acciaio e alluminio, i produttori di polimeri e materiali compositi, i fabbricanti, i produttori di componenti, i distributori, gli integratori di sistemi e gli utenti finali. Gli utenti finali tendono a selezionare i fornitori di involucri in base alle capacità di protezione, alla personalizzazione, alla gestione termica, alle certificazioni, alla stabilità dell'approvvigionamento e ai costi del ciclo di vita, non solo al prezzo dell'involucro.
L'offerta di mercato è ancora influenzata dai prezzi dei metalli e dei polimeri, dalla disponibilità di capacità di fabbricazione e dalle capacità produttive regionali. Gli armadi a parete soddisfano le esigenze di soluzioni di distribuzione standardizzate, mentre gli armadi di grandi dimensioni autoportanti soddisfano i requisiti di quadri elettrici, controllo motori, automazione e applicazioni di potenza. La fabbricazione su misura offre un vantaggio competitivo, poiché le dimensioni dell'armadio, l'ingresso dei cavi, il raffreddamento, le certificazioni per aree a rischio di esplosione e le modalità di montaggio possono variare a seconda del progetto.
Il posizionamento competitivo include un'offerta completa di prodotti elettrici, unitamente a servizi di ingegneria, certificazione e distribuzione regionale. ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co. e Legrand SA competono attraverso un'offerta completa di prodotti elettrici, mentre Pentair plc, Hubbell Incorporated, Hammond Manufacturing Company Limited, Leviton Manufacturing Co., Inc. e Adalet, LLC si concentrano su applicazioni di protezione e involucri. Il mercato degli involucri elettrici richiede quindi una maggiore enfasi su un'ampia gamma di prodotti e sull'ingegneria applicativa.
Si stanno effettuando investimenti in capacità produttive localizzate, offerte su misura, strumenti digitali per la definizione delle specifiche e prodotti per data center e progetti di elettrificazione. Eaton Corporation plc ha consolidato la sua posizione nel settore delle infrastrutture energetiche modulari grazie all'acquisizione di Fibrebond nel 2025, mentre Schneider Electric SE sta espandendo i propri investimenti negli Stati Uniti e in India. Tali iniziative suggeriscono che il posizionamento strategico si basa sempre più sulla vicinanza a grandi progetti infrastrutturali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo rapporto →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della competizione
- ● Preferenze linguistiche
Mercato dei quadri elettrici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei quadri elettrici
Nel 2025 il Nord America rappresenterà circa il 26-30% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 5,8% e il 6,4% fino al 2034. Il principale motore di crescita per il Nord America è la domanda statunitense, trainata dal rientro della produzione manifatturiera negli Stati Uniti, dalla costruzione di data center, dalla modernizzazione delle infrastrutture e dall'ammodernamento del sistema elettrico industriale ormai obsoleto. Il Canada beneficia dello sviluppo delle attività minerarie, delle infrastrutture energetiche e dei trasporti, mentre il Messico trae vantaggio dalla localizzazione della produzione manifatturiera.
Le tendenze nella regione includono il passaggio da armadi standard ad armadi progettati su misura con le migliori prestazioni termiche, resistenza alla corrosione e maggiore protezione contro l'ingresso di agenti esterni. I data center richiedono contenitori per i sistemi elettrici e di controllo. La produzione avanzata richiede armadi per l'automazione. La conformità e le certificazioni incentivano i fornitori a dotarsi di impianti regionali di progettazione e produzione per superare le difficoltà di approvvigionamento durante le fasi cicliche di recessione del settore edile e industriale.
Mercato statunitense dei quadri elettrici
Nel 2025 gli Stati Uniti rilevano una quota di mercato compresa tra il 72% e il 76% della domanda nordamericana, con una previsione di crescita annua composta (CAGR) tra il 5,9% e il 6,5% fino al 2034. I principali fornitori, come ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Emerson Electric Co., Pentair plc e Hubbell Incorporated, vantano una quota di mercato considerevole nei settori della distribuzione elettrica, dell'automazione industriale, delle utility, del settore commerciale e delle infrastrutture.
La domanda di mercato è trainata dall'aumento delle richieste provenienti dalla produzione di semiconduttori, dai data center, dai progetti di energia rinnovabile, dal miglioramento delle infrastrutture di pubblica utilità e dalle infrastrutture di trasporto. Gli utenti industriali prediligono custodie metalliche affidabili per i loro quadri elettrici e componenti di automazione, mentre per casi particolari si tende a optare per materiali compositi a causa di problematiche legate alla corrosione e al peso. Anche le classificazioni NEMA, l'approvazione UL, la personalizzazione, l'efficienza termica ei tempi di consegna giocano un ruolo importante nel processo di acquisto.
Mercato europeo dei quadri elettrici
L'Europa rappresenta una quota del 28-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,1% fino al 2034. La Germania si posiziona al primo posto per domanda regionale, davanti a Regno Unito, Francia, Italia e Spagna, con l'automazione industriale, l'elettrificazione, l'integrazione delle energie rinnovabili e l'ammodernamento delle infrastrutture che contribuiscono alla domanda di sostituzione e di nuove costruzioni.
Il Regno Unito e la Germania mantengono la loro importanza come centri di produzione e automazione. La Germania beneficia di un'elevata densità di produzione industriale, costruzione di macchinari e investimenti nella transizione verso le energie rinnovabili, mentre il Regno Unito offre modernizzazione della rete elettrica, dei data center e delle infrastrutture. Il contributo di Francia, Italia e Spagna proviene dalle energie rinnovabili, dalle infrastrutture di trasporto, dai complessi industriali e dalla modernizzazione degli edifici. Gli acquirenti europei mostrano una forte attrazione per la sicurezza, la resilienza ambientale, la modularità e le prestazioni del ciclo di vita, ricercando fornitori certificati e competenze di ingegneria applicativa.
Mercato degli armadi elettrici nella regione Asia-Pacifico
Nel 2025 la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 32-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,4% fino al 2034, trainata dalla domanda proveniente dalla Cina. Giappone e Corea del Sud contribuiscono alle applicazioni industriali che utilizzano tecnologie sofisticate, mentre India e Australia contribuiscono ai settori delle infrastrutture e dell'energia.
La Cina trae vantaggio dalle economie di scala derivanti dalla produzione manifatturiera e dalle infrastrutture energetiche, l'India dagli investimenti in elettricità e industria, il Giappone e la Corea del Sud dalla produzione automatizzata, e l'Australia dai progetti minerari ed energetici. Gli investimenti nel settore manifatturiero, i progetti di energia rinnovabile, lo sviluppo delle infrastrutture di rete e gli investimenti nei trasporti creano opportunità di domanda sia per involucri metallici che per involucri non metallici ingegnerizzati.
Mercato dei quadri elettrici in Medio Oriente e Africa
La domanda nella regione del Medio Oriente e dell'Africa crescerà con un CAGR del 6,2%-6,9% fino al 2034, trainata principalmente dall'Arabia Saudita; tuttavia, anche gli Emirati Arabi Uniti e il Sudafrica contribuiranno a stimolare la domanda. Progetti infrastrutturali, produzione di energia su larga scala, trasporti, progetti industriali e infrastrutture industriali creeranno la necessità di quadri elettrici protetti per la distribuzione e il controllo dell'energia elettrica.
La diversificazione delle infrastrutture e i progetti energetici sosterranno la domanda in Arabia Saudita e negli Emirati Arabi Uniti, mentre il Sudafrica richiederà la modernizzazione del settore dei servizi pubblici, dell'industria mineraria e dei progetti industriali. Il resto del Medio Oriente e dell'Africa continuerà a essere un mercato trainato dai progetti, con la domanda spinta dall'accesso all'energia e dalla crescita del settore industriale. Le alte temperature ambientali, la polvere e l'ambiente corrosivo renderanno la classificazione degli involucri ancora più critica.
Analisi di segmentazione
Tipo
Le soluzioni metalliche e non metalliche rispondono a diverse esigenze ambientali e prestazionali. I prodotti metallici continuano ad essere ampiamente utilizzati laddove la resistenza meccanica, la schermatura elettromagnetica, la resistenza al fuoco e la protezione delle apparecchiature ad alta corrente sono prioritarie. Le alternative non metalliche si affermano sempre più nelle applicazioni in ambienti corrosivi o in cui è richiesto un basso peso alla rottura. Si prevede che il segmento "Type" crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, con una selezione dei materiali sempre più specifica per ogni applicazione.
- Materiali metallici: gli involucri in acciaio, acciaio inossidabile e alluminio rimangono la scelta preferita per gli ambienti industriali, energetici, petroliferi e del gas, nonché per quelli di automazione che richiedono rigidità strutturale e schermatura elettromagnetica.
- Materiali non metallici: la fibra di vetro, il policarbonato e i relativi compositi sono adatti per installazioni leggere e sensibili alla corrosione, in particolare laddove l'esposizione a sostanze chimiche, l'installazione all'aperto o la semplificazione della movimentazione influenzano le decisioni di acquisto.
Tipo di montaggio
La configurazione di montaggio influisce direttamente sullo spazio di installazione, sull'accessibilità, sul percorso dei cavi e sulla capacità delle apparecchiature. I prodotti a parete supportano il controllo distribuito e le installazioni elettriche compatte, mentre i sistemi interrati e autoportanti sono adatti a infrastrutture specializzate e apparecchiature di maggiore capacità. Si prevede che il segmento "Tipo di montaggio" crescerà a un CAGR del 5,9-6,5% nel periodo 2026-2034, grazie alla crescente importanza dell'installazione modulare.
- Montaggio a parete: gli armadi compatti continuano ad essere ampiamente utilizzati per quadri di distribuzione, sistemi di controllo, apparecchiature di automazione e progetti di ammodernamento in cui lo spazio a pavimento e i tempi di installazione sono limitati.
- Sotterranei: Gli alloggiamenti sotterranei sono adatti ad applicazioni infrastrutturali che richiedono il posizionamento nascosto delle apparecchiature, la protezione fisica e l'accesso controllato, in particolare negli impianti di pubblica utilità e di trasporto.
- Sistemi autoportanti: i sistemi autoportanti possono ospitare assemblaggi elettrici di grandi dimensioni e configurazioni interne complesse, risultando strategicamente importanti per quadri elettrici, controllo motori, automazione e distribuzione di energia industriale.
Verticale di settore
Le applicazioni industriali rimangono centrali perché le apparecchiature elettriche richiedono protezione da polvere, umidità, agenti chimici, urti meccanici e accessi non autorizzati. La domanda nel settore petrolifero e del gas pone l'accento sulla protezione delle aree a rischio di esplosione, mentre la produzione di energia e l'industria metallurgica e mineraria richiedono configurazioni robuste. I settori dei trasporti e dell'industria alimentare e delle bevande richiedono sempre più spesso design resistenti alla corrosione e igienici. Si prevede che il segmento Industry Vertical crescerà a un CAGR del 6,1-6,8% nel periodo 2026-2034.
- Settore petrolifero e del gas: gli ambienti ostili e i requisiti per le aree a rischio di esplosione mantengono alta la domanda di involucri certificati, progettati per atmosfere infiammabili, esposizione alla corrosione e condizioni di manutenzione impegnative.
- Generazione di energia: gli impianti di generazione e distribuzione richiedono armadi robusti per la protezione, la commutazione, il monitoraggio, il controllo e i sistemi ausiliari, sia per le risorse convenzionali che per quelle rinnovabili.
- Metalli e miniere: le operazioni minerarie prediligono involucri meccanicamente robusti e resistenti alla corrosione, in grado di proteggere le apparecchiature di controllo da polvere, vibrazioni, umidità e temperature estreme.
- Trasporti: le infrastrutture ferroviarie, metropolitane, aeroportuali e stradali richiedono sempre più spesso contenitori compatti, sicuri e protetti dall'ambiente per le apparecchiature di segnalamento, trazione, controllo e distribuzione.
- Settore alimentare e delle bevande: gli ambienti di produzione igienici privilegiano la costruzione in acciaio inossidabile, le superfici lisce, la resistenza al lavaggio e le soluzioni progettuali che riducono al minimo i rischi di contaminazione in prossimità degli impianti elettrici.
- Altri: Diverse applicazioni commerciali e industriali creano una domanda ricorrente di armadi configurabili, in particolare laddove le apparecchiature elettriche richiedono protezione localizzata, accesso controllato e procedure di installazione standardizzate.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Petrolio e gas |
Alto |
Protezione dai pericoli |
Maturo |
|
Generazione di energia |
Alto |
Modernizzazione della rete |
Maturo |
|
Metalli e miniere |
Mezzo |
Ambiente ostile |
Maturo |
|
Trasporti |
Mezzo |
Elettrificazione ferroviaria |
Scalatura |
|
Cibo e bevande |
Mezzo |
Progettazione igienica |
Scalatura |
|
Altri |
Basso |
Domanda di ammodernamento |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei quadri elettrici.
L'automazione industriale aumenta la domanda di infrastrutture di controllo protette.
Le tendenze del mercato dei quadri elettrici mostrano che la propensione all'automazione industriale ha aumentato la densità e la complessità dei dispositivi elettrici e di controllo all'interno degli ambienti di fabbrica. I controllori, gli azionamenti, l'hardware di rete, i dispositivi di alimentazione e i sistemi di sicurezza devono essere mantenuti in un ambiente privo di polvere, umidità, temperature estreme e rischi meccanici. Ciò creerà una maggiore domanda di quadri elettrici personalizzati in base alle specifiche esigenze di configurazione, piuttosto che di quadri standard. L'effetto sarà particolarmente evidente nei luoghi in cui le linee di produzione esistenti sono state automatizzate senza la costruzione di un nuovo stabilimento. Le aziende in grado di offrire pannelli configurabili, soluzioni termiche, opzioni di cablaggio e documentazione si aggiudicheranno contratti più vantaggiosi. L'automazione dei sistemi comporta un ciclo di sostituzione breve, poiché il processo di sostituzione dei controllori è legato alla modifica dei quadri elettrici.
La modernizzazione della rete elettrica amplia i requisiti di incapsulamento per tutte le infrastrutture di produzione di energia.
I sistemi di alimentazione hanno visto l'introduzione di energie rinnovabili, sottostazioni digitali, fonti di energia distribuite, sistemi di accumulo energetico e meccanismi di protezione migliorati, il che significa che un numero maggiore di applicazioni richiede la protezione ambientale delle apparecchiature elettriche. Le sottostazioni nuove e ristrutturate necessitano di armadi per relè, sistemi di comunicazione, monitoraggio, commutazione e sistemi di alimentazione ausiliari. Lo stesso vale per i progetti di energia rinnovabile, dove è necessaria la protezione ambientale di inverter, controlli, trasformatori e persino dei sistemi di raccolta. Questi sviluppi implicano che i requisiti per gli involucri si stanno ampliando, passando dai tradizionali armadi di servizio a involucri specializzati per applicazioni esterne e ambienti ad alta temperatura. Vi è una crescente necessità da parte delle aziende di servizi di standardizzare le apparecchiature e standard comuni per gli involucri semplificherebbero la manutenzione e la gestione dei pezzi di ricambio in diverse aree geografiche.
L'espansione dei data center aumenta la domanda di sistemi di protezione elettrica progettati su misura.
La costruzione di un data center comporta elevate esigenze in termini di dispositivi di distribuzione elettrica, fonti di energia di backup, dispositivi di monitoraggio e apparecchiature di controllo. Tra le altre esigenze associate alle strutture hyperscale e di colocation vi sono la disponibilità, il raffreddamento, i tempi di installazione e la manutenzione. Queste esigenze evidenziano il vantaggio di armadi modulari e prefabbricati, che possono essere assemblati e testati prima della consegna. Inoltre, l'impatto dell'investimento non si esaurisce nella sala dati, poiché sottostazioni, sistemi di accumulo a batteria, infrastrutture di raffreddamento e connessioni con le utenze necessitano tutti di apparecchiature elettriche da alloggiare. Le implementazioni su più siti consentono ai fornitori di sfruttare i vantaggi di framework e configurazioni preesistenti, anziché effettuare ordini separati di prodotti. Questa situazione spinge le aziende produttrici di armadi a fornire soluzioni integrate per le esigenze termiche e di monitoraggio, nonché modularità, e aumenta la domanda di prodotti in grado di ospitare un'elevata densità di apparecchiature elettriche.
Tendenze future del mercato degli armadi elettrici
Il monitoraggio intelligente verrà integrato nelle architetture degli armadi.
Gli armadi del futuro saranno dotati di sensori per temperatura, umidità, apertura delle porte, vibrazioni, avvisi di corrosione e stato del sistema di alimentazione. La comunicazione consentirà ai responsabili degli impianti di determinare quando le condizioni ambientali diventano sfavorevoli per i componenti elettronici sensibili al loro interno. Questo trasformerà gli armadi in elementi infrastrutturali monitorati, anziché semplici prodotti di protezione. L'integrazione con le reti industriali e i sistemi di gestione degli edifici faciliterà la manutenzione predittiva e preverrà inutili ispezioni in loco. I sensori potrebbero essere offerti dai fornitori insieme a porte speciali, hardware di montaggio e porte di comunicazione come parte della configurazione standard del prodotto. Procedure di collaudo digitali, software di configurazione e diagnostica remota potrebbero inoltre accelerare i cicli di implementazione. È opportuno avviare l'adozione di questa tecnologia nei data center, nelle utility e nelle industrie di processo, dove i costi dei tempi di inattività sono elevati.
L'ingegneria modulare rimodellerà i modelli di approvvigionamento e installazione.
I sistemi di armadi modulari dovrebbero ricevere maggiore attenzione man mano che le installazioni industriali diventano più standardizzate e le scadenze più stringenti. Anziché progettare ogni armadio partendo dall'involucro esterno, le aziende possono ora offrire sistemi configurabili che presentano schemi di montaggio, accessori termici, ingressi per cavi e assemblaggi interni preesistenti. Tali soluzioni possono consentire la replicabilità in fabbriche, impianti di energia rinnovabile, sistemi di trasporto e data center. Possono anche agevolare i test in fabbrica, permettendo di testare le configurazioni prima della spedizione. Gli utenti finali possono beneficiare di tempi di installazione ridotti e di una maggiore prevedibilità degli approvvigionamenti. I produttori possono ottenere risparmi grazie al riutilizzo di componenti e processi produttivi. A lungo termine, i sistemi modulari potrebbero eliminare la distinzione tra la produzione di armadi e l'assemblaggio di sistemi. Le aziende devono possedere capacità di configurazione, software di progettazione, certificazioni e scalabilità.
Opportunità di mercato per i quadri elettrici
La produzione localizzata può intercettare la domanda regionale trainata dalle infrastrutture.
Questo approccio consentirà ai produttori di stabilire o espandere la propria presenza con impianti di produzione regionali in prossimità dei principali progetti infrastrutturali. La produzione regionale minimizza i rischi legati al trasporto, aumenta la velocità di consegna, facilita le certificazioni regionali e la personalizzazione in base alle specifiche di progetto. Questo approccio diventa particolarmente importante per regioni come l'India, il Sud-est asiatico, il Medio Oriente e il Nord America, dove si registra un forte sviluppo in termini di industrializzazione e infrastrutture per la produzione di energia elettrica, creando così una domanda costante di apparecchiature. Gli investitori dovrebbero concentrarsi su impianti in grado di produrre non solo apparecchiature standard, ma anche apparecchiature ingegnerizzate. L'approvvigionamento di materiali regionali come acciaio, polimeri, componenti e accessori può contribuire a rafforzare la solidità operativa in caso di instabilità della logistica internazionale. La collaborazione con distributori di materiale elettrico e integratori di sistemi può accelerare l'ingresso nel mercato.
Le piattaforme di contenimento progettate possono aumentare il valore per cliente
I fornitori possono migliorare la qualità dei ricavi passando da semplici armadi elettrici a piattaforme di contenitori progettate su misura che combinano protezione meccanica con gestione termica, montaggio interno, gestione dei cavi, predisposizione al monitoraggio e assemblaggio in fabbrica. Queste offerte si rivolgono a clienti che cercano cicli di installazione più brevi e prestazioni di sistema prevedibili. Le previsioni di mercato per i contenitori elettrici indicano quindi opportunità in cui i fornitori possono standardizzare le architetture di base personalizzando al contempo le interfacce per le singole applicazioni. I data center, le utility, i progetti di trasporto e la produzione avanzata rappresentano target particolarmente adatti, poiché le configurazioni delle apparecchiature si ripetono tra i progetti, ma richiedono comunque modifiche specifiche per l'applicazione. Investire strategicamente in strumenti di configurazione digitale può ridurre lo sforzo di progettazione e migliorare l'accuratezza dei preventivi. Le aziende possono anche creare relazioni durature attraverso kit di manutenzione, pannelli di ricambio, accessori e servizi per l'intero ciclo di vita, spostando il modello commerciale dalla vendita una tantum di contenitori allo sviluppo di account a lungo termine e al supporto applicativo.
Sviluppi recenti
- Marzo 2026: Legrand ha lanciato Chroma Link™, una soluzione di cablaggio in fibra ottica ad altissima densità con indicizzazione a colori, progettata per i data center dedicati all'intelligenza artificiale e al machine learning, che supportano applicazioni a 800G e superiori. La soluzione chiavi in mano integra armadi, canaline e cablaggi, con configurazioni che supportano fino a 2.304 fibre in armadi da 1RU e 4.608 fibre in armadi da 2RU. Il suo sistema di indicizzazione a colori abbina le porte sull'armadio alle canaline e ai cablaggi corrispondenti, aiutando i tecnici a semplificare l'identificazione delle fibre, a ridurre gli errori di installazione e ad accelerare l'implementazione e la manutenzione in ambienti data center sempre più densi.
- Agosto 2025: ABB ha lanciato nuove soluzioni elettriche che consentono di risparmiare manodopera e spazio, progettate per migliorare l'infrastruttura dei data center e rispondere alle crescenti esigenze di potenza e spazio dei data center basati sull'intelligenza artificiale. Le soluzioni sono progettate per gestire carichi elettrici maggiori, riducendo al contempo il peso delle apparecchiature, lo spazio di installazione e i tempi di implementazione. Il portfolio supporta una distribuzione dell'energia e un'implementazione dell'infrastruttura più efficienti nei data center, aiutando gli operatori a soddisfare i crescenti requisiti di capacità elettrica e a ottimizzare lo spazio disponibile. Il lancio rafforza il portfolio di infrastrutture elettriche di ABB e supporta la crescente domanda di apparecchiature elettriche compatte ed efficienti e di soluzioni di distribuzione dell'energia basate su armadi per applicazioni nei data center.
- Agosto 2025: Pepperl+Fuchs ha lanciato sul mercato una delle prime soluzioni di armadi di controllo Ethernet-APL, che combina uno switch FieldConnex Ethernet-APL a 24 porte con un backplane LB Remote I/O dotato di 22 slot. Lo switch e il sistema Remote I/O sono completamente precablati e montati verticalmente, consentendo una messa in servizio più rapida, un'installazione semplificata e una manutenzione più agevole. La soluzione modulare per armadi di controllo è progettata per supportare la connettività Ethernet-APL e la digitalizzazione negli ambienti di automazione di processo, rafforzando il portfolio di infrastrutture di controllo industriale di Pepperl+Fuchs e soddisfacendo la domanda di armadi di controllo avanzati e soluzioni di quadri elettrici.
Utilizzo frequente

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -