
Markt für Electro Optisch System: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für elektrooptische Systeme (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach System (bildgebend, nicht bildgebend); Typ (Laser, Infrarot, Bildverstärker); Plattform (landgestützt, seegestützt, luftgestützt) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000309
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 25, 2026


Marktgröße 2025
15.092,62 Mio. US$
Basisjahrwert
Prognose für 2034
22.693,39 Mio. US$
Prognose bis 2034
CAGR 2026-2034
4,64 %
Wachstumsrate
Adressierbarer Markt
171.581,18 Mio. US$
(2026–2034)
Der globale Markt für elektrooptische Systeme wird voraussichtlich von 15.092,62 Millionen US-Dollar im Jahr 2025 auf 22.693,39 Millionen US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,64 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum wird durch Modernisierungsinitiativen, den Bedarf an Überwachungssystemen, präzise Lenksysteme und die Integration elektrooptischer Nutzlasten in bemannte und unbemannte Plattformen angetrieben. Detektion, Identifizierung, Verfolgung und Überwachung bleiben Schlüsselfaktoren für den Erfolg von Bildgebungssystemen.
In Nordamerika wird der Markt für elektrooptische Systeme im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen. Zu den wichtigsten Wachstumstreibern zählen hohe Verteidigungsausgaben, die Beschaffung von Flugzeugen und militärischer Ausrüstung, die Modernisierung von Sensorsystemen für Luft- und Marineoperationen sowie die Einführung von EO/IR-Sensoren für autonome Systeme.
Marktanalyse und Einblicke zu elektrooptischen Systemen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 36–40 % am Markt für elektrooptische Systeme ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen wird, unterstützt durch die Modernisierung der Verteidigung, autonome Plattformen, maritime Überwachung und die Beschaffung fortschrittlicher Sensoren.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 82–86 % der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–5,2 % wachsen, was auf umfangreiche Verteidigungsprogramme und Technologieführerschaft zurückzuführen ist.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 24–28 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Beschaffung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 20–24 % geschätzt und dürfte zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 5,2–5,7 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Der Bereich Bildgebung wird voraussichtlich im Jahr 2025 einen Marktanteil von 68–72 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen, was die breiten Überwachungsanwendungen widerspiegelt.
- Wachstumsstarkes Segment: Luftgestützte Plattformen werden im Jahr 2025 voraussichtlich einen Marktanteil von 30–34 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen, unterstützt durch luftgestützte ISR.
- Detaillierte Analyse der wichtigsten Unternehmen: BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation, Raytheon Company, Rheinmetall AG, Safran SA, Textron Systems Corporation, Thales SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche entwickelt sich von eigenständigen optischen Instrumenten hin zu integrierten Sensorsystemen mit kombinierten Funktionen für sichtbare Bildgebung, Infrarotsensorik, Laserentfernungsmessung, Stabilisierung, Datenverarbeitung und automatische Nachführung. Die Produktion konzentriert sich auf modulare Nutzlasten, digitale Schnittstellen, kompakte Elektronik und softwarebasierte Erweiterungen. Diese Entwicklungen ermöglichen es Anbietern, mehrere Plattformen mit gemeinsamen Architekturen zu unterstützen und gleichzeitig die Integration zu vereinfachen sowie die Supportfähigkeit über den gesamten Lebenszyklus zu verbessern.
Zukünftige Beschaffungstrends werden sich auf Bereiche wie unbemannte Luftfahrzeuge, maritime Überwachung, Drohnenabwehr und Sensoren für die Grenzsicherung ausweiten. Investitionen werden in Multispektralsensoren, Edge Computing, KI-basierte Identifizierung und Sensoren mit geringem Platzbedarf, Gewicht und Stromverbrauch fließen. Initiativen in Europa und bei seinen Verbündeten zur regulatorischen und verteidigungspolitischen Bereitschaft werden zudem die lokale Fertigung strategischer Sensortechnologien fördern.
Berichtsumfang zum Markt für elektrooptische Systeme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15.092,62 Millionen US-Dollar |
| Marktgröße bis 2034 | 22.693,39 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,64 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektrooptische Systeme
Die Nachfrage wird durch den Bedarf an Objekterkennung und -klassifizierung unter widrigen Wetterbedingungen, in größeren Entfernungen und in umkämpften Umgebungen angetrieben. Das Wachstum des Marktes für elektrooptische Systeme hängt daher von der Beschaffung von Fähigkeiten in den Bereichen Überwachung, Zielerfassung, Aufklärung und Navigation im Verteidigungs- und Sicherheitssektor ab. Die Wertschöpfungskette umfasst Materialien für Detektoren, optische Baugruppen, Brennebenentechnologien, Laser, Kardanaufhängungen, Elektronik, Verarbeitung, Integration und Plattformqualifizierung.
Auf der Angebotsseite zeichnet sich ein zunehmender Trend hin zu Anbietern ab, die Optik, Elektronik, Software und Plattformintegration beherrschen. Lange Qualifizierungszeiten stellen erhebliche Markteintrittsbarrieren dar, ebenso wie die hohe Priorität, die Verteidigungskunden hinsichtlich Zuverlässigkeit, Cybersicherheit, Umweltverträglichkeit und Nachhaltigkeit einräumen. Die Verfügbarkeit von Halbleiterdetektoren, speziellen optischen Materialien, Wärmemanagement und Stabilisierungssystemen zählt zu den Produktionsfaktoren. Anbieter mit vertikal integrierter Entwicklung und Produktion weisen möglicherweise geringere Integrationsrisiken auf.
Die Wettbewerbspositionierung basiert weniger auf der Leistung einzelner Detektoren als vielmehr auf Sensorfusion, Plattformintegration und Aufrüstbarkeit. Die Studie zum Markt für elektrooptische Systeme zeigt, dass BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation und Raytheon Company durch ein breit gefächertes Verteidigungsportfolio und Projektverflechtungen konkurrieren. Rheinmetall AG, Safran SA, Textron Systems Corporation und Thales SA stärken das Wettbewerbsumfeld durch europäische Lösungen für die Bereiche Luft-, Land- und Seestreitkräfte.
Die Investitionen konzentrieren sich auf skalierbare Architekturen, die neue Sensornutzlasten und Softwaremodifikationen ohne grundlegende Plattformüberarbeitung integrieren können. L3Harris Technologies, Inc. baut seine europäischen Produktionskapazitäten aus, während Elbit Systems Ltd. elektrooptische Visiere mit integrierter KI-Zielerfassung entwickelt. Dies verdeutlicht, wie Anbieter Lokalisierung, Upgrade-Umsätze, technologische Spezialisierung und Kundenintegration in Einklang bringen. Daher bevorzugt die Marktanalyse für elektrooptische Systeme Anbieter, die innovative Sensoren mit einer erfolgreichen Lebenszyklusabwicklung verbinden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
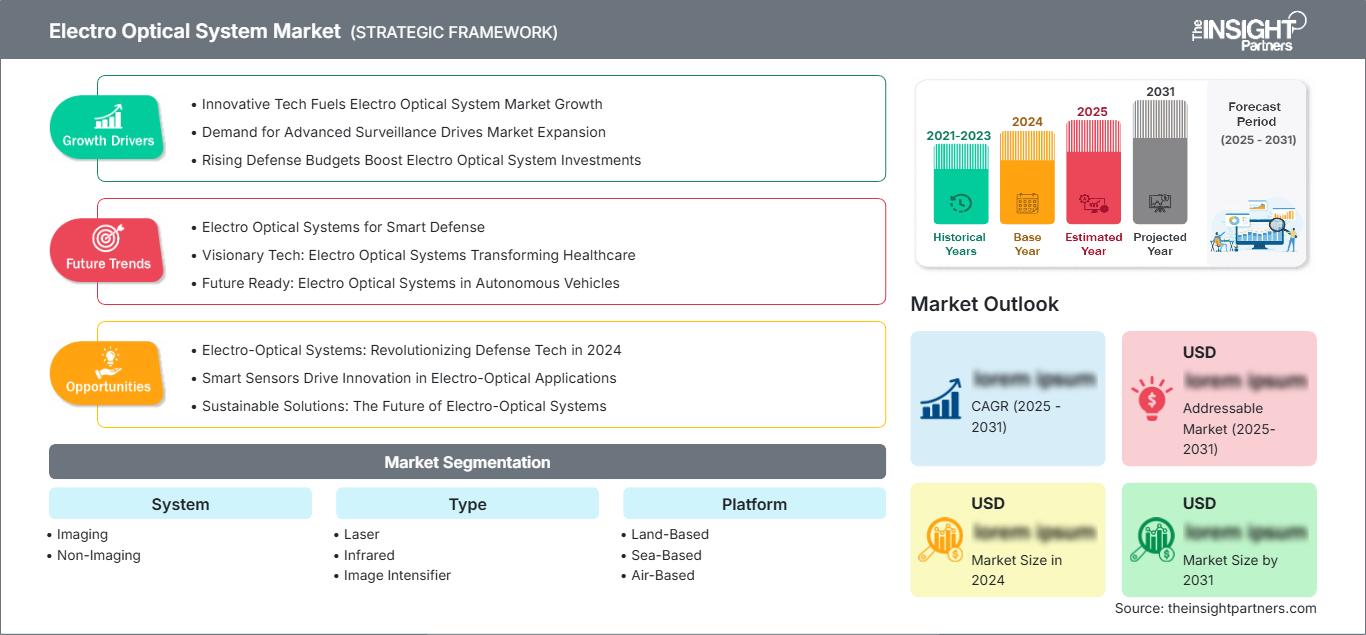
Markt für elektrooptische Systeme: Strategische Einblicke
Regionale Einblicke
Markt für elektrooptische Systeme in Nordamerika
Der Marktanteil Nordamerikas wird 2025 voraussichtlich 36–40 % betragen, die durchschnittliche jährliche Wachstumsrate (CAGR) von 2025 bis 2034 4,8–5,2 %. Die USA dominieren die regionale Nachfrage aufgrund der kontinuierlichen Investitionen der Verteidigungsorganisationen in luftgestützte Aufklärung, maritime Überwachung, Präzisionszielerfassung, Raketenwarnung und autonome Systeme. Kanada trägt zur regionalen Nachfrage in den Bereichen Arktisüberwachung, Grenzsicherung und maritime Überwachung bei.
Die Beschaffungsaktivitäten in der Region konzentrieren sich zunehmend auf Interoperabilität, digitale Stabilisierung, Multispektralsensoren und die schnelle Integration in unbemannte Systeme. Bestehende Anbieter können ihre bestehenden Programme und Produktionsstätten nutzen, während die neue Nachfrage in der Region durch die Modernisierung bestehender Systeme getrieben wird. Regionale Anbieter haben zudem Chancen im Bereich der Lebenszyklusunterstützung, beispielsweise durch den Austausch von Detektoren und Software-Updates.
US-Markt für elektrooptische Systeme
Die USA werden bis 2025 voraussichtlich einen Marktanteil von 82–86 % in Nordamerika erreichen, wobei die Wachstumsraten zwischen 4,8 % und 5,2 % liegen dürften. Zu den wichtigsten Projekten zählen solche im Bereich Flugzeuge, Schiffe, Landfahrzeuge, Satelliten und unbemannte Systeme. Zu den Anbietern in diesem Segment gehören unter anderem BAE Systems plc, L3Harris Technologies, Inc., Lockheed Martin Corporation, Raytheon Company und Leonardo DRS, die alle über beträchtliche Kapazitäten verfügen.
Zu den Anwendungstrends zählen kontinuierliche Überwachung, Abwehr unbemannter Systeme, Zielverfolgung über große Entfernungen und domänenübergreifende Aufklärungsanwendungen. Beispiele hierfür sind WESCAM-Systeme, stabilisierte Visiere, Infrarotnutzlasten und Weltraumsensoren. Darüber hinaus gewinnen offene Architekturen, Sensorfusion, Cybersicherheit und Upgrade-Möglichkeiten in Beschaffungsprozessen zunehmend an Bedeutung, um die Verarbeitungs- und Sensorkapazitäten einzelner Systeme – und nicht ganz ganzer Plattformen – zu erweitern.
Europäischer Markt für elektrooptische Systeme
Europa wird voraussichtlich 2025 einen Marktanteil von 24–28 % erreichen und ein jährliches Wachstum von 4,6–5,0 % verzeichnen. Deutschland ist ein bedeutender nationaler Markt; jedoch tragen auch Großbritannien, Frankreich, Italien und Spanien durch die Modernisierung der Verteidigung, Luft- und Raumfahrtprogramme sowie den Bedarf an Überwachungssystemen zum Markt bei.
Der britische Markt profitiert von der Modernisierung von Marine-, Luft- und Landstreitkräften durch die Nachfrage nach Überwachungs-, Zielerfassungs- und Nachtsichtgeräten. Der deutsche Markt sieht Bedarf an einer Stärkung der Bodentruppen und benötigt zunehmend Zielgeräte und Optronik für gepanzerte Fahrzeuge. Frankreich generiert weiterhin Nachfrage durch Luft- und Raumfahrtprojekte sowie Verteidigungsprojekte, während Italien und Spanien Bedarf für Marine-, Luft- und Landanwendungen decken.
Markt für elektrooptische Systeme im asiatisch-pazifischen Raum
Die APAC-Region wird voraussichtlich bis 2025 einen Marktanteil von 20–24 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,2–5,7 % erreichen und damit die am schnellsten wachsende Region sein. Zu den wichtigsten Nachfrageländern zählen China, Japan, Südkorea, Indien und Australien. Die Beschaffungsaktivitäten werden maßgeblich von der Verteidigungs- und Industrieentwicklung bestimmt.
Die Anwendungen dieser Sensoren werden durch die Anforderungen in den Bereichen Luftaufklärung, Seebeobachtung, Grenzüberwachung und unbemannte Systeme bestimmt. Indien und Australien werden sich auf den Aufbau eigener Verteidigungskapazitäten konzentrieren, während Japan und Südkorea ihre fortschrittlichen Sensorkapazitäten weiterentwickeln. Politische Prioritäten werden die Entwicklung heimischer Technologien und die Interoperabilität von Systemen sowie die Verbesserung des Lagebildes auf See fördern.
Markt für elektrooptische Systeme im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % steigen. Saudi-Arabien ist der führende Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die übrigen Länder des Nahen Ostens und Afrikas tragen durch Anwendungen in den Bereichen Sicherheit, Infrastruktur und Verteidigung zum Wachstum bei. Der Schutz des Energiesektors und die Grenzüberwachung bleiben wichtige Anwendungsbereiche.
Die Beschaffung ist zunehmend mit der Integration der Luftverteidigung, unbemannten Systemen, der Überwachung kritischer Infrastrukturen und der maritimen Sicherheit verknüpft. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in fortschrittliche Verteidigungsökosysteme, während Südafrika eine regionale Technologie- und Industriebasis bereitstellt. Die Kombination aus Infrastrukturentwicklung, Energieressourcen, ausgedehnten Grenzen und maritimen Handelsrouten schafft einen wiederkehrenden Bedarf an elektrooptischen Beobachtungs- und Zielerfassungssystemen.
Segmentierungsanalyse
System
Für das Systemsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,4–4,8 % erwartet. Bildgebende Architekturen behalten ihre strategische Bedeutung, da sie Detektion, Erkennung, Identifizierung, Überwachung und Zielerfassung direkt unterstützen. Nicht-bildgebende Systeme ergänzen diese Funktionen durch Entfernungsmessung, Zielzuweisung und Messung und schaffen so Nachfrage nach integrierten Sensorsystemen.
- Bildgebung: Bildgebungssysteme sind nach wie vor von zentraler Bedeutung für Überwachung und Zielerfassung, da sichtbare und infrarote Sensoren verwertbare visuelle Informationen für Einsätze bei Tag, Nacht und bei schlechten Wetterbedingungen liefern.
- Nicht-bildgebende Architekturen: Architekturen ohne Bildgebung unterstützen Entfernungsmessung, Zielzuweisung und Messfunktionen und sind daher von strategischer Bedeutung für Feuerleitungs-, Navigations- und Präzisionsbekämpfungsabläufe.
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen. Infrarotsysteme profitieren von den anhaltenden Überwachungsanforderungen, während Lasertechnologien Entfernungsmessung und Zielzuweisung ermöglichen. Bildverstärker bleiben relevant, wo Beobachtung bei schwachem Licht und etablierte Nachtsichtarchitekturen erforderlich sind.
- Laser: Lasersysteme bieten genaue Entfernungs- und Zielzuweisungsfunktionen und unterstützen präzise Zielerfassung, Feuerleitung, Lenkung und Aufklärungsanwendungen auf verschiedenen Verteidigungsplattformen.
- Infrarot: Infrarotsysteme unterstützen die Wärmebilderkennung und den Nachtbetrieb und sind daher strategisch wertvoll für Überwachung, Zielerfassung, Navigation und Bedrohungserkennung bei eingeschränkter Sicht.
- Bildverstärker: Bildverstärker bleiben relevant in Anwendungen mit schwachem Licht, wo ausgereifte Nachtsichtarchitekturen, kompakte Geräte und etablierte Einsatzdoktrinen die Beschaffungsentscheidungen beeinflussen.
Plattform
Für das Plattformsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,9–5,3 % erwartet. Die plattformspezifische Integration bestimmt Sensorgröße, Stabilisierung, Energieverbrauch, Umweltschutz und Kommunikationsanforderungen. Die Nachfrage wird zunehmend von autonomen Systemen und verteilter Sensorik beeinflusst.
- Landgestützt: Landplattformen benötigen stabilisierte Visiere, Wärmebildkameras, Laserentfernungsmesser und Zielverfolgung für gepanzerte Fahrzeuge, Grenzüberwachung, Aufklärung und Lageerfassung der Bodentruppen.
- Seegestützt: Seegestützte Systeme befassen sich mit maritimer Überwachung, Navigation, Zielerfassung und Bedrohungserkennung, wobei Stabilisierung und Korrosionsbeständigkeit zu entscheidenden Konstruktionsaspekten werden.
- Luftgestützte Systeme: Luftgestützte Systeme profitieren von der zunehmenden Nutzung von ISR und dem Einsatz autonomer Plattformen. Sie benötigen kompakte Nutzlasten mit hochauflösender Bildgebung, Stabilisierung, Verfolgung und geringen Eigenschaften in Bezug auf Größe, Gewicht und Energieverbrauch.
Momentaufnahme der Chancen
|
Plattform |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Landbasiert |
Hoch |
Fahrzeugsichtgeräte |
Reifen |
|
Seebasiert |
Medium |
Maritime ISR |
Skalierung |
|
Luftgestützte |
Hoch |
Luftgestützte Aufklärung |
Skalierung |
Markttreiber und Wirkungsanalyse für elektrooptische Systeme
Ausbau autonomer und ferngesteuerter Plattformen
Mit der zunehmenden Anzahl unbemannter Flugzeuge, Bodenfahrzeuge und sogar Schiffe steigt der Bedarf an kleinen Sensoren, die unabhängig von menschlichem Eingreifen funktionieren. Elektrooptische Sensoren liefern die für Navigation, Überwachung, Identifizierung und Zielerfassung benötigten Bild- und Infrarotdaten. Die Installation solcher Sensoren auf autonomen Plattformen erhöht zudem die Bedeutung von Stabilisierung, Datenverarbeitung und automatischer Verfolgung. Dieser Trend eröffnet Herstellern neue Chancen, da ihre Produkte nicht nur für traditionelle bemannte Fahrzeuge, sondern auch für komplexere Plattformen relevant werden. Der Beschaffungsprozess verlagert sich zugunsten von Anbietern, die die gesamte Nutzlastarchitektur – bestehend aus Kamera, Infrarotdetektor, Laserfunktionen, Verarbeitungselektronik und Schnittstellen für neue Arten autonomer Plattformen – anbieten können.
Anforderungen an die Modernisierung der Verteidigung und die dauerhafte Überwachung
Kontinuierliche Überwachung hat für die Beschaffungsbehörden im Verteidigungsbereich angesichts sich wandelnder Bedrohungen, die sich über große geografische Gebiete erstrecken und in schwierigen Umgebungen stattfinden, höchste Priorität. Modernisierungsprogramme umfassen den Austausch veralteter optischer Zielsysteme und Überwachungsnutzlasten durch digitale Lösungen mit höherer Auflösung, Stabilisierung, Wärmebildgebung und automatisierter Zielverfolgung. Daher besteht Bedarf an aufrüstbaren Architekturen, da die Sensoren veralten könnten, bevor die Plattformen selbst veraltet sind. Die Auswirkungen auf den kommerziellen Bereich betreffen Erstausrüstung, Nachrüstungen, Wartung über die gesamte Nutzungsdauer und Software-Support. Anbieter mit bereits installierter Basis können von Qualifizierungsvorteilen und Kundenbeziehungen profitieren, während neue Anbieter ihre Fähigkeit zur Systemintegration und zur Gewährleistung der Zuverlässigkeit der Lösung über deren gesamte Lebensdauer unter Beweis stellen müssen.
Wachstum der multispektralen und KI-gestützten Sensorik
Die Kombination von sichtbarem Licht, Infrarot, Lasertechnologie und Rechenleistung kann die Zielerkennung und die Effektivität von Missionen im Vergleich zu isolierten Sensoren verbessern. Künstliche Intelligenz (KI) wird zunehmend für Objekterkennung, Klassifizierung, Verfolgung, Bildverbesserung und Anomalieerkennung eingesetzt, obwohl der operative Einsatz weiterhin Validierung und menschliche Überwachung erfordert. Diese Entwicklung verändert die Wirtschaftlichkeit von Produkten, da Software, Prozessoren und Algorithmen neben optischen Baugruppen immer wichtiger werden. Anbieter können sich durch wiederverwendbare Verarbeitungsframeworks, die verschiedene Nutzlastkonfigurationen unterstützen, differenzieren. Kunden profitieren von einer schnelleren Auswertung der Sensordaten und einer geringeren Arbeitsbelastung für die Bediener, insbesondere in Umgebungen mit hohem Überwachungsaufkommen. Die kommerziellen Auswirkungen sind am größten, wenn große Datenmengen von permanenten Plattformen generiert werden. Langfristig kann die KI-gestützte Verarbeitung auch standardisierte Schnittstellen und modulare Architekturen fördern, wodurch die Softwarekompatibilität zu einem immer wichtigeren Beschaffungskriterium wird.
Markt für elektrooptische Systeme: Zukunftstrends
Sensorfusion wird zur Standardarchitektur
Zukünftige Systeme werden voraussichtlich sichtbare, infrarote, Laser-, Radar- und Navigationsdaten in einheitlichen Missionsarchitekturen kombinieren. Sensorfusion kann die Zuverlässigkeit der Objekterkennung verbessern, indem Informationen über verschiedene Wellenlängen und Sensormodalitäten hinweg verglichen werden. Dieser Ansatz ist besonders relevant für autonome Plattformen, die ohne ständiges Eingreifen des Bedieners ein Lagebild aufrechterhalten müssen. Daher wird von Herstellern erwartet, dass sie gemeinsame Verarbeitungsschichten, standardisierte Schnittstellen und Software-Frameworks entwickeln, die heterogene Daten verarbeiten können. Der Bericht zum Markt für elektrooptische Systeme zeigt, dass die Differenzierung zunehmend davon abhängen wird, wie effektiv Anbieter die Ausgaben verschiedener Sensoren in verwertbare Informationen umwandeln. Offene Architekturen können zudem die Upgrade-Zyklen verkürzen, indem sie es Kunden ermöglichen, einzelne Sensormodule auszutauschen, während Prozessoren, Kommunikationsschnittstellen und Plattformintegrationskomponenten beibehalten werden.
Edge-Verarbeitung und Nutzlasten mit geringem Volumen, Gewicht und Stromverbrauch
Die Datenverarbeitung am Sensorrand (Edge-Computing) wird voraussichtlich an Bedeutung gewinnen, da Plattformen immer größere Mengen hochauflösender Bilder erzeugen. Die Verarbeitung von Informationen in Sensornähe kann die Kommunikationsbandbreite reduzieren, Reaktionszeiten verkürzen und den Betrieb auch bei instabiler oder eingeschränkter Konnektivität unterstützen. Kleinere Prozessoren, ein verbessertes Wärmemanagement und effizientere Detektoren ermöglichen zunehmend leistungsfähigere Nutzlasten für kleinere Flugzeuge, Fahrzeuge und autonome Systeme. Die Trends im Markt für elektrooptische Systeme dürften daher Anbieter begünstigen, die die gesamte Sensorkette optimieren, anstatt einzelne Komponenten. Die Integration von Beschleunigern für maschinelles Lernen, digitaler Stabilisierung, Bildverbesserung und Onboard-Tracking kann den Nutzen von Missionen weiter steigern. Diese Entwicklungen dürften die Möglichkeiten für kompakte Nutzlasten erweitern und gleichzeitig die Bedeutung von Softwareentwicklung und Elektronikdesign erhöhen.
Marktchancen für elektrooptische Systeme
Lokalisierte Produktion und souveräne Sensorökosysteme
Kunden im Verteidigungssektor interessieren sich zunehmend für die heimische oder regionale Produktion strategisch wichtiger Sensoren, insbesondere dort, wo geopolitische Unsicherheiten die Verfügbarkeit von Komponenten beeinträchtigen können. Hersteller können diese Chance nutzen, indem sie lokale Montage-, Kalibrierungs-, Reparatur- und Testkapazitäten aufbauen und gleichzeitig Partnerschaften mit regionalen Elektronik- und Optiklieferanten eingehen. Solche Vereinbarungen können das Beschaffungsrisiko reduzieren und die Reaktionsfähigkeit über den gesamten Lebenszyklus verbessern, ohne dass eine vollständige vertikale Integration erforderlich ist. Diese Chance ist besonders relevant in Europa, Indien, dem Nahen Osten und ausgewählten Märkten im asiatisch-pazifischen Raum, wo Regierungen die heimische Verteidigungsindustrie stärken. Die Marktprognosen für elektrooptische Systeme sollten die Lokalisierung daher nicht nur als Fertigungsentscheidung, sondern auch als Qualifikationskriterium für die Beschaffung berücksichtigen. Lieferanten, die Technologietransfer, Personalentwicklung, sichere Lieferketten und lokale Wartungskapazitäten kombinieren, können sich einen besseren Zugang zu langfristigen Modernisierungsprogrammen sichern.
Modulare Aufrüstungen für installierte Verteidigungsflotten
Große Flotten bieten attraktive Möglichkeiten für modulare Nachrüstungsprogramme, da der Austausch ganzer Plattformen kostspielig und zeitaufwendig ist. Anbieter können steckbare Bildgebungs-, Infrarot-, Laser- und Verarbeitungsmodule entwickeln, die die Einsatzfähigkeit verbessern und gleichzeitig bestehende mechanische und elektrische Schnittstellen erhalten. Solche Lösungen verkürzen die Integrationszeiten und ermöglichen es Kunden, die wichtigsten Upgrades zu priorisieren. Potenziale bieten sich bei gepanzerten Fahrzeugen, Flugzeugen, Marineplattformen und ferngesteuerten Systemen, wo alternde Sensoren die operative Leistungsfähigkeit einschränken. Der Ansatz generiert zudem wiederkehrende Einnahmen durch Ersatzdetektoren, Software-Erweiterungen, Kalibrierung und Wartung. Der Markt für elektrooptische Systeme erstreckt sich somit über die Beschaffung neuer Plattformen hinaus auf die Modernisierung des gesamten Lebenszyklus. Unternehmen mit fundierten Qualifikationsdaten und Erfahrung in der Plattformintegration sind gut positioniert, um Nachrüstungsprogramme zu übernehmen, bei denen Zuverlässigkeit und schnelle Einsatzbereitschaft entscheidende Faktoren sind.
Aktuelle Entwicklungen
- Juni 2026: Electro Optic Systems Holdings Limited (EOS) schloss die Übernahme der MARSS Group ab und integrierte die KI-gestützte Führungs- und Kontrolltechnologie von MARSS in die Drohnenabwehrsysteme von EOS. Durch diese Transaktion ist EOS in der Lage, integrierte Drohnenabwehrsysteme anzubieten, die Erkennung, Führung und Kontrolle sowie Abwehrfähigkeiten vereinen. Die Unternehmen verfolgen zudem internationale Geschäftsmöglichkeiten, darunter einen neuen Auftrag über 124 Millionen US-Dollar für Drohnenabwehrsysteme und ein Joint Venture im Nahen Osten.
- August 2025: Die Rocket Lab Corporation schloss die Übernahme von Geost ab und erweiterte damit ihr Portfolio an Weltraumsystemen um elektrooptische und Infrarot-Nutzlastkapazitäten. Die Transaktion im Wert von 275 Millionen US-Dollar vergrößert das Angebot von Rocket Lab in den Bereichen Raketenwarnung, -verfolgung, taktische Aufklärung, Überwachung, Erdbeobachtung und Weltraumlageerfassung und integriert gleichzeitig die Produktionsstätten, das geistige Eigentum und die Produktressourcen von Geost in Arizona und Virginia.
- Mai 2025: Die Rocket Lab Corporation vereinbarte die Übernahme von Geost, LLC für 275 Millionen US-Dollar, bestehend aus 125 Millionen US-Dollar in bar und 150 Millionen US-Dollar in Rocket-Lab-Aktien, zuzüglich potenzieller erfolgsabhängiger Zahlungen von bis zu 50 Millionen US-Dollar. Ziel der Transaktion war es, fortschrittliche elektrooptische und Infrarot-Nutzlasten in das eigene Unternehmen zu integrieren und Optical Systems als neue Kompetenz innerhalb des umfassenden Portfolios von Rocket Lab im Bereich der nationalen Sicherheit im Weltraum zu etablieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -