
Mercado de sistemas electroópticos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de sistemas electroópticos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por sistema (imágenes, no imágenes); tipo (láser, infrarrojo, intensificador de imagen); plataforma (terrestre, marítima, aérea) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000309
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 25, 2026


Tamaño del mercado en 2025
US$ 15.092,62 millones
Valor del año base
Pronóstico para 2034
US$ 22.693,39 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,64 %
Índice de crecimiento
Mercado potencial
US$ 171.581,18 millones
(2026-2034)
Se estima que el mercado global de sistemas electroópticos aumentará de 15.092,62 millones de dólares en 2025 a 22.693,39 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,64% durante el período 2026-2034. Este crecimiento se ve impulsado por iniciativas de modernización, necesidades de vigilancia, guiado de precisión e incorporación de sistemas electroópticos en plataformas tripuladas y no tripuladas. La detección, la identificación, el seguimiento y la vigilancia siguen siendo factores clave para el éxito de los sistemas de imagen.
En Norteamérica, se prevé que el mercado de sistemas electroópticos crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 4,8 % al 5,2 % durante el período 2026-2034. Entre los factores clave que impulsan este crecimiento se incluyen el elevado gasto en defensa, la adquisición de aeronaves y equipos militares, la modernización de los sistemas de sensores para operaciones aéreas y navales, y la adopción de sensores electroópticos/infrarrojos para sistemas autónomos.
Evaluación y perspectivas del mercado de sistemas electroópticos
- América del Norte: Se estima que América del Norte representará una cuota de mercado del 36-40% en el sector de sistemas electroópticos en 2025 y que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,2% entre 2026 y 2034, impulsada por la modernización de la defensa, las plataformas autónomas, la vigilancia marítima y la adquisición de sensores avanzados.
- EE. UU.: Se estima que Estados Unidos representará entre el 82 % y el 86 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % entre 2026 y 2034, lo que refleja sus extensos programas de defensa y su liderazgo tecnológico.
- Europa: Se estima que Europa tendrá una participación del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6-5,0% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando las compras públicas.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,7 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: Se estima que el sector de imágenes tendrá una cuota de mercado del 68-72% en 2025 y crecerá a una tasa compuesta anual del 4,5-4,9% durante el período 2026-2034, lo que refleja la amplia gama de aplicaciones de vigilancia.
- Segmento de alto crecimiento: Se estima que las plataformas aéreas alcanzarán una cuota de mercado del 30-34% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,7% durante el período 2026-2034, con el apoyo de la inteligencia, vigilancia y reconocimiento (ISR) aerotransportada.
- Empresas clave analizadas en detalle: BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation, Raytheon Company, Rheinmetall AG, Safran SA, Textron Systems Corporation, Thales SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria está evolucionando desde instrumentos ópticos independientes hasta sistemas de sensores integrados con capacidades combinadas para imágenes visibles, detección infrarroja, medición láser, estabilización, procesamiento y seguimiento automático. Los esfuerzos de producción se centran en cargas útiles modulares, interfaces digitales, electrónica de tamaño reducido y mejoras basadas en software. Estos avances permiten a los proveedores dar soporte a diversas plataformas mediante arquitecturas comunes, a la vez que simplifican la integración y mejoran la capacidad de soporte durante todo el ciclo de vida.
En cuanto a las futuras tendencias de adquisición, se prevé una diversificación en los ámbitos de las aeronaves no tripuladas, la vigilancia marítima, la capacidad antidrones y los sensores de seguridad fronteriza. Se invertirá en sensores multiespectrales, computación perimetral, identificación basada en IA y sensores de bajo tamaño, peso y consumo energético. Las iniciativas en Europa y sus aliados en materia de preparación regulatoria y de defensa también impulsarán la fabricación local de tecnologías de sensores estratégicos.
Alcance del informe de mercado de sistemas electroópticos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.092,62 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.693,39 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas electroópticos
La demanda se ve impulsada por la necesidad de detectar y clasificar objetos en condiciones climáticas adversas, mayor alcance y entornos conflictivos. Por lo tanto, el crecimiento del mercado de sistemas electroópticos depende de la adquisición de capacidades relacionadas con la vigilancia, la localización de objetivos, el reconocimiento y la navegación en los sectores de defensa y seguridad. La cadena de valor incluye materiales utilizados en detectores, conjuntos ópticos, tecnologías de plano focal, láseres, cardanes, electrónica, procesamiento, integración y cualificación de plataformas.
En cuanto a la oferta, se observa una tendencia creciente hacia proveedores con capacidad para integrar óptica, electrónica, software y plataformas. Los largos periodos de cualificación suponen importantes barreras de entrada, además de la alta prioridad que los clientes del sector de defensa otorgan a aspectos como la fiabilidad, la ciberseguridad, la cualificación ambiental y la sostenibilidad. La disponibilidad de detectores semiconductores, materiales ópticos especiales, gestión térmica y estabilización son factores clave para la producción. Los proveedores con capacidad de ingeniería y producción integradas verticalmente pueden presentar menores riesgos de integración.
El posicionamiento competitivo se basa en la fusión de sensores, la integración de plataformas y la capacidad de actualización, más que en el rendimiento de detectores individuales. El estudio del mercado de sistemas electroópticos revela que BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation y Raytheon Company compiten a través de una amplia cartera de productos de defensa y vínculos con proyectos. Rheinmetall AG, Safran SA, Textron Systems Corporation y Thales SA mejoran el entorno competitivo mediante soluciones europeas, aéreas, terrestres y marítimas.
La inversión de capital se orienta hacia una arquitectura escalable capaz de integrar nuevas cargas útiles de sensores y modificaciones de software sin necesidad de rediseñar significativamente la plataforma. L3Harris Technologies, Inc. está ampliando su capacidad de fabricación en Europa, mientras que Elbit Systems Ltd. desarrolla miras electroópticas integradas con sistemas de puntería basados en inteligencia artificial. Esto demuestra cómo los proveedores equilibran la localización, los ingresos por actualizaciones, la especialización tecnológica y la integración con el cliente. En consecuencia, el análisis del mercado de sistemas electroópticos da preferencia a los proveedores que combinan sensores innovadores con una gestión exitosa del ciclo de vida.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas electroópticos: Perspectivas estratégicas
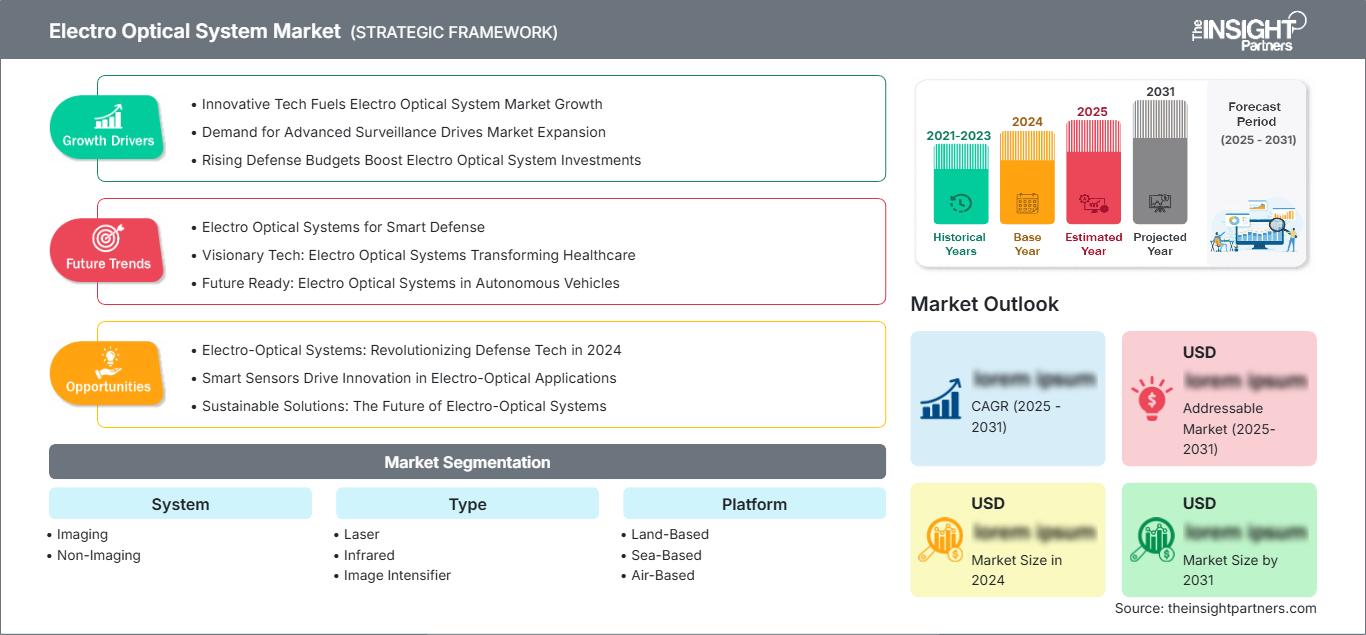
Perspectivas regionales
Mercado de sistemas electroópticos de Norteamérica
Se proyecta que la cuota de mercado de Norteamérica en 2025 y la tasa de crecimiento anual compuesta (TCAC) entre 2025 y 2034 alcancen entre el 36 % y el 40 % y entre el 4,8 % y el 5,2 %, respectivamente. Estados Unidos domina la demanda regional debido a la continua inversión de las organizaciones de defensa en inteligencia, vigilancia y reconocimiento (ISR) aerotransportada, vigilancia marítima, puntería de precisión, alerta temprana de misiles y autonomía. Canadá contribuye a la demanda regional en lo que respecta a la vigilancia del Ártico, la seguridad fronteriza y la vigilancia marítima.
Las actividades de adquisición en la región se centran cada vez más en la interoperabilidad, la estabilización digital, los sensores multiespectrales y la rápida integración con sistemas no tripulados. Los proveedores actuales pueden aprovechar sus programas y base de fabricación existentes, mientras que la nueva demanda en la región está impulsada por la modernización de los sistemas actuales. También existe una oportunidad para los proveedores regionales en lo que respecta al soporte durante todo el ciclo de vida, como el reemplazo de detectores y las actualizaciones de software.
Mercado de sistemas electroópticos de EE. UU.
Para 2025, Estados Unidos representará entre el 82 % y el 86 % de la cuota de mercado norteamericana, con tasas de crecimiento que oscilarán entre el 4,8 % y el 5,2 %. Entre los principales proyectos se encuentran los relacionados con aeronaves, buques, vehículos terrestres, satélites y sistemas no tripulados. Algunos de los proveedores del sector son BAE Systems plc, L3Harris Technologies, Inc., Lockheed Martin Corporation, Raytheon Company y Leonardo DRS, empresas que demuestran una considerable capacidad de producción.
En cuanto a las tendencias de aplicación, estas incluyen vigilancia persistente, sistemas antidrones, seguimiento de objetivos a larga distancia y aplicaciones de inteligencia multidominio. Soluciones como los sistemas WESCAM, las miras estabilizadas, las cargas útiles infrarrojas y los sensores espaciales sirven como ejemplos de dichas aplicaciones. Además, la arquitectura abierta, la fusión de sensores, la ciberseguridad y las vías de actualización adquieren cada vez más importancia en los procesos de adquisición para permitir la actualización de las capacidades de procesamiento y detección de los sistemas, no de plataformas completas.
Mercado europeo de sistemas electroópticos
Europa representa entre el 24 % y el 28 % del mercado previsto para 2025, con una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 %. Alemania es un mercado nacional clave; sin embargo, el Reino Unido, Francia, Italia y España también contribuyen gracias a la modernización de su defensa, sus programas aeroespaciales y sus necesidades de vigilancia.
El mercado británico se beneficia de la modernización de sus activos navales, aéreos y terrestres, con una creciente demanda de sistemas de vigilancia, puntería y visión nocturna. El mercado alemán percibe la necesidad de reforzar sus fuerzas terrestres y requiere cada vez más sistemas de puntería y optrónica para vehículos blindados. Francia continúa generando demanda a partir de proyectos aeroespaciales y de defensa, mientras que Italia y España satisfacen sus necesidades en aplicaciones navales, aéreas y terrestres.
Mercado de sistemas electroópticos de APAC
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 20-24% y una tasa de crecimiento anual compuesta (TCAC) del 5,2-5,7% en 2025, lo que la convierte en la de mayor crecimiento entre las demás regiones. Los principales países en términos de demanda son China, Japón, Corea del Sur, India y Australia. El desarrollo industrial y de defensa impulsa las actividades de adquisición.
Las aplicaciones de estos sensores estarán determinadas por las necesidades de vigilancia aérea, observación naval, control fronterizo y sistemas no tripulados. India y Australia se centrarán en desarrollar sus propias capacidades de defensa, mientras que Japón y Corea del Sur continuarán mejorando sus capacidades avanzadas de sensores. Las prioridades políticas apoyarán el desarrollo de tecnologías nacionales y la interoperabilidad de sistemas, así como el aumento de la vigilancia marítima.
Mercado de sistemas electroópticos de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 %. Arabia Saudita es el mercado líder, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África contribuye a través de aplicaciones de seguridad, infraestructura y defensa. La protección del sector energético y la vigilancia fronteriza siguen siendo requisitos importantes.
La adquisición de equipos está cada vez más vinculada a la integración de la defensa aérea, los sistemas no tripulados, la monitorización de infraestructuras críticas y la seguridad marítima. Arabia Saudita y los Emiratos Árabes Unidos invierten en ecosistemas de defensa avanzados, mientras que Sudáfrica proporciona una base tecnológica e industrial regional. La combinación del desarrollo de infraestructuras, los recursos energéticos, las extensas fronteras y las rutas comerciales marítimas genera una demanda constante de capacidades de observación y localización electroópticas.
Análisis de segmentación
Sistema
Se prevé que el segmento de sistemas crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,8 % durante el período 2026-2034. Las arquitecturas de imágenes conservan una importancia estratégica, ya que brindan soporte directo a la detección, el reconocimiento, la identificación, la vigilancia y la localización de objetivos. Los sistemas que no utilizan imágenes complementan estas funciones mediante la medición de distancias, la designación y la medición, lo que genera demanda de conjuntos de sensores integrados.
- Sistemas de imagen: Los sistemas de imagen siguen siendo fundamentales para la vigilancia y la localización de objetivos, ya que los sensores visibles e infrarrojos proporcionan información visual útil para misiones diurnas, nocturnas y en condiciones meteorológicas adversas.
- Arquitecturas sin procesamiento de imágenes: Las arquitecturas sin procesamiento de imágenes admiten funciones de localización, designación y medición, lo que las hace estratégicamente importantes para el control de tiro, la navegación y los flujos de trabajo de ataque de precisión.
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % durante el período 2026-2034. Los sistemas infrarrojos se benefician de las necesidades de vigilancia continua, mientras que las tecnologías láser proporcionan capacidades de medición de distancia y designación. Los intensificadores de imagen siguen siendo relevantes cuando se requiere observación en condiciones de poca luz y arquitecturas de visión nocturna ya establecidas.
- Láser: Los sistemas láser proporcionan capacidades precisas de medición de distancias y designación, lo que permite aplicaciones de puntería de precisión, control de tiro, guiado y reconocimiento en múltiples plataformas de defensa.
- Infrarrojos: Los sistemas infrarrojos permiten la detección térmica y las operaciones nocturnas, lo que los convierte en una herramienta estratégicamente valiosa para la vigilancia, la localización de objetivos, la navegación y la identificación de amenazas en condiciones de visibilidad limitada.
- Intensificador de imagen: Los intensificadores de imagen siguen siendo relevantes en aplicaciones con poca luz, donde las arquitecturas de visión nocturna consolidadas, los equipos compactos y las doctrinas operativas establecidas influyen en las decisiones de adquisición.
Plataforma
Se prevé que el segmento de plataformas crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,3 % durante el período 2026-2034. La integración específica de la plataforma determina el tamaño del sensor, la estabilización, la alimentación, la protección ambiental y los requisitos de comunicación. La demanda está cada vez más influenciada por los sistemas autónomos y la detección distribuida.
- Plataformas terrestres: Las plataformas terrestres requieren miras estabilizadas, imágenes térmicas, telémetros láser y seguimiento de objetivos para vehículos blindados, vigilancia fronteriza, reconocimiento y conocimiento de la situación de las fuerzas terrestres.
- Sistemas basados en el mar: Los sistemas basados en el mar abordan la vigilancia marítima, la navegación, la localización de objetivos y la detección de amenazas, siendo la estabilización y la resistencia a la corrosión consideraciones de diseño fundamentales.
- Sistemas aéreos: Los sistemas aéreos se benefician del creciente despliegue de ISR (Inteligencia, Vigilancia y Reconocimiento) y plataformas autónomas, lo que requiere cargas útiles compactas con imágenes de alta resolución, estabilización, seguimiento y características de tamaño, peso y consumo de energía reducidos.
Resumen de la oportunidad
|
Plataforma |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Basado en tierra |
Alto |
Vistas del vehículo |
Maduro |
|
Basado en el mar |
Medio |
ISR marítimo |
Escalada |
|
Basado en el aire |
Alto |
ISR aerotransportado |
Escalada |
Factores de crecimiento del mercado de sistemas electroópticos y análisis de su impacto
Expansión de plataformas autónomas y operadas a distancia.
Con el creciente número de aeronaves, vehículos terrestres e incluso barcos no tripulados, aumenta la necesidad de sensores pequeños que funcionen de forma independiente. Los sensores electroópticos se utilizan para proporcionar los datos visuales e infrarrojos necesarios para la navegación, la vigilancia, la identificación y la localización de objetivos. La instalación de estos sensores en plataformas autónomas también incrementa la importancia de la estabilización, el procesamiento y el seguimiento automático. Esta tendencia crea más oportunidades para los fabricantes, ya que sus productos se vuelven relevantes no solo para los vehículos tripulados tradicionales, sino también para plataformas más sofisticadas. El proceso de adquisición se orienta ahora hacia proveedores que pueden ofrecer la arquitectura completa de la carga útil, que incluye cámara, detector infrarrojo, funciones láser, electrónica de procesamiento e interfaces para nuevos tipos de plataformas autónomas.
Requisitos de modernización de la defensa y vigilancia permanente
La vigilancia continua es una prioridad para las agencias de adquisición de defensa ante la evolución de las amenazas que surgen en grandes áreas geográficas y que operan en entornos difíciles. Los programas de modernización implican la sustitución de sistemas de puntería óptica y cargas útiles de vigilancia obsoletos por soluciones digitales que ofrecen mayor resolución, estabilización, imágenes térmicas y capacidades de seguimiento automático de objetivos. En consecuencia, surge la necesidad de arquitecturas actualizables, ya que los sensores podrían quedar obsoletos antes que las propias plataformas. En el ámbito comercial, esto incluye equipos originales, modernizaciones, mantenimiento durante la vida útil y necesidades de soporte de software. Los proveedores que ya cuentan con una base instalada pueden aprovechar las ventajas de la cualificación y las relaciones con los clientes, mientras que los nuevos proveedores tendrían que demostrar su capacidad de integración en el sistema y garantizar la fiabilidad de la solución durante toda su vida útil.
Crecimiento de la detección multiespectral y asistida por IA.
La combinación de capacidades visibles, infrarrojas, láser y computacionales puede mejorar el reconocimiento de objetivos y la eficacia de la misión en comparación con sensores aislados. La inteligencia artificial se aplica cada vez más a la detección, clasificación, seguimiento, mejora de imágenes y reconocimiento de anomalías de objetos, aunque su implementación operativa aún requiere validación y supervisión humana. Este desarrollo modifica la economía de los productos, ya que el software, los procesadores y los algoritmos adquieren una importancia creciente junto con los conjuntos ópticos. Los proveedores pueden diferenciarse mediante marcos de procesamiento reutilizables que admiten múltiples configuraciones de carga útil. Los clientes se benefician de una interpretación más rápida de los datos de los sensores y una menor carga de trabajo del operador, especialmente en entornos de vigilancia intensiva. El impacto comercial es mayor donde se generan grandes volúmenes de datos mediante plataformas persistentes. Con el tiempo, el procesamiento habilitado por IA también puede fomentar interfaces estandarizadas y arquitecturas modulares, lo que convierte la compatibilidad del software en un criterio de adquisición cada vez más importante.
Tendencias futuras del mercado de sistemas electroópticos
La fusión de sensores se está convirtiendo en una arquitectura estándar.
Es probable que los sistemas futuros combinen entradas visibles, infrarrojas, láser, radar y de navegación dentro de arquitecturas de misión unificadas. La fusión de sensores puede mejorar la fiabilidad en la identificación de objetos al comparar información de diferentes longitudes de onda y modalidades de detección. Este enfoque es particularmente relevante para plataformas autónomas que deben mantener el conocimiento de la situación sin la intervención continua del operador. Por lo tanto, se espera que los fabricantes desarrollen capas de procesamiento comunes, interfaces estandarizadas y marcos de software capaces de gestionar datos heterogéneos. El informe del mercado de sistemas electroópticos indica que la diferenciación dependerá cada vez más de la eficacia con la que los proveedores transformen las salidas de múltiples sensores en información útil. Las arquitecturas abiertas también pueden acortar los ciclos de actualización al permitir a los clientes reemplazar módulos de detección individuales conservando los procesadores, las interfaces de comunicación y los componentes de integración de la plataforma.
Procesamiento en el borde y cargas útiles de tamaño, peso y consumo energético reducidos.
Se prevé que el procesamiento en el borde adquiera mayor importancia a medida que las plataformas generen mayores volúmenes de imágenes de alta resolución. Procesar la información cerca del sensor puede reducir el ancho de banda de comunicación, acortar los tiempos de respuesta y facilitar operaciones en entornos con conectividad intermitente o disputada. Procesadores más pequeños, una gestión térmica mejorada y detectores más eficientes permitirán el desarrollo de cargas útiles cada vez más capaces en aeronaves, vehículos y sistemas autónomos de menor tamaño. Por lo tanto, es probable que las tendencias del mercado de sistemas electroópticos favorezcan a los proveedores que optimicen la cadena de detección completa en lugar de componentes individuales. La integración de aceleradores de aprendizaje automático, estabilización digital, mejora de imagen y seguimiento a bordo puede mejorar aún más la utilidad de la misión. Estos avances deberían ampliar las oportunidades para cargas útiles compactas, al tiempo que aumentan la importancia de la ingeniería de software y el diseño electrónico.
Oportunidades de mercado para sistemas electroópticos
Producción localizada y ecosistemas de sensores soberanos
Los clientes del sector de defensa muestran un creciente interés en la producción nacional o regional de sensores de importancia estratégica, especialmente en entornos donde la incertidumbre geopolítica puede afectar la disponibilidad de componentes. Los fabricantes pueden aprovechar esta oportunidad estableciendo capacidades locales de ensamblaje, calibración, reparación y pruebas, y asociándose con proveedores regionales de electrónica y óptica. Estos acuerdos pueden reducir el riesgo de adquisición y mejorar la capacidad de respuesta durante todo el ciclo de vida, sin necesidad de una integración vertical completa. Esta oportunidad es particularmente relevante en Europa, India, Oriente Medio y determinados mercados de Asia-Pacífico, donde los gobiernos están fortaleciendo sus industrias de defensa nacionales. Por lo tanto, las previsiones del mercado de sistemas electroópticos deben considerar la localización no solo como una decisión de fabricación, sino también como un factor de calificación para la adquisición. Los proveedores que combinan transferencia de tecnología, desarrollo de la fuerza laboral, cadenas de suministro seguras y capacidad de mantenimiento local pueden obtener un mayor acceso a programas de modernización a largo plazo.
Actualizaciones modulares para flotas de defensa instaladas.
Las grandes flotas instaladas representan una atractiva oportunidad para los programas de modernización modular, dado que reemplazar plataformas completas es costoso y requiere mucho tiempo. Los proveedores pueden desarrollar módulos de imagen, infrarrojos, láser y procesamiento compatibles mediante conexión enchufable que mejoran la capacidad operativa, preservando al mismo tiempo las interfaces mecánicas y eléctricas existentes. Estas soluciones pueden reducir los plazos de integración y permitir a los clientes priorizar las actualizaciones de mayor valor. Existen oportunidades en vehículos blindados, aeronaves, plataformas navales y sistemas operados remotamente, donde el envejecimiento de los sensores limita el rendimiento operativo. Este enfoque también genera ingresos recurrentes mediante la sustitución de detectores, mejoras de software, calibración y mantenimiento. Por consiguiente, el alcance del mercado de sistemas electroópticos se extiende más allá de la adquisición de nuevas plataformas, abarcando la modernización del ciclo de vida. Las empresas con datos de cualificación establecidos y experiencia en la integración de plataformas están en posición de captar programas de modernización donde la fiabilidad y la velocidad de despliegue son factores críticos para la toma de decisiones.
Novedades recientes
- Junio de 2026: Electro Optic Systems Holdings Limited completó la adquisición de MARSS Group, integrando la tecnología de mando y control con IA de MARSS con los sistemas antidrones de EOS. Esta transacción posiciona a EOS para ofrecer sistemas antidrones integrados, combinando detección, mando y control, y capacidades de neutralización. Ambas compañías también exploran oportunidades internacionales, incluyendo un nuevo pedido de sistemas antidrones por valor de 124 millones de dólares y una empresa conjunta en Oriente Medio.
- Agosto de 2025: Rocket Lab Corporation completó la adquisición de Geost, incorporando capacidades de carga útil electroóptica e infrarroja a su cartera de sistemas espaciales. La transacción, valorada en 275 millones de dólares, amplía la oferta de Rocket Lab en materia de alerta y seguimiento de misiles, inteligencia táctica, vigilancia, reconocimiento, observación de la Tierra y conocimiento del dominio espacial, al tiempo que incorpora las instalaciones de fabricación, la propiedad intelectual y los activos de productos de Geost en Arizona y Virginia.
- Mayo de 2025: Rocket Lab Corporation acordó adquirir Geost, LLC por 275 millones de dólares estadounidenses, que comprenden 125 millones en efectivo y 150 millones en acciones de Rocket Lab, con posibles pagos adicionales por resultados de hasta 50 millones de dólares. La transacción tenía como objetivo integrar internamente cargas útiles electroópticas e infrarrojas avanzadas y establecer los Sistemas Ópticos como una nueva capacidad dentro de la cartera integral de soluciones espaciales de seguridad nacional de Rocket Lab.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -