
Marché des systèmes électro-optiques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des systèmes électro-optiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par système (imagerie, non-imagerie) ; type (laser, infrarouge, intensificateur d’image) ; plateforme (terrestre, maritime, aérienne) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000309
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 25, 2026


Taille du marché en 2025
15 092,62 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
22 693,39 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,64 %
taux de croissance
Marché adressable
171 581,18 millions de dollars américains
(2026-2034)
Le marché mondial des systèmes électro-optiques devrait passer de 15 092,62 millions de dollars US en 2025 à 22 693,39 millions de dollars US en 2034, soit une croissance annuelle composée de 4,64 % sur la période 2026-2034. Cette croissance est alimentée par les initiatives de modernisation, les besoins en matière de surveillance, le guidage de précision et l’intégration de charges utiles électro-optiques sur des plateformes habitées et non habitées. La détection, l’identification, le suivi et la surveillance demeurent des facteurs clés de succès pour les systèmes d’imagerie.
En Amérique du Nord, le marché des systèmes électro-optiques devrait croître à un TCAC estimé entre 4,8 et 5,2 % pour la période 2026-2034. Les principaux facteurs alimentant cette croissance comprennent les dépenses élevées en matière de défense, l'acquisition d'aéronefs et d'équipements militaires, la modernisation des systèmes de capteurs pour les opérations aériennes et navales et l'adoption de capteurs EO/IR pour les systèmes autonomes.
Analyse et perspectives du marché des systèmes électro-optiques
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de marché de 36 à 40 % des systèmes électro-optiques en 2025 et connaîtra une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034, soutenue par la modernisation de la défense, les plateformes autonomes, la surveillance maritime et l'acquisition de capteurs avancés.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034, reflétant d'importants programmes de défense et un leadership technologique.
- Europe : La part de l'Europe est estimée à 24-28 % en 2025 et devrait croître à un TCAC de 4,6 à 5,0 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les achats.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 20 à 24 % en 2025 et enregistrer un TCAC de 5,2 à 5,7 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : L’imagerie devrait détenir une part de marché de 68 à 72 % en 2025 et connaître une croissance annuelle composée de 4,5 à 4,9 % entre 2026 et 2034, reflétant de larges applications de surveillance.
- Segment à forte croissance : Les plateformes aériennes devraient représenter une part de marché de 30 à 34 % en 2025 et devraient croître à un TCAC de 5,2 à 5,7 % entre 2026 et 2034, soutenues par le renseignement, la surveillance et la reconnaissance aéroportés.
- Principales entreprises analysées en détail : BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation, Raytheon Company, Rheinmetall AG, Safran SA, Textron Systems Corporation, Thales SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie évolue, passant d'instruments optiques autonomes à des systèmes de capteurs intégrés combinant imagerie visible, détection infrarouge, télémétrie laser, stabilisation, traitement et suivi automatique. Les efforts de production se concentrent sur les charges utiles modulaires, les interfaces numériques, l'électronique miniaturisée et les améliorations logicielles. Ces évolutions permettent aux fournisseurs de prendre en charge plusieurs plateformes grâce à des architectures communes, tout en simplifiant l'intégration et en améliorant la maintenabilité tout au long du cycle de vie.
Concernant les tendances futures en matière d'acquisition, elles s'étendront aux domaines des drones, de la surveillance maritime, des systèmes anti-drones et des capteurs de sécurité frontalière. Des investissements seront réalisés dans les capteurs multispectraux, l'informatique de périphérie, l'identification par intelligence artificielle et les capteurs compacts, légers et à faible consommation. Les initiatives prises en Europe et chez ses alliés en matière de réglementation et de préparation de la défense favoriseront également la production locale de technologies de capteurs stratégiques.
Rapport sur le marché des systèmes électro-optiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15 092,62 millions de dollars américains |
| Taille du marché d'ici 2034 | 22 693,39 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes électro-optiques
La demande est stimulée par la nécessité de détecter et de classifier des objets dans des conditions météorologiques difficiles, à longue portée et en environnements contestés. La croissance du marché des systèmes électro-optiques dépend donc de l'acquisition de capacités liées à la surveillance, au ciblage, à la reconnaissance et à la navigation dans les secteurs de la défense et de la sécurité. La chaîne de valeur comprend les matériaux utilisés dans les détecteurs, les ensembles optiques, les technologies de plan focal, les lasers, les cardans, l'électronique, le traitement, l'intégration et la qualification des plateformes.
Du côté de l'offre, on observe une tendance croissante des fournisseurs à maîtriser l'intégration de l'optique, de l'électronique, des logiciels et des plateformes. Les longs délais de qualification constituent des barrières à l'entrée importantes, d'autant plus que les clients du secteur de la défense accordent une grande importance à la fiabilité, à la cybersécurité, à la conformité environnementale et au développement durable. La disponibilité des détecteurs semi-conducteurs, des matériaux optiques spéciaux, des solutions de gestion thermique et de stabilisation figure parmi les facteurs de production. Les fournisseurs disposant d'une intégration verticale de l'ingénierie et de la production peuvent présenter des risques d'intégration moindres.
Le positionnement concurrentiel repose sur la fusion de capteurs, l'intégration de plateformes et l'évolutivité plutôt que sur les performances des détecteurs individuels. L'étude de marché des systèmes électro-optiques révèle que BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation et Raytheon Company se font concurrence grâce à leurs vastes portefeuilles de défense et à leurs nombreux projets. Rheinmetall AG, Safran SA, Textron Systems Corporation et Thales SA contribuent à renforcer la concurrence grâce à leurs solutions européennes, aéroportées, terrestres et maritimes.
Les investissements sont axés sur une architecture évolutive capable d'intégrer de nouveaux capteurs et des modifications logicielles sans refonte majeure de la plateforme. L3Harris Technologies, Inc. accroît ses capacités de production européennes, tandis qu'Elbit Systems Ltd. développe des viseurs électro-optiques intégrant un système de ciblage par intelligence artificielle. Ceci illustre comment les fournisseurs concilient localisation, augmentation des revenus liés aux mises à niveau, spécialisation technologique et intégration client. De ce fait, l'analyse du marché des systèmes électro-optiques privilégie les fournisseurs qui associent des capteurs innovants à une gestion efficace du cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes électro-optiques : Perspectives stratégiques
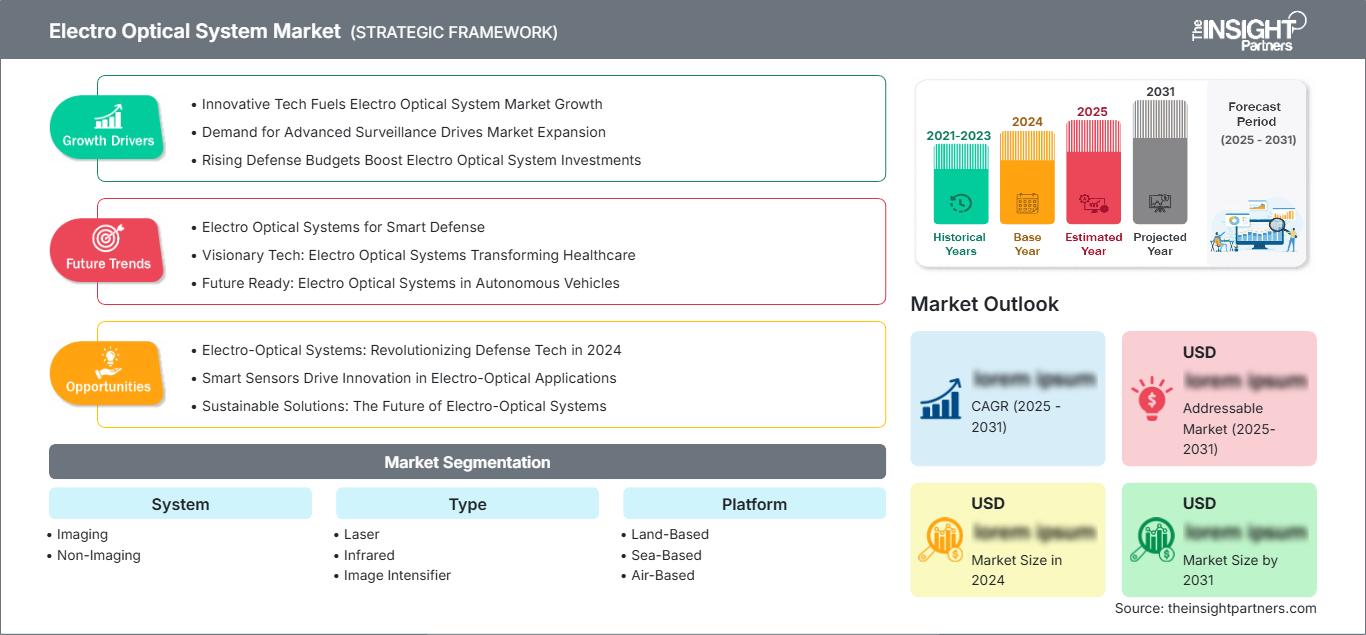
Perspectives régionales
Marché des systèmes électro-optiques en Amérique du Nord
La part de marché de l'Amérique du Nord en 2025 et son TCAC (taux de croissance annuel composé) entre 2025 et 2034 devraient se situer respectivement entre 36 et 40 % et entre 4,8 et 5,2 %. Les États-Unis dominent la demande régionale grâce aux investissements continus des organismes de défense dans les systèmes ISR aéroportés, la surveillance maritime, le ciblage de précision, l'alerte antimissile et l'autonomie. Le Canada contribue à la demande régionale en matière de surveillance arctique, de sécurité des frontières et de surveillance maritime.
Les activités d'approvisionnement dans la région se concentrent de plus en plus sur l'interopérabilité, la stabilisation numérique, les capteurs multispectraux et l'intégration rapide aux systèmes sans pilote. Les fournisseurs actuels peuvent tirer parti de leurs programmes et de leur base de production existants, tandis que la nouvelle demande régionale est alimentée par la modernisation des systèmes existants. Les fournisseurs régionaux ont également une opportunité en matière de support tout au long du cycle de vie, notamment pour le remplacement des détecteurs et les mises à jour logicielles.
Marché américain des systèmes électro-optiques
D'ici 2025, les États-Unis représenteront environ 82 à 86 % du marché nord-américain, avec des taux de croissance prévus entre 4,8 % et 5,2 %. Parmi les principaux projets figurent ceux liés aux aéronefs, aux navires, aux véhicules terrestres, aux satellites et aux systèmes sans pilote. BAE Systems plc, L3Harris Technologies, Inc., Lockheed Martin Corporation, Raytheon Company et Leonardo DRS comptent parmi les principaux fournisseurs de ce secteur et affichent tous des capacités considérables.
En ce qui concerne les tendances d'application, elles incluent la surveillance continue, la lutte contre les systèmes sans pilote, le suivi de cibles à longue portée et les applications de renseignement multidomaines. Les systèmes WESCAM, les viseurs stabilisés, les charges utiles infrarouges et les capteurs spatiaux en sont des exemples. Par ailleurs, l'architecture ouverte, la fusion de capteurs, la cybersécurité et les possibilités de mise à niveau jouent un rôle de plus en plus important dans les processus d'acquisition afin de permettre l'amélioration des capacités de traitement et de détection des systèmes, et non des plateformes entières.
Marché européen des systèmes électro-optiques
L'Europe devrait représenter entre 24 et 28 % du marché en 2025 et afficher un taux de croissance annuel composé (TCAC) de 4,6 à 5,0 %. L'Allemagne est un marché national de premier plan ; toutefois, le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché grâce à la modernisation de leur défense, leurs programmes aérospatiaux et leurs besoins en matière de surveillance.
Le marché britannique bénéficie de la modernisation de ses moyens navals, aériens et terrestres, avec une demande accrue en matière de surveillance, de ciblage et de vision nocturne. Le marché allemand, quant à lui, constate un besoin de renforcement de ses forces terrestres et une demande croissante de systèmes de visée et d'optronique pour véhicules blindés. La France continue de générer une demande grâce à ses projets aérospatiaux et de défense, tandis que l'Italie et l'Espagne présentent des besoins pour les applications navales, aériennes et terrestres.
Marché des systèmes électro-optiques de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 20 et 24 % du marché et afficher un taux de croissance annuel composé (TCAC) de 5,2 à 5,7 % en 2025, ce qui en fera la région à la croissance la plus rapide. Les principaux pays demandeurs sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. Le développement industriel et de la défense stimule les activités d'acquisition.
L'utilisation de ces capteurs sera dictée par les besoins en matière de surveillance aérienne, d'observation navale, de surveillance des frontières et de systèmes sans pilote. L'Inde et l'Australie s'attacheront à développer leurs propres capacités de défense, tandis que le Japon et la Corée du Sud poursuivront l'amélioration de leurs capacités en matière de capteurs avancés. Les priorités politiques soutiendront le développement des technologies nationales et l'interopérabilité des systèmes, ainsi que le renforcement de la connaissance du milieu maritime.
Marché des systèmes électro-optiques au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 4,1 à 4,6 %. L'Arabie saoudite est le principal marché, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région contribue à la croissance par le biais d'applications liées à la sécurité, aux infrastructures et à la défense. La protection du secteur énergétique et la surveillance des frontières demeurent des besoins essentiels.
Les acquisitions sont de plus en plus liées à l'intégration de la défense aérienne, aux systèmes sans pilote, à la surveillance des infrastructures critiques et à la sécurité maritime. L'Arabie saoudite et les Émirats arabes unis investissent dans des écosystèmes de défense avancés, tandis que l'Afrique du Sud fournit une base technologique et industrielle régionale. Le développement des infrastructures, les ressources énergétiques, l'étendue des frontières et les routes commerciales maritimes engendrent des besoins récurrents en matière de capacités d'observation et de ciblage électro-optiques.
Analyse de segmentation
Système
Le segment des systèmes devrait connaître une croissance annuelle composée de 4,4 % à 4,8 % entre 2026 et 2034. Les architectures d'imagerie conservent une importance stratégique car elles contribuent directement à la détection, la reconnaissance, l'identification, la surveillance et le ciblage. Les systèmes non imageurs complètent ces fonctions par la télémétrie, la désignation et la mesure, créant ainsi une demande pour des ensembles de capteurs intégrés.
- Imagerie : Les systèmes d'imagerie restent essentiels à la surveillance et au ciblage, car les capteurs visibles et infrarouges fournissent des informations visuelles exploitables de jour comme de nuit, et même par mauvais temps.
- Architectures sans imagerie : Les architectures sans imagerie prennent en charge les fonctions de télémétrie, de désignation et de mesure, ce qui les rend stratégiquement importantes pour les flux de travail de contrôle de tir, de navigation et d’engagement de précision.
Taper
Le segment des systèmes de type infrarouge devrait connaître une croissance annuelle composée de 4,5 % à 4,9 % entre 2026 et 2034. Les systèmes infrarouges répondent aux besoins constants en matière de surveillance, tandis que les technologies laser offrent des capacités de télémétrie et de désignation. Les intensificateurs d'image restent pertinents pour l'observation en faible luminosité et les architectures de vision nocturne éprouvées.
- Laser : Les systèmes laser offrent des capacités de télémétrie et de désignation précises, prenant en charge le ciblage de précision, le contrôle de tir, le guidage et les applications de reconnaissance sur de multiples plateformes de défense.
- Infrarouge : Les systèmes infrarouges prennent en charge la détection thermique et les opérations nocturnes, ce qui les rend stratégiquement précieux pour la surveillance, le ciblage, la navigation et l’identification des menaces en conditions de visibilité réduite.
- Intensificateur d'image : Les intensificateurs d'image restent pertinents dans les applications en faible luminosité où les architectures de vision nocturne éprouvées, les équipements compacts et les doctrines opérationnelles établies influencent les décisions d'acquisition.
Plate-forme
Le segment des plateformes devrait connaître une croissance annuelle composée de 4,9 % à 5,3 % entre 2026 et 2034. L'intégration spécifique à chaque plateforme détermine la taille des capteurs, leur stabilisation, leur alimentation, leur protection environnementale et leurs exigences en matière de communication. La demande est de plus en plus influencée par les systèmes autonomes et la détection distribuée.
- Plateformes terrestres : Les plateformes terrestres nécessitent des systèmes de visée stabilisés, l'imagerie thermique, la télémétrie laser et le suivi de cibles pour les véhicules blindés, la surveillance des frontières, la reconnaissance et la connaissance de la situation des forces terrestres.
- Systèmes maritimes : Les systèmes maritimes permettent la surveillance maritime, la navigation, le ciblage et la détection des menaces, la stabilisation et la résistance à la corrosion devenant des considérations de conception essentielles.
- Systèmes aéroportés : Les systèmes aéroportés bénéficient du déploiement croissant des capacités ISR et des plateformes autonomes, ce qui nécessite des charges utiles compactes dotées de caractéristiques d’imagerie haute résolution, de stabilisation, de suivi et de faible encombrement, poids et consommation d’énergie.
Aperçu des opportunités
|
Plate-forme |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Terrestre |
Haut |
Viseurs du véhicule |
Mature |
|
À base de mer |
Moyen |
ISR maritime |
Mise à l'échelle |
|
aéroporté |
Haut |
ISR aéroporté |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes électro-optiques
Expansion des plateformes autonomes et télécommandées
Avec le nombre croissant d'aéronefs, de véhicules terrestres et même de navires sans pilote, le besoin en capteurs miniatures fonctionnant de manière autonome se fait de plus en plus sentir. Les capteurs électro-optiques fournissent les données visuelles et infrarouges nécessaires à la navigation, la surveillance, l'identification et le ciblage. L'installation de tels capteurs sur des plateformes autonomes renforce également l'importance de la stabilisation, du traitement et du suivi automatique des données. Cette tendance offre de nouvelles opportunités aux fabricants, dont les produits deviennent pertinents non seulement pour les véhicules habités traditionnels, mais aussi pour des plateformes plus sophistiquées. Le processus d'approvisionnement évolue en faveur des fournisseurs capables de proposer l'architecture complète de la charge utile, comprenant caméra, détecteur infrarouge, fonctions laser, électronique de traitement et interfaces pour les nouveaux types de plateformes autonomes.
exigences en matière de modernisation de la défense et de surveillance permanente
La surveillance continue est une priorité pour les agences d'acquisition de défense face à l'évolution des menaces qui se déploient sur de vastes zones géographiques et opèrent dans des environnements difficiles. Les programmes de modernisation prévoient le remplacement des systèmes de visée optique et des charges utiles de surveillance obsolètes par des solutions numériques offrant une résolution accrue, une meilleure stabilisation, l'imagerie thermique et des capacités de suivi automatisé des cibles. De ce fait, il devient nécessaire de disposer d'architectures évolutives, car les capteurs peuvent devenir obsolètes avant les plateformes elles-mêmes. Sur le plan commercial, les conséquences concernent les équipements d'origine, les mises à niveau, la maintenance et le support logiciel. Les fournisseurs disposant déjà d'une base installée peuvent tirer parti de leurs qualifications et de leurs relations clients, tandis que les nouveaux entrants devront démontrer leur capacité à s'intégrer au système et à garantir la fiabilité de la solution tout au long de son cycle de vie.
Croissance de la détection multispectrale et assistée par l'IA
La combinaison des capacités de détection visible, infrarouge, laser et de calcul permet d'améliorer la reconnaissance des cibles et l'efficacité des missions par rapport aux capteurs isolés. L'intelligence artificielle est de plus en plus utilisée pour la détection, la classification, le suivi, l'amélioration d'images et la reconnaissance d'anomalies d'objets, même si le déploiement opérationnel nécessite encore une validation et une supervision humaine. Cette évolution modifie l'économie des produits, car les logiciels, les processeurs et les algorithmes prennent une importance croissante au même titre que les systèmes optiques. Les fournisseurs peuvent se différencier grâce à des frameworks de traitement réutilisables compatibles avec de multiples configurations de charge utile. Les clients bénéficient d'une interprétation plus rapide des données des capteurs et d'une charge de travail réduite pour les opérateurs, notamment dans les environnements de surveillance intensive. L'impact commercial est maximal lorsque de grands volumes de données sont générés par des plateformes persistantes. À terme, le traitement assisté par l'IA pourrait également favoriser la standardisation des interfaces et l'adoption d'architectures modulaires, faisant de la compatibilité logicielle un critère d'achat de plus en plus important.
Tendances futures du marché des systèmes électro-optiques
La fusion de capteurs devient une architecture standard
Les systèmes futurs devraient combiner les données visibles, infrarouges, laser, radar et de navigation au sein d'architectures de mission unifiées. La fusion de capteurs peut améliorer la fiabilité de l'identification des objets en comparant les informations provenant de différentes longueurs d'onde et modalités de détection. Cette approche est particulièrement pertinente pour les plateformes autonomes qui doivent maintenir une conscience situationnelle sans intervention continue de l'opérateur. Les fabricants devraient donc développer des couches de traitement communes, des interfaces standardisées et des frameworks logiciels capables de gérer des données hétérogènes. Le rapport sur le marché des systèmes électro-optiques indique que la différenciation dépendra de plus en plus de la capacité des fournisseurs à transformer efficacement les données issues de multiples capteurs en informations exploitables. Les architectures ouvertes peuvent également raccourcir les cycles de mise à niveau en permettant aux clients de remplacer individuellement les modules de détection tout en conservant les processeurs, les interfaces de communication et les composants d'intégration de la plateforme.
Traitement en périphérie et charges utiles compactes, légères et économes en énergie
Le traitement en périphérie devrait prendre une importance croissante à mesure que les plateformes génèrent des volumes plus importants d'images haute résolution. Le traitement des informations au plus près du capteur permet de réduire la bande passante de communication, de raccourcir les temps de réponse et de faciliter les opérations dans des environnements où la connectivité est intermittente ou contestée. Des processeurs plus petits, une meilleure gestion thermique et des détecteurs plus performants permettront d'embarquer des charges utiles toujours plus puissantes sur des aéronefs, des véhicules et des systèmes autonomes de plus petite taille. Les tendances du marché des systèmes électro-optiques devraient donc favoriser les fournisseurs qui optimisent l'ensemble de la chaîne de détection plutôt que les composants individuels. L'intégration d'accélérateurs d'apprentissage automatique, de la stabilisation numérique, de l'amélioration d'image et du suivi embarqué peut encore améliorer l'utilité des missions. Ces évolutions devraient multiplier les opportunités pour les charges utiles compactes tout en renforçant l'importance du génie logiciel et de la conception électronique.
Opportunités du marché des systèmes électro-optiques
Production localisée et écosystèmes de capteurs souverains
Les clients du secteur de la défense s'intéressent de plus en plus à la production locale ou régionale de capteurs stratégiques, notamment lorsque l'incertitude géopolitique risque de perturber la disponibilité des composants. Les fabricants peuvent saisir cette opportunité en développant des capacités locales d'assemblage, d'étalonnage, de réparation et de test, tout en nouant des partenariats avec des fournisseurs régionaux d'électronique et d'optique. De tels accords permettent de réduire les risques liés à l'approvisionnement et d'améliorer la réactivité tout au long du cycle de vie, sans nécessiter une intégration verticale complète. Cette opportunité est particulièrement pertinente en Europe, en Inde, au Moyen-Orient et sur certains marchés d'Asie-Pacifique où les gouvernements renforcent leurs industries de défense nationales. Les prévisions du marché des systèmes électro-optiques doivent donc considérer la localisation non seulement comme un choix de production, mais aussi comme un critère de qualification pour l'approvisionnement. Les fournisseurs qui combinent transfert de technologie, développement des compétences, chaînes d'approvisionnement sécurisées et capacités de maintenance locales pourront accéder plus facilement aux programmes de modernisation à long terme.
Modernisation modulaire des flottes de défense installées
Les flottes importantes installées offrent une opportunité intéressante pour les programmes de modernisation modulaire, car le remplacement de plateformes complètes est coûteux et chronophage. Les fournisseurs peuvent développer des modules d'imagerie, infrarouges, laser et de traitement compatibles qui améliorent les capacités opérationnelles tout en préservant les interfaces mécaniques et électriques existantes. Ces solutions permettent de réduire les délais d'intégration et aux clients de privilégier les mises à niveau les plus pertinentes. Des opportunités existent pour les véhicules blindés, les aéronefs, les plateformes navales et les systèmes télécommandés, où le vieillissement des capteurs limite les performances opérationnelles. Cette approche génère également des revenus récurrents grâce au remplacement des détecteurs, aux améliorations logicielles, à l'étalonnage et à la maintenance. Le marché des systèmes électro-optiques s'étend ainsi au-delà de l'acquisition de nouvelles plateformes pour englober la modernisation du cycle de vie. Les entreprises disposant de données de qualification établies et d'une expérience en intégration de plateformes sont bien placées pour remporter des programmes de modernisation où la fiabilité et la rapidité de déploiement sont des facteurs de décision essentiels.
Développements récents
- Juin 2026 : Electro Optic Systems Holdings Limited a finalisé l’acquisition de MARSS Group, intégrant la technologie de commande et de contrôle basée sur l’IA de MARSS aux effecteurs anti-drones d’EOS. Cette transaction permet à EOS de proposer des systèmes anti-drones intégrés, combinant détection, commande et contrôle, et capacités de neutralisation. Les deux entreprises explorent également des opportunités à l’international, notamment une nouvelle commande de systèmes anti-drones d’une valeur de 124 millions de dollars et la création d’une coentreprise au Moyen-Orient.
- Août 2025 : Rocket Lab Corporation a finalisé l’acquisition de Geost, enrichissant ainsi son portefeuille de systèmes spatiaux de capacités électro-optiques et infrarouges. Cette transaction de 275 millions de dollars américains renforce l’offre de Rocket Lab en matière d’alerte et de suivi de missiles, de renseignement tactique, de surveillance, de reconnaissance, d’observation de la Terre et de connaissance de l’espace, tout en intégrant les sites de production, la propriété intellectuelle et les actifs de Geost en Arizona et en Virginie.
- Mai 2025 : Rocket Lab Corporation a conclu un accord pour l’acquisition de Geost, LLC pour 275 millions de dollars américains, dont 125 millions en numéraire et 150 millions en actions Rocket Lab, avec un complément de prix potentiel pouvant atteindre 50 millions de dollars. Cette transaction visait à internaliser les charges utiles électro-optiques et infrarouges de pointe et à faire des systèmes optiques une nouvelle compétence au sein du portefeuille spatial de sécurité nationale de Rocket Lab.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -