
Mercato dei sistemi electrooptici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi elettro-ottici (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per sistema (imaging, non imaging); tipo (laser, infrarossi, intensificatore di immagine); piattaforma (terrestre, marittima, aerea) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000309
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


Dimensioni del mercato nel 2025
15.092,62 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
22.693,39 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,64 %
Tasso di crescita
Mercato di riferimento
171.581,18 milioni di dollari USA
(2026-2034)
Si stima che il mercato globale dei sistemi elettro-ottici (EOS) crescerà da 15.092,62 milioni di dollari nel 2025 a 22.693,39 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,64% nel periodo 2026-2034. La crescita è trainata da iniziative di modernizzazione, esigenze di sorveglianza, guida di precisione e integrazione di carichi utili elettro-ottici in piattaforme sia con equipaggio che senza. Rilevamento, identificazione, tracciamento e sorveglianza continuano a essere fattori chiave per il successo dei sistemi di imaging.
In Nord America, si prevede che il mercato dei sistemi elettro-ottici crescerà a un tasso annuo composto (CAGR) stimato tra il 4,8% e il 5,2% nel periodo 2026-2034. I fattori chiave che alimentano la crescita includono l'elevata spesa per la difesa, l'acquisizione di velivoli e attrezzature militari, l'aggiornamento delle suite di sensori per le operazioni aeree e navali e l'adozione di sensori EO/IR per i sistemi autonomi.
Analisi e approfondimenti sul mercato dei sistemi elettro-ottici.
- Nord America: si stima che il Nord America rappresenterà una quota di mercato del 36-40% nel settore dei sistemi elettro-ottici nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,8-5,2% tra il 2026 e il 2034, grazie alla modernizzazione della difesa, alle piattaforme autonome, alla sorveglianza marittima e all'acquisizione di sensori avanzati.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 4,8-5,2% tra il 2026 e il 2034, grazie agli ampi programmi di difesa e alla leadership tecnologica.
- Europa: si stima che l'Europa rappresenterà una quota del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,0% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto degli acquisti.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 20-24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,2-5,7% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: si stima che l'imaging deterrà una quota di mercato del 68-72% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,5-4,9% nel periodo 2026-2034, a testimonianza delle ampie applicazioni di sorveglianza.
- Segmento ad alta crescita: si stima che le piattaforme aeree detengano una quota di mercato del 30-34% nel 2025 e si prevede che crescano a un tasso annuo composto (CAGR) del 5,2-5,7% nel periodo 2026-2034, supportate dai sistemi ISR (Intelligence, Surveillance and Reconnaissance) aviotrasportati.
- Aziende chiave analizzate nel dettaglio: BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation, Raytheon Company, Rheinmetall AG, Safran SA, Textron Systems Corporation, Thales SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore si sta evolvendo da strumenti ottici autonomi a sistemi di sensori integrati con funzionalità combinate per l'imaging nel visibile, il rilevamento a infrarossi, la misurazione laser, la stabilizzazione, l'elaborazione e il tracciamento automatico. Gli sforzi produttivi si concentrano su carichi utili modulari, interfacce digitali, elettronica di piccole dimensioni e miglioramenti basati su software. Questi sviluppi consentono ai fornitori di supportare diverse piattaforme utilizzando architetture comuni, semplificando al contempo l'integrazione e migliorando la manutenibilità durante l'intero ciclo di vita.
Per quanto riguarda le future tendenze in materia di approvvigionamento, si assisterà a un'espansione nei settori dei velivoli senza pilota, della sorveglianza marittima, delle capacità anti-drone e dei sensori per la sicurezza delle frontiere. Gli investimenti si concentreranno su sensori multispettrali, edge computing, identificazione basata sull'intelligenza artificiale e sensori compatti a basso consumo energetico e di dimensioni ridotte. Le iniziative in Europa e nei suoi alleati in materia di adeguamento normativo e di difesa promuoveranno inoltre la produzione locale di tecnologie di sensori strategici.
Ambito del rapporto sul mercato dei sistemi elettro-ottici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15.092,62 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 22.693,39 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi elettro-ottici
La domanda è trainata dalla necessità di rilevare e classificare oggetti in condizioni meteorologiche avverse, con una maggiore portata e in ambienti ostili. La crescita del mercato dei sistemi elettro-ottici dipende quindi dall'acquisizione di capacità relative a sorveglianza, puntamento, ricognizione e navigazione nei settori della difesa e della sicurezza. La catena del valore comprende materiali utilizzati nei rivelatori, assemblaggi ottici, tecnologie del piano focale, laser, giunti cardanici, elettronica, elaborazione, integrazione e qualificazione della piattaforma.
Sul fronte dell'offerta, si osserva una crescente tendenza verso fornitori in grado di integrare ottica, elettronica, software e piattaforme. I lunghi periodi di qualificazione rappresentano significative barriere all'ingresso, unitamente all'elevata priorità attribuita dai clienti del settore della difesa ad aspetti quali affidabilità, sicurezza informatica, qualificazione ambientale e sostenibilità. La disponibilità di rivelatori a semiconduttore, materiali ottici speciali, gestione termica e stabilizzazione rientrano tra i fattori di produzione. I fornitori con capacità di ingegneria e produzione integrate verticalmente potrebbero presentare minori rischi di integrazione.
Il posizionamento competitivo si basa sulla fusione dei sensori, sull'integrazione delle piattaforme e sull'aggiornabilità, piuttosto che sulle prestazioni dei singoli rivelatori. Lo studio sul mercato dei sistemi elettro-ottici rivela che BAE Systems plc, Elbit Systems Ltd., L3Harris Technologies, Inc., Leonardo DRS, Lockheed Martin Corporation e Raytheon Company competono attraverso un ampio portafoglio di prodotti e servizi per la difesa e numerosi progetti correlati. Rheinmetall AG, Safran SA, Textron Systems Corporation e Thales SA rafforzano il contesto competitivo con soluzioni europee, aeronautiche, terrestri e marittime.
La spesa in conto capitale è orientata verso un'architettura scalabile in grado di integrare nuovi sensori e modifiche software senza una significativa riprogettazione della piattaforma. L3Harris Technologies, Inc. sta ampliando le proprie capacità produttive europee, mentre Elbit Systems Ltd. sta sviluppando mirini elettro-ottici integrati con sistemi di puntamento basati sull'intelligenza artificiale. Ciò dimostra come i fornitori bilancino localizzazione, ricavi da aggiornamenti, specializzazione tecnologica e integrazione con i clienti. Di conseguenza, l'analisi del mercato dei sistemi elettro-ottici privilegia i fornitori che combinano sensori innovativi con una gestione efficace del ciclo di vita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi elettro-ottici: approfondimenti strategici
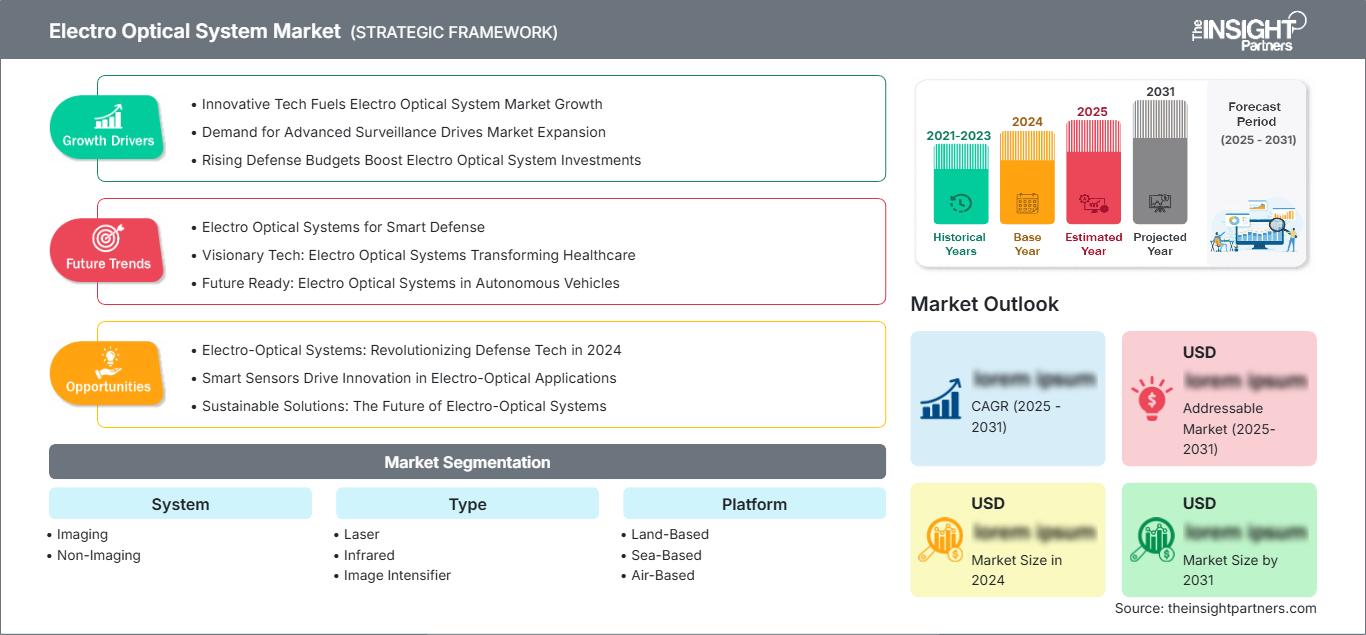
Approfondimenti regionali
Mercato dei sistemi elettro-ottici del Nord America
Si prevede che la quota di mercato del Nord America nel 2025 e il tasso di crescita annuale composto (CAGR) dal 2025 al 2034 si attesteranno rispettivamente tra il 36% e il 40% e tra il 4,8% e il 5,2%. Gli Stati Uniti dominano la domanda regionale grazie ai continui investimenti delle organizzazioni di difesa in sistemi ISR (Intelligence, Surveillance and Reconnaissance) aviotrasportati, sorveglianza marittima, puntamento di precisione, allerta missilistica e autonomia. Il Canada contribuisce alla domanda regionale in termini di sorveglianza artica, sicurezza delle frontiere e sorveglianza marittima.
Le attività di approvvigionamento nella regione si concentrano sempre più sull'interoperabilità, la stabilizzazione digitale, i sensori multispettrali e la rapida integrazione con i sistemi senza pilota. I fornitori attuali possono sfruttare i loro programmi e la loro base produttiva esistenti, mentre la nuova domanda nella regione è trainata dall'aggiornamento dei sistemi esistenti. Vi è inoltre un'opportunità per i fornitori regionali in termini di supporto al ciclo di vita, come la sostituzione dei rivelatori e gli aggiornamenti software.
Mercato statunitense dei sistemi elettro-ottici
Entro il 2025, gli Stati Uniti deterranno circa l'82-86% della quota di mercato nordamericana, con tassi di crescita previsti tra il 4,8% e il 5,2%. Tra i principali progetti figurano quelli relativi ad aeromobili, navi, veicoli terrestri, satelliti e sistemi senza pilota. Alcuni dei fornitori del settore includono BAE Systems plc, L3Harris Technologies, Inc., Lockheed Martin Corporation, Raytheon Company e Leonardo DRS, che vantano tutti una notevole capacità produttiva.
Per quanto riguarda le tendenze applicative, queste includono la sorveglianza continua, i sistemi anti-droni, il tracciamento di bersagli a lungo raggio e le applicazioni di intelligence multidominio. Soluzioni come i sistemi WESCAM, i sistemi di puntamento stabilizzati, i carichi utili a infrarossi e i sensori spaziali ne sono esempi. Inoltre, l'architettura aperta, la fusione dei sensori, la sicurezza informatica e i percorsi di aggiornamento assumono sempre maggiore importanza nei processi di approvvigionamento per consentire l'aggiornamento delle capacità di elaborazione e rilevamento dei sistemi, e non delle intere piattaforme.
Mercato europeo dei sistemi elettro-ottici
L'Europa rappresenterà una quota prevista tra il 24% e il 28% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,6-5,0%. La Germania è il principale mercato nazionale; tuttavia, anche Regno Unito, Francia, Italia e Spagna contribuiscono in modo significativo grazie alla modernizzazione della difesa, ai programmi aerospaziali e alle esigenze di sorveglianza.
Il mercato britannico beneficia della modernizzazione delle risorse navali, aeree e terrestri, con una domanda crescente di sistemi di sorveglianza, puntamento e visione notturna. Il mercato tedesco, invece, riconosce la necessità di potenziare le forze di terra e richiede sempre più sistemi di puntamento e optronica per veicoli blindati. La Francia continua a generare domanda grazie a progetti aerospaziali e di difesa, mentre Italia e Spagna offrono soluzioni per applicazioni navali, aeree e terrestri.
Mercato dei sistemi elettro-ottici nella regione Asia-Pacifico
Si prevede che la regione APAC raggiungerà una quota del 20-24% e un tasso di crescita annuo composto (CAGR) del 5,2-5,7% nel 2025, risultando la regione a più rapida crescita tra tutte quelle considerate. I principali paesi in termini di domanda includono Cina, Giappone, Corea del Sud, India e Australia. Le attività di approvvigionamento sono trainate dai settori della difesa e dello sviluppo industriale.
Le applicazioni di questi sensori saranno guidate dalle esigenze di sorveglianza aerea, osservazione navale, monitoraggio delle frontiere e sistemi senza pilota. India e Australia si concentreranno sullo sviluppo delle proprie capacità di difesa, mentre Giappone e Corea del Sud continueranno a potenziare le proprie capacità in materia di sensori avanzati. Le priorità politiche sosterranno lo sviluppo di tecnologie nazionali e l'interoperabilità dei sistemi, nonché l'incremento della consapevolezza in ambito marittimo.
Mercato dei sistemi elettro-ottici in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,1-4,6%. L'Arabia Saudita è il mercato leader, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto della regione contribuisce attraverso applicazioni nei settori della sicurezza, delle infrastrutture e della difesa. La protezione del settore energetico e la sorveglianza delle frontiere rimangono requisiti importanti.
Gli appalti sono sempre più legati all'integrazione della difesa aerea, ai sistemi senza pilota, al monitoraggio delle infrastrutture critiche e alla sicurezza marittima. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in ecosistemi di difesa avanzati, mentre il Sudafrica fornisce una base tecnologica e industriale regionale. La combinazione di sviluppo infrastrutturale, risorse energetiche, ampi confini e rotte commerciali marittime crea esigenze ricorrenti di capacità di osservazione e puntamento elettro-ottico.
Analisi di segmentazione
Sistema
Si prevede che il segmento dei sistemi crescerà a un tasso annuo composto (CAGR) del 4,4-4,8% nel periodo 2026-2034. Le architetture di imaging mantengono un'importanza strategica in quanto supportano direttamente il rilevamento, il riconoscimento, l'identificazione, la sorveglianza e il targeting. I sistemi non di imaging completano queste funzioni attraverso la misurazione della distanza, la designazione e la misurazione, creando una domanda di suite di sensori integrate.
- Imaging: I sistemi di imaging rimangono fondamentali per la sorveglianza e l'individuazione dei bersagli, poiché i sensori visibili e infrarossi forniscono informazioni visive utilizzabili in missioni diurne, notturne e in condizioni meteorologiche avverse.
- Non-imaging: le architetture non-imaging supportano funzioni di misurazione, designazione e stima della distanza, risultando strategicamente importanti per i flussi di lavoro di controllo del fuoco, navigazione e ingaggio di precisione.
Tipo
Si prevede che il segmento "Type" crescerà a un tasso annuo composto (CAGR) del 4,5-4,9% nel periodo 2026-2034. I sistemi a infrarossi traggono vantaggio dalle esigenze di sorveglianza continua, mentre le tecnologie laser offrono capacità di misurazione della distanza e di designazione. Gli intensificatori di immagine rimangono rilevanti laddove sono richieste l'osservazione in condizioni di scarsa illuminazione e architetture consolidate per la visione notturna.
- Laser: I sistemi laser offrono capacità di misurazione della distanza e di designazione accurate, supportando applicazioni di puntamento di precisione, controllo del tiro, guida e ricognizione su molteplici piattaforme di difesa.
- Infrarossi: i sistemi a infrarossi supportano il rilevamento termico e le operazioni notturne, risultando strategicamente preziosi per la sorveglianza, l'individuazione di bersagli, la navigazione e l'identificazione delle minacce in condizioni di visibilità limitata.
- Intensificatore di immagine: gli intensificatori di immagine rimangono rilevanti nelle applicazioni in condizioni di scarsa illuminazione, dove architetture di visione notturna consolidate, apparecchiature compatte e dottrine operative consolidate influenzano le decisioni di acquisto.
Piattaforma
Si prevede che il segmento delle piattaforme crescerà a un tasso annuo composto (CAGR) del 4,9-5,3% nel periodo 2026-2034. L'integrazione specifica della piattaforma determina le dimensioni dei sensori, la stabilizzazione, l'alimentazione, la protezione ambientale e i requisiti di comunicazione. La domanda è sempre più influenzata dai sistemi autonomi e dal rilevamento distribuito.
- Applicazioni terrestri: le piattaforme terrestri richiedono sistemi di puntamento stabilizzati, termocamere, telemetri laser e sistemi di tracciamento dei bersagli per veicoli blindati, sorveglianza delle frontiere, ricognizione e consapevolezza situazionale delle forze di terra.
- Sistemi navali: I sistemi navali si occupano di sorveglianza marittima, navigazione, puntamento e rilevamento delle minacce, con la stabilizzazione e la resistenza alla corrosione che diventano considerazioni progettuali fondamentali.
- Sistemi aerei: I sistemi aerei beneficiano della crescente diffusione di sistemi ISR (Intelligence, Surveillance and Reconnaissance) e piattaforme autonome, che richiedono carichi utili compatti con capacità di imaging ad alta risoluzione, stabilizzazione, tracciamento e caratteristiche di dimensioni, peso e consumo energetico ridotti.
Panoramica dell'opportunità
|
Piattaforma |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Terrestre |
Alto |
Mirini del veicolo |
Maturo |
|
Basato sul mare |
Mezzo |
ISR marittimo |
Scalatura |
|
A base aerea |
Alto |
ISR aviotrasportato |
Scalatura |
Fattori trainanti della crescita del mercato dei sistemi elettro-ottici e analisi del loro impatto
Espansione delle piattaforme autonome e a controllo remoto
Con il crescente numero di velivoli, veicoli terrestri e persino navi senza pilota, aumenta la necessità di sensori di piccole dimensioni in grado di funzionare in modo indipendente dall'intervento umano. I sensori elettro-ottici vengono utilizzati per fornire i dati visivi e infrarossi necessari per la navigazione, la sorveglianza, l'identificazione e il puntamento. L'installazione di tali sensori su piattaforme autonome accresce anche l'importanza della stabilizzazione, dell'elaborazione e del tracciamento automatico. Questa tendenza crea maggiori opportunità per i produttori, poiché i loro prodotti diventano rilevanti non solo per i tradizionali veicoli con equipaggio, ma anche per piattaforme più sofisticate. Il processo di approvvigionamento si evolve a favore dei fornitori in grado di offrire l'intera architettura del carico utile, comprendente telecamera, rilevatore a infrarossi, funzioni laser, elettronica di elaborazione e interfacce per le nuove tipologie di piattaforme autonome.
Requisiti di modernizzazione della difesa e di sorveglianza continua
La sorveglianza continua è una priorità per le agenzie di approvvigionamento della difesa, alla luce delle minacce in continua evoluzione che si manifestano su vaste aree geografiche e operano in ambienti difficili. I programmi di modernizzazione prevedono la sostituzione dei sistemi di puntamento ottico e dei carichi utili di sorveglianza obsoleti con soluzioni digitali che offrono maggiore risoluzione, stabilizzazione, termografia e capacità di tracciamento automatico dei bersagli. Di conseguenza, emerge la necessità di architetture aggiornabili, poiché i sensori potrebbero diventare obsoleti prima delle piattaforme stesse. Dal punto di vista commerciale, ciò ha un impatto sulle esigenze relative alle apparecchiature originali, agli aggiornamenti, alla manutenzione durante l'intero ciclo di vita e al supporto software. I fornitori che dispongono già di una base installata possono beneficiare di vantaggi derivanti dalle qualifiche e dalle relazioni con i clienti, mentre i nuovi arrivati devono dimostrare la propria capacità di integrarsi nel sistema e garantire l'affidabilità della soluzione per tutta la sua durata.
Crescita del rilevamento multispettrale e assistito dall'intelligenza artificiale
La combinazione di capacità visibili, infrarosse, laser e computazionali può migliorare il riconoscimento dei bersagli e l'efficacia delle missioni rispetto ai sensori isolati. L'intelligenza artificiale viene sempre più applicata al rilevamento, alla classificazione, al tracciamento degli oggetti, al miglioramento delle immagini e al riconoscimento delle anomalie, sebbene l'implementazione operativa richieda ancora validazione e supervisione umana. Questo sviluppo modifica l'economia del prodotto, poiché software, processori e algoritmi assumono un'importanza crescente insieme ai moduli ottici. I fornitori possono differenziarsi attraverso framework di elaborazione riutilizzabili che supportano molteplici configurazioni di carico utile. I clienti beneficiano di un'interpretazione più rapida dei dati dei sensori e di una riduzione del carico di lavoro degli operatori, in particolare in ambienti ad alta intensità di sorveglianza. L'impatto commerciale è maggiore laddove grandi volumi di dati vengono generati da piattaforme persistenti. Nel tempo, l'elaborazione abilitata dall'IA potrebbe anche favorire interfacce standardizzate e architetture modulari, rendendo la compatibilità del software un criterio di acquisto sempre più importante.
Tendenze future del mercato dei sistemi elettro-ottici
La fusione dei sensori sta diventando un'architettura standard
È probabile che i sistemi futuri combinino input visibili, infrarossi, laser, radar e di navigazione all'interno di architetture di missione unificate. La fusione dei sensori può migliorare l'affidabilità nell'identificazione degli oggetti confrontando le informazioni provenienti da diverse lunghezze d'onda e modalità di rilevamento. Questo approccio è particolarmente rilevante per le piattaforme autonome che devono mantenere la consapevolezza della situazione senza un intervento continuo dell'operatore. Ci si aspetta quindi che i produttori sviluppino livelli di elaborazione comuni, interfacce standardizzate e framework software in grado di gestire dati eterogenei. Il rapporto sul mercato dei sistemi elettro-ottici indica che la differenziazione dipenderà sempre più dall'efficacia con cui i fornitori trasformano gli output di più sensori in informazioni utilizzabili. Le architetture aperte potrebbero anche ridurre i cicli di aggiornamento, consentendo ai clienti di sostituire i singoli moduli di rilevamento mantenendo processori, interfacce di comunicazione e componenti di integrazione della piattaforma.
Elaborazione edge e carichi utili di dimensioni, peso e consumo energetico ridotti.
Si prevede che l'elaborazione edge acquisirà sempre maggiore importanza man mano che le piattaforme genereranno volumi più elevati di immagini ad alta risoluzione. L'elaborazione delle informazioni in prossimità del sensore può ridurre la larghezza di banda di comunicazione, abbreviare i tempi di risposta e supportare operazioni in cui la connettività è intermittente o problematica. Processori più piccoli, una migliore gestione termica e rivelatori più efficienti consentiranno di realizzare payload sempre più performanti su velivoli, veicoli e sistemi autonomi di dimensioni ridotte. Le tendenze del mercato dei sistemi elettro-ottici (EOS) favoriranno quindi probabilmente i fornitori che ottimizzano l'intera catena di rilevamento piuttosto che i singoli componenti. L'integrazione di acceleratori di apprendimento automatico, stabilizzazione digitale, miglioramento dell'immagine e tracciamento a bordo può ulteriormente migliorare l'utilità della missione. Questi sviluppi dovrebbero ampliare le opportunità per payload compatti, aumentando al contempo l'importanza dell'ingegneria del software e della progettazione elettronica.
Opportunità di mercato per i sistemi elettro-ottici
Produzione localizzata ed ecosistemi di sensori sovrani
I clienti del settore della difesa sono sempre più interessati alla produzione nazionale o regionale di sensori di importanza strategica, soprattutto laddove l'incertezza geopolitica può compromettere la disponibilità dei componenti. I produttori possono cogliere questa opportunità creando capacità locali di assemblaggio, calibrazione, riparazione e collaudo, collaborando al contempo con fornitori regionali di elettronica e ottica. Tali accordi possono ridurre il rischio di approvvigionamento e migliorare la reattività del ciclo di vita senza richiedere una completa integrazione verticale. L'opportunità è particolarmente rilevante in Europa, India, Medio Oriente e in alcuni mercati dell'Asia-Pacifico, dove i governi stanno rafforzando le industrie della difesa nazionali. Le previsioni di mercato sui sistemi elettro-ottici dovrebbero quindi considerare la localizzazione non solo come una decisione di produzione, ma anche come un fattore di qualificazione per gli appalti. I fornitori che combinano trasferimento tecnologico, sviluppo della forza lavoro, catene di approvvigionamento sicure e capacità di manutenzione locale possono ottenere un accesso più agevole a programmi di modernizzazione a lungo termine.
Aggiornamenti modulari per le flotte di difesa già installate
Le grandi flotte installate rappresentano un'interessante opportunità per i programmi di retrofit modulare, poiché la sostituzione di intere piattaforme è costosa e richiede molto tempo. I fornitori possono sviluppare moduli di imaging, infrarossi, laser ed elaborazione compatibili che migliorano le capacità operative preservando al contempo le interfacce meccaniche ed elettriche esistenti. Tali soluzioni possono ridurre i tempi di integrazione e consentire ai clienti di dare priorità agli aggiornamenti di maggior valore. Le opportunità si estendono a veicoli blindati, aeromobili, piattaforme navali e sistemi a controllo remoto, dove i sensori obsoleti limitano le prestazioni operative. Questo approccio supporta anche i ricavi ricorrenti derivanti dalla sostituzione dei rilevatori, dagli aggiornamenti software, dalla calibrazione e dalla manutenzione. Di conseguenza, il mercato dei sistemi elettro-ottici si estende oltre l'acquisizione di nuove piattaforme, abbracciando la modernizzazione del ciclo di vita. Le aziende con dati di qualificazione consolidati ed esperienza nell'integrazione di piattaforme sono ben posizionate per aggiudicarsi programmi di retrofit in cui affidabilità e velocità di implementazione sono fattori decisionali critici.
Sviluppi recenti
- Giugno 2026: Electro Optic Systems Holdings Limited ha completato l'acquisizione di MARSS Group, integrando la tecnologia di comando e controllo basata sull'intelligenza artificiale di MARSS con i sistemi anti-drone di EOS. L'operazione consente a EOS di fornire sistemi anti-drone integrati, combinando capacità di rilevamento, comando e controllo e neutralizzazione. Le aziende stanno inoltre perseguendo opportunità internazionali, tra cui un nuovo ordine di sistemi anti-drone del valore di 124 milioni di dollari e una joint venture in Medio Oriente.
- Agosto 2025: Rocket Lab Corporation ha completato l'acquisizione di Geost, aggiungendo capacità di carico utile elettro-ottico e a infrarossi al suo portafoglio di sistemi spaziali. L'operazione, del valore di 275 milioni di dollari, amplia l'offerta di Rocket Lab per l'allerta missilistica, il tracciamento, l'intelligence tattica, la sorveglianza, la ricognizione, l'osservazione della Terra e la consapevolezza del dominio spaziale, integrando al contempo gli impianti di produzione, la proprietà intellettuale e i prodotti di Geost in Arizona e Virginia.
- Maggio 2025: Rocket Lab Corporation ha concordato l'acquisizione di Geost, LLC per 275 milioni di dollari, di cui 125 milioni in contanti e 150 milioni in azioni Rocket Lab, con la possibilità di ulteriori pagamenti fino a 50 milioni di dollari. L'operazione mirava a internalizzare lo sviluppo di payload elettro-ottici e a infrarossi avanzati e a consolidare la divisione Optical Systems come nuova capacità all'interno del portafoglio completo di soluzioni spaziali per la sicurezza nazionale di Rocket Lab.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -