
電気光学システム市場:規模・成長・予測 2034
電気光学システム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:システム別(イメージング、非イメージング)、タイプ別(レーザー、赤外線、イメージインテンシファイア)、プラットフォーム別(陸上、海上、空中)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000309
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 25, 2026


2025年の市場規模
150億9262 万米ドル
基準年値
2034年の予測
226億9339 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.64 %
成長率
対象市場
1,715億8,118 万米ドル
(2026年~2034年)
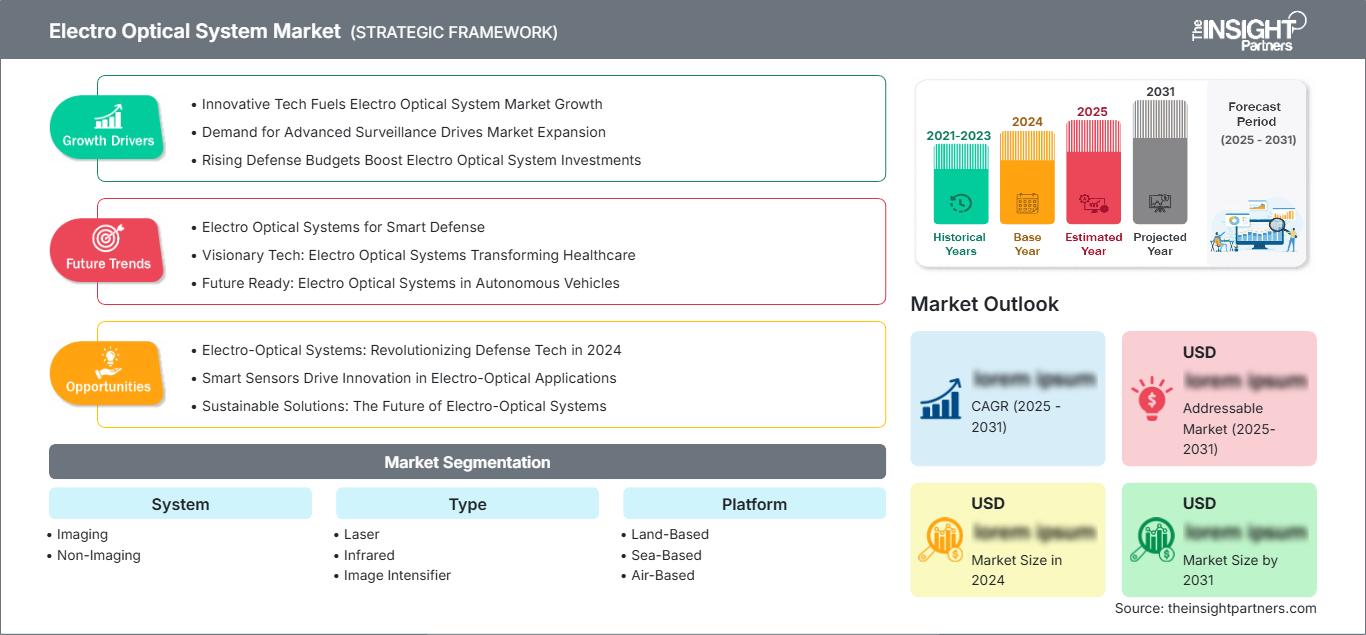
世界の電気光学システム市場規模は、2025年の150億9,262万米ドルから2034年には226億9,339万米ドルに増加すると予測されており、2026年から2034年の期間における年平均成長率(CAGR)は4.64%です。この成長は、近代化への取り組み、監視ニーズ、精密誘導、そして有人・無人プラットフォームへの電気光学ペイロードの組み込みによって促進されています。検出、識別、追跡、監視は、イメージングシステムの成功を左右する重要な要素であり続けています。
北米における電気光学システム市場は、2026年から2034年の期間に年平均成長率(CAGR)4.8~5.2%で成長すると予測されています。成長を促進する主な要因としては、高額な防衛費、航空機および軍事装備の調達、航空および海軍作戦用のセンサー群のアップグレード、自律システムへのEO/IRセンサーの採用などが挙げられます。
電気光学システム市場の評価と洞察
- 北米:北米は、防衛近代化、自律型プラットフォーム、海上監視、および高度なセンサー調達に支えられ、2025年には電気光学システム市場の36~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で拡大すると予測されています。
- 米国:米国は2025年には北米の需要の82~86%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で成長すると予測されている。これは、大規模な防衛計画と技術的リーダーシップを反映したものだ。
- ヨーロッパ:ヨーロッパは2025年には24~28%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.0%で成長すると予測されている。調達を牽引するのはドイツ、イギリス、フランス、イタリア、スペインである。
- アジア太平洋地域:アジア太平洋地域は2025年には20~24%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.7%を記録すると予想されている。
- 最大のセグメント:画像処理は、2025年には市場シェアの68~72%を占めると推定され、2026~2034年には年平均成長率(CAGR)4.5~4.9%で拡大すると予測されており、これは幅広い監視用途を反映している。
- 高成長分野:航空機搭載プラットフォームは、2025年には市場シェアが30~34%に達すると推定され、航空機搭載ISRに支えられ、2026~2034年には年平均成長率(CAGR)5.2~5.7%で成長すると予測されている。
- 詳細に分析された主要企業: BAE Systems plc、Elbit Systems Ltd.、L3Harris Technologies, Inc.、Leonardo DRS、Lockheed Martin Corporation、Raytheon Company、Rheinmetall AG、Safran SA、Textron Systems Corporation、Thales SA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
光学機器業界は、単体型の光学機器から、可視光イメージング、赤外線センシング、レーザー測距、安定化、処理、自動追跡といった機能を統合したセンサーシステムへと進化を遂げています。生産面では、モジュール式ペイロード、デジタルインターフェース、小型電子機器、ソフトウェアによる機能強化に重点が置かれています。こうした開発により、サプライヤーは共通のアーキテクチャを用いて複数のプラットフォームをサポートできるようになり、統合の簡素化とライフサイクルサポートの向上も実現しています。
今後の調達動向としては、無人航空機、海上監視、対ドローン能力、国境警備センサーといった分野が拡大していくでしょう。マルチスペクトルセンサー、エッジコンピューティング、AIベースの識別、小型軽量低消費電力センサーへの投資も行われる見込みです。欧州とその同盟国における規制および防衛準備に関する取り組みも、戦略的センサー技術の現地生産を促進するでしょう。
電気光学システム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 150億9262万米ドル |
| 2034年までの市場規模 | 226億9339万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.64% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電気光学システム市場分析
需要は、悪天候下での物体の検出と分類、探知範囲の拡大、および紛争環境下での探知の必要性によって牽引されています。したがって、電気光学システム市場の成長は、防衛およびセキュリティ分野における監視、標的設定、偵察、および航法に関連する機能の調達に依存しています。バリューチェーンには、検出器、光学アセンブリ、焦点面技術、レーザー、ジンバル、電子機器、処理、統合、およびプラットフォーム認定に使用される材料が含まれます。
供給側では、光学、電子機器、ソフトウェア、プラットフォーム統合能力を備えたサプライヤーへの需要が高まっています。長い認証期間は参入障壁となり、防衛関連顧客は信頼性、サイバーセキュリティ、環境適合性、持続可能性といった側面を非常に重視しています。半導体検出器、特殊光学材料、熱管理、安定化などの入手可能性も生産要因に含まれます。垂直統合されたエンジニアリングおよび生産能力を持つサプライヤーは、統合リスクが低い可能性があります。
競争上の優位性は、個々の検出器の性能ではなく、センサー融合、プラットフォーム統合、およびアップグレード可能性に基づいています。電気光学システム市場の調査によると、BAE Systems plc、Elbit Systems Ltd.、L3Harris Technologies, Inc.、Leonardo DRS、Lockheed Martin Corporation、およびRaytheon Companyは、幅広い防衛ポートフォリオとプロジェクト連携を通じて競争しています。Rheinmetall AG、Safran SA、Textron Systems Corporation、およびThales SAは、欧州、航空、陸上、および海上ソリューションを通じて競争環境を強化しています。
設備投資は、プラットフォームの大幅な再設計なしに新しいセンサーペイロードとソフトウェアの変更を統合できる拡張可能なアーキテクチャに向けられています。L3Harris Technologies, Inc.はヨーロッパでの製造能力を拡大しており、Elbit Systems Ltd.は人工知能ターゲティングと統合された電気光学照準器を開発しています。これは、サプライヤーがローカライゼーション、アップグレード収益、技術的専門性、および顧客統合のバランスをどのように取っているかを示しています。その結果、電気光学システム市場の分析では、革新的なセンサーとライフサイクル実行の成功を両立させるサプライヤーが好まれています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電気光学システム市場:戦略的洞察
地域別分析
北米電気光学システム市場
北米の2025年までの市場シェアと2025年から2034年までの年平均成長率(CAGR)は、それぞれ36~40%と4.8~5.2%と予測されている。米国は、防衛機関による空中ISR、海上監視、精密照準、ミサイル警報、自律システムへの継続的な投資により、この地域の需要を牽引している。カナダは、北極圏監視、国境警備、海上監視の分野で地域需要に貢献している。
この地域における調達活動は、相互運用性、デジタル安定化、マルチスペクトルセンサー、無人システムとの迅速な統合にますます重点を置いている。既存のサプライヤーは、既存のプログラムと製造基盤を活用できる一方、この地域における新たな需要は、既存システムのアップグレードによって牽引されている。また、検出器の交換やソフトウェアのアップデートといったライフサイクルサポートの面でも、地域のサプライヤーにとってチャンスがある。
米国電気光学システム市場
米国は2025年までに北米市場の約82~86%を占め、成長率は4.8%~5.2%と予測されている。主要プロジェクトには、航空機、船舶、陸上車両、衛星、無人システムに関連するものが含まれる。この分野のサプライヤーには、BAE Systems plc、L3Harris Technologies, Inc.、Lockheed Martin Corporation、Raytheon Company、Leonardo DRSなどがあり、いずれも相当な生産能力を有している。
アプリケーションの動向としては、常時監視、無人システム対策、長距離目標追跡、マルチドメイン情報アプリケーションなどが挙げられます。WESCAMシステム、安定化照準器、赤外線ペイロード、宇宙センサーなどは、こうしたアプリケーションの例として挙げられます。さらに、オープンアーキテクチャ、センサーフュージョン、サイバーセキュリティ、アップグレードパスは、プラットフォーム全体ではなく、システムの処理能力とセンシング能力のアップグレードを可能にするため、調達プロセスにおいてますます重要になっています。
欧州電気光学システム市場
欧州は2025年までに24~28%のシェアを占めると予測されており、年平均成長率(CAGR)は4.6~5.0%と見込まれています。ドイツは最大の市場ですが、英国、フランス、イタリア、スペインも防衛近代化、航空宇宙プログラム、監視ニーズなどから貢献しています。
英国市場は、監視、標的設定、暗視装置に対する需要の高まりに伴い、海軍、航空、陸上装備の近代化による恩恵を受けている。ドイツ市場は地上部隊の強化の必要性を認識しており、装甲車両向けの照準器や光学機器の需要がますます高まっている。フランスは航空宇宙および防衛プロジェクトからの需要を継続的に生み出しており、イタリアとスペインは海軍、航空、陸上用途のニーズを提供している。
アジア太平洋地域の電気光学システム市場
アジア太平洋地域は、2025年までに市場シェア20~24%、年平均成長率(CAGR)5.2~5.7%を達成すると予測されており、他の地域の中で最も急速に成長すると見込まれています。需要の高い国としては、中国、日本、韓国、インド、オーストラリアなどが挙げられます。調達活動は、防衛産業と産業開発によって牽引されています。
これらのセンサーの応用は、航空監視、海上監視、国境監視、無人システムにおけるニーズによって推進されるだろう。インドとオーストラリアは自国の防衛能力の構築に注力する一方、日本と韓国は高度なセンサー能力の強化を継続する。政策上の優先事項は、国内技術の開発とシステムの相互運用性の向上、そして海上における状況認識の強化を支援するものとなる。
中東・アフリカの電気光学システム市場
中東・アフリカ地域における需要は、年平均成長率(CAGR)4.1~4.6%で拡大すると予測されている。サウジアラビアが最大の市場であり、次いでアラブ首長国連邦と南アフリカが続く。その他の中東・アフリカ地域は、セキュリティ、インフラ、防衛分野への応用を通じて貢献している。エネルギー分野の保護と国境監視は、依然として重要なニーズとなっている。
調達は、防空統合、無人システム、重要インフラ監視、海上安全保障とますます密接に結びついている。サウジアラビアとアラブ首長国連邦は先進的な防衛エコシステムに投資しており、南アフリカは地域における技術および産業基盤を提供している。インフラ開発、エネルギー資産、広大な国境、そして海上貿易ルートの組み合わせにより、電気光学観測および標的設定能力に対するニーズが繰り返し生じている。
セグメンテーション分析
システム
システム分野は、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.8%で拡大すると予測されています。イメージングアーキテクチャは、検出、認識、識別、監視、標的設定を直接的にサポートするため、戦略的に重要な役割を担っています。非イメージングシステムは、測距、指定、測定などの機能を通じてこれらの機能を補完し、統合型センサー群への需要を生み出しています。
- 画像処理:可視光センサーと赤外線センサーは、昼夜を問わず、また悪天候下でも実用的な視覚情報を提供するため、画像システムは監視と標的設定において依然として中心的な役割を担っています。
- 非画像化:非画像化アーキテクチャは、測距、目標指定、および測定機能をサポートしており、射撃管制、航法、および精密交戦のワークフローにおいて戦略的に重要です。
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.5~4.9%で成長すると予測されています。赤外線システムは継続的な監視ニーズから恩恵を受けており、レーザー技術は測距および目標指示機能を提供します。イメージインテンシファイアは、低照度下での観測や確立された暗視システムが必要とされる場面で依然として有効です。
- レーザー:レーザーシステムは、正確な測距および目標指示機能を提供し、複数の防衛プラットフォームにおける精密照準、射撃管制、誘導、偵察などの用途を支援する。
- 赤外線:赤外線システムは熱探知と夜間作戦をサポートするため、視界が限られた状況下での監視、標的設定、航行、脅威識別において戦略的に非常に価値があります。
- イメージインテンシファイア:イメージインテンシファイアは、成熟した暗視技術、小型機器、確立された運用方針が調達決定に影響を与える低照度用途において、依然として重要な役割を果たしている。
プラットフォーム
プラットフォーム分野は、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.3%で成長すると予測されています。プラットフォーム固有の統合によって、センサーのサイズ、安定性、電力、環境保護、通信要件が決定されます。需要は、自律システムと分散センシングによってますます影響を受けています。
- 地上型:地上プラットフォームには、装甲車両、国境監視、偵察、地上部隊の状況認識のために、安定化照準器、熱画像装置、レーザー測距装置、および目標追跡装置が必要となる。
- 海上システム:海上システムは、海上監視、航行、標的設定、脅威探知といった課題に対応し、安定性と耐腐食性が設計上の重要な考慮事項となる。
- 航空機搭載型:航空機搭載型システムは、ISR(情報収集・監視・偵察)活動の拡大と自律型プラットフォームの展開によって恩恵を受けており、高解像度画像処理、安定化、追跡機能、そして小型軽量・低消費電力といった特性を備えた小型ペイロードが求められている。
機会の概要
|
プラットフォーム |
収益貢献 |
トレンドタグ |
導入段階 |
|
陸上型 |
高い |
車両照準器 |
成熟した |
|
海上拠点 |
中くらい |
海上ISR |
スケーリング |
|
空軍基地 |
高い |
空中ISR |
スケーリング |
電気光学システム市場の成長要因と影響分析
自律型および遠隔操作型プラットフォームの拡大
無人航空機、地上車両、さらには船舶の増加に伴い、人間の介入なしに自律的に機能する小型センサーへのニーズが高まっています。電気光学センサーは、航法、監視、識別、および標的設定に必要な視覚データと赤外線データを提供するために使用されます。このようなセンサーを自律型プラットフォームに搭載することで、安定化、処理、および自動追跡の重要性も高まります。この傾向は、製品が従来の有人車両だけでなく、より高度なプラットフォームにも関連するようになるため、メーカーにとってより多くの機会を生み出します。調達プロセスは、カメラ、赤外線検出器、レーザー機能、処理電子機器、および新しいタイプの自律型プラットフォーム用インターフェースを含むペイロードアーキテクチャ全体を提供できるサプライヤーに有利な方向に変化しています。
防衛近代化と継続的な監視の要件
広範囲に及び、困難な環境下で活動する脅威が進化し続ける中、防衛調達機関にとって、継続的な監視は最優先事項となっています。近代化プログラムでは、旧式の光学照準システムや監視ペイロードを、解像度、安定性、熱画像、自動目標追跡機能を向上させたデジタルソリューションに置き換えます。その結果、センサーがプラットフォーム自体よりも先に陳腐化する可能性があるため、アップグレード可能なアーキテクチャが必要となります。商業面への影響としては、新規機器、改修、耐用年数メンテナンス、ソフトウェアサポートのニーズが挙げられます。既に導入実績のあるサプライヤーは、資格取得によるメリットや顧客との関係を活用できる立場にありますが、新規参入者は、システムへの統合能力と、ソリューションの耐用年数全体にわたる信頼性を証明しなければなりません。
マルチスペクトルセンシングとAI支援センシングの成長
可視光、赤外線、レーザー、および計算機能を組み合わせることで、単独のセンサーと比較して、ターゲット認識と任務遂行能力を向上させることができます。人工知能は、物体検出、分類、追跡、画像強調、異常認識にますます応用されていますが、運用展開には依然として検証と人間の監視が必要です。この開発により、ソフトウェア、プロセッサ、アルゴリズムが光学アセンブリと並んでますます重要になるため、製品の経済性が変化します。サプライヤーは、複数のペイロード構成をサポートする再利用可能な処理フレームワークを通じて差別化を図ることができます。顧客は、特に監視が集中する環境において、センサーデータの解釈の迅速化とオペレーターの作業負荷の軽減というメリットを享受できます。商業的な影響は、永続的なプラットフォームによって大量のデータが生成される場合に最も大きくなります。時間の経過とともに、AI対応処理は標準化されたインターフェースとモジュール型アーキテクチャを促進する可能性があり、ソフトウェアの互換性がますます重要な調達基準となるでしょう。
電気光学システム市場の将来動向
センサーフュージョンが標準アーキテクチャになりつつある
将来のシステムは、可視光、赤外線、レーザー、レーダー、ナビゲーション入力を統合されたミッションアーキテクチャ内で組み合わせる可能性が高い。センサーフュージョンは、異なる波長とセンシング方式の情報を比較することで、物体識別の信頼性を向上させることができる。このアプローチは、オペレーターの継続的な介入なしに状況認識を維持する必要のある自律プラットフォームにとって特に重要である。そのため、メーカーは、異種データを処理できる共通の処理レイヤー、標準化されたインターフェース、およびソフトウェアフレームワークを開発することが期待されている。電気光学システム市場レポートによると、差別化は、サプライヤーが複数のセンサー出力を実用的な情報にどれだけ効果的に変換できるかにますます依存するようになる。オープンアーキテクチャは、顧客がプロセッサ、通信インターフェース、およびプラットフォーム統合コンポーネントを維持しながら個々のセンシングモジュールを交換できるようにすることで、アップグレードサイクルを短縮する可能性もある。
エッジ処理と小型・軽量・低消費電力のペイロード
プラットフォームが高解像度画像を大量に生成するにつれて、エッジ処理の重要性が増すと予想されます。センサーに近い場所で情報を処理することで、通信帯域幅を削減し、応答時間を短縮し、接続が断続的または競合する運用をサポートできます。プロセッサの小型化、熱管理の改善、検出器の効率化により、小型航空機、車両、自律システムへのペイロードの搭載能力が向上します。したがって、電気光学システム市場の動向は、個々のコンポーネントではなく、センシングチェーン全体を最適化するサプライヤーに有利に働くと考えられます。機械学習アクセラレータ、デジタル安定化、画像強調、オンボードトラッキングの統合により、ミッションの有用性をさらに向上させることができます。これらの開発により、小型ペイロードの機会が拡大するとともに、ソフトウェアエンジニアリングと電子機器設計の重要性が高まります。
電気光学システム市場の機会
地域に根ざした生産と主権的なセンサーエコシステム
防衛関連顧客は、戦略的に重要なセンサーの国内または地域生産にますます関心を寄せており、特に地政学的な不確実性が部品の入手を阻害する可能性がある地域ではその傾向が顕著です。メーカーは、地域の電子機器および光学部品サプライヤーと提携しながら、現地での組み立て、校正、修理、および試験能力を確立することで、この機会を捉えることができます。このような体制は、完全な垂直統合を必要とせずに、調達リスクを軽減し、ライフサイクル対応力を向上させることができます。この機会は、各国政府が国内防衛産業を強化しているヨーロッパ、インド、中東、および一部のアジア太平洋地域で特に重要です。したがって、電気光学システム市場予測では、現地化を単なる製造上の決定事項としてではなく、調達資格要件として考慮する必要があります。技術移転、人材育成、安全なサプライチェーン、および現地での保守能力を兼ね備えたサプライヤーは、長期にわたる近代化プログラムへのアクセスをより容易に得られる可能性があります。
配備済みの防衛艦隊向けモジュール式アップグレード
大規模な導入済み艦隊は、プラットフォーム全体の交換が高額かつ時間を要するため、モジュール式改修プログラムにとって魅力的な機会となります。サプライヤーは、既存の機械的および電気的インターフェースを維持しながら任務遂行能力を向上させる、プラグ互換のイメージング、赤外線、レーザー、および処理モジュールを開発できます。このようなソリューションにより、統合期間を短縮し、顧客が最も価値の高いアップグレードを優先できるようになります。老朽化したセンサーが運用性能を制限する装甲車両、航空機、海軍プラットフォーム、遠隔操作システムなど、あらゆる分野で機会が存在します。このアプローチは、交換用検出器、ソフトウェアの強化、校正、およびメンテナンスを通じて継続的な収益もサポートします。したがって、電気光学システム市場の範囲は、新しいプラットフォームの調達にとどまらず、ライフサイクル近代化へと拡大します。実績のある認定データとプラットフォーム統合の経験を持つ企業は、信頼性と展開速度が重要な決定要因となる改修プログラムを獲得できる立場にあります。
最近の動向
- 2026年6月:エレクトロ・オプティック・システムズ・ホールディングス(EOS)は、MARSSグループの買収を完了し、MARSSのAI搭載型指揮統制技術とEOSの対ドローン兵器を統合しました。この買収により、EOSは探知、指揮統制、および無力化機能を組み合わせた統合型対ドローンシステムを提供できるようになります。両社はまた、1億2400万米ドルの新たな対ドローン受注や中東での合弁事業など、国際的な事業機会も追求しています。
- 2025年8月:ロケット・ラボ社はジオスト社の買収を完了し、宇宙システム製品群に電気光学および赤外線ペイロード機能を追加しました。2億7500万米ドルのこの取引により、ロケット・ラボ社はミサイル警報、追跡、戦術情報、監視、偵察、地球観測、宇宙領域認識に関する製品群を拡充するとともに、アリゾナ州とバージニア州にあるジオスト社の製造施設、知的財産、製品資産を取得しました。
- 2025年5月:ロケット・ラボ社は、ジオスト社を2億7500万米ドルで買収することに合意した。買収額は現金1億2500万米ドルとロケット・ラボ株1億5000万米ドルで構成され、さらに最大5000万米ドルの追加業績連動型支払いが見込まれる。この取引は、高度な電気光学および赤外線ペイロードを社内に取り込み、ロケット・ラボ社のエンドツーエンドの国家安全保障宇宙ポートフォリオにおける新たな能力として光学システムを確立することを目的としていた。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -