
Markt für Elektronisch Potting und Encapsulating: Größe & Prognose 2034
Marktgröße und Prognosen für elektronisches Vergießen und Einkapseln (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Anwendung (Netzteile, Motoren, Steckverbinder, Zündspulen, elektronische Module, Sonstige); Endverbrauchsbranche (Unterhaltungselektronik, Telekommunikation, Automobilindustrie, Schifffahrt, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019370
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 03, 2026


Marktgröße 2025
3,31 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,68 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,92 %
Wachstumsrate
Adressierbarer Markt
36,28 Mrd. US-Dollar
(2026–2034)
Der Markt für elektronische Vergussmassen und Verkapselungsmaterialien ist ein schnell wachsender Markt für Materialien und Verfahren, die zur Herstellung zuverlässiger Elektronik in den Bereichen Automobil, Konsumgüter, Telekommunikation, Schifffahrt und Gesundheitswesen beitragen. Der Markt wird im Jahr 2025 auf 3,31 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,68 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,92 % von 2026 bis 2034 entspricht. Diese Materialien verbessern die elektrische Isolation, die Beständigkeit gegenüber Umwelteinflüssen, die thermischen Eigenschaften und die mechanischen Eigenschaften.
In Nordamerika wird für dieses Produkt ein jährliches Wachstum der Nachfrage von ca. 5,1 % bis 5,8 % im Zeitraum von 2026 bis 2034 prognostiziert. Gründe hierfür sind die Elektrifizierung der Automobilindustrie, die Elektronikentwicklung in der Luft- und Raumfahrt, die industrielle Automatisierung und die lokale Halbleiterproduktion. Die Marktgröße für elektronische Vergussmassen und Verkapselungen wird zudem durch den steigenden Bedarf an zuverlässiger Leistungselektronik, kompakter Elektronik und Materialien bestimmt, die Temperaturschwankungen, Vibrationen, Feuchtigkeit und aggressiven chemischen Umgebungen standhalten.
Marktanalyse und Einblicke zum Thema elektronisches Vergießen und Einkapseln
- Nordamerika: Es wird prognostiziert, dass Nordamerika im Jahr 2025 einen Marktanteil von 27–31 % im Bereich der elektronischen Verguss- und Einkapselungstechnik halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,8 % wachsen wird , unterstützt durch Automobilelektronik, Luft- und Raumfahrtsysteme, industrielle Automatisierung und die Fertigung hochzuverlässiger Produkte.
- USA: Der Anteil der USA an der nordamerikanischen Nachfrage wird im Jahr 2025 auf 82–86 % geschätzt , mit einem durchschnittlichen jährlichen Wachstum von 5,0–5,7 % zwischen 2026 und 2034 , angeführt von den Branchen Luft- und Raumfahrt, Automobilelektronik und industrielle Energiesysteme.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 23–27 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,7–5,4 % wachsen wird , wobei Deutschland, Frankreich, Italien und Großbritannien die Nachfrage nach Automobil- und Industrieelektronik stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 36–40 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen , angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Elektronische Module repräsentieren im Jahr 2025 einen geschätzten Marktanteil von 30–34 % , unterstützt durch komplexe Steuerungssysteme, Leistungselektronik und Automobilintegration, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % zwischen 2026 und 2034 .
- Wachstumsstarkes Segment: Der Automobilsektor wird im Jahr 2025 schätzungsweise einen Marktanteil von 24–28 % an der Endnachfrage aufweisen und voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,4–6,1 % verzeichnen .
- Die wichtigsten analysierten Unternehmen: Winmate Inc., Henkel AG & Co. KGaA, Dymax Corporation, LANTAS Beck India Limited, Elkem ASA, Intertronics Ltd., DOPAG India Pvt. Ltd., Parker LORD, MG Chemicals und EFI Polymers.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung hat einen Wandel von universellen Epoxidharzen hin zu anwendungsspezifischen Silikon-, Polyurethan-, Epoxid- und lichthärtenden Materialien gezeigt. Bei der Materialwahl werden heute Faktoren wie Wärmeausdehnungskoeffizient, dielektrische Eigenschaften, Aushärtezeit, Viskosität, Wärmeleitfähigkeit und Spannungsarmglühen berücksichtigt. Die automatisierte Dosierung gewinnt in der Produktion zunehmend an Bedeutung, da blasenfreies Befüllen und präzises Volumenmanagement die elektrische Zuverlässigkeit und die Ausbeute beeinflussen.
Zukünftig dürfte die Technologie in Anwendungen wie hochdichter Elektronik, Elektrofahrzeugen, Konnektivität und industriellen Steuerungsanlagen eingesetzt werden. Die lokale Elektronikfertigung in Indien und Südostasien stellt neue Anforderungen an die Anwendungsentwicklung und die lokale Lieferkette. Vorschriften zu Gesundheit und Sicherheit, verbotenen Substanzen und Zuverlässigkeit treiben die Anbieter an, emissionsarme und halogenfreie Vergussmassen zu entwickeln.
Umfang des Marktberichts zu elektronischen Verguss- und Einkapselungssystemen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,31 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,68 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,92 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für elektronische Verguss- und Einkapselungstechnologien
Die Nachfrage wird aktuell durch den steigenden Elektronikanteil pro Fahrzeug, die kleineren Gerätegrößen und die Einwirkung von Vibrationen, Feuchtigkeit, Chemikalien und Temperaturschwankungen beeinflusst. Daher ist es offensichtlich, dass das Wachstum des Marktes für elektronische Vergussmassen und Verkapselungen von der Weiterentwicklung von Netzteilen, Motoren, Steckverbindern, Zündspulen und Elektronikmodulen abhängt. Die Wertschöpfungskette umfasst Harzhersteller, Formulierer, Anbieter von Dosieranlagen, Elektronikhersteller, Montagebetriebe und Erstausrüster (OEMs).
Die zunehmende Angebotsdynamik begünstigt nun Materialanbieter, die Prozessentwicklung und Materialformulierung integrieren können. Henkel produziert Materialien für Elektronik und Wärmemanagement, während Dymax sich auf schnellhärtende Vergussmassen für den Leiterplattenschutz spezialisiert hat. DOPAG liefert Präzisionsdosier- und Mischanlagen für Polyurethan-, Epoxid- und Silikonmaterialien.
Die Wettbewerbsdynamik ist unter globalen Materialherstellern, Formulierern, Distributoren und Anlagenbauern fragmentiert. Henkel AG & Co. KGaA, Dymax Corporation, Parker LORD und Elkem ASA konkurrieren mit ihren einzigartigen chemischen Zusammensetzungen und ihrem anwendungstechnischen Know-how. Intertronics Ltd. bietet seinen Kunden Material- und Anlagenlösungen. EFI Polymers ist auf kundenspezifisch formulierte Epoxid- und Urethane spezialisiert und differenziert sich so, wenn Standardmaterialien die thermischen, elektrischen oder verfahrenstechnischen Anforderungen der Kunden nicht erfüllen.
Die Branche investiert verstärkt in wärmeleitende Materialien, schnellere Aushärtung, lokale Fertigung und Prozessautomatisierung. Die strategische Positionierung verlagert sich vom reinen Harzverkauf hin zu Prozesslösungen. Lokal verfügbare Prüfdienstleistungen, Anwendungslabore, regulatorisches Know-how und technischer Support ermöglichen es Anbietern, die Qualifizierung ihrer Materialien zu beschleunigen. Daher werden Formulierung, Produktion, technischer Support und Qualifizierung von Materialien für Anwendungen in der Automobil-, Medizin-, Luft- und Raumfahrtindustrie sowie in anderen Industriezweigen zu entscheidenden Wettbewerbsfaktoren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
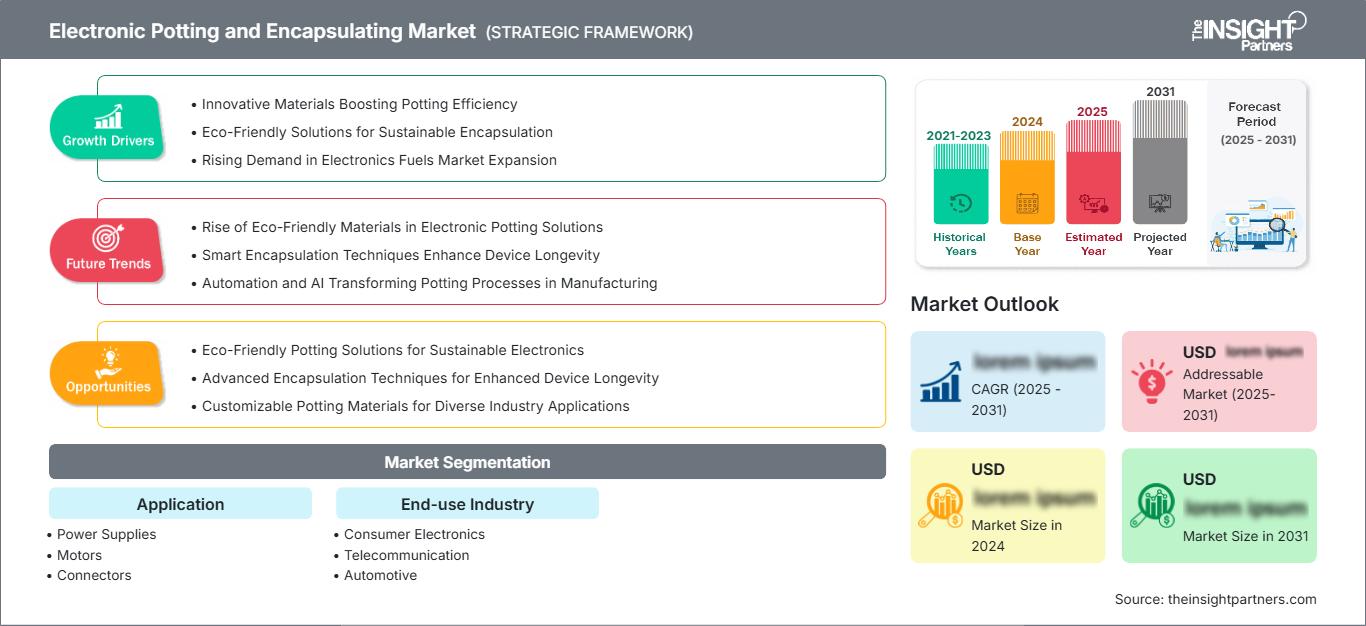
Markt für elektronische Verguss- und Kapselungstechnologien: Strategische Einblicke
Regionale Einblicke
Markt für elektronische Verguss- und Einkapselungsanlagen in Nordamerika
Für Nordamerika wird im Jahr 2025 ein Marktanteil von 27–31 % prognostiziert, mit einem durchschnittlichen jährlichen Wachstum von 5,1–5,8 % zwischen 2025 und 2034. Die Region verfügt über etablierte Branchen wie Luft- und Raumfahrt, Automobilindustrie, industrielle Automatisierung und Elektronikfertigung. Die Nachfrage entsteht durch Anwendungen, die hohe Zuverlässigkeit, elektrische Isolation, Wärmeableitung sowie Schutz vor Vibrationen und Umwelteinflüssen erfordern. Regionale Marktbeispiele zeigen, dass die USA führend in der nordamerikanischen Nachfrage nach Vergussmassen und Kapselungen sind.
Die zunehmende Verbreitung von Elektrofahrzeugen und die Rückverlagerung der Elektronikfertigung dürften die Nachfrage in den kommenden Jahren ankurbeln. Während Kanada über die Märkte für Stromerzeugungsanlagen und Industrieanlagen für Nachfrage sorgt, stützt sich Mexiko auf seine Automobilindustrie. Zulieferer konzentrieren sich verstärkt auf niedrigviskose Verbindungen, Wärmeleitfähigkeit und automatisierte Dosierung. Die strengen Qualifikationsanforderungen in der Region verschaffen etablierten Unternehmen mit Anwendungslaboren und Zuverlässigkeitsdaten einen Wettbewerbsvorteil.
US-Markt für elektronische Verguss- und Einkapselungsanlagen
Die USA decken 2025 82–86 % der nordamerikanischen Nachfrage ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen. Die Branchen Luft- und Raumfahrt, Verteidigung, Elektromobilität, industrielle Steuerungstechnik und Medizintechnik führen zu einem vielfältigen Bedarf an Verkapselungstechnologien. Darüber hinaus gibt es in der Region spezialisierte Hersteller von Verkapselungsmaterialien sowie große internationale Unternehmen, die Materialien liefern und so die Kapazitäten in den Bereichen Formulierung, Qualifizierung und technischer Service in der Region stärken.
Die Anwendungsnachfrage verlagert sich hin zu Elektronikmodulen, Netzteilen, Motoren und Steckverbindern, bei denen Temperaturwechsel und mechanische Eigenschaften den Lebenszyklus der Systeme beeinflussen. In der Automobilindustrie werden flexible und wärmeleitende Formulierungen bevorzugt, während geringe Ausgasung und dielektrische Stabilität in der Luft- und Raumfahrt die wichtigsten Faktoren darstellen. Industriekunden zeigen zunehmend Interesse an automatisierten Dosier- und Mischanlagen.
Europäischer Markt für elektronische Verguss- und Einkapselungsanlagen
Der europäische Markt wird 2025 einen Anteil von 23–27 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,4 % wachsen. Deutschland ist dabei der wichtigste regionale Nachfragetreiber. Zu den Wachstumstreibern zählen die Elektrifizierung der Automobilindustrie, die industrielle Automatisierung, Anwendungen in der Medizintechnik sowie hohe Zuverlässigkeitsanforderungen. Deutschland ist der wichtigste Produktionsstandort, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Ähnliche Trends lassen sich auch auf dem regionalen Markt beobachten, wo Automobil- und Industrieelektronik zu den wichtigsten Nachfragequellen zählen.
Die Nachfrage in Großbritannien wird von der Luft- und Raumfahrt, der Verteidigungsindustrie, der Medizintechnik und der Spezialelektronik getragen. In Deutschland treiben Leistungselektronik für die Automobilindustrie und Industriemaschinen das Wachstum an. Frankreich bietet Potenzial in der Luft- und Raumfahrt sowie im Transportsektor, während Italien und Spanien ihre Nachfrage aus Industriemaschinen, Automobilanwendungen, Elektronik für erneuerbare Energien und Unterhaltungselektronik generieren. Europäische Endkunden legen Wert auf Materialrückverfolgbarkeit, Einhaltung von Vorschriften, thermische Eigenschaften und Kompatibilität mit automatisierten Fertigungsprozessen.
Markt für elektronische Verguss- und Einkapselungsanlagen im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum (APAC) wird im Jahr 2025 ein Marktanteil von 36–40 % prognostiziert, mit einem erwarteten jährlichen Wachstum von 6,0–6,8 %. Damit wird er zum führenden regionalen Markt avancieren. China bleibt weiterhin der größte Marktteilnehmer, während Japan, Südkorea, Indien und Australien aufgrund ihrer Branchenzugehörigkeit zu Elektronik, Automobil, Industrie und Telekommunikation komplementäre Nachfrage aufweisen.
Die Größe der Elektronikfertigung in China rechtfertigt einen hohen Absatz, während Japan und Südkorea sich auf fortschrittliche Materialien und Automobilanwendungen konzentrieren. Indien entwickelt die Elektronikfertigung und lokale Lieferketten und eröffnet damit neue Möglichkeiten in den Bereichen Formulierung und Dosierung. Staatlich geförderte Fertigungsprojekte, die zunehmende Verbreitung von Elektrofahrzeugen, Investitionen in Halbleiter und die Automatisierung von Industrien werden den Kundenstamm vergrößern.
Markt für elektronische Verguss- und Verkapselungsanlagen im Nahen Osten und Afrika
Der Nahe Osten und Afrika (MEA) ist ein vergleichsweise kleiner Markt mit Wachstumspotenzial. Die Nachfrage konzentriert sich hauptsächlich auf Telekommunikation, Industrieelektronik, Energieerzeugung und Transportanwendungen. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) sind die führenden Investoren in dieser Region, während Südafrika im Bereich Elektronik und Industrie bereits ein etablierter Markt ist. Aufgrund des Bedarfs an Infrastrukturmodernisierungen und Umweltschutzmaßnahmen wird für diese Region ein jährliches Wachstum von 5,8–6,6 % prognostiziert.
Die industrielle Diversifizierung in Saudi-Arabien sowie die Infrastruktur- und Technologieentwicklung in den VAE sind entscheidend für die Förderung von Elektronikanwendungen. Bergbau, Energie, Telekommunikation und industrielle Automatisierung in Südafrika tragen zusätzlich zur Nachfrage bei. Im übrigen Nahen Osten und Afrika wird die Nachfrage hauptsächlich durch Projekte angetrieben, wobei Elektrifizierung, Kommunikationsnetze und Industrialisierung die Nachfrage nach Elektronik ankurbeln. Umgebungsbedingungen wie hohe Temperaturen, Staub, Feuchtigkeit und Vibrationen machen Verkapselungssysteme ideal.
Segmentierungsanalyse
Anwendung
Die Anwendungsnachfrage wird zunehmend durch die Zuverlässigkeitsanforderungen einzelner elektronischer Architekturen bestimmt. Der Markt für elektronisches Vergießen und Einkapseln erstreckt sich von Leistungselektronik und Motoren bis hin zu Steckverbindern, Zündsystemen und komplexen Elektronikmodulen. Elektronikmodule stellen nach wie vor den größten Anwendungsbereich dar, während Leistungselektronik und Motorschutz attraktive Wachstumschancen bieten. Für dieses Anwendungssegment wird ein jährliches Wachstum von 4,7–5,8 % im Zeitraum von 2026 bis 2034 erwartet .
- Stromversorgungen: Stromversorgungen benötigen Isolierung, Wärmeschutz und Feuchtigkeitsbeständigkeit. Der Bedarf wird durch Industrieanlagen, Telekommunikationshardware, Ladegeräte und verteilte Stromversorgungssysteme gedeckt, bei denen zuverlässiger Betrieb und kontrollierte Wärmeableitung unerlässlich sind.
- Motoren: Die Vergussmasse schützt Wicklungen und Elektronik vor Vibrationen, Feuchtigkeit und Temperaturschwankungen. Elektromotoren, industrielle Automatisierungstechnik, Haushaltsgeräte und kompakte Antriebssysteme, die eine verbesserte Isolierung und Betriebssicherheit erfordern, finden immer mehr Anwendung.
- Steckverbinder: Steckverbinder profitieren von einer Verkapselung, wenn der Kontakt mit Wasser, Chemikalien, Vibrationen und Korrosion die elektrische Leitfähigkeit beeinträchtigen kann. Diese Technologie ist besonders relevant für elektronische Baugruppen in der Automobil-, Schiffs-, Industrie- und Außentechnik.
- Zündspulen: Zündspulen erfordern Materialien mit starken dielektrischen Eigenschaften, thermischer Stabilität und Vibrationsfestigkeit. Aufgrund der Anforderungen der Automobilindustrie sind eine gleichbleibende Zusammensetzung und eine langfristige Isolationsleistung wichtige Kaufkriterien.
- Elektronische Module: Elektronische Module stellen den größten Anwendungsbereich dar, da integrierte Steuereinheiten mehrere empfindliche Komponenten vereinen. Hersteller von Automobil-, Industrie-, Telekommunikations- und Unterhaltungselektronikgeräten setzen zunehmend auf Verkapselung, um kompakte Baugruppen vor thermischen und mechanischen Belastungen zu schützen.
Endverbrauchsbranche
Die Endnachfrage spiegelt Unterschiede in Betriebsbedingungen, Qualifikationsanforderungen, Produktionsvolumina und Elektronikdichte wider. Für das Segment wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 4,3–6,1 % erwartet , wobei die Automobilindustrie das stärkste Wachstum aufweist. Unterhaltungselektronik bietet Skaleneffekte, während Gesundheitswesen und Telekommunikation spezialisierte Formulierungen mit kontrollierten dielektrischen und umweltrelevanten Eigenschaften bevorzugen.
- Unterhaltungselektronik: Kompakte Geräte benötigen Schutz ohne übermäßiges Gewicht oder Volumen. Der Bedarf konzentriert sich auf Wearables, Smart Devices, Ladegeräte, Leistungsmodule und vernetzte Geräte, bei denen die Miniaturisierung die Empfindlichkeit gegenüber Feuchtigkeit und thermischer Belastung erhöht.
- Telekommunikation: Telekommunikationsgeräte werden zunehmend im Freien und in verteilten Umgebungen eingesetzt. Die Verkapselung bietet Schutz vor Feuchtigkeit, Staub, Korrosion und Temperaturschwankungen in Netzwerkgeräten, Stromversorgungseinheiten und der angeschlossenen Infrastruktur.
- Automobilindustrie: Automobilelektronik ist Vibrationen, Temperaturschwankungen, Chemikalien und hoher Leistungsdichte ausgesetzt. Elektrifizierung, fortschrittliche Steuerungssysteme, Sensoren und Leistungswandler erhöhen den Bedarf an thermisch stabilen und mechanisch anpassungsfähigen Werkstoffen.
- Marineelektronik: Marineelektronik muss äußerst beständig gegen Salzwasser, Feuchtigkeit, Vibrationen und Korrosion sein. Die Vergussmasse ist daher von strategischer Bedeutung für Navigations-, Kommunikations-, Steuerungs- und Stromversorgungsgeräte, die in anspruchsvollen Offshore-Umgebungen eingesetzt werden.
- Gesundheitswesen: Bei Elektronikgeräten für das Gesundheitswesen stehen Zuverlässigkeit, Reinheit und kontrollierte Materialeigenschaften im Vordergrund. Die Verkapselung unterstützt Diagnosegeräte, Sensoren, Stromversorgungseinheiten und tragbare Geräte, bei denen Feuchtigkeitsbeständigkeit und stabiles elektrisches Verhalten unerlässlich sind.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Unterhaltungselektronik |
Hoch |
Miniaturisierte Geräte |
Reifen |
|
Telekommunikation |
Medium |
Outdoor-Netzwerke |
Skalierung |
|
Automobil |
Hoch |
EV-Elektronik |
Skalierung |
|
Marine |
Niedrig |
Salzwasserschutz |
Skalierung |
|
Gesundheitspflege |
Medium |
Medizinische Sensoren |
Skalierung |
Markt für elektronische Verguss- und Kapselungstechnologien: Wachstumstreiber und Wirkungsanalyse
Höherer Elektronikanteil in Elektro- und Hybridfahrzeugen
Die Elektrifizierung von Fahrzeugen erhöht die Anzahl und Komplexität elektronischer Module, die Hitze, Vibrationen, Feuchtigkeit und elektrischer Belastung ausgesetzt sind. Batteriemanagementsysteme, Wechselrichter, On-Board-Ladegeräte, DC/DC-Wandler, Motoren, Sensoren und Steuermodule erfordern Schutzstrategien, die auf immer kompaktere Architekturen abgestimmt sind. Vergussmassen können dielektrische Isolation mit mechanischer Verstärkung und Wärmemanagement kombinieren und so die Ausfallwahrscheinlichkeit kritischer Baugruppen reduzieren. Der wirtschaftliche Nutzen geht über den Harzverbrauch hinaus, da höherwertige Formulierungen qualifikationsbasierte Preise erzielen können. Anbieter, die niedrige Viskosität, schnelle Aushärtung, Wärmeleitfähigkeit und Flexibilität nachweisen können, sind für integrierte Antriebsstrang-Designs besser positioniert. Henkels Markteinführung von wärmeleitenden Silikonvergussmassen für Leistungswandlerkomponenten von Elektrofahrzeugen im Jahr 2025 verdeutlicht diesen Trend hin zu anwendungsspezifischen Materialien.
Die Miniaturisierung erhöht die Anforderungen an die Materialeigenschaften.
Die Miniaturisierung elektronischer Baugruppen verringert den verfügbaren Platz für den Schutz, erhöht aber gleichzeitig die Bauteildichte und die lokale Wärmeentwicklung. Herkömmliche Materialien können ungeeignet werden, wenn Viskosität, Aushärtungsschrumpfung, Wärmeausdehnung oder mechanische Steifigkeit empfindliche Bauteile beeinträchtigen. Niedrigviskose Systeme, flexible Silikone, UV-härtende Materialien und dualhärtende Formulierungen ermöglichen die Verarbeitung komplexer Geometrien bei gleichzeitig verkürzter Verarbeitungszeit. Dies ist insbesondere für Wearables, Sensoren, Telekommunikationsmodule und fortschrittliche Steuerelektronik relevant. Hersteller investieren daher in Formulierungen, die enge Spalten durchdringen, ohne Hohlräume oder übermäßige Spannungen zu erzeugen. Das lichthärtende Verkapselungsportfolio von Dymax zeigt die Richtung vor: Schnelle Aushärtungs- und Sekundärhärtungsmechanismen unterstützen komplexe Leiterplattengeometrien.
Die Automatisierung verbessert die Prozesskonsistenz und die Wirtschaftlichkeit der Produktion.
Markttrends im Bereich des elektronischen Vergießens und Einkapselns zeigen, dass automatisierte Dosierung, Mischung, Abgabe und Aushärtung zunehmend an Bedeutung gewinnen, da Elektronikhersteller reproduzierbare Materialmengen und geringere Prozessabweichungen anstreben. Manuelles Vergießen kann insbesondere in der Serienfertigung zu Inkonsistenzen im Mischungsverhältnis, der Fülltiefe, Blasenbildung und den Aushärtungsbedingungen führen. Automatisierte Anlagen ermöglichen Rezepturkontrolle, Reproduzierbarkeit, Rückverfolgbarkeit und die Integration in Produktionslinien. Die Elektroniklösungen von DOPAG demonstrieren, wie präzise Dosier- und Mischtechnologie mit Polyurethan-, Epoxid- und Silikonmaterialien zum Schutz elektronischer Bauteile integriert wird. Dieser Trend eröffnet Anlagenlieferanten und Materialherstellern die Möglichkeit, gemeinsam qualifizierte Systeme zu entwickeln, was die Wechselkosten erhöht und die Geschäftsbeziehungen zu OEMs und Auftragsfertigern auf Anwendungsebene stärkt.
Markt für elektronische Verguss- und Einkapselungstechnologien: Zukunftstrends
Datengesteuerte Formulierung und adaptive Dosierung
Die Marktprognose für Vergussmassen und Verkapselungsmaterialien für Elektronik deutet darauf hin, dass die Rezepturentwicklung künftig enger mit Prozessdaten, Bauteilgeometrie und Simulationen der Betriebsbedingungen verknüpft sein wird. Anbieter werden zunehmend digitale Modelle einsetzen, um Viskosität, Wärmeleitfähigkeit, Aushärtungsprofile und Wärmeausdehnungskoeffizienten vor der Kundenvalidierung zu optimieren. Dosiersysteme können zudem Materialtemperatur, Druck, Schussvolumen und Aushärtungsparameter erfassen, sodass Hersteller Abweichungen frühzeitig erkennen können. Dies ebnet den Weg für eine adaptive Produktion, bei der die Prozesseinstellungen anhand gemessener Bedingungen und nicht anhand fester Rezepturen angepasst werden. Das Ergebnis dürfte eine höhere Konsistenz bei hochdichten Elektronikmodulen und eine effizientere Qualifizierung von Spezialmaterialien sein. Die technische Differenzierung wird zunehmend von der Kombination aus Chemie, Anwendungstechnik, Anlagenintegration und Produktionsanalytik abhängen.
Hybridhärtungssysteme für komplexe elektronische Baugruppen
Die Hybridhärtung dürfte dort an Bedeutung gewinnen, wo Licht nicht in die Schattenbereiche dichter Baugruppen eindringen kann. UV- oder LED-Härtung ermöglicht eine schnelle Oberflächenfixierung, während eine nachfolgende Feuchtigkeits- oder Wärmehärtung die Polymerisation in lichtunzugänglichen Bereichen abschließt. Dieses Verfahren kann Produktionszyklen verkürzen, ohne den Schutz komplexer Geometrien zu beeinträchtigen. Dymax bietet bereits Dual- und Multi-Cure-Verkapselungsverfahren für Anwendungen mit Leiterplattenkomponenten, Chips, Drahtbondierungen und flexiblen Schaltungen an. Zukünftige Formulierungen sollen die Aushärtungstiefe verbessern, den Energiebedarf senken und die Kompatibilität mit automatisierten Dosiersystemen erhöhen. Die größte Akzeptanz dürfte dort herrschen, wo Hersteller einen hohen Durchsatz mit hohen Zuverlässigkeitsanforderungen in Einklang bringen müssen und unvollständige Aushärtung oder längere thermische Belastung nicht tolerieren können.
Marktchancen für elektronisches Vergießen und Einkapseln
Lokalisierte Material- und Anwendungstechnik in Indien
Indien bietet attraktive Chancen für Zulieferer, die lokale technische Unterstützung mit zuverlässiger Materialverfügbarkeit kombinieren können. Der Ausbau der Elektronikfertigung steigert die Nachfrage nach Klebstoffen, Vergussmassen, Wärmemanagementmaterialien und automatisierten Dosiersystemen. Das Henkel-Anwendungszentrum in Bengaluru, das 2026 eröffnet wird, verdeutlicht die strategische Bedeutung lokaler Tests und gemeinsamer Entwicklung für die Elektronikfertigung der nächsten Generation. Zulieferer können Mehrwert generieren, indem sie Formulierungsunterstützung, Qualifizierungslabore, Vertriebsnetze und Anwendungszentren in der Nähe von Elektronikclustern aufbauen. Das größte Potenzial besteht in den Bereichen Automobilelektronik, Leistungselektronik, Unterhaltungselektronik, Telekommunikationsausrüstung und industrielle Steuerungstechnik. Lokale technische Validierung kann Qualifizierungsverzögerungen reduzieren und Herstellern helfen, Materialien entsprechend den Anforderungen an Wärme, elektrische Eigenschaften, Umweltverträglichkeit und Verarbeitung auszuwählen.
Spezieller Schutz für Elektronik in Offshore- und rauen Umgebungen
Die Nachfrage nach robuster Elektronik eröffnet Chancen jenseits gängiger Konsumgüter- und Automobilanwendungen. Marine-Kommunikationssysteme, Offshore-Anlagen für erneuerbare Energien, Unterwassersensoren, industrielle Überwachungssysteme und abgelegene Infrastrukturen benötigen Schutz vor Salzwasser, Druck, Feuchtigkeit, Vibrationen und Temperaturschwankungen. Intertronics berichtete über einen Fall aus dem Jahr 2025, in dem Polyurethan-Vergussmasse die Zertifizierung eines drahtlosen Unterwasser-Kommunikationsgeräts für Umweltüberwachung und Offshore-Anwendungen im Bereich erneuerbarer Energien ermöglichte. Anbieter können diese Nischenmärkte mit Formulierungen bedienen, die für geringe Wasseraufnahme, flexible mechanische Eigenschaften, dielektrische Stabilität und lange Lebensdauer optimiert sind. Das kommerzielle Potenzial liegt in der anwendungsspezifischen Qualifizierung, bei der die Dokumentation der technischen Leistungsfähigkeit und Zuverlässigkeit wichtiger sein kann als die niedrigsten Materialkosten.
Aktuelle Entwicklungen
- Januar 2026: Henkel brachte Loctite STYCAST US 8000 A/B auf den Markt, eine zweikomponentige Polyurethan-Vergussmasse der nächsten Generation. Sie wurde entwickelt, um die elektrische Isolation, die mechanische Belastbarkeit und die Langzeitstabilität von Industrie- und Leistungselektronik zu verbessern. Das Material schützt Anwendungen wie Motorsteuerungen, Netzteile, Wechselrichter, Batteriemanagementsysteme, HLK-Steuermodule und Industriesensoren vor Hitze, Feuchtigkeit, Vibrationen, Korrosion und Isolationsfehlern. Dank niedrigem Ionengehalt, einer UL 746 RTI-Klassifizierung bis 140 °C, UL 94 V-0-Zertifizierung, hoher Durchschlagsfestigkeit und niedriger Viskosität für eine porenfreie Vergussmasse ermöglicht die Lösung eine zuverlässige und effiziente Serienfertigung.
- Februar 2026: WEVO-CHEMIE brachte die WEVOSIL 2210x FL-Produktreihe zweikomponentiger Silikonvergussmassen für die Leistungselektronik von Elektrofahrzeugen der nächsten Generation auf den Markt. Die Materialien schützen DC/DC-Wandler, Wechselrichter, induktive Bauteile, Transformatoren, Kondensatoren und andere empfindliche elektronische Baugruppen, die hohen Strömen, erhöhten Temperaturen, Vibrationen und beengten Platzverhältnissen ausgesetzt sind. Die Produktreihe bietet Wärmemanagement, elektrische Isolation, Schutz vor Feuchtigkeit und Korrosion, mechanische Stabilität und Vibrationsdämpfung. Ausgewählte Typen erreichen eine Wärmeleitfähigkeit von bis zu 1,5 W/m·K und sind für Dauerbetriebstemperaturen von bis zu 200 °C geeignet.
- Mai 2026: Greenwood Aerospace hob die zunehmende Verwendung von Verguss- und Kapselungstechnologien zum Schutz elektronischer Baugruppen in Militär- und Regierungsflugzeugen vor Feuchtigkeit, Vibrationen, Temperaturschwankungen, Chemikalien, Korrosion und anderen rauen Betriebsbedingungen hervor. Das Portfolio des Unternehmens an Kleb- und Dichtstoffen für die Luft- und Raumfahrt umfasst Epoxid-, Polyurethan-, Silikon- und leitfähige Dichtungslösungen für Anwendungen wie Sensoren, Avionik, Kameras, Kabelbäume und Leistungselektronik.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -