
Mercado de encapsulado y potting electrónico: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de encapsulado y sellado electrónico y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aplicación (fuentes de alimentación, motores, conectores, bobinas de encendido, módulos electrónicos, otros); industria de uso final (electrónica de consumo, telecomunicaciones, automoción, sector naval, sanidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019370
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 03, 2026


Tamaño del mercado en 2025
3.310 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.680 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,92 %
Índice de crecimiento
Mercado potencial
36.280 millones de dólares estadounidenses
(2026-2034)
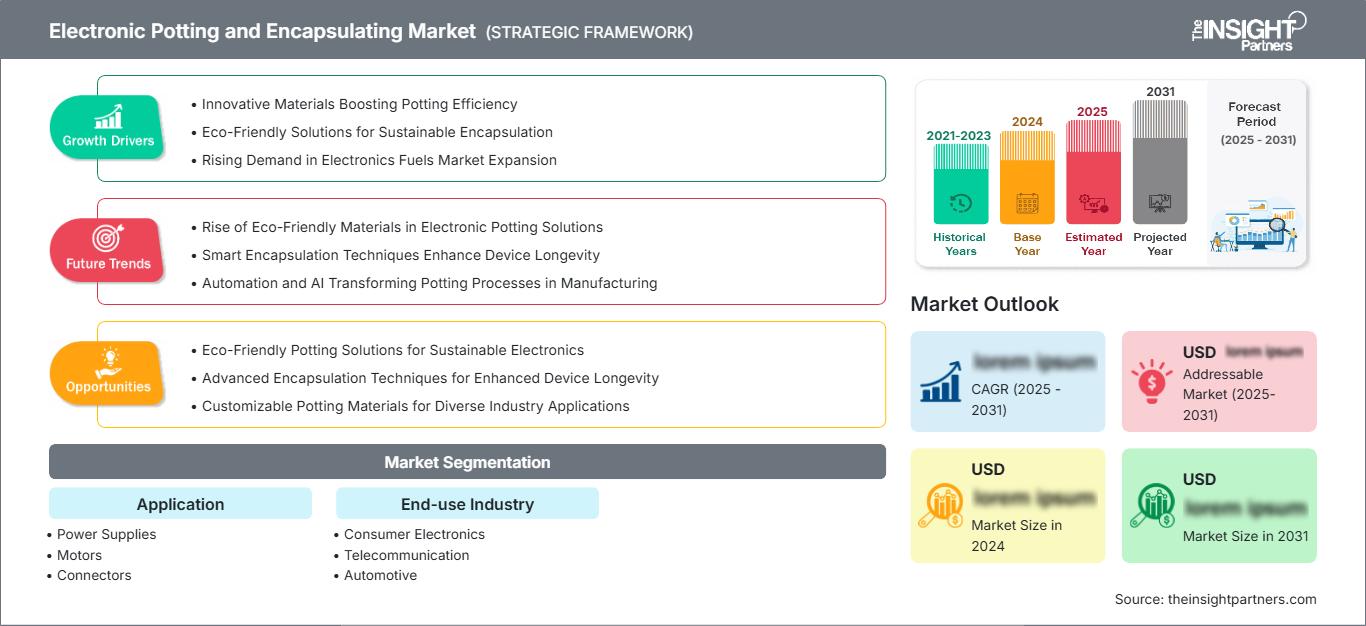
El mercado de encapsulado y sellado electrónico se considera un mercado de rápido crecimiento que abarca materiales y procesos para el ensamblaje de componentes electrónicos fiables en los sectores automotriz, de electrónica de consumo, telecomunicaciones, naval y sanitario. Se estima que este mercado alcanzará los 3310 millones de dólares en 2025 y se prevé que llegue a los 4680 millones de dólares en 2034, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 3,92 % entre 2026 y 2034. Estos materiales mejoran el aislamiento eléctrico, la resistencia ambiental, las características térmicas y las propiedades mecánicas.
En Norteamérica, se prevé que la demanda de este producto crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,1 % y el 5,8 % entre 2026 y 2034, debido a la electrificación del sector automotriz, la electrónica aeroespacial, la automatización industrial y la producción local de semiconductores. El tamaño del mercado de encapsulado y sellado electrónico también está determinado por la creciente demanda de electrónica de potencia fiable, componentes electrónicos de pequeño tamaño y materiales que puedan soportar ciclos térmicos, vibraciones, humedad y entornos químicos agresivos.
Evaluación y perspectivas del mercado de encapsulado y sellado de componentes electrónicos.
- América del Norte: Se prevé que América del Norte ostente una cuota de mercado del 27-31% en el sector de encapsulado y sellado electrónico en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1-5,8% entre 2026 y 2034 , impulsada por la electrónica automotriz, los sistemas aeroespaciales, la automatización industrial y la fabricación de alta fiabilidad.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 86 % de la demanda norteamericana en 2025 , con un crecimiento anual compuesto del 5,0 % al 5,7 % entre 2026 y 2034 , impulsado por los sectores aeroespacial, la electrónica automotriz y los sistemas de energía industrial.
- Europa: Se estima que Europa representará una cuota del 23-27% en 2025 y crecerá a una tasa compuesta anual del 4,7-5,4% entre 2026 y 2034 , con Alemania, Francia, Italia y el Reino Unido impulsando la demanda de electrónica automotriz e industrial.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 36 % y el 40 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,8 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Los módulos electrónicos representan una cuota de mercado estimada del 30-34% en 2025 , respaldada por sistemas de control complejos, electrónica de potencia e integración automotriz, con una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,9% entre 2026 y 2034 .
- Segmento de alto crecimiento: El sector automotriz representa una cuota de mercado estimada del 24-28% en 2025 dentro de la demanda de uso final y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,4-6,1% entre 2026 y 2034 .
- Empresas clave analizadas en detalle: Winmate Inc., Henkel AG & Co. KGaA, Dymax Corporation, LANTAS Beck India Limited, Elkem ASA, Intertronics Ltd., DOPAG India Pvt. Ltd., Parker LORD, MG Chemicals y EFI Polymers.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución del mercado ha propiciado el paso de los encapsulantes epoxi de uso general a materiales específicos para cada aplicación, como silicona, poliuretano, epoxi y materiales fotopolimerizables. La elección del material ahora considera factores como el coeficiente de dilatación térmica, las propiedades dieléctricas, el tiempo de curado, la viscosidad, la conductividad térmica y el alivio de tensiones. La dosificación automatizada se está convirtiendo en un aspecto importante de la producción, donde el llenado sin burbujas y el control del volumen influyen en la fiabilidad eléctrica y el rendimiento.
En el futuro, se espera que esta tecnología se adopte en aplicaciones como la electrónica de alta densidad, los vehículos eléctricos, la conectividad y los equipos de control industrial. La fabricación local de productos electrónicos en India y el sudeste asiático plantea nuevos requisitos en materia de ingeniería de aplicaciones y suministro local. Las normativas sobre salud y seguridad, sustancias restringidas y fiabilidad impulsan a los proveedores a desarrollar encapsulantes de bajas emisiones y libres de halógenos.
Alcance del informe de mercado sobre encapsulado y sellado de componentes electrónicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.310 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.680 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,92% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de encapsulado y sellado de componentes electrónicos
Actualmente, la demanda se ve influenciada por el aumento del contenido electrónico por vehículo, la reducción del tamaño de los dispositivos y la exposición a vibraciones, humedad, productos químicos y ciclos térmicos. Por lo tanto, es evidente que el crecimiento del mercado de encapsulado electrónico depende del desarrollo de fuentes de alimentación, motores, conectores, bobinas de encendido y módulos electrónicos. La cadena de valor comprende productores de resinas, formuladores, proveedores de equipos de dosificación, fabricantes de componentes electrónicos, proveedores de ensamblaje y fabricantes de equipos originales (OEM).
La dinámica de la oferta, cada vez más favorable, favorece a los proveedores de materiales con capacidad para integrar el desarrollo de procesos con la formulación de materiales. Henkel fabrica materiales electrónicos y de gestión térmica, mientras que Dymax se centra en el encapsulado de curado rápido para la protección de placas de circuito impreso. DOPAG suministra equipos de dosificación y mezcla de precisión para materiales de poliuretano, epoxi y silicona.
La dinámica competitiva se encuentra fragmentada entre las empresas globales de materiales, formuladores, distribuidores y proveedores de maquinaria de procesamiento. Henkel AG & Co. KGaA, Dymax Corporation, Parker LORD y Elkem ASA compiten en función de sus productos químicos únicos y su experiencia en ingeniería de aplicaciones. Por su parte, Intertronics Ltd. ofrece a sus clientes soluciones de materiales y equipos. EFI Polymers se especializa en epoxis y uretanos formulados a medida. Se diferencia de la competencia cuando los materiales estándar no satisfacen las necesidades térmicas, eléctricas o de procesamiento de sus clientes.
La industria se está orientando hacia la inversión en materiales termoconductores, curado más rápido, fabricación local y automatización de procesos. El posicionamiento estratégico pasa de la venta de resinas puras a soluciones integrales de procesos. Los servicios de ensayo, los laboratorios de aplicación, el conocimiento normativo y el soporte técnico disponibles localmente permiten a los proveedores agilizar el proceso de cualificación de sus materiales. Por lo tanto, la formulación, la producción, el soporte técnico y la cualificación de materiales para aplicaciones automotrices, médicas, aeroespaciales e industriales se están convirtiendo en factores clave de competitividad en el mercado.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de encapsulado y sellado de componentes electrónicos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de encapsulado y sellado de componentes electrónicos
Se prevé que la región de Norteamérica alcance una cuota de mercado del 27-31% en 2025, con un crecimiento anual compuesto del 5,1-5,8% entre 2025 y 2034. La región cuenta con industrias consolidadas en los sectores aeroespacial, automotriz, de automatización industrial y de fabricación de productos electrónicos. La demanda surge de aplicaciones que requieren alta fiabilidad, aislamiento eléctrico, disipación de calor y protección contra vibraciones y exposición ambiental. Ejemplos regionales del mercado señalan a Estados Unidos como el país líder en la demanda de encapsulado y sellado en Norteamérica.
La adopción de vehículos eléctricos y la relocalización de la fabricación de productos electrónicos impulsarán la demanda en los próximos años. Si bien Canadá abastece la demanda a través de sus mercados de equipos de generación de energía y equipos industriales, México depende de su industria automotriz. Los proveedores se centran cada vez más en compuestos de baja viscosidad, propiedades de conductividad térmica y dosificación automatizada. Los estrictos requisitos de cualificación en la región implican que las empresas consolidadas que cuenten con laboratorios de aplicaciones y datos de fiabilidad tendrán una ventaja competitiva.
Mercado estadounidense de encapsulado y sellado electrónico
En 2025, Estados Unidos representará entre el 82 % y el 86 % de la demanda de Norteamérica, con una previsión de crecimiento anual compuesto del 5,0 % al 5,7 %. La industria aeroespacial, de defensa, de vehículos eléctricos, de control industrial y de electrónica médica genera diversas necesidades de encapsulación. Además, en la región existen fabricantes especializados de encapsulantes, así como grandes empresas internacionales que suministran materiales, lo que incrementa la capacidad de formulación, cualificación y servicio técnico de la región.
La demanda de aplicaciones se está desplazando hacia módulos electrónicos, fuentes de alimentación, motores y conectores, donde los ciclos térmicos y las propiedades mecánicas influyen en el ciclo de vida del sistema. En la fabricación de automóviles, se prefieren formulaciones flexibles y con alta conductividad térmica, mientras que en las aplicaciones aeroespaciales, la baja emisión de gases y la estabilidad dieléctrica son factores cruciales. Los clientes industriales muestran una creciente preferencia por equipos automatizados de dosificación y mezcla.
Mercado europeo de encapsulado y sellado de componentes electrónicos
El mercado europeo representará entre el 23 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a un ritmo anual compuesto del 4,7 % al 5,4 %, liderado por Alemania en términos de demanda regional. Entre los factores que impulsan este crecimiento se encuentran la electrificación del sector automotriz, la automatización industrial, las aplicaciones en dispositivos médicos y los estrictos requisitos de fiabilidad. Alemania es el principal centro de producción, seguida del Reino Unido, Francia, Italia y España. Se observan tendencias similares en el mercado regional, donde la electrónica automotriz e industrial se consolidan como fuentes clave de demanda.
En el Reino Unido, la demanda se ve impulsada por los sectores aeroespacial, de defensa, de electrónica médica y de electrónica especializada. En Alemania, el crecimiento se basa en la electrónica de potencia para la automoción y la maquinaria industrial. Francia presenta potencial en los sectores aeroespacial y del transporte, mientras que Italia y España obtienen su demanda de la maquinaria industrial, las aplicaciones para la automoción, la electrónica para energías renovables y la electrónica de consumo. Los clientes finales europeos priorizan la trazabilidad de los materiales, el cumplimiento normativo, las propiedades térmicas y la compatibilidad con los procesos de fabricación automatizados.
Mercado de encapsulado y sellado electrónico en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) represente entre el 36 % y el 40 % de la cuota de mercado en 2025, con un crecimiento anual compuesto (CAGR) del 6,0 % al 6,8 %, lo que la convertirá en el mercado regional líder. China seguirá siendo el principal contribuyente en la región, mientras que Japón, Corea del Sur, India y Australia presentan demandas complementarias debido a la fabricación de productos electrónicos, automotrices, industriales y de telecomunicaciones.
El tamaño de la industria electrónica en China justifica el alto volumen de consumo, mientras que Japón y Corea del Sur se centran en materiales avanzados y aplicaciones para el sector automotriz. India está desarrollando la fabricación de productos electrónicos y cadenas de suministro locales, lo que abre más oportunidades en formulación y dosificación. Los proyectos de fabricación respaldados por el gobierno, la adopción de vehículos eléctricos, las inversiones en semiconductores y la automatización de las industrias incrementarán la base de clientes.
Mercado de encapsulado y sellado electrónico en Oriente Medio y África
MEA es un mercado relativamente pequeño con potencial de crecimiento, donde la demanda se centra principalmente en telecomunicaciones, electrónica industrial, generación de energía y transporte. Arabia Saudita y los Emiratos Árabes Unidos lideran las inversiones en esta región, mientras que Sudáfrica es un mercado maduro en los sectores electrónico e industrial. Se proyecta una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,6 % en esta región debido a la necesidad de modernizar la infraestructura y proteger el medio ambiente.
La diversificación industrial en Arabia Saudita y el desarrollo tecnológico y de infraestructura en los Emiratos Árabes Unidos son clave para impulsar las aplicaciones electrónicas. La minería, la energía, las telecomunicaciones y la automatización industrial en Sudáfrica contribuyen a la demanda. El resto de Oriente Medio y África se ve impulsado principalmente por proyectos, donde la electrificación, las redes de comunicaciones y la industrialización impulsan la demanda de electrónica. Las condiciones ambientales, como las altas temperaturas, el polvo, la humedad y las vibraciones, hacen que los sistemas de encapsulación sean ideales.
Análisis de segmentación
Solicitud
La demanda de aplicaciones está cada vez más determinada por los requisitos de fiabilidad de las arquitecturas electrónicas individuales. El mercado de encapsulado y protección electrónica abarca desde la conversión de energía y los motores hasta los conectores, los sistemas de encendido y los módulos electrónicos sofisticados. Los módulos electrónicos siguen siendo la principal aplicación, mientras que la electrónica de potencia y la protección de motores ofrecen atractivas oportunidades de expansión. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta ( CAGR) del 4,7 % al 5,8 % entre 2026 y 2034 .
- Fuentes de alimentación: Las fuentes de alimentación requieren aislamiento, protección térmica y resistencia a la humedad. Su demanda está cubierta por equipos industriales, hardware de telecomunicaciones, cargadores y sistemas de alimentación distribuida, donde un funcionamiento fiable y una disipación de calor controlada son esenciales.
- Motores: El encapsulado de los motores protege los devanados y la electrónica de vibraciones, humedad y ciclos térmicos. Su adopción se ve reforzada por motores eléctricos, automatización industrial, electrodomésticos y sistemas de accionamiento compactos que requieren un mejor aislamiento y durabilidad operativa.
- Conectores: Los conectores se benefician del encapsulado, ya que la exposición al agua, productos químicos, vibraciones y corrosión puede comprometer la continuidad eléctrica. Esta necesidad es especialmente relevante en los ensamblajes electrónicos para automoción, náutica, industria y exteriores.
- Bobinas de encendido: Las bobinas de encendido requieren materiales con fuertes propiedades dieléctricas, estabilidad térmica y resistencia a las vibraciones. Los requisitos de homologación del sector automotriz hacen que la consistencia de la formulación y el rendimiento del aislamiento a largo plazo sean consideraciones importantes a la hora de comprar.
- Módulos electrónicos: Los módulos electrónicos representan la aplicación más importante, ya que las unidades de control integradas combinan múltiples componentes sensibles. Los fabricantes de automóviles, equipos industriales, de telecomunicaciones y de electrónica de consumo utilizan cada vez más el encapsulado para proteger los conjuntos compactos de las tensiones térmicas y mecánicas.
Industria de uso final
La demanda de los usuarios finales refleja las diferencias en las condiciones de operación, los requisitos de calificación, los volúmenes de producción y la densidad de componentes electrónicos. Se prevé que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 6,1 % entre 2026 y 2034 , con el sector automotriz como el de mayor crecimiento. La electrónica de consumo proporciona escala, mientras que los sectores de salud y telecomunicaciones favorecen las formulaciones especializadas con características dieléctricas y ambientales controladas.
- Electrónica de consumo: Los dispositivos compactos requieren protección sin aumentar excesivamente de peso o volumen. La demanda se centra en dispositivos portátiles, dispositivos inteligentes, cargadores, módulos de alimentación y equipos conectados, donde la miniaturización incrementa la sensibilidad a la humedad y al estrés térmico.
- Telecomunicaciones: Los equipos de telecomunicaciones operan cada vez más en entornos exteriores y distribuidos. El encapsulado ofrece protección contra la humedad, el polvo, la corrosión y las variaciones de temperatura en los equipos de red, las unidades de alimentación y la infraestructura conectada.
- Automoción: La electrónica automotriz se enfrenta a vibraciones, ciclos de temperatura, productos químicos y alta densidad de potencia. La electrificación, los sistemas de control avanzados, los sensores y los equipos de conversión de energía aumentan la necesidad de formulaciones térmicamente estables y mecánicamente resistentes.
- Marina: Los equipos electrónicos marinos requieren una gran resistencia al agua salada, la humedad, las vibraciones y la corrosión. El encapsulado es fundamental para los equipos de navegación, comunicación, control y alimentación que operan en entornos marinos exigentes.
- Atención médica: La electrónica para el sector sanitario prioriza la fiabilidad, la limpieza y el control del rendimiento de los materiales. El encapsulado protege equipos de diagnóstico, sensores, conjuntos de alimentación y dispositivos portátiles donde la resistencia a la humedad y un comportamiento eléctrico estable son esenciales.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Electrónica de consumo |
Alto |
Dispositivos miniaturizados |
Maduro |
|
Telecomunicación |
Medio |
Redes de exteriores |
Escalada |
|
Automotor |
Alto |
Electrónica para vehículos eléctricos |
Escalada |
|
Marina |
Bajo |
Protección contra el agua salada |
Escalada |
|
Cuidado de la salud |
Medio |
Sensores médicos |
Escalada |
Factores impulsores del crecimiento del mercado de encapsulado y sellado de componentes electrónicos y análisis de su impacto
Mayor contenido electrónico en vehículos eléctricos e híbridos
La electrificación del sector automotriz incrementa la cantidad y complejidad de los módulos electrónicos expuestos al calor, las vibraciones, la humedad y las tensiones eléctricas. Las unidades de gestión de baterías, los inversores, los cargadores integrados, los convertidores CC-CC, los motores, los sensores y los módulos de control requieren estrategias de protección adaptadas a arquitecturas cada vez más compactas. Los materiales de encapsulado pueden combinar el aislamiento dieléctrico con el refuerzo mecánico y la gestión térmica, reduciendo así la exposición a fallos en conjuntos críticos. El impacto comercial va más allá del consumo de resina, ya que las formulaciones de mayor valor pueden alcanzar precios basados en la cualificación. Los proveedores que demuestran baja viscosidad, curado rápido, conductividad térmica y flexibilidad están mejor posicionados para los diseños de sistemas de propulsión integrados. El lanzamiento en 2025 por parte de Henkel de soluciones de encapsulado de silicona termoconductora para componentes de conversión de energía de vehículos eléctricos ilustra este cambio hacia materiales específicos para cada aplicación.
La miniaturización está aumentando los requisitos de rendimiento de los materiales.
La miniaturización de los ensamblajes electrónicos reduce el espacio disponible para la protección, a la vez que aumenta la densidad de componentes y la generación de calor localizado. Los materiales convencionales pueden resultar inadecuados cuando la viscosidad, la contracción por curado, la expansión térmica o la rigidez mecánica interfieren con componentes delicados. Los sistemas de baja viscosidad, las siliconas flexibles, los materiales curables por UV y las formulaciones de doble curado permiten abordar geometrías complejas, reduciendo el tiempo de procesamiento. El impacto es especialmente relevante para dispositivos portátiles, sensores, módulos de telecomunicaciones y electrónica de control avanzada. Por ello, los proveedores están invirtiendo en formulaciones que penetran en espacios reducidos sin crear huecos ni tensiones excesivas. La gama de encapsulados fotocurables de Dymax demuestra esta tendencia, con mecanismos de curado rápido y secundario que permiten trabajar con geometrías complejas de PCB.
La automatización está mejorando la consistencia de los procesos y la rentabilidad de la producción.
Las tendencias del mercado de encapsulado y sellado electrónico indican que la dosificación, mezcla, dispensación y curado automatizados cobran mayor importancia a medida que los fabricantes de electrónica buscan volúmenes de material repetibles y una menor variabilidad en los procesos. El encapsulado manual puede generar inconsistencias en la proporción de mezcla, la profundidad de llenado, la formación de burbujas y las condiciones de curado, especialmente en la fabricación de alto volumen. Los equipos automatizados permiten el control de recetas, la repetibilidad, la trazabilidad y la integración con las líneas de producción. Las soluciones electrónicas de DOPAG demuestran cómo la tecnología de dosificación y mezcla de precisión se integra con materiales de poliuretano, epoxi y silicona para la protección de componentes electrónicos. Esta tendencia crea oportunidades para que los proveedores de equipos y las empresas de materiales desarrollen sistemas con certificación conjunta, lo que aumenta los costos de cambio y fortalece las relaciones a nivel de aplicación con los fabricantes de equipos originales (OEM) y los fabricantes por contrato.
Tendencias futuras del mercado de encapsulado y sellado de componentes electrónicos
Formulación basada en datos y dosificación adaptativa
El pronóstico del mercado de encapsulado y sellado electrónico indica que el desarrollo de formulaciones probablemente se vinculará más estrechamente con los datos del proceso, la geometría de los componentes y la simulación de las condiciones de operación. Los proveedores utilizarán cada vez más modelos digitales para optimizar la viscosidad, la conductividad térmica, los perfiles de curado y el coeficiente de expansión térmica antes de la validación del cliente. Los sistemas de dosificación también pueden registrar la temperatura del material, la presión, el volumen de inyección y los parámetros de curado, lo que permite a los fabricantes identificar desviaciones con anticipación. Esto crea un camino hacia la producción adaptativa en la que los ajustes del proceso se adaptan según las condiciones medidas en lugar de recetas fijas. El resultado debería ser una mayor consistencia para los módulos electrónicos de alta densidad y una cualificación más eficiente de materiales especializados. La diferenciación técnica dependerá cada vez más de la combinación de química, ingeniería de aplicaciones, integración de equipos y análisis de producción.
Sistemas de curado híbridos para ensamblajes electrónicos complejos
Es probable que el curado híbrido gane relevancia en aplicaciones donde la luz no puede penetrar en zonas sombreadas de ensamblajes densos. El curado UV o LED proporciona una fijación superficial rápida, mientras que el curado secundario por humedad o calor completa la polimerización en áreas inaccesibles a la luz. Este enfoque puede acortar los ciclos de producción sin sacrificar la protección en geometrías complejas. Dymax ya ofrece soluciones de encapsulado de doble y múltiple curado para aplicaciones que involucran componentes de PCB, chips desnudos, conexiones de cables y circuitos flexibles. Se espera que las futuras formulaciones mejoren la profundidad de curado, reduzcan los requisitos de energía y aumenten la compatibilidad con la dispensación automatizada. Su adopción será mayor donde los fabricantes buscan equilibrar un alto rendimiento con exigentes requisitos de fiabilidad y no pueden tolerar un curado incompleto o una exposición térmica prolongada.
Oportunidades de mercado para el encapsulado y sellado de componentes electrónicos
Ingeniería de materiales y aplicaciones localizadas en India
India ofrece una atractiva oportunidad para los proveedores capaces de combinar soporte técnico local con disponibilidad fiable de materiales. La expansión de la fabricación de productos electrónicos está incrementando la demanda de adhesivos, encapsulantes, materiales de gestión térmica y sistemas de dosificación automatizados. El centro de aplicaciones para clientes de Henkel, que abrirá sus puertas en Bengaluru en 2026, ilustra la importancia estratégica de las pruebas y el desarrollo conjunto a nivel local para la fabricación de productos electrónicos de próxima generación. Los proveedores pueden generar valor estableciendo servicios de soporte de formulación, laboratorios de cualificación, redes de distribución y centros de aplicaciones cerca de los clústeres electrónicos. La oportunidad es más fuerte en los sectores de electrónica automotriz, conversión de energía, dispositivos de consumo, equipos de telecomunicaciones y controles industriales. La validación técnica local puede reducir los retrasos en la cualificación, al tiempo que ayuda a los fabricantes a seleccionar materiales según los requisitos térmicos, eléctricos, ambientales y de procesamiento.
Protección especializada para equipos electrónicos que operan en alta mar y en entornos hostiles.
La demanda de electrónica robusta crea oportunidades más allá de las aplicaciones convencionales de consumo y automoción. Las comunicaciones marinas, los equipos de energía renovable en alta mar, los sensores submarinos, la monitorización industrial y la infraestructura remota requieren protección contra el agua salada, la presión, la humedad, las vibraciones y los ciclos térmicos. Intertronics informó de un caso de 2025 en el que el encapsulado de poliuretano permitió la certificación de un dispositivo de comunicación inalámbrica submarina para la monitorización ambiental y aplicaciones de energía renovable en alta mar. Los proveedores pueden dirigirse a estos nichos con formulaciones optimizadas para una baja absorción de agua, un comportamiento mecánico flexible, estabilidad dieléctrica y una larga vida útil. La oportunidad comercial reside en la cualificación específica para cada aplicación, donde el rendimiento técnico y la documentación de fiabilidad pueden ser más importantes que el menor coste del material.
Novedades recientes
- Enero de 2026: Henkel lanzó Loctite STYCAST US 8000 A/B, un compuesto de encapsulado de poliuretano de dos componentes de última generación diseñado para mejorar el aislamiento eléctrico, la durabilidad mecánica y la fiabilidad a largo plazo de la electrónica industrial y de potencia. El material está diseñado para proteger aplicaciones como controles de motor, fuentes de alimentación, inversores, unidades de gestión de baterías, módulos de control HVAC y sensores industriales contra el calor, la humedad, las vibraciones, la corrosión y la degradación del aislamiento. Con un bajo contenido iónico, una clasificación UL 746 RTI de 140 °C, certificación UL 94 V-0, alta rigidez dieléctrica y baja viscosidad mixta para un encapsulado sin poros, la solución permite una fabricación de alto volumen fiable y eficiente.
- Febrero de 2026: WEVO-CHEMIE lanzó la gama WEVOSIL 2210x FL de compuestos de encapsulado de silicona de dos componentes para la electrónica de potencia de vehículos eléctricos de última generación. Estos materiales están diseñados para proteger convertidores CC/CC, inversores, componentes inductivos, transformadores, condensadores y otros conjuntos electrónicos sensibles que operan bajo altas corrientes, temperaturas elevadas, vibraciones y limitaciones de espacio. La gama proporciona gestión térmica, aislamiento eléctrico, protección contra la humedad y la corrosión, estabilidad mecánica y amortiguación de vibraciones, con grados seleccionados que ofrecen una conductividad térmica de hasta 1,5 W/m·K y temperaturas de funcionamiento continuo de hasta 200 °C.
- Mayo de 2026: Greenwood Aerospace destacó el creciente uso de tecnologías de encapsulado para proteger los conjuntos electrónicos en aeronaves militares y gubernamentales contra la humedad, las vibraciones, los ciclos térmicos, la exposición química, la corrosión y otras condiciones operativas adversas. La cartera de adhesivos y selladores aeroespaciales de la compañía incluye soluciones de sellado de epoxi, poliuretano, silicona y conductivas para aplicaciones como sensores, aviónica, cámaras, mazos de cables y electrónica de potencia.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -