
Marché de l’enrobage et de l’encapsulation électroniques : prévisions 2034
Rapport d'analyse du marché de l'enrobage et de l'encapsulation électroniques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par application (alimentations, moteurs, connecteurs, bobines d'allumage, modules électroniques, autres) ; secteur d'utilisation finale (électronique grand public, télécommunications, automobile, secteur maritime, santé, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019370
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 03, 2026


Taille du marché en 2025
3,31 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,68 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,92 %
taux de croissance
Marché adressable
36,28 milliards de dollars américains
(2026-2034)
Le marché de l'enrobage et de l'encapsulation électroniques est un marché en forte croissance, regroupant matériaux et procédés permettant d'assembler des composants électroniques fiables pour les secteurs de l'automobile, de l'électronique grand public, des télécommunications, du nautisme et de la santé. Évalué à 3,31 milliards de dollars américains en 2025, ce marché devrait atteindre 4,68 milliards de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 3,92 % entre 2026 et 2034. Ces matériaux améliorent l'isolation électrique, la résistance aux intempéries, les propriétés thermiques et les propriétés mécaniques.
En Amérique du Nord, la demande pour ce produit devrait croître à un TCAC d'environ 5,1 % à 5,8 % entre 2026 et 2034, portée par l'électrification automobile, l'électronique aérospatiale, l'automatisation industrielle et la production locale de semi-conducteurs. La taille du marché de l'enrobage et de l'encapsulation électroniques est également déterminée par la demande croissante en électronique de puissance fiable, en électronique miniaturisée et en matériaux résistants aux cycles thermiques, aux vibrations, à l'humidité et aux environnements chimiques agressifs.
Analyse et perspectives du marché de l'enrobage et de l'encapsulation électroniques
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 27 à 31 % dans le secteur de l'encapsulation et de l'enrobage électronique en 2025 et connaître une croissance annuelle composée de 5,1 à 5,8 % entre 2026 et 2034 , soutenue par l'électronique automobile, les systèmes aérospatiaux, l'automatisation industrielle et la fabrication à haute fiabilité.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de la demande nord-américaine en 2025 , avec une croissance annuelle composée de 5,0 à 5,7 % entre 2026 et 2034 , tirée par l'aérospatiale, l'électronique automobile et les systèmes d'alimentation industrielle.
- Europe : On estime que l'Europe représentera une part de 23 à 27 % en 2025 et connaîtra une croissance annuelle composée de 4,7 à 5,4 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie et le Royaume-Uni soutenant la demande en électronique automobile et industrielle.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 36-40 % en 2025 et devrait croître à un TCAC de 6,0 à 6,8 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Les modules électroniques représentent une part de marché estimée à 30-34 % en 2025 , soutenue par les systèmes de contrôle complexes, l'électronique de puissance et l'intégration automobile, avec un TCAC de 5,2 à 5,9 % entre 2026 et 2034 .
- Segment à forte croissance : L'automobile représente une part de marché estimée entre 24 et 28 % en 2025 au sein de la demande finale et devrait enregistrer un TCAC de 5,4 à 6,1 % entre 2026 et 2034 .
- Principales entreprises analysées en détail : Winmate Inc., Henkel AG & Co. KGaA, Dymax Corporation, LANTAS Beck India Limited, Elkem ASA, Intertronics Ltd., DOPAG India Pvt. Ltd., Parker LORD, MG Chemicals et EFI Polymers.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du marché a vu le passage des encapsulants époxy à usage général à des matériaux spécifiques tels que le silicone, le polyuréthane, l'époxy et les photopolymérisables. Le choix du matériau tient désormais compte de facteurs comme le coefficient de dilatation thermique, les propriétés diélectriques, le temps de polymérisation, la viscosité, la conductivité thermique et la relaxation des contraintes. Le dosage automatisé devient un aspect important de la production, car un remplissage sans bulles et un contrôle précis du volume influent sur la fiabilité électrique et le rendement.
À l'avenir, cette technologie devrait être adoptée dans des applications telles que l'électronique haute densité, les véhicules électriques, la connectivité et les équipements de contrôle industriel. La production électronique locale en Inde et en Asie du Sud-Est engendre de nouvelles exigences en matière d'ingénierie d'application et d'approvisionnement local. Les réglementations relatives à la santé et à la sécurité, aux substances réglementées et à la fiabilité incitent les fournisseurs à développer des encapsulants à faibles émissions et sans halogène.
Portée du rapport sur le marché de l'enrobage et de l'encapsulation électroniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,31 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,68 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,92% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'enrobage et de l'encapsulage électroniques
La demande est actuellement influencée par l'augmentation de la part des composants électroniques dans les véhicules, la miniaturisation des appareils et leur exposition aux vibrations, à l'humidité, aux produits chimiques et aux variations de température. Il est donc évident que la croissance du marché de l'enrobage et de l'encapsulation électroniques dépend du développement des alimentations, des moteurs, des connecteurs, des bobines d'allumage et des modules électroniques. La chaîne de valeur comprend les producteurs de résine, les formulateurs, les fournisseurs d'équipements de dosage, les fabricants de composants électroniques, les assembleurs et les équipementiers (OEM).
L'évolution de l'offre est désormais plus favorable aux fournisseurs de matériaux capables d'intégrer le développement des procédés à la formulation des matériaux. Henkel fabrique des matériaux pour l'électronique et la gestion thermique, tandis que Dymax se concentre sur l'encapsulation à polymérisation rapide pour la protection des cartes électroniques. DOPAG fournit des équipements de dosage et de mélange de précision pour les polyuréthanes, les époxys et les silicones.
La dynamique concurrentielle est fragmentée entre les entreprises mondiales de matériaux, les formulateurs, les distributeurs et les fournisseurs de machines de traitement. Henkel AG & Co. KGaA, Dymax Corporation, Parker LORD et Elkem ASA se distinguent par leurs formulations chimiques uniques et leur expertise en ingénierie d'application. De son côté, Intertronics Ltd. propose à ses clients des solutions de matériaux et d'équipements. EFI Polymers est spécialisée dans les époxydes et les uréthanes formulés sur mesure. Elle se différencie lorsque les matériaux standard ne répondent pas aux exigences thermiques, électriques ou de traitement de ses clients.
L'industrie s'oriente vers des investissements dans les matériaux thermoconducteurs, un durcissement plus rapide, la production locale et l'automatisation des procédés. Le positionnement stratégique évolue de la vente de résines pures vers des solutions de procédés. Les services d'essais, les laboratoires d'application, l'expertise réglementaire et le support technique disponibles localement permettent aux fournisseurs de raccourcir le processus de qualification de leurs matériaux. Par conséquent, la formulation, la production, le support technique et la qualification des matériaux pour les applications automobiles, médicales, aérospatiales et industrielles deviennent des facteurs clés de compétitivité sur le marché.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
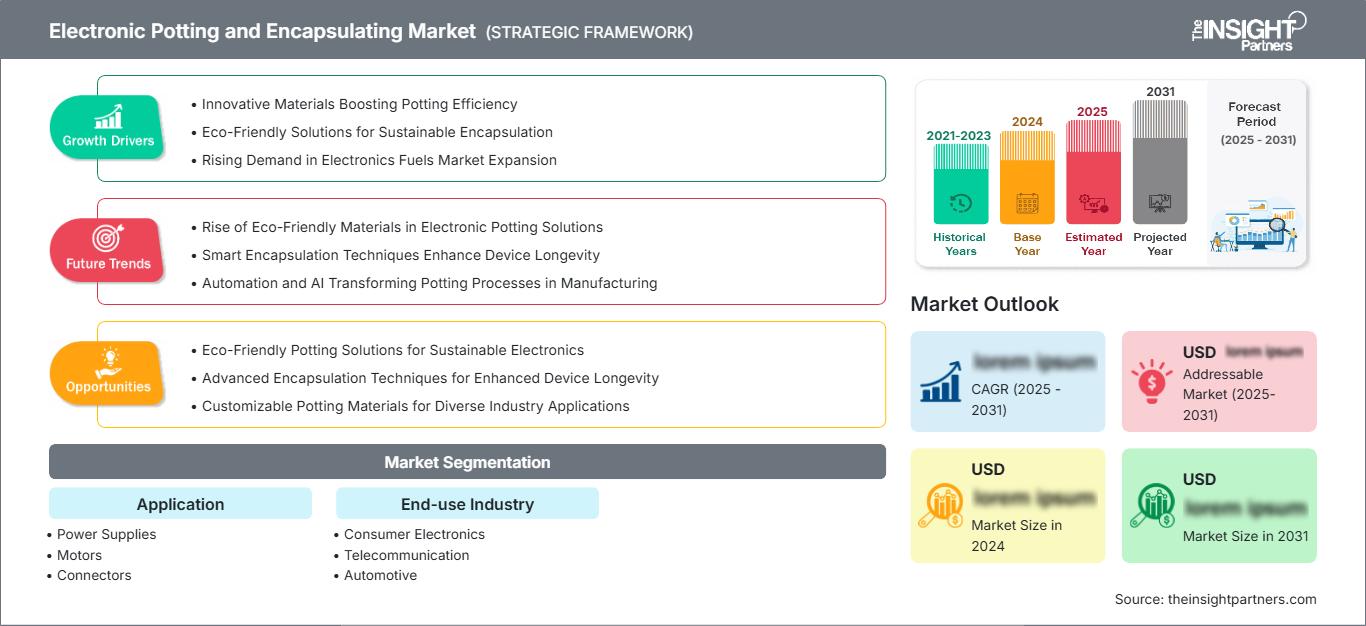
Marché de l'enrobage et de l'encapsulation électroniques : perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'enrobage et de l'encapsulation électronique
La région Amérique du Nord devrait représenter entre 27 et 31 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 5,1 à 5,8 % entre 2025 et 2034. Elle abrite des industries aérospatiales, automobiles, d'automatisation industrielle et de fabrication électronique. La demande est alimentée par des applications exigeant une haute fiabilité, une isolation électrique, une dissipation thermique efficace et une protection contre les vibrations et les agressions environnementales. À titre d'exemple, les États-Unis sont le principal pays en matière de demande d'enrobage et d'encapsulation en Amérique du Nord.
L'adoption des véhicules électriques et la relocalisation de la production électronique devraient stimuler la demande dans les années à venir. Si le Canada contribue à cette demande par le biais de ses marchés des équipements de production d'énergie et des équipements industriels, le Mexique s'appuie quant à lui sur son industrie automobile. Les fournisseurs privilégient les composés à faible viscosité, les propriétés de conductivité thermique et le dosage automatisé. Les exigences de qualification rigoureuses en vigueur dans la région confèrent un avantage concurrentiel aux acteurs établis, disposant de laboratoires d'application et de données de fiabilité.
Marché américain de l'enrobage et de l'encapsulation de produits électroniques
Les États-Unis représentent 82 à 86 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,7 %. Les secteurs de l'aérospatiale, de la défense, des véhicules électriques, du contrôle industriel et de l'électronique médicale engendrent divers besoins en encapsulation. Par ailleurs, la région compte des fabricants d'encapsulants spécialisés ainsi que de grandes entreprises internationales qui fournissent des matériaux, contribuant ainsi à renforcer les capacités de formulation, de qualification et de services techniques locales.
La demande applicative évolue vers les modules électroniques, les alimentations, les moteurs et les connecteurs, où les cycles thermiques et les propriétés mécaniques influent sur la durée de vie des systèmes. Dans l'industrie automobile, les formulations flexibles et thermoconductrices sont privilégiées, tandis que le faible dégazage et la stabilité diélectrique sont des facteurs essentiels dans le secteur aérospatial. Les clients industriels manifestent une préférence croissante pour les équipements de dosage et de mélange automatisés.
Marché européen de l'enrobage et de l'encapsulage électroniques
Le marché européen détiendra entre 23 et 27 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,7 à 5,4 %, tirée par l'Allemagne en termes de demande régionale. La croissance sera notamment portée par l'électrification automobile, l'automatisation industrielle, les applications médicales et les exigences strictes en matière de fiabilité. L'Allemagne est le principal centre de production, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Des tendances similaires sont observées sur le marché régional, où l'électronique automobile et l'électronique industrielle constituent des moteurs essentiels de la demande.
Au Royaume-Uni, la demande est alimentée par les secteurs de l'aérospatiale, de la défense, de l'électronique médicale et de l'électronique de spécialité. En Allemagne, la croissance est tirée par l'électronique de puissance automobile et les machines industrielles. La France présente un potentiel dans les secteurs de l'aérospatiale et des transports, tandis qu'en Italie et en Espagne, la demande provient des machines industrielles, des applications automobiles, de l'électronique pour les énergies renouvelables et de l'électronique grand public. Les clients finaux européens privilégient la traçabilité des matériaux, la conformité réglementaire, les propriétés thermiques et la compatibilité avec les processus de fabrication automatisés.
Marché de l'enrobage et de l'encapsulation électronique en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 36 % et 40 % des parts de marché en 2025 et enregistrer une croissance annuelle composée (TCAC) de 6,0 % à 6,8 %, ce qui en fera le premier marché régional. La Chine restera le principal contributeur à ce marché, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie présentent des demandes complémentaires liées à leurs secteurs de production électronique, automobile, industrielle et des télécommunications.
L'importance de la production électronique en Chine justifie des volumes de consommation élevés, tandis que le Japon et la Corée du Sud privilégient les matériaux avancés et les applications automobiles. L'Inde développe sa production électronique et ses chaînes d'approvisionnement locales, ouvrant ainsi de nouvelles perspectives en matière de formulation et de dosage. Les projets de fabrication soutenus par le gouvernement, l'adoption des véhicules électriques, les investissements dans les semi-conducteurs et l'automatisation des industries contribueront à élargir la clientèle potentielle.
Marché de l'enrobage et de l'encapsulation électronique au Moyen-Orient et en Afrique
La région MENA est un marché relativement plus petit, mais à fort potentiel de croissance. La demande y est principalement axée sur les télécommunications, l'électronique industrielle, la production d'énergie et les transports. L'Arabie saoudite et les Émirats arabes unis sont les principaux pôles d'investissement dans cette région, tandis que l'Afrique du Sud est un marché mature dans les secteurs de l'électronique et de l'industrie. Un taux de croissance annuel composé (TCAC) de 5,8 % à 6,6 % est prévu dans cette région, en raison des besoins de modernisation des infrastructures et de protection de l'environnement.
La diversification industrielle en Arabie saoudite et le développement des infrastructures et des technologies aux Émirats arabes unis sont essentiels à la croissance des applications électroniques. En Afrique du Sud, les secteurs minier, énergétique, des télécommunications et de l'automatisation industrielle contribuent également à cette demande. Dans le reste de la région MENA, la demande est principalement tirée par des projets d'électrification, de réseaux de communication et d'industrialisation. Les conditions environnementales telles que les températures élevées, la poussière, l'humidité et les vibrations rendent les systèmes d'encapsulation particulièrement adaptés.
Analyse de segmentation
Application
La demande d'applications est de plus en plus déterminée par les exigences de fiabilité des architectures électroniques. Le marché de l'encapsulation et du scellement électronique couvre un large éventail de domaines, allant de la conversion de puissance et des moteurs aux connecteurs, systèmes d'allumage et modules électroniques sophistiqués. Les modules électroniques demeurent le principal secteur d'application, tandis que l'électronique de puissance et la protection des moteurs offrent des perspectives de croissance intéressantes. Ce segment d'applications devrait connaître une croissance annuelle composée (TCAC) de 4,7 % à 5,8 % entre 2026 et 2034 .
- Alimentations électriques : Les alimentations électriques nécessitent une isolation, une protection thermique et une résistance à l’humidité. Elles sont notamment utilisées dans les équipements industriels, les matériels de télécommunications, les chargeurs et les systèmes d’alimentation distribuée, où un fonctionnement fiable et une dissipation thermique contrôlée sont essentiels.
- Moteurs : L’encapsulage des moteurs protège les enroulements et les composants électroniques des vibrations, de l’humidité et des variations de température. Son utilisation est favorisée par les moteurs électriques, l’automatisation industrielle, les appareils électroménagers et les systèmes d’entraînement compacts qui exigent une isolation et une durabilité opérationnelle accrues.
- Connecteurs : L’encapsulation des connecteurs est avantageuse lorsque l’exposition à l’eau, aux produits chimiques, aux vibrations et à la corrosion peut compromettre la continuité électrique. Cette encapsulation est particulièrement pertinente pour les assemblages électroniques automobiles, maritimes, industriels et d’extérieur.
- Bobines d'allumage : Les bobines d'allumage nécessitent des matériaux aux propriétés diélectriques élevées, stables thermiquement et résistants aux vibrations. Les exigences de qualification automobile font de la constance de la formulation et des performances d'isolation à long terme des critères d'achat essentiels.
- Modules électroniques : Les modules électroniques représentent la principale application, car les unités de commande intégrées regroupent de nombreux composants sensibles. Les fabricants d’équipements automobiles, industriels, de télécommunications et grand public ont de plus en plus recours à l’encapsulation pour protéger les ensembles compacts des contraintes thermiques et mécaniques.
Industrie utilisatrice finale
La demande des utilisateurs finaux reflète les différences de conditions d'exploitation, d'exigences de qualification, de volumes de production et de densité électronique. Ce segment devrait connaître une croissance annuelle composée de 4,3 % à 6,1 % entre 2026 et 2034 , le secteur automobile affichant le profil de croissance le plus dynamique. L'électronique grand public assure les économies d'échelle, tandis que les secteurs de la santé et des télécommunications privilégient des formulations spécialisées aux caractéristiques diélectriques et environnementales maîtrisées.
- Électronique grand public : Les appareils compacts nécessitent une protection sans excès de poids ni de volume. La demande concerne principalement les objets connectés, les appareils intelligents, les chargeurs, les modules d’alimentation et les équipements connectés, où la miniaturisation accroît la sensibilité à l’humidité et aux contraintes thermiques.
- Télécommunications : Les équipements de télécommunications fonctionnent de plus en plus souvent en extérieur et dans des environnements distribués. L’encapsulation assure une protection contre l’humidité, la poussière, la corrosion et les variations de température des équipements réseau, des alimentations et des infrastructures connectées.
- Automobile : L’électronique automobile est soumise aux vibrations, aux variations de température, aux produits chimiques et à une forte densité de puissance. L’électrification, les systèmes de contrôle avancés, les capteurs et les équipements de conversion de puissance accroissent le besoin de formulations thermiquement stables et mécaniquement conformes.
- Environnement marin : L’électronique marine exige une forte résistance à l’eau salée, à l’humidité, aux vibrations et à la corrosion. L’encapsulation est essentielle pour les équipements de navigation, de communication, de contrôle et d’alimentation électrique fonctionnant dans les environnements offshore exigeants.
- Santé : L’électronique médicale privilégie la fiabilité, la propreté et la maîtrise des performances des matériaux. L’encapsulation est essentielle pour les équipements de diagnostic, les capteurs, les alimentations et les appareils portables, où la résistance à l’humidité et la stabilité électrique sont primordiales.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Électronique grand public |
Haut |
Dispositifs miniaturisés |
Mature |
|
Télécommunication |
Moyen |
Réseaux extérieurs |
Mise à l'échelle |
|
Automobile |
Haut |
Électronique pour véhicules électriques |
Mise à l'échelle |
|
Marin |
Faible |
Protection contre l'eau salée |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Capteurs médicaux |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'enrobage et de l'encapsulation électroniques
Une plus grande teneur en électronique dans les véhicules électriques et hybrides
L'électrification automobile accroît le nombre et la complexité des modules électroniques exposés à la chaleur, aux vibrations, à l'humidité et aux contraintes électriques. Les unités de gestion de batterie, les onduleurs, les chargeurs embarqués, les convertisseurs CC-CC, les moteurs, les capteurs et les modules de commande nécessitent des stratégies de protection adaptées à des architectures toujours plus compactes. Les matériaux d'enrobage peuvent combiner isolation diélectrique, renforcement mécanique et gestion thermique, réduisant ainsi les risques de défaillance dans les assemblages critiques. L'impact commercial dépasse la simple consommation de résine, car les formulations à haute valeur ajoutée peuvent bénéficier d'une tarification basée sur la qualification. Les fournisseurs qui proposent des solutions à faible viscosité, à polymérisation rapide, à conductivité thermique élevée et flexibles sont mieux positionnés pour la conception de groupes motopropulseurs intégrés. Le lancement par Henkel, en 2025, de solutions d'enrobage en silicone thermoconducteur pour les composants de conversion de puissance des véhicules électriques illustre cette évolution vers des matériaux spécifiques à chaque application.
La miniaturisation accroît les exigences en matière de performance des matériaux
La miniaturisation des assemblages électroniques réduit l'espace disponible pour la protection tout en augmentant la densité des composants et la génération de chaleur localisée. Les matériaux conventionnels peuvent devenir inadaptés lorsque leur viscosité, leur retrait au durcissement, leur dilatation thermique ou leur rigidité mécanique nuisent à la fragilité des composants. Les systèmes à faible viscosité, les silicones flexibles, les matériaux polymérisables aux UV et les formulations à double polymérisation permettent de traiter des géométries complexes tout en réduisant les temps de traitement. Cet enjeu est particulièrement important pour les dispositifs portables, les capteurs, les modules de télécommunications et l'électronique de contrôle avancée. Les fournisseurs investissent donc dans des formulations capables de pénétrer dans les espaces étroits sans créer de vides ni de contraintes excessives. La gamme de solutions d'encapsulation photopolymérisables de Dymax illustre cette tendance, avec des mécanismes de polymérisation rapide et secondaire adaptés aux géométries complexes des circuits imprimés.
L'automatisation améliore la cohérence des processus et la rentabilité de la production.
Les tendances du marché de l'enrobage et de l'encapsulation électroniques indiquent que l'automatisation du dosage, du mélange, de la distribution et du durcissement prend une importance croissante, les fabricants d'électronique recherchant des volumes de matériaux reproductibles et une réduction des variations de processus. L'enrobage manuel peut engendrer des incohérences dans le rapport de mélange, la profondeur de remplissage, la présence de bulles et les conditions de durcissement, notamment pour les productions en grande série. Les équipements automatisés permettent un contrôle précis des formulations, une reproductibilité accrue, une traçabilité optimale et une intégration facilitée aux lignes de production. Les solutions électroniques de DOPAG illustrent comment les technologies de dosage et de mélange de précision s'intègrent aux matériaux polyuréthanes, époxy et silicones pour la protection des composants électroniques. Cette tendance offre aux fournisseurs d'équipements et aux entreprises de matériaux l'opportunité de développer des systèmes conjointement qualifiés, ce qui réduit les coûts de changement de fournisseur et renforce les relations avec les équipementiers et les sous-traitants.
Tendances futures du marché de l'enrobage et de l'encapsulation électroniques
Formulation basée sur les données et distribution adaptative
Les prévisions du marché de l'enrobage et de l'encapsulation électroniques indiquent que le développement des formulations sera de plus en plus étroitement lié aux données de procédé, à la géométrie des composants et à la simulation des conditions de fonctionnement. Les fournisseurs utiliseront de plus en plus de modèles numériques pour optimiser la viscosité, la conductivité thermique, les profils de polymérisation et le coefficient de dilatation thermique avant la validation client. Les systèmes de dosage peuvent également enregistrer la température du matériau, la pression, le volume d'injection et les paramètres de polymérisation, permettant ainsi aux fabricants d'identifier plus tôt les écarts. Ceci ouvre la voie à une production adaptative où les paramètres de procédé sont ajustés en fonction des conditions mesurées plutôt que selon des recettes fixes. Il devrait en résulter une plus grande homogénéité pour les modules électroniques haute densité et une qualification plus efficace des matériaux spécialisés. La différenciation technique reposera de plus en plus sur la combinaison de la chimie, de l'ingénierie d'application, de l'intégration des équipements et de l'analyse de la production.
Systèmes de polymérisation hybrides pour assemblages électroniques complexes
Le durcissement hybride devrait gagner en importance là où la lumière ne peut pénétrer les zones ombragées des assemblages denses. Le durcissement UV ou LED permet une fixation rapide en surface, tandis qu'un durcissement secondaire par humidité ou par chaleur achève la polymérisation dans les zones inaccessibles à la lumière. Cette approche permet de raccourcir les cycles de production sans compromettre la protection des géométries complexes. Dymax propose déjà des solutions d'encapsulation à double et multi-durcissement pour les applications impliquant des composants de circuits imprimés, des puces nues, des liaisons filaires et des circuits flexibles. Les formulations futures devraient améliorer la profondeur de durcissement, réduire la consommation d'énergie et accroître la compatibilité avec les systèmes de distribution automatisés. Cette technologie devrait être particulièrement répandue chez les fabricants qui doivent concilier un débit élevé et des exigences de fiabilité strictes, et qui ne peuvent tolérer un durcissement incomplet ou une exposition thermique prolongée.
Opportunités du marché de l'enrobage et de l'encapsulation électroniques
Matériaux localisés et ingénierie d'application en Inde
L'Inde représente une opportunité intéressante pour les fournisseurs capables d'allier assistance technique locale et approvisionnement fiable en matériaux. L'expansion de la production électronique accroît la demande en adhésifs, encapsulants, matériaux de gestion thermique et systèmes de dosage automatisés. Le centre d'application client Henkel 2026 de Bengaluru illustre l'importance stratégique des tests et du co-développement localisés pour la fabrication de l'électronique de nouvelle génération. Les fournisseurs peuvent créer de la valeur en établissant un soutien à la formulation, des laboratoires de qualification, des réseaux de distribution et des centres d'application à proximité des pôles d'innovation électronique. Cette opportunité est particulièrement prometteuse dans les secteurs de l'électronique automobile, de la conversion de puissance, des appareils grand public, des équipements de télécommunications et des commandes industrielles. La validation technique locale permet de réduire les délais de qualification tout en aidant les fabricants à sélectionner les matériaux en fonction des exigences thermiques, électriques, environnementales et de traitement.
Protection spécialisée pour les appareils électroniques offshore et en environnements difficiles
La demande croissante en électronique durcie ouvre des perspectives bien au-delà des applications grand public et automobiles classiques. Les communications maritimes, les équipements d'énergies renouvelables offshore, les capteurs sous-marins, la surveillance industrielle et les infrastructures distantes nécessitent une protection contre l'eau salée, la pression, l'humidité, les vibrations et les cycles thermiques. Intertronics a présenté un cas concret en 2025 où l'enrobage en polyuréthane a permis la certification d'un dispositif de communication sans fil sous-marin destiné à la surveillance environnementale et aux applications d'énergies renouvelables offshore. Les fournisseurs peuvent cibler ces niches avec des formulations optimisées pour une faible absorption d'eau, une grande flexibilité mécanique, une stabilité diélectrique et une longue durée de vie. Le véritable enjeu commercial réside dans la qualification spécifique à chaque application, où la documentation relative aux performances techniques et à la fiabilité peut primer sur le coût minimal des matériaux.
Développements récents
- Janvier 2026 : Henkel lance Loctite STYCAST US 8000 A/B, un composé d’enrobage polyuréthane bicomposant de nouvelle génération conçu pour améliorer l’isolation électrique, la durabilité mécanique et la fiabilité à long terme des composants électroniques industriels et de puissance. Ce matériau est conçu pour protéger des applications telles que les commandes de moteurs, les alimentations, les onduleurs, les unités de gestion de batteries, les modules de commande CVC et les capteurs industriels contre la chaleur, l’humidité, les vibrations, la corrosion et la dégradation de l’isolation. Grâce à sa faible teneur en ions, son indice RTI de 140 °C (UL 746), sa certification UL 94 V-0, sa rigidité diélectrique élevée et sa faible viscosité à l’état mélangé pour une encapsulation sans vides, cette solution permet une production en grande série fiable et efficace.
- Février 2026 : WEVO-CHEMIE lance la gamme WEVOSIL 2210x FL de composés d'enrobage silicone bicomposants destinés à l'électronique de puissance des véhicules électriques de nouvelle génération. Ces matériaux sont conçus pour protéger les convertisseurs CC/CC, les onduleurs, les composants inductifs, les transformateurs, les condensateurs et autres ensembles électroniques sensibles fonctionnant sous courants élevés, températures élevées, vibrations et contraintes d'espace. La gamme assure une gestion thermique, une isolation électrique, une protection contre l'humidité et la corrosion, une stabilité mécanique et un amortissement des vibrations. Certaines qualités offrent une conductivité thermique jusqu'à 1,5 W/m·K et une température de fonctionnement continue jusqu'à 200 °C.
- Mai 2026 : Greenwood Aerospace a mis en lumière l’utilisation croissante des technologies d’enrobage et d’encapsulation pour protéger les assemblages électroniques des aéronefs militaires et gouvernementaux contre l’humidité, les vibrations, les cycles thermiques, l’exposition aux produits chimiques, la corrosion et autres conditions d’utilisation extrêmes. Son portefeuille d’adhésifs et de mastics pour l’aérospatiale comprend des solutions d’étanchéité époxy, polyuréthane, silicone et conductrices pour des applications telles que les capteurs, l’avionique, les caméras, les faisceaux de câbles et l’électronique de puissance.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -