
電子ポッティング・封止市場:シェア・成長・予測 2034
電子機器ポッティングおよび封止市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:用途別(電源、モーター、コネクタ、点火コイル、電子モジュール、その他)、最終用途産業別(家電、通信、自動車、船舶、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019370
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 03, 2026


2025年の市場規模
33億1000 万米ドル
基準年値
2034年の予測
46億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.92 %
成長率
対象市場
362億8000 万米ドル
(2026年~2034年)
電子機器用ポッティングおよび封止材市場は、自動車、民生機器、通信機器、船舶、医療機器市場において、信頼性の高い電子機器の組み立てに役立つ材料とプロセスの急成長市場と言えます。この市場は2025年には33億1,000万米ドルと評価され、2034年には46億8,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は3.92%です。これらの材料は、電気絶縁性、耐環境性、熱特性、機械的特性を向上させます。
北米では、自動車の電動化、航空宇宙エレクトロニクス、産業オートメーション、および国内半導体生産の拡大により、この製品の需要は2026年から2034年にかけて年平均成長率(CAGR)約5.1%~5.8%で成長すると予測されています。電子ポッティングおよび封止材市場の規模は、信頼性の高いパワーエレクトロニクス、小型電子機器、および熱サイクル、振動、湿度、腐食性化学環境に耐えうる材料に対する需要の高まりによっても左右されます。
電子機器用ポッティングおよび封止市場の評価と洞察
- 北米:北米は、自動車エレクトロニクス、航空宇宙システム、産業オートメーション、高信頼性製造に支えられ、2025年には電子機器ポッティングおよび封止市場の27~31%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)5.1~5.8%で成長すると予測されています。
- 米国:2025年には北米全体の需要の82~86%を米国が占めると推定されており、 2026年から2034年にかけては航空宇宙、自動車エレクトロニクス、産業用電力システムが牽引役となり、年平均成長率(CAGR)は5.0~5.7%で成長すると見込まれている。
- 欧州:欧州は2025年には23~27%のシェアを占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)4.7~5.4%で拡大すると予測されており、ドイツ、フランス、イタリア、英国が自動車および産業用電子機器の需要を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には36~40%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.8%で成長すると予測されている。
- 最大のセグメント: 電子モジュールは、複雑な制御システム、パワーエレクトロニクス、自動車統合に支えられ、 2025年には推定30~34%の市場シェアを占め、 2026年から2034年の間に5.2~5.9%のCAGRで成長すると予測されています。
- 高成長セグメント: 自動車は、最終用途需要において2025年には推定24~28%の市場シェアを占め、 2026年から2034年の間に5.4~6.1%のCAGRを記録すると予想されています。
- 詳細に分析された主要企業: Winmate Inc.、Henkel AG & Co. KGaA、Dymax Corporation、LANTAS Beck India Limited、Elkem ASA、Intertronics Ltd.、DOPAG India Pvt. Ltd.、Parker LORD、MG Chemicals、およびEFI Polymers。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場の進化に伴い、汎用エポキシ封止材から、用途に特化したシリコーン、ポリウレタン、エポキシ、光硬化性材料へと移行が進んでいます。現在では、材料の選択にあたって、熱膨張係数、誘電特性、硬化時間、粘度、熱伝導率、応力緩和といった要素が考慮されています。自動塗布は生産において重要な要素となりつつあり、気泡のない充填と容量制御は、電気的信頼性と歩留まりに影響を与えます。
将来的には、この技術は高密度電子機器、電気自動車、コネクティビティ、産業用制御機器などの用途で採用されるようになるだろう。インドや東南アジアにおける電子機器の現地生産化は、アプリケーションエンジニアリングと現地供給という新たなニーズを生み出している。健康と安全、規制物質、信頼性に関する規制は、サプライヤーに低排出ガスかつハロゲンフリーの封止材の開発を促している。
電子機器用ポッティングおよび封止市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 33億1000万米ドル |
| 2034年までの市場規模 | 46億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.92% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電子機器用ポッティングおよび封止材市場の分析
需要は現在、自動車1台あたりの電子部品の増加、デバイスの小型化、振動、湿度、化学物質、熱サイクルへの曝露といった要因によって影響を受けています。したがって、電子部品のポッティングおよび封止市場の成長は、電源、モーター、コネクタ、点火コイル、電子モジュールの開発にかかっていることは明らかです。バリューチェーンは、樹脂メーカー、配合業者、塗布装置メーカー、電子機器メーカー、組立業者、および相手先ブランド製造業者(OEM)で構成されています。
供給力の高まりに伴い、プロセス開発と材料配合を統合できる能力を持つ材料供給業者にとって有利な状況が生まれています。ヘンケルは電子機器および熱管理材料を製造しており、ダイマックスは基板レベルの保護のための高速硬化封止材に注力しています。ドパグはポリウレタン、エポキシ、シリコーン材料用の精密な塗布・混合装置を提供しています。
グローバルな材料企業、配合メーカー、販売業者、プロセス機械ベンダーの間で、競争環境は細分化されている。ヘンケルAG & Co. KGaA、ダイマックス・コーポレーション、パーカー・ロード、エルケムASAは、独自の化学技術と応用エンジニアリングのノウハウを基盤に競争している。一方、インタートロニクス社は、顧客に材料と機器のソリューションを提供している。EFIポリマーズは、カスタム配合のエポキシ樹脂とウレタン樹脂を専門としており、既製品の材料では顧客の熱特性、電気特性、加工特性のニーズを満たせない場合に、差別化を図っている。
業界は、熱伝導性材料、硬化速度の向上、現地生産、およびプロセス自動化への投資へと移行しています。戦略的なポジショニングは、純粋な樹脂の販売からプロセスソリューションへとシフトしています。試験サービス、アプリケーションラボ、規制に関するノウハウ、および現地で利用可能な技術サポートにより、サプライヤーは材料の認定プロセスを短縮できます。したがって、自動車、医療、航空宇宙、および産業用途向けの材料の配合、製造、技術サポート、および認定は、市場における重要な競争要因となっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電子機器用ポッティングおよび封止市場:戦略的洞察
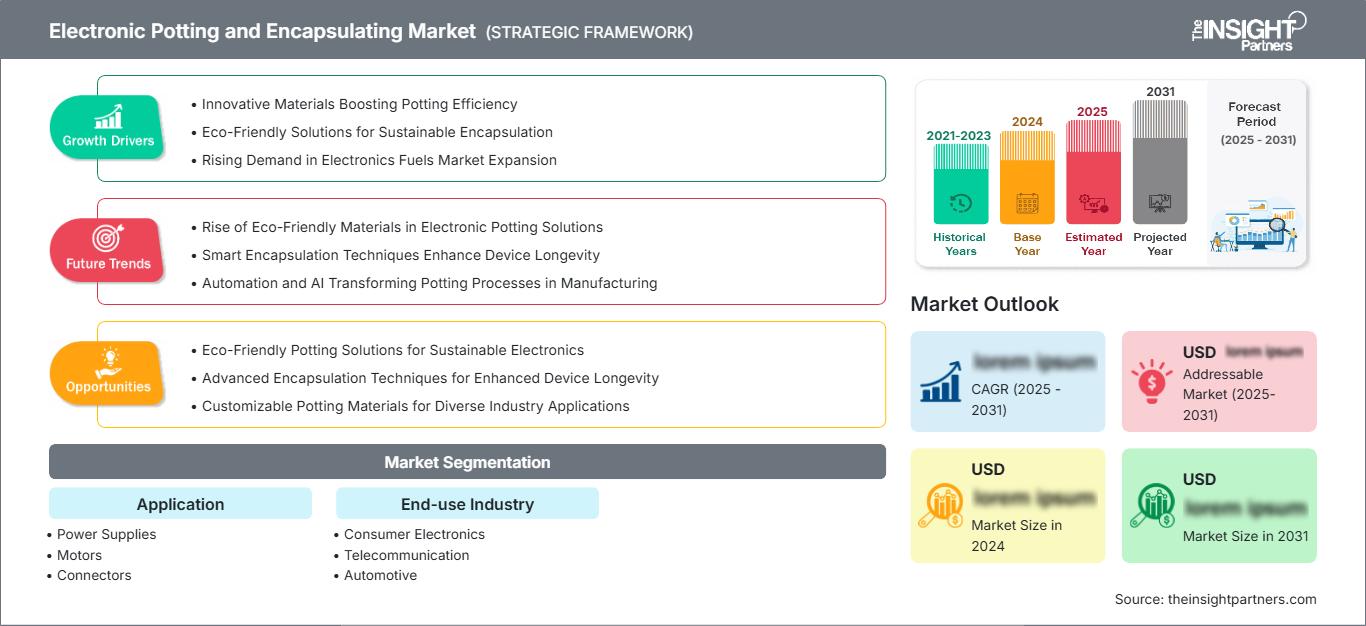
地域別分析
北米の電子機器用ポッティングおよび封止市場
北米地域は2025年には27~31%の市場シェアを占めると予測されており、2025年から2034年にかけて年平均成長率(CAGR)5.1~5.8%で成長すると見込まれています。この地域には、航空宇宙、自動車、産業オートメーション、電子機器製造といった既存の産業が存在します。需要は、高い信頼性、電気絶縁性、放熱性、振動や環境暴露からの保護を必要とする用途から生じています。地域別の市場事例を見ると、北米におけるポッティングおよび封止材の需要を牽引しているのは米国であることが分かります。
電気自動車の普及と電子機器製造の国内回帰は、今後数年間の需要を牽引するだろう。カナダは発電設備や産業機器市場を通じて需要を供給している一方、メキシコは自動車製造業に依存している。サプライヤーは、低粘度コンパウンド、熱伝導性、自動塗布に重点を置いている。この地域における厳格な認証要件は、アプリケーションラボと信頼性データを持つ実績のある企業が競合他社に対して優位に立つことを意味する。
米国電子機器用ポッティングおよび封止市場
2025年には北米の需要の82~86%を米国が占め、年平均成長率(CAGR)は5.0~5.7%と予測されています。航空宇宙、防衛、電気自動車、産業制御、医療用電子機器といった産業分野では、様々な封止ニーズが生じています。さらに、この地域には専門的な封止材メーカーに加え、材料を供給する大手国際企業も存在するため、地域の配合、品質評価、技術サービス能力が向上しています。
用途の需要は、熱サイクルと機械的特性がシステム寿命に影響を与える電子モジュール、電源、モーター、コネクタへとシフトしている。自動車製造では、柔軟性と熱伝導性に優れた材料が好まれる一方、航空宇宙用途では、低アウトガス性と誘電安定性が最も重要な要素となる。産業顧客は、自動計量・混合装置への需要を高めている。
欧州の電子機器用ポッティングおよび封止市場
欧州市場は2025年までに23~27%のシェアを占め、地域需要ではドイツが牽引役となり、年平均成長率(CAGR)4.7~5.4%で拡大すると予測されている。成長の原動力としては、自動車の電動化、産業オートメーション、医療機器への応用、そして厳格な信頼性要件などが挙げられる。ドイツは主要な生産拠点であり、英国、フランス、イタリア、スペインがそれに続く。同様の傾向は地域市場でも見られ、自動車用電子機器と産業用電子機器が主要な需要源となっている。
英国における需要は、航空宇宙、防衛、医療用電子機器、特殊電子機器によって牽引されています。ドイツでは、自動車用パワーエレクトロニクスと産業機械が成長を牽引しています。フランスは航空宇宙および輸送分野に潜在力があり、イタリアとスペインは産業機械、自動車用途、再生可能エネルギー用電子機器、および民生用電子機器から需要を得ています。ヨーロッパのエンドユーザー顧客は、材料のトレーサビリティ、規制遵守、熱特性、および自動化された製造プロセスとの互換性を重視しています。
アジア太平洋地域の電子機器用ポッティングおよび封止市場
アジア太平洋地域は2025年には市場シェアの36~40%を占めると予測されており、年平均成長率(CAGR)は6.0~6.8%と見込まれ、地域市場を牽引する存在となるでしょう。この地域における最大の貢献国は依然として中国であり、日本、韓国、インド、オーストラリアは、電子機器、自動車、産業機器、通信機器の製造業において相互補完的な需要を抱えています。
中国の電子機器製造規模は大量消費を正当化する一方、日本と韓国は先端材料と自動車用途に注力している。インドは電子機器製造と国内サプライチェーンを発展させており、配合と供給の分野でより多くの機会が生まれている。政府支援の製造プロジェクト、電気自動車の普及、半導体への投資、産業の自動化は、顧客層の拡大につながるだろう。
中東・アフリカの電子機器用ポッティングおよび封止市場
中東・アフリカ地域は比較的小規模ながら成長の可能性を秘めた市場であり、需要は主に通信、産業用電子機器、発電、輸送機器分野に集中しています。サウジアラビアとアラブ首長国連邦はこの地域への投資を主導しており、南アフリカは電子機器および産業分野において成熟した市場となっています。インフラ整備と環境保護の必要性から、この地域では年平均成長率(CAGR)5.8~6.6%が予測されています。
サウジアラビアにおける産業の多様化、そしてアラブ首長国連邦におけるインフラ整備と技術開発は、電子機器用途の拡大を牽引する重要な要素です。南アフリカでは、鉱業、エネルギー、通信、産業オートメーションが需要を支えています。中東・アフリカのその他の地域では、主にプロジェクトが需要を牽引しており、電化、通信ネットワーク、工業化が電子機器需要を促進しています。高温、粉塵、高湿度、振動といった環境条件は、封止システムにとって理想的な条件となります。
セグメンテーション分析
応用
アプリケーションの需要は、個々の電子アーキテクチャの信頼性要件によってますます左右されるようになっています。電子ポッティングおよび封止市場の範囲は、電力変換やモーターからコネクタ、点火システム、高度な電子モジュールまで多岐にわたります。電子モジュールは依然として最大のアプリケーションであり、パワーエレクトロニクスとモーター保護は魅力的な成長機会を提供しています。アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.8%で成長すると予測されています。
- 電源装置:電源装置には、絶縁性、熱保護性、耐湿性が求められます。需要は、産業機器、通信機器、充電器、分散型電源システムなど、信頼性の高い動作と適切な放熱が不可欠な分野で支えられています。
- モーター:モーターのポッティング処理は、巻線や電子部品を振動、湿気、温度変化から保護します。電気モーター、産業オートメーション、家電製品、小型駆動システムなど、絶縁性と動作耐久性の向上が求められる分野で、ポッティング処理の採用が進んでいます。
- コネクタ:コネクタは、水、化学物質、振動、腐食にさらされると電気的導通が損なわれる可能性があるため、封止することでメリットが得られます。特に自動車、船舶、産業機器、屋外用電子機器アセンブリにおいて、封止の需要が高まっています。
- 点火コイル:点火コイルには、優れた誘電特性、熱安定性、および耐振動性を備えた材料が必要です。自動車業界の認証要件では、配合の一貫性と長期的な絶縁性能が重要な購入検討事項となります。
- 電子モジュール:電子モジュールは、複数の高感度部品を統合した制御ユニットであるため、最も大きな用途を占めています。自動車、産業機器、通信機器、民生機器のメーカーは、小型アセンブリを熱的および機械的ストレスから保護するために、カプセル化をますます活用しています。
最終用途産業
最終用途の需要は、運転条件、認証要件、生産量、電子機器の密度といった違いを反映しています。この分野は2026年から2034年にかけて年平均成長率(CAGR)4.3~6.1%で拡大すると予想されており、自動車分野が最も力強い成長を示すと見込まれています。家電製品は規模の経済性を提供する一方、ヘルスケアおよび通信分野では、誘電特性と環境特性を制御した特殊な配合が求められます。
- 家電製品:小型デバイスには、重量や体積を過度に増やすことなく保護することが求められます。ウェアラブルデバイス、スマートデバイス、充電器、電源モジュール、接続機器など、小型化によって湿気や熱ストレスに対する感受性が高まる製品において、需要が集中しています。
- 電気通信:電気通信機器は、屋外や分散環境での運用が増加しています。カプセル化は、ネットワーク機器、電源装置、および接続インフラストラクチャを、湿気、粉塵、腐食、温度変化から保護するのに役立ちます。
- 自動車分野:自動車用電子機器は、振動、温度変化、化学物質、高電力密度といった過酷な環境にさらされます。電動化、高度な制御システム、センサー、電力変換機器の普及に伴い、熱安定性と機械的柔軟性を兼ね備えた材料へのニーズが高まっています。
- 海洋環境:海洋電子機器には、海水、湿度、振動、腐食に対する高い耐性が求められます。ポッティング処理は、過酷な海洋環境で稼働する航行機器、通信機器、制御機器、電源機器にとって戦略的に非常に重要です。
- 医療分野:医療用電子機器では、信頼性、清浄度、および材料性能の制御が最優先事項となります。カプセル化は、耐湿性と安定した電気的特性が不可欠な診断機器、センサー、電源装置、および携帯機器を支えています。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
家電 |
高い |
小型デバイス |
成熟した |
|
電気通信 |
中くらい |
アウトドアネットワーク |
スケーリング |
|
自動車 |
高い |
EVエレクトロニクス |
スケーリング |
|
海洋 |
低い |
海水からの保護 |
スケーリング |
|
健康管理 |
中くらい |
医療用センサー |
スケーリング |
電子機器用ポッティングおよび封止市場の成長要因と影響分析
電気自動車およびハイブリッド車における電子部品の搭載量の増加
自動車の電動化に伴い、熱、振動、湿度、電気的ストレスにさらされる電子モジュールの数と複雑さが増大しています。バッテリー管理ユニット、インバータ、車載充電器、DC-DCコンバータ、モーター、センサー、制御モジュールには、ますます小型化するアーキテクチャに対応した保護戦略が必要です。ポッティング材は、誘電絶縁と機械的補強、熱管理を組み合わせることで、重要なアセンブリにおける故障リスクを低減できます。商業的な効果は樹脂消費量にとどまらず、高付加価値の配合は認証に基づく価格設定が可能になるため、より広範囲に及びます。低粘度、速硬化性、熱伝導性、柔軟性を実証できるサプライヤーは、統合型パワートレイン設計において有利な立場にあります。ヘンケルが2025年にEV電力変換コンポーネント向けに熱伝導性シリコーンポッティングソリューションを発売することは、用途特化型材料へのこうしたシフトを象徴しています。
小型化に伴い、材料性能に対する要求が高まっている。
電子アセンブリの小型化に伴い、保護に利用できるスペースが減少する一方で、部品密度と局所的な発熱が増加します。従来の材料は、粘度、硬化収縮、熱膨張、または機械的剛性が繊細な部品に影響を与える場合、不適切になる可能性があります。低粘度システム、フレキシブルシリコーン、UV硬化材料、およびデュアルキュア配合は、処理時間を短縮しながら、複雑な形状に対応できます。この影響は、ウェアラブルデバイス、センサー、通信モジュール、および高度な制御電子機器に特に当てはまります。そのため、サプライヤーは、空隙や過度の応力を発生させることなく狭い隙間に浸透する配合に投資しています。Dymaxの光硬化型封止材ポートフォリオは、迅速な硬化と二次硬化メカニズムにより複雑なPCB形状をサポートする、この方向性を示しています。
自動化はプロセスの一貫性と生産経済性を向上させる。
電子機器のポッティングおよび封止市場の動向を見ると、電子機器メーカーが材料量の再現性とプロセス変動の低減を求めるにつれ、自動計量、混合、吐出、硬化の重要性が高まっています。手動ポッティングでは、特に大量生産において、混合比、充填深度、気泡、硬化条件にばらつきが生じる可能性があります。自動化された機器は、レシピ制御、再現性、トレーサビリティ、および生産ラインとの統合を可能にします。DOPAGの電子機器向けソリューションは、精密計量および混合技術がポリウレタン、エポキシ、シリコーン材料とどのように統合され、電子部品の保護に利用されているかを示しています。この傾向は、機器サプライヤーと材料メーカーが共同で認定されたシステムを開発する機会を生み出し、切り替えコストの増加と、OEMおよび受託製造業者とのアプリケーションレベルでの関係強化につながります。
電子機器用ポッティングおよび封止材市場の将来動向
データ駆動型処方と適応型調剤
電子ポッティングおよび封止市場の予測によると、配合開発はプロセスデータ、部品形状、および動作条件シミュレーションとより密接に結びつくようになる可能性が高い。サプライヤーは、顧客による検証の前に、粘度、熱伝導率、硬化プロファイル、および熱膨張係数を最適化するために、デジタルモデルをますます活用するようになるだろう。ディスペンシングシステムは、材料の温度、圧力、ショット量、および硬化パラメータも取得できるため、メーカーは逸脱を早期に特定できる。これにより、固定されたレシピではなく、測定された条件に応じてプロセス設定を調整する適応型生産への道が開かれる。その結果、高密度電子モジュールの一貫性が向上し、特殊材料の認定がより効率的になるはずだ。技術的な差別化は、化学、アプリケーションエンジニアリング、機器統合、および生産分析の組み合わせにますます依存するようになるだろう。
複雑な電子機器アセンブリ向けハイブリッド硬化システム
ハイブリッド硬化は、高密度アセンブリの影になった領域に光が届かない場合に重要性を増すと考えられます。UVまたはLED硬化により表面を迅速に固定し、二次的な水分または熱硬化により光が届かない領域の重合を完了させることができます。このアプローチにより、複雑な形状でも保護性能を損なうことなく生産サイクルを短縮できます。Dymax社は既に、PCB部品、ベアダイ、ワイヤボンド、フレキシブル回路などの用途向けに、デュアルキュアおよびマルチキュア封止アプローチを提供しています。将来の配合では、硬化深度の向上、エネルギー要件の削減、自動塗布との互換性の向上が期待されます。この技術は、高いスループットと厳しい信頼性要件のバランスを取る必要があり、不完全な硬化や長時間の熱暴露を許容できないメーカーにおいて、最も広く採用されると考えられます。
電子機器のポッティングおよび封止市場における機会
インドにおける地域密着型材料および応用工学
インドは、現地での技術サポートと安定した材料供給を両立できるサプライヤーにとって魅力的な機会を提供しています。電子機器製造の拡大に伴い、接着剤、封止材、熱管理材料、自動塗布システムの需要が高まっています。ベンガルールにあるヘンケルの2026カスタマーアプリケーションセンターは、次世代電子機器製造における現地でのテストと共同開発の戦略的重要性を示しています。サプライヤーは、電子機器クラスターの近くに配合サポート、認定ラボ、販売代理店ネットワーク、アプリケーションセンターを設立することで価値を獲得できます。この機会は、自動車用電子機器、電力変換、民生機器、通信機器、産業用制御機器において最も顕著です。現地での技術検証により、認定の遅延を削減できるだけでなく、メーカーが熱、電気、環境、加工要件に応じて材料を選択する際にも役立ちます。
海洋環境や過酷な環境で使用される電子機器向けの特殊保護ソリューション
堅牢な電子機器への需要は、一般消費者向けおよび自動車向けアプリケーション以外にも新たな機会を生み出しています。海洋通信、洋上再生可能エネルギー機器、海底センサー、産業監視、遠隔インフラなどは、塩水、圧力、湿度、振動、温度変化に対する保護を必要とします。Intertronics社は、2025年にポリウレタンポッティングが環境監視および洋上再生可能エネルギー用途の海底無線通信機器の認証を支援した事例を報告しました。サプライヤーは、低吸水性、柔軟な機械的特性、誘電安定性、長寿命に最適化された配合で、これらのニッチ市場をターゲットにすることができます。商業的な機会は、アプリケーション固有の認証にあり、そこでは材料コストの低さよりも、技術性能と信頼性に関する文書化がより重要になります。
最近の動向
- 2026年1月:ヘンケルは、産業用電子機器およびパワーエレクトロニクスの電気絶縁性、機械的耐久性、および長期信頼性を向上させるために設計された次世代二液性ポリウレタン封止材「Loctite STYCAST US 8000 A/B」を発表しました。この材料は、モーター制御装置、電源装置、インバーター、バッテリー管理ユニット、HVAC制御モジュール、産業用センサーなどの用途を、熱、湿度、振動、腐食、絶縁破壊から保護するように設計されています。低イオン含有量、UL 746 RTI定格140℃、UL 94 V-0認証、高誘電強度、およびボイドのない封止を実現する低混合粘度を備えたこのソリューションは、信頼性が高く効率的な大量生産をサポートします。
- 2026年2月:WEVO-CHEMIEは、次世代電気自動車用パワーエレクトロニクス向け二液性シリコーンポッティングコンパウンド「WEVOSIL 2210x FL」シリーズを発表しました。この材料は、高電流、高温、振動、および設置スペースの制約がある環境下で動作するDC/DCコンバータ、インバータ、誘導部品、トランス、コンデンサ、その他の高感度電子アセンブリを保護するように設計されています。このシリーズは、熱管理、電気絶縁、防湿・防食、機械的安定性、および振動減衰機能を提供し、一部のグレードでは最大1.5 W/m・Kの熱伝導率と最大200℃の連続動作温度を実現しています。
- 2026年5月:グリーンウッド・エアロスペースは、軍用機や政府機関の航空機に搭載される電子機器を、湿気、振動、熱サイクル、化学物質への曝露、腐食、その他の過酷な動作条件から保護するために、ポッティングおよび封止技術の利用が拡大していることを強調した。同社の航空宇宙用接着剤およびシーラント製品群には、センサー、航空電子機器、カメラ、ワイヤーハーネス、パワーエレクトロニクスなどの用途向けに、エポキシ樹脂、ポリウレタン樹脂、シリコーン樹脂、導電性シーリングソリューションが含まれている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -