
Markt für Energie Efficient Motor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für energieeffiziente Motoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Effizienzstufe (IE4, IE3, IE2, IE1); Typ (Wechselstrommotoren, Gleichstrommotoren); Anwendung (HLK, Ventilatoren, Pumpen, Kompressoren, Kältetechnik, Materialtransport, Materialverarbeitung); Endverwendung (Industrie, Gewerbebau, Wohnbau, Automobilindustrie, Luft- und Raumfahrt, Verteidigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012721
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 07, 2026


Marktgröße 2025
47,94 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
88,98 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,11 %
Wachstumsrate
Adressierbarer Markt
617,87 Mrd. US-Dollar
(2026–2034)
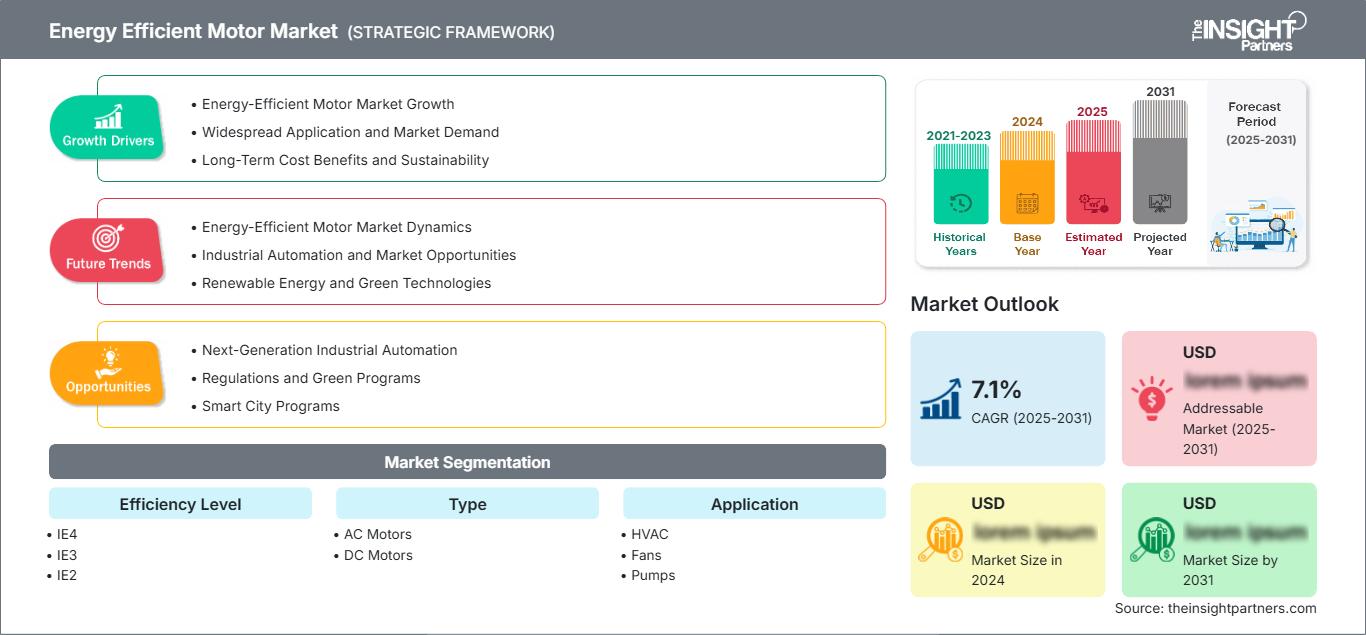
Der Markt für energieeffiziente Motoren wurde im Jahr 2025 auf 47,94 Milliarden US-Dollar geschätzt und soll bis 2034 auf 88,98 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,11 % zwischen 2026 und 2034 entspricht. Treiber dieses Marktes sind die reduzierte Stromintensität, die Senkung der Lebenszykluskosten, die Dekarbonisierung der Industrie sowie Vorschriften für Motoren, die in den Bereichen Heizung, Lüftung, Klimatechnik, Pumpen, Ventilatoren, Kompressoren, Kältetechnik, Materialtransport, Materialverarbeitung, Transport, Gebäude und energieintensive Fertigung eingesetzt werden.
Der nordamerikanische Markt für energieeffiziente Motoren wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % wachsen. Treiber dieses Wachstums sind der Austausch alter Industriemotoren, strengere Beschaffungsvorschriften für Energieeffizienz und die zunehmende Elektrifizierung von Gebäuden. Die Region profitiert von der Einhaltung des NEMA-Premium-Motorstandards, der Verlagerung von Produktionskapazitäten ins Inland und dem verstärkten Einsatz von Frequenzumrichtern in HLK- und Prozessanlagen.
Marktanalyse und Einblicke zum Thema energieeffiziente Motoren
- Nordamerika hatte 2025 einen Marktanteil von 26–29 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 %, wobei die Nachfrage nach Ersatzmotoren, NEMA Premium-Motoren, Nachrüstungen von HLK-Anlagen und Energieaudits in der Industrie an erster Stelle stehen.
- Die USA stellten im Jahr 2025 78–82 % des nordamerikanischen Umsatzes dar und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,6 %, unterstützt durch die Bereiche Fertigung, Rechenzentren und Energieversorgung.
- Europa hielt 2025 einen Anteil von 22–25 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 %, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien führend im regulierten industriellen Ersatz sind.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 38–42 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 %, angeführt von China, Japan, Indien, Südkorea und Australien.
- Das größte Segment waren Wechselstrommotoren mit einem Marktanteil von 68–72 % im Jahr 2025 und einem jährlichen Wachstum von 6,9–7,7 % im Zeitraum 2026–2034, da industrielle Lasten stark auf Induktions- und Synchronmotoren angewiesen sind.
- Das Wachstumssegment IE4 erreichte 2025 einen Marktanteil von 24–28 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,2 %, unterstützt durch obligatorische Prämieneffizienzschwellenwerte und Einsparungen über den gesamten Lebenszyklus.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd.; Bosch Rexroth AG; Brook Crompton Holdings Ltd.; DEEP CORPORATION; Havells India Ltd.; Honeywell International Inc.; Regal Rexnord Corporation; Rockwell Automation, Inc.; Siemens AG; WEG SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Wahl von Motoren hat sich von einer reinen Anschaffungskostenbetrachtung hin zu einer Betrachtung der Lebenszykluskosten verlagert, da die laufenden Stromkosten bei Motoren im Dauerbetrieb heute einen größeren Anteil der Gesamtbetriebskosten ausmachen als je zuvor. IE3- und IE4-Motoren weisen dank verbesserter Blechkonstruktion, optimierter Wicklungen, geringerer Luftspalte und verbesserter Kühlung eine höhere Effizienz auf. Der Markt für energieeffiziente Motoren veranschaulicht diesen Wandel: Fabriken, Energieversorger, Gewerbegebäude und Transportunternehmen rüsten ihre Standardmotoren auf hocheffiziente Modelle um, die mit Antrieben sowie Überwachungs- und vorausschauenden Wartungsfunktionen ausgestattet sind.
Die zukünftige Nachfrage wird durch die Einhaltung von Mindeststandards für die Energieeffizienz neuer Produktionscluster und die Forderung internationaler Konzerne nach effizienten Fertigungsprozessen bei ihren Zulieferern weiter ansteigen. Investitionen fließen in IE4-fähige Motorenbaureihen, hocheffiziente Motoren ohne Seltene Erden, digitalisierte Motorsteuerung und antriebsintegrierte Lösungen. Zusätzliche Impulse liefern die IEC-Effizienzklassen, die EU-Ökodesign-Richtlinien, die MEPS-Politik und die Dekarbonisierungsziele der Unternehmen.
Berichtsumfang zum Markt für energieeffiziente Motoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 47,94 Milliarden US-Dollar |
| Marktgröße bis 2034 | 88,98 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für energieeffiziente Motoren
Der Markt für energieeffiziente Motoren wird durch steigende Stromkosten, die Elektrifizierung der Industrie und den Bedarf an reduzierten Verlusten in motorbetriebenen Geräten angetrieben, die laut aktueller Forschung und Politik über 50 % des gesamten Energieverbrauchs ausmachen. Da Pumpen, Ventilatoren, Kompressoren, Förderbänder, Kältemaschinen und Prozesse über einen langen Zeitraum in Betrieb sind, ergeben sich durch höhere Effizienz und kürzere Amortisationszeiten messbare Vorteile.
Sie umfasst die Lieferkette von Stahl- und Kupferproduzenten, Motorenherstellern, Antriebs- und Steuerungstechnikunternehmen, Distributoren, Generalunternehmern, Erstausrüstern (OEMs), Wartungsdienstleistern und Industriekunden. Die Angebotsdynamik hängt von der Qualität des Elektrostahls, den Kupferkosten, den Prüfmöglichkeiten, der Normenkonformität und der Verfügbarkeit von Vertriebskanälen ab, da Kunden Ersatzmotoren mit passenden Spezifikationen hinsichtlich Baugröße, Drehmoment, Gehäuse und Anwendung benötigen.
Die Marktanalyse für energieeffiziente Motoren verdeutlicht den Wettbewerb zwischen den Unternehmen anhand ihres Technologieportfolios, ihrer regionalen Fertigung, ihres Serviceangebots und ihrer Zertifizierung. Zu den Unternehmen, die auf Basis dieser Parameter konkurrieren, gehören unter anderem ABB Ltd., Siemens AG, WEG SA, Regal Rexnord Corporation, Brook Crompton Holdings Ltd., Havells India Ltd., Bosch Rexroth AG, Rockwell Automation, Inc., Honeywell International Inc. und DEEP CORPORATION.
Investitionsmöglichkeiten bieten sich in folgenden Technologien: IE4-Motorplattformen, Frequenzumrichter, Vernetzung für Zustandsüberwachung und lokale Montage in der Nähe großer Industriecluster. Die strategische Position von Unternehmen in diesem Markt hängt von Zertifizierungen, dem Service für Erstausrüster (OEMs) und Nachrüstungen sowie der Unterstützung für anspruchsvolle Umgebungen ab. Unternehmen, die sowohl Motoren, Umrichter, Steuerungen als auch Energieaudits anbieten, erzielen höhere Gewinne als Anbieter einzelner Produkte.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für energieeffiziente Motoren: Strategische Einblicke
Regionale Einblicke
Markt für energieeffiziente Motoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 26–29 % am Markt für energieeffiziente Motoren und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % wachsen. Die Nachfrage wird durch die Modernisierung der Fertigung, den Austausch von Heizungs-, Lüftungs- und Klimaanlagen, den Ausbau der Wasserinfrastruktur und Energieaudits, die ineffiziente Motorsysteme aufdecken, gestützt. Der Marktanteil energieeffizienter Motoren wird durch die NEMA-Premium-Spezifikationen und Energieeffizienzprogramme der Energieversorger gestärkt.
Industrieunternehmen kombinieren Premium-Motoren mit Frequenzumrichtern, um Drosselverluste in Pumpen und Ventilatoren zu reduzieren. Rechenzentren, Lebensmittelverarbeitung, Chemieindustrie und kommunale Versorgungsunternehmen sind wichtige Abnehmer, da der kontinuierliche Betrieb die Stromeinsparungen deutlich erhöht. Der Markt ist zwar gesättigt, doch die Ablösung älterer Motoren sorgt für eine stabile Nachfrage, da die Beschaffungsteams Energieeinsparungen, Verfügbarkeit und die Anforderungen an die CO₂-Berichterstattung sorgfältig abwägen.
US-Markt für energieeffiziente Motoren
Im Jahr 2025 entfielen 78–82 % des nordamerikanischen Umsatzes auf die USA, und für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 6,8–7,6 % erwartet. Diese Marktakzeptanz ist in Sektoren wie HLK-Systemen, Pumpen, Kompressoren, Kälteanlagen und Fördertechnik weit verbreitet, da Faktoren wie Ausfallzeiten, Energiekosten und Wartungsaufwand die Entscheidung für einen Austausch beeinflussen.
Zu den Marktteilnehmern gehören Unternehmen wie ABB Ltd., Regal Rexnord Corporation, Rockwell Automation, Inc., Honeywell International Inc., Siemens AG und WEG SA. Anwendungstrends umfassen drehzahlvariable Umrichter-kompatible Wechselstrommotoren in Gebäuden, Hochleistungsmotoren in der Öl- und Gasindustrie, hygienische Motoren in der Lebensmittelverarbeitung und den Austausch alter Einheiten durch effiziente Motoren in kommunalen Wasserwerken mit reduzierten Betriebskosten.
Markt für energieeffiziente Motoren in Europa
Europa wird 2025 einen Marktanteil von 22–25 % erreichen und voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen. Deutschland ist der Wachstumsmotor Europas, insbesondere im Maschinenbau, der Automobilproduktion, der Chemieindustrie und der industriellen Automatisierung. Großbritannien profitiert von der Sanierung von Gewerbegebäuden und der Wasserversorgung, während Frankreich auf Lebensmittelverarbeitung, Klimatechnik und Infrastrukturmodernisierung setzt.
Italien und Spanien werden durch Pumpen, Kälteanlagen, Werkzeugmaschinen und Gebäudetechnik unterstützt. Die EU-Ökodesign-Richtlinie schreibt für bestimmte Motortypen die Energieeffizienzklassen IE3 oder IE4 vor, was aufgrund der Konformitätsanforderungen zu einem Austausch führt. Siemens AG, ABB Ltd., WEG SA, Brook Crompton Holdings Ltd. und Regal Rexnord Corporation decken den regionalen Bedarf mit zertifizierten Produkten, Vertriebspartnern und Dienstleistungen.
Markt für energieeffiziente Motoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 38–42 % und wird zwischen 2026 und 2034 voraussichtlich ein jährliches Wachstum von 7,8–8,6 % verzeichnen. Die Nachfrage in dieser Region wird mengenmäßig von China dominiert, bedingt durch Industrieproduktion, Klimatechnik, Wasseraufbereitung und Fertigungsanlagen. Japan und Südkorea decken den Bedarf an Motoren mit hohen Spezifikationen, während Indien und Australien den Bedarf an Ersatzteilen decken.
Nationale Energie- und Energiepolitiken, die Optimierung der Stromkosten und die Dekarbonisierung sind die treibenden Faktoren. ABB Ltd., Siemens AG, WEG SA, Havells India Ltd. und Brook Crompton Holdings Ltd. werden von Produktionswachstum und Modernisierungen profitieren. Das Wachstum wird von exportorientierten Fabriken getragen, die die Anforderungen ihrer Kunden hinsichtlich Energieeffizienz erfüllen müssen.
Markt für energieeffiziente Motoren im Nahen Osten und Afrika
In der Region Naher Osten und Afrika wird für den Zeitraum von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von rund 5,8–6,6 % erwartet. Saudi-Arabien wird weiterhin durch Petrochemie, Meerwasserentsalzung und Infrastrukturprojekte zum Wachstum beitragen, während die Vereinigten Arabischen Emirate weiterhin durch Fernkälte und Gewerbebauprojekte beitragen werden. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas werden durch Bergbau, Energieversorgung und Ersatzbedarf ihren Beitrag leisten.
Energie- und Infrastrukturkunden bevorzugen zuverlässige Motoren, die Verluste minimieren, ohne die Zuverlässigkeit der Anlagen unter extremen Bedingungen zu beeinträchtigen. Pumpen, Kompressoren, Kälteanlagen und Fördertechnik sind die Hauptabnehmer dieser Motoren. Lokale Händler spielen eine entscheidende Rolle, da die Kunden auf die korrekte Dimensionierung, Installation, Ersatzteilverfügbarkeit und Antriebskompatibilität angewiesen sind.
Segmentierungsanalyse
Effizienzniveau
Es wird erwartet, dass der Wirkungsgrad im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % steigen wird . Der Markt für energieeffiziente Motoren umfasst Standardersatzteile, Premium-Effizienz-Upgrades und besonders hochwertige Ausführungen gemäß den IEC-Klassen. Käufer vergleichen die Wirkungsgrade anhand von Betriebsdauer, Stromtarif, Betriebsstunden, Lastprofil, Wartungsaufwand und Amortisationserwartungen.
- IE4 ist von strategischer Bedeutung für energieintensive Anlagen, die eine maximale Reduzierung der Energieverluste, eine stärkere Bereitschaft zur Einhaltung von Vorschriften und niedrigere Lebenszykluskosten bei kontinuierlich betriebenen Pumpen, Ventilatoren, Kompressoren und Prozessanlagen anstreben.
- IE3 bleibt die gängigste Premium-Effizienzoption, da viele Vorschriften sie als Mindeststandard anerkennen und sie daher für Ersatz, OEM-Integration und Nachrüstungsbeschaffung von zentraler Bedeutung ist.
- IE2 dient kostensensiblen Anwendungen und Märkten, die sich in Richtung strengerer Standards bewegen, doch seine Rolle verringert sich, da politische Maßnahmen und betriebliche Effizienzziele höhere Klassen begünstigen.
- IE1 wird zunehmend auf ältere installierte Systeme, Anwendungen mit geringerer Auslastung oder Märkte ohne strenge Durchsetzung beschränkt, wodurch sich ein Austauschpotenzial ergibt, wenn Effizienzprüfungen vermeidbare Energieverluste aufdecken.
Typ
Es wird erwartet, dass der Motorenmarkt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,7 % wächst . Wechselstrommotoren dominieren die installierten industriellen und kommerziellen Systeme, während Gleichstrommotoren in ausgewählten Anwendungen mit variabler Drehzahl, Batteriebetrieb und Präzisionssteuerung weiterhin relevant sind. Die Auswahl hängt von den Lastcharakteristika, der Steuerungsarchitektur, dem Wartungsprofil, der Stromversorgung und der Integration mit Antrieben ab.
- Wechselstrommotoren sind der Nachfrageführer, da Induktions- und Synchronmaschinen in großem Umfang in den Bereichen Heizung, Lüftung, Klimatechnik, Pumpen, Ventilatoren, Kompressoren, Förderbänder, Kältetechnik und industrielle Verarbeitung mit etablierten Service-Ökosystemen eingesetzt werden.
- Gleichstrommotoren eignen sich für spezielle Anwendungen, die eine Drehzahlregelung, eine kompakte Drehmomentabgabe oder Batteriekompatibilität erfordern, insbesondere in den Bereichen Mobilität, Automatisierung und Geräteentwicklung, wo es auf das Ansprechverhalten der Steuerung ankommt.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,0–7,8 % erwartet. Die Nachfrage ist besonders hoch dort, wo Motoren lange Betriebszeiten haben oder variable Lasten antreiben. Pumpen, Ventilatoren, HLK-Anlagen, Kompressoren, Kälteanlagen, Förderanlagen und Materialverarbeitungsanlagen ermöglichen Kosteneinsparungen, wenn hocheffiziente Motoren korrekt dimensioniert und mit der passenden Steuerung kombiniert werden.
- Der Bedarf an HLK-Anlagen wird von Gewerbegebäuden, Rechenzentren, Krankenhäusern und Wohngebäuden getrieben, wo effiziente Motoren die Betriebskosten von Ventilatoren, Gebläsen und Kältemaschinen senken.
- Ventilatoren bleiben ein häufig eingesetztes Produkt, da industrielle Lüftungsanlagen, Kühltürme, Reinräume und Luftaufbereitungssysteme von effizienten Motoren und einem Betrieb mit variabler Drehzahl profitieren.
- Pumpen bieten ein erhebliches Einsparpotenzial in den Bereichen Wasser, Abwasser, Chemikalien, Öl und Gas sowie Gebäudetechnik, da kontinuierliche Durchflusssysteme oft unterhalb ihrer optimalen Effizienz arbeiten.
- In der Fertigungs-, Kälte- und Prozessindustrie werden für Kompressoren zuverlässige Motoren benötigt, da Druckluftverluste Effizienzprüfungen und die korrekte Dimensionierung von strategischer Bedeutung machen.
- Die Einführung von Kühltechnik wird durch Kühlketten, den Lebensmitteleinzelhandel, Lagerhäuser und die industrielle Kühlung unterstützt, wo die Motoreffizienz direkten Einfluss auf die Stromkosten und die Wärmelast der Geräte hat.
- In der Materialflusstechnik werden effiziente Motoren in Förderbändern, Kränen, Aufzügen, Verpackungslinien und Lagerhallen eingesetzt, wo Verfügbarkeit, Drehmomentzuverlässigkeit und Energieeinsparungen die Beschaffungsentscheidungen maßgeblich beeinflussen.
- Die Materialverarbeitung ist auf effiziente Motoren in Mischern, Mühlen, Brechern, Extrudern und Werkzeugmaschinen angewiesen, wo die Belastungszyklen hoch sind und die Betriebskosten einen erheblichen Teil des Materials ausmachen.
Endverwendung
Der Endverbrauch wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % wachsen . Industrieanlagen dominieren den Markt, da sie große Fahrzeugflotten in Prozess-, Versorgungs- und Produktionssystemen betreiben. Gewerbliche Gebäude und Wohngebäudeausstattungen tragen zum Skaleneffekt bei, während die Nachfrage der Automobil- und Luftfahrtindustrie auf hohe Zuverlässigkeit, kompakte Bauweise und Energieeffizienz abzielt.
- Industrielle Anwender legen Wert auf Effizienz bei Pumpen, Kompressoren, Förderbändern, Ventilatoren und Prozessmaschinen, da die Betriebsstunden hoch sind und Stromeinsparungen die Wettbewerbsfähigkeit des Werks beeinträchtigen.
- Die Nachfrage im Bereich der gewerblichen Gebäude stammt aus den Bereichen Heizung, Lüftung, Klimaanlage, Aufzüge, Kühlung und Wassersysteme, wo Gebäudeeigentümer niedrigere Energiekosten und eine nachhaltigere Berichterstattung anstreben.
- Die Verbreitung von energieeffizienten Haushaltsgeräten, Wärmepumpen, Lüftungsanlagen und Wassersystemen hängt mit der Energieeffizienzkennzeichnung und den Stromkosten zusammen, die den Kauf beeinflussen.
- In Automobilanwendungen werden effiziente Motoren in Fertigungsanlagen, Hilfssystemen und elektrifizierten Plattformen eingesetzt, wo Kompaktheit, Zuverlässigkeit und Wärmemanagement von Bedeutung sind.
- Anwendungen in der Luft- und Raumfahrt sowie im Verteidigungsbereich erfordern hochzuverlässige Motorlösungen für kontrollierte Umgebungen, Betätigungs-, Kühl- und Unterstützungssysteme, bei denen die Leistungssicherheit wichtiger ist als die Anschaffungskosten.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Heizung, Lüftung und Klimaanlage |
Hoch |
Gebäudesanierungen |
Skalierung |
|
Fans |
Medium |
Luftstromsteuerung |
Reifen |
|
Pumps |
Hoch |
Wassereffizienz |
Skalierung |
|
Kompressoren |
Hoch |
Lufteinsparungen |
Skalierung |
|
Kühlung |
Medium |
Kühlkette |
Skalierung |
|
Materialhandhabung |
Medium |
Lagerautomatisierung |
Skalierung |
|
Materialverarbeitung |
Medium |
Prozessverfügbarkeit |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für energieeffiziente Motoren
Effizienzvorschriften beschleunigen den Austausch von Premiummotoren
Die Mindeststandards für die Energieeffizienz (MEPS) verpflichten Käufer, Energieeffizienz als notwendige und nicht als optionale Eigenschaft zu betrachten. EU-Vorschriften fordern die Einstufung bestimmter Motorkategorien nach IE3 und IE4, während viele Länder MEPS-Standards übernehmen, die mit den IEC- und NEMA-Normen übereinstimmen. Die Auswirkungen der MEPS zeigen sich im Austauschprozess, da es schwierig ist, Motoren zu spezifizieren, die die MEPS-Kriterien nicht erfüllen. Industrielle Anwender profitieren zudem von reduzierten Energiekosten und minimierten Wärmeverlusten.
Steigende Stromkosten in der Industrie – Fokus auf die Amortisation über den gesamten Lebenszyklus
Motorbetriebene Systeme laufen jährlich Tausende von Stunden, wodurch die Stromkosten für viele Anlagen den größten Kostenfaktor darstellen. Steigen die Stromtarife oder verlängern sich die Produktionszyklen, führen selbst geringe Effizienzsteigerungen zu signifikanten Einsparungen bei Pumpen, Ventilatoren, Kompressoren und Förderbändern. Die Folge ist eine stärkere Nachfrage nach Motoren, die mit Effizienzberechnungen, Antriebsempfehlungen und Wartungsdaten angeboten werden. Einkaufsteams bewerten zunehmend die Gesamtbetriebskosten und nicht mehr nur den Anschaffungspreis. Dies begünstigt Lieferanten, die die Amortisationszeit nachweisen, Anwendungstechnik bereitstellen und Nachrüstungsprojekte ohne Produktionsunterbrechungen unterstützen können.
Automatisierung und Elektrifizierung erweitern effiziente Motorlasten
Fabriken, Logistikzentren, Gewerbegebäude und Infrastrukturanlagen setzen zunehmend auf motorisierte Antriebe durch Automatisierung, elektrifizierte Heizung, Kühlung und Wassermanagement. Jede zusätzliche motorisierte Last erhöht die Bedeutung von Effizienz bereits in der Planungsphase. Dies führt zu einem verstärkten Einsatz von IE3- und IE4-Motoren in Erstausrüsteranlagen, automatisierten Lagern, HLK-Systemen und Produktionslinien. Käufer kombinieren Motoren zudem mit Sensoren und Antrieben, um die Lastanpassung zu optimieren. Dadurch eröffnen sich neue Umsatzchancen für Anbieter, die Motoren, Steuerungen, Software und Serviceleistungen integrieren.
Zukunftstrends auf dem Markt für energieeffiziente Motoren
IE4-Designs wechseln von der Premium-Option zur Standard-Spezifikation
Die Marktentwicklungen im Bereich energieeffizienter Motoren deuten darauf hin, dass IE4-Motoren in großen Industrie-, HLK- und Infrastrukturprojekten zum Standard werden. Angesichts strengerer Vorschriften und der zunehmenden Bedeutung von CO₂- und Stromeinsparungen für die Beschaffung werden Käufer Hochleistungsmotoren vermehrt als Risikominderungsinstrumente betrachten. Seltene-Erden-freie Induktionsmotoren, verbesserte Magnetmaterialien und optimierte Kühlung tragen dazu bei, die Kosten zu senken. Dieser Trend wird auch die Nachfrage nach kompatiblen Frequenzumrichtern steigern, da hocheffiziente Motoren die größten Einsparungen erzielen, wenn sie an die tatsächlichen Lastprofile angepasst werden und nicht mit fester Drehzahl unter gedrosselten Bedingungen betrieben werden.
Digitales Motormanagement wird zum Alleinstellungsmerkmal bei Nachrüstungen
Zukünftige Modernisierungsprogramme kombinieren effiziente Motoren mit vernetzter Überwachung, die Last, Temperatur, Vibrationen, Betriebsstunden und Effizienzabweichungen erfasst. Dadurch wandelt sich das Beschaffungsmodell von einmaligem Austausch hin zu einem leistungsorientierten Betrieb. Anlagenbetreiber nutzen die Daten, um Prioritäten für den Motorenaustausch festzulegen, Ausfallzeiten zu vermeiden und Einsparungen für Nachhaltigkeitsberichte nachzuweisen. Anbieter von Motoren, Antrieben, Sensoren, Analysen und Serviceverträgen gewinnen an Wettbewerbsvorteil, da Kunden den Nachweis verlangen, dass Investitionen zu einem geringeren Stromverbrauch und einer höheren Verfügbarkeit in geschäftskritischen Anwendungen führen.
Marktchancen für energieeffiziente Motoren
Bestandsprüfungen für industrielle Austauschprogramme
Prognosen zum Markt für energieeffiziente Motoren unterstützen Investitionen in auditbasierte Nachrüstungsdienstleistungen, die ineffiziente, überdimensionierte oder häufig nachgewickelte Motoren in Industrieanlagen identifizieren. Viele Betriebe nutzen gemischte Motorenflotten mit unvollständigen Leistungsdaten, was den Bedarf an Bewertung, Amortisationsmodellierung und stufenweiser Austauschplanung erhöht. Anbieter können IE3- oder IE4-Motoren inklusive Antrieben, Installationsunterstützung und Energienachweis anbieten. Das größte Potenzial besteht bei Pumpen, Ventilatoren, Kompressoren und Förderanlagen, wo die Betriebsstunden hoch sind und Energieeinsparungen Modernisierungen finanzieren können, ohne dass eine komplette Anlagenumplanung erforderlich ist.
Hocheffiziente Motorpakete für die Gebäudeelektrifizierung
Gewerbliche Gebäude rüsten ihre Heizungs-, Kühl-, Lüftungs-, Wasser- und Kälteanlagen auf Elektrifizierung um. Dadurch steigt die Nachfrage nach effizienten Motorpaketen, die Lastspitzen und Betriebskosten reduzieren. Anbieter können Bauunternehmen, Facility Manager und Energiedienstleistungsunternehmen mit vorkonfigurierten Kombinationen aus Motoren, Antrieben, Steuerungen und Überwachungssystemen ansprechen. Das Potenzial beschränkt sich nicht auf Neubauten, da ältere Gebäude häufig überdimensionierte Ventilatoren, Pumpen und Kompressoren aufweisen. Nachrüstbare Lösungen, die Installationszeit minimieren und Kosteneinsparungen dokumentieren, sind attraktiv für Eigentümer, die Energieeffizienzstandards und CO₂-Berichterstattungsziele anstreben.
Aktuelle Entwicklungen
- Mai 2026: ABB ist weltweit der erste Hersteller, der einen IE6-Hochleistungsmotor mit ATEX- und IECEx-Zertifizierung für den Einsatz in explosionsgefährdeten Bereichen anbietet. Der neue IE6-Motor mit erhöhter Sicherheit basiert auf der magnet- und seltenerdfreien Synchronreluktanztechnologie (SynRM) von ABB und bietet bis zu 60 Prozent geringere Energieverluste als die in den Zonen 1 und 2 üblicherweise eingesetzten IE3-Induktionsmotoren. Dadurch erzielen Betreiber eine deutliche Steigerung der Energieeffizienz und vermeiden CO₂-Emissionen in Branchen, in denen Gase, Dämpfe oder Stäube auftreten können, wie beispielsweise in der Chemie-, Schifffahrts-, Öl- und Gas-, Pharma- sowie Lebensmittel- und Getränkeindustrie.
- Februar 2026: ABB treibt die Energieeffizienz in der Industrie mit seinem erweiterten Angebot an IE6-Hochleistungs-Synchronreluktanzmotoren (SynRM) voran. Diese magnetfreie Technologie – jetzt erhältlich von 110 bis 450 kW in den Baugrößen 280 und 315 und mit Drehzahlen bis zu 3600 U/min – bietet höchste Effizienz und Nachhaltigkeit für noch mehr industrielle Anwendungen. Dieser Schritt baut auf dem Meilenstein von 2024 auf, als ABB als weltweit erster Hersteller einen magnetfreien IE6-SynRM-Motor für Spezialanwendungen auf den Markt brachte. ABB hat diese Innovation nun zum Standard gemacht und damit den erwarteten IE6-Hochleistungsstandard überholt.
- Dezember 2024: WEG kündigt die Markteinführung des W80 AXgen an, eines Axialflussmotors, der OEM-Partnern innovative und zukunftsweisende Lösungen ermöglicht. Der neue Motor wurde zunächst in Nordamerika und Europa eingeführt; die offizielle Markteinführung in Brasilien ist für das erste Halbjahr 2025 geplant. Dank seines innovativen Designs optimiert diese Lösung die Raumnutzung und reduziert die Logistikkosten erheblich, indem sie die Entwicklung kompakter, leichter und effizienter Maschinen und Anlagen ermöglicht. Als zukunftsweisender Motor unterstützt er OEM-Partner bei der Erreichung ihrer Nachhaltigkeitsziele, indem er die Entwicklung umweltschonenderer Produkte ermöglicht und damit die globalen Bemühungen um umweltfreundlichere Lösungen unterstützt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -