
Mercado de motores energéticamente eficientes: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de motores de alta eficiencia energética y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por nivel de eficiencia (IE4, IE3, IE2, IE1); tipo (motores de CA, motores de CC); aplicación (HVAC, ventiladores, bombas, compresores, refrigeración, manipulación de materiales, procesamiento de materiales); uso final (industrial, edificios comerciales, residencial, automoción, aeroespacial y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012721
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 07, 2026


Tamaño del mercado en 2025
47.940 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
88.980 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,11 %
Índice de crecimiento
Mercado potencial
617.870 millones de dólares estadounidenses
(2026-2034)
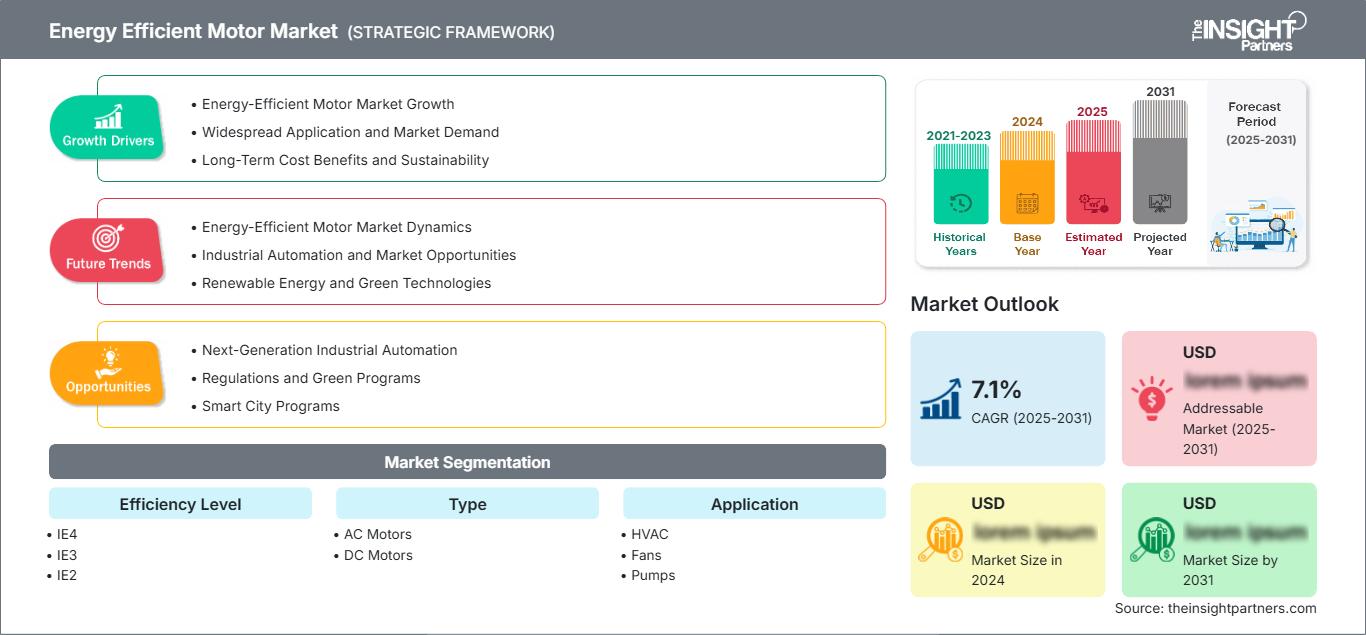
El mercado de motores de alta eficiencia energética se estimó en 47.940 millones de dólares estadounidenses en 2025 y se prevé que alcance los 88.980 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,11% entre 2026 y 2034. Este mercado está impulsado por la reducción del consumo eléctrico, la disminución de los costes durante la vida útil de los motores, la descarbonización industrial y las normativas para motores utilizados en sistemas de climatización, bombas, ventiladores, compresores, refrigeración, manipulación y procesamiento de materiales, transporte, edificios y procesos de fabricación con alto consumo energético.
Se prevé que el mercado norteamericano de motores de alta eficiencia energética crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,4 % durante el período 2026-2034, impulsado por la sustitución de motores industriales antiguos, el aumento de las normativas de eficiencia en la adquisición de equipos y las tendencias de electrificación de edificios. La región se beneficia del cumplimiento de la norma NEMA Premium para motores, la relocalización de la capacidad de fabricación y el mayor uso de variadores de velocidad en sistemas de climatización y procesos industriales.
Evaluación y perspectivas del mercado de motores de bajo consumo energético
- América del Norte representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,4 % durante el período 2026-2034, impulsada por la demanda de reemplazo, los motores NEMA Premium, las modernizaciones de sistemas de climatización y las auditorías energéticas industriales.
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,6 % durante el período 2026-2034, impulsado por la manufactura, los centros de datos y los servicios públicos.
- Europa representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 7,0 % durante el período 2026-2034, con Alemania, Francia, Italia, España y el Reino Unido a la cabeza de la sustitución industrial regulada.
- La región de Asia-Pacífico representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más grande, el de los motores de corriente alterna (CA), representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,7 % durante el período 2026-2034, debido a que las cargas industriales dependen en gran medida de las plataformas de inducción y síncronas.
- El segmento de alto crecimiento IE4 representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,2 % durante el período 2026-2034, gracias a los umbrales obligatorios de eficiencia de las primas y al ahorro durante el ciclo de vida.
- Empresas clave analizadas en detalle : ABB Ltd.; Bosch Rexroth AG; Brook Crompton Holdings Ltd.; DEEP CORPORATION; Havells India Ltd.; Honeywell International Inc.; Regal Rexnord Corporation; Rockwell Automation, Inc.; Siemens AG; WEG SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La elección de motores ha evolucionado, pasando de basarse en el coste de compra a considerar la economía del ciclo de vida, ya que el coste de funcionamiento de la electricidad consumida representa ahora una parte mayor que nunca de los costes de propiedad de los motores de funcionamiento continuo. Los motores IE3 e IE4 ofrecen mayor eficiencia gracias a laminaciones mejoradas, bobinados optimizados, entrehierros más pequeños y una refrigeración mejorada. El mercado de motores de alta eficiencia energética es un ejemplo de este cambio, ya que fábricas, empresas de servicios públicos, edificios comerciales y servicios de transporte están sustituyendo sus motores estándar por motores de alta eficiencia equipados con variadores de frecuencia y capacidades de monitorización y mantenimiento predictivo.
La demanda futura se verá reforzada a medida que los nuevos clústeres de fabricación cumplan con los estándares mínimos de rendimiento energético y las corporaciones internacionales exijan procesos de fabricación eficientes a sus proveedores. La inversión se dirige hacia gamas de motores compatibles con IE4, motores de alta eficiencia que no utilizan tierras raras, control digitalizado de motores y soluciones integradas de accionamiento. Las clases de eficiencia IEC, las normativas de ecodiseño de la UE, las políticas MEPS y los objetivos de descarbonización de las empresas impulsarán aún más esta tendencia.
Alcance del informe de mercado de motores de alta eficiencia energética
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 47.940 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 88.980 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,11% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de alta eficiencia energética
El mercado de motores de alta eficiencia energética se ve impulsado por el aumento del costo de la electricidad, la electrificación industrial y la necesidad de reducir las pérdidas en los dispositivos motorizados, que representan más del 50 % del consumo total de energía, según las investigaciones y políticas actuales. Dado que las bombas, los ventiladores, los compresores, las cintas transportadoras, los sistemas de refrigeración y los procesos operan durante largos periodos, se obtienen beneficios cuantificables gracias a una mayor eficiencia y una reducción de los plazos de amortización.
Comprende la cadena de suministro de productores de acero y cobre, fabricantes de motores, empresas de accionamientos, empresas de control, distribuidores, contratistas EPC, fabricantes de equipos originales (OEM), proveedores de servicios de mantenimiento y consumidores industriales. La dinámica de la oferta depende de la calidad del acero eléctrico, el costo del cobre, las capacidades de prueba, el cumplimiento de las normas y la disponibilidad de canales, ya que los clientes requieren motores de reemplazo con especificaciones coincidentes en cuanto a tamaño de carcasa, par motor, envolvente y aplicación.
El análisis del mercado de motores de alta eficiencia energética revela la competencia entre las empresas en función de su cartera tecnológica, la fabricación regional, la prestación de servicios y la certificación. Algunas empresas que compiten en función de estos parámetros son ABB Ltd., Siemens AG, WEG SA, Regal Rexnord Corporation, Brook Crompton Holdings Ltd., Havells India Ltd., Bosch Rexroth AG, Rockwell Automation, Inc., Honeywell International Inc. y DEEP CORPORATION.
Existen oportunidades de inversión en las siguientes tecnologías: plataformas de motores IE4, variadores de velocidad, conectividad para monitorización de estado y ensamblaje local cerca de grandes clústeres industriales. La posición estratégica de las empresas en este mercado dependerá de la certificación, el servicio a fabricantes de equipos originales (OEM) y las modernizaciones, así como del soporte para entornos exigentes. Las empresas que suministran motores, variadores, controles y auditorías energéticas obtendrán mayores beneficios que aquellas que suministran productos individuales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de alta eficiencia energética: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de motores energéticamente eficientes
América del Norte representó entre el 26 % y el 29 % de la cuota de mercado de motores de alta eficiencia energética en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,4 % durante el período 2026-2034. La demanda se ve impulsada por la modernización de la fabricación, la sustitución de sistemas de climatización, la mejora de la infraestructura hídrica y las auditorías energéticas que identifican sistemas de motores ineficientes. La cuota de mercado de motores de alta eficiencia energética se ve reforzada por las especificaciones NEMA Premium y los programas de eficiencia energética de las empresas de servicios públicos.
Los operadores industriales están combinando motores de alta gama con variadores de velocidad para reducir las pérdidas por estrangulamiento en bombas y ventiladores. Los centros de datos, las plantas procesadoras de alimentos, las empresas químicas y las empresas de servicios públicos municipales son compradores importantes, ya que el funcionamiento continuo maximiza el ahorro de electricidad. La región está consolidada, pero la sustitución de los motores antiguos mantiene la demanda estable, mientras los equipos de compras evalúan el ahorro energético, el tiempo de actividad y los requisitos de informes de emisiones de carbono.
Mercado de motores de bajo consumo energético en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % durante el período 2026-2034. Esta adopción del mercado es común en sectores como los sistemas de climatización, bombas, compresores, sistemas de refrigeración y manipulación de materiales, debido a factores como el tiempo de inactividad, el coste energético y el mantenimiento a la hora de decidir la sustitución.
Entre los actores del mercado se incluyen empresas como ABB Ltd., Regal Rexnord Corporation, Rockwell Automation, Inc., Honeywell International Inc., Siemens AG y WEG SA. Las tendencias de aplicación incluyen motores de CA compatibles con variadores de velocidad en edificios, motores de servicio pesado en la industria del petróleo y el gas, motores higiénicos en el procesamiento de alimentos y la sustitución de unidades antiguas por motores eficientes en plantas de tratamiento de agua municipales con un coste operativo reducido.
Mercado europeo de motores energéticamente eficientes
Europa tendrá una participación del 22-25% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2-7,0% entre 2026 y 2034. El mercado europeo está impulsado por Alemania en los sectores de maquinaria, plantas de producción automotriz, productos químicos y automatización industrial. El Reino Unido se beneficia de la rehabilitación de edificios comerciales y los servicios de agua, mientras que Francia se beneficia del procesamiento de alimentos, la climatización y la renovación de infraestructuras.
Italia y España cuentan con bombas, sistemas de refrigeración, máquinas herramienta y servicios para edificios. La Directiva de Ecodiseño de la UE exige índices de eficiencia IE3 o IE4 para determinados tipos de motores, lo que impulsa su sustitución para cumplir con los requisitos. Siemens AG, ABB Ltd., WEG SA, Brook Crompton Holdings Ltd. y Regal Rexnord Corporation satisfacen la demanda regional mediante productos, distribuidores y servicios certificados.
Mercado de motores de alta eficiencia energética en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,6 % entre 2026 y 2034. La demanda en esta región está dominada por China en términos de volumen, debido a la producción industrial, los sistemas de climatización (HVAC), la purificación de agua y los equipos de fabricación. Japón y Corea del Sur abastecen la demanda de motores de alta especificación, mientras que India y Australia representan la demanda de repuestos.
Las políticas nacionales de MEPS, la optimización de costos de electricidad y la descarbonización son los factores clave. ABB Ltd., Siemens AG, WEG SA, Havells India Ltd. y Brook Crompton Holdings Ltd. se beneficiarán del crecimiento de su producción y de las modernizaciones de sus instalaciones. Este crecimiento está impulsado por las fábricas orientadas a la exportación, que deben satisfacer las necesidades de sus clientes en materia de eficiencia energética.
Mercado de motores energéticamente eficientes de Oriente Medio y África
En la región de Oriente Medio y África, se prevé un crecimiento anual compuesto (CAGR) de entre el 5,8 % y el 6,6 % entre 2026 y 2034. Arabia Saudita seguirá contribuyendo a través de los proyectos petroquímicos, de desalinización de agua e infraestructura, mientras que los Emiratos Árabes Unidos lo harán mediante la refrigeración urbana y la construcción comercial. Sudáfrica y el resto de Oriente Medio y África contribuirán a través de la minería, los servicios públicos y la demanda de reemplazo.
Los consumidores de energía e infraestructura prefieren motores fiables que minimicen las pérdidas sin comprometer la fiabilidad del equipo en condiciones extremas. Bombas, compresores, refrigeración y equipos de manipulación de materiales son los principales usuarios de estos motores. Los distribuidores locales son fundamentales, ya que los consumidores requerirán un dimensionamiento adecuado, una correcta instalación, disponibilidad de repuestos y compatibilidad con el variador.
Análisis de segmentación
Nivel de eficiencia
Se prevé que el nivel de eficiencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % durante el período 2026-2034 . El mercado de motores de alta eficiencia energética abarca desde reemplazos estándar hasta mejoras de eficiencia superior y diseños de gama alta que cumplen con las clases IEC. Los compradores comparan los niveles de eficiencia energética en función del ciclo de trabajo, la tarifa eléctrica, las horas de funcionamiento, el perfil de carga, las necesidades de mantenimiento y las expectativas de retorno de la inversión.
- La norma IE4 es estratégicamente importante para las instalaciones con alto consumo energético que buscan la máxima reducción de pérdidas, una mayor preparación para el cumplimiento normativo y un menor coste del ciclo de vida en bombas, ventiladores, compresores y equipos de proceso que funcionan de forma continua.
- IE3 sigue siendo la opción principal de alta eficiencia porque muchas normativas la reconocen como un umbral mínimo, lo que la convierte en un elemento central para la sustitución, la integración de fabricantes de equipos originales (OEM) y la adquisición de equipos de modernización.
- IE2 presta servicio a aplicaciones y mercados sensibles a los costes que están en transición hacia estándares más estrictos, pero su papel se está reduciendo a medida que las políticas y los objetivos de eficiencia corporativa favorecen a las clases altas.
- La norma IE1 se limita cada vez más a las bases instaladas heredadas, a las aplicaciones de menor consumo o a los mercados sin una aplicación estricta de la normativa, lo que crea un potencial de sustitución a medida que las auditorías de eficiencia identifican pérdidas de energía evitables.
Tipo
Se prevé que este tipo de motor crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,7 % durante el periodo 2026-2034 . Los motores de CA predominan en los sistemas industriales y comerciales instalados, mientras que los motores de CC conservan su relevancia en determinados entornos de velocidad variable, con baterías y de control de precisión. La selección depende de las características de la carga, la arquitectura de control, el perfil de mantenimiento, la fuente de alimentación y la integración con los variadores de frecuencia.
- Los motores de corriente alterna lideran la demanda porque las máquinas de inducción y síncronas se utilizan ampliamente en sistemas de climatización, bombas, ventiladores, compresores, cintas transportadoras, refrigeración y procesamiento industrial, que cuentan con ecosistemas de servicio establecidos.
- Los motores de CC son compatibles con aplicaciones especializadas que requieren control de velocidad, entrega de par compacta o compatibilidad con baterías, especialmente en movilidad, automatización y diseño de equipos donde la respuesta del control es importante.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % durante el período 2026-2034 . La demanda es mayor en aplicaciones donde los motores funcionan durante largas horas o accionan cargas variables. Bombas, ventiladores, sistemas de climatización (HVAC), compresores, refrigeración, manipulación y procesamiento de materiales generan ahorros cuando los motores de alta eficiencia se dimensionan correctamente y se combinan con los sistemas de control adecuados.
- La demanda de sistemas de climatización (HVAC) proviene de edificios comerciales, centros de datos, hospitales y sistemas residenciales, donde los motores eficientes reducen los costos operativos de ventiladores, sopladores y enfriadores.
- Los ventiladores siguen siendo una aplicación de gran volumen porque la ventilación industrial, las torres de refrigeración, las salas blancas y los sistemas de tratamiento de aire se benefician de motores eficientes y un funcionamiento a velocidad variable.
- Las bombas ofrecen un importante potencial de ahorro en agua, aguas residuales, productos químicos, petróleo y gas, y servicios de edificios, ya que los sistemas de flujo continuo a menudo funcionan por debajo de su eficiencia óptima.
- En las industrias manufactureras, de refrigeración y de procesos, los compresores requieren motores fiables, ya que las pérdidas de aire comprimido hacen que las auditorías de eficiencia y el dimensionamiento correcto sean de vital importancia estratégica.
- La adopción de la refrigeración está respaldada por las cadenas de frío, el comercio minorista de alimentos, los almacenes y la refrigeración industrial, donde la eficiencia del motor afecta directamente al coste de la electricidad y a la carga térmica de los equipos.
- En el sector de la manipulación de materiales se utilizan motores eficientes en cintas transportadoras, grúas, ascensores, líneas de embalaje y almacenes, donde el tiempo de actividad, la fiabilidad del par motor y el ahorro energético influyen en las decisiones de compra.
- El procesamiento de materiales depende de motores eficientes en mezcladoras, molinos, trituradoras, extrusoras y máquinas herramienta, donde los ciclos de trabajo son intensos y el costo operativo es un factor importante.
Uso final
Se prevé que el uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,9 % durante el período 2026-2034 . Las instalaciones industriales predominan debido a que operan grandes flotas de vehículos en sistemas de procesos, servicios y producción. Los edificios comerciales y los equipos residenciales contribuyen a la escala, mientras que la demanda de los sectores automotriz y aeroespacial se centra en la alta fiabilidad, el diseño compacto y el rendimiento energético.
- Los usuarios industriales priorizan la eficiencia en bombas, compresores, cintas transportadoras, ventiladores y maquinaria de proceso debido a las elevadas horas de funcionamiento y a que el ahorro de electricidad influye en la competitividad de la planta.
- La demanda en el sector de edificios comerciales proviene de los sistemas de climatización, ascensores, refrigeración y agua, donde los propietarios buscan reducir las facturas de servicios públicos y mejorar la presentación de informes de sostenibilidad.
- La adopción de tecnologías residenciales está vinculada a electrodomésticos eficientes, bombas de calor, sistemas de ventilación y sistemas de agua, ya que el etiquetado energético y los costos de la electricidad influyen en las decisiones de compra.
- Las aplicaciones automotrices utilizan motores eficientes en equipos de fabricación, sistemas auxiliares y plataformas electrificadas donde la compacidad, la fiabilidad y la gestión térmica son importantes.
- Las aplicaciones aeroespaciales y de defensa requieren soluciones de motores de alta fiabilidad para entornos controlados, sistemas de actuación, refrigeración y soporte, donde la garantía de rendimiento es más importante que el coste de compra.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Sistema de climatización (HVAC) |
Alto |
Rehabilitación de edificios |
Escalada |
|
Aficionados |
Medio |
Control del flujo de aire |
Maduro |
|
Zapatillas |
Alto |
Eficiencia hídrica |
Escalada |
|
Compresores |
Alto |
Ahorro de aire |
Escalada |
|
Refrigeración |
Medio |
Cadena de frío |
Escalada |
|
Manipulación de materiales |
Medio |
Automatización de almacenes |
Escalada |
|
Procesamiento de materiales |
Medio |
Tiempo de actividad del proceso |
Maduro |
Factores que impulsan el crecimiento del mercado de motores de alta eficiencia energética y análisis de su impacto.
Las regulaciones de eficiencia aceleran la sustitución de motores de alta gama.
Las normas mínimas de rendimiento energético (MEPS, por sus siglas en inglés) obligan a los compradores a considerar la eficiencia como una obligación, no como una opción. La normativa de la Unión Europea exige la inclusión de las clasificaciones IE3 e IE4 para categorías específicas de motores, mientras que muchos países adoptan normas MEPS compatibles con las normas IEC y NEMA. El impacto de las MEPS se hace evidente en el proceso de sustitución, debido a la dificultad de especificar los motores que no cumplen con sus criterios. Los usuarios industriales también disponen de un estudio de caso que demuestra la reducción de las facturas de energía y la minimización de las pérdidas de calor.
Los costos de la electricidad industrial aumentan el enfoque en el período de recuperación de la inversión.
Los sistemas accionados por motor pueden funcionar miles de horas al año, lo que convierte el gasto en electricidad en el mayor componente de propiedad para muchas instalaciones. Cuando suben las tarifas o se prolongan los ciclos de producción, incluso pequeñas mejoras en la eficiencia generan ahorros significativos en las flotas de bombas, ventiladores, compresores y cintas transportadoras. El impacto en el mercado se traduce en una mayor demanda de motores que se venden con cálculos de eficiencia, recomendaciones de accionamiento y datos de mantenimiento. Los equipos de compras evalúan cada vez más el coste total de propiedad, no el precio inicial. Esto favorece a los proveedores que pueden documentar el retorno de la inversión, proporcionar ingeniería de aplicaciones y respaldar proyectos de modernización sin interrumpir los cronogramas de producción.
La automatización y la electrificación amplían las cargas eficientes de los motores.
Las fábricas, los centros logísticos, los edificios comerciales y las infraestructuras están incorporando cada vez más movimiento motorizado mediante la automatización, la calefacción, la refrigeración y la gestión del agua electrificadas. Cada carga motorizada adicional aumenta la importancia de la eficiencia en la fase de diseño. El impacto en el mercado se traduce en un mayor uso de los motores IE3 e IE4 en equipos OEM, almacenes automatizados, sistemas HVAC y líneas de producción. Los compradores también combinan motores con sensores y variadores para optimizar la adaptación de la carga. Esto amplía las oportunidades de ingresos para los proveedores que integran motores, controles, software y servicios de asistencia técnica.
Tendencias futuras del mercado de motores de bajo consumo energético
Los diseños IE4 pasan de ser una opción premium a una especificación estándar.
Las tendencias del mercado de motores de alta eficiencia energética apuntan a que los diseños IE4 se convertirán en especificaciones estándar en grandes proyectos industriales, de climatización e infraestructura. A medida que las regulaciones se endurecen y los equipos de compras cuantifican el ahorro de carbono y electricidad, los compradores considerarán cada vez más los motores de alta gama como activos para la reducción de riesgos. Los diseños de inducción sin tierras raras, los materiales magnéticos mejorados y una mejor refrigeración ayudarán a los proveedores a reducir las barreras de costos. Esta tendencia también impulsará la demanda de variadores de velocidad compatibles, ya que los motores de alta eficiencia ofrecen el mayor ahorro cuando se adaptan a los perfiles de carga reales, en lugar de funcionar a velocidad fija en condiciones de limitación de potencia.
La gestión digital de motores se convierte en un factor diferenciador en las modernizaciones.
Los futuros programas de modernización combinarán motores eficientes con sistemas de monitorización conectados que registran la carga, la temperatura, la vibración, las horas de funcionamiento y la variación de la eficiencia. Esto transformará el modelo de compra, pasando de un reemplazo único a una gestión operativa basada en el rendimiento. Las instalaciones utilizarán los datos para priorizar qué motores reemplazar primero, prevenir tiempos de inactividad y verificar los ahorros para la elaboración de informes de sostenibilidad. Los proveedores de motores, variadores, sensores, análisis y contratos de servicio se verán beneficiados, ya que los clientes exigen pruebas de que la inversión de capital se traduce en un menor consumo eléctrico y una mayor disponibilidad en aplicaciones críticas.
Oportunidades de mercado para motores de bajo consumo energético
Auditorías de la base instalada para programas de reemplazo industrial
Las previsiones del mercado de motores de alta eficiencia energética respaldan la inversión en servicios de modernización basados en auditorías que identifican motores ineficientes, sobredimensionados o rebobinados con frecuencia en plantas industriales. Muchas instalaciones operan flotas de motores mixtas con historiales de rendimiento incompletos, lo que genera la necesidad de realizar evaluaciones, modelar el retorno de la inversión y planificar la sustitución por fases. Los proveedores pueden ofrecer motores IE3 o IE4 con variadores, asistencia para la instalación y verificación energética. La oportunidad es más prometedora en bombas, ventiladores, compresores y equipos de manipulación de materiales, donde las horas de funcionamiento son elevadas y el ahorro energético puede financiar las mejoras sin necesidad de rediseñar completamente la planta.
Paquetes de motores de alta eficiencia para la electrificación de edificios
Los edificios comerciales están electrificando sus sistemas de calefacción, refrigeración, ventilación, circulación de agua y refrigeración, lo que genera demanda de motores eficientes que reduzcan la carga máxima y los costos operativos. Los proveedores pueden ofrecer a contratistas, administradores de instalaciones y empresas de servicios energéticos combinaciones prediseñadas de motores, variadores, controles y sistemas de monitoreo. Esta oportunidad se extiende más allá de las construcciones nuevas, ya que los edificios antiguos suelen contener ventiladores, bombas y compresores sobredimensionados. Las soluciones listas para la modernización, que minimizan el tiempo de instalación y permiten documentar los ahorros, resultarán atractivas para los propietarios que buscan cumplir con los estándares de rendimiento energético y los objetivos de divulgación de emisiones de carbono.
Novedades recientes
- Mayo de 2026: ABB se convierte en el primer fabricante del mundo en ofrecer un motor IE6 de hipereficiencia certificado según los requisitos ATEX e IECEx para su uso en áreas peligrosas. El nuevo motor IE6 de seguridad mejorada, basado en la tecnología de reluctancia síncrona (SynRM) sin imanes ni tierras raras de ABB, ofrece hasta un 60 % menos de pérdidas de energía que los motores de inducción IE3 comúnmente utilizados en las zonas 1 y 2. Esto permite a los operadores lograr una mejora significativa en la eficiencia energética y reducir las emisiones de carbono en industrias donde puede haber presencia de gases, vapores o polvo, como la química, la marítima, la petrolera y gasística, la farmacéutica y la alimentaria.
- Febrero de 2026: ABB acelera la eficiencia energética industrial con su gama ampliada de motores de reluctancia síncrona (SynRM) IE6 Hyper-Efficiency. Esta tecnología sin imanes, ahora disponible de 110 a 450 kW en tamaños de bastidor 280 y 315, y velocidades de hasta 3600 rpm, aporta una eficiencia y sostenibilidad de vanguardia a un mayor número de aplicaciones industriales. Este avance se basa en el hito de 2024, cuando ABB fue el primer fabricante del mundo en lanzar un motor IE6 SynRM sin imanes para aplicaciones especializadas. ABB ha convertido este avance en su opción principal, adelantándose al estándar IE6 Hyper-Efficiency.
- Diciembre de 2024: WEG anuncia el lanzamiento del W80 AXgen, un motor de flujo axial que permite a sus socios fabricantes de equipos originales (OEM) innovar y crear soluciones de vanguardia. El nuevo motor se lanzó inicialmente en los mercados norteamericano y europeo, y su lanzamiento oficial en Brasil está previsto para el primer semestre de 2025. Con un diseño innovador, esta solución está concebida para optimizar el uso del espacio y reducir significativamente los costos logísticos, al permitir la creación de maquinaria y equipos compactos, ligeros y eficientes. Este motor audaz impulsa a los socios OEM a alcanzar sus objetivos de sostenibilidad mediante el desarrollo de productos con un menor impacto ambiental, en consonancia con los esfuerzos globales por soluciones más ecológicas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -