
Marché des moteurs à haut rendement énergétique : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des moteurs à haut rendement énergétique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par niveau d'efficacité (IE4, IE3, IE2, IE1) ; type (moteurs à courant alternatif, moteurs à courant continu) ; application (CVC, ventilateurs, pompes, compresseurs, réfrigération, manutention, transformation des matériaux) ; utilisateur final (industriel, bâtiments commerciaux, résidentiel, automobile, aérospatiale et défense, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012721
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 07, 2026


Taille du marché en 2025
47,94 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
88,98 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,11 %
taux de croissance
Marché adressable
617,87 milliards de dollars américains
(2026-2034)
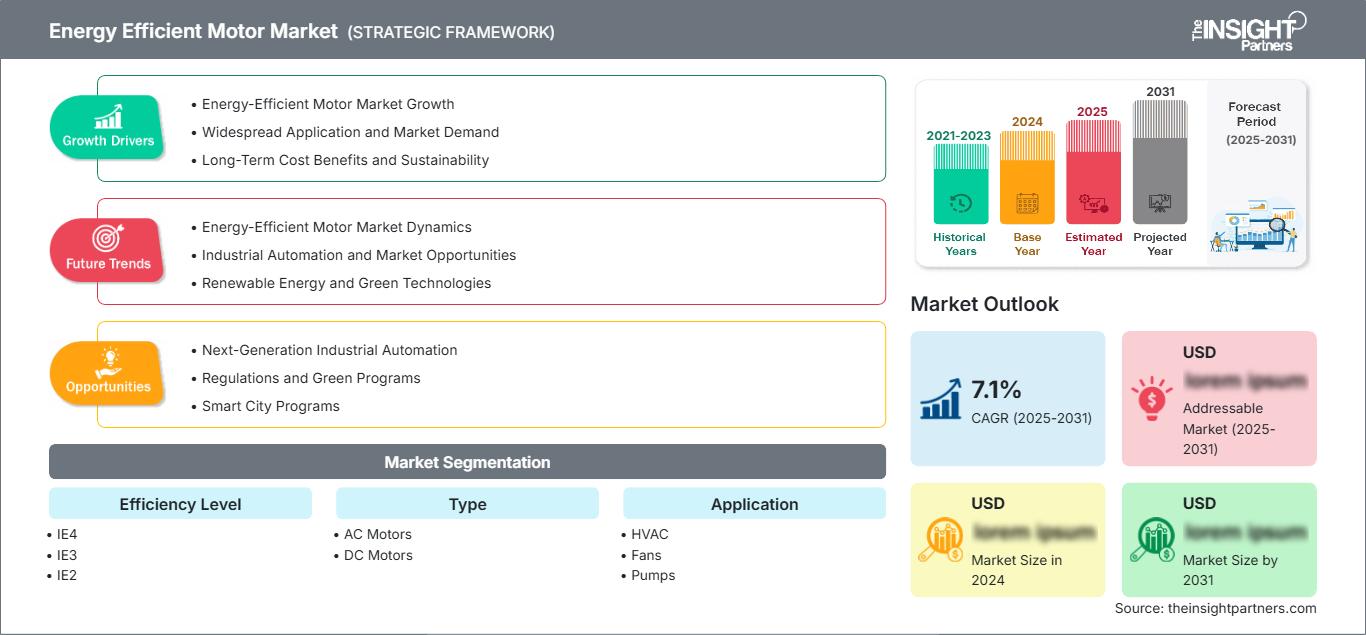
Le marché des moteurs à haut rendement énergétique était estimé à 47,94 milliards de dollars américains en 2025 et devrait atteindre 88,98 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,11 % entre 2026 et 2034. Ce marché est porté par la réduction de la consommation d'électricité, la diminution des coûts sur la durée de vie, la décarbonation industrielle et les réglementations relatives aux moteurs utilisés dans les systèmes de chauffage, de ventilation et de climatisation (CVC), les pompes, les ventilateurs, les compresseurs, la réfrigération, la manutention, le traitement des matériaux, les transports, les bâtiments et la fabrication à forte intensité énergétique.
Le marché nord-américain des moteurs à haut rendement énergétique devrait croître à un TCAC de 6,6 % à 7,4 % entre 2026 et 2034, porté par le remplacement des anciens moteurs industriels, le renforcement des réglementations en matière d'efficacité énergétique et l'électrification croissante des bâtiments. La région bénéficie de la conformité aux normes NEMA Premium, de la relocalisation des capacités de production et de l'utilisation accrue des variateurs de vitesse dans les systèmes de chauffage, de ventilation et de climatisation (CVC) et les procédés industriels.
Analyse et perspectives du marché des moteurs à haut rendement énergétique
- L'Amérique du Nord représentait une part de 26 à 29 % en 2025 et connaît une croissance annuelle composée de 6,6 à 7,4 % entre 2026 et 2034, tirée par la demande de remplacement, les moteurs NEMA Premium, les rénovations de systèmes CVC et les audits énergétiques industriels.
- Les États-Unis représentaient 78 à 82 % des revenus nord-américains en 2025 et connaissent une croissance annuelle composée de 6,8 à 7,6 % entre 2026 et 2034, soutenue par le secteur manufacturier, les centres de données et les services publics.
- L'Europe détenait une part de marché de 22 à 25 % en 2025 et connaît une croissance annuelle composée de 6,2 à 7,0 % entre 2026 et 2034, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant en tête du secteur du remplacement industriel réglementé.
- La région Asie-Pacifique représentait 38 à 42 % du marché en 2025 et connaît une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Le segment le plus important, celui des moteurs à courant alternatif, détenait une part de marché de 68 à 72 % en 2025 et connaît une croissance annuelle composée de 6,9 à 7,7 % entre 2026 et 2034, car les charges industrielles dépendent fortement des plateformes à induction et synchrones.
- Le segment à forte croissance IE4 représentait 24 à 28 % de parts de marché en 2025 et connaît une croissance annuelle composée de 8,4 à 9,2 % entre 2026 et 2034, soutenue par des seuils d’efficacité premium obligatoires et des économies sur le cycle de vie.
- Principales entreprises analysées en détail : ABB Ltd. ; Bosch Rexroth AG ; Brook Crompton Holdings Ltd. ; DEEP CORPORATION ; Havells India Ltd. ; Honeywell International Inc. ; Regal Rexnord Corporation ; Rockwell Automation, Inc. ; Siemens AG ; WEG SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le choix des moteurs s'est éloigné du critère d'achat basé sur le coût initial pour privilégier une approche prenant en compte l'économie du cycle de vie. En effet, les coûts d'exploitation liés à la consommation d'électricité représentent désormais une part plus importante que jamais des coûts de possession pour les moteurs fonctionnant en continu. Les moteurs IE3 et IE4 offrent un rendement supérieur grâce à des tôles magnétiques améliorées, des enroulements optimisés, des entrefer réduits et un refroidissement amélioré. Le marché des moteurs à haut rendement énergétique illustre cette évolution : les usines, les entreprises de services publics, les bâtiments commerciaux et les services de transport remplacent leurs moteurs standards par des moteurs à haut rendement équipés de variateurs, de systèmes de surveillance et de fonctionnalités de maintenance prédictive.
La demande future sera renforcée par l'adoption de normes minimales de performance énergétique par les nouveaux pôles de production et par l'exigence accrue des multinationales en matière de processus de fabrication efficaces chez leurs fournisseurs. Les investissements se concentrent sur les gammes de moteurs compatibles avec la norme IE4, les moteurs à haut rendement sans terres rares, la commande numérique des moteurs et les solutions d'entraînement intégrées. Les classes d'efficacité IEC, la réglementation européenne en matière d'écoconception, les politiques MEPS et les objectifs de décarbonation des entreprises constitueront des facteurs favorables.
Portée du rapport sur le marché des moteurs à haut rendement énergétique
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 47,94 milliards de dollars américains |
| Taille du marché d'ici 2034 | 88,98 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs à haut rendement énergétique
Le marché des moteurs à haut rendement énergétique est stimulé par la hausse du coût de l'électricité, l'électrification industrielle et la nécessité de réduire les pertes dans les appareils motorisés, qui représentent plus de 50 % de la consommation énergétique totale selon les études et politiques actuelles. Étant donné que les pompes, ventilateurs, compresseurs, convoyeurs, refroidisseurs et autres procédés fonctionnent sur une longue période, l'amélioration de leur efficacité et la réduction des délais de retour sur investissement engendrent des avantages quantifiables.
Elle englobe la chaîne d'approvisionnement des producteurs d'acier et de cuivre, des fabricants de moteurs, des entreprises de variateurs, des sociétés de contrôle, des distributeurs, des entreprises d'ingénierie, d'approvisionnement et de construction (EPC), des équipementiers, des prestataires de services de maintenance et des consommateurs industriels. La dynamique de l'offre dépend de la qualité de l'acier électrique, du coût du cuivre, des capacités de test, de la conformité aux normes et de la disponibilité des canaux de distribution, car les clients exigent des moteurs de remplacement présentant des spécifications identiques en termes de dimensions, de couple requis, d'enveloppe et d'application.
L'analyse du marché des moteurs à haut rendement énergétique révèle la concurrence entre les entreprises en fonction de leur portefeuille technologique, de leur zone de production, de leurs services et de leurs certifications. Parmi les entreprises qui se font concurrence sur la base de ces paramètres figurent ABB Ltd., Siemens AG, WEG SA, Regal Rexnord Corporation, Brook Crompton Holdings Ltd., Havells India Ltd., Bosch Rexroth AG, Rockwell Automation, Inc., Honeywell International Inc. et DEEP CORPORATION.
Des opportunités d'investissement existent dans les technologies suivantes : plateformes de moteurs IE4, variateurs de vitesse, connectivité pour la surveillance de l'état des équipements et assemblage local à proximité de grands pôles industriels. La position stratégique des entreprises sur ce marché dépendra de la certification, des services aux fabricants d'équipement d'origine (OEM) et des mises à niveau, ainsi que du support en environnements difficiles. Les entreprises qui fournissent à la fois des moteurs, des variateurs, des systèmes de contrôle et des audits énergétiques dégageront des profits supérieurs à celles qui fournissent des produits individuels.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs à haut rendement énergétique : Perspectives stratégiques
Perspectives régionales
Marché des moteurs à haut rendement énergétique en Amérique du Nord
L'Amérique du Nord détenait entre 26 et 29 % des parts de marché des moteurs à haut rendement énergétique en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,6 à 7,4 % entre 2026 et 2034. Cette demande est soutenue par la modernisation des sites de production, le remplacement des systèmes de chauffage, ventilation et climatisation (CVC), la mise à niveau des infrastructures d'eau et les audits énergétiques qui permettent d'identifier les systèmes de moteurs inefficaces. La part de marché des moteurs à haut rendement énergétique est également renforcée par les spécifications NEMA Premium et les programmes d'efficacité énergétique des services publics.
Les industriels associent des moteurs haut de gamme à des variateurs de vitesse afin de réduire les pertes par étranglement des pompes et des ventilateurs. Les centres de données, l'agroalimentaire, la chimie et les services publics municipaux sont des acheteurs importants, car le fonctionnement continu permet d'optimiser les économies d'électricité. Bien que le marché soit mature, le remplacement des moteurs anciens contribue à maintenir une demande soutenue, les équipes d'approvisionnement prenant en compte les économies d'énergie, la disponibilité des équipements et les obligations de déclaration des émissions de carbone.
Marché américain des moteurs à haut rendement énergétique
En 2025, les États-Unis détenaient entre 78 % et 82 % des revenus de l'Amérique du Nord et devraient afficher un TCAC de 6,8 % à 7,6 % sur la période 2026-2034. Cette adoption du marché est répandue dans des secteurs tels que les systèmes de chauffage, de ventilation et de climatisation, les pompes, les compresseurs, les systèmes de réfrigération et la manutention, en raison de facteurs comme les temps d'arrêt, le coût de l'énergie et la maintenance qui incitent à leur remplacement.
Les acteurs du marché comprennent des entreprises telles que ABB Ltd., Regal Rexnord Corporation, Rockwell Automation, Inc., Honeywell International Inc., Siemens AG et WEG SA. Les tendances en matière d'application comprennent les moteurs à courant alternatif compatibles avec les variateurs de vitesse dans les bâtiments, les moteurs à usage intensif dans le secteur pétrolier et gazier, les moteurs hygiéniques dans l'industrie agroalimentaire et le remplacement des anciens groupes motopropulseurs par des moteurs efficaces dans les stations de traitement des eaux municipales, ce qui permet de réduire les coûts d'exploitation.
Marché européen des moteurs à haut rendement énergétique
L'Europe détiendra une part de marché de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 7 % entre 2026 et 2034. La croissance européenne est tirée par l'Allemagne, notamment grâce aux secteurs des machines, de la production automobile, de la chimie et de l'automatisation industrielle. Le Royaume-Uni est porté par la rénovation des bâtiments commerciaux et les services publics d'eau, tandis que la France est dynamisée par l'agroalimentaire, le CVC et la rénovation des infrastructures.
L'Italie et l'Espagne bénéficient d'un approvisionnement en pompes, systèmes de réfrigération, machines-outils et services du bâtiment. La directive européenne sur l'écoconception impose des classes d'efficacité IE3 ou IE4 pour certains types de moteurs, ce qui entraîne leur remplacement pour se conformer aux exigences réglementaires. Siemens AG, ABB Ltd., WEG SA, Brook Crompton Holdings Ltd. et Regal Rexnord Corporation répondent à la demande régionale grâce à des produits certifiés, des distributeurs et des services.
Marché des moteurs à haut rendement énergétique de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 7,8 % à 8,6 % entre 2026 et 2034. La demande dans cette région est dominée par la Chine en termes de volume, grâce à la production industrielle, au CVC, au traitement de l'eau et aux équipements de fabrication. Le Japon et la Corée du Sud fournissent des moteurs de haute spécification, tandis que l'Inde et l'Australie représentent la demande en termes de moteurs de remplacement.
Les normes nationales de performance énergétique (MEPS), l'optimisation des coûts d'électricité et les politiques de décarbonation sont les principaux moteurs de cette croissance. ABB Ltd., Siemens AG, WEG SA, Havells India Ltd. et Brook Crompton Holdings Ltd. bénéficieront de la croissance de leur production et des rénovations de leurs installations. Cette croissance est portée par les usines tournées vers l'exportation, qui doivent répondre aux exigences de leurs clients en matière d'efficacité énergétique.
Marché des moteurs à haut rendement énergétique au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, la croissance annuelle composée devrait se situer entre 5,8 % et 6,6 % entre 2026 et 2034. L’Arabie saoudite continuera de contribuer à cette croissance grâce à ses projets pétrochimiques, de dessalement d’eau et d’infrastructures, tandis que les Émirats arabes unis y contribueront par le biais des réseaux de refroidissement urbain et de la construction de bâtiments commerciaux. L’Afrique du Sud et le reste de la région Moyen-Orient et Afrique contribueront quant à eux par le biais des mines, des services publics et de la demande de remplacement.
Les consommateurs d'énergie et d'infrastructures privilégient des moteurs fiables qui minimisent les pertes sans compromettre la fiabilité des équipements, même dans des conditions difficiles. Les pompes, les compresseurs, les systèmes de réfrigération et les équipements de manutention sont les principaux utilisateurs de ces moteurs. La présence de distributeurs locaux est essentielle, car les consommateurs ont besoin de moteurs adaptés, d'une installation correcte, de pièces détachées disponibles et compatibles avec les variateurs.
Analyse de segmentation
Niveau d'efficacité
Le niveau d'efficacité devrait croître à un TCAC de 7,2 % à 8,0 % entre 2026 et 2034. Le marché des moteurs à haut rendement énergétique couvre les moteurs de remplacement standard, les moteurs à haut rendement améliorés et les moteurs très performants conformes aux classes CEI. Les acheteurs comparent les niveaux d'efficacité énergétique en fonction du cycle de service, du tarif de l'électricité, des heures de fonctionnement, du profil de charge, des besoins de maintenance et des prévisions de retour sur investissement.
- IE4 est stratégiquement important pour les installations à forte consommation d'énergie qui recherchent une réduction maximale des pertes, une meilleure conformité aux normes et un coût de cycle de vie inférieur pour les pompes, les ventilateurs, les compresseurs et les équipements de traitement fonctionnant en continu.
- L'IE3 reste l'option de pointe en matière d'efficacité énergétique, car de nombreuses réglementations la reconnaissent comme un seuil minimal, ce qui en fait un élément central des achats de remplacement, d'intégration OEM et de modernisation.
- IE2 répond aux besoins des applications et des marchés sensibles aux coûts qui évoluent vers des normes plus strictes, mais son rôle se restreint à mesure que les politiques et les objectifs d'efficacité des entreprises privilégient les classes supérieures.
- La norme IE1 est de plus en plus limitée aux bases installées existantes, aux applications à faible intensité ou aux marchés sans application stricte, créant un potentiel de remplacement à mesure que les audits d'efficacité identifient les pertes d'énergie évitables.
Taper
Le marché des moteurs à courant alternatif devrait croître à un TCAC de 6,9 % à 7,7 % entre 2026 et 2034. Les moteurs à courant alternatif dominent les systèmes industriels et commerciaux installés, tandis que les moteurs à courant continu conservent leur pertinence dans certains environnements à vitesse variable, alimentés par batterie et nécessitant une commande de précision. Le choix du moteur dépend des caractéristiques de la charge, de l'architecture de commande, du profil de maintenance, de l'alimentation électrique et de l'intégration avec les variateurs.
- Les moteurs à courant alternatif sont à l'origine de la demande, car les machines à induction et synchrones sont largement utilisées dans les systèmes de chauffage, ventilation et climatisation, les pompes, les ventilateurs, les compresseurs, les convoyeurs, la réfrigération et les procédés industriels, avec des écosystèmes de services bien établis.
- Les moteurs à courant continu prennent en charge des applications spécialisées nécessitant un contrôle de la vitesse, une transmission de couple compacte ou une compatibilité avec les batteries, notamment dans les domaines de la mobilité, de l'automatisation et de la conception d'équipements où la réactivité du contrôle est importante.
Application
On prévoit une croissance annuelle composée (TCAC) de 7,0 à 7,8 % pour les applications de ce type entre 2026 et 2034. La demande est la plus forte pour les moteurs fonctionnant de longues heures ou entraînant des charges variables. Les pompes, les ventilateurs, les systèmes de chauffage, ventilation et climatisation (CVC), les compresseurs, les équipements de réfrigération, de manutention et de traitement des matériaux permettent de réaliser des économies grâce à des moteurs à haut rendement correctement dimensionnés et associés à des systèmes de contrôle adaptés.
- La demande en systèmes de chauffage, ventilation et climatisation est principalement tirée par les bâtiments commerciaux, les centres de données, les hôpitaux et les systèmes résidentiels, où les moteurs efficaces réduisent les coûts de fonctionnement des ventilateurs, des souffleurs et des refroidisseurs.
- Les ventilateurs restent une application à fort volume car la ventilation industrielle, les tours de refroidissement, les salles blanches et les systèmes de traitement de l'air bénéficient de moteurs efficaces et d'un fonctionnement à vitesse variable.
- Les pompes offrent un potentiel d'économies important dans les secteurs de l'eau, des eaux usées, des produits chimiques, du pétrole et du gaz, ainsi que des services du bâtiment, car les systèmes à flux continu fonctionnent souvent en deçà de leur rendement optimal.
- Les compresseurs nécessitent des moteurs fiables dans les industries manufacturières, de réfrigération et de transformation où les pertes d'air comprimé rendent les audits d'efficacité et le dimensionnement correct stratégiquement importants.
- L'adoption de la réfrigération est favorisée par les chaînes du froid, la vente au détail de produits alimentaires, les entrepôts et le refroidissement industriel, où l'efficacité des moteurs influe directement sur le coût de l'électricité et la charge thermique des équipements.
- La manutention utilise des moteurs efficaces dans les convoyeurs, les grues, les ascenseurs, les lignes d'emballage et les entrepôts, où la disponibilité, la fiabilité du couple et les économies d'énergie influencent les décisions d'achat.
- Le traitement des matériaux repose sur des moteurs efficaces dans les mélangeurs, les broyeurs, les concasseurs, les extrudeuses et les machines-outils où les cycles de service sont élevés et les coûts d'exploitation importants.
Utilisation finale
Le secteur de l'utilisation finale devrait croître à un TCAC de 7,1 % à 7,9 % entre 2026 et 2034. Les installations industrielles dominent ce marché, car elles exploitent d'importants parcs de véhicules pour leurs processus, leurs services publics et leurs systèmes de production. Les bâtiments commerciaux et les équipements résidentiels contribuent à cette croissance, tandis que les secteurs automobile et aérospatial privilégient la haute fiabilité, la compacité et la performance énergétique.
- Les utilisateurs industriels privilégient l'efficacité des pompes, compresseurs, convoyeurs, ventilateurs et machines de traitement car les heures de fonctionnement sont élevées et les économies d'électricité ont une incidence sur la compétitivité de l'usine.
- La demande en matière de bâtiments commerciaux provient des systèmes de chauffage, de ventilation et de climatisation, des ascenseurs, des systèmes de réfrigération et des systèmes d'eau, les propriétaires d'immeubles cherchant à réduire leurs factures d'énergie et à obtenir des rapports sur la durabilité.
- L'adoption résidentielle est liée à l'efficacité des appareils électroménagers, des pompes à chaleur, de la ventilation et des systèmes d'eau, car l'étiquetage énergétique et les coûts de l'électricité influencent les achats.
- Les applications automobiles utilisent des moteurs efficaces dans les équipements de production, les systèmes auxiliaires et les plateformes électrifiées où la compacité, la fiabilité et la gestion thermique sont importantes.
- Les applications aérospatiales et de défense nécessitent des solutions de moteurs à haute fiabilité pour les environnements contrôlés, l'actionnement, le refroidissement et les systèmes de support, où la garantie de performance prime sur le coût d'achat.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
CVC |
Haut |
Rénovations de bâtiments |
Mise à l'échelle |
|
Les fans |
Moyen |
Contrôle du flux d'air |
Mature |
|
Pompes |
Haut |
efficacité de l'eau |
Mise à l'échelle |
|
Compresseurs |
Haut |
Économies d'air |
Mise à l'échelle |
|
Réfrigération |
Moyen |
Chaîne du froid |
Mise à l'échelle |
|
Manutention des matériaux |
Moyen |
Automatisation des entrepôts |
Mise à l'échelle |
|
Traitement des matériaux |
Moyen |
Temps de disponibilité du processus |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des moteurs à haut rendement énergétique
Les réglementations en matière d'efficacité accélèrent le remplacement des moteurs haut de gamme
Les normes minimales de performance énergétique (MEPS) imposent aux acheteurs de considérer l'efficacité énergétique comme une obligation et non plus comme une option. La réglementation de l'Union européenne exige l'inclusion des classes énergétiques IE3 et IE4 pour certaines catégories de moteurs, tandis que de nombreux pays adoptent des normes MEPS conformes aux normes CEI et NEMA. L'impact des MEPS se fait sentir lors du remplacement des moteurs, car il est difficile de spécifier des moteurs qui ne répondent pas à leurs critères. Les utilisateurs industriels bénéficient également d'une étude de cas démontrant la réduction de leurs factures d'énergie et la minimisation des pertes de chaleur.
Les coûts de l'électricité industrielle augmentent l'accent mis sur le retour sur investissement du cycle de vie.
Les systèmes motorisés peuvent fonctionner des milliers d'heures par an, ce qui fait des dépenses d'électricité le principal poste de dépenses pour de nombreuses installations. Lorsque les tarifs augmentent ou que les cycles de production s'allongent, même de faibles gains d'efficacité génèrent des économies substantielles sur les parcs de pompes, de ventilateurs, de compresseurs et de convoyeurs. Il en résulte une demande accrue pour les moteurs vendus avec des calculs d'efficacité, des recommandations de variateurs et des données de maintenance. Les équipes d'approvisionnement évaluent de plus en plus le coût total de possession, et non le prix initial. Cela favorise les fournisseurs capables de justifier le retour sur investissement, de proposer une ingénierie d'application et d'accompagner les projets de modernisation sans perturber les calendriers de production.
L'automatisation et l'électrification augmentent le rendement des moteurs.
Les usines, les centres logistiques, les bâtiments commerciaux et les infrastructures intègrent de plus en plus de mouvements motorisés grâce à l'automatisation, au chauffage, à la climatisation et à la gestion de l'eau électrifiés. Chaque charge motorisée supplémentaire renforce l'importance de l'efficacité dès la conception. Il en résulte une utilisation accrue des moteurs IE3 et IE4 dans les équipements OEM, les entrepôts automatisés, les systèmes CVC et les lignes de production. Les acheteurs associent également les moteurs à des capteurs et des variateurs pour optimiser l'adaptation à la charge. Ceci accroît les opportunités de revenus pour les fournisseurs qui intègrent moteurs, commandes, logiciels et services d'assistance.
Tendances futures du marché des moteurs à haut rendement énergétique
Les designs IE4 passent d'une option premium à une spécification standard
Les tendances du marché des moteurs à haut rendement énergétique indiquent que les moteurs IE4 deviendront la norme dans les grands projets industriels, de CVC et d'infrastructures. Face au durcissement des réglementations et à la quantification des économies d'énergie et de carbone par les équipes d'approvisionnement, les acheteurs considéreront de plus en plus les moteurs haut de gamme comme des atouts permettant de réduire les risques. Les moteurs à induction sans terres rares, les matériaux magnétiques améliorés et un meilleur refroidissement aideront les fournisseurs à réduire les coûts. Cette tendance stimulera également la demande de variateurs de vitesse compatibles, car les moteurs à haut rendement offrent les économies les plus importantes lorsqu'ils sont adaptés aux profils de charge réels plutôt que de fonctionner à vitesse fixe en régime réduit.
La gestion numérique des moteurs devient un facteur de différenciation pour les mises à niveau
Les futurs programmes de modernisation associeront des moteurs performants à une surveillance connectée permettant de suivre la charge, la température, les vibrations, les heures de fonctionnement et la dérive du rendement. Ce changement transformera le modèle d'achat, passant d'un remplacement ponctuel à une gestion des performances. Les installations exploiteront ces données pour prioriser le remplacement des moteurs, prévenir les interruptions de service et justifier les économies réalisées dans le cadre des rapports de développement durable. Les fournisseurs de moteurs, variateurs, capteurs, solutions d'analyse et contrats de maintenance seront avantagés, car les clients exigeront la preuve que les investissements se traduisent par une réduction de la consommation d'électricité et une amélioration de la disponibilité des applications critiques.
Opportunités du marché des moteurs à haut rendement énergétique
Audits de la base installée pour les programmes de remplacement industriel
Les prévisions du marché des moteurs à haut rendement énergétique encouragent les investissements dans les services de modernisation basés sur des audits, permettant d'identifier les moteurs inefficaces, surdimensionnés ou fréquemment rebobinés dans les installations industrielles. De nombreuses installations exploitent des parcs de moteurs hétérogènes dont les performances sont incomplètes, ce qui engendre un besoin d'évaluation, de modélisation du retour sur investissement et de planification du remplacement progressif. Les fournisseurs peuvent proposer des moteurs IE3 ou IE4 avec variateurs, assistance à l'installation et vérification énergétique. Le potentiel est particulièrement important pour les pompes, les ventilateurs, les compresseurs et la manutention, où les heures de fonctionnement sont élevées et les économies d'énergie permettent de financer les mises à niveau sans nécessiter une refonte complète de l'installation.
Groupes moteurs à haut rendement pour l'électrification des bâtiments
L'électrification des systèmes de chauffage, de climatisation, de ventilation, de distribution d'eau et de réfrigération dans les bâtiments commerciaux engendre une demande croissante en groupes motopropulseurs performants permettant de réduire la consommation d'énergie de pointe et les coûts d'exploitation. Les fournisseurs peuvent cibler les entreprises de construction, les gestionnaires d'installations et les sociétés de services énergétiques avec des solutions préconfigurées de moteurs, variateurs, commandes et systèmes de surveillance. Cette opportunité ne se limite pas aux constructions neuves, car les bâtiments anciens contiennent souvent des ventilateurs, des pompes et des compresseurs surdimensionnés. Les solutions prêtes à l'emploi pour la rénovation, qui minimisent le temps d'installation et permettent de documenter les économies réalisées, séduiront les propriétaires soucieux de respecter les normes de performance énergétique et leurs objectifs de réduction des émissions de carbone.
Développements récents
- Mai 2026 : ABB est le premier fabricant mondial à proposer un moteur IE6 Hyper-Efficiency certifié conforme aux normes ATEX et IECEx pour une utilisation en zones dangereuses. Ce nouveau moteur IE6 à sécurité accrue, basé sur la technologie de réluctance synchrone sans aimants ni terres rares (SynRM) d’ABB, offre des pertes d’énergie jusqu’à 60 % inférieures à celles des moteurs à induction IE3 couramment utilisés en zones 1 et 2. Les opérateurs peuvent ainsi réaliser d’importantes économies d’énergie et réduire considérablement leurs émissions de carbone dans les industries où des gaz, des vapeurs ou des poussières peuvent être présents, telles que la chimie, le secteur maritime, le pétrole et le gaz, la pharmacie et l’agroalimentaire.
- Février 2026 : ABB accélère l’efficacité énergétique industrielle grâce à sa gamme étendue de moteurs à réluctance synchrone (SynRM) IE6 Hyper-Efficiency. Cette technologie sans aimant, désormais disponible de 110 à 450 kW en tailles 280 et 315, et jusqu’à 3 600 tr/min, offre une efficacité et une durabilité accrues à un nombre croissant d’applications industrielles. Cette initiative s’appuie sur l’étape importante de 2024, année où ABB est devenu le premier fabricant mondial à lancer un moteur IE6 SynRM sans aimant pour des applications spécifiques. ABB fait désormais de cette innovation sa solution standard, devançant ainsi la norme IE6 Hyper-Efficiency attendue.
- Décembre 2024 : WEG annonce le lancement du W80 AXgen, un moteur à flux axial permettant aux fabricants d’équipement d’origine (OEM) d’innover et de créer des solutions de pointe. Ce nouveau moteur a d’abord été lancé sur les marchés nord-américain et européen, et son lancement officiel au Brésil est prévu pour le premier semestre 2025. Grâce à sa conception innovante, cette solution optimise l’utilisation de l’espace et réduit considérablement les coûts logistiques en permettant la création de machines et d’équipements compacts, légers et performants. Moteur audacieux, il encourage les partenaires OEM à atteindre leurs objectifs de développement durable en concevant des produits à faible impact environnemental, s’inscrivant ainsi dans les efforts mondiaux en faveur de solutions plus écologiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -