
Mercato dei motori energeticamente eficienti: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei motori ad alta efficienza energetica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per livello di efficienza (IE4, IE3, IE2, IE1); tipo (motori CA, motori CC); applicazione (HVAC, ventilatori, pompe, compressori, refrigerazione, movimentazione materiali, lavorazione materiali); utilizzo finale (industriale, edifici commerciali, residenziale, automobilistico, aerospaziale e difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012721
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 07, 2026


Dimensioni del mercato nel 2025
47,94 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
88,98 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,11 %
Tasso di crescita
Mercato di riferimento
617,87 miliardi di dollari USA
(2026-2034)
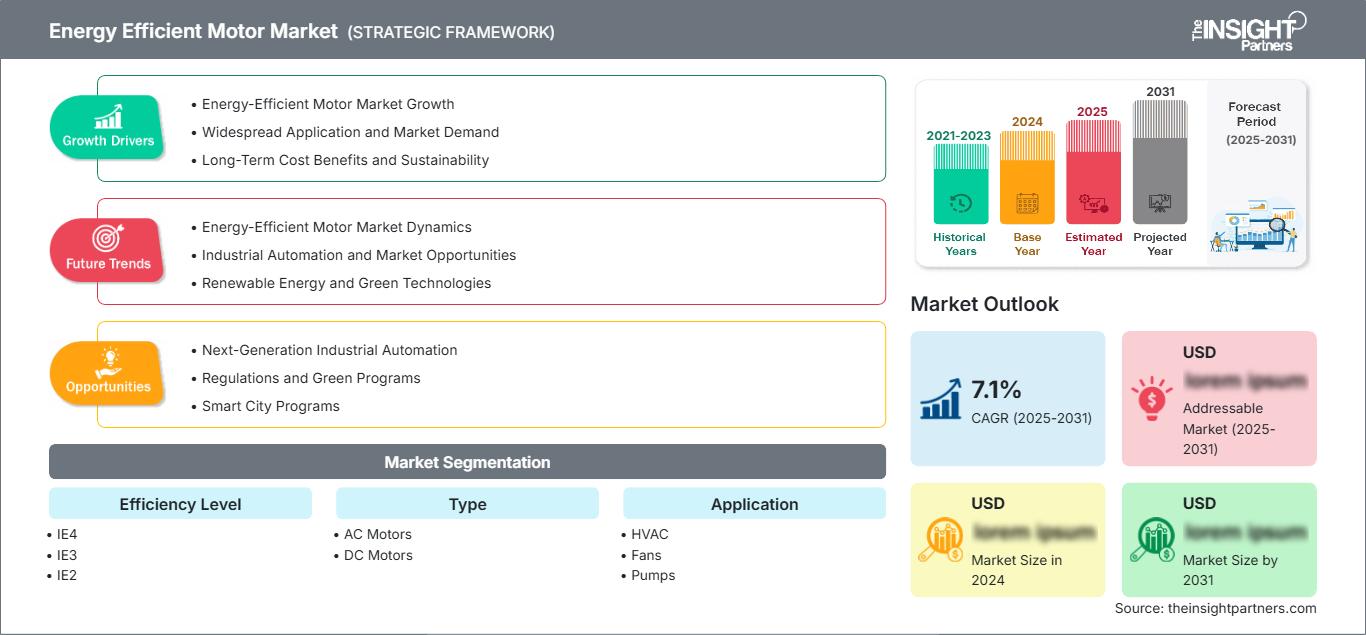
Il mercato dei motori a basso consumo energetico è stato stimato a 47,94 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 88,98 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,11% tra il 2026 e il 2034. Questo mercato è trainato dalla riduzione dell'intensità energetica, dalla riduzione dei costi del ciclo di vita, dalla decarbonizzazione industriale e dalle normative relative ai motori utilizzati in sistemi HVAC, pompe, ventilatori, compressori, refrigerazione, movimentazione materiali, lavorazione dei materiali, trasporti, edifici e produzione ad alta intensità energetica.
Si prevede che il mercato nordamericano dei motori a basso consumo energetico crescerà a un tasso annuo composto (CAGR) del 6,6-7,4% nel periodo 2026-2034, trainato dalla sostituzione dei vecchi motori industriali, dall'inasprimento delle normative sugli appalti in materia di efficienza energetica e dalle tendenze all'elettrificazione degli edifici. La regione beneficia della conformità allo standard NEMA Premium per i motori, del rientro della capacità produttiva in patria e del maggiore utilizzo di azionamenti a velocità variabile nei sistemi HVAC e di processo.
Analisi e approfondimenti sul mercato dei motori a basso consumo energetico.
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 26% e il 29% e si prevede una crescita a un tasso annuo composto (CAGR) del 6,6-7,4% nel periodo 2026-2034, trainata dalla domanda di sostituzione, dai motori NEMA Premium, dagli interventi di ammodernamento degli impianti HVAC e dalle verifiche energetiche industriali.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,8-7,6% nel periodo 2026-2034, trainata dai settori manifatturiero, dei data center e delle utility.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 25% e prevede una crescita a un tasso annuo composto (CAGR) del 6,2-7,0% nel periodo 2026-2034, con Germania, Francia, Italia, Spagna e Regno Unito in testa alla classifica dei ricambi industriali regolamentati.
- Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 38% e il 42% e sta crescendo a un tasso annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello dei motori a corrente alternata, deteneva una quota di mercato del 68-72% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 6,9-7,7% nel periodo 2026-2034, poiché i carichi industriali si basano in larga misura su piattaforme a induzione e sincrone.
- Il segmento IE4, in forte crescita, rappresentava una quota di mercato del 24-28% nel 2025 e sta crescendo a un CAGR dell'8,4-9,2% nel periodo 2026-2034, grazie alle soglie di efficienza premium obbligatorie e ai risparmi del ciclo di vita.
- Aziende chiave analizzate nel dettaglio : ABB Ltd.; Bosch Rexroth AG; Brook Crompton Holdings Ltd.; DEEP CORPORATION; Havells India Ltd.; Honeywell International Inc.; Regal Rexnord Corporation; Rockwell Automation, Inc.; Siemens AG; WEG SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La scelta dei motori si è spostata dal criterio del costo di acquisto a quello del ciclo di vita, poiché il costo di esercizio dell'energia elettrica consumata rappresenta ora una parte più consistente dei costi totali di proprietà per i motori che funzionano ininterrottamente. I motori IE3 e IE4 offrono una maggiore efficienza grazie a lamierini migliorati, avvolgimenti più performanti, traferri più piccoli e un sistema di raffreddamento ottimizzato. Il mercato dei motori ad alta efficienza energetica è un esempio di questo cambiamento, con fabbriche, aziende di servizi pubblici, edifici commerciali e servizi di trasporto che sostituiscono i motori standard con motori ad alta efficienza dotati di azionamenti, sistemi di monitoraggio e funzionalità di manutenzione predittiva.
La domanda futura sarà rafforzata dall'adesione dei nuovi distretti produttivi agli standard minimi di prestazione energetica e dall'insistenza delle multinazionali su processi produttivi efficienti da parte dei propri fornitori. Gli investimenti si stanno orientando verso motori compatibili con lo standard IE4, motori ad alta efficienza che non utilizzano terre rare, controllo digitale dei motori e soluzioni integrate per gli azionamenti. Ulteriori vantaggi deriveranno dalle classi di efficienza IEC, dalle normative UE in materia di ecodesign, dalle politiche MEPS e dagli obiettivi di decarbonizzazione delle aziende.
Ambito del rapporto sul mercato dei motori a basso consumo energetico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 47,94 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 88,98 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,11% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei motori a basso consumo energetico
Il mercato dei motori a basso consumo energetico è trainato dall'aumento del costo dell'elettricità, dall'elettrificazione industriale e dalla necessità di ridurre le perdite nei dispositivi azionati da motori, che rappresentano oltre il 50% del consumo energetico totale, secondo le attuali ricerche e politiche. Poiché pompe, ventilatori, compressori, nastri trasportatori, refrigeratori e processi operano per periodi prolungati, i vantaggi derivanti da una maggiore efficienza e da una riduzione dei tempi di ammortamento sono quantificabili.
Comprende la catena di fornitura di produttori di acciaio e rame, produttori di motori, aziende di azionamenti, aziende di controllo, distributori, appaltatori EPC, OEM, fornitori di servizi di manutenzione e consumatori industriali. Le dinamiche di fornitura dipendono dalla qualità dell'acciaio elettrico, dal costo del rame, dalle capacità di collaudo, dalla conformità agli standard e dalla disponibilità dei canali di distribuzione, poiché i clienti richiedono motori di ricambio con specifiche corrispondenti in termini di dimensioni del telaio, coppia richiesta, involucro e applicazione.
L'analisi del mercato dei motori a basso consumo energetico rivela la concorrenza tra le aziende in base al portafoglio tecnologico, alla produzione regionale, all'offerta di servizi e alla certificazione. Alcune aziende che competono in base a questi parametri includono ABB Ltd., Siemens AG, WEG SA, Regal Rexnord Corporation, Brook Crompton Holdings Ltd., Havells India Ltd., Bosch Rexroth AG, Rockwell Automation, Inc., Honeywell International Inc. e DEEP CORPORATION.
Esistono opportunità di investimento nelle seguenti tecnologie: piattaforme motore IE4, azionamenti a velocità variabile, connettività per il monitoraggio delle condizioni e assemblaggio locale in prossimità di grandi distretti industriali. La posizione strategica delle aziende in questo mercato dipenderà dalla certificazione, dall'assistenza ai produttori di apparecchiature originali (OEM) e dagli interventi di ammodernamento, nonché dal supporto per ambienti difficili. Le aziende che forniscono sia motori, azionamenti, sistemi di controllo che servizi di audit energetico otterranno maggiori profitti rispetto a quelle che forniscono singoli prodotti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei motori a basso consumo energetico: spunti strategici
Approfondimenti regionali
Mercato nordamericano dei motori a basso consumo energetico
Nel 2025, il Nord America deteneva una quota di mercato dei motori a basso consumo energetico compresa tra il 26% e il 29%, e si prevede una crescita a un tasso annuo composto (CAGR) del 6,6-7,4% nel periodo 2026-2034. La domanda è sostenuta dalla modernizzazione del settore manifatturiero, dalla sostituzione degli impianti HVAC, dall'ammodernamento delle infrastrutture idriche e dagli audit energetici che individuano i sistemi di motori inefficienti. La quota di mercato dei motori a basso consumo energetico è ulteriormente rafforzata dalle specifiche NEMA Premium e dai programmi di efficienza energetica delle utility.
Gli operatori industriali stanno abbinando motori di alta qualità a variatori di velocità per ridurre le perdite per strozzamento in pompe e ventilatori. I centri dati, l'industria alimentare, chimica e i servizi municipali sono acquirenti importanti perché il funzionamento continuo amplifica il risparmio energetico. Il mercato regionale è maturo, ma la sostituzione dei motori obsoleti mantiene la domanda stabile, poiché i team di approvvigionamento valutano il risparmio energetico, i tempi di attività e i requisiti di rendicontazione delle emissioni di carbonio.
Mercato statunitense dei motori a basso consumo energetico
Nel 2025, gli Stati Uniti detenevano una quota del 78%-82% del fatturato nordamericano e registreranno un tasso di crescita annuo composto (CAGR) del 6,8%-7,6% nel periodo 2026-2034. Questa adozione del mercato è prevalente in settori come i sistemi HVAC, le pompe, i compressori, i sistemi di refrigerazione e la movimentazione dei materiali, a causa di fattori quali i tempi di inattività, i costi energetici e la manutenzione che influenzano la decisione di sostituire gli impianti.
Tra gli operatori di mercato figurano aziende come ABB Ltd., Regal Rexnord Corporation, Rockwell Automation, Inc., Honeywell International Inc., Siemens AG e WEG SA. Le tendenze applicative includono motori CA compatibili con azionamenti a velocità variabile negli edifici, motori per impieghi gravosi nel settore petrolifero e del gas, motori igienici nell'industria alimentare e la sostituzione di vecchie unità con motori efficienti negli impianti idrici municipali, con conseguente riduzione dei costi operativi.
Mercato europeo dei motori a basso consumo energetico
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% nel periodo 2026-2034. La crescita europea è trainata dalla Germania, in particolare dai settori dei macchinari, degli impianti di produzione automobilistica, della chimica e dell'automazione industriale. Il Regno Unito è trainato dalla ristrutturazione di edifici commerciali e dalle infrastrutture idriche, mentre la Francia è trainata dalla trasformazione alimentare, dal riscaldamento, ventilazione e condizionamento (HVAC) e dal rinnovamento delle infrastrutture.
Italia e Spagna sono servite da pompe, sistemi di refrigerazione, macchine utensili e impianti per l'edilizia. La Direttiva europea sulla progettazione ecocompatibile impone classi di efficienza IE3 o IE4 per determinate tipologie di motori, il che ne rende necessaria la sostituzione per adempiere agli obblighi normativi. Siemens AG, ABB Ltd., WEG SA, Brook Crompton Holdings Ltd. e Regal Rexnord Corporation soddisfano la domanda regionale attraverso prodotti, distributori e servizi certificati.
Mercato dei motori a basso consumo energetico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 38% e il 42% e registrerà un tasso di crescita annuo composto (CAGR) del 7,8%-8,6% tra il 2026 e il 2034. La domanda in questa regione è dominata dalla Cina in termini di volume, grazie alla produzione industriale, al settore HVAC, alla purificazione dell'acqua e alle apparecchiature manifatturiere. Giappone e Corea del Sud forniscono motori ad alte prestazioni, mentre India e Australia rappresentano la principale fonte di domanda per i ricambi.
I sistemi energetici centralizzati nazionali (MEPS), l'ottimizzazione dei costi dell'elettricità e le politiche di decarbonizzazione sono i fattori trainanti. ABB Ltd., Siemens AG, WEG SA, Havells India Ltd. e Brook Crompton Holdings Ltd. beneficeranno della crescita del settore manifatturiero e degli interventi di ammodernamento. La crescita è trainata dagli stabilimenti orientati all'esportazione, che devono soddisfare le esigenze dei clienti in termini di efficienza energetica.
Mercato dei motori a basso consumo energetico in Medio Oriente e Africa
Nella regione del Medio Oriente e dell'Africa, si prevede una crescita annua composta (CAGR) di circa il 5,8-6,6% dal 2026 al 2034. L'Arabia Saudita continuerà a contribuire attraverso i progetti petrolchimici, di desalinizzazione dell'acqua e infrastrutturali, mentre gli Emirati Arabi Uniti continueranno a contribuire attraverso il teleriscaldamento e il teleraffreddamento e le costruzioni commerciali. Il Sudafrica e il resto della regione MEA contribuiranno attraverso l'attività mineraria, i servizi di pubblica utilità e la domanda di sostituzione.
I consumatori di energia e infrastrutture prediligono motori affidabili che riducano al minimo le perdite senza compromettere l'affidabilità delle apparecchiature in condizioni operative gravose. Pompe, compressori, impianti di refrigerazione e attrezzature per la movimentazione dei materiali sono i principali utilizzatori di questi motori. I distributori locali rivestono un ruolo cruciale, poiché i consumatori necessitano di un dimensionamento adeguato, assistenza per l'installazione, disponibilità di ricambi e compatibilità con i sistemi di azionamento.
Analisi di segmentazione
Livello di efficienza
Si prevede che il livello di efficienza crescerà a un CAGR del 7,2-8,0% nel periodo 2026-2034 . Il mercato dei motori ad alta efficienza energetica comprende la sostituzione standard, gli aggiornamenti ad alta efficienza e i progetti super-premium conformi alle classi IEC. Gli acquirenti confrontano i livelli di efficienza energetica utilizzando il ciclo di lavoro, la tariffa elettrica, le ore di funzionamento, il profilo di carico, le esigenze di manutenzione e le aspettative di ammortamento.
- IE4 riveste un'importanza strategica per gli impianti ad alta intensità energetica che mirano alla massima riduzione delle perdite, a una maggiore conformità normativa e a minori costi del ciclo di vita per pompe, ventilatori, compressori e apparecchiature di processo in funzione continua.
- IE3 rimane l'opzione premium-efficiency più diffusa perché numerose normative la riconoscono come soglia minima, rendendola fondamentale per la sostituzione, l'integrazione OEM e gli acquisti di retrofit.
- IE2 è destinato ad applicazioni e mercati sensibili ai costi che stanno passando a standard più rigorosi, ma il suo ruolo si sta riducendo man mano che le politiche e gli obiettivi di efficienza aziendale privilegiano le classi superiori.
- Lo standard IE1 è sempre più limitato a installazioni preesistenti, applicazioni a basso carico o mercati privi di rigidi controlli, creando un potenziale di sostituzione man mano che le verifiche di efficienza individuano perdite energetiche evitabili.
Tipo
Si prevede che il mercato dei motori a corrente alternata (CAGR ) crescerà a un tasso annuo composto (CAGR) del 6,9-7,7% nel periodo 2026-2034 . I motori a corrente alternata dominano i sistemi industriali e commerciali installati, mentre i motori a corrente continua (CC) mantengono la loro rilevanza in specifici ambienti a velocità variabile, con alimentazione a batteria e controllo di precisione. La scelta dipende dalle caratteristiche del carico, dall'architettura di controllo, dal profilo di manutenzione, dall'alimentazione elettrica e dall'integrazione con gli azionamenti.
- I motori a corrente alternata sono i più richiesti perché le macchine a induzione e sincrone sono ampiamente utilizzate in impianti di riscaldamento, ventilazione e condizionamento (HVAC), pompe, ventilatori, compressori, nastri trasportatori, sistemi di refrigerazione e processi industriali, con ecosistemi di assistenza consolidati.
- I motori a corrente continua sono adatti ad applicazioni specializzate che richiedono controllo della velocità, erogazione di coppia compatta o compatibilità con le batterie, in particolare nei settori della mobilità, dell'automazione e della progettazione di apparecchiature in cui la reattività dei comandi è fondamentale.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034 . La domanda è più forte laddove i motori funzionano per molte ore o azionano carichi variabili. Pompe, ventilatori, sistemi HVAC, compressori, refrigerazione, movimentazione e lavorazione dei materiali generano risparmi quando i motori ad alta efficienza sono dimensionati correttamente e abbinati a sistemi di controllo adeguati.
- La domanda di sistemi HVAC è trainata da edifici commerciali, data center, ospedali e impianti residenziali, dove motori efficienti riducono i costi di esercizio di ventilatori, soffianti e refrigeratori.
- I ventilatori continuano a rappresentare un'applicazione di grande volume perché la ventilazione industriale, le torri di raffreddamento, le camere bianche e i sistemi di trattamento dell'aria traggono vantaggio da motori efficienti e dal funzionamento a velocità variabile.
- Le pompe offrono un notevole potenziale di risparmio in termini di acqua, acque reflue, prodotti chimici, petrolio e gas e servizi per gli edifici, poiché i sistemi a flusso continuo spesso funzionano al di sotto dell'efficienza ottimale.
- Nei settori manifatturiero, della refrigerazione e dei processi industriali, i compressori richiedono motori affidabili, poiché le perdite di aria compressa rendono le verifiche di efficienza e il dimensionamento corretto di fondamentale importanza strategica.
- L'adozione della refrigerazione è favorita dalle catene del freddo, dalla vendita al dettaglio di prodotti alimentari, dai magazzini e dal raffreddamento industriale, dove l'efficienza dei motori incide direttamente sui costi dell'elettricità e sul carico termico delle apparecchiature.
- Nella movimentazione dei materiali, motori efficienti vengono utilizzati in nastri trasportatori, gru, ascensori, linee di confezionamento e magazzini, dove tempi di attività, affidabilità della coppia e risparmio energetico sono fattori determinanti nelle decisioni di acquisto.
- La lavorazione dei materiali si basa su motori efficienti in miscelatori, mulini, frantumatori, estrusori e macchine utensili, dove i cicli di lavoro sono intensi e i costi operativi sono incisivi.
Uso finale
Si prevede che il segmento degli usi finali crescerà a un tasso di crescita annuo composto (CAGR) del 7,1-7,9% nel periodo 2026-2034 . Gli impianti industriali dominano il mercato perché gestiscono grandi flotte di motori in sistemi di processo, di servizio e di produzione. Gli edifici commerciali e le apparecchiature residenziali contribuiscono alle economie di scala, mentre la domanda del settore automobilistico e aerospaziale si concentra su elevata affidabilità, design compatto e prestazioni energetiche.
- Gli utenti industriali danno priorità all'efficienza di pompe, compressori, nastri trasportatori, ventilatori e macchinari di processo, poiché le ore di funzionamento sono elevate e il risparmio energetico incide sulla competitività a livello di impianto.
- La domanda nel settore degli edifici commerciali riguarda principalmente impianti di riscaldamento, ventilazione e condizionamento (HVAC), ascensori, sistemi di refrigerazione e impianti idrici, per i quali i proprietari puntano a ridurre le bollette e a rendicontare la sostenibilità.
- L'adozione di soluzioni abitative efficienti è legata all'utilizzo di elettrodomestici, pompe di calore, sistemi di ventilazione e impianti idrici a basso consumo energetico, poiché l'etichettatura energetica e i costi dell'elettricità influenzano le scelte di acquisto.
- Nel settore automobilistico , i motori efficienti vengono impiegati in apparecchiature di produzione, sistemi ausiliari e piattaforme elettrificate, dove compattezza, affidabilità e gestione termica sono fattori importanti.
- Le applicazioni aerospaziali e della difesa richiedono soluzioni motoristiche ad alta affidabilità per ambienti controllati, sistemi di attuazione, raffreddamento e supporto, dove la garanzia delle prestazioni è più importante del costo di acquisto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Riscaldamento, ventilazione e condizionamento (HVAC) |
Alto |
Ristrutturazioni edilizie |
Scalatura |
|
Fan |
Mezzo |
Controllo del flusso d'aria |
Maturo |
|
Pompe |
Alto |
Efficienza idrica |
Scalatura |
|
Compressori |
Alto |
Risparmio energetico |
Scalatura |
|
Refrigerazione |
Mezzo |
Catena del freddo |
Scalatura |
|
Movimentazione dei materiali |
Mezzo |
Automazione del magazzino |
Scalatura |
|
Lavorazione dei materiali |
Mezzo |
Tempo di attività del processo |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei motori a basso consumo energetico
Le normative sull'efficienza accelerano la sostituzione dei motori di alta gamma
Gli standard minimi di prestazione energetica (MEPS) impongono agli acquirenti di considerare l'efficienza come un obbligo, non più come un'opzione. Le normative dell'Unione Europea richiedono l'inclusione delle classificazioni IE3 e IE4 per specifiche categorie di motori, mentre molti paesi adottano standard MEPS coerenti con le normative IEC e NEMA. L'impatto dei MEPS si manifesta nel processo di sostituzione, a causa della difficoltà di specificare motori che non soddisfano i criteri MEPS. Agli utenti industriali viene inoltre offerto un caso di studio concreto in termini di riduzione delle bollette energetiche e minimizzazione delle dispersioni di calore.
Aumento dei costi dell'elettricità industriale - Focus sul periodo di ammortamento
I sistemi azionati da motori possono funzionare per migliaia di ore all'anno, rendendo la spesa per l'energia elettrica la voce di costo più rilevante per molti impianti. Quando le tariffe aumentano o i cicli di produzione si allungano, anche piccoli miglioramenti in termini di efficienza generano risparmi significativi per pompe, ventilatori, compressori e nastri trasportatori. L'impatto sul mercato si traduce in una maggiore domanda di motori venduti con calcoli di efficienza, raccomandazioni sull'azionamento e dati di manutenzione. I team acquisti valutano sempre più il costo totale di proprietà, non il prezzo iniziale. Questo favorisce i fornitori in grado di documentare il periodo di ammortamento, fornire consulenza ingegneristica applicativa e supportare progetti di ammodernamento senza interrompere i programmi di produzione.
L'automazione e l'elettrificazione ampliano l'utilizzo di carichi motorizzati efficienti.
Fabbriche, centri logistici, edifici commerciali e infrastrutture stanno integrando sempre più sistemi di movimentazione motorizzata attraverso l'automazione, il riscaldamento elettrico, il raffreddamento e la gestione dell'acqua. Ogni carico motorizzato aggiuntivo accresce l'importanza dell'efficienza già in fase di progettazione. L'impatto sul mercato si traduce in un utilizzo più diffuso dei motori IE3 e IE4 in apparecchiature OEM, magazzini automatizzati, sistemi HVAC e linee di processo. Gli acquirenti abbinano inoltre i motori a sensori e azionamenti per ottimizzare l'accoppiamento con il carico. Ciò amplia le opportunità di guadagno per i fornitori che integrano motori, sistemi di controllo, software e assistenza.
Tendenze future del mercato dei motori a basso consumo energetico
I progetti IE4 passano da opzione premium a specifica standard
Le tendenze del mercato dei motori ad alta efficienza energetica indicano che i progetti IE4 diventeranno le specifiche standard nei grandi progetti industriali, HVAC e infrastrutturali. Con l'inasprirsi delle normative e la quantificazione del risparmio di carbonio ed elettricità da parte dei team di approvvigionamento, gli acquirenti considereranno sempre più i motori super-premium come strumenti di riduzione del rischio. I motori a induzione senza terre rare, i materiali magnetici migliorati e un raffreddamento più efficiente aiuteranno i fornitori a ridurre i costi. Questa tendenza amplierà anche la domanda di azionamenti a velocità variabile compatibili, poiché i motori ad alta efficienza offrono i maggiori risparmi quando sono adattati ai profili di carico effettivi, piuttosto che quando funzionano a velocità fissa in condizioni di limitazione della potenza.
La gestione digitale del motore diventa un elemento distintivo per gli interventi di ammodernamento.
I futuri programmi di ammodernamento combineranno motori efficienti con sistemi di monitoraggio connessi in grado di tracciare carico, temperatura, vibrazioni, ore di funzionamento e variazioni di efficienza. Questo trasformerà il modello di acquisto, passando da una sostituzione una tantum a una gestione delle prestazioni. Gli impianti utilizzeranno i dati per stabilire le priorità di sostituzione dei motori, prevenire i tempi di inattività e verificare i risparmi ottenuti ai fini della rendicontazione sulla sostenibilità. I fornitori di motori, azionamenti, sensori, analisi e contratti di assistenza trarranno vantaggio da questa scelta, poiché i clienti richiederanno la prova che gli investimenti in conto capitale si traducano in un minore consumo di energia elettrica e in una maggiore disponibilità per le applicazioni critiche.
Opportunità di mercato per i motori a basso consumo energetico
Audit della base installata per programmi di sostituzione industriale
Le previsioni di mercato sui motori a basso consumo energetico supportano gli investimenti in servizi di retrofit basati su audit, in grado di identificare motori inefficienti, sovradimensionati o che necessitano di frequenti riavvolgimenti negli impianti industriali. Molti impianti utilizzano flotte di motori miste con registrazioni delle prestazioni incomplete, il che crea la necessità di una valutazione, di una modellazione del ritorno sull'investimento e di una pianificazione graduale della sostituzione. I fornitori possono offrire motori IE3 o IE4 in pacchetti completi di azionamenti, supporto all'installazione e verifica energetica. L'opportunità è maggiore nei settori di pompe, ventilatori, compressori e movimentazione materiali, dove le ore di funzionamento sono elevate e il risparmio energetico può finanziare gli aggiornamenti senza richiedere una riprogettazione completa dell'impianto.
Motori ad alta efficienza per l'elettrificazione degli edifici
Gli edifici commerciali stanno elettrificando i sistemi di riscaldamento, raffreddamento, ventilazione, movimentazione dell'acqua e refrigerazione, creando una domanda di pacchetti di motori efficienti che riducano i picchi di carico e i costi operativi. I fornitori possono rivolgersi a imprese edili, gestori di impianti e società di servizi energetici con combinazioni preconfigurate di motori, azionamenti, controlli e sistemi di monitoraggio. L'opportunità si estende oltre le nuove costruzioni, poiché gli edifici più vecchi spesso contengono ventilatori, pompe e compressori sovradimensionati. Le soluzioni pronte per l'ammodernamento, che minimizzano i tempi di installazione e consentono di risparmiare sulla documentazione, saranno interessanti per i proprietari che perseguono standard di prestazione energetica e obiettivi di divulgazione delle emissioni di carbonio.
Sviluppi recenti
- Maggio 2026: ABB è il primo produttore al mondo a offrire un motore IE6 ad altissima efficienza certificato secondo i requisiti ATEX e IECEx per l'utilizzo in aree a rischio di esplosione. Il nuovo motore IE6 a sicurezza aumentata, basato sulla tecnologia a riluttanza sincrona senza magneti e terre rare (SynRM) di ABB, offre perdite di energia fino al 60% inferiori rispetto ai motori a induzione IE3 comunemente utilizzati nelle zone 1 e 2. Ciò consente agli operatori di ottenere un notevole incremento dell'efficienza energetica e una riduzione delle emissioni di carbonio in settori in cui potrebbero essere presenti gas, vapori o polveri, come quello chimico, navale, petrolifero e del gas, farmaceutico e alimentare.
- Febbraio 2026: ABB accelera l'efficienza energetica industriale con la sua gamma ampliata di motori sincroni a riluttanza (SynRM) IE6 Hyper-Efficiency. Questa tecnologia senza magneti, ora disponibile da 110 a 450 kW nelle taglie 280 e 315 e con velocità fino a 3600 giri/min, offre un livello superiore di efficienza e sostenibilità a un numero ancora maggiore di applicazioni industriali. Questa iniziativa si basa sul traguardo raggiunto nel 2024, quando ABB è stata la prima azienda al mondo a lanciare un motore IE6 SynRM senza magneti per applicazioni specialistiche. ABB ha ora reso questa innovazione la sua opzione principale, anticipando l'atteso standard IE6 Hyper-Efficiency.
- Dicembre 2024: WEG annuncia il lancio del W80 AXgen, un motore a flusso assiale che consente ai partner OEM (Original Equipment Manufacturer) di innovare e creare soluzioni all'avanguardia. Il nuovo motore è stato inizialmente lanciato nei mercati nordamericano ed europeo, con un lancio ufficiale in Brasile previsto per la prima metà del 2025. Grazie a un design innovativo, questa soluzione è progettata per ottimizzare l'utilizzo dello spazio e ridurre significativamente i costi logistici, consentendo la creazione di macchine e attrezzature compatte, leggere ed efficienti. Un motore audace che spinge i partner OEM a raggiungere i propri obiettivi di sostenibilità sviluppando prodotti con un minore impatto ambientale, in linea con gli sforzi globali per soluzioni più ecocompatibili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -