
高効率モーター市場:規模・シェア・予測 2034
エネルギー効率の高いモーター市場の規模と予測(2021年~2034年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:効率レベル(IE4、IE3、IE2、IE1)、タイプ(ACモーター、DCモーター)、用途(HVAC、ファン、ポンプ、コンプレッサー、冷凍、マテリアルハンドリング、マテリアル加工)、最終用途(産業、商業ビル、住宅、自動車、航空宇宙および防衛、その他)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012721
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 07, 2026


2025年の市場規模
479億4000 万米ドル
基準年値
2034年の予測
889億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.11 %
成長率
対象市場
6178億7000 万米ドル
(2026年~2034年)
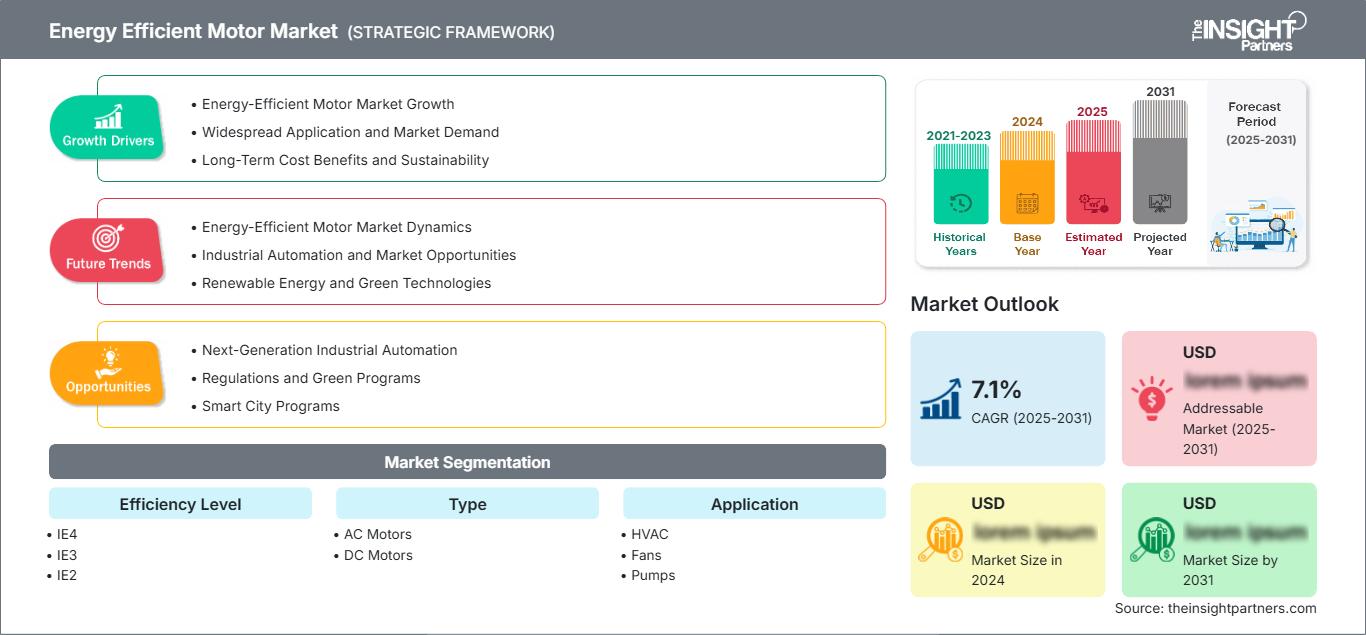
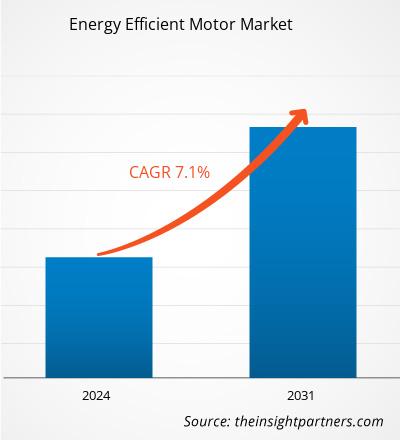
エネルギー効率の高いモーター市場の規模は、2025年には479億4000万米ドルと推定され、2034年には889億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.11%で成長すると見込まれています。この市場は、電力消費量の削減、ライフサイクルコストの削減、産業の脱炭素化、および空調設備、ポンプ、ファン、コンプレッサー、冷凍設備、マテリアルハンドリング、材料加工、輸送、建築物、エネルギー集約型製造業で使用されるモーターに関する規制によって牽引されています。
北米のエネルギー効率の高いモーター市場は、旧型産業用モーターの交換、効率性調達規制の強化、および建物の電化動向に牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.4%で成長すると予測されています。この地域は、NEMAプレミアムモーター規格への準拠、製造能力の国内回帰、およびHVACシステムやプロセスシステムにおける可変速ドライブの使用増加といった恩恵を受けています。
エネルギー効率の高いモーター市場の評価と考察
- 北米は2025年には26~29%のシェアを占め、2026年から2034年にかけては、交換需要、NEMAプレミアムモーター、HVAC改修、産業用エネルギー監査などを背景に、年平均成長率(CAGR)6.6~7.4%で成長すると予測されている。
- 米国は2025年には北米全体の収益の78~82%を占め、製造業、データセンター、公益事業に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.6%で成長すると予測されている。
- 欧州は2025年には22~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.2~7.0%で成長すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が規制対象の産業用代替品市場を牽引している。
- アジア太平洋地域は2025年には38~42%のシェアを占め、2026年から2034年にかけては中国、日本、インド、韓国、オーストラリアを筆頭に、年平均成長率(CAGR)7.8~8.6%で成長すると予測されている。
- 最大のセグメントである交流モーターは、2025年には市場シェアの68~72%を占め、産業負荷が誘導モーターと同期モーターに大きく依存しているため、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.7%で成長すると予測されています。
- 高成長セグメントであるIE4は、2025年には市場シェアの24~28%を占め、義務付けられた保険料効率基準とライフサイクルコスト削減に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.2%で成長すると予測されている。
- 詳細に分析された主要企業:ABB Ltd.、Bosch Rexroth AG、Brook Crompton Holdings Ltd.、DEEP CORPORATION、Havells India Ltd.、Honeywell International Inc.、Regal Rexnord Corporation、Rockwell Automation, Inc.、Siemens AG、WEG SA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
モーターの選択は、購入価格に基づく購入からライフサイクル経済性に基づく購入へと移行しています。これは、連続運転するモーターの場合、消費電力の運転コストが所有コストのより大きな割合を占めるようになったためです。IE3およびIE4モーターは、積層板の改良、巻線の改良、エアギャップの縮小、冷却性能の向上により、効率が向上しています。エネルギー効率の高いモーター市場は、この変化の一例であり、工場、電力会社、商業ビル、輸送サービスなどが、標準モーターを、駆動装置、監視機能、予知保全機能を備えた高効率モーターに切り替えています。
新たな製造拠点が最低限のエネルギー性能基準を遵守し、国際企業がサプライヤーに対して効率的な製造プロセスを求めるようになるにつれ、今後の需要はさらに高まるでしょう。投資は、IE4対応モーター、希土類元素を使用しない高効率モーター、デジタル化されたモーター制御、およびドライブ統合ソリューションへと流れています。IEC効率クラス、EUエコデザイン規制、MEPS政策、そして企業の脱炭素化目標も追い風となるでしょう。
エネルギー効率の高いモーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 479億4000万米ドル |
| 2034年までの市場規模 | 889億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.11% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エネルギー効率の高いモーター市場分析
エネルギー効率の高いモーター市場は、電気料金の高騰、産業の電化、そしてモーター駆動機器における損失削減の必要性によって牽引されています。モーター駆動機器は、現在の研究や政策において、総エネルギー消費量の50%以上を占めています。ポンプ、ファン、コンプレッサー、コンベアベルト、チラー、各種プロセスは長期間稼働するため、効率向上と投資回収期間の短縮によるメリットは計り知れません。
サプライチェーンは、鉄鋼メーカー、銅メーカー、モーターメーカー、駆動装置メーカー、制御機器メーカー、販売代理店、EPC請負業者、OEM、保守サービスプロバイダー、および産業用消費者から構成されます。顧客はフレームサイズ、トルク要求、筐体、用途などの仕様が一致する交換用モーターを必要とするため、供給の動向は電磁鋼板の品質、銅の価格、試験能力、規格への準拠、および流通チャネルの可用性に左右されます。
エネルギー効率の高いモーター市場の分析では、技術ポートフォリオ、地域的な製造拠点、サービス提供、認証といった要素に基づいて企業間の競争が明らかになります。これらの要素に基づいて競争している企業には、ABB Ltd.、Siemens AG、WEG SA、Regal Rexnord Corporation、Brook Crompton Holdings Ltd.、Havells India Ltd.、Bosch Rexroth AG、Rockwell Automation, Inc.、Honeywell International Inc.、およびDEEP CORPORATIONなどがあります。
投資機会は、IE4モータープラットフォーム、可変速ドライブ、状態監視のための接続性、大規模産業集積地近郊での現地組立といった技術分野に存在します。この市場における企業の戦略的地位は、認証取得、OEM(相手先ブランド製造業者)へのサービス提供と改修、そして過酷な環境への対応にかかっています。モーター、ドライブ、制御装置、エネルギー監査のすべてを提供する企業は、個々の製品のみを提供する企業よりも大きな利益を得られるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エネルギー効率の高いモーター市場:戦略的洞察
地域別分析
北米のエネルギー効率の高いモーター市場
北米は2025年にエネルギー効率の高いモーター市場の26~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.4%で成長すると予測されています。需要は、製造業の近代化、空調設備の交換、水道インフラのアップグレード、非効率なモーターシステムを特定するエネルギー監査によって支えられています。エネルギー効率の高いモーター市場のシェアは、NEMAプレミアム規格や電力会社の効率化プログラムによってさらに強化されています。
産業事業者は、ポンプやファンのスロットル損失を低減するために、高性能モーターと可変速ドライブを組み合わせて使用しています。データセンター、食品加工、化学、地方自治体の公益事業などは、連続運転によって電力消費量を大幅に削減できるため、重要な顧客となっています。この分野は成熟していますが、調達チームが省エネルギー、稼働時間、炭素排出量報告要件などを考慮するため、旧型モーターの交換によって需要は堅調に推移しています。
米国エネルギー効率の高いモーター市場
2025年には、米国は北米の収益の78%~82%を占め、2026年から2034年の期間には年平均成長率(CAGR)6.8%~7.6%を示すと予測されています。この市場採用は、ダウンタイム、エネルギーコスト、メンテナンスなどの要因が交換の決定に関係するため、HVACシステム、ポンプ、コンプレッサー、冷凍システム、マテリアルハンドリングなどの分野で広く見られます。
市場のプレーヤーには、ABB Ltd.、Regal Rexnord Corporation、Rockwell Automation, Inc.、Honeywell International Inc.、Siemens AG、WEG SAなどの企業が含まれます。用途のトレンドとしては、建物における可変速ドライブ対応ACモーター、石油・ガス分野における過酷な使用条件に対応するモーター、食品加工における衛生的なモーター、および運用コストを削減した自治体の浄水場における旧型ユニットの高効率モーターへの交換などが挙げられます。
欧州エネルギー効率モーター市場
欧州は2025年には22~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.2~7.0%で拡大すると予測されている。欧州を牽引するのはドイツで、機械、自動車生産設備、化学、産業オートメーションがその中心となっている。英国は商業ビルの改修と水道事業が、フランスは食品加工、空調設備、インフラ改修がそれぞれ牽引役となっている。
イタリアとスペインでは、ポンプ、冷凍システム、工作機械、建築設備などが供給されています。EUのエコデザイン指令では、指定されたモータータイプにIE3またはIE4の効率等級が義務付けられており、この要件を満たすために交換が求められています。シーメンスAG、ABB Ltd.、WEG SA、ブルック・クロンプトン・ホールディングス Ltd.、リーガル・レックスノード・コーポレーションは、認証製品、販売代理店、サービスを通じて、地域の需要に対応しています。
アジア太平洋地域におけるエネルギー効率の高いモーター市場
アジア太平洋地域は2025年に38~42%の市場シェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.6%を記録すると予測されています。この地域の需要は、工業生産、空調設備、浄水設備、製造設備などの需要により、数量ベースでは中国が圧倒的に多くを占めています。日本と韓国は高性能モーターの需要を担い、インドとオーストラリアは交換用モーターの需要を供給しています。
各国のMEPS(最低エネルギー性能基準)、電力コストの最適化、脱炭素化政策が推進要因となっている。ABB Ltd.、シーメンスAG、WEG SA、ハベルズ・インディア Ltd.、ブルック・クロンプトン・ホールディングス Ltd.は、製造業の成長と設備改修を通じて利益を得るだろう。成長を牽引するのは、輸出に重点を置く工場であり、エネルギー効率に関して顧客のニーズを満たす必要がある。
中東・アフリカのエネルギー効率の高いモーター市場
中東・アフリカ地域では、2026年から2034年にかけて年平均成長率(CAGR)が5.8~6.6%程度になると予測されています。サウジアラビアは石油化学、海水淡水化、インフラプロジェクトを通じて引き続き貢献し、アラブ首長国連邦は地域冷房と商業施設建設を通じて貢献し続けるでしょう。南アフリカおよびその他の中東・アフリカ諸国は、鉱業、公益事業、および代替需要を通じて貢献する見込みです。
エネルギーおよびインフラ関連企業は、損失を最小限に抑えつつ、過酷な条件下でも機器の信頼性を損なわない、信頼性の高いモーターを好みます。ポンプ、コンプレッサー、冷凍機器、マテリアルハンドリング機器などが、これらのモーターの主要な需要分野です。消費者は適切なサイズ選定、設置、スペアパーツの入手可能性、およびドライブとの互換性を必要とするため、地域の販売代理店は非常に重要です。
セグメンテーション分析
効率レベル
効率レベルは、 2026年から2034年にかけて年平均成長率(CAGR)7.2~8.0%で成長すると予測されています。エネルギー効率の高いモーター市場の範囲は、標準的な交換用モーター、高効率アップグレードモーター、およびIECクラスに準拠した超高効率設計モーターに及びます。購入者は、デューティサイクル、電気料金、稼働時間、負荷プロファイル、メンテナンスの必要性、および投資回収期間の見込みに基づいて、IEレベルを比較します。
- IE4は、エネルギー集約型施設において、連続運転するポンプ、ファン、コンプレッサー、プロセス機器における損失の最大限の削減、コンプライアンスへの対応力の強化、ライフサイクルコストの低減を目指す上で、戦略的に重要な規格です。
- IE3は、多くの規制で最低基準として認められているため、依然として主流の高効率オプションであり、交換、OEM統合、および改修調達において中心的な役割を果たしています。
- IE2はコスト重視のアプリケーションや、より厳格な規格への移行が進む市場に対応しているが、政策や企業の効率目標がより上位の規格を優先するようになるにつれ、その役割は縮小しつつある。
- IE1は、既存の設備、低負荷用途、または厳格な規制のない市場に限定される傾向が強まっており、効率監査によって回避可能なエネルギー損失が特定されるにつれて、代替の可能性が高まっている。
タイプ
2026年から2034年にかけて、ACモーターの市場規模は年平均成長率(CAGR)6.9~7.7%で拡大すると予測されています。産業用および商業用システムではACモーターが主流ですが、DCモーターは可変速、バッテリー駆動、精密制御といった特定の環境において依然として重要な役割を果たしています。モーターの選択は、負荷特性、制御アーキテクチャ、メンテナンス性、電源、およびドライブとの統合性によって決まります。
- 交流モーターの需要を牽引しているのは、誘導モーターと同期モーターが空調設備、ポンプ、ファン、コンプレッサー、コンベア、冷凍設備、産業プロセスなどにおいて広く使用されており、確立されたサービスエコシステムが存在するためである。
- DCモーターは、速度制御、コンパクトなトルク伝達、バッテリーとの互換性を必要とする特殊な用途をサポートし、特に制御応答が重要なモビリティ、自動化、および機器設計において活用されています。
応用
2026年から2034年にかけて、用途は年平均成長率(CAGR)7.0~7.8%で成長すると予測されています。需要が最も高いのは、モーターが長時間稼働する場合や、負荷変動が大きい場合です。ポンプ、ファン、空調設備、コンプレッサー、冷凍設備、マテリアルハンドリング、材料加工などの分野では、高効率モーターを適切なサイズに選定し、制御装置と組み合わせることで、コスト削減効果が得られます。
- HVAC(空調設備)の需要は、商業ビル、データセンター、病院、住宅システムなどによって牽引されており、これらの分野では高効率モーターによってファン、送風機、チラーの運転コストが削減される。
- 産業用換気装置、冷却塔、クリーンルーム、空調システムなどは、高効率モーターと可変速運転の恩恵を受けるため、ファンは依然として大量生産される用途となっている。
- ポンプは、水、廃水、化学薬品、石油・ガス、および建築設備において、大きなコスト削減の可能性を秘めている。なぜなら、連続流システムはしばしば最適な効率を下回って稼働しているからである。
- 圧縮機には、製造業、冷凍業、プロセス産業などにおいて信頼性の高いモーターが不可欠であり、これらの産業では圧縮空気の損失が大きいため、効率監査と適切なサイズ選定が戦略的に重要となる。
- 冷蔵技術の導入は、コールドチェーン、食品小売業、倉庫、産業用冷却など、モーター効率が電気料金や機器の発熱量に直接影響する分野で促進されている。
- マテリアルハンドリング分野では、コンベア、クレーン、エレベーター、包装ライン、倉庫などで高効率モーターが使用されており、稼働時間、トルクの信頼性、省エネルギー性能が調達決定の重要な要素となっている。
- 材料加工においては、ミキサー、ミル、クラッシャー、押出機、工作機械など、稼働サイクルが長く、運転コストが重要な要素となる機器に、効率的なモーターが不可欠です。
最終用途
最終用途分野は、 2026年から2034年にかけて年平均成長率(CAGR)7.1~7.9%で成長すると予測されています。産業施設は、プロセス、ユーティリティ、生産システム全体で大規模なモーター群を運用しているため、この成長を牽引しています。商業ビルや住宅設備も規模拡大に貢献しており、自動車および航空宇宙分野の需要は、高い信頼性、コンパクトな設計、そしてエネルギー効率に重点を置いています。
- 産業ユーザーは、稼働時間が長く、電力節約が工場レベルの競争力に影響するため、ポンプ、コンプレッサー、コンベア、ファン、プロセス機械の効率性を最優先事項とする。
- 商業ビルにおける需要は、空調設備、エレベーター、冷凍設備、給水設備などから生じており、ビル所有者は光熱費の削減とサステナビリティに関する報告を求めている。
- 住宅における省エネ機器の普及は、エネルギーラベル表示や電気料金が購入に影響を与えるため、高効率家電、ヒートポンプ、換気システム、給水システムなどと関連している。
- 自動車用途では、製造装置、補助システム、電動プラットフォームなど、小型化、信頼性、熱管理が重要な分野で高効率モーターが使用されている。
- 航空宇宙および防衛用途では、制御された環境、作動、冷却、およびサポートシステム向けに、高い信頼性を備えたモーターソリューションが求められます。これらの用途では、性能保証が購入コストよりも重要視されます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
HVAC |
高い |
建物の改修 |
スケーリング |
|
ファン |
中くらい |
エアフロー制御 |
成熟した |
|
パンプス |
高い |
節水効率 |
スケーリング |
|
コンプレッサー |
高い |
航空運賃の節約 |
スケーリング |
|
冷凍 |
中くらい |
コールドチェーン |
スケーリング |
|
資材運搬 |
中くらい |
倉庫自動化 |
スケーリング |
|
材料加工 |
中くらい |
プロセスの稼働時間 |
成熟した |
エネルギー効率の高いモーター市場の成長要因と影響分析
効率規制により、高級車の買い替えが加速
最低エネルギー性能基準(MEPS)により、購入者は効率性をオプションではなく義務として考慮することが義務付けられています。欧州連合の規制では、特定のモーターカテゴリーにIE3およびIE4定格を含めることが求められていますが、多くの国ではIECおよびNEMA規格に準拠したMEPS規格を採用しています。MEPSの影響は、MEPS基準を満たさないモーターの選定が困難であることから、交換プロセスにおいて顕著に現れます。また、産業ユーザー向けには、エネルギーコストの削減と熱損失の最小化という観点からの事例研究も提供されています。
産業用電力コストの増加、ライフサイクル投資回収期間の重視
モーター駆動システムは年間数千時間稼働するため、多くの施設にとって電気代が最大の所有コスト要素となります。電気料金の値上げや生産期間の延長に伴い、わずかな効率改善でもポンプ、ファン、コンプレッサー、コンベアなどの機器群全体で大きなコスト削減につながります。市場への影響としては、効率計算、駆動方式の推奨事項、メンテナンスデータとともに販売されるモーターへの需要が高まっています。調達チームは、初期価格ではなく、総所有コストを評価する傾向が強まっています。そのため、投資回収期間を文書化し、アプリケーションエンジニアリングを提供し、生産スケジュールを中断することなく改修プロジェクトをサポートできるサプライヤーが有利になります。
自動化と電化により、効率的なモーター負荷が拡大
工場、物流センター、商業ビル、インフラ設備などでは、自動化、電気暖房、冷房、水管理などを通じて、動力による動作が増加しています。動力負荷が増えるほど、設計段階における効率性の重要性が高まります。市場への影響としては、OEM機器、自動倉庫、HVACシステム、プロセスラインなどでIE3およびIE4モーターの利用が拡大しています。また、購入者は負荷マッチングを最適化するために、モーターとセンサーやドライブを組み合わせて使用しています。これにより、モーター、制御機器、ソフトウェア、サービスサポートを統合的に提供するベンダーにとって、収益機会が拡大しています。
エネルギー効率の高いモーター市場の将来動向
IE4のデザインがプレミアムオプションから標準仕様に移行
エネルギー効率の高いモーター市場の動向を見ると、IE4規格の設計が大規模な産業、空調、インフラプロジェクトにおける標準仕様になりつつあります。規制が厳格化し、調達チームが二酸化炭素排出量と電力消費量の削減効果を定量化するにつれ、購入者は超高効率モーターをリスク低減資産として捉えるようになるでしょう。希土類元素を使用しない誘導モーター設計、改良された磁性材料、そして優れた冷却技術は、サプライヤーがコスト障壁を低減するのに役立ちます。また、この傾向は、互換性のある可変速ドライブの需要も拡大させるでしょう。なぜなら、高効率モーターは、スロットル制御下で固定速度で運転するよりも、実際の負荷プロファイルに合わせて運転した方が、最大の省エネ効果を発揮するからです。
デジタルモーターマネジメントが後付けの差別化要因に
将来の改修プログラムでは、高効率モーターと、負荷、温度、振動、稼働時間、効率の変動を追跡する接続型モニタリングシステムが組み合わされるでしょう。これにより、購入モデルは一回限りの交換から、パフォーマンス管理型の運用へと変化します。施設側はデータを利用して、どのモーターを優先的に交換すべきかを判断し、ダウンタイムを防止し、持続可能性報告のためのコスト削減効果を検証します。モーター、ドライブ、センサー、分析ツール、サービス契約を提供するサプライヤーは、顧客が設備投資によって電力消費量の削減とミッションクリティカルなアプリケーション全体の可用性向上を実現できるという証拠を求めるため、優位性を獲得するでしょう。
エネルギー効率の高いモーター市場の機会
産業機器交換プログラムにおける既存設備の監査
エネルギー効率の高いモーター市場予測は、産業プラントにおける非効率、過大サイズ、または頻繁に巻き直しされているモーターを特定する監査主導の改修サービスへの投資を後押ししています。多くの施設では、性能記録が不完全な混合モーター群が運用されており、評価、投資回収モデルの作成、段階的な交換計画が必要となっています。ベンダーは、IE3またはIE4モーターをドライブ、設置サポート、およびエネルギー検証とセットで提供できます。稼働時間が長く、エネルギー節約によってプラント全体の再設計を必要とせずにアップグレード費用を賄えるポンプ、ファン、コンプレッサー、およびマテリアルハンドリング分野で、最も大きなビジネスチャンスが生まれています。
建物の電化向け高効率モーターパッケージ
商業ビルでは、暖房、冷房、換気、給排水、冷凍システムなどの電化が進んでおり、ピーク負荷と運転コストを削減できる高効率モーターパッケージへの需要が高まっています。サプライヤーは、モーター、ドライブ、制御装置、監視装置をあらかじめ組み合わせた製品を提供することで、請負業者、施設管理者、エネルギーサービス会社をターゲットにすることができます。この機会は新築ビルにとどまらず、古い建物にも大型のファン、ポンプ、コンプレッサーが設置されている場合が多いため、既存ビルにも広がっています。設置時間を最小限に抑え、コスト削減効果を文書化できる改修対応ソリューションは、エネルギー性能基準や炭素排出量開示目標の達成を目指すオーナーにとって魅力的な選択肢となるでしょう。
最近の動向
- 2026年5月: ABBは、危険区域での使用向けにATEXおよびIECExの要件に準拠したIE6高効率モーターを提供する世界初のメーカーとなりました。ABBの磁石および希土類元素を使用しない同期リラクタンス(SynRM)技術に基づいた新しいIE6高安全性モーターは、ゾーン1および2で一般的に使用されているIE3誘導モーターと比較して、最大60%のエネルギー損失削減を実現します。これにより、化学、海洋、石油・ガス、医薬品、食品・飲料など、ガス、蒸気、粉塵が存在する可能性のある産業において、エネルギー効率の大幅な向上と二酸化炭素排出量の削減が可能になります。
- 2026年2月: ABBは、IE6超高効率同期リラクタンス(SynRM)モーターの製品ラインナップを拡充し、産業用エネルギー効率の向上を加速させています。この磁石不要の技術は、フレームサイズ280および315で110~450kWの出力、最大3600rpmの回転速度に対応し、次世代の効率性と持続可能性をより多くの産業用途にもたらします。この取り組みは、ABBが特殊用途向け磁石不要のIE6 SynRMモーターを世界で初めて発売した2024年のマイルストーンに基づいています。ABBは今回、この画期的な技術を主力製品として採用し、期待されるIE6超高効率規格に先駆けて製品化を進めています。
- 2024年12月: WEGは、OEM(相手先ブランド製造)パートナーが革新的な最先端ソリューションを開発・創造できるアキシャルフラックスモーター「W80 AXgen」の発売を発表しました。この新モーターは、北米および欧州市場で先行発売され、2025年前半にはブラジルでの正式発売が予定されています。革新的な設計により、コンパクトで軽量かつ高効率な機械や機器の製造を可能にし、スペース利用の最適化と物流コストの大幅な削減を実現します。この大胆なモーターは、環境負荷の低い製品開発を通じてOEMパートナーのサステナビリティ目標達成を支援し、より環境に優しいソリューションを目指す世界的な取り組みに貢献します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -