
Markt für Ingenieurwesen Kunststoffe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für technische Kunststoffe (2021 - 2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Polyamid, Fluorpolymere, Polyacetale, thermoplastische Polyester und Polycarbonate), Endverbraucher (Automobil- und Transportwesen, Haushaltsgeräte, Verpackung, Elektrotechnik und Elektronik, Industrie und Maschinenbau sowie Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003203
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
134,98 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
254,91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,3 %
Wachstumsrate
Adressierbarer Markt
1.756,60 Mrd. US-Dollar
(2026–2034)
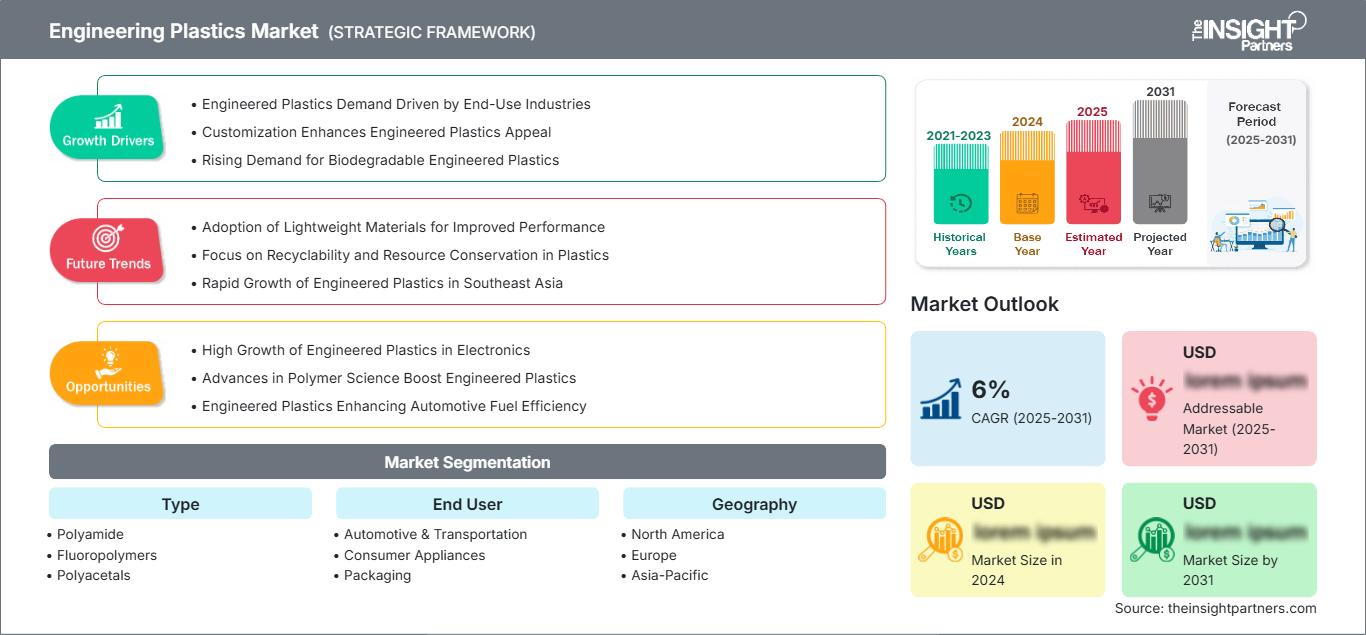
Der Markt für technische Kunststoffe wurde 2025 auf 134,98 Milliarden US-Dollar geschätzt und soll bis 2034 auf 254,91 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Hochleistungsthermoplaste, die aufgrund ihrer mechanischen Festigkeit, thermischen Stabilität, chemischen Beständigkeit, Maßhaltigkeit und ihres geringen Gewichts für anspruchsvolle Anwendungen ausgewählt werden. Materialsubstitution, Elektrifizierung, Miniaturisierung der Elektronik und immer strengere Leistungsanforderungen tragen kontinuierlich zur Erweiterung der Einsatzmöglichkeiten von technischen Polymeren bei.
Nordamerika bleibt ein strategisch wichtiger Produktions- und Konsumstandort, gestützt durch die Elektrifizierung des Fahrzeugverkehrs, die Fertigung fortschrittlicher Elektronik, die Medizintechnikproduktion und die Rückverlagerung von Industrieanlagen. Die Marktgröße für technische Kunststoffe in der Region wird durch die Nachfrage nach verstärkten, flammhemmenden, elektrisch stabilen und hitzebeständigen Kunststoffen bestimmt, die eine Konsolidierung von Bauteilen und ein geringeres Bauteilgewicht ermöglichen. Regionale Anbieter profitieren zudem von einer etablierten Compoundierinfrastruktur, spezialisierten Verarbeitern und der Nähe zu Automobil- und Elektronikherstellern.
Marktanalyse und Einblicke für technische Kunststoffe
- Nordamerika: Nordamerika hielt 2025 einen Marktanteil von 23–25 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen, unterstützt durch die Elektrifizierung von Fahrzeugen, die Rückverlagerung von Produktionsstätten, die Elektronikfertigung und die Nachfrage nach Leichtbaukomponenten.
- USA: Die USA repräsentierten 2025 90–92 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen, wobei Anwendungen im Automobil- und Elektronikbereich an erster Stelle stehen.
- Europa: Europa hatte 2025 einen Anteil von 21–23 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,4 % verzeichnen, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien die Nachfrage nach fortschrittlichen Automobil- und Industrieprodukten stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 39–41 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Polyamid hatte 2025 einen Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen, unterstützt durch Anwendungen in der Automobil-, Elektro- und Industriebranche.
- Wachstumsstarkes Segment: Elektrotechnik & Elektronik. Dieser Sektor hatte 2025 einen Marktanteil von 28–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,8 % wachsen, angetrieben durch Elektrifizierung und Miniaturisierung.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Celanese Corporation, Covestro AG, Dow Inc., Evonik Industries AG, LANXESS AG, LG Chem, Ltd., Mitsubishi Chemical Corporation, SABIC, Solvay SA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für technische Kunststoffe hat sich von der herkömmlichen Komponentenersetzung hin zu hochentwickelten Materiallösungen verlagert. Verstärkte Polyamide, Spezialpolycarbonate, Polyacetale, thermoplastische Polyester und Fluorpolymere weisen zunehmend Eigenschaften wie Feuerbeständigkeit, Hydrolysestabilität, Isolationseigenschaften, Dimensionsstabilität und Recyclinganteil auf. Auch die Verarbeitung wird anwendungsspezifischer, wobei Compoundierer Materialien auf Basis kundenindividueller Prozessparameter und regulatorischer Vorgaben entwickeln. BASF beispielsweise nennt geringes Gewicht, Langlebigkeit, Hitzebeständigkeit und Recyclingfähigkeit als Prioritäten für die Entwicklung technischer Kunststoffprodukte.
Die Zukunft ist zunehmend an Kapazitätserweiterungen im asiatisch-pazifischen Raum, lokale Compoundierung, Kreislaufwirtschaft und Elektrifizierung gebunden. Investitionen fließen nun in Spezialharze und nicht mehr nur in die Steigerung der Produktionsmengen von Standardpolymeren. Regulatorische Anforderungen fördern Lösungen für den Lebensmittelkontakt, Feuerbeständigkeit, Recyclingfähigkeit und CO₂-arme Anwendungen. Covestro entwickelt Polycarbonate für Elektromobilität und 5G-Infrastruktur. Die regionale Produktionsstrategie konzentriert sich dabei verstärkt darauf, Materialien näher an den Kunden herzustellen.
Berichtsumfang zum Markt für technische Kunststoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 134,98 Milliarden US-Dollar |
| Marktgröße bis 2034 | 254,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,3 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für technische Kunststoffe
Das Wachstum des Marktes für technische Kunststoffe wird durch Materialsubstitution in der Automobil-, Elektro-, Elektronik-, Maschinenbau- und Konsumgüterindustrie begünstigt. Die Wertschöpfungskette beginnt mit Monomeren und Harzen und umfasst Polymerisation, Compoundierung, Verstärkung, Addition, Spritzgießen, Bearbeitung und Teilemontage. Die Nachfrageseite hängt von der Harzversorgung, den Energiepreisen, den Additivpreisen, der Verarbeitungskapazität, den Qualifizierungszeiten und den Anforderungen der Erstausrüster (OEM) ab. Polyamidhersteller haben aufgrund der breiten Anwendung in Bereichen wie der Automobilindustrie, der Verpackungsindustrie, der Folienherstellung und der Fertigung technischer Bauteile einen Wettbewerbsvorteil.
Die Angebotsseite tendiert zunehmend zu regionaler Produktion und anwendungsspezifischer Entwicklung. Hersteller errichten Compoundieranlagen, die Flammwidrigkeit, Hydrolysestabilität, Dimensionsstabilität, Leitfähigkeit und Recyclinganteil gewährleisten, ohne dass die Verarbeitungsanlagen der Kunden wesentlich angepasst werden müssen. Technische Kunststoffe konkurrieren daher nicht mehr über den Harzpreis, sondern über die Gesamtleistung der Bauteile. Das Produktportfolio von Celanese deckt beispielsweise die Anforderungen der Elektro- und Automobilelektronik hinsichtlich Flammwidrigkeit, Einhaltung von Umweltauflagen, effizienter Verarbeitung und hoher Datenübertragungsgeschwindigkeit ab.
Der Wettbewerb ist nach wie vor intensiv, da führende Hersteller in verschiedenen Polymerfamilien und geografischen Regionen aktiv sind. BASF, Celanese, Covestro, Dow, Evonik, LANXESS, LG Chem, Mitsubishi Chemical, SABIC und Solvay nutzen Harztechnologie in Verbindung mit Compoundierung, Anwendungsentwicklung und technischen Dienstleistungen. BASF verfügt über bedeutende Kompetenzen im Bereich technischer Kunststoffe, die insbesondere in Asien für Ultramid und Ultradur ausgebaut wurden.
Investitionsprioritäten konzentrieren sich zunehmend auf Elektrifizierung, Kreislaufwirtschaft, lokale Lieferketten und Spezialanwendungen. SABIC hebt fortschrittliche Thermoplaste für Elektrofahrzeugbatterien, autonome Fahrsysteme, Elektronik und Anwendungen im Bereich erneuerbarer Energien hervor, während Covestro den Fokus verstärkt auf höherwertige Polycarbonatlösungen legt. Diese Strategien zeigen, dass die Wettbewerbsdifferenzierung zunehmend von Materialzertifizierungen, anwendungsspezifischer Leistung, CO₂-Fußabdruck, Verarbeitungsproduktivität und gemeinsamer Entwicklung mit Kunden abhängt und nicht mehr allein von der Verfügbarkeit von Polymeren. Der Bericht zum Markt für technische Kunststoffe untersucht diese strategischen Prioritäten und ihre Auswirkungen auf die langfristige Wettbewerbsfähigkeit und das Wachstum der Branche.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für technische Kunststoffe: Strategische Einblicke
Regionale Einblicke
Markt für technische Kunststoffe in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 23–25 % am Markt für technische Kunststoffe und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. In der Region existiert bereits ein etabliertes Ökosystem für die Automobil-, Elektronik-, Gesundheits-, Luft- und Raumfahrt- sowie die industrielle Fertigung. Die Elektrifizierung von Fahrzeugen hat die Nachfrage nach Polymeren erhöht, die hohen Temperaturen, elektrischer Belastung, Vibrationen und Chemikalien standhalten. Zudem kommt es zu einer Rückverlagerung der Produktion und lokalen Fertigung, was die Compoundierung und Weiterverarbeitung in der Region fördert.
Die USA machen 90–92 % des nordamerikanischen Marktes aus und werden voraussichtlich ein jährliches Wachstum von 6,0–6,5 % verzeichnen. Mexiko und Kanada decken den US-amerikanischen Bedarf durch die Produktion von Automobilen, Elektronikbauteilen und die industrielle Fertigung. Immer mehr lokale Hersteller konzentrieren sich auf Hochleistungswerkstoffe, Werkstoffe auf Recyclingbasis, flammhemmende Werkstoffe und elektrostatisch unempfindliche Polymere.
US-Markt für technische Kunststoffe
Die USA repräsentierten 2025 90–92 % des nordamerikanischen Marktes für technische Kunststoffe und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen. Zu den vielfältigen Anwendungsbereichen zählen elektrische Antriebsstränge für die Automobilindustrie, Halbleiterinvestitionen, Medizinprodukte, Automatisierungsanlagen und elektrische Ausrüstung. Unternehmen wie BASF, Celanese, Covestro, Dow, SABIC und andere sind in diesen Segmenten in den Bereichen Produktion, Technologie oder Vertrieb vertreten.
Zu den neuen Anwendungsbereichen zählen Batterien, Steckverbinder, Sensoren, Gehäuse, Wärmemanagement und leichte Strukturbauteile. Polymere finden immer häufiger Verwendung als Ersatz für Metalle, was Gewicht spart und die Montage vereinfacht, ohne die Wärme-, chemischen oder elektrischen Eigenschaften zu beeinträchtigen. Covestros Investition in die US-amerikanischen Produktionskapazitäten für Polycarbonat-Compounds reagiert auf die Nachfrage aus der Automobil-, Elektronik- und Gesundheitsbranche.
Europäischer Markt für technische Kunststoffe
Europa hielt 2025 einen Anteil von 21–23 % am Markt für technische Kunststoffe und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,4 % verzeichnen. Deutschland bleibt der führende Markt, gestützt durch die Branchen Automobilbau, Industriemaschinen, Elektrotechnik und Spezialfertigung. Großbritannien, Frankreich, Italien und Spanien tragen mit Automobilkomponenten, Haushaltsgeräten, Elektronik und industriellen Anwendungen zum Marktwachstum bei.
Deutschland bleibt der wichtigste Produktionsstandort in Europa mit einer hohen Nachfrage nach flammhemmenden, hochtemperaturbeständigen und formstabilen Werkstoffen. Großbritannien profitiert von der Nachfrage aus den Bereichen Luft- und Raumfahrt, Medizintechnik, Elektronik und fortgeschrittene Fertigung. Frankreich, Italien und Spanien decken den Bedarf in den Bereichen Automobilindustrie, Haushaltsgeräte, Verpackungsmaschinen und Industriemaschinen.
Markt für technische Kunststoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 39–41 % am Markt für technische Kunststoffe und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen. China bleibt der führende Markt, gestützt durch die Branchen Elektronik, Automobil, Haushaltsgeräte, Maschinenbau und erneuerbare Energien. Japan und Südkorea bieten Nachfrage im Bereich fortschrittlicher Elektronik und Automobile, während Indien und Australien wachsende Chancen im Industrie- und Mobilitätsbereich eröffnen.
Das regionale Wachstum wird durch die Elektronikfertigung, die Produktion von Elektrofahrzeugen, Investitionen in die Halbleiterindustrie und die lokale Polymerverarbeitung gestützt. Indien gewinnt zunehmend an Bedeutung, da Zulieferer die Verfügbarkeit von Spezialpolymeren im Inland ausbauen. BASF beispielsweise hat in Indien flammhemmende und hydrolysebeständige Ultradur-PBT-Typen für Anwendungen in der Automobil-, Elektronik-, Elektrofahrzeug- und Industriebranche lokalisiert.
Markt für technische Kunststoffe im Nahen Osten und Afrika
Der Markt für technische Kunststoffe im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,6 % verzeichnen. Saudi-Arabien bleibt der führende Markt, gestützt durch die Integration der Petrochemie, den Infrastrukturausbau und die Diversifizierung der Industrie. Die Vereinigten Arabischen Emirate tragen durch Bauwesen, Elektrotechnik, Mobilität und Logistik zum Wachstum bei, während Südafrika Anwendungen in der Automobil- und Industriebranche unterstützt.
Der Rest der MEA-Region bietet langfristiges Potenzial durch Infrastrukturinvestitionen, Projekte im Bereich erneuerbarer Energien, die Lokalisierung der Produktion und die Nachfrage nach Haushaltsgeräten. Der regionale Zugang zu petrochemischen Rohstoffen fördert die Wirtschaftlichkeit der Harzproduktion, während Diversifizierungsinitiativen die Weiterverarbeitung ankurbeln. Technische Kunststoffe können dort profitieren, wo Industrieprojekte Korrosionsbeständigkeit, geringes Gewicht, thermische Stabilität und langlebige elektrische Komponenten erfordern.
Segmentierungsanalyse
Typ
Das Segment der technischen Kunststoffe ist ein entscheidender Faktor für Leistung, Wirtschaftlichkeit der Verarbeitung und Anwendungseignung. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,5 % wachsen wird. Polyamide sind aufgrund ihrer ausgewogenen Eigenschaften hinsichtlich Festigkeit, Steifigkeit, Hitzebeständigkeit und Verarbeitbarkeit weiterhin weit verbreitet, während Polycarbonat und spezielle Fluorpolymere anspruchsvolle elektrische, optische, chemische und thermische Anforderungen erfüllen.
- Polyamid: Polyamide spielen eine breite Rolle im Maschinenbau, beispielsweise in der Automobil-, Elektro-, Maschinenbau- und Konsumgüterindustrie. Ihre Festigkeit, Hitzebeständigkeit, Verträglichkeit mit Verstärkungsmaterialien und Verarbeitungsflexibilität ermöglichen den Ersatz von Metallen und herkömmlichen Kunststoffen.
- Fluorpolymere: Fluorpolymere eignen sich für chemisch aggressive, hochtemperaturintensive, reibungsarme und elektrisch anspruchsvolle Anwendungen. Ihre besonderen Eigenschaften ermöglichen ihren Einsatz in Industrieanlagen, Elektronik, Automobilsystemen und Anwendungen, in denen herkömmliche technische Polymere die Anforderungen an die Haltbarkeit nicht erfüllen.
- Polyacetale: Polyacetale bieten geringe Reibung, Verschleißfestigkeit, Dimensionsstabilität und präzise Formgebungseigenschaften. Sie sind von strategischer Bedeutung für Zahnräder, Lager, mechanische Bauteile, Aktuatoren und andere bewegliche Teile, die eine gleichbleibende Dimensionsstabilität erfordern.
- Thermoplastische Polyester: Thermoplastische Polyester wie PBT bieten Dimensionsstabilität, elektrische Isolation, chemische Beständigkeit und gute Verarbeitbarkeit. Sie finden Anwendung in Steckverbindern, elektrischen Systemen in der Automobilindustrie, Haushaltsgeräten, Industriekomponenten und Präzisionsformteilen.
- Polycarbonate: Polycarbonate vereinen Schlagfestigkeit, Transparenz, Wärmebeständigkeit und Designflexibilität. Die Nachfrage steigt zunehmend in den Bereichen Elektronik, Mobilität, Gesundheitswesen, Beleuchtung und Anwendungen, die leichte, transparente oder flammhemmende Bauteile erfordern.
Endbenutzer
Die Nachfrage nach technischen Kunststoffen für Endverbraucher wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,9 % steigen. Elektrifizierung und Elektronik tragen zu einer schnelleren Materialakzeptanz bei. Die Automobil- und Transportbranche bleiben wichtige Abnehmer, während Anwendungen in der Elektrotechnik und Elektronik zunehmend Flammschutz, Isolierung, Maßhaltigkeit und thermische Stabilität erfordern.
- Automobilindustrie & Transportwesen: Technische Kunststoffe ermöglichen Leichtbau, die Konsolidierung von Bauteilen, elektrische Isolierung, Wärmemanagement und mehr Gestaltungsfreiheit. Elektrofahrzeugarchitekturen erhöhen die Anforderungen an Batterie-, Lade-, Sensor-, Stecker- und Leistungselektronikkomponenten zusätzlich.
- Haushaltsgeräte: Bei Haushaltsgeräten werden technische Polymere für Gehäuse, Zahnräder, Steckverbinder, Strukturbauteile sowie thermische und elektrische Schnittstellen verwendet. Die Nachfrage wird durch Langlebigkeit, Ästhetik, Energieeffizienz, Dimensionsstabilität und Fertigungsproduktivität bestimmt.
- Verpackung: Technische Kunststoffe eignen sich für Verpackungsanwendungen, die Festigkeit, Barrierewirkung, Langlebigkeit und kontrollierte Abmessungen erfordern. Ihr Einsatz ist spezialisierter als der von Standardpolymerverpackungen und konzentriert sich auf anspruchsvolle Verschlüsse, technische Verpackungen und Schutzkomponenten.
- Elektrotechnik & Elektronik: Die Elektrotechnik & Elektronik wird durch Miniaturisierung, hochdichte Vernetzung, Elektrifizierung, Dateninfrastruktur und Anforderungen an das Wärmemanagement geprägt. Materialien müssen Isolationsfähigkeit, Flammschutz, Dimensionsstabilität, Verarbeitbarkeit und einen zunehmend hohen Anteil an Recyclingmaterialien vereinen.
- Industrie & Maschinenbau: Anwendungen im Industrie- und Maschinenbau erfordern Verschleißfestigkeit, geringe Reibung, Chemikalienbeständigkeit, Präzision und lange Lebensdauer. Technische Kunststoffe werden für Zahnräder, Lager, Gehäuse, Pumpen, Ventile und Bauteile verwendet, die anspruchsvollen Betriebsbedingungen ausgesetzt sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil & Transport |
Hoch |
EV-Komponenten |
Skalierung |
|
Haushaltsgeräte |
Medium |
Intelligente Haushaltsgeräte |
Reifen |
|
Verpackung |
Medium |
Technische Verpackung |
Reifen |
|
Elektrotechnik & Elektronik |
Hoch |
Miniaturisierung von Elektronik |
Skalierung |
|
Industrie & Maschinenbau |
Hoch |
Präzisionsbauteile |
Reifen |
Markt für technische Kunststoffe: Wachstumstreiber und Wirkungsanalyse
Die Elektrifizierung der Elektromobilität treibt die Nachfrage nach technischen Kunststoffen an
Der Übergang zu Elektro- und Hybridfahrzeugen erhöht die funktionalen Anforderungen an technische Kunststoffe. Akkupacks, Leistungselektronik, Ladesysteme, Steckverbinder, Sensoren, Komponenten für das Wärmemanagement und elektrische Gehäuse benötigen Materialien, die geringes Gewicht mit elektrischer Isolation, Dimensionsstabilität, Hitzebeständigkeit und Flammschutz vereinen. Das EV-Portfolio von SABIC veranschaulicht diesen Wandel anhand von Materialien für Batterien und Anwendungen im Energiebereich. Die Auswirkungen reichen über die reinen Kunststoffmengen hinaus, da höherwertige Compounds Metalle oder weniger leistungsfähige Kunststoffe in immer komplexeren Baugruppen ersetzen können. Lieferanten von technischen Kunststoffen haben daher die Möglichkeit, sich früher in die Fahrzeugentwicklungszyklen einzubringen, wo die Materialqualifizierung langfristige Kundenbeziehungen begründen kann. Der steigende Anteil an Fahrzeugelektronik erweitert die Nachfrage zudem über die traditionellen Motorraumkomponenten hinaus hin zu Kabinenelektronik, Kommunikationssystemen und Ladeinfrastruktur.
Die Miniaturisierung von Elektronik erhöht die Anforderungen an die Materialeigenschaften.
Elektronikhersteller tendieren dazu, Bauteile dünner und leichter zu fertigen, um den Anforderungen kompakter Geräte gerecht zu werden. Dies führt zu einem erhöhten Bedarf an Werkstoffen, die auch bei geringeren Wandstärken optimale Leistung erbringen. Steckverbinder, Schalter, Gehäuse, Sensoren, Schutzschaltungen und Systeme für die Datenübertragung erfordern Formgebung, gute elektrische Eigenschaften, Nichtbrennbarkeit, Dimensionsstabilität und gute thermische Eigenschaften. Celanese hat sein Portfolio an technischen Werkstoffen auf Kunden im Bereich komplexer elektrischer Bauteile und Automobilelektronik spezialisiert, insbesondere auf Kunden, die hohe Schaltzyklen und schnelle Datenübertragung benötigen. Dies wird letztendlich zu einem schrittweisen Übergang von Standardharzen zu spezifischen Compounds führen. Kenntnisse im Bereich Formgebung, Kompetenz in der Materialentwicklung, Einhaltung gesetzlicher Vorschriften und Prüfverfahren unterstützen Lieferanten bei der effektiveren Qualifizierung ihrer Werkstoffe.
Die Einhaltung regulatorischer Bestimmungen beschleunigt die Entwicklung von Spezialarzneimitteln.
Regulatorische Anforderungen veranlassen Hersteller zur Entwicklung von technischen Kunststoffen mit klar definierten Konformitätskriterien. Anforderungen an Lebensmittelkontakt, Trinkwasser, Flammschutz, elektrische Sicherheit, Chemikalienbeständigkeit und Recyclinganteil spielen bei der Materialspezifikation eine zunehmend wichtige Rolle. Die Neupositionierung der Ultradur-Produktreihe von BASF im Jahr 2026 hin zu lebensmittel- und trinkwassergeeigneten Kunststoffen ist ein Beispiel dafür, wie Anbieter auf veränderte regulatorische Anforderungen reagieren, darunter EU-Vorschriften zu BPA-freien Materialien. Weitere Anforderungen gelten in den Bereichen Bahn, Elektronik, Gesundheitswesen und Automobilindustrie. Die Marktfolgen umfassen einen verstärkten Fokus auf Dokumentation, Zertifizierung, Rückverfolgbarkeit und gleichbleibende Rezepturleistung. Verarbeiter suchen zunehmend nach Materialien, die ohne umfangreiche Rezepturänderungen die spezifischen regulatorischen Anforderungen erfüllen können. Daher bauen Hersteller von technischen Kunststoffen Anwendungslabore, Zertifizierungskapazitäten und regionale technische Expertise auf.
Zukunftstrends im Markt für technische Kunststoffe
Kreislaufwirtschaftliche technische Polymere bewegen sich hin zur direkten Anwendung
Die Trends im Markt für technische Kunststoffe konzentrieren sich zunehmend auf recycelte und zirkuläre Polymere, die sich ohne größere Anlagenumbauten in etablierte Fertigungsprozesse integrieren lassen. Es wird erwartet, dass zukünftige Fortschritte in diesem Bereich chemisch, mechanisch, massenbilanziert und biobasiert recycelte Rohstoffe bevorzugen werden, wobei die physikalischen Eigenschaften erhalten bleiben. Das Portfolio an recyceltem Polycarbonat von Covestro zeigt deutlich den Weg zu Materialinnovationen auf, die als Alternative zu Materialien aus fossilen Rohstoffen dienen könnten. In den kommenden Jahren werden die Kundenbedürfnisse voraussichtlich neben den üblichen mechanischen Anforderungen auch den Recyclinganteil und die CO₂-Bilanz umfassen.
Lokale Compoundierung wird die regionale Versorgungssicherheit stärken.
Die zukünftigen Angebotsentwicklungen werden sich voraussichtlich auf regionale Compoundierung und Fertigung nach Anwendungsbereich konzentrieren. Kürzere Lieferzeiten, stabile technische Daten, lokaler technischer Service und die Vermeidung logistischer Unterbrechungen zählen zu den Faktoren, die Kunden suchen. Daher ist es für Polymerhersteller vorteilhaft, ihre Spezialcompoundierungsanlagen näher an große Automobil-, Elektronik- und Industriezentren zu verlegen. Indien, Südostasien, Mexiko und bestimmte Märkte in Mitteleuropa könnten in diesem Bereich verstärkte Entwicklungen erleben. Ein weiterer Vorteil der regionalen Fertigung ist die Möglichkeit, Materialien zu entwickeln, die flammhemmend, hydrolysebeständig, recycelbar und für spezifische Regionen verstärkt sind.
Marktchancen für technische Kunststoffe
Hochleistungsmaterialien für Anlagen zur Erzeugung erneuerbarer Energien
Marktprognosen für technische Kunststoffe deuten auf ein Potenzial in den Bereichen Solarenergie, Energiespeicherung, Ladeinfrastruktur und zugehörige elektrische Infrastruktur hin, wo Materialien Witterungseinflüssen, Hitze, Spannung und mechanischer Belastung standhalten müssen. Polymerlieferanten können sich auf Anschlussdosen, Steckverbinder, Wechselrichtergehäuse, Batteriekomponenten, Kabelmanagementsysteme und Schutzkonstruktionen konzentrieren. Die Entwicklung laserschweißbarer NORYL-Harze durch SABIC für Photovoltaikanwendungen zeigt, wie spezialisierte technische Thermoplaste sowohl die Fertigungsproduktivität als auch die Leistungsanforderungen erfüllen können. Ähnliche Chancen bieten sich in Energiespeichersystemen, wo elektrische Isolation und Flammwidrigkeit zunehmend an Bedeutung gewinnen. Investitionen sollten sich auf anwendungsspezifische Typen, Verbindungstechnologien, Witterungsbeständigkeit und Zertifizierungspakete konzentrieren, die die Qualifizierungszeit für Kunden verkürzen. Lieferanten mit etablierten Beziehungen in der Elektronik- und Automobilindustrie können diese Kompetenzen auf Hersteller von Anlagen zur Erzeugung erneuerbarer Energien ausweiten.
Spezialverbindungen für Medizinprodukte und Präzisionsgeräte
Technische Polymere finden Anwendung in Medizinprodukten und Präzisionsgeräten, da die Materialauswahl von Biokompatibilität, Sterilisierbarkeit, Dimensionsstabilität, Verschleißfestigkeit und Dokumentation abhängt. Beispiele für solche Anwendungen sind chirurgische Instrumente, Diagnosegeräte, Arzneimittelverabreichungssysteme, Systeme für das Flüssigkeitsmanagement und Feinmechanik. Medizinische Werkstoffe wie SABIC und Polycarbonat-Anwendungen in medizinischer Qualität von Covestro sind Beispiele für die kontinuierliche Weiterentwicklung von Polymerwerkstoffen für anspruchsvolle Umgebungen im Gesundheitswesen. Lieferanten können ihren Wettbewerbsvorteil ausbauen, indem sie validierte Materialqualitäten, Farbgebung und Prozessunterstützung sowie Dokumentationen zu Sterilisation und Biokompatibilität anbieten. Diese Möglichkeit ist besonders interessant für Compoundeure, die die Leistung anpassen können, ohne die behördliche Zulassung zu gefährden.
Aktuelle Entwicklungen
- August 2026: SABIC brachte LNP ELCRIN DC0051RC1 auf den Markt, seinen ersten auf Post-Consumer-Recycling (PCR) basierenden, kohlenstofffaserverstärkten technischen Verbundwerkstoff mit einem PCR-Anteil von 75 %. Der Polycarbonat-Verbundwerkstoff kombiniert mechanisch recyceltes PC mit pyrolytisch recycelten Kohlenstofffasern und zeichnet sich durch hohe mechanische Festigkeit, Dimensionsstabilität, geringen Verzug und Flammwidrigkeit aus. Er ist für Anwendungen wie Gehäuse von Unterhaltungselektronik vorgesehen und weltweit erhältlich.
- August 2026: Kolon Industries Inc. gab die kommerzielle Produktion eines kohlenstoffarmen technischen Kunststoffs für medizinische Anwendungen bekannt, der aus biobasierten Rohstoffen entwickelt wurde. Das Material ist darauf ausgelegt, CO₂-Emissionen zu reduzieren und gleichzeitig die für medizinische Anwendungen erforderlichen Eigenschaften beizubehalten. Diese Entwicklung stärkt die Position von Kolon Industries im Bereich nachhaltiger technischer Kunststoffe und spiegelt den Branchenwandel hin zu kohlenstoffärmeren Materialien für Spezialanwendungen wider, insbesondere dort, wo Materialeigenschaften und Umweltverträglichkeit gleichermaßen berücksichtigt werden müssen.
Häufig gestellte Fragen

Vrushali ist eine erfahrene Senior Consultant mit über acht Jahren Berufserfahrung und umfassender Branchenexpertise im Bereich Chemie und Materialien (Chemicals & Materials), insbesondere auf dem Gebiet der Spezialchemikalien. Im Laufe ihrer Karriere hat sie mehr als 50 Beratungsprojekte in den Bereichen Chemie und Materialien, Lebensmittel und Getränke (Food & Beverage) sowie Konsumgüter (Consumer Goods) erfolgreich durchgeführt. Ihre Fachkenntnisse erstrecken sich über verschiedene Marktsegmente, darunter funktionelle Inhaltsstoffe, erneuerbare Chemikalien, Tierfuttermittel und Agrochemikalien. Durch ihre fundierten Branchenkenntnisse und ihre analytischen Fähigkeiten unterstützt sie Unternehmen bei der Bewertung von Marktpotenzialen und der Entwicklung strategischer Geschäftsmöglichkeiten.
Vrushali verfügt über einen Bachelorabschluss in Chemie sowie einen Masterabschluss in Management und verbindet damit fundiertes technisches Fachwissen mit einem ausgeprägten Verständnis für Unternehmensstrategien und wirtschaftliche Zusammenhänge. Sie hat zahlreiche Kunden bei der Bewertung von Marktexpansionsmöglichkeiten, der Entwicklung nachhaltiger Wachstumsstrategien sowie der Umsetzung operativer Transformationsinitiativen unterstützt. Ihre interdisziplinäre Expertise ermöglicht es ihr, komplexe Marktanforderungen zu analysieren und praxisorientierte strategische Lösungen zu entwickeln, die auf die jeweiligen Geschäftsziele ihrer Kunden abgestimmt sind.
Zu Vrushalis zentralen Kompetenzen gehören die Neukundengewinnung, das Stakeholder-Management sowie die Führung und Koordination von Teams. Durch einen strukturierten und systematischen Ansatz bei der Planung und Durchführung von Beratungsprojekten hat sie maßgeblich zur Verbesserung der betrieblichen Effizienz und Produktivität beigetragen. Ihre besondere Stärke liegt darin, technisches Fachwissen mit kommerziellen Prioritäten und strategischen Unternehmenszielen zu verknüpfen. Dadurch ist sie in der Lage, fundierte, praxisnahe und umsetzbare Handlungsempfehlungen zu entwickeln, die auf die individuellen geschäftlichen Anforderungen ihrer Kunden zugeschnitten sind und deren langfristige Wettbewerbsfähigkeit unterstützen.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -