
Marché des plastiques techniques : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des plastiques techniques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (polyamide, fluoropolymères, polyacétals, polyesters thermoplastiques et polycarbonates), utilisateur final (automobile et transport, appareils électroménagers, emballage, électricité et électronique, industrie et machines, et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003203
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
134,98 $ US milliards
valeur de l'année de base
Prévisions pour 2034
254,91 $ US milliards
Prévisions pour 2034
TCAC 2026-2034
7.3 %
taux de croissance
Marché adressable
1 756,60 $ US milliards
(2026-2034)
Le marché des plastiques techniques était évalué à 134,98 milliards de dollars américains en 2025 et devrait atteindre 254,91 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 7,3 % sur la période 2026-2034. Ce marché englobe les thermoplastiques haute performance sélectionnés pour leur résistance mécanique, leur stabilité thermique, leur résistance chimique, leur contrôle dimensionnel et leur légèreté, et ce, pour des applications exigeantes. La substitution des matériaux, l'électrification, la miniaturisation de l'électronique et des exigences de performance toujours plus strictes contribuent à l'essor des polymères techniques.
L'Amérique du Nord demeure une base de production et de consommation stratégique, soutenue par l'électrification des véhicules, la fabrication de produits électroniques de pointe, la production de dispositifs médicaux et la relocalisation industrielle. La taille du marché des plastiques techniques dans la région est déterminée par la demande de qualités renforcées, ignifuges, électriquement stables et résistantes à la chaleur, qui permettent la consolidation des composants et la réduction du poids des pièces. Les fournisseurs régionaux bénéficient également d'infrastructures de compoundage établies, de transformateurs spécialisés et de la proximité des équipementiers automobiles et électroniques.
Analyse et perspectives du marché des plastiques techniques
- Amérique du Nord : L'Amérique du Nord détenait une part de marché de 23 à 25 % en 2025 et devrait croître à un TCAC de 6,0 à 6,6 % entre 2026 et 2034, soutenue par l'électrification des véhicules, la relocalisation de la production, la fabrication de produits électroniques et la demande de composants légers.
- États-Unis : Les États-Unis représentaient 90 à 92 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,5 % entre 2026 et 2034, tirée par les applications automobiles et électroniques.
- Europe : L'Europe représentait une part de 21 à 23 % en 2025 et devrait enregistrer un TCAC de 5,8 à 6,4 % entre 2026 et 2034, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant la demande automobile et industrielle de pointe.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 39 à 41 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,6 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : le polyamide représentait une part de marché de 27 à 31 % en 2025 et devrait croître à un TCAC de 6,8 à 7,4 % entre 2026 et 2034, soutenu par les applications automobiles, électriques et industrielles.
- Segment à forte croissance : L'électronique et l'électrotechnique représentaient une part de marché de 28 à 32 % en 2025 et devraient connaître une croissance annuelle composée de 8,1 à 8,8 % entre 2026 et 2034, sous l'impulsion de l'électrification et de la miniaturisation.
- Principales entreprises analysées en détail : BASF SE, Celanese Corporation, Covestro AG, Dow Inc., Evonik Industries AG, LANXESS AG, LG Chem, Ltd., Mitsubishi Chemical Corporation, SABIC, Solvay SA.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des plastiques techniques a évolué, passant du simple remplacement de composants conventionnels à des solutions matérielles de haute technologie. Les polyamides renforcés, les polycarbonates spéciaux, les polyacétals, les polyesters thermoplastiques et les fluoropolymères intègrent de plus en plus de propriétés telles que la résistance au feu, la stabilité hydrolytique, l'isolation thermique, la stabilité dimensionnelle et la teneur en matières recyclées. La transformation est également de plus en plus adaptée aux applications, les formulateurs concevant des matériaux en fonction des paramètres de processus de leurs clients et des exigences réglementaires. BASF, par exemple, place la légèreté, la durabilité, la résistance à la chaleur et la recyclabilité parmi ses priorités pour le développement de ses produits en plastiques techniques.
L'avenir est de plus en plus lié à l'expansion des capacités de production en Asie-Pacifique, au compoundage local, à l'utilisation de matières premières circulaires et à l'électrification. Les investissements se concentrent désormais sur les résines de spécialité, et non plus seulement sur l'augmentation des volumes de polymères de base, les exigences réglementaires favorisant le contact alimentaire, la résistance au feu, la recyclabilité et les solutions à faible empreinte carbone. Covestro développe actuellement des polycarbonates pour l'électromobilité et les infrastructures 5G, sa stratégie de production régionale étant de plus en plus axée sur la fabrication de matériaux au plus près des clients.
Portée du rapport sur le marché des plastiques techniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 134,98 milliards de dollars américains |
| Taille du marché d'ici 2034 | 254,91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,3% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des plastiques techniques
La croissance du marché des plastiques techniques est soutenue par la substitution de matériaux dans les secteurs de l'automobile, de l'électronique, de la mécanique et des biens de consommation. La chaîne de valeur, qui débute avec les monomères et les résines, comprend la polymérisation, le compoundage, le renforcement, l'addition de charges, le moulage, l'usinage et l'assemblage des pièces. La demande dépend de l'approvisionnement en résine, du prix de l'énergie, du coût des additifs, des capacités de transformation, des délais de qualification et des exigences des équipementiers. Les producteurs de polyamides bénéficient d'un avantage concurrentiel grâce à leur large utilisation dans des domaines tels que l'automobile, l'emballage, les films et les composants techniques.
L'offre s'oriente davantage vers la production régionale et l'ingénierie des applications. Les fabricants mettent en place des unités de compoundage capables de garantir la résistance à la flamme, la stabilité hydrolytique, la stabilité dimensionnelle, la conductivité et un taux de recyclage élevé, sans modification significative des machines de transformation de leurs clients. Ainsi, la compétitivité des plastiques techniques repose non pas sur le prix de la résine, mais sur la performance globale du composant. La gamme de produits de Celanese, par exemple, répond aux besoins des secteurs de l'électronique électrique et automobile en matière de résistance à la flamme, de conformité aux réglementations environnementales, d'efficacité de transformation et de vitesse de transfert de données élevée.
L'intensité concurrentielle demeure forte en raison de la présence de fabricants clés actifs dans plusieurs familles de polymères et régions géographiques. BASF, Celanese, Covestro, Dow, Evonik, LANXESS, LG Chem, Mitsubishi Chemical, SABIC et Solvay utilisent la technologie des résines ainsi que des services de compoundage, de développement d'applications et de services techniques. BASF possède d'importantes capacités dans le domaine des plastiques techniques, qui ont été renforcées en Asie pour les gammes Ultramid et Ultradur.
Les priorités d'investissement se concentrent de plus en plus sur l'électrification, l'économie circulaire, l'approvisionnement local et les applications spécialisées. SABIC a mis en avant les thermoplastiques avancés pour les batteries de véhicules électriques, les systèmes de conduite autonome, l'électronique et les applications liées aux énergies renouvelables, tandis que Covestro privilégie les solutions en polycarbonate à plus forte valeur ajoutée. Ces stratégies montrent que la différenciation concurrentielle repose davantage sur la certification des matériaux, les performances spécifiques à l'application, l'empreinte carbone, la productivité des procédés et le co-développement avec le client que sur la seule disponibilité des polymères de base. Le rapport sur le marché des plastiques techniques analyse ces priorités stratégiques et leur impact sur la compétitivité et la croissance à long terme du secteur.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des plastiques techniques : Perspectives stratégiques
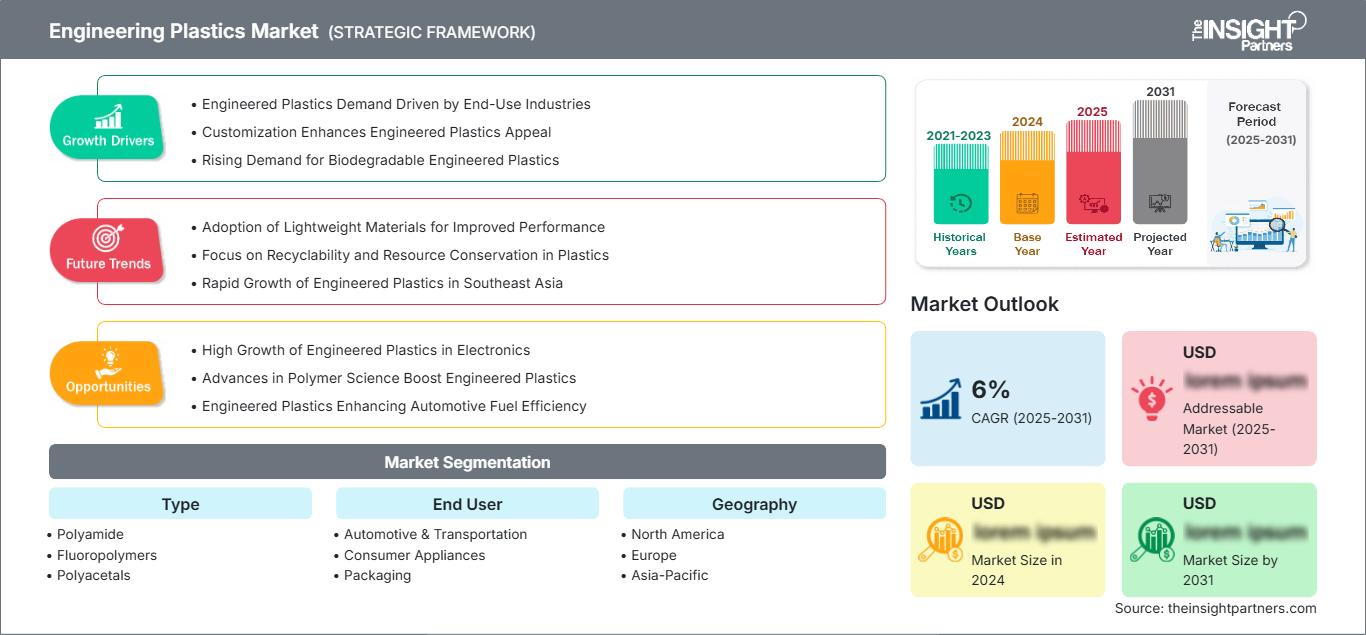
Perspectives régionales
Marché des plastiques techniques en Amérique du Nord
L'Amérique du Nord représentait 23 à 25 % du marché des plastiques techniques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,6 % entre 2026 et 2034. La région dispose déjà d'un écosystème développé pour les secteurs de l'automobile, de l'électronique, de la santé, de l'aérospatiale et de la fabrication industrielle. L'électrification des véhicules a accru la demande en polymères capables de résister aux hautes températures, aux contraintes électriques, aux vibrations et aux produits chimiques. Le développement de la relocalisation et de la production locale stimule également le compoundage et la transformation au sein de la région.
Les États-Unis représentent 90 à 92 % du marché nord-américain et devraient connaître un taux de croissance annuel composé (TCAC) de 6,0 à 6,5 %. Le Mexique et le Canada contribuent à l'approvisionnement des États-Unis grâce à la production automobile, l'assemblage électronique et la fabrication industrielle. De plus en plus de producteurs locaux se concentrent sur les composés haute performance, les composés à base de matériaux recyclés, les composés ignifuges et les polymères résistants à l'électricité statique.
Marché américain des plastiques techniques
Les États-Unis représentaient 90 à 92 % du marché nord-américain des plastiques techniques en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,5 % entre 2026 et 2034. Les groupes motopropulseurs électriques pour l'automobile, les investissements dans les semi-conducteurs, les dispositifs médicaux, les équipements d'automatisation et les équipements électriques constituent des domaines d'application diversifiés. Des entreprises telles que BASF, Celanese, Covestro, Dow, SABIC et d'autres sont présentes dans ces segments, que ce soit au niveau de la production, de la technologie ou de la commercialisation.
Les nouvelles applications développées concernent notamment les batteries, les connecteurs, les capteurs, les boîtiers, la gestion thermique et les pièces structurelles légères. Les polymères trouvent de plus en plus d'applications en remplacement des métaux : gain de poids et simplification de l'assemblage sont ainsi possibles, sans compromettre les propriétés thermiques, chimiques ou électriques. L'investissement de Covestro aux États-Unis dans la production de composés de polycarbonate répond à la demande des marchés de l'automobile, de l'électronique et de la santé.
Marché européen des plastiques techniques
L'Europe représentait 21 à 23 % du marché des plastiques techniques en 2025 et devrait enregistrer un TCAC de 5,8 à 6,4 % entre 2026 et 2034. L'Allemagne demeure le principal marché, grâce à ses secteurs d'activité tels que l'automobile, les machines industrielles, les équipements électriques et la fabrication de spécialités. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché par le biais des composants automobiles, des appareils électroménagers, de l'électronique et des applications industrielles.
L'Allemagne demeure le principal centre de production en Europe, avec une forte demande pour des qualités de matériaux ignifuges, résistants aux hautes températures et dimensionnellement stables. Le Royaume-Uni bénéficie de la demande des secteurs de l'aérospatiale, du médical, de l'électronique et de la fabrication de pointe. La France, l'Italie et l'Espagne contribuent à la demande dans les domaines de l'automobile, de l'électroménager, des machines d'emballage et des machines industrielles.
Marché des plastiques techniques de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 39 et 41 % du marché des plastiques techniques en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,0 à 8,6 % entre 2026 et 2034. La Chine demeure le principal marché, portée par les secteurs de l'électronique, de l'automobile, de l'électroménager, des machines et des énergies renouvelables. Le Japon et la Corée du Sud alimentent la demande en électronique de pointe et en automobile, tandis que l'Inde et l'Australie offrent des perspectives de croissance dans les secteurs industriel et de la mobilité.
La croissance régionale est soutenue par la fabrication de produits électroniques, la production de véhicules électriques, les investissements dans les semi-conducteurs et le compoundage local de polymères. L'Inde prend une importance croissante à mesure que les fournisseurs développent la disponibilité locale de qualités techniques spéciales. BASF, par exemple, produit localement en Inde des qualités de PBT Ultradur ignifuges et résistantes à l'hydrolyse pour les secteurs de l'automobile, de l'électronique, des véhicules électriques et de l'industrie.
Marché des plastiques techniques au Moyen-Orient et en Afrique
Le marché des plastiques techniques au Moyen-Orient et en Afrique devrait enregistrer un TCAC de 5,0 à 5,6 % entre 2026 et 2034. L’Arabie saoudite demeure le principal marché, grâce à l’intégration pétrochimique, au développement des infrastructures et à la diversification industrielle. Les Émirats arabes unis contribuent à ce marché par le biais de la construction, des équipements électriques, de la mobilité et de la logistique, tandis que l’Afrique du Sud soutient les applications automobiles et industrielles.
Le reste du Moyen-Orient et de l'Afrique offre un potentiel à plus long terme grâce aux investissements dans les infrastructures, aux projets d'énergies renouvelables, à la localisation de la production et à la demande en appareils électroménagers. L'accès régional aux matières premières pétrochimiques soutient la rentabilité de la production de résines, tandis que les initiatives de diversification encouragent la transformation en aval. Les plastiques techniques peuvent tirer parti des exigences des projets industriels en matière de résistance à la corrosion, de légèreté, de stabilité thermique et de durabilité des composants électriques.
Analyse de segmentation
Taper
Le type de matériau utilisé sur le marché des plastiques techniques est un facteur déterminant de la performance, de la rentabilité de la transformation et de l'adéquation aux applications. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,5 % entre 2026 et 2034. Les polyamides restent largement utilisés grâce à leur bon équilibre entre résistance, rigidité, résistance à la chaleur et facilité de transformation, tandis que les polycarbonates et les fluoropolymères spéciaux répondent à des exigences électriques, optiques, chimiques et thermiques élevées.
- Polyamide : Les polyamides occupent une place prépondérante dans l’ingénierie, notamment dans les secteurs de l’automobile, de l’électronique, de la mécanique et des biens de consommation. Leur résistance, leur tenue à la chaleur, leur compatibilité avec les renforts et leur facilité de mise en œuvre permettent de remplacer avantageusement les métaux et les plastiques conventionnels.
- Fluoropolymères : Les fluoropolymères sont utilisés dans des applications exigeantes en milieu chimiquement agressif, à haute température, à faible coefficient de frottement et en électricité. Leurs performances spécifiques permettent leur utilisation dans les équipements industriels, l’électronique, les systèmes automobiles et les applications où les polymères techniques classiques ne répondent pas aux exigences de durabilité.
- Polyacétals : Les polyacétals offrent un faible coefficient de frottement, une résistance à l’usure, une stabilité dimensionnelle et une grande précision de moulage. Ils sont essentiels pour les engrenages, les roulements, les composants mécaniques, les actionneurs et autres pièces mobiles exigeant une grande régularité dimensionnelle.
- Polyesters thermoplastiques : Les polyesters thermoplastiques, tels que le PBT, offrent une stabilité dimensionnelle, une isolation électrique, une résistance chimique et une bonne aptitude à la transformation. Ils sont utilisés dans les connecteurs, les systèmes électriques automobiles, les appareils électroménagers, les composants industriels et les pièces moulées de précision.
- Polycarbonates : Les polycarbonates allient résistance aux chocs, transparence, performance thermique et flexibilité de conception. La demande est croissante dans les secteurs de l’électronique, de la mobilité, de la santé, de l’éclairage et pour les applications nécessitant des composants légers, transparents ou ignifuges.
Utilisateur final
La demande du marché des plastiques techniques destinés aux utilisateurs finaux devrait croître à un TCAC de 7,2 % à 7,9 % entre 2026 et 2034, l'électrification et l'électronique favorisant une adoption plus rapide de ces matériaux. Les secteurs de l'automobile et des transports demeurent d'importants consommateurs, tandis que les applications électriques et électroniques exigent de plus en plus de propriétés ignifuges, isolantes, de contrôle dimensionnel et de stabilité thermique.
- Automobile et transport : Les plastiques techniques permettent d’alléger les véhicules, de réduire le nombre de composants, d’améliorer l’isolation électrique et la gestion thermique, et d’accroître la liberté de conception. L’architecture des véhicules électriques impose des exigences encore plus strictes en matière de batteries, de systèmes de charge, de capteurs, de connecteurs et de composants électroniques de puissance.
- Appareils électroménagers : Ces appareils utilisent des polymères techniques pour leurs boîtiers, engrenages, connecteurs, composants structurels et interfaces thermiques ou électriques. La demande est influencée par la durabilité, l’esthétique, l’efficacité énergétique, la stabilité dimensionnelle et la productivité de fabrication.
- Emballage : Les plastiques techniques répondent aux exigences des emballages nécessitant résistance, imperméabilité, durabilité et dimensions contrôlées. Leur utilisation est plus spécialisée que celle des emballages en polymères courants et se concentre sur les systèmes de fermeture exigeants, les emballages techniques et les composants de protection.
- Électronique et électrotechnique : L’électronique et l’électrotechnique sont soumises aux exigences de miniaturisation, de connectivité haute densité, d’électrification, d’infrastructure de données et de gestion thermique. Les matériaux doivent allier isolation, résistance au feu, stabilité dimensionnelle, facilité de mise en œuvre et, de plus en plus, un taux de recyclage élevé.
- Industrie et machines : Les applications industrielles et mécaniques exigent une résistance à l’usure, un faible coefficient de frottement, une résistance chimique, une grande précision et une longue durée de vie. Les plastiques techniques sont utilisés pour la fabrication d’engrenages, de roulements, de carters, de pompes, de vannes et de composants soumis à des conditions d’utilisation exigeantes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile et transport |
Haut |
Composants pour véhicules électriques |
Mise à l'échelle |
|
Appareils électroménagers |
Moyen |
Appareils intelligents |
Mature |
|
Conditionnement |
Moyen |
Emballage technique |
Mature |
|
Électricité et électronique |
Haut |
Miniaturisation électronique |
Mise à l'échelle |
|
Machines industrielles et de chantier |
Haut |
Composants de précision |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des plastiques techniques
L'électrification des véhicules électriques stimule la demande en plastiques techniques
La transition vers les véhicules électriques et hybrides accroît les exigences fonctionnelles imposées aux plastiques techniques. Les batteries, l'électronique de puissance, les systèmes de charge, les connecteurs, les capteurs, les composants de gestion thermique et les boîtiers électriques nécessitent des matériaux alliant légèreté, isolation électrique, stabilité dimensionnelle, résistance à la chaleur et ignifugation. La gamme de produits SABIC pour véhicules électriques illustre cette évolution grâce à des matériaux destinés aux batteries et aux applications liées à l'énergie. L'impact dépasse le simple volume de résine, car des composés à plus haute valeur ajoutée peuvent remplacer le métal ou les plastiques moins performants dans des assemblages de plus en plus complexes. Les fournisseurs de plastiques techniques ont ainsi l'opportunité d'intervenir plus tôt dans les cycles de conception des véhicules, où la qualification des matériaux peut instaurer des relations clients durables. L'intégration croissante de l'électronique dans les véhicules élargit également la demande, au-delà des composants traditionnels du compartiment moteur, pour inclure l'électronique de l'habitacle, les systèmes de communication et l'infrastructure de recharge.
La miniaturisation des composants électroniques accroît les exigences en matière de performance des matériaux.
Les fabricants de composants électroniques tendent à les rendre plus fins et plus légers pour répondre aux exigences des équipements à haute densité, ce qui engendre un besoin en matériaux performants même pour des parois très fines. Connecteurs, interrupteurs, boîtiers, capteurs, composants de protection de circuits et systèmes de transfert de données nécessitent un moulage, de bonnes propriétés électriques, une ininflammabilité, une stabilité dimensionnelle et de bonnes propriétés thermiques. Celanese spécialise son portefeuille de matériaux techniques pour répondre aux besoins des clients des secteurs des composants électriques complexes et de l'électronique automobile, notamment ceux qui exigent des cycles et des transferts de données rapides. Cette évolution se traduira à terme par une transition progressive des résines classiques vers des composés spécifiques. La maîtrise de la fluidité des moules, les compétences en développement de matériaux, la conformité réglementaire et les essais permettent aux fournisseurs de qualifier leurs matériaux plus efficacement.
La conformité réglementaire accélère le développement des produits de spécialité
Les exigences réglementaires incitent les producteurs à développer des plastiques techniques aux caractéristiques de conformité clairement définies. Le contact alimentaire, l'eau potable, la résistance au feu, la sécurité électrique, la résistance chimique et le contenu recyclé jouent un rôle croissant dans la spécification des matériaux. Le repositionnement, prévu pour 2026, de la gamme Ultradur de BASF vers des qualités pour le contact alimentaire et l'eau potable illustre la manière dont les fournisseurs s'adaptent à l'évolution des exigences réglementaires, notamment la réglementation européenne sur les matériaux sans BPA. D'autres exigences s'appliquent dans les secteurs ferroviaire, électronique, médical et automobile. Il en résulte une importance accrue accordée à la documentation, à la certification, à la traçabilité et à la constance des performances de formulation. Les transformateurs recherchent de plus en plus des matériaux pouvant être qualifiés selon des exigences réglementaires spécifiques sans nécessiter de reformulation majeure. Par conséquent, les producteurs de plastiques techniques développent des laboratoires d'application, des capacités de certification et une expertise technique régionale.
Tendances futures du marché des plastiques techniques
Les polymères d'ingénierie circulaire évoluent vers une adoption simplifiée
Le marché des plastiques techniques s'oriente de plus en plus vers les polymères recyclés et issus de l'économie circulaire, qui peuvent être intégrés aux procédés de fabrication existants sans nécessiter de modifications majeures des équipements. On prévoit que les progrès futurs dans ce domaine privilégieront les matières premières recyclées chimiquement et mécaniquement, à bilan massique équilibré et biosourcées, tout en conservant les mêmes propriétés physiques. La gamme de polycarbonates recyclés de Covestro illustre parfaitement la voie vers l'innovation en matière de matériaux, qui pourraient se substituer aux matériaux issus de ressources fossiles. Dans les années à venir, il est probable que les clients exigeront, outre les propriétés mécaniques habituelles, un contenu recyclé et une empreinte carbone réduite.
La production localisée renforcera la résilience de l'approvisionnement régional.
Les tendances futures de l'offre devraient privilégier le compoundage et la fabrication régionaux, adaptés aux applications. Des délais de livraison plus courts, des données techniques stables, des services techniques locaux et la prévention des perturbations logistiques figurent parmi les facteurs recherchés par les clients. De ce fait, il est avantageux pour les producteurs de polymères de rapprocher leurs usines de compoundage spécialisées des grands centres automobiles, électroniques et industriels. L'Inde, l'Asie du Sud-Est, le Mexique et certains marchés d'Europe centrale pourraient connaître un développement accru dans ce domaine. Un autre avantage de la fabrication régionale réside dans la possibilité de développer des matériaux ignifuges, résistants à l'hydrolyse, recyclables et renforcés pour des applications spécifiques.
Opportunités du marché des plastiques techniques
Matériaux haute performance pour équipements d'énergies renouvelables
Les prévisions du marché des plastiques techniques indiquent un potentiel important dans les secteurs du solaire, du stockage d'énergie, de la recharge et des infrastructures électriques associées, où les matériaux doivent résister aux intempéries, à la chaleur, à la tension et aux contraintes mécaniques. Les fournisseurs de polymères peuvent cibler les boîtes de jonction, les connecteurs, les boîtiers d'onduleurs, les composants de batteries, les systèmes de gestion de câbles et les structures de protection. Le développement par SABIC de résines NORYL soudables au laser pour les applications photovoltaïques illustre comment les thermoplastiques techniques spécialisés peuvent répondre aux exigences de productivité et de performance. Des opportunités similaires existent dans les systèmes de stockage d'énergie, où l'isolation électrique et la résistance à la flamme sont des critères de plus en plus importants. Les investissements devraient se concentrer sur les qualités spécifiques à chaque application, les technologies d'assemblage, la résistance aux intempéries et les certifications permettant de réduire les délais de qualification des clients. Les fournisseurs ayant des relations établies sur les marchés de l'électronique et de l'automobile peuvent étendre ces compétences aux fabricants d'équipements pour les énergies renouvelables.
Composés spéciaux pour dispositifs médicaux et de précision
Les polymères techniques trouvent des applications dans les dispositifs médicaux et les équipements de précision, car le choix du matériau dépend de la biocompatibilité, de la stérilisabilité, de la stabilité dimensionnelle, de la résistance à l'usure et de la documentation. Parmi ces applications, on peut citer les pièces chirurgicales, les équipements de diagnostic, les dispositifs d'administration de médicaments, les systèmes de gestion des fluides et la mécanique de précision. La gamme de matériaux médicaux de SABIC et les applications en polycarbonate de qualité médicale de Covestro illustrent le développement continu des polymères pour les environnements exigeants du secteur de la santé. Les fournisseurs peuvent renforcer leur compétitivité en proposant des qualités de matériaux validées, des colorants et un accompagnement des procédés, ainsi qu'une documentation relative à la stérilisation et à la biocompatibilité. Cette opportunité est particulièrement intéressante pour les formulateurs, qui peuvent ainsi adapter les performances sans compromettre leur conformité réglementaire.
Développements récents
- Août 2026 : SABIC lance LNP ELCRIN DC0051RC1, son premier composé technique renforcé de fibres de carbone recyclées post-consommation (PCR) contenant 75 % de PCR. Ce composé de polycarbonate associe du PC recyclé mécaniquement à des fibres de carbone recyclées par pyrolyse et offre des performances mécaniques élevées, une excellente stabilité dimensionnelle, une faible déformation et une résistance au feu. Il est destiné à des applications telles que les boîtiers d’appareils électroniques grand public et est disponible sur le marché mondial.
- Août 2026 : Kolon Industries Inc. annonce le lancement de la production commerciale d’un plastique technique à faible empreinte carbone destiné aux applications médicales, élaboré à partir de matières premières biosourcées. Ce matériau est conçu pour réduire les émissions de carbone tout en conservant les performances requises pour les applications médicales. Cette innovation renforce la position de Kolon Industries dans le domaine des plastiques techniques durables et témoigne de la tendance du secteur vers des matériaux à faible empreinte carbone pour les applications spécialisées, notamment lorsque les performances et les caractéristiques environnementales doivent être prises en compte simultanément.
Foire aux questions

Vrushali est une consultante senior possédant plus de huit ans d’expérience professionnelle et une expertise approfondie dans le secteur de la chimie et des matériaux (Chemicals & Materials), notamment dans le domaine des produits chimiques de spécialité. Au cours de sa carrière, elle a mené à bien plus de 50 projets de conseil dans divers secteurs, notamment la chimie et les matériaux, l’agroalimentaire et les boissons (Food & Beverage), ainsi que les biens de consommation (Consumer Goods). Ses domaines de compétence couvrent un large éventail de segments, tels que les ingrédients fonctionnels, les produits chimiques issus de ressources renouvelables, l’alimentation animale et les produits agrochimiques. Grâce à sa connaissance approfondie des marchés et à ses solides capacités d’analyse, elle accompagne les entreprises dans l’identification des opportunités commerciales et le développement de stratégies de croissance.
Vrushali est titulaire d’une licence en chimie et d’un master en management, ce qui lui permet d’associer de solides connaissances techniques à une compréhension approfondie des stratégies commerciales et des enjeux économiques. Elle a accompagné de nombreux clients dans l’évaluation des possibilités d’expansion sur de nouveaux marchés, l’élaboration de stratégies de croissance et la mise en œuvre d’initiatives de transformation opérationnelle. Son expertise multidisciplinaire lui permet d’analyser les dynamiques sectorielles et de formuler des recommandations stratégiques adaptées aux objectifs commerciaux et aux besoins spécifiques de chaque organisation.
Les principales compétences professionnelles de Vrushali comprennent l’acquisition de nouveaux clients, la gestion des relations avec les parties prenantes (stakeholders) et le leadership d’équipes. Grâce à une approche structurée et méthodique de la planification, de la gestion et de l’exécution des projets de conseil, elle a contribué à améliorer l’efficacité opérationnelle et la productivité des entreprises clientes. Sa capacité à intégrer une expertise technique approfondie aux priorités commerciales et aux objectifs stratégiques lui permet de proposer des recommandations concrètes, des solutions personnalisées et des stratégies opérationnelles adaptées aux besoins de ses clients, contribuant ainsi à renforcer leur compétitivité et à soutenir leur croissance à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -