
Mercado de plásticos de ingeniería: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de plásticos de ingeniería (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (poliamida, fluoropolímeros, poliacetales, poliésteres termoplásticos y policarbonatos), usuario final (automoción y transporte, electrodomésticos, embalaje, electricidad y electrónica, industria y maquinaria, y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003203
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
134.980 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
254.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,3 %
Índice de crecimiento
Mercado potencial
US$ 1.756,60 mil millones
(2026-2034)
El mercado de plásticos de ingeniería alcanzó un valor de 134.980 millones de dólares en 2025 y se prevé que llegue a los 254.910 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,3% entre 2026 y 2034. Este mercado abarca termoplásticos de alto rendimiento seleccionados por su resistencia mecánica, estabilidad térmica, resistencia química, control dimensional y ligereza en aplicaciones exigentes. La sustitución de materiales, la electrificación, la miniaturización de la electrónica y los requisitos de rendimiento cada vez más estrictos siguen ampliando el papel de los polímeros de ingeniería.
América del Norte sigue siendo una base de producción y consumo estratégicamente importante, impulsada por la electrificación de vehículos, la fabricación de electrónica avanzada, la producción de dispositivos médicos y la relocalización industrial. El tamaño del mercado de plásticos de ingeniería en la región está determinado por la demanda de grados reforzados, ignífugos, eléctricamente estables y resistentes al calor, que permiten la consolidación de componentes y la reducción del peso de las piezas. Los proveedores regionales también se benefician de una infraestructura de compuestos consolidada, transformadores especializados y la proximidad a los fabricantes de equipos originales (OEM) de la industria automotriz y electrónica.
Evaluación y perspectivas del mercado de plásticos de ingeniería
- América del Norte: América del Norte representó entre el 23 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % entre 2026 y 2034, impulsada por la electrificación de los vehículos, la relocalización de la producción, la fabricación de productos electrónicos y la demanda de componentes ligeros.
- EE. UU.: Estados Unidos representó entre el 90 % y el 92 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,5 % durante el período 2026-2034, impulsado por las aplicaciones en los sectores de automoción y electrónica.
- Europa: Europa representó entre el 21 % y el 23 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % entre 2026 y 2034, con Alemania, Francia, Italia, España y el Reino Unido impulsando la demanda de los sectores automotriz e industrial avanzado.
- Asia Pacífico: La región de Asia Pacífico representó entre el 39 % y el 41 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: La poliamida representó una cuota de mercado del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,4% durante el período 2026-2034, impulsada por las aplicaciones automotrices, eléctricas e industriales.
- Segmento de alto crecimiento: El sector eléctrico y electrónico representó una cuota de mercado del 28-32% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,1-8,8% durante el período 2026-2034, impulsado por la electrificación y la miniaturización.
- Empresas clave analizadas en detalle: BASF SE, Celanese Corporation, Covestro AG, Dow Inc., Evonik Industries AG, LANXESS AG, LG Chem, Ltd., Mitsubishi Chemical Corporation, SABIC, Solvay SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de plásticos de ingeniería ha evolucionado desde la sustitución de componentes convencionales hacia soluciones de materiales altamente especializados. Las poliamidas reforzadas, los policarbonatos especiales, los poliacetales, los poliésteres termoplásticos y los fluoropolímeros incorporan cada vez más resistencia al fuego, estabilidad hidrolítica, propiedades aislantes, estabilidad dimensional y contenido reciclado. El procesamiento también se está volviendo más específico para cada aplicación, y los fabricantes diseñan materiales en función de los parámetros de proceso del cliente y el cumplimiento normativo. BASF, por ejemplo, considera la ligereza, la durabilidad, la resistencia al calor y la reciclabilidad como prioridades para el desarrollo de productos de plásticos de ingeniería.
El futuro está cada vez más ligado a la expansión de la capacidad productiva en Asia-Pacífico, la producción local de compuestos, las materias primas circulares y la electrificación. Actualmente se invierte en resinas especiales, no solo en el aumento de volumen de polímeros básicos, ya que las normativas promueven soluciones para contacto con alimentos, resistencia al fuego, reciclabilidad y baja huella de carbono. Covestro está desarrollando policarbonatos para la electromovilidad y la infraestructura 5G, con una estrategia de producción regional cada vez más centrada en fabricar materiales más cerca de los clientes.
Alcance del informe de mercado de plásticos de ingeniería
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 134.980 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 254.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,3% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de plásticos de ingeniería
El crecimiento del mercado de plásticos de ingeniería se ve impulsado por la sustitución de materiales en aplicaciones automotrices, eléctricas, electrónicas, de maquinaria y de consumo. Partiendo de monómeros y resinas, la cadena de valor abarca la polimerización, la composición, el refuerzo, la adición, el moldeo, el mecanizado y el ensamblaje de piezas. La demanda depende del suministro de resina, los precios de la energía, los precios de los aditivos, la capacidad de conversión, los tiempos de cualificación y los requisitos de los fabricantes de equipos originales (OEM). Los productores de poliamidas tienen una ventaja debido a su amplio uso en sectores como la automoción, el embalaje, las películas y los componentes de ingeniería.
La oferta tiende a centrarse en la producción regional y la ingeniería de aplicaciones. Los fabricantes están construyendo plantas de composición capaces de proporcionar resistencia a la llama, estabilidad hidrolítica, estabilidad dimensional, conductividad y contenido reciclado sin modificaciones significativas en la maquinaria de procesamiento de los clientes. De este modo, los plásticos de ingeniería compiten no por el precio de la resina, sino por el rendimiento total del componente. La cartera de productos de Celanese, por ejemplo, cubre las necesidades de la electrónica eléctrica y automotriz en lo que respecta a resistencia a la llama, cumplimiento de las normativas medioambientales, eficiencia en el procesamiento y alta velocidad de transferencia de datos.
La competencia sigue siendo intensa debido a la presencia de fabricantes clave que operan en diversas familias de polímeros y regiones geográficas. BASF, Celanese, Covestro, Dow, Evonik, LANXESS, LG Chem, Mitsubishi Chemical, SABIC y Solvay utilizan tecnología de resinas, además de ofrecer servicios de formulación, desarrollo de aplicaciones y asistencia técnica. BASF cuenta con una importante capacidad en el sector de los plásticos de ingeniería, la cual se ha incrementado en Asia con respecto a Ultramid y Ultradur.
Las prioridades de inversión se centran cada vez más en la electrificación, la economía circular, el suministro local y las aplicaciones especializadas. SABIC ha destacado los termoplásticos avanzados para baterías de vehículos eléctricos, sistemas de conducción autónoma, electrónica y aplicaciones de energías renovables, mientras que Covestro está haciendo mayor hincapié en soluciones de policarbonato de mayor valor. Estas estrategias indican que la diferenciación competitiva depende cada vez más de la certificación de materiales, el rendimiento específico de la aplicación, la huella de carbono, la productividad del procesamiento y el codesarrollo con el cliente, en lugar de la mera disponibilidad de polímeros básicos. El informe del mercado de plásticos de ingeniería analiza estas prioridades estratégicas y su impacto en la competitividad y el crecimiento a largo plazo del sector.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
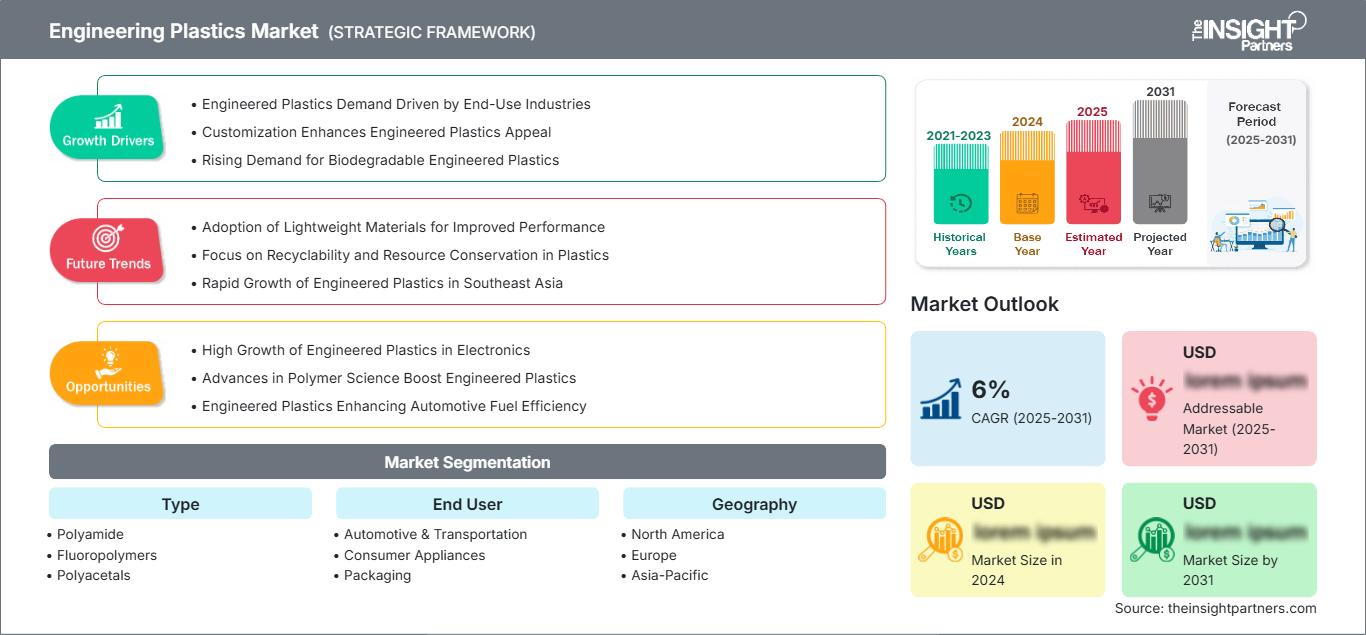
Mercado de plásticos de ingeniería: Perspectivas estratégicas
Perspectivas regionales
Mercado de plásticos de ingeniería en Norteamérica
América del Norte representó entre el 23 % y el 25 % de la cuota de mercado de plásticos de ingeniería en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % entre 2026 y 2034. Ya existe un ecosistema consolidado en la región para los sectores de automoción, electrónica, sanidad, aeroespacial y manufactura industrial. La electrificación de los vehículos ha incrementado la demanda de polímeros capaces de soportar altas temperaturas, tensiones eléctricas, vibraciones y productos químicos. Asimismo, se observa una relocalización de la producción y una producción local, lo que impulsa la composición y la transformación dentro de la región.
Estados Unidos representa entre el 90 % y el 92 % del mercado norteamericano y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 %. México y Canadá abastecen las necesidades de Estados Unidos mediante la producción de automóviles, el ensamblaje de productos electrónicos y la manufactura industrial. Cada vez más productores locales se centran en compuestos de alto rendimiento, compuestos a base de materiales reciclados, compuestos ignífugos y polímeros resistentes a la electricidad.
Mercado de plásticos de ingeniería en EE. UU.
Estados Unidos representó entre el 90 % y el 92 % del mercado norteamericano de plásticos de ingeniería en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 % entre 2026 y 2034. Entre sus diversas áreas de aplicación se incluyen sistemas de propulsión eléctrica para automóviles, inversiones en semiconductores, productos médicos, equipos de automatización y equipos eléctricos. Empresas como BASF, Celanese, Covestro, Dow, SABIC y otras tienen presencia manufacturera, tecnológica o comercial en estos segmentos.
Entre las nuevas aplicaciones se incluyen baterías, conectores, sensores, carcasas, gestión térmica y componentes estructurales ligeros. Los polímeros ofrecen más posibilidades de uso al sustituir metales, lo que permite ahorrar peso y facilitar el montaje sin sacrificar las propiedades térmicas, químicas o eléctricas. La inversión de Covestro en capacidad de producción de compuestos de policarbonato en EE. UU. responde a la demanda de los sectores automotriz, electrónico y sanitario.
Mercado europeo de plásticos de ingeniería
Europa representó entre el 21 % y el 23 % del mercado de plásticos de ingeniería en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % entre 2026 y 2034. Alemania sigue siendo el mercado líder, impulsada por la ingeniería automotriz, la maquinaria industrial, los equipos eléctricos y la fabricación especializada. El Reino Unido, Francia, Italia y España contribuyen a través de componentes para automóviles, electrodomésticos, electrónica y aplicaciones industriales.
Alemania sigue siendo la principal base manufacturera de Europa, con una buena demanda de materiales ignífugos, resistentes a altas temperaturas y dimensionalmente estables. El Reino Unido se beneficia de la demanda de los sectores aeroespacial, médico, electrónico y de manufactura avanzada. Francia, Italia y España aportan demanda en los sectores de automoción, electrodomésticos, maquinaria de embalaje y maquinaria industrial.
Mercado de plásticos de ingeniería en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 39 % y el 41 % del mercado de plásticos de ingeniería en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % durante el período 2026-2034. China sigue siendo el mercado líder, impulsada por la fabricación de productos electrónicos, automotrices, electrodomésticos, maquinaria y energías renovables. Japón y Corea del Sur ofrecen una demanda creciente en los sectores de electrónica avanzada y automoción, mientras que India y Australia brindan oportunidades en los sectores industrial y de movilidad.
El crecimiento regional se ve impulsado por la fabricación de productos electrónicos, la producción de vehículos eléctricos, la inversión en semiconductores y la formulación local de polímeros. India está adquiriendo cada vez mayor importancia a medida que los proveedores amplían la disponibilidad nacional de grados de ingeniería especializados. BASF, por ejemplo, ha desarrollado en India grados de PBT Ultradur ignífugos y resistentes a la hidrólisis para aplicaciones automotrices, electrónicas, de vehículos eléctricos e industriales.
Mercado de plásticos de ingeniería de Oriente Medio y África
Se prevé que el mercado de plásticos de ingeniería de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % durante el periodo 2026-2034. Arabia Saudita sigue siendo el mercado líder, impulsada por la integración petroquímica, el desarrollo de infraestructuras y la diversificación industrial. Los Emiratos Árabes Unidos contribuyen a través de la construcción, los equipos eléctricos, la movilidad y la logística, mientras que Sudáfrica apoya las aplicaciones automotrices e industriales.
El resto de Oriente Medio y África ofrece un gran potencial a largo plazo gracias a la inversión en infraestructura, los proyectos de energías renovables, la localización de la producción y la demanda de electrodomésticos. El acceso regional a materias primas petroquímicas favorece la rentabilidad de la producción de resinas, mientras que las iniciativas de diversificación impulsan la fabricación de productos derivados. Los plásticos de ingeniería resultan beneficiosos en proyectos industriales que requieren resistencia a la corrosión, ligereza, estabilidad térmica y componentes eléctricos duraderos.
Análisis de segmentación
Tipo
El tipo de producto en el mercado de plásticos de ingeniería es un factor determinante del rendimiento, la rentabilidad del procesamiento y la idoneidad de las aplicaciones. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 % durante el período 2026-2034. Las poliamidas mantienen una amplia aceptación debido a su equilibrio entre resistencia, rigidez, resistencia al calor y procesabilidad, mientras que los policarbonatos y los fluoropolímeros especiales satisfacen exigentes requisitos eléctricos, ópticos, químicos y térmicos.
- Poliamida: Las poliamidas ocupan un lugar destacado en la ingeniería de componentes para automóviles, equipos eléctricos, maquinaria y productos de consumo. Su resistencia, resistencia al calor, compatibilidad con refuerzos y flexibilidad de procesamiento favorecen la sustitución de metales y plásticos convencionales.
- Fluoropolímeros: Los fluoropolímeros se utilizan en aplicaciones químicamente agresivas, de alta temperatura, baja fricción y con altas exigencias eléctricas. Su rendimiento especializado permite su uso en equipos industriales, electrónica, sistemas automotrices y aplicaciones donde los polímeros de ingeniería convencionales no cumplen con los requisitos de durabilidad.
- Poliacetales: Los poliacetales ofrecen baja fricción, resistencia al desgaste, estabilidad dimensional y características de moldeo de precisión. Son de vital importancia para engranajes, cojinetes, componentes mecánicos, actuadores y otras piezas móviles que requieren un rendimiento dimensional constante.
- Poliésteres termoplásticos: Los poliésteres termoplásticos, como el PBT, ofrecen estabilidad dimensional, aislamiento eléctrico, resistencia química y facilidad de procesamiento. Su uso se extiende a conectores, sistemas eléctricos automotrices, electrodomésticos, componentes industriales y piezas moldeadas de precisión.
- Policarbonatos: Los policarbonatos combinan resistencia al impacto, transparencia, buen rendimiento térmico y flexibilidad de diseño. Su demanda está cada vez más ligada a la electrónica, la movilidad, la sanidad, la iluminación y las aplicaciones que requieren componentes ligeros, transparentes o ignífugos.
Usuario final
Se prevé que la demanda del mercado de plásticos de ingeniería para usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,9 % durante el período 2026-2034, impulsada por la electrificación y la electrónica. Los sectores automotriz y del transporte siguen siendo importantes consumidores de volumen, mientras que las aplicaciones eléctricas y electrónicas requieren cada vez más resistencia al fuego, aislamiento, control dimensional y estabilidad térmica.
- Automoción y transporte: Los plásticos de ingeniería permiten reducir el peso, consolidar componentes, mejorar el aislamiento eléctrico, gestionar el calor y aumentar la libertad de diseño. Las arquitecturas de los vehículos eléctricos amplían aún más los requisitos para los componentes de baterías, carga, sensores, conectores y electrónica de potencia.
- Electrodomésticos: Los electrodomésticos utilizan polímeros de ingeniería para carcasas, engranajes, conectores, componentes estructurales e interfaces térmicas o eléctricas. La demanda está determinada por la durabilidad, la estética, la eficiencia energética, la estabilidad dimensional y la productividad de la fabricación.
- Embalaje: Los plásticos de ingeniería se utilizan en aplicaciones de embalaje que requieren resistencia, propiedades de barrera, durabilidad y dimensiones controladas. Su uso es más especializado que el de los embalajes con polímeros convencionales y se centra en cierres exigentes, embalajes técnicos y componentes de protección.
- Electricidad y electrónica: El sector eléctrico y electrónico se sustenta en la miniaturización, la conectividad de alta densidad, la electrificación, la infraestructura de datos y los requisitos de gestión térmica. Los materiales deben combinar aislamiento, resistencia al fuego, estabilidad dimensional, procesabilidad y, cada vez más, un alto contenido reciclado.
- Industria y maquinaria: Las aplicaciones industriales y de maquinaria requieren resistencia al desgaste, baja fricción, resistencia química, precisión y larga vida útil. Los plásticos de ingeniería soportan engranajes, cojinetes, carcasas, bombas, válvulas y componentes expuestos a condiciones de funcionamiento exigentes.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automoción y transporte |
Alto |
Componentes para vehículos eléctricos |
Escalada |
|
Electrodomésticos |
Medio |
Electrodomésticos inteligentes |
Maduro |
|
Embalaje |
Medio |
Embalaje técnico |
Maduro |
|
Electricidad y electrónica |
Alto |
Miniaturización de la electrónica |
Escalada |
|
Industria y maquinaria |
Alto |
Componentes de precisión |
Maduro |
Factores que impulsan el crecimiento del mercado de plásticos de ingeniería y análisis de su impacto
La electrificación de los vehículos eléctricos impulsa la demanda de plásticos de ingeniería.
La transición hacia los vehículos eléctricos e híbridos está incrementando los requisitos funcionales de los plásticos de ingeniería. Las baterías, la electrónica de potencia, los sistemas de carga, los conectores, los sensores, los componentes de gestión térmica y las carcasas eléctricas requieren materiales que combinen ligereza con aislamiento eléctrico, estabilidad dimensional, resistencia al calor e ignifugación. La cartera de productos para vehículos eléctricos de SABIC ilustra este cambio mediante materiales específicos para baterías y aplicaciones relacionadas con la energía. El impacto va más allá del volumen de resinas, ya que los compuestos de mayor valor pueden sustituir al metal o a los plásticos de menor rendimiento en ensamblajes cada vez más complejos. Por lo tanto, los proveedores de plásticos de ingeniería tienen la oportunidad de participar en las primeras etapas del ciclo de diseño de vehículos, donde la cualificación de los materiales puede generar relaciones más duraderas con los clientes. El aumento del contenido electrónico en los vehículos también amplía la demanda más allá de los componentes tradicionales del motor, abarcando la electrónica del habitáculo, los sistemas de comunicación y la infraestructura de carga.
La miniaturización de la electrónica eleva los requisitos de rendimiento de los materiales.
Los fabricantes de productos electrónicos tienden a fabricar componentes más delgados y ligeros para satisfacer las necesidades de equipos de alta densidad, lo que genera la necesidad de materiales que mantengan un buen rendimiento incluso en secciones de pared más delgadas. Conectores, interruptores, carcasas, sensores, componentes de protección de circuitos y sistemas utilizados en la transferencia de datos requieren moldeo, buenas propiedades eléctricas, ininflamabilidad, estabilidad dimensional y buenas propiedades térmicas. Celanese especializa su cartera de materiales de ingeniería para atender a clientes en los sectores de componentes eléctricos complejos y electrónica automotriz, incluyendo aquellos que requieren ciclos de producción y transferencia de datos rápidos. Esto, en última instancia, resultará en una transición gradual de grados de resina generales a grados de compuestos específicos. El conocimiento del flujo de moldeo, la capacidad de desarrollo de materiales, el cumplimiento normativo y las pruebas pueden ayudar a los proveedores a calificar sus materiales de manera más eficaz.
El cumplimiento normativo acelera el desarrollo de productos de grado especializado.
Las exigencias normativas están impulsando a los productores a desarrollar grados de plásticos de ingeniería con características de cumplimiento claramente definidas. Los requisitos de contacto con alimentos, agua potable, resistencia a la llama, seguridad eléctrica, resistencia química y contenido reciclado desempeñan un papel cada vez más importante en la especificación de materiales. El reposicionamiento en 2026 de la gama Ultradur de BASF hacia grados para contacto con alimentos y agua potable es un ejemplo de cómo los proveedores están respondiendo a las cambiantes exigencias normativas, incluidas las regulaciones de la UE sobre materiales libres de BPA. Otros requisitos se aplican en aplicaciones ferroviarias, electrónicas, sanitarias y automotrices. Las consecuencias para el mercado incluyen un mayor énfasis en la documentación, la certificación, la trazabilidad y el rendimiento constante de la formulación. Cada vez más, los procesadores buscan materiales que puedan calificarse según requisitos normativos específicos sin necesidad de una reformulación importante. Como resultado, los productores de plásticos de ingeniería están desarrollando laboratorios de aplicación, capacidad de certificación y experiencia técnica regional.
Tendencias futuras del mercado de plásticos de ingeniería
Los polímeros de ingeniería circular avanzan hacia una adopción generalizada.
Las tendencias del mercado de plásticos de ingeniería se centran cada vez más en polímeros reciclados y circulares que pueden integrarse en los procesos de fabricación establecidos sin necesidad de grandes modificaciones en los equipos. Se prevé que los avances futuros en este ámbito favorecerán el uso de materias primas recicladas química y mecánicamente, con balance de masa y de origen biológico, manteniendo las mismas propiedades físicas. La cartera de policarbonato reciclado de Covestro ofrece una clara indicación del camino hacia la innovación de materiales que podrían utilizarse como alternativa a los materiales derivados de combustibles fósiles. En los próximos años, es probable que las necesidades de los clientes incluyan el contenido reciclado y la huella de carbono, además de las consideraciones mecánicas habituales.
La concentración local de compuestos fortalecerá la resiliencia del suministro regional.
Se prevé que las tendencias futuras de la oferta se centren en la formulación y fabricación regional según la aplicación. Los clientes buscan, entre otros factores, plazos de entrega más cortos, datos técnicos estables, servicios técnicos locales y la prevención de interrupciones logísticas. Por ello, resulta beneficioso para los productores de polímeros ubicar sus plantas de formulación especializada cerca de los principales centros automotrices, electrónicos e industriales. India, el sudeste asiático, México y ciertos mercados de Europa Central podrían experimentar un mayor desarrollo en este ámbito. Otra ventaja de la fabricación regional es la capacidad de desarrollar materiales ignífugos, resistentes a la hidrólisis, reciclables y reforzados para regiones específicas.
Oportunidades de mercado en plásticos de ingeniería
Materiales de alto rendimiento para equipos de energías renovables
Las previsiones del mercado de plásticos de ingeniería indican una oportunidad en la energía solar, el almacenamiento de energía, la carga y la infraestructura eléctrica asociada, donde los materiales deben soportar la exposición a la intemperie, el calor, el voltaje y el estrés mecánico. Los proveedores de polímeros pueden centrarse en cajas de conexiones, conectores, carcasas de inversores, componentes de baterías, sistemas de gestión de cables y estructuras de protección. El desarrollo por parte de SABIC de resinas NORYL soldables por láser para aplicaciones fotovoltaicas demuestra cómo los termoplásticos de ingeniería especializados pueden abordar la productividad de la fabricación, así como los requisitos de rendimiento. Existen oportunidades similares en los sistemas de almacenamiento de energía, donde el aislamiento eléctrico y la resistencia a la llama son cada vez más importantes. La inversión debe centrarse en grados específicos para cada aplicación, tecnologías de unión, resistencia a la intemperie y paquetes de certificación que reduzcan el tiempo de cualificación del cliente. Los proveedores con relaciones consolidadas en los mercados de electrónica y automoción pueden extender estas capacidades a los fabricantes de equipos de energías renovables.
Compuestos especiales para dispositivos médicos y de precisión.
Los polímeros de ingeniería encuentran aplicación en dispositivos médicos y equipos de precisión, ya que la elección del material depende de la biocompatibilidad, la esterilizabilidad, la estabilidad dimensional, la resistencia al desgaste y la documentación. Algunos ejemplos de estas aplicaciones incluyen piezas quirúrgicas, equipos de diagnóstico, dispositivos de administración de fármacos, dispositivos de gestión de fluidos y mecánica de precisión. Los materiales médicos, desde SABIC hasta aplicaciones de policarbonato de grado médico de Covestro, son ejemplos del continuo desarrollo de materiales poliméricos para entornos exigentes en la industria de la salud. Los proveedores pueden mejorar su ventaja competitiva ofreciendo grados de material validados, coloración y soporte de procesos, junto con la documentación sobre esterilización y biocompatibilidad. Esta oportunidad resulta especialmente interesante para los fabricantes de compuestos que pueden adaptar el rendimiento sin perder la aprobación regulatoria.
Novedades recientes
- Agosto de 2026: SABIC lanzó LNP ELCRIN DC0051RC1, su primer compuesto de ingeniería reforzado con fibra de carbono reciclado posconsumo (PCR), con un 75 % de contenido PCR. Este compuesto de policarbonato combina PC reciclado mecánicamente con fibra de carbono reciclada por pirólisis, manteniendo un alto rendimiento mecánico, estabilidad dimensional, baja deformación y resistencia al fuego. Está diseñado para aplicaciones como carcasas de dispositivos electrónicos de consumo y se comercializa a nivel mundial.
- Agosto de 2026: Kolon Industries Inc. anunció la producción comercial de un plástico de ingeniería con bajas emisiones de carbono para aplicaciones médicas, desarrollado con materias primas de origen biológico. El material está diseñado para reducir las emisiones de carbono manteniendo el rendimiento requerido para aplicaciones médicas. Este desarrollo refuerza la posición de Kolon Industries en el sector de los plásticos de ingeniería sostenibles y refleja la tendencia de la industria hacia materiales con bajas emisiones de carbono para aplicaciones especializadas, especialmente aquellas en las que es necesario abordar simultáneamente el rendimiento del material y las características ambientales.
Preguntas frecuentes

Vrushali es una consultora sénior con más de ocho años de experiencia profesional y un profundo conocimiento especializado en el sector de productos químicos y materiales (Chemicals & Materials), particularmente en el ámbito de los productos químicos especializados. A lo largo de su trayectoria profesional, ha ejecutado con éxito más de 50 proyectos de consultoría en los sectores de productos químicos y materiales, alimentos y bebidas (Food & Beverage) y bienes de consumo (Consumer Goods). Su experiencia abarca diversas áreas, entre ellas ingredientes funcionales, productos químicos de origen renovable, alimentación animal y productos agroquímicos. Gracias a sus amplios conocimientos sectoriales y capacidades analíticas, proporciona información estratégica que ayuda a las empresas a identificar oportunidades de mercado y desarrollar estrategias de crecimiento.
Vrushali cuenta con una licenciatura en Química y una maestría en Gestión Empresarial, lo que le permite combinar sólidos conocimientos técnicos con una profunda comprensión de las estrategias comerciales y empresariales. Ha asesorado a numerosos clientes en la evaluación de oportunidades de expansión de mercado, el desarrollo de estrategias de crecimiento y la implementación de iniciativas de transformación operativa. Su experiencia multidisciplinaria le permite analizar las necesidades del mercado y formular recomendaciones estratégicas orientadas al cumplimiento de los objetivos empresariales de sus clientes.
Entre las principales competencias profesionales de Vrushali destacan la captación de nuevos clientes, la gestión de las relaciones con las partes interesadas (stakeholders) y el liderazgo de equipos. Mediante un enfoque estructurado y sistemático para la planificación, gestión y ejecución de proyectos de consultoría, ha contribuido a mejorar la eficiencia operativa y la productividad de las organizaciones. Su capacidad para integrar conocimientos técnicos con prioridades comerciales y objetivos estratégicos le permite desarrollar recomendaciones prácticas, soluciones personalizadas y estrategias viables, adaptadas a las necesidades específicas de cada cliente y orientadas a fortalecer su competitividad y crecimiento empresarial a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -