
エンジニアリングプラスチック市場:規模・成長・予測 2034
エンジニアリングプラスチック市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ポリアミド、フッ素ポリマー、ポリアセタール、熱可塑性ポリエステル、ポリカーボネート)、エンドユーザー別(自動車・輸送機器、家電製品、包装、電気・電子機器、産業機械、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003203
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
1349億 8000万米ドル
基準年値
2034年の予測
2549億 1000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.3 %
成長率
対象市場
1兆7566億 米ドル
(2026年~2034年)
エンジニアリングプラスチック市場は、2025年に1,349億8,000万米ドルと評価され、2034年には2,549億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.3%を記録する見込みです。この市場は、機械的強度、熱安定性、耐薬品性、寸法精度、軽量化といった要求の厳しい用途向けに選定された高性能熱可塑性樹脂を対象としています。材料の代替、電化、電子機器の小型化、そしてますます厳しくなる性能要件により、エンジニアリングポリマーの役割は拡大し続けています。
北米は、自動車の電動化、高度な電子機器製造、医療機器製造、そして産業の国内回帰に支えられ、戦略的に重要な生産・消費拠点であり続けています。同地域のエンジニアリングプラスチック市場規模は、部品の統合と軽量化を可能にする、強化性、難燃性、電気的安定性、耐熱性を備えたグレードへの需要によって形成されています。また、地域のサプライヤーは、確立されたコンパウンディングインフラ、専門の加工業者、そして自動車および電子機器OEMとの近接性といった利点も享受しています。
エンジニアリングプラスチック市場の評価と洞察
- 北米:北米は2025年には23~25%のシェアを占め、車両の電動化、国内回帰、電子機器製造、軽量部品の需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されている。
- 米国:米国は2025年の北米市場の90~92%を占め、自動車および電子機器用途に牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.5%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には21~23%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)5.8~6.4%を記録すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が先進的な自動車および産業需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には39~41%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026~2034年には年平均成長率(CAGR)8.0~8.6%で成長すると予測されている。
- 最大のセグメント:ポリアミドは2025年に市場シェアの27~31%を占め、自動車、電気、産業用途に支えられ、2026~2034年には年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。
- 高成長分野:電気・電子機器は2025年に市場シェアの28~32%を占め、電化と小型化に牽引され、2026~2034年には年平均成長率(CAGR)8.1~8.8%で拡大すると予測されている。
- 詳細に分析された主要企業:BASF SE、Celanese Corporation、Covestro AG、Dow Inc.、Evonik Industries AG、LANXESS AG、LG Chem, Ltd.、Mitsubishi Chemical Corporation、SABIC、Solvay SA。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エンジニアリングプラスチック市場は、従来の部品代替から、高度なエンジニアリング材料ソリューションへと移行しています。強化ポリアミド、特殊ポリカーボネート、ポリアセタール、熱可塑性ポリエステル、フッ素樹脂などの材料には、耐火性、加水分解安定性、絶縁性、寸法安定性、リサイクル材含有率といった特性がますます取り入れられています。また、加工も用途特化型になりつつあり、配合メーカーは顧客のプロセスパラメータや規制遵守に基づいて材料を設計しています。例えば、BASFは、エンジニアリングプラスチック製品開発における優先事項として、軽量性、耐久性、耐熱性、リサイクル性を挙げています。
将来は、アジア太平洋地域における生産能力の拡大、現地での配合、循環型原材料、そして電化とますます密接に結びついています。現在、投資は汎用ポリマーの量的増加だけでなく、特殊樹脂に注がれており、規制要件は食品接触、難燃性、リサイクル性、そして低炭素フットプリントソリューションを促進しています。コベストロは現在、電気自動車や5Gインフラ向けのポリカーボネートを開発しており、地域生産戦略は顧客に近い場所で材料を製造することにますます重点を置いています。
エンジニアリングプラスチック市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1349億8000万米ドル |
| 2034年までの市場規模 | 2549億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.3% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エンジニアリングプラスチック市場分析
エンジニアリングプラスチック市場の成長は、自動車、電気、電子機器、機械、および消費者向けアプリケーションにおける材料代替によって支えられています。モノマーと樹脂から始まるバリューチェーンは、重合、配合、強化、添加、成形、機械加工、部品組立へと進みます。需要側は、樹脂供給、エネルギー価格、添加剤価格、加工能力、認定時間、およびOEMの要求に依存します。ポリアミドの生産者は、自動車、包装、フィルム、エンジニアリング部品などの分野で幅広く使用されているため、有利な立場にあります。
供給側は、地域生産と用途設計に重点を置く傾向が強まっている。メーカーは、顧客の加工機械に大きな変更を加えることなく、難燃性、加水分解安定性、寸法安定性、導電性、リサイクル含有率を実現できる配合設備を構築している。そのため、エンジニアリングプラスチックは樹脂価格ではなく、部品全体の性能で競争するようになっている。例えば、セラニーズ社の製品ポートフォリオは、難燃性、環境規制への準拠、加工効率、高速データ転送速度など、電気機器や車載電子機器のニーズに対応している。
複数のポリマーファミリーと地域で事業を展開する主要メーカーの存在により、競争は依然として激しい。BASF、Celanese、Covestro、Dow、Evonik、LANXESS、LG Chem、Mitsubishi Chemical、SABIC、Solvayは、樹脂技術に加え、配合、用途開発、技術サービスを提供している。BASFはエンジニアリングプラスチックにおいて優れた能力を有しており、特にアジア地域ではUltramidとUltradurの分野でその能力を強化している。
投資の優先順位は、電化、循環型経済、地域密着型供給、特殊用途にますます重点が置かれるようになっている。SABICはEVバッテリー、自動運転システム、電子機器、再生可能エネルギー用途向けの高機能熱可塑性樹脂を重点的に開発しており、一方コベストロは高付加価値ポリカーボネートソリューションへの注力を強化している。こうした戦略は、競争上の差別化が、基本的なポリマーの入手可能性だけではなく、材料認証、用途に応じた性能、カーボンフットプリント、加工生産性、顧客との共同開発にますます依存するようになっていることを示している。エンジニアリングプラスチック市場レポートでは、これらの戦略的優先事項と、それらが業界の長期的な競争力と成長に与える影響を検証する。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エンジニアリングプラスチック市場:戦略的洞察
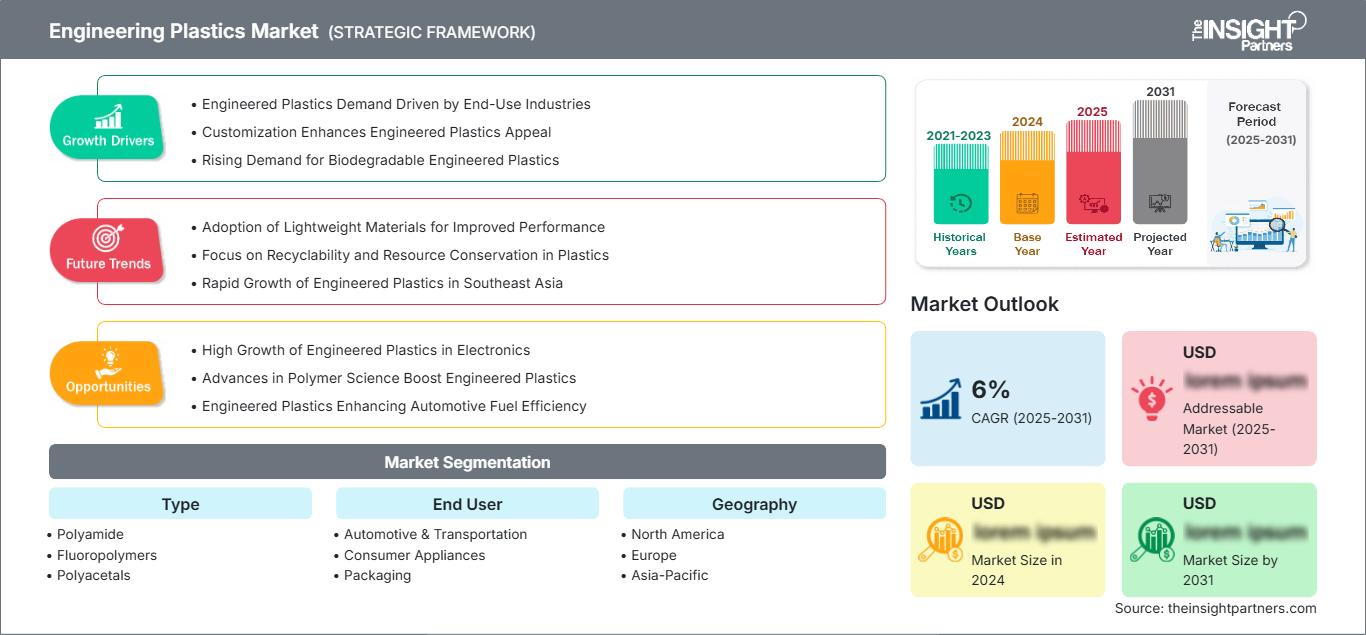
地域別分析
北米エンジニアリングプラスチック市場
北米は2025年にはエンジニアリングプラスチック市場の23~25%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。この地域には既に自動車、エレクトロニクス、ヘルスケア、航空宇宙、工業製造などのエコシステムが存在しています。車両の電動化により、高温、電気的ストレス、振動、化学物質に耐えられるポリマーの需要が増加しています。また、国内回帰や現地生産も進んでおり、地域内での配合や加工が活発化しています。
北米市場の90~92%は米国が占めており、年平均成長率(CAGR)は6.0~6.5%と予測されている。メキシコとカナダは、自動車、電子機器組立、工業製品製造を通じて米国のニーズを支えている。ますます多くの現地生産者が、高性能化合物、再生材由来化合物、難燃性化合物、電気絶縁性ポリマーに注力している。
米国エンジニアリングプラスチック市場
米国は2025年の北米エンジニアリングプラスチック市場の90~92%を占め、2026~2034年には年平均成長率(CAGR)6.0~6.5%で拡大すると予測されている。自動車用電動パワートレイン、半導体投資、医療製品、自動化機器、電気機器など、多様な用途分野が存在する。BASF、Celanese、Covestro、Dow、SABICなどの企業は、これらの分野で製造、技術開発、または販売活動を展開している。
新たな用途開発には、バッテリー、コネクタ、センサー、筐体、熱管理、軽量構造部品などが含まれます。ポリマーは金属の代替としてより多くの用途があり、軽量化と組み立ての容易化を実現しながらも、耐熱性、耐薬品性、電気特性を損なうことはありません。コベストロの米国におけるポリカーボネート化合物の生産能力への投資は、自動車、エレクトロニクス、ヘルスケア市場からの需要に応えるものです。
欧州エンジニアリングプラスチック市場
2025年時点で、エンジニアリングプラスチック市場において欧州は21~23%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%を記録すると予測されている。ドイツは自動車工学、産業機械、電気機器、特殊製造業に支えられ、引き続き主要市場となっている。英国、フランス、イタリア、スペインは、自動車部品、家電製品、電子機器、産業用途を通じて貢献している。
ドイツは引き続きヨーロッパにおける主要な製造拠点であり、難燃性、耐熱性、寸法安定性に優れたグレードに対する需要が高い。英国は航空宇宙、医療、電子機器、先端製造業の需要から恩恵を受けている。フランス、イタリア、スペインは自動車、家電製品、包装機械、産業機械の分野で需要を支えている。
アジア太平洋地域のエンジニアリングプラスチック市場
アジア太平洋地域は、2025年にはエンジニアリングプラスチック市場の39~41%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.0~8.6%で成長すると予測されている。中国は、電子機器、自動車、家電、機械、再生可能エネルギー製造業に支えられ、引き続き主要市場となっている。日本と韓国は高度な電子機器と自動車の需要を牽引し、インドとオーストラリアは産業およびモビリティ分野で拡大するビジネスチャンスを提供している。
地域経済の成長は、電子機器製造、電気自動車(EV)生産、半導体投資、そして地域密着型のポリマー配合によって支えられています。インドは、サプライヤーが特殊エンジニアリンググレードの国内供給を拡大するにつれて、ますます重要な位置を占めるようになっています。例えば、BASFは、自動車、電子機器、EV、および産業用途向けに、難燃性と耐加水分解性を備えたUltradur PBTグレードをインドで現地生産しています。
中東・アフリカのエンジニアリングプラスチック市場
中東・アフリカのエンジニアリングプラスチック市場は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%を記録すると予測されています。サウジアラビアは、石油化学産業の統合、インフラ開発、産業の多様化に支えられ、引き続き主要市場となっています。アラブ首長国連邦は建設、電気機器、モビリティ、物流分野で貢献しており、南アフリカは自動車および産業用途を支えています。
中東・アフリカのその他の地域は、インフラ投資、再生可能エネルギープロジェクト、製造業の現地化、家電製品の需要などを通じて、長期的な成長の可能性を秘めている。地域における石油化学原料へのアクセスは樹脂生産の経済性を支え、多様化への取り組みは下流工程の製造を促進する。エンジニアリングプラスチックは、耐腐食性、軽量化、耐熱性、耐久性のある電気部品が求められる産業プロジェクトにおいて恩恵を受けることができる。
セグメンテーション分析
タイプ
エンジニアリングプラスチック市場におけるタイプ別セグメントは、性能、加工経済性、および用途適合性を決定づける重要な要素です。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で成長すると予測されています。ポリアミドは、強度、剛性、耐熱性、加工性のバランスに優れているため、広く採用されています。一方、ポリカーボネートや特殊フッ素樹脂は、高度な電気的、光学的、化学的、および熱的要件に対応しています。
- ポリアミド:ポリアミドは、自動車、電気機器、機械、および民生部品など、幅広い分野で重要な役割を担っています。その強度、耐熱性、補強材との適合性、および加工の柔軟性により、金属や従来のプラスチックの代替材料として広く利用されています。
- フッ素ポリマー:フッ素ポリマーは、化学的に過酷な環境、高温、低摩擦、および電気的特性が要求される用途に適しています。その特殊な性能により、産業機器、電子機器、自動車システム、および従来のエンジニアリングポリマーでは耐久性要件を満たせない用途での使用が可能です。
- ポリアセタール:ポリアセタールは、低摩擦性、耐摩耗性、寸法安定性、精密成形性といった特性を備えています。そのため、歯車、ベアリング、機械部品、アクチュエータ、その他寸法精度が求められる可動部品にとって戦略的に重要な材料です。
- 熱可塑性ポリエステル:PBTなどの熱可塑性ポリエステルは、寸法安定性、電気絶縁性、耐薬品性、加工性に優れています。コネクタ、自動車用電気システム、家電製品、工業部品、精密成形部品など、幅広い用途で使用されています。
- ポリカーボネート:ポリカーボネートは、耐衝撃性、透明性、耐熱性、設計の柔軟性を兼ね備えています。エレクトロニクス、モビリティ、ヘルスケア、照明、そして軽量で透明または難燃性の部品を必要とする用途において、需要がますます高まっています。
エンドユーザー
エンドユーザー向けエンジニアリングプラスチック市場の需要は、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.9%で拡大すると予測されており、電化と電子機器の普及が材料採用の加速を後押ししています。自動車および輸送機器分野は依然として重要な消費分野であり、電気・電子機器分野では難燃性、絶縁性、寸法精度、熱安定性がますます求められるようになっています。
- 自動車・輸送機器分野:エンジニアリングプラスチックは、軽量化、部品統合、電気絶縁、熱管理、設計自由度の向上を実現します。EVアーキテクチャは、バッテリー、充電、センサー、コネクタ、パワーエレクトロニクス部品に対する要求をさらに拡大しています。
- 家電製品:家電製品では、筐体、ギア、コネクタ、構造部品、熱的または電気的インターフェースなどにエンジニアリングポリマーが使用されています。需要は、耐久性、美観、エネルギー効率、寸法安定性、製造生産性によって左右されます。
- 包装:エンジニアリングプラスチックは、強度、バリア性能、耐久性、寸法精度が求められる包装用途に対応します。汎用ポリマー包装よりも専門性が高く、高度な密閉性、技術的な包装、保護部品などに採用されています。
- 電気・電子機器:電気・電子機器分野は、小型化、高密度接続、電化、データインフラ、および熱管理の要件によって支えられています。材料には、絶縁性、難燃性、寸法安定性、加工性、そしてますます高まるリサイクル含有率といった特性を兼ね備える必要があります。
- 産業・機械分野:産業・機械用途では、耐摩耗性、低摩擦性、耐薬品性、精度、そして長寿命が求められます。エンジニアリングプラスチックは、過酷な運転条件にさらされる歯車、ベアリング、ハウジング、ポンプ、バルブ、その他の部品を支える役割を果たします。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車・輸送 |
高い |
EVコンポーネント |
スケーリング |
|
家電製品 |
中くらい |
スマート家電 |
成熟した |
|
パッケージ |
中くらい |
技術パッケージ |
成熟した |
|
電気・電子工学 |
高い |
電子機器の小型化 |
スケーリング |
|
産業機械 |
高い |
精密部品 |
成熟した |
エンジニアリングプラスチック市場の成長要因と影響分析
電気自動車の普及がエンジニアリングプラスチックの需要を押し上げる
電気自動車やハイブリッド車への移行に伴い、エンジニアリングプラスチックに求められる機能要件はますます高まっています。バッテリーパック、パワーエレクトロニクス、充電システム、コネクタ、センサー、熱管理部品、電気ハウジングなどには、軽量性、電気絶縁性、寸法安定性、耐熱性、難燃性を兼ね備えた材料が必要です。SABICのEV向け製品ポートフォリオは、バッテリーや電力関連用途向けの材料を通して、この変化を具体的に示しています。この影響は樹脂の使用量にとどまらず、より高付加価値のコンパウンドが、ますます複雑化するアセンブリにおいて金属や低性能プラスチックの代替として使用されるようになるため、エンジニアリングプラスチックサプライヤーは、車両設計サイクルのより早い段階から参画し、材料の認定を通じて顧客との長期的な関係構築を図る機会を得ています。また、車載エレクトロニクスの搭載量増加に伴い、従来のエンジンルーム内の部品だけでなく、車内エレクトロニクス、通信システム、充電インフラなど、幅広い分野で需要が拡大しています。
電子機器の小型化により、材料性能に対する要求が高まる
電子機器メーカーは、高密度に実装された機器のニーズを満たすために、部品をより薄く、より軽くする傾向にあり、その結果、肉厚が薄くても優れた性能を維持できる材料が必要となっています。コネクタ、スイッチ、ハウジング、センサー、回路保護部品、およびデータ転送に使用されるシステムには、成形性、優れた電気特性、難燃性、寸法安定性、および優れた熱特性が必要です。Celaneseは、複雑な電気部品や車載エレクトロニクスの分野の顧客、特に高速サイクルと高速データ転送を必要とする顧客に対応するために、エンジニアリング材料ポートフォリオを専門としています。これは最終的に、一般的な樹脂グレードから特定のコンパウンドグレードへの緩やかな移行につながります。成形流動に関する知識、材料開発能力、規制への準拠、およびテストは、サプライヤーが材料をより効果的に認定するのに役立ちます。
規制遵守により特殊グレード製品の開発が加速
規制要件の高まりを受け、製造業者は明確な適合特性を備えたエンジニアリングプラスチックのグレード開発を進めている。食品接触、飲料水、難燃性、電気安全性、耐薬品性、再生材含有率といった要件は、材料仕様においてますます重要な役割を担うようになっている。BASFのUltradurシリーズが2026年に食品接触および飲料水グレードへと再分類されたことは、BPAフリー材料に関するEU規制を含む、変化する規制要件へのサプライヤーの対応の一例である。鉄道、電子機器、ヘルスケア、自動車などの用途にも、同様の要件が適用される。市場への影響としては、文書化、認証、トレーサビリティ、一貫した配合性能への重視の高まりが挙げられる。加工業者は、大幅な配合変更を必要とせずに特定の規制要件に適合する材料をますます求めるようになっている。その結果、エンジニアリングプラスチック製造業者は、アプリケーションラボ、認証機能、地域的な技術専門知識の開発を進めている。
エンジニアリングプラスチック市場の将来動向
循環型エンジニアリングポリマーは、そのまま使用できるドロップイン方式での採用に向けて動き出している。
エンジニアリングプラスチック市場のトレンドは、既存の製造プロセスに大きな設備変更を加えることなく導入できるリサイクルポリマーや循環型ポリマーにますます焦点を当てています。この分野における今後の進歩は、化学的リサイクル、機械的リサイクル、質量バランス、バイオ由来の原料を優先しつつ、同じ物理的特性を維持することが期待されます。コベストロのリサイクルポリカーボネート製品群は、化石燃料由来の材料の代替として使用できる材料革新への道筋を明確に示しています。今後数年間で、顧客のニーズには、従来の機械的特性に加え、リサイクル含有量やカーボンフットプリントも含まれるようになるでしょう。
地域ごとの複合生産により、地域における供給の回復力が強化される
今後の供給動向は、用途別の地域別配合・製造に重点が置かれると予測されています。リードタイムの短縮、安定した技術データ、現地での技術サービス、物流の混乱防止などが、顧客が求める要素です。そのため、ポリマーメーカーは、特殊配合工場を自動車、電子機器、産業の中心地に近い場所に設置することが有利となります。インド、東南アジア、メキシコ、そして中央ヨーロッパの一部の市場では、この分野でさらなる発展が見込まれます。地域生産のもう一つの利点は、特定の地域向けに難燃性、耐加水分解性、リサイクル性、強化性を備えた材料を開発できることです。
エンジニアリングプラスチック市場の機会
再生可能エネルギー機器向け高性能材料
エンジニアリングプラスチック市場の予測によると、太陽光発電、エネルギー貯蔵、充電、および関連する電気インフラにおいて、材料が屋外暴露、熱、電圧、および機械的ストレスに耐える必要があるため、大きなビジネスチャンスが存在します。ポリマーサプライヤーは、ジャンクションボックス、コネクタ、インバータハウジング、バッテリーコンポーネント、ケーブル管理システム、および保護構造をターゲットにすることができます。SABICが太陽光発電用途向けに開発したレーザー溶接可能なNORYL樹脂は、特殊エンジニアリング熱可塑性樹脂が製造生産性と性能要件の両方に対応できることを示しています。同様の機会は、電気絶縁と難燃性がますます重要になっているエネルギー貯蔵システムにも存在します。投資は、用途固有のグレード、接合技術、耐候性、および顧客の認定時間を短縮する認証パッケージに重点を置くべきです。電子機器および自動車市場で確立された関係を持つサプライヤーは、これらの能力を再生可能エネルギー機器メーカーにも拡大することができます。
医療機器および精密機器向け特殊化合物
エンジニアリングポリマーは、生体適合性、滅菌性、寸法安定性、耐摩耗性、および文書化が材料選択の基準となるため、医療機器や精密機器の分野で応用されています。こうした用途の例としては、外科用部品、診断機器、薬剤送達装置、流体管理装置、精密機械などが挙げられます。SABIC社製の医療用材料や、Covestro社製の医療グレードポリカーボネートなど、医療業界における過酷な環境向けポリマー材料の開発は、継続的に進められています。サプライヤーは、検証済みの材料グレード、着色、プロセスサポートに加え、滅菌および生体適合性に関する文書を提供することで、競争優位性を高めることができます。このような機会は、規制当局の承認を失うことなく性能をカスタマイズできる配合業者にとって特に魅力的です。
最近の動向
- 2026年8月: SABICは、使用済み再生紙(PCR)を75%含有する初のPCRベースの炭素繊維強化エンジニアリングコンパウンド「LNP ELCRIN DC0051RC1」を発表しました。このポリカーボネートコンパウンドは、機械的にリサイクルされたPCと熱分解リサイクルされた炭素繊維を組み合わせたもので、高い機械的性能、寸法安定性、低反り、難燃性を備えています。民生用電子機器の筐体などの用途を想定しており、世界中で販売されています。
- 2026年8月: Kolon Industries Inc.は、バイオベースの原料を用いて開発された、医療用途向けの低炭素エンジニアリングプラスチックの商業生産を開始したと発表しました。この素材は、医療用途に必要な性能を維持しながら、二酸化炭素排出量を削減するように設計されています。今回の開発は、持続可能なエンジニアリングプラスチック分野におけるKolon Industriesの地位を強化するものであり、特に材料性能と環境特性の両方を同時に考慮する必要がある特殊用途において、低炭素材料への業界のシフトを反映するものです。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -