
Markt für agile Planungstools für Unternehmen: Größe, Marktanteil & Prognose 2034
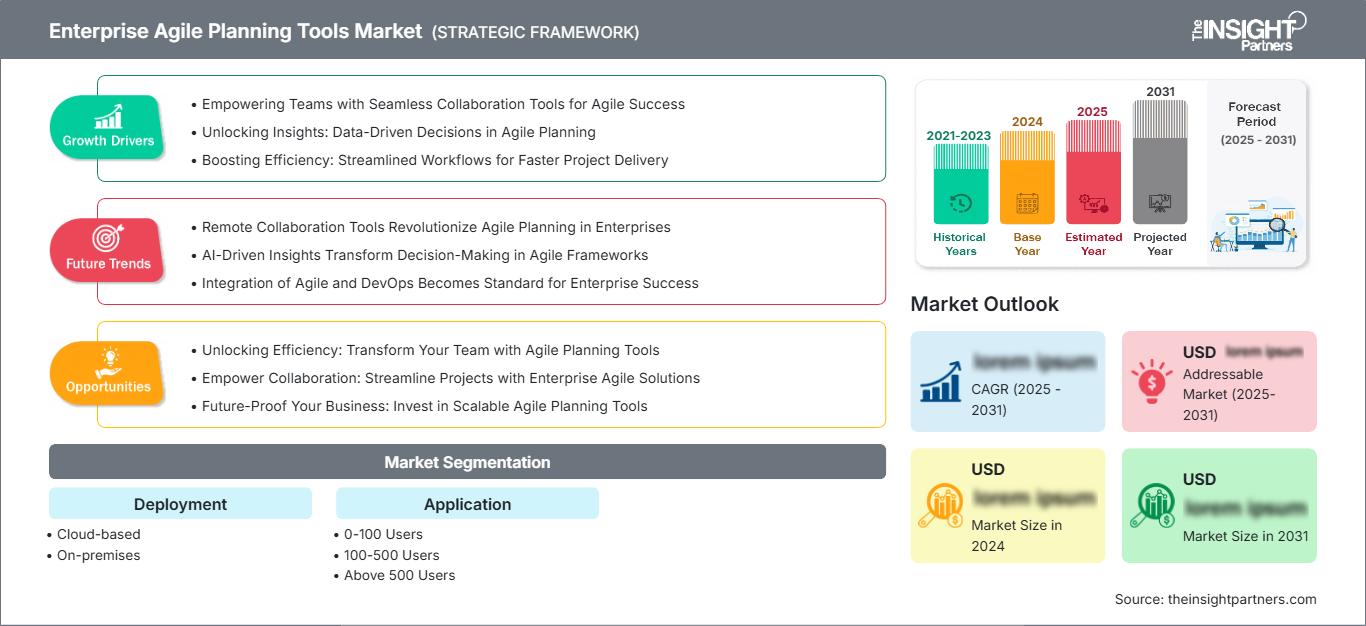
Marktgröße und Prognosen für Enterprise Agile Planning Tools (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Bereitstellung (Cloud-basiert, On-Premises); Anwendung (0-100 Benutzer, 100-500 Benutzer, über 500 Benutzer) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00022416
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 30, 2026


Marktgröße 2025
2,3 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,83 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
27,27 %
Wachstumsrate
Adressierbarer Markt
83,30 Mrd. US-Dollar
(2026–2034)
Der Markt für agile Planungstools für Unternehmen befindet sich in einer Phase rasanter Transformation, da Organisationen branchenübergreifend den Übergang von Wasserfallstrukturen zu skalierten agilen Projekten beschleunigen. Der Markt, der 2025 einen Wert von 2,3 Milliarden US-Dollar erreichte, soll bis 2034 auf 15,83 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 27,27 % zwischen 2026 und 2034 entspricht. Dies spiegelt die kontinuierlichen Investitionen von Unternehmen in Cloud-native Planungsplattformen, KI-gestützte Portfolio-Governance und teamübergreifende Transparenz der Projektabwicklung wider.
Der Markt für agile Planungstools in Unternehmen in Nordamerika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26–28 % wachsen. Unterstützt wird dies durch die frühzeitige Einführung skalierter agiler Frameworks und die tiefe Integration von DevOps-Toolchains in Unternehmen. Große Technologieunternehmen, Finanzinstitute und Behörden in der Region modernisieren kontinuierlich ihre veralteten Projektmanagement-Systeme, während Venture-Capital-finanzierte Softwareanbieter mit Hauptsitz in der Region die Innovationszyklen im Bereich KI-gestützter Sprintplanung und Portfolioprognosefunktionen beschleunigen.
Marktanalyse und Einblicke für agile Planungstools für Unternehmen
- Nordamerika: Hielt im Jahr 2025 einen geschätzten Marktanteil von 40-44 % am Markt für agile Planungstools für Unternehmen und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 26-28 % wachsen, angetrieben durch ausgereifte DevOps-Ökosysteme, eine hohe Konzentration von Softwareanbietern und unternehmensweite, skalierte agile Transformationsprogramme in den Bereichen Finanzdienstleistungen und Technologie.
- USA: Sie machten im Jahr 2025 etwa 84-88 % des nordamerikanischen Marktes für agile Planungstools für Unternehmen aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 26-28 % wachsen, was auf hohe Ausgaben für Forschung und Entwicklung sowie eine hohe Präsenz von Anbietern von Unternehmenssoftware zurückzuführen ist.
- Europa: Erreichte im Jahr 2025 einen geschätzten Marktanteil von 24-28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 25-27 % wachsen, wobei Großbritannien, Deutschland und Frankreich die regionale Nachfrage anführen, da Produktions- und Finanzinstitute eine digitale Transformation ihrer Betriebsmodelle anstreben.
- Asien-Pazifik: Hielt im Jahr 2025 einen geschätzten Marktanteil von 20-24 % und wird voraussichtlich zwischen 2026 und 2034 mit der schnellsten regionalen durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30-33 % wachsen, angeführt von China, Indien und Japan, da Unternehmen die Modernisierung ihrer IT und Investitionen in Offshore-Lieferzentren ausweiten.
- Größtes Segment : Cloudbasierte Bereitstellungen hielten im Jahr 2025 einen geschätzten Marktanteil von 68-72 % am Markt für agile Planungstools für Unternehmen und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29-31 % wachsen, was die Präferenz von Unternehmen für eine elastische, abonnementbasierte Planungsinfrastruktur widerspiegelt.
- Wachstumsstarkes Segment : Die Anwendungsebene für 0-100 Benutzer hatte im Jahr 2025 eine kleinere Basis, wird aber voraussichtlich bis 2034 mit der schnellsten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31-33 % expandieren, da kleine und mittelständische Unternehmen skalierte agile Praktiken anwenden.
- Detaillierte Analyse der wichtigsten Unternehmen : Atlassian Corporation, Microsoft Corporation, Digital.ai (VersionOne), Targetprocess, Planview Inc. (LeanKit), Fog Creek Software, IBM Corporation, Pivotal Software (VMware Tanzu), Blueprint Software Systems Inc. und Broadcom Inc. (AgileCraft/Rally Software).
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktanteil agiler Planungstools für Unternehmen hat sich im letzten Jahrzehnt deutlich weiterentwickelt. Von tabellenkalkulationsbasierter Sprint-Verfolgung und eigenständigen Kanban-Boards hin zu integrierten, Cloud-nativen Plattformen, die die Portfolio-weite Auslieferung über Hunderte verteilter Teams orchestrieren können. Die ersten Anwender kamen hauptsächlich aus Software- und Technologieunternehmen, wo der agile Ansatz seine Wurzeln hat. Skalierte Ansätze wie SAFe und LeSS haben agile Methoden inzwischen auch in andere Branchen wie Finanzdienstleistungen, Gesundheitswesen, Telekommunikation und Fertigung getragen. Die Anbieter haben die grundlegende Backlog-Management-Funktion schrittweise um Funktionen wie Abhängigkeitsverfolgung, Kapazitätsplanung und Live-Berichte erweitert.
Mit Blick auf die Zukunft wird das Wachstum des Marktes für agile Planungstools für Unternehmen zunehmend von aufstrebenden Regionen getragen, in denen digitalaffine Unternehmen ihre Entwicklerkapazitäten ohne Einschränkungen durch veraltete Prozesse ausbauen. Regulatorische Rahmenbedingungen im Bereich Datenresidenz und Cloud-Sicherheitszertifizierung veranlassen Anbieter, regionale Hosting-Optionen zu erweitern, während Private-Equity-Gesellschaften und strategische Investitionen weiterhin Insellösungen zu umfassenderen, vernetzten Arbeitsplattformen konsolidieren, die strategische Planung, Umsetzung und Finanzsteuerung abdecken.
Marktberichtsumfang für agile Unternehmensplanungstools
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,3 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,83 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 27,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für agile Enterprise-Planungstools
Die Nachfrage nach agilen Planungstools für Unternehmen wird durch den doppelten Druck kürzerer Software-Releasezyklen und zunehmender organisatorischer Komplexität geprägt. Unternehmen, die Hunderte von parallelen Arbeitsabläufen verwalten, benötigen eine zentrale Übersicht über Abhängigkeiten, Ressourcenzuweisung und Lieferrisiken, die Tabellenkalkulationen und isolierte Insellösungen nicht bieten können. Die Vorgaben zur digitalen Transformation, die von CIOs und Chief Product Officers erlassen wurden, haben agile Tools auf Portfolioebene zu einer Priorität der Geschäftsleitung und nicht mehr nur zu einer Präferenz einzelner Abteilungen gemacht. Dies unterstützt das prognostizierte Wachstum des Marktes für agile Planungstools für Unternehmen .
Die Wertschöpfungskette des Marktes besteht aus Plattformanbietern, Systemintegratoren sowie einem wachsenden Netzwerk von KI- und Automatisierungspartnern, die ihre Expertise in der Integration großer Sprachmodelle in die Sprintplanung, Aufwandsschätzung und das Reporting einbringen. Auf der Angebotsseite werden Anbieter mit einem offenen API-Ökosystem bevorzugt, da Unternehmen zunehmend Best-of-Breed-Toolchains entwickeln, die von ihren agilen Planungsplattformen bis hin zu Quellcode, CI/CD und ERP-Systemen reichen.
Die Wettbewerbsintensität im Markt für agile Planungstools für Unternehmen spiegelt eine zweigeteilte Landschaft zwischen etablierten Plattformanbietern und spezialisierten Herausforderern wider. Atlassian Corporation und Microsoft Corporation sind mit ihren Produkten Jira bzw. Azure DevOps in breiten Unternehmensökosystemen etabliert. Sie nutzen bestehende Beziehungen innerhalb von Kollaborationsplattformen, um ihre Planungslösungen zu vermarkten. Planview Inc., IBM Corporation und Broadcom Inc. differenzieren sich hingegen durch ihre strategischen Portfolio-Planungsfunktionen in großen und stark regulierten Unternehmen. Digital.ai, Targetprocess und Blueprint Software Systems Inc. bleiben durch ihre Fähigkeit, komplexe Workflow-Modelle per Konfiguration zu erstellen, relevant.
Die wichtigsten Investitionsbereiche im Wettbewerbsumfeld sind KI-gestützte Planungsassistenten, Abhängigkeitsanalyse und Agenten-Ressourcenmanagement. Anbieter streben danach, ihre generativen Fähigkeiten in den Planungsprozess zu integrieren. Die Positionierung konzentriert sich zunehmend auf das Ökosystem: Atlassian Corporation und Planview Inc. setzen beispielsweise auf offene Integrationsprotokolle, um ihre Position als führendes System angesichts der zunehmenden Verbreitung von Multi-Vendor-Plattformen in Softwareentwicklung, Produktmanagement und Portfolio-Governance zu behaupten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für agile Planungstools für Unternehmen: Strategische Einblicke
Regionale Einblicke
Markt für agile Enterprise-Planungstools in Nordamerika
Nordamerika ist nach wie vor der größte Marktteilnehmer im globalen Markt für agile Planungstools für Unternehmen. Dies wird durch eine hohe Dichte an Anbietern von Unternehmenssoftware, ausgereifte DevOps-Praktiken und die frühe institutionelle Einführung skalierter agiler Frameworks begünstigt. Risikokapital ist in der Region stark vertreten und finanziert KI-Startups, während etablierte Technologie- und Finanzunternehmen agiles Governance auf Portfolioebene als unverzichtbar für ihre Geschäftsprozesse betrachten. Der regionale Markt profitiert von Cloud-Infrastruktur und einem ausgereiften Ökosystem von Systemintegratoren, was größere Implementierungen ermöglicht.
Zu den Wachstumsfaktoren zählen der zunehmende Einsatz von KI in Unternehmen für Planungsprozesse, die Konsolidierung von Insellösungen in Arbeitsplattformen und die steigende Nachfrage regulierter Branchen wie des Banken- und Gesundheitswesens nach einer revisionssicheren, abhängigkeitsorientierten Portfoliomanagementlösung. Der regionale Markt wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26–28 % wachsen. Das Wachstum wird sich auf mittelständische Unternehmen konzentrieren, die agile Ansätze über die Softwareentwicklung hinaus anwenden.
US-Markt für agile Enterprise-Planungstools
Die Vereinigten Staaten dominieren den nordamerikanischen Markt für agile Planungstools für Unternehmen und werden 2025 voraussichtlich einen regionalen Marktanteil von 84-88 % erreichen. Dies spiegelt die konzentrierten Ausgaben für Unternehmenssoftware und die Präsenz führender Plattformanbieter wie Atlassian Corporation, Microsoft Corporation und Planview Inc. in den USA wider. Unternehmen aus den Bereichen Finanzdienstleistungen, Technologie und Gesundheitswesen stellen die größte Nutzerbasis dar, wobei große Organisationen zunehmend eine einheitliche Planungsplattform für Hunderte von Lieferteams standardisieren, um die funktionsübergreifende Transparenz zu verbessern.
Die Anwendungstrends auf dem US-Markt begünstigen den Einsatz von Unternehmensanwendungen für Firmen mit mehr als 500 Nutzern, was der Größe der Technologie- und Finanzkonzerne im Land entspricht. Mittelständische Unternehmen mit 100 bis 500 Nutzern setzen jedoch zunehmend auf Cloud-basierte Lösungen. Für den US-Markt wird bis 2034 ein jährliches Wachstum von 26–28 % prognostiziert. Gründe hierfür sind die starke Forschung und Entwicklung, die Kompetenz der Systemintegratoren und die Nähe der Firmenzentralen der Anbieter, die den Zugang zu KI-Planungstools erleichtert.
Markt für agile Enterprise-Planungstools in Europa
Europa hielt 2025 schätzungsweise 24–28 % des Marktes für agile Planungstools für Unternehmen. Die Nutzung konzentrierte sich dabei auf die Fertigungsindustrie, die Automobilbranche und Finanzinstitute, die eine koordinierte digitale Transformation ihrer Betriebsmodelle anstreben. Die regionale Nachfrage wird durch die Anforderungen an den Datenstandort gemäß DSGVO geprägt, was Anbieter dazu veranlasst, ihre Hosting-Optionen in Europa auszubauen. Gleichzeitig fördern Digitalisierungsprogramme des öffentlichen Sektors in der gesamten Region weiterhin den Aufbau agiler Entwicklungskompetenzen in den IT-Abteilungen der Regierung. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 25–27 % prognostiziert.
Großbritannien dominiert die regionale Nachfrage, angetrieben durch einen spezialisierten Finanzdienstleistungs- und Technologiesektor sowie die Expertise von Systemintegratoren für größere Projekte. Deutschland folgt an zweiter Stelle, da Hersteller und Automobilkonzerne ihre Kompetenzen im Bereich Engineering und Softwareentwicklung ausbauen. Mittelständische Unternehmen in Frankreich, Italien und Spanien bilden eine wachsende Basis, da Frankreich die Digitalisierung der öffentlichen Hand vorantreibt und Italien und Spanien ihre Technologiedienstleistungsbranchen erweitern.
Markt für agile Unternehmensplanungstools im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 schätzungsweise 20-24 % des Marktes für agile Planungstools für Unternehmen und wird voraussichtlich zwischen 2026 und 2034 mit der schnellsten regionalen durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30-33 % wachsen. China führt die regionale Nachfrage an, unterstützt durch große inländische Technologieunternehmen und staatlich geförderte Initiativen zur Digitalisierung der Industrie, während Japan und Südkorea mit einer stetigen Nachfrage aus etablierten Elektronik- und Finanzdienstleistungsbranchen, die eine agile Transformation im großen Maßstab anstreben, einen Beitrag leisten.
Indien ist der am schnellsten wachsende Ländermarkt der Region, angetrieben von seiner großen Offshore-Softwareentwicklungsbranche und dem expandierenden IT-Dienstleistungssektor für Unternehmen. Australien stützt die Nachfrage durch Finanzdienstleistungen und Digitalisierungsprogramme im öffentlichen Sektor. Die industriepolitische Förderung von Softwareinnovationen in China und Indien sowie die zunehmende Nutzung von Cloud-Lösungen in Unternehmen verstärken weiterhin die regionale Wachstumsdynamik.
Markt für agile Unternehmensplanungstools im Nahen Osten und Afrika
Die Region Naher Osten und Afrika stellte im Jahr 2025 einen kleineren, aber stetig wachsenden Anteil am Markt für agile Planungstools für Unternehmen dar und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 24 und 26 % wachsen. Saudi-Arabien ist führend in der regionalen Nachfrage, unterstützt durch nationale Programme zur digitalen Transformation und groß angelegte Modernisierungsinitiativen im Infrastruktur- und Energiesektor, die zunehmend agile Bereitstellungsmethoden in die Technologiefunktionen von Unternehmen integrieren.
Die Vereinigten Arabischen Emirate folgen dicht dahinter, angetrieben von ihrem konzentrierten Finanzdienstleistungs- und Technologiesektor sowie staatlichen Initiativen für Smart Cities und digitale Verwaltung. Südafrika und die übrigen Länder des Nahen Ostens und Afrikas tragen zur steigenden Nachfrage bei, da regionale Unternehmen im Bank- und Telekommunikationssektor beginnen, agile Planungsmethoden zu standardisieren. Die Digitalisierung des Energiesektors und Infrastrukturinvestitionsprogramme unterstützen weiterhin die schrittweise regionale Einführung dieser Methoden im Prognosezeitraum.
Segmentierungsanalyse
Einsatz
Für Cloud-basierte Bereitstellungen wird von 2026 bis 2034 ein jährliches Wachstum von 29–31 % prognostiziert. Unternehmen bevorzugen zunehmend abonnementbasierte, flexible Infrastrukturen, die den internen Wartungsaufwand reduzieren und gleichzeitig durch kontinuierliche Updates der Anbieter eine schnelle Bereitstellung neuer Funktionen ermöglichen. Die Cloud-Nutzung wird durch verteilte und hybride Teams verstärkt, die einen konsistenten, browserbasierten Zugriff auf Planungsdaten über verschiedene Regionen hinweg benötigen. Hinzu kommen Investitionen der Anbieter in KI-gestützte Funktionen, die typischerweise zuerst oder ausschließlich in der Cloud-Infrastruktur verfügbar sind. Dieser Markt für agile Planungstools für Unternehmen wächst stetig, da regulierte Branchen zunehmend Vertrauen in Cloud-Sicherheitszertifizierungen gewinnen.
- Cloud-basiert : Bevorzugt von schnell wachsenden Technologieunternehmen und mittelständischen Unternehmen, die eine schnelle Bereitstellung, kontinuierliche Funktionsaktualisierungen und eine reduzierte interne Infrastrukturverwaltung über verteilte Entwicklungsteams hinweg anstreben.
- Vor Ort : Wird hauptsächlich von regulierten Finanzinstituten, Regierungsbehörden und verteidigungsnahen Organisationen genutzt, die eine strikte Datensouveränität und interne Infrastrukturkontrolle benötigen.
Anwendung
Das Segment mit über 500 Nutzern stellt das größte Anwendungssegment dar und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26–28 % wachsen. Große Unternehmen, die komplexe Portfolios mit mehreren Teams verwalten, benötigen Abhängigkeitsanalysen, Kapazitätsprognosen und Governance-Kontrollen, die bei kleineren Implementierungen nicht erforderlich sind. Dies führt zu kontinuierlichen Investitionen in die Plattform. Die Akzeptanz in diesem Segment wird zunehmend durch den Bedarf an einer Vereinheitlichung der Planungsdaten ehemals isolierter Geschäftsbereiche beeinflusst. Diese Vereinheitlichung ist eine Folge von Unternehmenskonsolidierungen und der Digitalisierungsprojekte, die die Bereiche Entwicklung, Produktmanagement und Betrieb umfassen.
- 0-100 Benutzer : Wird von Startups und kleinen Unternehmensteams eingesetzt, die Wert auf eine einfache Einrichtung, niedrige Lizenzkosten und ein schnelles Onboarding ohne umfangreiche administrative Konfiguration legen.
- 100-500 Benutzer : Dient mittelständischen Unternehmen, die agile Praktiken über mehrere Abteilungen hinweg skalieren und dabei Konfigurierbarkeit mit überschaubarem Verwaltungsaufwand in Einklang bringen.
- Mehr als 500 Benutzer : Eingesetzt von großen Unternehmen, die eine Governance auf Portfolioebene, Transparenz der teamübergreifenden Abhängigkeiten sowie unternehmensweite Sicherheits- und Compliance-Kontrollen benötigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
0-100 Benutzer |
Medium |
KI-Onboarding |
Skalierung |
|
100–500 Benutzer |
Hoch |
Teamübergreifende Synchronisierung |
Skalierung |
|
Über 500 Nutzer |
Hoch |
Portfolio-Governance |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für agile Planungstools für Unternehmen
Unternehmensweite Skalierung von Agile jenseits der Softwareentwicklung
Die agile Methodik, die traditionell nur von Softwareentwicklungsteams eingesetzt wurde, findet zunehmend Anwendung in Marketing, Personalwesen, Finanzen und im operativen Bereich. Unternehmen versuchen so, unternehmensweit flexibel auf Marktveränderungen zu reagieren. Diese Entwicklung hat den potenziellen Käuferkreis für agile Planungstools erweitert – von CTOs und dem Engineering-Management hin zu COOs und Geschäftsbereichsleitern, die einen umfassenden Überblick über ihr Portfolio benötigen. Anbieter reagieren darauf, indem sie Terminologien und Workflows von softwarespezifischen Begriffen wie Sprints und Story Points hin zu flexiblen Workflows verallgemeinern, die in verschiedenen Geschäftsbereichen anwendbar sind. Dieser Trend hat die durchschnittliche Vertragsgröße in Unternehmen deutlich erhöht, da Plattformen von der Lizenzierung auf Abteilungsebene zur unternehmensweiten Nutzung mit Tausenden von Anwendern übergehen. Dies gilt insbesondere für große Finanzinstitute und Produktionsunternehmen, die sich in der digitalen Transformation ihrer Betriebsmodelle befinden. Hier sind agile Planungstools neben der Projektdurchführung zu einem Kernbestandteil des Portfoliomanagements geworden und treiben das stetige zweistellige Marktwachstum im Prognosezeitraum voran.
KI-basierte Planungsassistenten reduzieren den Verwaltungsaufwand
Der Einsatz generativer KI-Funktionen in Planungsplattformen reduziert den administrativen Aufwand, der traditionell mit Backlogs, Sprint-Schätzungen und Reporting verbunden war. Unternehmenskunden wählen Anbieter heute nicht nur nach deren Planungsfunktionen aus, sondern auch danach, wie viel Automatisierung sie bieten – beispielsweise bei der Risikoidentifizierung, der Abhängigkeitsanalyse und der Berichtserstellung mittels natürlicher Sprachverarbeitung. Der Aufwand, den Programmmanager früher für manuelle Reportings aufwenden mussten, entfällt durch diesen neuen Trend und kann stattdessen für wichtige Portfolioentscheidungen genutzt werden. Anbieter wie Atlassian Corporation und Planview Inc. konzentrieren sich auf die Entwicklung von KI-Agentenfunktionen in ihren Planungslösungen, um sich im Markt von ihren Wettbewerbern abzuheben. Unternehmenskunden sind bereit, für KI-gestützte Lösungen mehr zu bezahlen, was den durchschnittlichen Umsatz pro Nutzer steigert.
Regulatorischer Druck und Compliance treiben Governance-fähige Plattformen voran
Organisationen in regulierten Branchen wie dem Bankwesen, dem Gesundheitswesen und dem öffentlichen Sektor benötigen flexible Planungssysteme, die neben der grundlegenden Sendungsverfolgung auch Funktionen zur Nachverfolgung von Vorgängen, Zugriffskontrolle und Compliance-Berichte bieten. Diese Anforderung hat Governance-Funktionen zu einem wichtigen Kaufkriterium für regulierte Unternehmen gemacht, anstatt sie erst im Nachhinein zu berücksichtigen. Plattformanbieter mit bereits vorhandenen Sicherheitszertifizierungen verschaffen sich dadurch einen Wettbewerbsvorteil gegenüber neuen Anbietern. Die aufgrund von Vorschriften wie der DSGVO in Europa und nationalen Datenschutzgesetzen im asiatisch-pazifischen Raum geforderte Datenresidenz veranlasst Anbieter, Infrastrukturen in ihren Regionen aufzubauen, um für regulierte Unternehmen attraktiv zu werden.
Markt für agile Planungstools für Unternehmen: Zukunftstrends
Konvergenz von strategischem Portfoliomanagement und operativer Planung
Die Marktentwicklungen für agile Planungstools in Unternehmen deuten auf eine zunehmende Konvergenz zwischen strategischem Portfoliomanagement, das traditionell zur Priorisierung von Investitionen eingesetzt wird, und Sprintplanung auf Ausführungsebene hin, die historisch auf Entwicklungsteams beschränkt war. Anbieter entwickeln vermehrt einheitliche Datenmodelle, die übergeordnete strategische Ziele direkt mit Backlog-Einträgen auf Teamebene verknüpfen und so in Echtzeit Einblick in die Auswirkungen der täglichen Umsetzung auf die Geschäftsergebnisse ermöglichen. Diese Konvergenz verringert die bisherige Kluft zwischen finanzgetriebener Portfolio-Governance und entwicklungsgetriebener Projektverfolgung. Unternehmen können dadurch Investitionen dynamisch auf Basis von Leistungssignalen anstatt allein auf Basis periodischer Planungszyklen umverteilen. In den kommenden Jahren wird dieser Trend voraussichtlich die Beschaffungsmuster in Unternehmen verändern und Anbieter begünstigen, die strategische und operative Ebenen in einer einzigen vernetzten Plattform abdecken können, anstatt separate Spezialtools für jede Funktion zu benötigen.
Entstehung des Agenten-Ressourcen-Managements innerhalb von Planungsplattformen
Da Unternehmen zunehmend KI-Agenten neben ihren menschlichen Mitarbeitern einsetzen, behandeln Planungsplattformen die Agentenkapazität als vollwertige Ressource, die dieselben Zuweisungs-, Kostenverfolgungs- und Verantwortlichkeitskontrollen erfordert wie traditionell für menschliches Personal. Diese neue Kategorie von Funktionen, oft als Agentenressourcenmanagement bezeichnet, ermöglicht es Führungskräften, die kombinierte Arbeitslast von Menschen und KI-Agenten in einer einzigen Portfolioansicht zu betrachten und sicherzustellen, dass jede automatisierte Aktion einem verantwortlichen Entscheidungsträger zugeordnet werden kann. In den nächsten Jahren wird erwartet, dass sich dieser Trend zu einer Standardfunktion von Plattformen entwickelt und nicht mehr nur ein Alleinstellungsmerkmal darstellt. Unternehmen skalieren die agentenbasierte Automatisierung in der Softwareentwicklung, wodurch Planungsplattformen gezwungen sind, sich von menschenzentrierten Arbeitselementmodellen hin zu hybriden Rahmenwerken für die Kapazitätsplanung von Mensch und Agent weiterzuentwickeln.
Marktchancen für agile Enterprise-Planungstools
Expansion im Mittelstandssegment durch vereinfachtes, KI-gestütztes Onboarding
Im Markt für agile Planungstools für Unternehmen besteht ein erhebliches Potenzial im Mittelstand, da mittelständische Unternehmen bisher aufgrund komplexer Konfigurationen und langer Implementierungszeiten auf Enterprise-Planungsplattformen verzichtet haben. Anbieter, die in KI-gestütztes Onboarding, vorgefertigte Workflow-Vorlagen und vereinfachte Verwaltungsschnittstellen investieren, können dieses bisher wenig erschlossene Segment erschließen. Dieses Segment umfasst deutlich mehr Unternehmen als die Großunternehmen, auf die sich die meisten Anbieter bisher konzentriert haben. Kürzere Implementierungszeiten senken die Gesamtkosten für mittelständische Kunden und erweitern so den potenziellen Kundenstamm. Anbieter, die dieses Potenzial nutzen möchten, sollten nutzungsbasierte Preismodelle und Self-Service-Testversionen gegenüber traditionellen, vertriebsorientierten Ansätzen priorisieren, um eine schnellere Kundengewinnung zu ermöglichen. Vorreiter, die sich Marktanteile im Mittelstand sichern, profitieren von einer langfristigen Kundenausweitung, da diese Unternehmen mit der Zeit ihre Mitarbeiterzahl erhöhen und einen höheren Bedarf an Portfolio-Governance haben. Dies stärkt das nachhaltige Wachstum wiederkehrender Umsätze.
Branchenspezifische Plattformkonfigurationen für regulierte Branchen
Es besteht ein erhebliches Investitionspotenzial in der Entwicklung branchenspezifischer Plattformkonfigurationen, die auf die Compliance-, Terminologie- und Workflow-Anforderungen regulierter Branchen wie Banken, Gesundheitswesen und öffentlicher Sektor zugeschnitten sind. Anstatt allgemeine Planungsfunktionen anzubieten, die umfangreiche Anpassungen erfordern, können Anbieter, die branchenspezifische Vorlagen, Compliance-Berichtsmodule und Integrationskonnektoren für branchenspezifische Systeme vorkonfigurieren, die Vertriebszyklen und das Implementierungsrisiko deutlich reduzieren. Dieser Ansatz ermöglicht es Anbietern, im Vergleich zu horizontalen Angeboten höhere Preise zu erzielen und gleichzeitig durch tiefgreifende Branchenexpertise, die Generalisten nur schwer nachahmen können, einen nachhaltigen Wettbewerbsvorteil zu erlangen. Unternehmen in regulierten Branchen haben wiederholt gezeigt, dass sie bereit sind, höhere Lizenzgebühren für Plattformen zu zahlen, die den internen Aufwand für die Compliance-Entwicklung reduzieren. Dies macht den Markt zu einem wirtschaftlich attraktiven Weg für Anbieter, die ihr Kundenportfolio über den horizontalen Technologiesektor hinaus auf margenstärkere Kunden aus regulierten Branchen ausweiten möchten.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -