
Mercato degli strumenti aziendali di pianificazione agil: dimensioni, quota e previsioni 2034
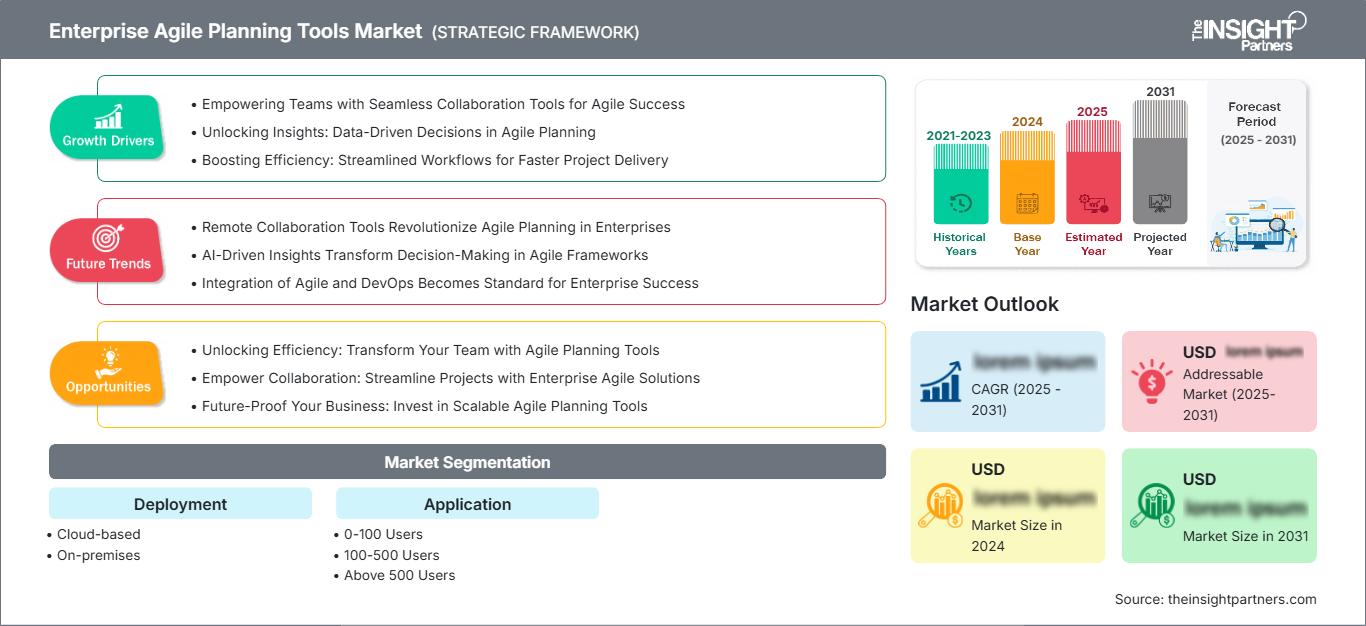
Dimensioni e previsioni del mercato degli strumenti di pianificazione agile aziendale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per implementazione (basata su cloud, on-premise); applicazione (0-100 utenti, 100-500 utenti, oltre 500 utenti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022416
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 30, 2026


Dimensioni del mercato nel 2025
2,3 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,83 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
27,27 %
Tasso di crescita
Mercato di riferimento
83,30 miliardi di dollari USA
(2026-2034)
Il mercato degli strumenti di pianificazione agile aziendale sta entrando in una fase di rapida trasformazione, poiché le organizzazioni di tutti i settori stanno accelerando il passaggio dalle strutture a cascata alla distribuzione agile su larga scala. Valutato a 2,3 miliardi di dollari nel 2025, si prevede che il mercato raggiungerà i 15,83 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 27,27% tra il 2026 e il 2034, a testimonianza dei continui investimenti aziendali in piattaforme di pianificazione cloud-native, governance del portfolio assistita dall'intelligenza artificiale e visibilità della distribuzione tra i team.
Si stima che il mercato degli strumenti di pianificazione agile aziendale in Nord America crescerà a un tasso annuo composto (CAGR) compreso tra il 26% e il 28% fino al 2034, grazie alla precoce adozione da parte delle aziende di framework agile scalabili e alla profonda integrazione delle toolchain DevOps. Le grandi aziende tecnologiche, gli istituti finanziari e gli enti del settore pubblico in tutta la regione continuano a modernizzare i sistemi di gestione dei progetti legacy, mentre i fornitori di software finanziati da venture capital con sede nella regione accelerano i cicli di innovazione relativi alle funzionalità di pianificazione degli sprint assistite dall'intelligenza artificiale e di previsione del portfolio.
Analisi e approfondimenti sul mercato degli strumenti di pianificazione agile aziendale
- Nord America: nel 2025 deteneva una quota stimata del 40-44% del mercato degli strumenti di pianificazione agile aziendale e si prevede che crescerà a un CAGR compreso tra il 26% e il 28% dal 2026 al 2034, grazie a ecosistemi DevOps maturi, un'elevata concentrazione di fornitori di software e programmi di trasformazione agile su larga scala a livello aziendale nei settori dei servizi finanziari e della tecnologia.
- USA: Nel 2025 rappresentavano circa l'84-88% del mercato nordamericano degli strumenti di pianificazione agile per le aziende e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 26% e il 28% fino al 2034, grazie a ingenti investimenti in ricerca e sviluppo e a una forte presenza di fornitori di software aziendale.
- Europa: ha conquistato una quota di mercato stimata tra il 24% e il 28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 25-27% tra il 2026 e il 2034, con Regno Unito, Germania e Francia in testa alla domanda regionale, grazie alla trasformazione digitale dei modelli operativi nel settore manifatturiero e finanziario.
- Asia Pacifico: deteneva una quota stimata tra il 20% e il 24% nel 2025 e si prevede che crescerà al tasso di crescita annuo composto (CAGR) regionale più rapido, pari al 30-33% tra il 2026 e il 2034, trainata da Cina, India e Giappone, grazie all'intensificarsi della modernizzazione IT e degli investimenti in centri di erogazione di servizi offshore da parte delle imprese.
- Segmento più ampio : le implementazioni basate su cloud detenevano una quota stimata del 68-72% del mercato degli strumenti di pianificazione agile aziendale nel 2025 e si prevede che cresceranno a un CAGR del 29-31% fino al 2034, a testimonianza della preferenza delle aziende per un'infrastruttura di pianificazione elastica e basata su abbonamento.
- Segmento ad alta crescita : il segmento di applicazioni da 0 a 100 utenti aveva una base più piccola nel 2025, ma si prevede che si espanderà al CAGR più rapido, pari al 31-33%, fino al 2034, grazie all'adozione di pratiche agili scalabili da parte dei team delle piccole e medie imprese.
- Aziende chiave analizzate nel dettaglio : Atlassian Corporation, Microsoft Corporation, Digital.ai (VersionOne), Targetprocess, Planview Inc. (LeanKit), Fog Creek Software, IBM Corporation, Pivotal Software (VMware Tanzu), Blueprint Software Systems Inc. e Broadcom Inc. (AgileCraft/Rally Software).
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli strumenti di pianificazione agile aziendale si è evoluto considerevolmente nell'ultimo decennio, passando dal monitoraggio degli sprint basato su fogli di calcolo e lavagne Kanban indipendenti a piattaforme integrate e native del cloud, in grado di orchestrare la consegna a livello di portfolio su centinaia di team distribuiti. I primi ad adottare l'approccio agile provenivano principalmente da aziende di software e tecnologiche, dove l'approccio agile ha le sue radici, ma approcci scalabili come SAFe e LeSS hanno successivamente esteso l'agile ad altri settori, tra cui servizi finanziari, sanità, telecomunicazioni e manifatturiero. I fornitori hanno gradualmente aggiunto funzionalità come il monitoraggio delle dipendenze, la pianificazione della capacità e i report in tempo reale alla fondamentale capacità di gestione del backlog.
Guardando al futuro, l'espansione del mercato degli strumenti di pianificazione agile aziendale trarrà sempre più vantaggio dalle aree geografiche emergenti, dove le imprese native digitali stanno ampliando il personale tecnico senza vincoli imposti dai processi legacy. I fattori normativi favorevoli in materia di residenza dei dati e certificazione della sicurezza del cloud stanno spingendo i fornitori ad ampliare le opzioni di hosting regionali, mentre le attività di private equity e gli investimenti strategici continuano a consolidare soluzioni specifiche in piattaforme di lavoro interconnesse più ampie, che abbracciano la pianificazione strategica, l'esecuzione e la governance finanziaria.
Ambito del rapporto di mercato sugli strumenti di pianificazione agile aziendale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,3 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,83 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 27,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli strumenti di pianificazione agile aziendale
La domanda di soluzioni di strumenti di pianificazione agile aziendale è plasmata dalla duplice pressione di cicli di rilascio del software più rapidi e dalla crescente complessità organizzativa. Le aziende che gestiscono centinaia di flussi di lavoro simultanei necessitano di una visibilità centralizzata sulle dipendenze, sull'allocazione delle risorse e sul rischio di consegna, che fogli di calcolo e strumenti puntuali e scollegati non possono fornire. I mandati di trasformazione digitale emanati dai CIO e dai responsabili di prodotto hanno reso gli strumenti agili a livello di portfolio una priorità di acquisto a livello di consiglio di amministrazione, piuttosto che una preferenza dipartimentale, supportando la crescita delle previsioni di mercato per gli strumenti di pianificazione agile aziendale .
La catena del valore del mercato è costituita da fornitori di piattaforme, integratori di sistemi e una rete in espansione di partner nel campo dell'IA e dell'automazione che mettono a disposizione la loro esperienza nell'integrazione di modelli linguistici complessi nei processi di pianificazione, stima e reporting degli sprint. Dal lato dell'offerta, si riscontra una preferenza per i fornitori con un ecosistema API aperto, poiché le aziende stanno creando sempre più toolchain "best-of-breed", dalle piattaforme di pianificazione agile fino al codice sorgente, alla CI/CD e ai sistemi ERP.
L'analisi dell'intensità competitiva nel mercato degli strumenti di pianificazione agile aziendale riflette un panorama polarizzato tra i leader di mercato e gli sfidanti specializzati. Atlassian Corporation e Microsoft Corporation sono affermate in ampi ecosistemi aziendali grazie rispettivamente ai loro prodotti Jira e Azure DevOps, consolidando le relazioni esistenti all'interno delle piattaforme di collaborazione per proporre le proprie soluzioni di pianificazione, mentre Planview Inc., IBM Corporation e Broadcom Inc. si distinguono per le loro capacità di pianificazione strategica del portfolio all'interno di grandi aziende altamente regolamentate. Digital.ai, Targetprocess e Blueprint Software Systems Inc. mantengono la loro rilevanza grazie alla capacità di creare modelli di flusso di lavoro complessi tramite configurazione.
Le aree chiave di investimento per il panorama competitivo sono state gli assistenti di pianificazione nativi dell'IA, l'intelligence delle dipendenze e la gestione delle risorse degli agenti, poiché i fornitori si sforzano di integrare le loro capacità generative nel processo di pianificazione. Il posizionamento si sta trasformando in una strategia di ecosistema: ad esempio, Atlassian Corporation e Planview Inc. si stanno concentrando su protocolli di integrazione aperti per mantenere la loro posizione di sistema di riferimento, data l'adozione di piattaforme di distribuzione multi-vendor nell'ingegneria del software, nella gestione dei prodotti e nella governance del portfolio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli strumenti di pianificazione agile aziendale: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli strumenti di pianificazione agile aziendale
Il Nord America rimane il principale contributore al mercato globale degli strumenti di pianificazione agile aziendale, grazie a un'elevata concentrazione di fornitori di software aziendale, a pratiche DevOps consolidate e alla precoce adozione istituzionale di framework agili su larga scala. La regione vanta una forte presenza di capitale di rischio, che finanzia startup native dell'IA, mentre le consolidate aziende tecnologiche e finanziarie considerano la governance agile a livello di portfolio un requisito imprescindibile per le operazioni. Il mercato regionale è supportato da infrastrutture cloud e da un ecosistema maturo di system integrator, che consentono implementazioni su larga scala.
Tra i fattori di crescita si annoverano il crescente utilizzo dell'IA nelle imprese per la pianificazione dei processi, il consolidamento di strumenti specifici in piattaforme di lavoro e la crescente domanda, da parte di settori regolamentati come quello bancario e sanitario, di una soluzione di gestione del portafoglio verificabile e consapevole delle dipendenze. Si prevede che il mercato regionale crescerà a un CAGR del 26-28% dal 2026 al 2034. La crescita sarà incentrata sulle aziende di medie dimensioni che utilizzano approcci agili, oltre allo sviluppo e all'ingegneria del software.
Mercato statunitense degli strumenti di pianificazione agile per le imprese
Gli Stati Uniti dominano il mercato nordamericano degli strumenti di pianificazione agile aziendale, con una quota regionale stimata tra l'84% e l'88% nel 2025, a testimonianza della concentrazione della spesa per software aziendali e della presenza sul territorio nazionale delle principali piattaforme fornite da aziende leader come Atlassian Corporation, Microsoft Corporation e Planview Inc. I settori dei servizi finanziari, della tecnologia e della sanità rappresentano la base di adozione più ampia, con grandi organizzazioni che standardizzano sempre più l'utilizzo di un'unica piattaforma di pianificazione per centinaia di team di sviluppo, al fine di migliorare la visibilità interfunzionale.
Le tendenze applicative nel mercato statunitense favoriscono l'utilizzo di applicazioni enterprise per le aziende con oltre 500 utenti, in linea con le dimensioni delle società tecnologiche e finanziarie del Paese, sebbene anche le aziende di medie dimensioni con 100-500 utenti stiano utilizzando sempre più soluzioni basate sul cloud. Si prevede che il mercato statunitense registrerà un CAGR del 26-28% fino al 2034 grazie a una solida attività di ricerca e sviluppo, alla forza degli integratori di sistemi e alla vicinanza delle sedi centrali dei fornitori, che facilita l'accesso agli strumenti di pianificazione basati sull'intelligenza artificiale.
Mercato europeo degli strumenti di pianificazione agile aziendale
Nel 2025, l'Europa deteneva una quota stimata tra il 24% e il 28% del mercato degli strumenti di pianificazione agile aziendale, con un'adozione concentrata nei settori manifatturiero, automobilistico e finanziario, impegnati in una trasformazione digitale coordinata dei modelli operativi. La domanda regionale è influenzata dai requisiti di residenza dei dati previsti dal GDPR, che spingono i fornitori ad ampliare le opzioni di hosting in Europa, mentre i programmi di digitalizzazione del settore pubblico in tutta la regione continuano a finanziare lo sviluppo di competenze di delivery agile all'interno delle funzioni tecnologiche governative. Si prevede che la regione crescerà a un tasso di crescita annuo composto (CAGR) del 25-27% tra il 2026 e il 2034.
Il Regno Unito domina la domanda regionale, grazie alla presenza di un settore dei servizi finanziari e tecnologici specializzato, nonché alla competenza degli integratori di sistemi per implementazioni su larga scala. La Germania si posiziona al secondo posto, con le aziende manifatturiere e automobilistiche che si stanno orientando verso ruoli agili nell'ingegneria e nello sviluppo software. Le aziende di medie dimensioni in Francia, Italia e Spagna costituiscono una base in crescita, grazie agli sforzi di digitalizzazione della pubblica amministrazione in Francia e all'espansione dei servizi tecnologici in Italia e Spagna.
Mercato degli strumenti di pianificazione agile aziendale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota stimata del 20-24% del mercato degli strumenti di pianificazione agile aziendale e si prevede che registrerà il tasso di crescita annuale composto (CAGR) regionale più rapido, pari al 30-33% tra il 2026 e il 2034. La Cina è leader nella domanda regionale, sostenuta dalle grandi imprese tecnologiche nazionali e dalle iniziative governative a supporto dell'industria digitale, mentre Giappone e Corea del Sud contribuiscono con una domanda costante proveniente dai settori consolidati dell'elettronica e dei servizi finanziari, impegnati nella trasformazione agile su larga scala.
L'India rappresenta il mercato nazionale in più rapida crescita nella regione, trainata dal suo ampio settore di sviluppo software offshore e dall'espansione del settore dei servizi IT aziendali, mentre l'Australia sostiene la domanda attraverso i servizi finanziari e i programmi di digitalizzazione del settore pubblico. Il supporto delle politiche industriali all'innovazione software nazionale in Cina e in India, combinato con la crescente adozione del cloud da parte delle imprese, continua a rafforzare lo slancio di crescita regionale.
Mercato degli strumenti di pianificazione agile aziendale in Medio Oriente e Africa
Nel 2025, la regione del Medio Oriente e dell'Africa rappresentava una quota minore, ma in costante espansione, del mercato degli strumenti di pianificazione agile aziendale, con una crescita prevista a un CAGR compreso tra il 24% e il 26% fino al 2034. L'Arabia Saudita è leader nella domanda regionale, supportata da programmi nazionali di trasformazione digitale e da iniziative di modernizzazione su larga scala nei settori delle infrastrutture e dell'energia, che integrano sempre più le pratiche di delivery agile nelle funzioni tecnologiche aziendali.
Gli Emirati Arabi Uniti seguono a ruota, trainati dal loro settore concentrato dei servizi finanziari e tecnologici, unitamente alle iniziative governative per le città intelligenti e la pubblica amministrazione digitale. Il Sudafrica e il resto del Medio Oriente e Africa contribuiscono a una domanda incrementale, poiché le imprese regionali nei settori bancario e delle telecomunicazioni iniziano a standardizzare le pratiche di pianificazione agile, mentre la digitalizzazione del settore energetico e i programmi di investimento nelle infrastrutture continuano a supportare la graduale adozione a livello regionale per tutto il periodo di previsione.
Analisi di segmentazione
Implementazione
Si prevede che le implementazioni basate sul cloud cresceranno a un tasso annuo composto (CAGR) compreso tra il 29% e il 31% dal 2026 al 2034. Le aziende prediligono sempre più infrastrutture elastiche basate su abbonamento, che riducono l'onere di manutenzione interna e consentono al contempo una rapida implementazione di nuove funzionalità grazie agli aggiornamenti continui dei fornitori. L'adozione del cloud è stata rafforzata dalla necessità di un accesso coerente e basato su browser ai dati di pianificazione in diverse aree geografiche, nonché dagli investimenti dei fornitori in funzionalità basate sull'intelligenza artificiale, che in genere vengono rilasciate prima, o esclusivamente, sull'infrastruttura cloud. Il mercato degli strumenti di pianificazione agile per le aziende continua ad espandersi man mano che i settori regolamentati acquisiscono maggiore fiducia nelle certificazioni di sicurezza del cloud.
- Basato su cloud : preferito dalle aziende tecnologiche in rapida espansione e dalle imprese di medie dimensioni che cercano implementazioni rapide, aggiornamenti continui delle funzionalità e una riduzione della responsabilità per l'infrastruttura interna tra team di ingegneri distribuiti.
- In loco : Utilizzato principalmente da istituzioni finanziarie regolamentate, agenzie governative e organizzazioni del settore della difesa che richiedono una rigorosa sovranità dei dati e un controllo interno dell'infrastruttura.
Applicazione
Il segmento "Oltre 500 utenti" rappresenta la fascia di applicazioni più ampia, con una crescita prevista a un CAGR compreso tra il 26% e il 28% dal 2026 al 2034. Le grandi aziende che gestiscono portfolio complessi e multi-team necessitano di mappatura delle dipendenze, previsione della capacità e controlli di governance che le implementazioni più piccole non richiedono, il che spinge a investimenti continui nella piattaforma. L'adozione in questa fascia è sempre più influenzata dalla necessità di unificare i dati di pianificazione tra unità aziendali precedentemente isolate, a seguito di consolidamenti aziendali e mandati di trasformazione digitale che coinvolgono le funzioni di ingegneria, prodotto e operations.
- 0-100 utenti : adottato da startup e team di piccole imprese che privilegiano una configurazione semplice, bassi costi di licenza e un rapido onboarding senza complesse configurazioni amministrative.
- 100-500 utenti : Ideale per aziende di medie dimensioni che desiderano implementare pratiche agili su più reparti, bilanciando la configurabilità con un carico amministrativo gestibile.
- Oltre 500 utenti : implementato da grandi aziende che necessitano di governance a livello di portfolio, visibilità delle dipendenze tra i team e controlli di sicurezza e conformità aziendali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
0-100 utenti |
Mezzo |
Onboarding basato sull'IA |
Scalatura |
|
100-500 utenti |
Alto |
Sincronizzazione tra team |
Scalatura |
|
Oltre 500 utenti |
Alto |
Governance di portafoglio |
Maturo |
Analisi dei fattori di crescita e dell'impatto del mercato degli strumenti di pianificazione agile aziendale.
Implementazione su scala aziendale di Agile oltre l'ingegneria del software
La metodologia agile, tradizionalmente utilizzata solo dai team di sviluppo software, si sta diffondendo sempre più nei team di marketing, risorse umane, finanza e operations, poiché le aziende cercano di implementare una reattività a livello aziendale ai cambiamenti del mercato. Questa evoluzione ha ampliato il bacino di potenziali acquirenti di strumenti di pianificazione agile aziendale, passando dai CTO e dai responsabili dell'ingegneria ai direttori operativi e ai responsabili delle unità aziendali che necessitano di una visibilità completa del portfolio. Di conseguenza, i fornitori hanno iniziato a generalizzare terminologie e flussi di lavoro, abbandonando termini specifici del software come sprint e story point a favore di flussi di lavoro flessibili applicabili a diverse aree aziendali. Questa tendenza ha incrementato significativamente la dimensione media dei contratti aziendali, in quanto le piattaforme passano da licenze a livello di reparto a un'adozione a livello di intera organizzazione, coinvolgendo migliaia di utenti. Tale tendenza è particolarmente evidente per le grandi società finanziarie e le aziende manifatturiere che stanno attraversando una trasformazione digitale del modello operativo, dove gli strumenti di pianificazione agile sono diventati una componente fondamentale della gestione del portfolio, insieme all'esecuzione dei progetti, determinando una crescita costante a doppia cifra nel periodo di previsione del mercato.
Assistenti di pianificazione nativi dell'IA per ridurre il carico amministrativo
L'utilizzo di funzionalità di intelligenza artificiale generativa integrate nelle piattaforme di pianificazione sta riducendo il carico amministrativo tradizionalmente associato a backlog, stime degli sprint e reporting. I clienti aziendali ora valutano i fornitori non solo in base alla sofisticatezza delle loro funzionalità di pianificazione, ma anche in base al livello di automazione offerto in termini di identificazione dei rischi, rilevamento delle dipendenze e persino generazione di report tramite elaborazione del linguaggio naturale, tra le altre cose. Il tempo che i responsabili di programma aziendali dedicavano al reporting manuale viene ora ridotto grazie a questa nuova tendenza e può essere impiegato per prendere decisioni importanti sul portfolio. Fornitori come Atlassian Corporation e Planview Inc. si stanno concentrando sullo sviluppo di funzionalità di agenti di intelligenza artificiale all'interno delle soluzioni di pianificazione per differenziarsi dalla concorrenza in questo mercato. I clienti aziendali sono ora disposti a pagare un extra per soluzioni basate sull'IA, il che sta incrementando il ricavo medio per utente.
La pressione normativa e di conformità spinge verso piattaforme di livello governance.
Le organizzazioni che operano in settori regolamentati come quello bancario, sanitario e governativo necessitano di sistemi di pianificazione agili in grado di fornire funzionalità di tracciabilità, controllo degli accessi e report di conformità, oltre alle funzionalità di base di monitoraggio delle consegne. Tale esigenza ha reso le capacità di governance un criterio di acquisto fondamentale per le imprese regolamentate, anziché un aspetto secondario. Ciò conferisce un vantaggio competitivo ai fornitori di piattaforme che possiedono già le certificazioni di sicurezza rispetto a coloro che sono appena entrati nel mercato. La richiesta di residenza dei dati, imposta da normative come il GDPR in Europa e le leggi nazionali sulla protezione dei dati nell'area Asia-Pacifico, spinge i fornitori a costruire infrastrutture nelle proprie regioni per poter competere efficacemente con le imprese regolamentate.
Mercato degli strumenti di pianificazione agile aziendale: tendenze future
Convergenza tra gestione strategica del portafoglio e pianificazione a livello operativo.
Le tendenze del mercato degli strumenti di pianificazione agile aziendale indicano una crescente convergenza tra la gestione strategica del portafoglio, tradizionalmente utilizzata per la definizione delle priorità di investimento, e la pianificazione degli sprint a livello operativo, storicamente appannaggio dei team di ingegneria. I fornitori stanno sempre più spesso creando modelli di dati unificati che collegano gli obiettivi strategici di alto livello direttamente agli elementi del backlog a livello di team, consentendo una visibilità in tempo reale su come il lavoro operativo quotidiano contribuisca ai risultati di business. Questa convergenza sta riducendo la storica distanza tra la governance del portafoglio guidata dalla finanza e il monitoraggio delle consegne guidato dall'ingegneria, consentendo alle aziende di riallocare gli investimenti in modo dinamico in base ai segnali di esecuzione anziché ai soli cicli di pianificazione periodici. Nei prossimi anni, si prevede che questa tendenza rimodellerà i modelli di approvvigionamento aziendale, favorendo i fornitori in grado di coprire sia il livello strategico che quello operativo all'interno di un'unica piattaforma connessa, anziché richiedere strumenti specializzati separati per ciascuna funzione.
L'emergere della gestione delle risorse-agente all'interno delle piattaforme di pianificazione
Con l'implementazione da parte delle aziende di un numero sempre maggiore di agenti di intelligenza artificiale a fianco dei team umani, le piattaforme di pianificazione stanno iniziando a considerare la capacità degli agenti come una risorsa di primaria importanza, che richiede gli stessi controlli di allocazione, monitoraggio dei costi e attribuzione di responsabilità tradizionalmente applicati al personale umano. Questa nuova categoria di funzionalità, spesso definita gestione delle risorse agenti, consente ai leader aziendali di visualizzare i carichi di lavoro combinati di agenti umani e di intelligenza artificiale all'interno di un'unica vista di portfolio, garantendo che ogni azione automatizzata rimanga riconducibile a un responsabile decisionale. Nei prossimi anni, si prevede che questa tendenza diventi una funzionalità standard delle piattaforme piuttosto che una caratteristica distintiva, man mano che le aziende estenderanno l'automazione agentistica all'intero ciclo di sviluppo del software, richiedendo alle piattaforme di pianificazione di evolversi da modelli di lavoro incentrati sull'uomo a framework ibridi di pianificazione della capacità umana e agenti.
Opportunità di mercato per gli strumenti di pianificazione agile aziendale
Espansione nel mercato di fascia media grazie a un processo di onboarding semplificato e guidato dall'intelligenza artificiale.
Esiste una significativa opportunità di mercato per gli strumenti di pianificazione agile aziendale tra le organizzazioni di medie dimensioni, che storicamente hanno evitato le piattaforme di pianificazione di livello enterprise a causa della complessità di configurazione e dei lunghi tempi di implementazione. I fornitori che investono in onboarding guidato dall'IA, modelli di flusso di lavoro predefiniti e interfacce amministrative semplificate possono conquistare questo segmento sottosviluppato, che rappresenta una popolazione di organizzazioni significativamente più ampia rispetto alle grandi imprese a cui la maggior parte dei fornitori si è storicamente rivolta. Tempi di implementazione ridotti diminuiscono il costo totale di adozione per gli acquirenti di medie dimensioni, ampliando direttamente la base clienti potenziale. I fornitori che perseguono questa opportunità dovrebbero dare priorità ai modelli di prezzo basati sull'utilizzo e alle esperienze di prova self-service rispetto alle tradizionali strategie di vendita aziendali, consentendo una più rapida acquisizione di clienti. I primi ad entrare nel mercato delle medie imprese potranno beneficiare di un'espansione a lungo termine dei clienti, man mano che queste organizzazioni aumentano il personale e richiedono nel tempo funzionalità di governance del portfolio più approfondite, rafforzando una crescita sostenibile dei ricavi ricorrenti.
Configurazioni di piattaforme specifiche per settori verticali regolamentati
Esiste una significativa opportunità di investimento nello sviluppo di configurazioni di piattaforme specifiche per settore, adattate ai requisiti di conformità, terminologia e flusso di lavoro dei settori regolamentati, tra cui quello bancario, sanitario e governativo. Anziché offrire funzionalità di pianificazione generiche che richiedono un'ampia personalizzazione, i fornitori che preconfigurano modelli specifici per settore, moduli di reporting di conformità e connettori di integrazione per sistemi specifici del settore possono ridurre significativamente i cicli di vendita aziendali e il rischio di implementazione. Questo approccio consente ai fornitori di applicare prezzi più elevati rispetto alle offerte orizzontali, costruendo al contempo un vantaggio competitivo difendibile grazie a una profonda competenza verticale che i concorrenti generalisti non possono facilmente replicare. Le aziende che operano nei settori regolamentati hanno costantemente dimostrato la volontà di pagare tariffe di licenza più elevate per piattaforme che riducono l'onere interno di ingegneria della conformità, rendendo questa una strada economicamente interessante per i fornitori che desiderano diversificare la propria clientela, passando da quella del settore tecnologico orizzontale a quella dei settori regolamentati con margini di profitto più elevati.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -