
Marché des outils de planification agile d’entreprise : taille, part de marché et prévisions 2034
Taille et prévisions du marché des outils de planification agile d'entreprise (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par déploiement (cloud, sur site) ; Application (0-100 utilisateurs, 100-500 utilisateurs, plus de 500 utilisateurs) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00022416
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 30, 2026


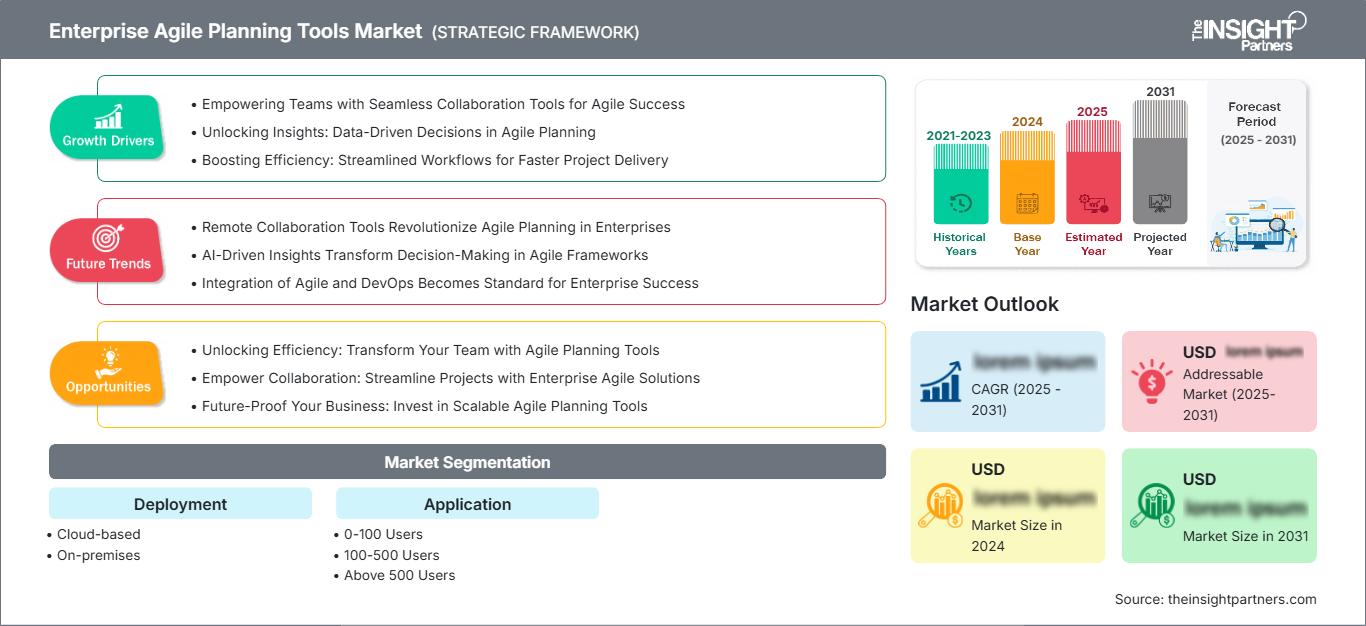
Taille du marché en 2025
2,3 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
15,83 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
27,27 %
taux de croissance
Marché adressable
83,30 milliards de dollars américains
(2026-2034)
Le marché des outils de planification agile pour entreprises entre dans une phase de transformation rapide, les organisations de tous les secteurs accélérant leur transition des structures en cascade vers une approche agile à grande échelle. Évalué à 2,3 milliards de dollars américains en 2025, ce marché devrait atteindre 15,83 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 27,27 % entre 2026 et 2034. Cette croissance reflète les investissements soutenus des entreprises dans les plateformes de planification natives du cloud, la gouvernance de portefeuille assistée par l'IA et la visibilité des livrables inter-équipes.
Le marché des outils de planification agile pour entreprises en Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) de 26 à 28 % d'ici 2034, portée par l'adoption précoce de frameworks agiles à grande échelle et l'intégration poussée des chaînes d'outils DevOps. Les grandes entreprises technologiques, les institutions financières et les organismes du secteur public de la région poursuivent la modernisation de leurs systèmes de gestion de projet existants, tandis que les éditeurs de logiciels financés par des investisseurs et basés dans la région accélèrent leurs cycles d'innovation autour de la planification agile assistée par l'IA et des capacités de prévision de portefeuille.
Évaluation et perspectives du marché des outils de planification agile d'entreprise
- Amérique du Nord : Détenait une part estimée de 40 à 44 % du marché des outils de planification agile d’entreprise en 2025 et devrait croître à un TCAC de 26 à 28 % de 2026 à 2034, grâce à des écosystèmes DevOps matures, une forte concentration de fournisseurs de logiciels et des programmes de transformation agile à l’échelle de l’entreprise dans les secteurs des services financiers et de la technologie.
- États-Unis : Ils représentaient environ 84 à 88 % du marché nord-américain des outils de planification agile pour entreprises en 2025 et devraient connaître une croissance annuelle composée de 26 à 28 % jusqu’en 2034, soutenue par d’importantes dépenses en R&D et une forte présence de fournisseurs de logiciels d’entreprise.
- Europe : Elle a capté une part estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 25 à 27 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne et la France étant à la tête de la demande régionale, les industries manufacturières et les institutions financières poursuivant une transformation numérique de leur modèle opérationnel.
- Asie-Pacifique : Détenait une part de marché estimée entre 20 et 24 % en 2025 et devrait connaître le taux de croissance annuel composé (TCAC) régional le plus rapide, soit entre 30 et 33 %, entre 2026 et 2034, sous l’impulsion de la Chine, de l’Inde et du Japon, à mesure que les entreprises modernisent leurs systèmes informatiques et investissent dans des centres de services offshore.
- Segment le plus important : Le déploiement basé sur le cloud détenait une part estimée de 68 à 72 % du marché des outils de planification agile d'entreprise en 2025 et devrait croître à un TCAC de 29 à 31 % jusqu'en 2034, reflétant la préférence des entreprises pour une infrastructure de planification élastique basée sur un abonnement.
- Segment à forte croissance : Le segment d'applications 0-100 utilisateurs disposait d'une base plus petite en 2025, mais devrait connaître le TCAC le plus rapide de 31 à 33 % jusqu'en 2034, à mesure que les équipes des petites et moyennes entreprises adopteront des pratiques agiles à grande échelle.
- Principales entreprises analysées en détail : Atlassian Corporation, Microsoft Corporation, Digital.ai (VersionOne), Targetprocess, Planview Inc. (LeanKit), Fog Creek Software, IBM Corporation, Pivotal Software (VMware Tanzu), Blueprint Software Systems Inc. et Broadcom Inc. (AgileCraft/Rally Software).
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La part de marché des outils de planification agile pour entreprises a considérablement évolué au cours de la dernière décennie, passant du suivi des sprints sur tableur et des tableaux Kanban autonomes à des plateformes intégrées, natives du cloud, capables d'orchestrer la livraison à l'échelle du portefeuille pour des centaines d'équipes distribuées. Les premiers utilisateurs provenaient principalement des entreprises de logiciels et de technologies, berceau de l'approche agile. Depuis, des approches à grande échelle comme SAFe et LeSS ont étendu l'agilité à d'autres secteurs, notamment les services financiers, la santé, les télécommunications et l'industrie manufacturière. Les fournisseurs ont progressivement enrichi la gestion du backlog avec des fonctionnalités telles que le suivi des dépendances, la planification des capacités et les rapports en temps réel.
À l'avenir, le marché des outils de planification agile pour entreprises devrait se développer de plus en plus dans les régions émergentes où les entreprises nées du numérique augmentent leurs effectifs d'ingénierie sans être freinées par les processus traditionnels. L'évolution favorable des réglementations relatives à la résidence des données et à la certification de sécurité du cloud incite les fournisseurs à étendre leurs options d'hébergement régional, tandis que les investissements de capital-investissement et les investissements stratégiques continuent de consolider les solutions ponctuelles en plateformes de travail connectées plus vastes, couvrant la planification stratégique, l'exécution et la gouvernance financière.
Portée du rapport sur le marché des outils de planification agile d'entreprise
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,3 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,83 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 27,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des outils de planification agile d'entreprise
La demande de solutions de planification agile pour entreprises est influencée par la double pression de cycles de développement logiciel plus rapides et d'une complexité organisationnelle croissante. Les entreprises gérant des centaines de flux de travail simultanés ont besoin d'une visibilité centralisée sur les dépendances, l'allocation des ressources et les risques liés à la livraison, ce que les tableurs et les outils ponctuels non intégrés ne peuvent offrir. Les impératifs de transformation numérique imposés par les DSI et les directeurs des produits ont fait des outils agiles à l'échelle du portefeuille une priorité d'achat au niveau de la direction, et non plus une simple préférence départementale, ce qui soutient la croissance du marché des outils de planification agile pour entreprises, selon les prévisions .
La chaîne de valeur du marché est constituée des fournisseurs de plateformes, des intégrateurs de systèmes, ainsi que d'un réseau croissant de partenaires en IA et automatisation qui apportent leur expertise dans l'intégration de grands modèles de langage aux processus de planification, d'estimation et de reporting des sprints. Du côté de l'offre, les entreprises privilégient les fournisseurs disposant d'un écosystème d'API ouvert, car elles créent de plus en plus de chaînes d'outils performantes, depuis leurs plateformes de planification agile jusqu'au code source, en passant par l'intégration continue et le déploiement continu (CI/CD) et les systèmes ERP.
L'analyse du marché des outils de planification agile pour entreprises révèle une forte concurrence entre les acteurs historiques des plateformes et les nouveaux venus spécialisés. Atlassian Corporation et Microsoft Corporation sont bien implantées dans les écosystèmes d'entreprises grâce à leurs produits respectifs Jira et Azure DevOps. Elles s'appuient sur leurs relations existantes au sein des plateformes collaboratives pour proposer leurs solutions de planification complémentaires. De leur côté, Planview Inc., IBM Corporation et Broadcom Inc. se distinguent par leurs capacités de planification stratégique de portefeuille au sein de grandes entreprises fortement réglementées. Digital.ai, Targetprocess et Blueprint Software Systems Inc. conservent leur position grâce à leur capacité à créer des modèles de flux de travail complexes par configuration.
Dans un contexte concurrentiel, les principaux axes d'investissement ont été les assistants de planification basés sur l'IA, l'analyse des dépendances et la gestion des ressources et des agents, les fournisseurs s'efforçant d'intégrer leurs capacités génératives au processus de planification. Le positionnement repose de plus en plus sur une approche écosystémique : par exemple, Atlassian Corporation et Planview Inc. privilégient les protocoles d'intégration ouverts pour conserver leur position de système de référence, compte tenu de l'adoption de plateformes de distribution multi-fournisseurs dans l'ingénierie logicielle, la gestion de produits et la gouvernance de portefeuille.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des outils de planification agile d'entreprise : Perspectives stratégiques
Perspectives régionales
Marché des outils de planification agile d'entreprise en Amérique du Nord
L'Amérique du Nord demeure le principal contributeur au marché mondial des outils de planification agile pour entreprises, grâce à une forte concentration d'éditeurs de logiciels d'entreprise, des pratiques DevOps éprouvées et une adoption institutionnelle précoce des cadres agiles à grande échelle. Le capital-risque y est fortement présent et finance des start-ups spécialisées en IA, tandis que les entreprises technologiques et financières établies considèrent la gouvernance agile de leur portefeuille comme essentielle à leurs opérations. Le marché régional bénéficie d'une infrastructure cloud et d'un écosystème d'intégrateurs de systèmes mature, permettant des déploiements à grande échelle.
Les facteurs de croissance comprennent l'utilisation croissante de l'IA par les entreprises dans leurs processus de planification, la consolidation des outils spécialisés au sein de plateformes de travail et la demande grandissante, de la part de secteurs réglementés comme la banque et la santé, pour une solution de gestion de portefeuille auditable et prenant en compte les dépendances. Le marché régional devrait croître à un TCAC de 26 à 28 % entre 2026 et 2034. Cette croissance sera principalement portée par les entreprises de taille moyenne qui adoptent des approches agiles au-delà du simple développement et de l'ingénierie logicielle.
Marché américain des outils de planification agile pour entreprises
Les États-Unis dominent le marché nord-américain des outils de planification agile pour entreprises, représentant une part régionale estimée entre 84 et 88 % en 2025, ce qui reflète la concentration des dépenses en logiciels d'entreprise et la présence aux États-Unis des sièges sociaux des principaux fournisseurs de plateformes, notamment Atlassian Corporation, Microsoft Corporation et Planview Inc. Les entreprises des secteurs des services financiers, de la technologie et de la santé représentent la base d'adoption la plus importante, les grandes organisations standardisant de plus en plus sur une plateforme de planification unique pour des centaines d'équipes de livraison afin d'améliorer la visibilité interfonctionnelle.
Aux États-Unis, les tendances en matière d'applications favorisent l'utilisation d'applications d'entreprise pour les sociétés de plus de 500 utilisateurs, ce qui correspond à la taille des entreprises technologiques et financières du pays. Cependant, les PME de 100 à 500 utilisateurs privilégient de plus en plus les solutions cloud. Le marché américain devrait enregistrer un TCAC de 26 à 28 % d'ici 2034, grâce à une R&D dynamique, à la force des intégrateurs de systèmes et à la proximité des sièges sociaux des fournisseurs, facilitant ainsi l'accès aux outils de planification basés sur l'IA.
Marché européen des outils de planification agile pour entreprises
En 2025, l'Europe détenait une part de marché estimée entre 24 et 28 % pour les outils de planification agile d'entreprise. Leur adoption était principalement concentrée dans les secteurs de la production, de l'automobile et de la finance, qui s'efforcent de mener une transformation numérique coordonnée de leurs modèles opérationnels. La demande régionale est influencée par les exigences de résidence des données imposées par le RGPD, ce qui incite les fournisseurs à développer leurs solutions d'hébergement en Europe. Parallèlement, les programmes de numérisation du secteur public dans toute la région continuent de financer le renforcement des capacités de déploiement agile au sein des services informatiques gouvernementaux. La région devrait connaître une croissance annuelle composée (TCAC) de 25 à 27 % entre 2026 et 2034.
Le Royaume-Uni domine la demande régionale, grâce à la présence d'un secteur des services financiers et technologiques performant, ainsi qu'à l'expertise des intégrateurs de systèmes pour les déploiements de grande envergure. L'Allemagne arrive ensuite, les constructeurs et les entreprises automobiles s'orientant de plus en plus vers l'ingénierie et le développement logiciel. Les PME françaises, italiennes et espagnoles constituent un segment en pleine croissance, la France poursuivant ses efforts de numérisation gouvernementale et l'Italie et l'Espagne développant leurs secteurs des services technologiques.
Marché des outils de planification agile d'entreprise en Asie-Pacifique
La région Asie-Pacifique détenait une part estimée entre 20 et 24 % du marché des outils de planification agile pour entreprises en 2025 et devrait connaître le taux de croissance annuel composé (TCAC) régional le plus rapide, soit entre 30 et 33 %, entre 2026 et 2034. La Chine est le principal moteur de la demande régionale, soutenue par de grandes entreprises technologiques nationales et des initiatives gouvernementales en faveur du numérique, tandis que le Japon et la Corée du Sud contribuent à une demande stable de la part des secteurs établis de l'électronique et des services financiers qui poursuivent une transformation agile à grande échelle.
L'Inde représente le marché national à la croissance la plus rapide de la région, portée par son important secteur de l'externalisation de services logiciels et le développement de son secteur des services informatiques aux entreprises. L'Australie, quant à elle, soutient la demande grâce à ses services financiers et à ses programmes de numérisation du secteur public. Le soutien des politiques industrielles à l'innovation logicielle nationale en Chine et en Inde, conjugué à l'adoption croissante du cloud par les entreprises, continue de renforcer la dynamique de croissance régionale.
Marché des outils de planification agile pour entreprises au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique représentait une part plus petite mais en constante expansion du marché des outils de planification agile d'entreprise en 2025, avec une croissance annuelle composée prévue entre 24 et 26 % jusqu'en 2034. L'Arabie saoudite est à la tête de la demande régionale, soutenue par des programmes nationaux de transformation numérique et des initiatives de modernisation à grande échelle des infrastructures et du secteur de l'énergie qui intègrent de plus en plus les pratiques de livraison agile dans les fonctions technologiques de l'entreprise.
Les Émirats arabes unis suivent de près, portés par leur secteur financier et technologique très développé, ainsi que par les initiatives gouvernementales en matière de villes intelligentes et de gouvernement numérique. L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique contribuent à la croissance de la demande, les entreprises régionales des secteurs bancaire et des télécommunications commençant à standardiser leurs pratiques de planification agile. La numérisation du secteur énergétique et les programmes d'investissement dans les infrastructures continuent de favoriser une adoption régionale progressive tout au long de la période de prévision.
Analyse de segmentation
Déploiement
Le déploiement dans le cloud devrait connaître une croissance annuelle composée (TCAC) de 29 à 31 % entre 2026 et 2034. Les entreprises privilégient de plus en plus les infrastructures flexibles par abonnement, qui réduisent la charge de maintenance interne tout en permettant un déploiement rapide des fonctionnalités grâce aux mises à jour continues des fournisseurs. L'adoption du cloud a été renforcée par le développement des modes de travail distribués et hybrides, qui exigent un accès constant aux données de planification via navigateur, quel que soit le lieu, ainsi que par les investissements des fournisseurs dans les capacités d'intelligence artificielle, généralement déployées en premier lieu, voire exclusivement, sur les infrastructures cloud. Ce segment du marché des outils de planification agile pour entreprises continue de s'étendre à mesure que les secteurs réglementés font davantage confiance aux certifications de sécurité du cloud.
- Solution basée sur le cloud : privilégiée par les entreprises technologiques à croissance rapide et les entreprises de taille moyenne qui recherchent un déploiement rapide, des mises à jour continues des fonctionnalités et une réduction de la responsabilité de l’infrastructure interne au sein d’équipes d’ingénierie distribuées.
- Sur site : Principalement utilisé par les institutions financières réglementées, les agences gouvernementales et les organisations liées à la défense qui exigent une souveraineté stricte des données et un contrôle rigoureux de l'infrastructure interne.
Application
Le segment des applications comptant plus de 500 utilisateurs représente le plus important, avec une croissance annuelle composée (TCAC) estimée entre 26 et 28 % de 2026 à 2034. Les grandes entreprises gérant des portefeuilles complexes et multi-équipes ont besoin de cartographies des dépendances, de prévisions de capacité et de contrôles de gouvernance, contrairement aux déploiements de plus petite envergure, ce qui justifie des investissements soutenus dans la plateforme. L'adoption au sein de ce segment est de plus en plus influencée par la nécessité d'unifier les données de planification entre les différentes unités opérationnelles, auparavant cloisonnées, suite aux regroupements d'entreprises et aux impératifs de transformation numérique touchant les fonctions d'ingénierie, de produit et d'exploitation.
- 0-100 utilisateurs : Adopté par les startups et les petites équipes d'entreprises qui privilégient une configuration légère, un faible coût de licence et une prise en main rapide sans configuration administrative complexe.
- 100 à 500 utilisateurs : Destiné aux entreprises de taille moyenne qui déploient des pratiques agiles à travers plusieurs départements, en équilibrant la configurabilité et une charge administrative gérable.
- Plus de 500 utilisateurs : Déployé par de grandes entreprises nécessitant une gouvernance au niveau du portefeuille, une visibilité des dépendances entre les équipes et des contrôles de sécurité et de conformité d’entreprise.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
0 à 100 utilisateurs |
Moyen |
Intégration de l'IA |
Mise à l'échelle |
|
100 à 500 utilisateurs |
Haut |
Synchronisation inter-équipes |
Mise à l'échelle |
|
Plus de 500 utilisateurs |
Haut |
Gouvernance de portefeuille |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des outils de planification agile d'entreprise
Déploiement à l'échelle de l'entreprise de l'agilité au-delà du génie logiciel
La méthodologie agile, traditionnellement réservée aux équipes de développement logiciel, s'étend de plus en plus aux équipes marketing, RH, finance et opérations, les entreprises cherchant à adapter leur stratégie aux évolutions du marché à l'échelle de l'organisation. Cette évolution a élargi le nombre d'acheteurs potentiels d'outils de planification agile pour entreprises, des directeurs techniques et responsables d'ingénierie aux directeurs des opérations et responsables d'unités commerciales qui ont besoin d'une visibilité complète sur leur portefeuille de projets. En conséquence, les fournisseurs ont commencé à généraliser la terminologie et les flux de travail, passant de termes spécifiques au logiciel comme les sprints et les points d'effort à des flux de travail flexibles applicables à différents domaines d'activité. Cette tendance a considérablement augmenté la taille moyenne des contrats d'entreprise, les plateformes passant d'une licence par département à une adoption à l'échelle de l'organisation, impliquant des milliers d'utilisateurs. Cette tendance est particulièrement marquée pour les grandes institutions financières et les entreprises manufacturières en pleine transformation numérique, où les outils de planification agile sont devenus un élément essentiel de la gestion de portefeuille, au même titre que l'exécution des projets, contribuant ainsi à une croissance à deux chiffres soutenue sur la période de prévision du marché.
Assistants de planification basés sur l'IA : réduction des frais administratifs
L'intégration de fonctionnalités d'IA générative aux plateformes de planification réduit considérablement les tâches administratives traditionnellement liées à la gestion des arriérés, à l'estimation des sprints et au reporting. Les entreprises clientes évaluent désormais leurs fournisseurs non seulement en fonction de la sophistication de leurs fonctionnalités de planification, mais aussi du niveau d'automatisation proposé, notamment en matière d'identification des risques, de détection des dépendances et même de génération de rapports par traitement automatique du langage naturel. Grâce à cette nouvelle tendance, les responsables de programmes en entreprise peuvent consacrer moins de temps au reporting manuel et se concentrer sur les décisions stratégiques relatives au portefeuille de projets. Des fournisseurs comme Atlassian Corporation et Planview Inc. misent sur le développement d'agents d'IA au sein de leurs solutions de planification pour se démarquer de la concurrence. Les entreprises clientes sont désormais prêtes à investir davantage dans des solutions basées sur l'IA, ce qui contribue à l'augmentation du revenu moyen par utilisateur.
Pressions réglementaires et de conformité à l'origine de plateformes de gouvernance
Les organisations opérant dans des secteurs réglementés tels que la banque, la santé et l'administration publique ont besoin de systèmes de planification agiles offrant des fonctionnalités d'audit, de contrôle d'accès et de rapports de conformité, en plus du suivi des livraisons. Cette exigence a fait de la gouvernance un critère d'achat essentiel pour les entreprises réglementées, et non plus une simple option. Elle confère un avantage concurrentiel aux fournisseurs de plateformes déjà certifiés en matière de sécurité par rapport aux nouveaux entrants sur le marché. L'obligation de résidence des données, imposée par des réglementations comme le RGPD en Europe et les lois nationales sur la protection des données en Asie-Pacifique, incite les fournisseurs à développer leur infrastructure dans leurs régions respectives afin de répondre aux besoins des entreprises réglementées.
Tendances futures du marché des outils de planification agile d'entreprise
Convergence de la gestion stratégique de portefeuille et de la planification au niveau de l'exécution
Les tendances du marché des outils de planification agile pour entreprises indiquent une convergence croissante entre la gestion stratégique de portefeuille, traditionnellement utilisée pour la priorisation des investissements, et la planification des sprints au niveau opérationnel, historiquement réservée aux équipes d'ingénierie. Les fournisseurs développent de plus en plus de modèles de données unifiés reliant directement les objectifs stratégiques de haut niveau aux éléments du backlog des équipes, permettant ainsi une visibilité en temps réel sur la manière dont le travail quotidien contribue aux résultats commerciaux. Cette convergence réduit le fossé historique entre la gouvernance de portefeuille axée sur la finance et le suivi des livraisons axé sur l'ingénierie, permettant aux entreprises de réallouer leurs investissements de manière dynamique en fonction des signaux d'exécution plutôt que des seuls cycles de planification périodiques. Dans les années à venir, cette tendance devrait remodeler les pratiques d'achat des entreprises, favorisant les fournisseurs capables de couvrir à la fois les niveaux stratégique et opérationnel au sein d'une plateforme unique et connectée, plutôt que d'exiger des outils spécialisés distincts pour chaque fonction.
Émergence de la gestion des ressources par les agents au sein des plateformes de planification
À mesure que les entreprises déploient un nombre croissant d'agents d'IA aux côtés de leurs équipes humaines, les plateformes de planification considèrent la capacité de ces agents comme une ressource à part entière, nécessitant la même allocation, le même suivi des coûts et les mêmes contrôles de responsabilité que ceux appliqués traditionnellement aux effectifs humains. Cette nouvelle catégorie de fonctionnalités, souvent appelée gestion des ressources agents, permet aux dirigeants d'avoir une vue d'ensemble des charges de travail combinées des humains et des agents d'IA, garantissant ainsi la traçabilité de chaque action automatisée jusqu'au décideur responsable. Dans les prochaines années, cette tendance devrait devenir une fonctionnalité standard des plateformes plutôt qu'une caractéristique différenciatrice, à mesure que les entreprises étendent l'automatisation par agents à l'ensemble du processus de développement logiciel. Les plateformes de planification devront donc évoluer, passant de modèles centrés sur l'humain à des cadres de planification hybrides combinant ressources humaines et agents.
Opportunités du marché des outils de planification agile d'entreprise
Expansion sur le marché intermédiaire grâce à une intégration simplifiée et guidée par l'IA
Le marché des outils de planification agile d'entreprise présente un potentiel considérable auprès des entreprises de taille moyenne qui, traditionnellement, ont boudé les plateformes de planification d'entreprise en raison de leur complexité de configuration et de leurs longs délais de mise en œuvre. Les fournisseurs qui investissent dans l'intégration guidée par l'IA, les modèles de flux de travail prédéfinis et les interfaces d'administration simplifiées sont bien placés pour conquérir ce segment encore peu exploité, qui représente un nombre d'organisations nettement supérieur aux grands comptes ciblés par la plupart des fournisseurs jusqu'ici. La réduction des délais de mise en œuvre diminue le coût total d'adoption pour les entreprises de taille moyenne, élargissant ainsi leur clientèle potentielle. Les fournisseurs qui saisissent cette opportunité devraient privilégier les modèles de tarification à l'usage et les essais en libre-service aux approches commerciales traditionnelles auprès des grandes entreprises, afin d'accélérer l'acquisition de clients. Les pionniers qui s'emparent des parts de marché des entreprises de taille moyenne bénéficieront d'une expansion à long terme de leurs comptes, à mesure que ces organisations augmentent leurs effectifs et nécessitent des capacités de gouvernance de portefeuille plus poussées, ce qui garantira une croissance durable et récurrente de leurs revenus.
Configurations de plateformes spécifiques à chaque secteur vertical pour les industries réglementées
Il existe une opportunité d'investissement significative dans le développement de configurations de plateformes verticales adaptées aux exigences de conformité, de terminologie et de flux de travail des secteurs réglementés, tels que la banque, la santé et le secteur public. Plutôt que de proposer des fonctionnalités de planification généralistes nécessitant une personnalisation poussée, les fournisseurs qui pré-intègrent des modèles sectoriels, des modules de reporting de conformité et des connecteurs d'intégration pour les systèmes spécifiques à chaque secteur peuvent réduire considérablement les cycles de vente et les risques liés à la mise en œuvre. Cette approche leur permet de pratiquer des prix supérieurs aux offres horizontales, tout en se forgeant un avantage concurrentiel durable grâce à une expertise sectorielle pointue, difficilement égalable par les concurrents généralistes. Les entreprises des secteurs réglementés se sont montrées disposées à payer des tarifs de licence plus élevés pour des plateformes allégeant leurs efforts d'ingénierie de conformité internes, ce qui représente une voie économiquement attractive pour les fournisseurs souhaitant diversifier leur clientèle au-delà des secteurs technologiques traditionnels et s'orienter vers des comptes clients plus rentables dans les secteurs réglementés.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -