
企業向けアジャル計画ツール市場:規模・シェア・予測 2034
エンタープライズアジャイルプランニングツール市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:展開形態別(クラウドベース、オンプレミス)、アプリケーション別(0~100ユーザー、100~500ユーザー、500ユーザー以上)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00022416
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 30, 2026


2025年の市場規模
23 億米ドル
基準年値
2034年の予測
158億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
27.27 %
成長率
対象市場
833 億米ドル
(2026年~2034年)
エンタープライズ向けアジャイルプランニングツール市場は、あらゆる分野の組織がウォーターフォール型構造からスケーラブルなアジャイルデリバリーへの移行を加速させるにつれ、急速な変革期を迎えています。2025年には23億米ドルと評価された同市場は、2026年から2034年にかけて年平均成長率(CAGR)27.27%で拡大し、2034年には158億3000万米ドルに達すると予測されています。これは、クラウドネイティブなプランニングプラットフォーム、AIを活用したポートフォリオガバナンス、チーム間のデリバリー可視化への企業の継続的な投資を反映したものです。
北米におけるエンタープライズ向けアジャイルプランニングツールの市場規模は、2034年まで年平均成長率(CAGR)26~28%で拡大すると予測されています。これは、企業によるスケーラブルなアジャイルフレームワークの早期導入と、DevOpsツールチェーンの高度な統合に支えられています。この地域の大手テクノロジー企業、金融機関、公共機関は、既存のプロジェクト管理スタックの近代化を継続しており、一方、同地域に本社を置くベンチャーキャピタル支援のソフトウェアベンダーは、AIを活用したスプリントプランニングやポートフォリオ予測機能に関するイノベーションサイクルを加速させています。
エンタープライズアジャイルプランニングツールの市場評価と洞察
- 北米: 2025年にはエンタープライズ向けアジャイルプランニングツール市場で推定40~44%のシェアを占め、成熟したDevOpsエコシステム、ソフトウェアベンダーの集中度の高さ、金融サービスおよびテクノロジー分野における企業規模のアジャイル変革プログラムに牽引され、2026年から2034年にかけて年平均成長率(CAGR)26~28%で成長すると予測されています。
- 米国: 2025年には北米のエンタープライズ向けアジャイルプランニングツール市場の約84~88%を占め、多額の研究開発費とエンタープライズソフトウェアベンダーの密集した存在に支えられ、2034年まで年平均成長率(CAGR)26~28%で拡大すると予想されている。
- 欧州: 2025年には推定24~28%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)25~27%で成長すると予想されている。製造業や金融機関がデジタル運用モデルへの変革を進める中で、英国、ドイツ、フランスが地域需要を牽引するだろう。
- アジア太平洋地域: 2025年には推定20~24%のシェアを占め、企業がITの近代化とオフショアデリバリーセンターへの投資を拡大するにつれ、中国、インド、日本が牽引役となり、2026年から2034年にかけて地域最速の年平均成長率(CAGR)30~33%で拡大すると予測されている。
- 最大のセグメント:クラウドベースの導入は、2025年にはエンタープライズ向けアジャイルプランニングツール市場の推定68~72%のシェアを占め、2034年まで年平均成長率(CAGR)29~31%で成長すると予測されており、企業が柔軟でサブスクリプションベースのプランニングインフラストラクチャを好む傾向を反映している。
- 高成長セグメント:0~100ユーザー規模のアプリケーション層は、2025年時点では規模が小さかったものの、中小規模の企業チームがスケーラブルなアジャイルプラクティスを採用するにつれて、2034年まで年平均成長率(CAGR)31~33%で最も速いペースで拡大すると予測されています。
- 詳細に分析された主要企業:Atlassian Corporation、Microsoft Corporation、Digital.ai(VersionOne)、Targetprocess、Planview Inc.(LeanKit)、Fog Creek Software、IBM Corporation、Pivotal Software(VMware Tanzu)、Blueprint Software Systems Inc.、およびBroadcom Inc.(AgileCraft/Rally Software)。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エンタープライズ向けアジャイルプランニングツールの市場シェアは、過去10年間で大きく変化し、スプレッドシートベースのスプリント追跡やスタンドアロンのカンバンボードから、数百の分散チームにわたるポートフォリオレベルのデリバリーをオーケストレーションできる統合型クラウドネイティブプラットフォームへと移行しました。初期の導入企業は主にアジャイルアプローチのルーツを持つソフトウェアおよびテクノロジー企業でしたが、SAFeやLeSSといったスケーラブルなアプローチによって、金融サービス、ヘルスケア、通信、製造業など、他の業界にもアジャイルが普及しました。ベンダーは、基本的なバックログ管理機能に、依存関係追跡、キャパシティプランニング、リアルタイムレポートなどの機能を徐々に追加してきました。
今後、エンタープライズ向けアジャイルプランニングツールの市場拡大は、デジタルネイティブ企業が従来のプロセス制約にとらわれずにエンジニアリング部門の人員を拡大している新興地域からますます恩恵を受けるようになるでしょう。データ所在地やクラウドセキュリティ認証に関する規制強化の追い風を受けて、ベンダーは地域ごとのホスティングオプションを拡大しており、プライベートエクイティや戦略的投資活動は、個別ソリューションを戦略計画、実行、財務ガバナンスを網羅するより広範なコネクテッドワークプラットフォームへと統合し続けています。
エンタープライズアジャイルプランニングツール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 23億米ドル |
| 2034年までの市場規模 | 158億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 27.27% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エンタープライズアジャイルプランニングツールの市場分析
エンタープライズ向けアジャイルプランニングツールソリューションへの需要は、ソフトウェアリリースサイクルの短縮化と組織の複雑化という二重の圧力によって形成されています。数百もの同時進行するワークストリームを管理する企業は、スプレッドシートや個別のツールでは提供できない、依存関係、リソース配分、およびデリバリーリスクに関する一元的な可視性を必要としています。CIOや最高製品責任者によるデジタルトランスフォーメーションの指示により、ポートフォリオレベルのアジャイルツールは部門ごとの優先事項ではなく、取締役会レベルの調達優先事項となり、エンタープライズ向けアジャイルプランニングツール市場の成長予測を後押ししています。
市場のバリューチェーンは、プラットフォームベンダー、システムインテグレーター、そして大規模言語モデルをスプリント計画、見積もり、レポート作成プロセスに統合する専門知識を提供するAIおよび自動化パートナーの拡大するネットワークによって構成されています。供給側では、企業がアジャイル計画プラットフォームからソースコード、CI/CD、ERPシステムに至るまで、最先端のツールチェーンを構築する傾向が強まっているため、オープンAPIエコシステムを持つベンダーが好まれています。
エンタープライズ向けアジャイルプランニングツール市場の分析における競争の激しさは、プラットフォームの既存企業と専門分野の挑戦者という二極化した状況を反映している。Atlassian CorporationとMicrosoft Corporationは、それぞれJiraとAzure DevOps製品を通じて幅広いエンタープライズエコシステムに定着しており、コラボレーションプラットフォーム内の既存の関係を活用してプランニングソリューションのアップセルを行っている。一方、Planview Inc.、IBM Corporation、およびBroadcom Inc.は、大規模で規制の厳しい企業における戦略的なポートフォリオプランニング機能で差別化を図っている。Digital.ai、Targetprocess、およびBlueprint Software Systems Inc.は、構成を通じて複雑なワークフローモデリングを構築できる能力によって存在感を維持している。
競争環境における主要な投資分野は、AIネイティブのプランニングアシスタント、依存関係インテリジェンス、エージェントリソース管理であり、プロバイダーはプランニングプロセスに生成機能を組み込もうと努力している。ポジショニングはエコシステム戦略に重点が置かれるようになっている。例えば、アトラシアン社とプランビュー社は、ソフトウェアエンジニアリング、製品管理、ポートフォリオガバナンスにおいてマルチベンダー配信プラットフォームが採用されていることを踏まえ、記録システムとしての地位を維持するためにオープンな統合プロトコルに注力している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エンタープライズアジャイルプランニングツール市場:戦略的洞察
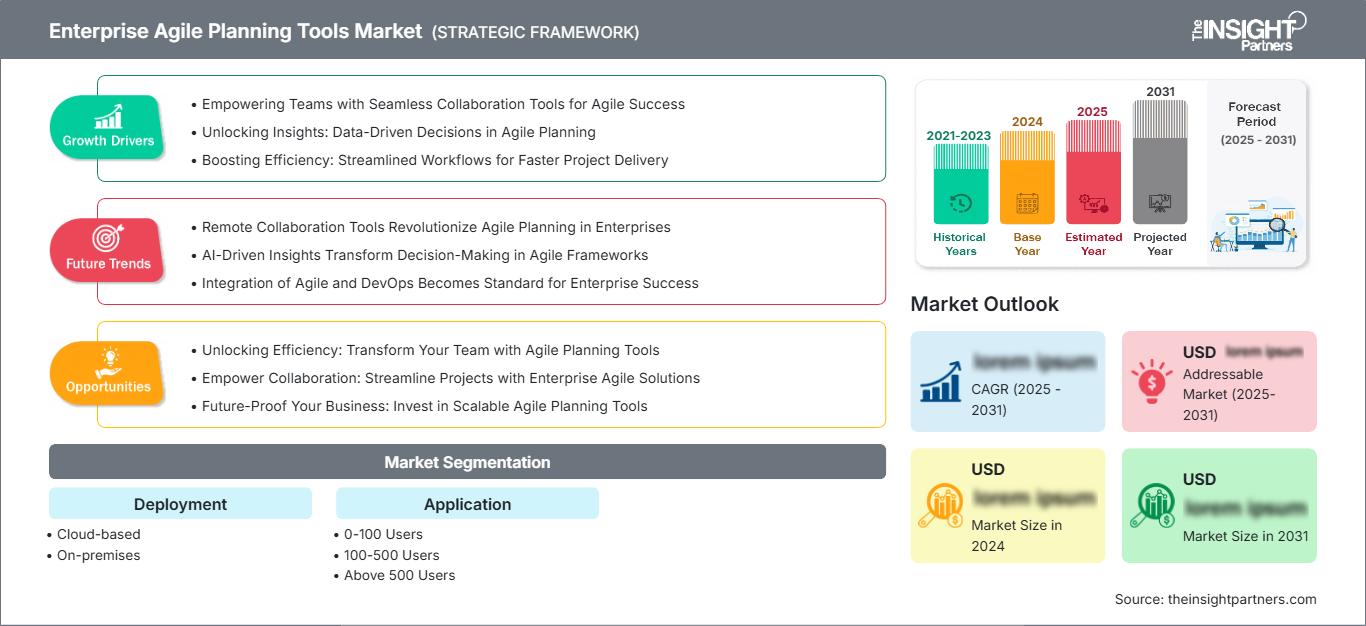
地域別分析
北米エンタープライズアジャイルプランニングツール市場
北米は、エンタープライズソフトウェアベンダーの密集、成熟したDevOpsプラクティス、そして大規模アジャイルフレームワークの早期導入といった要因に支えられ、世界のエンタープライズアジャイルプランニングツール市場において依然として最大の貢献地域となっています。この地域にはベンチャーキャピタルが活発に活動しており、AIネイティブのスタートアップ企業への資金提供が活発化している一方、既存のテクノロジー企業や金融機関は、ポートフォリオレベルでのアジャイルガバナンスを事業運営に不可欠なものと捉えています。また、クラウドインフラストラクチャと成熟したシステムインテグレーターのエコシステムによって地域市場が支えられており、大規模な導入が可能となっています。
成長要因としては、企業における計画プロセスでのAI利用の拡大、個別ツールのワークプラットフォームへの統合、銀行や医療などの規制産業における監査可能で依存関係を考慮したポートフォリオ管理ソリューションへの需要の高まりなどが挙げられます。地域市場は2026年から2034年にかけて年平均成長率(CAGR)26~28%で成長すると予測されています。成長の中心となるのは、ソフトウェア開発やエンジニアリングにとどまらず、アジャイルなアプローチを採用する中堅企業です。
米国エンタープライズアジャイルプランニングツール市場
北米のエンタープライズ向けアジャイルプランニングツール市場は米国が圧倒的なシェアを占めており、2025年には地域全体の84~88%を占めると予測されています。これは、エンタープライズソフトウェアへの支出が米国に集中していること、およびアトラシアン、マイクロソフト、プランビューなどの主要プラットフォームベンダーが米国内に本社を置いていることを反映しています。金融サービス、テクノロジー、ヘルスケア分野の企業が最も普及しており、大規模組織では、部門横断的な可視性を向上させるために、数百ものデリバリーチーム全体で単一のプランニングプラットフォームに標準化する動きがますます強まっています。
米国市場におけるアプリケーションのトレンドは、国内のテクノロジー企業や金融企業の規模に見合った、ユーザー数500人以上の企業向けエンタープライズアプリケーションの利用を優遇している一方、ユーザー数100人から500人の中堅企業ではクラウドベースのソリューションの利用が増加傾向にある。米国市場は、堅調な研究開発、システムインテグレーターの強み、ベンダー本社の近接性によるAIプランニングツールへのアクセスの容易化などを背景に、2034年まで年平均成長率(CAGR)26~28%を記録すると予測されている。
欧州エンタープライズアジャイルプランニングツール市場
欧州は2025年時点で、エンタープライズ向けアジャイルプランニングツール市場の24~28%のシェアを占めると推定されており、特に製造業、自動車産業、金融機関など、協調的なデジタルオペレーティングモデルへの変革を目指す企業の間で導入が集中している。地域的な需要はGDPRに基づくデータ所在地の要件によって形成されており、ベンダーは欧州におけるホスティングオプションの拡大を迫られている。また、欧州全域の公共部門におけるデジタル化プログラムは、政府のテクノロジー機能におけるアジャイルデリバリー能力の構築に引き続き資金を提供している。欧州地域は2026年から2034年にかけて、年平均成長率(CAGR)25~27%で成長すると予測されている。
英国は、金融サービスとテクノロジー産業が集中していること、そして大規模展開に対応できるシステムインテグレーターの専門知識を有していることから、地域需要を牽引している。ドイツがそれに続き、製造業や自動車会社がエンジニアリングやソフトウェア開発の分野へと機敏に移行している。フランス、イタリア、スペインの中堅企業は、フランスが政府のデジタル化を推進し、イタリアとスペインがテクノロジーサービス産業を拡大していることから、成長基調を形成している。
アジア太平洋地域のエンタープライズアジャイルプランニングツール市場
アジア太平洋地域は、2025年には企業向けアジャイルプランニングツール市場の約20~24%のシェアを占めると推定されており、2026年から2034年にかけては地域最速の年平均成長率(CAGR)30~33%で拡大すると予測されている。中国は、国内の大手テクノロジー企業や政府主導のデジタル産業イニシアチブに支えられ、地域需要を牽引している。一方、日本と韓国は、大規模なアジャイル変革を目指す既存の電子機器および金融サービス分野からの安定した需要を支えている。
インドは、大規模なオフショアソフトウェア開発産業と拡大する企業向けITサービス部門に牽引され、地域内で最も急速に成長している国市場となっている。一方、オーストラリアは金融サービスと公共部門のデジタル化プログラムを通じて需要を維持している。中国とインドにおける国内ソフトウェアイノベーションに対する産業政策支援と、企業におけるクラウド導入の拡大が相まって、地域全体の成長の勢いをさらに強めている。
中東・アフリカのエンタープライズアジャイルプランニングツール市場
中東・アフリカ地域は、2025年時点でエンタープライズ向けアジャイルプランニングツール市場において、規模は小さいものの着実にシェアを拡大しており、2034年まで年平均成長率(CAGR)24~26%で成長すると予測されている。サウジアラビアは、国家的なデジタル変革プログラムや、アジャイル開発手法をエンタープライズテクノロジー機能にますます組み込む大規模なインフラ・エネルギー部門の近代化イニシアチブに支えられ、地域需要を牽引している。
アラブ首長国連邦は、金融サービスとテクノロジー分野が集中していることに加え、政府主導のスマートシティやデジタルガバメント構想に牽引され、これに続いています。南アフリカとその他の中東・アフリカ諸国は、銀行や通信分野の地域企業がアジャイルプランニング手法の標準化を開始したことで需要が拡大しており、エネルギー分野のデジタル化とインフラ投資プログラムが予測期間を通じて地域における段階的な導入を支え続けています。
セグメンテーション分析
デプロイメント
クラウドベースの導入は、2026年から2034年にかけて年平均成長率(CAGR)29~31%で成長すると予測されています。企業は、継続的なベンダーアップデートによって迅速な機能提供を可能にしながら、社内メンテナンスの負担を軽減するサブスクリプションベースの柔軟なインフラストラクチャをますます好むようになっています。クラウドの導入は、地理的に分散したハイブリッドワークフォースが、計画データへの一貫したブラウザベースのアクセスを必要とすること、そして通常クラウドインフラストラクチャ上で最初に、あるいは独占的にリリースされるAI支援機能へのベンダーの投資によってさらに促進されています。規制対象業界がクラウドセキュリティ認証への信頼を高めるにつれて、エンタープライズアジャイルプランニングツール市場のこの範囲は拡大し続けています。
- クラウドベース:迅速な展開、継続的な機能アップデート、分散したエンジニアリングチーム全体での内部インフラストラクチャ所有の削減を求める、急速に成長するテクノロジー企業や中堅企業に好まれています。
- オンプレミス:主に、厳格なデータ主権と内部インフラストラクチャ管理を必要とする、規制対象の金融機関、政府機関、および防衛関連組織によって利用されています。
応用
ユーザー数500人以上のティアは、アプリケーションセグメントの中で最も規模が大きく、2026年から2034年にかけて年平均成長率(CAGR)26~28%で成長すると予測されています。複雑な複数チームによるポートフォリオを管理する大企業は、小規模な導入では必要とされない依存関係マッピング、キャパシティ予測、ガバナンス制御を必要とし、プラットフォームへの継続的な投資を促しています。このティアにおける導入は、企業統合やエンジニアリング、製品、運用機能にまたがるデジタルトランスフォーメーションの推進に伴い、これまで分断されていた事業部門間で計画データを統合する必要性によって、ますます影響を受けています。
- ユーザー数0~100人:スタートアップ企業や小規模企業チームに採用されており、軽量なセットアップ、低ライセンスコスト、そして複雑な管理設定を必要としない迅速な導入を優先します。
- 100~500ユーザー:複数の部門にわたってアジャイルプラクティスを拡張する中堅企業向けに、設定の柔軟性と管理しやすい管理コストのバランスを取りながらサービスを提供します。
- ユーザー数500人以上:ポートフォリオレベルのガバナンス、チーム間の依存関係の可視化、および企業全体のセキュリティとコンプライアンス管理を必要とする大規模企業によって導入されています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
0~100ユーザー |
中くらい |
AIオンボーディング |
スケーリング |
|
100~500ユーザー |
高い |
チーム間の同期 |
スケーリング |
|
ユーザー数500人以上 |
高い |
ポートフォリオガバナンス |
成熟した |
エンタープライズアジャイルプランニングツール市場の成長要因と影響分析
ソフトウェアエンジニアリングを超えたアジャイルのエンタープライズ規模への展開
従来はソフトウェア開発チームのみが使用していたアジャイル手法は、市場の変化に対する組織全体の対応力向上を目指す企業にとって、マーケティング、人事、財務、運用チームへと拡大しつつあります。こうした進化により、エンタープライズ向けアジャイルプランニングツールの潜在的な購入者層は、CTOやエンジニアリングマネジメントから、包括的なポートフォリオ可視化を必要とする最高執行責任者や事業部門責任者へと広がっています。これに対応して、ベンダーはスプリントやストーリーポイントといったソフトウェア固有の用語から、さまざまなビジネス分野に適用できる柔軟なワークフローへと用語やワークフローを一般化し始めています。この傾向により、プラットフォームが部門レベルのライセンスから、数千人のユーザーを巻き込む組織全体の導入へと移行するにつれ、エンタープライズ契約の平均規模は大幅に拡大しています。この傾向は、デジタルオペレーティングモデルへの変革を進めている大手金融機関や製造企業において特に顕著であり、アジャイルプランニングツールはプロジェクト実行とともにポートフォリオ管理の中核要素となり、市場予測期間中に安定した二桁成長を牽引しています。
AIネイティブのプランニングアシスタントが管理業務の負担を軽減
プランニングプラットフォームに統合された生成型AI機能の活用により、従来バックログ、スプリント見積もり、レポート作成に伴っていた管理作業が削減されています。企業顧客は、ベンダーを選ぶ際に、プランニング機能の高度さだけでなく、リスク特定、依存関係検出、さらには自然言語処理によるレポート生成など、自動化機能の提供度合いも考慮するようになっています。企業プログラムマネージャーがこれまで手動レポート作成に費やしていた労力は、この新たなトレンドによって削減され、代わりに重要なポートフォリオ決定に時間を割くことができるようになりました。Atlassian CorporationやPlanview Inc.などのベンダーは、この市場における競合他社との差別化を図るため、プランニングソリューション内にAIエージェント機能を開発することに注力しています。企業顧客はAI搭載ソリューションに対して追加料金を支払う用意ができており、これがユーザーあたりの平均収益を押し上げています。
規制およびコンプライアンス上の圧力により、ガバナンスグレードのプラットフォームが推進されている
銀行、医療、政府などの規制対象業界で事業を展開する組織は、基本的な配送追跡機能に加え、監査証跡機能、アクセス制御機能、コンプライアンスレポートを提供できるアジャイルな計画システムを必要としています。上記の要件により、ガバナンス機能は規制対象企業にとって後回しにされるものではなく、重要な購入基準となっています。これは、セキュリティ認証を既に取得しているプラットフォームベンダーに、市場に参入したばかりのベンダーに対する競争上の優位性をもたらしています。欧州のGDPRやアジア太平洋地域の各国のデータ保護法などの規制によるデータ所在地の要求により、ベンダーは規制対象企業による調達に対応できるよう、各地域にインフラストラクチャを構築しています。
エンタープライズアジャイルプランニングツール市場の将来動向
戦略的ポートフォリオ管理と実行レベル計画の融合
エンタープライズ向けアジャイルプランニングツールの市場動向は、従来投資の優先順位付けに用いられてきた戦略的ポートフォリオ管理と、従来エンジニアリングチームに限定されていた実行レベルのスプリントプランニングとの融合が進んでいることを示しています。ベンダーは、高レベルの戦略目標をチームレベルのバックログ項目に直接接続する統合データモデルの構築を進めており、日々の実行作業がビジネス成果にどのように結びつくかをリアルタイムで可視化できるようになっています。この融合により、財務主導のポートフォリオガバナンスとエンジニアリング主導のデリバリー追跡という従来の隔たりが縮小し、企業は定期的なプランニングサイクルだけでなく、実行シグナルに基づいて投資を動的に再配分できるようになります。今後数年間で、この傾向は企業の調達パターンを再構築し、各機能ごとに個別の専用ツールを必要とするのではなく、単一の接続プラットフォーム内で戦略レベルと実行レベルの両方を網羅できるベンダーが有利になると予想されます。
プランニングプラットフォームにおけるエージェント・リソース管理の出現
企業が人間のチームメンバーと並んでAIエージェントをますます多く導入するにつれ、プランニングプラットフォームはエージェントのキャパシティを、従来人間の人員配置に適用されてきたのと同様の割り当て、コスト追跡、および説明責任管理を必要とする第一級のリソースとして扱い始めています。エージェントリソース管理と呼ばれるこの新たな機能カテゴリにより、企業のリーダーは、人間とAIエージェントのワークロードを単一のポートフォリオビューで統合的に確認できるようになり、すべての自動化されたアクションが責任ある意思決定者に追跡可能であることが保証されます。今後数年間で、この傾向は差別化された機能ではなく、標準的なプラットフォーム機能になると予想されます。企業がソフトウェアデリバリー全体にエージェントによる自動化を拡大するにつれ、プランニングプラットフォームは、人間中心の作業項目モデルから、人間とエージェントを組み合わせたハイブリッドなキャパシティプランニングフレームワークへと進化していく必要があります。
エンタープライズアジャイルプランニングツールの市場機会
簡素化されたAIガイドによるオンボーディングを通じて、中堅企業市場への事業拡大を実現
構成の複雑さや導入期間の長さから、これまでエンタープライズグレードのプランニングプラットフォームの導入を避けてきた中堅企業の間で、エンタープライズ向けアジャイルプランニングツールの市場予測において大きなチャンスが存在します。AIを活用したオンボーディング、事前構築済みのワークフローテンプレート、簡素化された管理インターフェースに投資するベンダーは、この未開拓のセグメントを獲得できる可能性があります。このセグメントは、これまで多くのベンダーがターゲットとしてきた大企業よりもはるかに多くの企業を擁しています。導入期間の短縮は、中堅企業の導入コストを削減し、対象となる顧客基盤を直接的に拡大します。この機会を追求するベンダーは、従来のエンタープライズ向け営業主導のアプローチよりも、使用量ベースの価格設定モデルとセルフサービス型のトライアル体験を優先し、顧客獲得速度を加速させるべきです。現在、中堅市場のシェアを獲得している先行企業は、これらの企業が人員を増やし、より高度なポートフォリオガバナンス機能を必要とするにつれて、長期的なアカウント拡大の恩恵を受け、持続的な経常収益の成長を強化できるでしょう。
規制産業向け業種別プラットフォーム構成
銀行、医療、政府機関など、規制対象業界のコンプライアンス、用語、ワークフロー要件に合わせた、業種別プラットフォーム構成の開発には、大きな投資機会が存在します。広範なカスタマイズを必要とする汎用的な計画機能を提供するのではなく、業界固有のテンプレート、コンプライアンス報告モジュール、および業界固有のシステム向け統合コネクタを事前に構築したベンダーは、企業の販売サイクルと導入リスクを大幅に削減できます。このアプローチにより、ベンダーは、汎用的な競合他社が容易に模倣できない深い業種別専門知識を通じて、競争力のある競争優位性を構築しながら、汎用的な製品よりも高い価格設定が可能になります。規制対象業界の企業は、社内コンプライアンスエンジニアリングの負担を軽減するプラットフォームに対して、より高いライセンス料を支払う意思を一貫して示しており、これは、水平的なテクノロジー分野の顧客基盤を超えて、より利益率の高い規制対象業界の顧客へと事業を多角化しようとするベンダーにとって、経済的に魅力的な道筋となります。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -