
Markt für Epoxy Verbundwerkstoff: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Epoxid-Verbundwerkstoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Fasertyp (Glas, Kohlenstoff, Sonstige); Herstellungsverfahren (Laminieren, Formpressen, Harzinjektion, Harzinjektionsverfahren, Filamentwickeln, Pultrusion); Endverbrauchsbranche (Windenergie, Luft- und Raumfahrt, Automobilindustrie, Sportartikel, Elektrotechnik, Elektronik, Rohrleitungsbau, Schiffbau, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010011
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
35,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
63,73 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,73 %
Wachstumsrate
Adressierbarer Markt
448,39 Mrd. US-Dollar
(2026–2034)
Der Markt für Epoxidharz-Verbundwerkstoffe wurde 2025 auf 35,47 Milliarden US-Dollar geschätzt und soll bis 2034 auf 63,73 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,73 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den zunehmenden Einsatz von leichten Strukturmaterialien, den Ausbau erneuerbarer Energien, die Flugzeugproduktion und den Leichtbau im Transportwesen angetrieben. Zusätzlich profitieren die Marktentwicklungen in der Harztechnologie, im Verstärkungsdesign, in der Automatisierung und in der Herstellung von Hochleistungsverbundwerkstoffen für statisch anspruchsvolle Anwendungen.
Das Wachstumspotenzial Nordamerikas bleibt aufgrund des steigenden Bedarfs an leichten Verstärkungsmaterialien für die Luft- und Raumfahrtindustrie, die Verteidigungsindustrie, die Windenergie, die Elektromobilität und den Infrastrukturausbau hoch. Das Marktwachstum für Epoxid-Verbundwerkstoffe in der Region wird durch die hohe Kompetenz in der Verbundwerkstoffherstellung, umfassende Qualifizierungsprozesse und die Verfügbarkeit von Materialherstellern, die die Bereiche Luft- und Raumfahrt, Automobilindustrie, Industrie und Energie bedienen, vorangetrieben.
Marktanalyse und Einblicke für Epoxid-Verbundwerkstoffe
- Nordamerika: Nordamerika hatte 2025 einen Anteil von 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen, unterstützt durch die Luft- und Raumfahrtproduktion, Verteidigungsprogramme, Infrastruktur für erneuerbare Energien und Investitionen in die fortgeschrittene Fertigung.
- USA: Die USA repräsentierten im Jahr 2025 25–29 % des Weltmarktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,6 % wachsen, unterstützt durch Anwendungen von Verbundwerkstoffen in der Luft- und Raumfahrt, der Verteidigung und der Automobilindustrie.
- Europa: Europa hielt 2025 einen Anteil von 25–29 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,0–6,7 % verzeichnen. Deutschland, Frankreich, Italien, Spanien und Großbritannien unterstützen dabei die Bereiche Luft- und Raumfahrt, Automobilindustrie, Windenergie und industrielle Anwendungen.
- Asien-Pazifik: Der asiatisch-pazifische Raum repräsentierte im Jahr 2025 27–31 % des Marktes und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen, angeführt von China, Japan, Südkorea und Indien durch die Expansion der Produktion in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Elektronik und erneuerbare Energien.
- Größtes Segment: Glasfaser hielt im Jahr 2025 einen Marktanteil von 61–65 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen, was Kosteneffizienz, Skalierbarkeit und breite industrielle Akzeptanz widerspiegelt.
- Wachstumsstarkes Segment: Es wird prognostiziert, dass Kohlenstofffaser im Jahr 2025 einen Marktanteil von 35–39 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen wird. Treiber dieser Entwicklung sind die Anforderungen an Leichtbau in der Luft- und Raumfahrt, der Mobilität und bei Hochleistungsanwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen: Axiom Materials, Inc.; Solvay SA; Gurit Holding AG; Hexcel Corporation; Mitsubishi Chemical Group Corporation; Park Aerospace Corp.; Koninklijke Ten Cate BV; SGL Carbon SE; Teijin Limited; Toray Industries, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Epoxidharz-Verbundwerkstoffe hat sich von der herkömmlichen Handlaminierung hin zu hochentwickelten Lösungen mit optimierter Faserarchitektur, hochfester Epoxidharztechnologie, automatisierter Platzierung, Infusion, Formpressen und computergesteuerter Aushärtung entwickelt. Unternehmen streben danach, die optimale Kombination aus Leistungs- und Prozessparametern wie Zykluszeit, Materialeffizienz, Wiederholgenauigkeit und Produktqualifizierung zu finden. Dies bedeutet, dass sich die Fertigung hin zu Prozessen entwickelt, die sowohl die Produktionsmengen der Luft- und Raumfahrtindustrie als auch die Kosten für Anwendungen in den Bereichen Windenergie, Transport, Schifffahrt und Industrie ermöglichen.
Im Prognosezeitraum ist ein Kapazitätsausbau in den Ländern des asiatisch-pazifischen Raums sowie an ausgewählten Standorten in Europa und Nordamerika vorgesehen. Dabei rücken Automatisierung und energieeffiziente Aushärtungstechnologien stärker in den Fokus. Die Regulierung der Transporteffizienz und der Ausbau erneuerbarer Energien dürften die Nachfrage nach Leichtbaukonstruktionen ankurbeln. Recyclingfähigkeit, Harzrecycling, energieeffiziente Prozesse und die Rückverfolgbarkeit von Materialien werden bei der Materialbeschaffung immer wichtiger.
Berichtsumfang zum Markt für Epoxid-Verbundwerkstoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 35,47 Milliarden US-Dollar |
| Marktgröße bis 2034 | 63,73 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,73 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Epoxid-Verbundwerkstoffe
Das Wachstum des Marktes für Epoxid-Verbundwerkstoffe resultiert aus dem Bedarf an leichten Konstruktionen, die dennoch hohe Steifigkeit, Dauerfestigkeit, Korrosionsbeständigkeit und Flexibilität gewährleisten. Die Wertschöpfungskette umfasst Lieferanten von Epoxidharzen, Fasern, Verstärkungsmaterialien und Prepregs, Formgeber, Teilehersteller, Systemintegratoren und Erstausrüster (OEMs). In der Luft- und Raumfahrtindustrie besteht ein hoher Qualifikationsbedarf, während die Bereiche Windenergie, Automobil, Schiffbau und Industrie auf wirtschaftliche Produktion und Effizienz setzen.
Die Lieferbedingungen werden durch die Verfügbarkeit von Kohlenstofffasern, Glasfaserkapazitäten, Kosten für Epoxidharz-Rohstoffe, Härter und Spezialprepregs beeinflusst. Führende Anbieter haben ihre Integration in Bezug auf Verstärkungsmaterialien, Harzformulierung, Zwischenprodukthandling und Prozess-Know-how verstärkt, um die Konsistenz zu erhöhen. Regionale Lieferketten gewinnen ebenfalls an Bedeutung, da Kunden kürzere Lieferzeiten und die Möglichkeit der Dual-Sourcing-Partnerschaft wünschen.
Proprietäre Harztechnologie, qualifizierte Materialdatenbanken, anwendungstechnisches Know-how und Rezepturen für die Skalierung vom Labormaßstab bis zur Produktion gewinnen zunehmend an Bedeutung für die Wettbewerbsposition. Zu den führenden Unternehmen, die im Marktbericht für Epoxid-Verbundwerkstoffe hervorgehoben werden, gehören Hexcel Corporation, Solvay SA, Teijin Limited und Toray Industries, Inc. Sie nehmen eine dominante Marktposition im Bereich Hochleistungsverstärkungs- und Verbundsysteme ein, während sich die Gurit Holding AG mit formulierten Epoxidharzen und Lösungen für die Verbundwerkstoffherstellung befasst.
Investitionsstrategien verlagern sich hin zu schnellhärtenden Formulierungen, Automatisierung, komplexen Geometrien und Niedertemperatur-Fertigungsprozessen. Zu den Unternehmen, die in Nischenanwendungen fortschrittlicher Werkstoffe eine Rolle spielen, gehören Axiom Materials, Inc. und Park Aerospace Corp. Weitere Unternehmen, die die gesamte Zulieferlandschaft bereichern, sind die Mitsubishi Chemical Group Corporation, SGL Carbon SE und Koninklijke Ten Cate BV.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
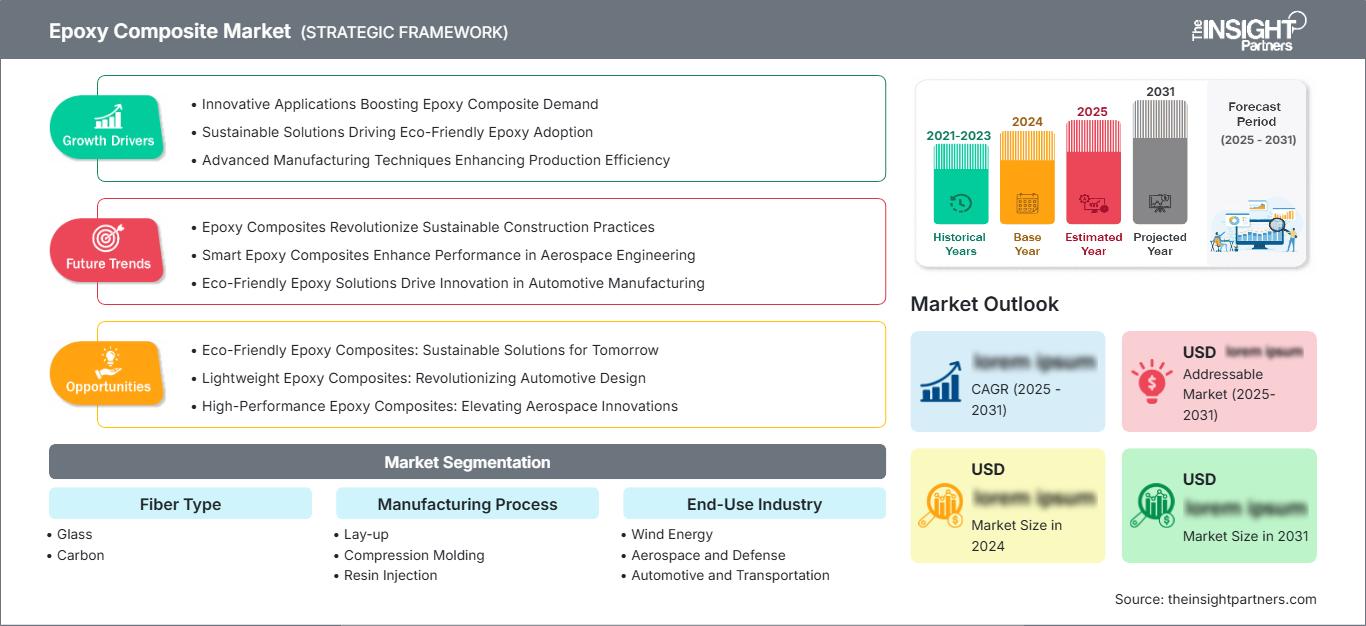
Markt für Epoxidharz-Verbundwerkstoffe: Strategische Einblicke
Regionale Einblicke
Markt für Epoxidverbundwerkstoffe in Nordamerika
Nordamerika trug 2025 mit 31–35 % zum Gesamtmarkt für Epoxid-Verbundwerkstoffe bei und wird voraussichtlich von 2025 bis 2034 ein jährliches Wachstum von 5,8–6,5 % verzeichnen. Die USA bleiben der wichtigste Wachstumstreiber, gestützt durch die zivile Luft- und Raumfahrtindustrie, die Verteidigungsindustrie, die Elektromobilität, die Windenergie und den Industriebau. Kanada trägt mit Windenergiekomponenten, Anwendungen im Transportwesen und der Fertigung fortschrittlicher Verbundwerkstoffe maßgeblich zum Wachstum bei.
Die regionalen Hersteller profitieren von ausgereiften Qualifizierungsprozessen, etablierten Wertschöpfungsketten der Luft- und Raumfahrtindustrie sowie umfangreichen Forschungseinrichtungen. Die steigende Nachfrage umfasst Kohlenstofffaser-Epoxid-Systeme für Hochleistungsstrukturen, während Glasfasersysteme in den Bereichen Windkraft, Schiffbau, Infrastruktur und Industriekomponenten eine bedeutende Rolle spielen. Die Automatisierung von Laminier-, Harzinjektions-, Formpress- und Schnellhärtungsprozessen könnte die Effizienz der Fertigungsprozesse steigern.
US-Markt für Epoxidverbundwerkstoffe
Die USA deckten 2025 82–86 % der nordamerikanischen Nachfrage ab und werden voraussichtlich ein jährliches Wachstum von 5,9–6,6 % verzeichnen. Luft- und Raumfahrt sowie Verteidigung sind die wichtigsten Endabnehmerbranchen, aber auch Leichtbau im Automobilbereich, Windkraftanlagen, Sportartikel und Elektrogeräte tragen zur Nachfrage bei. In den USA sind bedeutende Hersteller wie Axiom Materials, Inc., Hexcel Corporation und Park Aerospace Corp. ansässig.
Es besteht ein zunehmender Zusammenhang zwischen dem Einsatz moderner Verbundwerkstoffe und der Flugzeugproduktion, der Modernisierung der Verteidigungsindustrie und der Automatisierung. Kohlenstofffaser/Epoxid-Systeme erfreuen sich aufgrund ihres hohen Steifigkeits-Gewichts-Verhältnisses großer Beliebtheit, während Glasfaser/Epoxid in Anwendungen mit geringeren Kostenanforderungen eingesetzt wird. Der vermehrte Einsatz von Fertigungstechniken außerhalb des Autoklaven und des Harzinjektionsverfahrens gewinnt an Bedeutung.
Europäischer Markt für Epoxid-Verbundwerkstoffe
Europa hielt 2025 einen Marktanteil von 25–29 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % wachsen. Deutschland hat sich aufgrund seiner Automobil-, Luft- und Raumfahrt-, Maschinenbau- und erneuerbaren Energieindustrie zum größten Verbraucher in der Region entwickelt. Auch Großbritannien und Frankreich verfügen über eine bedeutende Luft- und Raumfahrt- sowie Verbundwerkstoffindustrie, während Italien und Spanien mit ihren Automobil-, Wind-, Schiffs- und Fertigungsindustrien einen wichtigen Beitrag leisten.
Großbritannien verfügt über Vorteile in der Entwicklung von Luft- und Raumfahrtwerkstoffen und fortschrittlicher Verbundwerkstofftechnik, während Deutschland seine Stärken in der Automobiltechnik mit industrieller Automatisierung und Windenergieanlagen verbindet. Frankreich hingegen ist weiterhin stark in der Luft- und Raumfahrtindustrie, Italien verfügt über eine diversifizierte Automobil- und Fertigungsindustrie, und Spanien profitiert von der Windenergieanlagenproduktion.
APAC-Markt für Epoxidverbundwerkstoffe
Im Jahr 2025 entfielen 27–31 % des globalen Marktanteils auf den asiatisch-pazifischen Raum (APAC). Prognosen zufolge sollte die Region mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,2 % wachsen und damit das schnellste Wachstum aller großen Märkte verzeichnen. Die Nachfrage wird in der Region von China angeführt, gefolgt von Japan, Südkorea, Indien und Australien. Treiber der Nachfrage sind die Lokalisierung der Luft- und Raumfahrtindustrie, die Automobilproduktion, der Ausbau der Windkraft, die Elektronikfertigung und der Infrastrukturausbau.
In China werden Großproduktion und Projekte im Bereich erneuerbarer Energien integriert. Japan und Südkorea verzeichnen eine starke Entwicklung in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Elektronik und Industrie. Indien arbeitet derzeit am Ausbau seiner Luft- und Raumfahrtindustrie sowie der Fertigungsindustrie für erneuerbare Energien, während Australien seine Nachfrage durch Windkraft, Infrastruktur und spezielle industrielle Anwendungen ankurbelt.
Markt für Epoxidverbundwerkstoffe im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch Infrastrukturentwicklung, Energieprojekte, maritime Anwendungen und die Modernisierung der Industrie gestützt. Saudi-Arabien ist führend in der Region, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während die übrigen Länder des Nahen Ostens und Afrikas durch Infrastruktur- und Industrieprojekte beitragen. Für die Region wird ein jährliches Wachstum von 5,4–6,2 % prognostiziert.
Saudi-Arabien und die Vereinigten Arabischen Emirate haben in Energiediversifizierung, Verkehrsinfrastruktur und fortschrittliche Industrieproduktion investiert. Südafrika ist ein wichtiger Nachfrageherd für Verbundwerkstoffe in den Bereichen erneuerbare Energien, Transport, Bergbau und Industrie. Der Einsatz von Verbundwerkstoffen in diesen Anwendungsbereichen gewinnt an Bedeutung, wenn Korrosionsbeständigkeit, geringes Gewicht und Langlebigkeit gefordert sind.
Segmentierungsanalyse
Fasertyp
Die Faserart im Marktsegment der Epoxid-Verbundwerkstoffe bestimmt die strukturelle Leistungsfähigkeit, die Wirtschaftlichkeit des Materials, die Verarbeitungsanforderungen und die Eignung für die jeweilige Endanwendung. Glasfaser ist aufgrund ihres vergleichsweise günstigen Kosten-Nutzen-Verhältnisses und ihrer breiten Verfügbarkeit weiterhin dominant, während Kohlenstofffaser in höherwertigen Anwendungen zum Einsatz kommt, die eine höhere Steifigkeit und Gewichtsreduzierung erfordern. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,0 % wachsen wird, da die Hersteller von Verbundwerkstoffen die Auswahl der Verstärkungsmaterialien für anwendungsspezifische Anforderungen optimieren.
- Glas: Glasfaser bleibt aufgrund ihrer Kosteneffizienz, Korrosionsbeständigkeit und Eignung für Windkraftanlagen, maritime Bauwerke, Rohre, Tanks, Transportkomponenten und Industrieprodukte, die eine skalierbare Verbundwerkstoffproduktion erfordern, das am häufigsten verwendete Verstärkungsmaterial.
- Kohlenstoff: Kohlenstofffasern kommen in Hochleistungsanwendungen zum Einsatz, bei denen Gewichtsreduzierung, Steifigkeit, Ermüdungsbeständigkeit und Dimensionsstabilität höhere Materialkosten rechtfertigen, insbesondere in den Bereichen Luft- und Raumfahrt, Verteidigung, Premium-Mobilität, Sportartikel und drucktragende Strukturen.
Herstellungsprozess
Die Auswahl des Fertigungsprozesses im Markt für Epoxid-Verbundwerkstoffe beeinflusst Arbeitsintensität, Produktionsvolumen, Maßgenauigkeit, Oberflächenqualität, Ausschussraten und Bauteilkomplexität. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,4–7,1 % prognostiziert. Automatisierung und Prozesswiederholbarkeit gewinnen zunehmend an Bedeutung, da Verbundwerkstoffhersteller von der Kleinserienfertigung zur standardisierten Produktion für Anwendungen in den Bereichen Transport, Luft- und Raumfahrt, Energie und Industrie übergehen.
- Laminierverfahren: Das Laminierverfahren ist nach wie vor wichtig für komplexe Bauteile und die Produktion kleinerer Stückzahlen, da es Designflexibilität bietet und unterschiedliche Verstärkungsorientierungen ermöglicht. Allerdings wird zunehmend die Automatisierung eingeführt, um die Wiederholgenauigkeit zu verbessern und den Arbeitsaufwand zu reduzieren.
- Formpressen: Das Formpressen ermöglicht die wiederholbare und hocheffiziente Produktion von Strukturbauteilen, insbesondere dort, wo kontrollierte Abmessungen und kürzere Zykluszeiten für Anwendungen in der Automobil-, Elektro- und Transportindustrie unerlässlich sind.
- Harzinjektion: Die Harzinjektion ermöglicht eine kontrollierte Harzverteilung und die effiziente Herstellung verstärkter Strukturen und unterstützt Anwendungen, bei denen eine gleichmäßige Imprägnierung, Dimensionsstabilität und eine Reduzierung der manuellen Bearbeitung strategische Prioritäten darstellen.
- Harzinjektionsverfahren: Das Harzinjektionsverfahren gewinnt zunehmend an Bedeutung für komplexe Bauteile, die eine wiederholbare Faserplatzierung, einen kontrollierten Harzfluss und eine skalierbare Produktion erfordern, insbesondere in den Bereichen Transport, Industrie, Elektrotechnik und Luft- und Raumfahrt.
- Filamentwicklung: Die Filamentwicklung ist von strategischer Bedeutung für zylindrische und drucktragende Strukturen, da die kontinuierliche Verstärkungsanordnung günstige mechanische Eigenschaften für Tanks, Rohre, Druckbehälter und ausgewählte Mobilitätsanwendungen bietet.
- Pultrusion: Das Pultrusionsverfahren ermöglicht die kontinuierliche Herstellung von Profilen mit gleichbleibender Querschnittsgeometrie und ist daher wertvoll für Infrastruktur-, Elektro-, Transport-, Bau- und Industriekomponenten, die wiederholbare Abmessungen und Korrosionsbeständigkeit erfordern.
Endverbrauchsbranche
Die Nachfrage im Marktsegment der Endverbrauchsbranchen für Epoxidverbundwerkstoffe spiegelt unterschiedliche Anforderungen hinsichtlich Gewichtsreduzierung, Haltbarkeit, Korrosionsbeständigkeit, Zertifizierung und Wirtschaftlichkeit der Produktion wider. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,2 % prognostiziert. Windenergie und Luft- und Raumfahrt bleiben wichtige Nachfragezentren, während die Automobil-, Elektro-, Schiffs-, Rohrleitungs-, Tank- und Sportindustrie den potenziellen Markt erweitern.
- Windenergie: Komponenten für Windenergieanlagen erfordern leichte, ermüdungsbeständige und langlebige Konstruktionen. Daher werden Glasfaser-Epoxid-Systeme in Rotorblättern und zugehörigen Bauteilen verstärkt eingesetzt, da die Turbinengrößen und die installierte Leistung zunehmen.
- Luft- und Raumfahrt sowie Verteidigung: In der Luft- und Raumfahrt sowie im Verteidigungsbereich werden zertifizierte Leichtbaustrukturen, Ermüdungsbeständigkeit und Dimensionsstabilität priorisiert, wodurch die Nachfrage nach fortschrittlichen Kohlenstofffaser-Epoxid-Werkstoffen in primären und sekundären Flugzeugstrukturen aufrechterhalten wird.
- Automobil- und Transportwesen: Hersteller von Transportmitteln setzen zunehmend auf Epoxidverbundwerkstoffe, da Gewichtsreduzierung, Korrosionsbeständigkeit und Komponentenintegration die Effizienz steigern und gleichzeitig zunehmend automatisierte Fertigungsprozesse unterstützen können.
- Sportartikel: Im Bereich der Sportartikel werden bevorzugt Carbonfaser-Epoxid-Systeme für Fahrräder, Schläger, Schäfte, Schutzausrüstung und Performance-Produkte eingesetzt, bei denen Steifigkeit, geringes Gewicht und kontrollierte mechanische Reaktion das Produktdesign beeinflussen.
- Elektrotechnik und Elektronik: In der Elektrotechnik und Elektronik werden Epoxidverbundwerkstoffe für Isolierungen, Strukturbauteile, Gehäuse und Geräte eingesetzt, bei denen Dimensionsstabilität, elektrische Leistungsfähigkeit und Beständigkeit gegenüber Umwelteinflüssen erforderlich sind.
- Rohre und Tanks: Rohre und Tanks profitieren von Korrosionsbeständigkeit und einem hohen Festigkeits-Gewichts-Verhältnis, was den Einsatz von Epoxidverbundwerkstoffen in der chemischen Verarbeitung, der Wasserinfrastruktur, Energiesystemen und druckbezogenen Anwendungen unterstützt.
- Marine: Im maritimen Bereich werden Epoxidverbundwerkstoffe für Rümpfe, Decks, Strukturbauteile und Spezialausrüstung eingesetzt, da ihre Beständigkeit gegen Feuchtigkeit, Korrosion und Ermüdung längere Nutzungsintervalle ermöglicht.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Windenergie |
Hoch |
Größere Klingen |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Flugzeuggewichtsoptimierung |
Reifen |
|
Automobil- und Transportwesen |
Medium |
Leichtbau für Elektrofahrzeuge |
Skalierung |
|
Sportartikel |
Medium |
Performance Design |
Reifen |
|
Elektrotechnik und Elektronik |
Medium |
Isoliersysteme |
Skalierung |
|
Rohr und Tank |
Medium |
Korrosionsbeständigkeit |
Reifen |
|
Marine |
Niedrig |
Leichtbau-Rümpfe |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Epoxid-Verbundwerkstoffe
Flugzeugproduktion und Modernisierung der Verteidigung
Steigende Produktionszahlen im Flugzeugbau und kontinuierliche Investitionen in Militärflugzeuge erhöhen die Nachfrage nach hochfesten Epoxid-Verbundwerkstoffen, die Ermüdungsbeständigkeit, Dimensionsstabilität und leichtere Strukturen ermöglichen. Die Auswirkungen reichen weit über den Materiallieferanten hinaus, da Luft- und Raumfahrtprogramme qualifizierte Prepregs, Verstärkungsmaterialien, Klebstoffe, Werkzeuge, Verarbeitungsanlagen und technischen Support benötigen. Höhere Produktionsraten erfordern zudem kürzere Aushärtungszeiten und eine bessere Materialausnutzung. Davon profitieren schnellhärtende Prepregs, automatisierte Laminierverfahren, die Verarbeitung außerhalb des Autoklaven und digitale Fertigungstechniken. Materiallieferanten, die reproduzierbare Ergebnisse bei minimaler Verarbeitungszeit erzielen, haben das Potenzial, in höherwertige Programme einzusteigen. Eine längere Qualifizierungszeit ist sowohl eine Herausforderung als auch ein Vorteil, da Kunden nach der Zulassung ihre Epoxid-Verbundwerkstoffe seltener ändern.
Ausbau der Infrastruktur für erneuerbare Energien
Der Ausbau der Windenergieinfrastruktur führt zu einer steigenden Nachfrage nach Epoxidharz-Verbundwerkstoffen für große Bauteile. Immer größere Windkraftanlagen benötigen für ihre Rotorblätter Materialien, die Steifigkeit, Dauerfestigkeit, einfache Verarbeitung und ein geringes Gewicht gewährleisten. Dies wirkt sich auf den Markt aus und betrifft Harzinfiltration, Vakuumverfahren und andere Verstärkungssysteme, die die Fertigung großer Bauteile ermöglichen. Infolgedessen wird verstärkt in Harze mit niedrigerer Viskosität, guten Aushärtungseigenschaften und optimierten Verarbeitungsfenstern investiert. Aufgrund der längeren Betriebsdauern rückt auch die Dauerfestigkeit stärker in den Fokus. Da die Windkraftanlagenhersteller ihre Produktionskapazitäten im asiatisch-pazifischen Raum, in Europa und Nordamerika ausbauen, gewinnen regionale Zulieferer und technische Dienstleistungen zunehmend an Bedeutung.
Leichtbau und Elektrifizierung im Transportwesen
Fahrzeughersteller evaluieren Verbundstrukturen, um das Batteriegewicht zu reduzieren, die Effizienz zu steigern und Bauteile zu konsolidieren, ohne die strukturelle Leistungsfähigkeit zu beeinträchtigen. Epoxid-Verbundwerkstoffe bieten Korrosionsbeständigkeit, Designflexibilität und ein hohes Festigkeits-Gewichts-Verhältnis und eignen sich daher für ausgewählte Anwendungen in Karosserie, Fahrgestell, Batteriebereich und Innenraumstruktur. Der größte Nutzen wird dort erwartet, wo Fertigungsprozesse wiederholbare Zykluszeiten ermöglichen, die mit der Wirtschaftlichkeit der Automobilproduktion vereinbar sind. Formpressen, Harzinjektionsverfahren und automatisiertes Laminieren gewinnen daher strategisch an Bedeutung gegenüber der rein manuellen Fertigung. Zulieferer entwickeln zudem Rezepturen, die kürzere Aushärtungszeiten und eine verbesserte Oberflächenqualität ermöglichen. Obwohl die Materialkosten im Vergleich zu konventionellen Metallen weiterhin eine Einschränkung darstellen, kann eine stärkere Bauteilintegration die Wirtschaftlichkeit insgesamt verbessern, indem die Anzahl der Teile, die Anforderungen an die Verbindungen und die Nachbearbeitung reduziert werden.
Markt für Epoxidharz-Verbundwerkstoffe: Zukunftstrends
Schnellhärtende und automatisierte Verbundwerkstoffherstellung
Schnellhärtende Epoxidharzsysteme und automatisierte Fertigung werden in der Verbundwerkstoffproduktion voraussichtlich eine immer wichtigere Rolle spielen, da Kunden im Markt für Epoxidharz-Verbundwerkstoffe höhere Durchsätze und eine geringere Arbeitsintensität anstreben. Automatisierte Faser- und Bandablage, robotergestütztes Laminieren, Formpressen und digital gesteuerte Harzverarbeitung verbessern die Wiederholgenauigkeit und reduzieren gleichzeitig den Materialverbrauch. Zukünftige Entwicklungen konzentrieren sich auf Harzzusammensetzungen, die trotz kürzerer Aushärtungszyklen und niedrigerer Verarbeitungstemperaturen die mechanischen Eigenschaften erhalten. Hersteller werden zudem zunehmend Prozesssimulationen mit Echtzeitüberwachung kombinieren, um Defekte zu erkennen und die Aushärtungsbedingungen zu optimieren. Dieser Wandel dürfte die bisher mit Verbundwerkstoffbauteilen verbundenen Fertigungsnachteile reduzieren, insbesondere für Anwendungen in der Automobil-, Luft- und Raumfahrtindustrie sowie im Industriebereich. Anbieter, die Materialformulierung, Anlagenkompatibilität und Prozessentwicklung integrieren, werden voraussichtlich eine stärkere strategische Position erlangen.
Kreislaufwirtschaft und umweltschonendere Verbundsysteme
Nachhaltigkeitsaspekte werden die Entwicklung von Verbundwerkstoffen voraussichtlich in Richtung emissionsärmerer Verarbeitungsprozesse, verbesserter Materialeffizienz, recycelter Verstärkungsmaterialien und Rückgewinnungstechnologien lenken. Epoxidharze bleiben technisch anspruchsvoll zu recyceln, da herkömmliche Duroplastnetzwerke nicht ohne Weiteres wieder eingeschmolzen werden können. Dies fördert Investitionen in recycelbare Harzchemie, reversible Vernetzung, mechanische Rückgewinnung und verbesserte Bauteilkonstruktionen für die Trennung am Ende der Lebensdauer. Kunden werden voraussichtlich neben der mechanischen Leistung auch Produktionsabfall und Energieverbrauch bewerten. Windkraftanlagenflügel, Luft- und Raumfahrtkomponenten sowie Automobilstrukturen werden wichtige Testfelder für Kreislauflösungen sein, da ihr großer Materialbedarf stärkere Anreize für die Rückgewinnung schafft. Zukünftig werden Beschaffungsspezifikationen zunehmend Informationen zum Lebenszyklus, zum Recyclinganteil, zur Rückverfolgbarkeit und zu Entsorgungspfaden als Teil der Lieferantenqualifizierung umfassen.
Marktchancen für Epoxid-Verbundwerkstoffe
Lokalisierte Verbundwerkstofffertigung im asiatisch-pazifischen Raum
Der Markt für Epoxid-Verbundwerkstoffe im asiatisch-pazifischen Raum bietet aufgrund des gleichzeitigen Wachstums der Branchen Luft- und Raumfahrt, Automobil, erneuerbare Energien, Elektronik und Infrastruktur erhebliches Investitionspotenzial. Die lokale Produktion von Epoxidsystemen, Prepregs, Verstärkungsmaterialien und Formteilen kann den Logistikaufwand reduzieren und gleichzeitig die Kundenorientierung verbessern. Indien und Südostasien bieten Möglichkeiten für neue Verarbeitungskapazitäten, während China, Japan und Südkorea etablierte industrielle Ökosysteme und fortschrittliche Fertigungskompetenzen bieten. Investoren können sich auf spezialisierte Harzformulierungen, automatisierte Formgebung, Komponentenfertigung und technische Dienstleistungen konzentrieren, anstatt ausschließlich mit Standardmaterialien zu konkurrieren. Partnerschaften mit lokalen OEMs und Komponentenherstellern können die Qualifizierung und den Markteintritt beschleunigen. Die größten Chancen ergeben sich voraussichtlich dort, wo die lokale Produktion Anwendungstechnik mit zuverlässiger Rohstoffbeschaffung und skalierbaren Fertigungsprozessen kombiniert.
Fortschrittliche Verbundwerkstofflösungen für die Mobilität der Zukunft
Neue Mobilitätsanwendungen eröffnen Chancen für Anbieter, die Epoxidharz-Verbundsysteme für Elektroflugzeuge, unbemannte Plattformen, moderne Regionalflugzeuge und Leichtbau-Transportstrukturen adaptieren können. Diese Anwendungen erfordern gleichzeitig Gewicht, Dauerfestigkeit, Dimensionsstabilität, Brandverhalten und Fertigungsgeschwindigkeit. Anbieter können sich durch maßgeschneiderte Harzsysteme, Kompatibilität mit automatisierten Prozessen, integrierte Strukturkonstruktion und schnelle Qualifizierungsunterstützung differenzieren. Die Chancen reichen über den reinen Materialverkauf hinaus, da neue Programme oft eine enge Zusammenarbeit der Ingenieure von der Prototypenentwicklung bis zur Industrialisierung erfordern. Unternehmen mit etablierten Datenbanken und Verarbeitungskompetenzen im Luft- und Raumfahrtbereich können diese Fähigkeiten auf angrenzende Mobilitätsplattformen übertragen. Strategische Investitionen sollten Anwendungen priorisieren, bei denen Verbundstrukturen mehrere Vorteile gleichzeitig bieten, wie z. B. Gewichtsreduzierung, Bauteilkompaktierung, aerodynamische Optimierung und Korrosionsbeständigkeit.
Aktuelle Entwicklungen
- April 2026: Die Tricel Group schloss die Übernahme von Matrix Composite Materials Co. Ltd. mit Wirkung zum 1. April 2026 ab. Durch die Akquisition erweitert Tricel seine Kompetenzen im Bereich fortschrittlicher Verbundwerkstoffe in Bristol, Großbritannien, und stärkt seine Position bei leichten Verbundwerkstofflösungen für Raumfahrt, Verteidigung und unternehmenskritische Anwendungen. Die Transaktion ermöglicht einen breiteren Zugang zu spezialisiertem Know-how in der Verbundwerkstofffertigung und verbessert Tricels Position im Bereich hochleistungsfähiger Strukturverbundwerkstoffe.
- März 2026: Gurit brachte seine StrucPro-Produktreihe hochleistungsfähiger Epoxidharzsysteme für die industrielle Verbundwerkstofffertigung auf den Markt. Die Produktreihe wurde am britischen Standort des Unternehmens auf der Isle of Wight entwickelt und ist auf die sich wandelnden Anforderungen an die Herstellung von Strukturverbundwerkstoffen zugeschnitten. Sie stärkt das Materialportfolio von Gurit für industrielle Anwendungen. Die Markteinführung unterstreicht die kontinuierliche Produktentwicklung hin zu anwendungsspezifischen Epoxidharzsystemen und verbesserten Fertigungsmöglichkeiten für Verbundwerkstoffe.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -