
Marché des composites époxy : taille et tendances 2034
Taille et prévisions du marché des composites époxy (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type de fibre (verre, carbone, autres) ; procédé de fabrication (stratification, moulage par compression, injection de résine, moulage par transfert de résine, enroulement filamentaire, pultrusion) ; secteur d’utilisation finale (énergie éolienne, aérospatiale et défense, automobile et transport, articles de sport, électricité et électronique, tuyauterie et réservoirs, secteur maritime, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010011
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
35,47 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
63,73 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,73 %
taux de croissance
Marché adressable
448,39 milliards de dollars américains
(2026-2034)
Le marché des composites époxy était évalué à 35,47 milliards de dollars américains en 2025 et devrait atteindre 63,73 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,73 % sur la période 2026-2034. Cette expansion sera portée par l'utilisation croissante de matériaux structuraux légers, le déploiement des énergies renouvelables, la construction aéronautique et l'allègement des transports. Le marché bénéficie également des progrès réalisés dans les technologies des résines, la conception des renforts, l'automatisation et la fabrication de composites haute performance destinés à des applications structurelles exigeantes.
Le potentiel de croissance en Amérique du Nord restera élevé en raison de la demande croissante de renforts légers pour l'aérospatiale, la défense, l'énergie éolienne, les véhicules électriques et la modernisation des infrastructures. La taille du marché des composites époxy dans la région sera portée par de solides capacités de fabrication, un processus de qualification rigoureux et la présence de fournisseurs de matériaux au service des secteurs de l'aérospatiale, de l'automobile, de l'industrie et de l'énergie.
Analyse et perspectives du marché des composites époxy
- Amérique du Nord : L’Amérique du Nord représentait une part de 31 à 35 % en 2025 et devrait croître à un TCAC de 5,8 à 6,5 % entre 2026 et 2034, soutenue par la production aérospatiale, les programmes de défense, les infrastructures d’énergies renouvelables et les investissements dans la fabrication de pointe.
- États-Unis : Les États-Unis représentaient 25 à 29 % du marché mondial en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,6 % jusqu’en 2034, soutenue par les applications composites dans les secteurs de l’aérospatiale, de la défense et de l’automobile.
- Europe : L'Europe détenait une part de marché de 25 à 29 % en 2025 et devrait enregistrer un TCAC de 6,0 à 6,7 % jusqu'en 2034, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant les applications aérospatiales, automobiles, éoliennes et industrielles.
- Asie-Pacifique : L'Asie-Pacifique représentait 27 à 31 % du marché en 2025 et devrait croître à un TCAC de 7,4 à 8,2 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à l'expansion des secteurs de l'aérospatiale, de l'automobile, de l'électronique et des énergies renouvelables.
- Segment le plus important : La fibre de verre détenait une part de marché de 61 à 65 % en 2025 et devrait croître à un TCAC de 6,1 à 6,8 %, reflétant son rapport coût-efficacité, son évolutivité et sa large adoption industrielle.
- Segment à forte croissance : La fibre de carbone devrait détenir une part de marché de 35 à 39 % en 2025 et connaître une croissance annuelle composée de 7,4 à 8,2 %, portée par les exigences d'allègement dans les secteurs de l'aérospatiale, de la mobilité et des applications hautes performances.
- Principales entreprises analysées en détail : Axiom Materials, Inc. ; Solvay SA ; Gurit Holding AG ; Hexcel Corporation ; Mitsubishi Chemical Group Corporation ; Park Aerospace Corp. ; Koninklijke Ten Cate BV ; SGL Carbon SE ; Teijin Limited ; Toray Industries, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des composites époxy a évolué, passant de la stratification manuelle traditionnelle à des solutions techniques intégrant une architecture de fibres optimisée, une technologie époxy renforcée, l'automatisation du placement, de l'infusion, du moulage par compression et du durcissement contrôlé par ordinateur. Les entreprises s'efforcent de trouver la combinaison optimale de performances et de paramètres de processus tels que le temps de cycle, l'efficacité des matériaux, la répétabilité et la qualification du produit. De ce fait, la production évolue vers des procédés capables d'atteindre les volumes de l'aérospatiale tout en restant abordables pour les applications éoliennes, de transport, maritimes et industrielles.
Une augmentation des capacités de production est prévue dans les pays d'Asie-Pacifique et sur certains sites en Europe et en Amérique du Nord au cours de la période prévisionnelle, avec une priorité accrue accordée à l'automatisation et aux technologies de polymérisation écoénergétiques. La réglementation des transports et le développement des énergies renouvelables devraient stimuler la demande de structures légères. La recyclabilité, le recyclage des résines, les procédés écoénergétiques et la traçabilité des matériaux deviendront des critères d'approvisionnement plus importants.
Rapport sur le marché des composites époxy
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 35,47 milliards de dollars américains |
| Taille du marché d'ici 2034 | 63,73 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,73% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des composites époxy
La croissance du marché des composites époxy s'explique par le besoin de constructions légères sans compromis sur la rigidité, la résistance à la fatigue, la résistance à la corrosion ni la flexibilité. La chaîne de valeur comprend les fournisseurs de résines époxy, de fibres, de renforts et de préimprégnés, les mouleurs, les fabricants de pièces, les intégrateurs de systèmes et les équipementiers. Si l'industrie aérospatiale exige une qualification poussée, les secteurs de l'énergie éolienne, de l'automobile, du nautisme et de l'industrie privilégient la production économique et l'efficacité.
Les conditions d'approvisionnement sont influencées par la disponibilité des fibres de carbone, les capacités de production de fibres de verre, le coût des matières premières pour résine époxy, la disponibilité des agents de durcissement et celle des préimprégnés spécialisés. Les principaux fournisseurs ont renforcé leur intégration en matière de matériaux de renforcement, de formulation de résine, de manutention des matériaux intermédiaires et de savoir-faire des procédés afin d'améliorer la constance de leur production. Les chaînes d'approvisionnement régionales prennent également de l'importance, les clients recherchant des délais de livraison plus courts et la possibilité de diversifier leurs sources d'approvisionnement.
Les technologies de résine exclusives, les bases de données de matériaux qualifiées, les compétences en ingénierie d'application et les formulations adaptées du laboratoire à la production industrielle sont des atouts majeurs pour se positionner avantageusement sur le marché. Parmi les entreprises leaders présentées dans le rapport sur le marché des composites époxy figurent Hexcel Corporation, Solvay SA, Teijin Limited et Toray Industries, Inc. Elles occupent une position dominante sur le marché des systèmes de renforcement et composites haute performance, tandis que Gurit Holding AG propose des résines époxy formulées et des solutions pour la fabrication de composites.
Les stratégies d'investissement s'orientent vers des formulations à durcissement rapide, l'automatisation, les géométries complexes et les procédés de fabrication à basse température. Parmi les entreprises qui interviennent dans des applications de niche des matériaux avancés, on peut citer Axiom Materials, Inc. et Park Aerospace Corp. D'autres acteurs contribuent à la valeur ajoutée du secteur, tels que Mitsubishi Chemical Group Corporation, SGL Carbon SE et Koninklijke Ten Cate BV.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
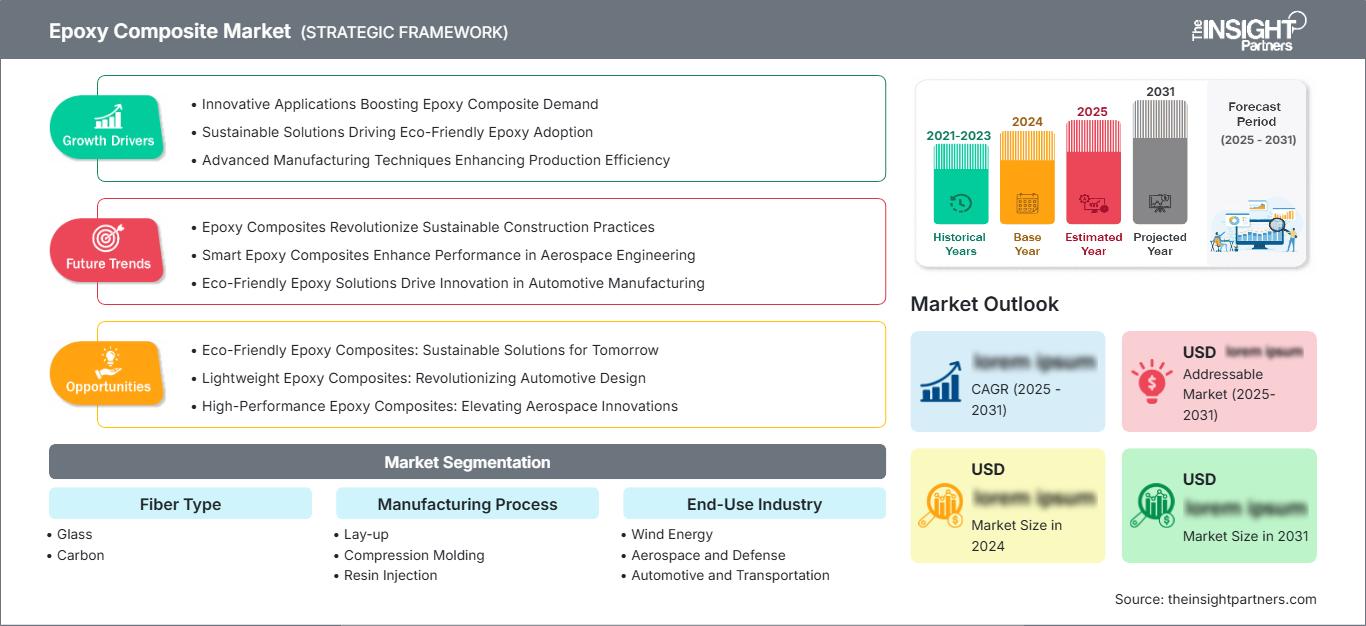
Marché des composites époxy : Perspectives stratégiques
Perspectives régionales
Marché des composites époxy en Amérique du Nord
L'Amérique du Nord représentait 31 à 35 % du marché total des composites époxy en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,5 % entre 2025 et 2034. Les États-Unis demeurent le principal moteur de ce marché, grâce à la production aérospatiale commerciale, la défense, la mobilité électrique, l'énergie éolienne et la construction industrielle. Le Canada contribue également à ce marché par le biais des composants pour l'énergie éolienne, des applications dans le secteur des transports et de la fabrication de composites de pointe.
Les fabricants régionaux bénéficient de processus de qualification éprouvés, de chaînes de valeur aérospatiales établies et d'infrastructures de recherche importantes. La demande croissante concerne notamment les systèmes époxy renforcés de fibres de carbone utilisés dans les structures hautes performances, tandis que les systèmes en fibres de verre sont essentiels pour les composants éoliens, navals, d'infrastructures et industriels. L'automatisation des procédés de stratification, d'infusion de résine, de moulage par compression et de polymérisation rapide pourrait améliorer l'efficacité des processus de fabrication.
Marché américain des composites époxy
Les États-Unis représentaient 82 à 86 % de la demande en Amérique du Nord en 2025 et devraient connaître un taux de croissance annuel composé (TCAC) de 5,9 à 6,6 %. L'aérospatiale et la défense constituent les principaux secteurs utilisateurs, mais l'allègement des véhicules, les éoliennes, les articles de sport et les appareils électroménagers contribuent également à la demande. Le pays abrite d'importants fabricants tels qu'Axiom Materials, Inc., Hexcel Corporation et Park Aerospace Corp.
On observe une corrélation croissante entre l'utilisation de composites avancés et l'augmentation des cadences de production aéronautique, la modernisation des systèmes de défense et l'automatisation. Les systèmes fibre de carbone/époxy sont devenus populaires grâce à leur rapport rigidité/poids élevé, tandis que les systèmes fibre de verre/époxy sont utilisés dans des applications exigeant des coûts moindres. Le recours aux techniques de fabrication hors autoclave et au moulage par transfert de résine se généralise.
Marché européen des composites époxy
L'Europe représentait 25 à 29 % de la part de marché totale en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,7 %. L'Allemagne s'est imposée comme le principal consommateur de la région grâce à ses industries automobile, aérospatiale, des machines industrielles et des énergies renouvelables. De même, le Royaume-Uni et la France possèdent une industrie aérospatiale et des matériaux composites avancés de premier plan, tandis que l'Italie et l'Espagne contribuent au marché par le biais de leurs industries automobile, éolienne, navale et de fabrication industrielle.
Le Royaume-Uni bénéficie d'atouts en matière de développement des matériaux aérospatiaux et d'ingénierie des composites de pointe, tandis que l'Allemagne combine son expertise en ingénierie automobile avec son savoir-faire en automatisation industrielle et en équipements éoliens. Par ailleurs, la France demeure un acteur majeur de l'industrie aérospatiale, l'Italie dispose d'une industrie automobile et de fabrication industrielle diversifiée, et l'Espagne tire profit de la production d'énergie éolienne.
Marché des composites époxy en Asie-Pacifique
En 2025, la région Asie-Pacifique représentait 27 à 31 % du marché mondial et sa croissance annuelle composée (TCAC) était estimée entre 7,4 et 8,2 %, ce qui en faisait la région majeure à la croissance la plus rapide. Dans cette région, la demande est tirée par la Chine, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Cette demande est alimentée par la localisation de la production aérospatiale, la production automobile, les installations éoliennes, la fabrication de produits électroniques et le développement des infrastructures.
En Chine, on observe une intégration des projets de production à grande échelle et d'énergies renouvelables. Au Japon et en Corée du Sud, les secteurs de l'aérospatiale, de l'automobile, de l'électronique et de l'industrie connaissent un fort développement. L'Inde travaille actuellement au développement de ses secteurs aérospatial et des énergies renouvelables, tandis que l'Australie fonde sa demande sur l'éolien, les infrastructures et des applications industrielles spécifiques.
Marché des composites époxy au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par le développement des infrastructures, les projets énergétiques, les applications marines et la modernisation industrielle. L'Arabie saoudite est le principal moteur de la région, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région contribue par le biais de projets d'infrastructures et industriels. La région devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,2 %.
L'Arabie saoudite et les Émirats arabes unis ont investi dans la diversification énergétique, les infrastructures de transport et la production industrielle de pointe. L'Afrique du Sud est un important demandeur d'applications composites dans les secteurs des énergies renouvelables, des transports, des mines et de l'industrie. L'utilisation de composites dans ces applications est cruciale lorsqu'il est nécessaire de privilégier la résistance à la corrosion, la légèreté et la durabilité.
Analyse de segmentation
Type de fibre
Le type de fibre utilisé sur le marché des composites époxy détermine les performances structurelles, le coût des matériaux, les exigences de transformation et l'adéquation aux applications finales. La fibre de verre reste dominante grâce à son rapport coût-performance relativement favorable et à sa large disponibilité, tandis que la fibre de carbone est privilégiée pour les applications à plus forte valeur ajoutée exigeant une rigidité supérieure et une réduction de poids. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 7,0 % entre 2026 et 2034, les fabricants de composites optimisant le choix du renfort pour des performances adaptées à chaque application.
- Verre : La fibre de verre reste le renfort le plus utilisé en raison de son rapport coût-efficacité, de sa résistance à la corrosion et de son adéquation aux pales d’éoliennes, aux structures marines, aux tuyaux, aux réservoirs, aux composants de transport et aux produits industriels nécessitant une production composite à grande échelle.
- Carbone : La fibre de carbone occupe des applications de haute performance où la réduction du poids, la rigidité, la résistance à la fatigue et la stabilité dimensionnelle justifient des coûts de matériaux plus élevés, notamment dans les secteurs de l'aérospatiale, de la défense, de la mobilité haut de gamme, des articles de sport et des structures sous pression.
Processus de fabrication
Le choix du segment de procédé de fabrication sur le marché des composites époxy influence l'intensité de main-d'œuvre, le volume de production, le contrôle dimensionnel, la qualité de surface, les taux de rebut et la complexité des composants. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,1 % entre 2026 et 2034. L'automatisation et la reproductibilité des procédés sont des enjeux de plus en plus importants à mesure que les producteurs de composites passent d'une fabrication en petites séries à une production standardisée pour les secteurs du transport, de l'aérospatiale, de l'énergie et de l'industrie.
- Stratification : La stratification reste importante pour les composants complexes et la production en petites séries car elle offre une flexibilité de conception et permet différentes orientations de renforcement, même si l’automatisation est de plus en plus introduite pour améliorer la répétabilité et réduire les besoins en main-d’œuvre.
- Moulage par compression : Le moulage par compression permet une production répétable à haut débit de composants structurels, notamment lorsque des dimensions contrôlées et des temps de cycle plus courts sont essentiels pour les applications automobiles, électriques et de transport.
- Injection de résine : L’injection de résine permet une distribution contrôlée de la résine et une production efficace de structures renforcées, ce qui est particulièrement utile pour les applications où l’imprégnation homogène, la stabilité dimensionnelle et la réduction du traitement manuel sont des priorités stratégiques.
- Moulage par transfert de résine : Le moulage par transfert de résine est de plus en plus pertinent pour les composants complexes nécessitant un placement répétable des fibres, un flux de résine contrôlé et une production à grande échelle, notamment dans les secteurs des transports, de l’industrie, de l’électricité et de l’aérospatiale.
- Enroulement filamentaire : L’enroulement filamentaire est stratégiquement important pour les structures cylindriques et sous pression, car le placement continu du renfort offre des performances mécaniques favorables pour les réservoirs, les tuyaux, les récipients sous pression et certaines applications de mobilité.
- Pultrusion : La pultrusion permet une production continue de profilés à géométrie de section transversale constante, ce qui la rend précieuse pour les infrastructures, les composants électriques, de transport, de construction et industriels nécessitant des dimensions répétables et une résistance à la corrosion.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché des composites époxy reflète différentes exigences en matière de réduction de poids, de durabilité, de résistance à la corrosion, de certification et de rentabilité de production. Ce segment devrait croître à un TCAC de 6,5 % à 7,2 % entre 2026 et 2034. L'énergie éolienne et l'aérospatiale demeurent d'importants moteurs de demande, tandis que les applications automobiles, électriques, navales, de tuyauterie, de réservoirs et sportives élargissent le marché potentiel.
- Énergie éolienne : Les composants des éoliennes nécessitent des structures légères, résistantes à la fatigue et durables, ce qui favorise l’utilisation intensive de systèmes époxy en fibre de verre dans les pales et les composants connexes à mesure que la taille des turbines et la capacité installée augmentent.
- Aérospatiale et défense : L'aérospatiale et la défense privilégient les structures légères certifiées, la résistance à la fatigue et la stabilité dimensionnelle, ce qui maintient la demande en matériaux époxy à base de fibres de carbone de pointe dans les structures primaires et secondaires des aéronefs.
- Automobile et transport : Les fabricants de véhicules de transport utilisent de plus en plus les composites époxy, où la réduction du poids, la résistance à la corrosion et l’intégration des composants peuvent améliorer l’efficacité tout en soutenant des processus de fabrication de plus en plus automatisés.
- Articles de sport : Les applications dans le domaine des articles de sport privilégient les systèmes époxy en fibre de carbone pour les vélos, les raquettes, les manches, les équipements de protection et les produits de performance où la rigidité, la légèreté et la réponse mécanique contrôlée influencent la conception du produit.
- Électricité et électronique : Les applications électriques et électroniques utilisent des composites époxy pour l’isolation, les composants structurels, les boîtiers et les équipements nécessitant une stabilité dimensionnelle, des performances électriques et une résistance aux conditions environnementales.
- Tuyaux et réservoirs : Les tuyaux et les réservoirs bénéficient d’une résistance à la corrosion et d’un rapport résistance/poids élevé, ce qui favorise l’adoption des composites époxy dans les procédés chimiques, les infrastructures hydrauliques, les systèmes énergétiques et les applications sous pression.
- Secteur maritime : Les applications marines utilisent des composites époxy pour les coques, les ponts, les composants structurels et les équipements spécialisés, car leur résistance à l’humidité, à la corrosion et à la fatigue permet des intervalles d’entretien plus longs.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Énergie éolienne |
Haut |
Lames plus grandes |
Mature |
|
Aérospatiale et défense |
Haut |
Allègement des aéronefs |
Mature |
|
Automobile et transport |
Moyen |
Allègement des véhicules électriques |
Mise à l'échelle |
|
Articles de sport |
Moyen |
Conception de la performance |
Mature |
|
Électricité et électronique |
Moyen |
Systèmes d'isolation |
Mise à l'échelle |
|
Tuyau et réservoir |
Moyen |
résistance à la corrosion |
Mature |
|
Marin |
Faible |
Coques légères |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des composites époxy
Production aéronautique et modernisation de la défense
L'augmentation de la production aéronautique et les investissements continus dans les avions militaires stimulent la demande en systèmes composites époxy haute résistance offrant résistance à la fatigue, stabilité dimensionnelle et structures allégées. Les implications dépassent le simple cadre du fournisseur de matériaux : les programmes aérospatiaux nécessitent des préimprégnés qualifiés, des matériaux de renforcement, des adhésifs, des outillages, des équipements de transformation et un support technique. L'accélération de la production engendre également des exigences accrues en matière de temps de polymérisation et d'utilisation des matériaux. Ceci favorise les préimprégnés à polymérisation rapide, les techniques de stratification automatisées, la transformation hors autoclave et les techniques de fabrication numérique. Les fournisseurs de matériaux capables de garantir des performances constantes tout en minimisant les temps de traitement ont le potentiel d'accéder à des programmes à plus forte valeur ajoutée. Un temps de qualification prolongé représente à la fois un défi et un atout, car les clients sont moins susceptibles de modifier leurs matériaux composites époxy après validation.
Expansion des infrastructures d'énergies renouvelables
L'expansion des infrastructures éoliennes engendre une demande accrue sur le marché des composites époxy, utilisés pour la fabrication de pièces structurelles de grande taille. Les turbines de plus en plus imposantes nécessitent des matériaux pour leurs pales offrant rigidité, résistance à la fatigue, facilité de mise en œuvre et poids maîtrisé. Par conséquent, les répercussions sur le marché se feront sentir à travers l'infusion de résine, les technologies sous vide et autres systèmes de renforcement permettant la production de pièces de grande taille. Il en résulte un investissement accru dans les résines à faible viscosité, aux propriétés de polymérisation optimales et aux paramètres de mise en œuvre améliorés. L'accent est également mis sur la résistance à la fatigue, compte tenu de l'allongement de la durée de vie opérationnelle. À mesure que les fabricants d'éoliennes augmentent leurs capacités de production en Asie-Pacifique, en Europe et en Amérique du Nord, l'importance des approvisionnements et des services techniques régionaux se fait plus pressante.
Allègement et électrification des transports
Les constructeurs automobiles évaluent les structures composites pour réduire le poids des batteries, améliorer l'efficacité et consolider les composants sans compromettre les performances structurelles. Le marché des composites époxy offre une résistance à la corrosion, une grande flexibilité de conception et un rapport résistance/poids élevé, ce qui les rend pertinents pour certaines applications structurelles de carrosserie, de châssis, de batteries et d'habitacle. L'impact le plus important est attendu là où les processus de fabrication peuvent atteindre des temps de cycle reproductibles compatibles avec les impératifs économiques de la production automobile. Le moulage par compression, le moulage par transfert de résine et la stratification automatisée deviennent donc plus stratégiques que la fabrication purement manuelle. Les fournisseurs développent également des formulations permettant des temps de polymérisation plus courts et une meilleure qualité de surface. Bien que le coût des matériaux reste une contrainte par rapport aux métaux conventionnels, une plus grande intégration des composants peut améliorer la rentabilité globale en réduisant le nombre de pièces, les besoins d'assemblage et les opérations secondaires.
Tendances futures du marché des composites époxy
Fabrication de composites à polymérisation rapide et automatisée
Les systèmes époxy à polymérisation rapide et la fabrication automatisée devraient jouer un rôle de plus en plus central dans la production de composites, les clients recherchant une productivité accrue et une main-d'œuvre réduite, comme le soulignent les tendances du marché des composites époxy. Le placement automatisé des fibres et des rubans adhésifs, la stratification robotisée, le moulage par compression et le traitement de la résine à commande numérique permettent d'améliorer la reproductibilité tout en réduisant le gaspillage de matériaux. Les développements futurs se concentreront sur des formulations de résines qui préservent les performances mécaniques malgré des cycles de polymérisation plus courts et des températures de traitement plus basses. Les fabricants associeront de plus en plus la simulation des procédés à la surveillance en temps réel afin de détecter les défauts et d'optimiser les conditions de polymérisation. Cette transition devrait réduire les coûts de fabrication traditionnellement associés aux composants composites, notamment pour les applications automobiles, aérospatiales et industrielles. Les fournisseurs qui intègrent la formulation des matériaux à la compatibilité des équipements et à l'ingénierie des procédés sont susceptibles d'acquérir une position stratégique plus solide.
Circularité et systèmes composites à faible impact
Les enjeux de durabilité devraient orienter le développement des composites vers des procédés à faibles émissions, une meilleure efficacité des matériaux, le renforcement par des matériaux recyclés et des technologies de valorisation. Le recyclage des composites époxy demeure techniquement complexe, car les réseaux thermodurcissables classiques ne fondent pas facilement. Ceci encourage les investissements dans des résines recyclables, la réticulation réversible, la valorisation mécanique et une conception améliorée des composants pour faciliter leur séparation en fin de vie. Les clients devraient également évaluer les déchets de fabrication et la consommation d'énergie, en plus des performances mécaniques. Les pales d'éoliennes, les composants aérospatiaux et les structures automobiles deviendront d'importants terrains d'expérimentation pour les solutions d'économie circulaire, car leur empreinte matérielle importante incite fortement à la valorisation. À terme, les cahiers des charges d'approvisionnement pourraient intégrer de plus en plus d'informations sur le cycle de vie, le contenu recyclé, la traçabilité et les filières de fin de vie dans le cadre de la qualification des fournisseurs.
Opportunités du marché des composites époxy
Fabrication localisée de composites en Asie-Pacifique
Le marché des composites époxy en Asie-Pacifique présente un potentiel d'investissement considérable, porté par l'expansion simultanée des secteurs de l'aérospatiale, de l'automobile, des énergies renouvelables, de l'électronique et des infrastructures. La production locale de systèmes époxy, de préimprégnés, de renforts et de composants moulés permet de réduire les coûts logistiques tout en améliorant la réactivité client. L'Inde et l'Asie du Sud-Est offrent des opportunités de développement de nouvelles capacités de production, tandis que la Chine, le Japon et la Corée du Sud disposent d'écosystèmes industriels établis et de capacités de fabrication avancées. Les investisseurs peuvent privilégier la formulation de résines spécialisées, le moulage automatisé, la fabrication de composants et les services techniques, plutôt que de se concentrer uniquement sur les matières premières. Les partenariats avec les équipementiers et les fabricants de composants locaux peuvent accélérer la qualification et l'entrée sur le marché. Les meilleures opportunités se présenteront probablement là où la production locale allie ingénierie d'application, approvisionnement fiable en matières premières et procédés de fabrication évolutifs.
Solutions composites avancées pour la mobilité émergente
Les nouvelles applications de mobilité offrent des opportunités aux fournisseurs capables d'adapter les systèmes composites époxy aux aéronefs électriques, aux plateformes sans pilote, aux avions régionaux de pointe et aux structures de transport légères. Ces applications privilégient simultanément le poids, la résistance à la fatigue, la stabilité dimensionnelle, la résistance au feu et la rapidité de production. Les fournisseurs peuvent se différencier grâce à des systèmes de résine sur mesure, la compatibilité avec les procédés automatisés, une conception structurelle intégrée et un accompagnement rapide pour la qualification. Ces opportunités dépassent le simple cadre de la vente de matériaux, car les programmes émergents nécessitent souvent une collaboration en ingénierie, du développement du prototype à l'industrialisation. Les entreprises disposant de bases de données aérospatiales et d'une expertise en procédés bien établies peuvent tirer parti de ces atouts pour les plateformes de mobilité connexes. Les investissements stratégiques doivent privilégier les applications où les structures composites offrent simultanément de multiples avantages, tels que la réduction du poids, la simplification de l'assemblage, l'optimisation aérodynamique et la résistance à la corrosion.
Développements récents
- Avril 2026 : Le groupe Tricel a finalisé l’acquisition de Matrix Composite Materials Co. Ltd., effective au 1er avril 2026. Cette acquisition renforce les capacités de Tricel en matière de composites avancés à Bristol, au Royaume-Uni, et consolide sa présence sur le marché des solutions composites légères pour les applications spatiales, de défense et critiques. Cette transaction permet un accès élargi à une expertise pointue en fabrication de composites et consolide la position de Tricel dans le domaine des applications de composites structuraux haute performance.
- Mars 2026 : Gurit lance StrucPro, sa gamme de systèmes époxy haute performance pour la fabrication de composites industriels. Développée sur le site britannique de l’entreprise, situé sur l’île de Wight, cette gamme est conçue pour répondre aux exigences évolutives de la production de composites structuraux et enrichir le portefeuille de matériaux de Gurit pour les applications industrielles. Ce lancement témoigne de l’engagement continu de l’entreprise à développer des systèmes époxy adaptés à des applications spécifiques et à améliorer ses capacités de fabrication de composites.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -