
Mercato dei materiali compositi epoxi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei compositi epossidici (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di fibra (vetro, carbonio, altre); processo di produzione (laminazione, stampaggio a compressione, iniezione di resina, stampaggio a trasferimento di resina, avvolgimento di filamenti, pultrusione); settore di utilizzo finale (energia eolica, aerospaziale e difesa, automobilistico e trasporti, articoli sportivi, elettrico ed elettronico, tubi e serbatoi, navale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010011
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


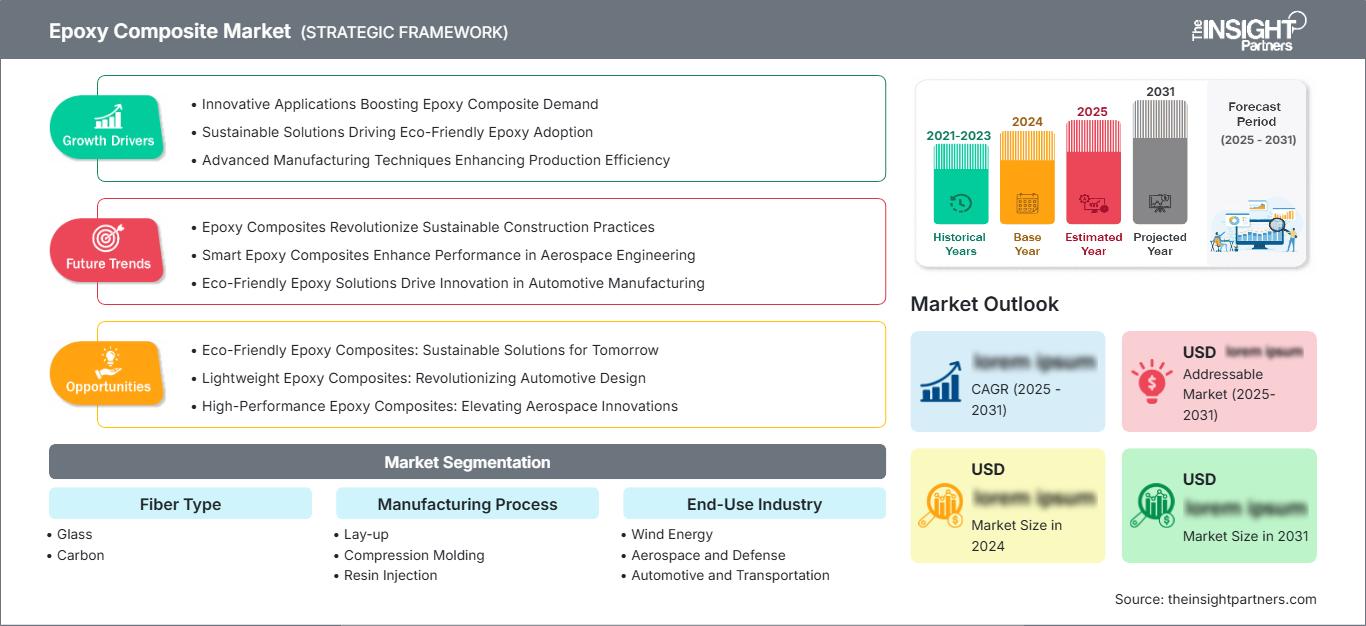
Dimensioni del mercato nel 2025
35,47 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
63,73 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,73 %
Tasso di crescita
Mercato di riferimento
448,39 miliardi di dollari USA
(2026-2034)
Il mercato dei compositi epossidici valeva 35,47 miliardi di dollari nel 2025 e si prevede che raggiungerà i 63,73 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,73% nel periodo 2026-2034. L'espansione sarà trainata dal crescente utilizzo di materiali strutturali leggeri, dalla diffusione delle energie rinnovabili, dalla produzione aeronautica e dalla riduzione del peso dei trasporti. Il mercato sta inoltre beneficiando degli sviluppi nella tecnologia delle resine, nella progettazione dei rinforzi, nell'automazione e nella produzione di compositi ad alte prestazioni per applicazioni strutturalmente impegnative.
Il potenziale di crescita per il Nord America rimarrà elevato grazie alla crescente necessità di rinforzi leggeri per la produzione aerospaziale, la spesa per la difesa, l'energia eolica, i veicoli elettrici e l'ammodernamento delle infrastrutture. Le dimensioni del mercato dei compositi epossidici nella regione saranno trainate dalle solide capacità di produzione di compositi, dall'ampio processo di qualificazione e dalla disponibilità di aziende produttrici di materiali che servono i settori aerospaziale, automobilistico, industriale ed energetico.
Analisi e approfondimenti sul mercato dei compositi epossidici
- Nord America: Nel 2025 il Nord America rappresentava una quota del 31-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% nel periodo 2026-2034, grazie alla produzione aerospaziale, ai programmi di difesa, alle infrastrutture per le energie rinnovabili e agli investimenti nella produzione manifatturiera avanzata.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 25-29% del mercato globale e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,9-6,6% fino al 2034, grazie alle applicazioni dei materiali compositi nei settori aerospaziale, della difesa e automobilistico.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,7% fino al 2034, con Germania, Francia, Italia, Spagna e Regno Unito a supporto delle applicazioni aerospaziali, automobilistiche, eoliche e industriali.
- Asia-Pacifico: La regione Asia-Pacifico rappresentava il 27-31% del mercato nel 2025 e si prevede che crescerà a un CAGR del 7,4-8,2%, trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione della produzione nei settori aerospaziale, automobilistico, elettronico e delle energie rinnovabili.
- Segmento più ampio: la fibra di vetro deteneva una quota di mercato del 61-65% nel 2025 e si prevede che crescerà a un CAGR del 6,1-6,8%, a testimonianza dell'efficienza dei costi, della scalabilità e dell'ampia adozione industriale.
- Segmento ad alta crescita: si prevede che la fibra di carbonio deterrà una quota di mercato del 35-39% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,4-8,2%, trainata dalle esigenze di riduzione del peso nei settori aerospaziale, della mobilità e delle applicazioni ad alte prestazioni.
- Aziende chiave analizzate nel dettaglio: Axiom Materials, Inc.; Solvay SA; Gurit Holding AG; Hexcel Corporation; Mitsubishi Chemical Group Corporation; Park Aerospace Corp.; Koninklijke Ten Cate BV; SGL Carbon SE; Teijin Limited; Toray Industries, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei compositi epossidici si è evoluto dalla tradizionale laminazione manuale a soluzioni ingegnerizzate caratterizzate da un'architettura delle fibre ottimizzata, tecnologie epossidiche rinforzate, automazione di deposizione, infusione, stampaggio a compressione e polimerizzazione controllata da computer. Le aziende si stanno orientando verso la ricerca della giusta combinazione di prestazioni e parametri di processo, come tempo di ciclo, efficienza del materiale, ripetibilità e qualificazione del prodotto. Ciò implica che la produzione si sta spostando verso processi in grado di raggiungere i volumi richiesti dal settore aerospaziale e, al contempo, di essere economicamente sostenibili per applicazioni nei settori eolico, dei trasporti, marittimo e industriale.
Nel periodo di previsione, si prevede un'espansione della capacità produttiva nei paesi dell'Asia-Pacifico e in alcuni siti selezionati in Europa e Nord America, con una maggiore attenzione all'automazione e alle tecnologie di polimerizzazione a basso consumo energetico. La regolamentazione dell'efficienza dei trasporti e lo sviluppo delle energie rinnovabili dovrebbero stimolare la domanda di strutture leggere. Riciclabilità, riciclo delle resine, processi a basso consumo energetico e tracciabilità dei materiali diventeranno criteri sempre più importanti nella scelta dei fornitori.
Ambito del rapporto sul mercato dei compositi epossidici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 35,47 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 63,73 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,73% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei compositi epossidici
La crescita del mercato dei compositi epossidici deriva dalla necessità di realizzare costruzioni leggere che non compromettano rigidità, resistenza alla fatica, resistenza alla corrosione o flessibilità. La catena del valore comprende fornitori di resine epossidiche, fornitori di fibre, fornitori di rinforzi, fornitori di preimpregnati, stampatori, produttori di componenti, integratori di sistemi e OEM. Il settore aerospaziale richiede qualifiche elevate, mentre i segmenti dell'energia eolica, automobilistico, navale e industriale si concentrano sulla produzione economica e sull'efficienza.
Le condizioni di fornitura sono influenzate dalla disponibilità di fibre di carbonio, dalla capacità produttiva di fibre di vetro, dal costo delle materie prime di resina epossidica, dalla disponibilità di agenti indurenti e dalla disponibilità di preimpregnati specializzati. I fornitori leader hanno intensificato la loro integrazione in termini di materiali di rinforzo, formulazione delle resine, gestione dei materiali intermedi e know-how di processo al fine di aumentare la uniformità. Anche le catene di approvvigionamento regionali stanno acquisendo importanza, poiché i clienti desiderano tempi di consegna ridotti e opportunità di approvvigionamento multiplo.
Tecnologie proprietarie per le resine, librerie di dati sui materiali qualificate, competenze di ingegneria applicativa e formulazioni scalabili dal laboratorio alla produzione su larga scala stanno diventando elementi cruciali per il posizionamento competitivo. Tra le aziende leader evidenziate nel rapporto sul mercato dei compositi epossidici figurano Hexcel Corporation, Solvay SA, Teijin Limited e Toray Industries, Inc. Queste aziende detengono una posizione dominante nel mercato dei sistemi di rinforzo e compositi ad alte prestazioni, mentre Gurit Holding AG si occupa di resine epossidiche formulate e soluzioni per la produzione di compositi.
Le strategie di investimento si stanno orientando verso formulazioni a rapida polimerizzazione, automazione, geometrie complesse e processi di produzione a bassa temperatura. Tra le aziende che operano in nicchie di mercato specializzate in materiali avanzati figurano Axiom Materials, Inc. e Park Aerospace Corp. Altre che contribuiscono al panorama complessivo dei fornitori includono Mitsubishi Chemical Group Corporation, SGL Carbon SE e Koninklijke Ten Cate BV.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei compositi epossidici: approfondimenti strategici
Approfondimenti regionali
Mercato dei compositi epossidici in Nord America
Nel 2025, il Nord America rappresentava il 31-35% della quota di mercato totale dei compositi epossidici, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,5% dal 2025 al 2034. Gli Stati Uniti continuano a essere il principale motore di crescita, grazie alla produzione aerospaziale commerciale, alla difesa, alla mobilità elettrica, all'energia eolica e all'edilizia industriale. Il Canada contribuisce con la sua forza attraverso i componenti per l'energia eolica, le applicazioni nel settore dei trasporti e la produzione di compositi avanzati.
I produttori regionali godono del vantaggio di processi di qualificazione ben sviluppati, di filiere industriali aerospaziali consolidate e di ampie strutture di ricerca. La crescente domanda comprende sistemi in fibra di carbonio e resina epossidica utilizzati in strutture ad alte prestazioni, mentre i sistemi in fibra di vetro sono importanti nei settori eolico, navale, infrastrutturale e dei componenti industriali. L'automazione nei processi di stratificazione, infusione di resina, stampaggio a compressione e polimerizzazione rapida potrebbe migliorare l'efficienza dei processi produttivi.
Mercato statunitense dei compositi epossidici
Nel 2025 gli Stati Uniti hanno rappresentato l'82-86% della domanda in Nord America e registreranno un tasso di crescita annuo composto (CAGR) del 5,9-6,6%. I settori aerospaziale e della difesa sono i principali utilizzatori finali, ma anche l'alleggerimento dei veicoli, le strutture eoliche, gli articoli sportivi e gli elettrodomestici contribuiscono alla domanda. Il Paese ospita importanti produttori come Axiom Materials, Inc., Hexcel Corporation e Park Aerospace Corp.
Si osserva una crescente correlazione tra l'utilizzo di materiali compositi avanzati e i ritmi di produzione aeronautica, gli aggiornamenti nel settore della difesa e l'automazione. I sistemi in fibra di carbonio/resina epossidica sono diventati popolari grazie all'elevato rapporto rigidità-peso, mentre la fibra di vetro/resina epossidica viene utilizzata in applicazioni che richiedono costi inferiori. L'impiego di tecniche di produzione fuori autoclave e dello stampaggio a trasferimento di resina sta diventando sempre più comune.
Mercato europeo dei compositi epossidici
Nel 2025 l'Europa rappresentava il 25-29% della quota di mercato totale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,7%. La Germania si è affermata come il maggiore consumatore nella regione grazie ai suoi settori dell'ingegneria automobilistica, aerospaziale, dei macchinari industriali e delle energie rinnovabili. Analogamente, Regno Unito e Francia vantano un'importante industria aerospaziale e dei materiali compositi avanzati, mentre Italia e Spagna contribuiscono con i loro settori automobilistico, eolico, navale e della fabbricazione industriale.
Il Regno Unito vanta vantaggi nello sviluppo di materiali aerospaziali e nell'ingegneria avanzata dei compositi, mentre la Germania può contare su una combinazione tra l'ingegneria automobilistica, l'automazione industriale e le apparecchiature per l'energia eolica. D'altro canto, la Francia continua a essere forte nel settore aerospaziale, l'Italia possiede un'industria diversificata nel settore automobilistico e della fabbricazione industriale, e la Spagna sta beneficiando della produzione di apparecchiature per l'energia eolica.
Mercato dei compositi epossidici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava il 27-31% della quota di mercato globale e si prevedeva che crescesse a un tasso annuo composto (CAGR) del 7,4-8,2%, risultando così la regione principale a più rapida crescita. Nella regione, la domanda è trainata dalla Cina, seguita da Giappone, Corea del Sud, India e Australia. La domanda è a sua volta alimentata dalla localizzazione della produzione aerospaziale, dalla produzione automobilistica, dagli impianti eolici, dalla produzione di elettronica e dallo sviluppo delle infrastrutture.
In Cina si assiste a un'integrazione tra la produzione manifatturiera su larga scala e i progetti di energia rinnovabile. In Giappone e Corea del Sud, si registra un elevato sviluppo dei settori aerospaziale, automobilistico, elettronico e industriale. L'India sta attualmente lavorando allo sviluppo dei suoi settori manifatturiero aerospaziale e delle energie rinnovabili, mentre l'Australia traina la sua domanda con l'energia eolica, le infrastrutture e le applicazioni industriali speciali.
Mercato dei compositi epossidici in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta dallo sviluppo delle infrastrutture, dai progetti energetici, dalle applicazioni marittime e dalla modernizzazione industriale. L'Arabia Saudita è leader nella regione, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e dell'Africa contribuisce attraverso progetti infrastrutturali e industriali. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,4-6,2%.
Arabia Saudita ed Emirati Arabi Uniti hanno investito nella diversificazione energetica, nelle infrastrutture di trasporto e nella produzione industriale avanzata. Il Sudafrica rappresenta una fonte di domanda per le applicazioni dei materiali compositi nei settori delle energie rinnovabili, dei trasporti, dell'industria mineraria e industriale. L'utilizzo dei compositi in queste applicazioni diventa significativo quando sono richieste resistenza alla corrosione, leggerezza e lunga durata.
Analisi di segmentazione
Tipo di fibra
Nel mercato dei compositi epossidici, il segmento relativo al tipo di fibra determina le prestazioni strutturali, l'economia dei materiali, i requisiti di lavorazione e l'idoneità all'uso finale. La fibra di vetro rimane dominante grazie al suo rapporto costo-prestazioni relativamente favorevole e all'ampia disponibilità, mentre la fibra di carbonio è impiegata in applicazioni di maggior valore che richiedono rigidità superiore e riduzione del peso. Si prevede che il segmento crescerà a un CAGR del 6,3-7,0% nel periodo 2026-2034, in quanto i produttori di compositi ottimizzano la selezione dei rinforzi per ottenere prestazioni specifiche per ogni applicazione.
- Vetro: La fibra di vetro rimane il rinforzo più diffuso grazie alla sua economicità, alla resistenza alla corrosione e all'idoneità per pale eoliche, strutture marine, tubazioni, serbatoi, componenti per il trasporto e prodotti industriali che richiedono una produzione di compositi su larga scala.
- Carbonio: La fibra di carbonio trova impiego in applicazioni ad alte prestazioni dove la riduzione del peso, la rigidità, la resistenza alla fatica e la stabilità dimensionale giustificano costi del materiale più elevati, in particolare nei settori aerospaziale, della difesa, della mobilità di lusso, degli articoli sportivi e delle strutture a pressione.
Processo di produzione
Nel mercato dei compositi epossidici, il segmento relativo al processo produttivo influenza l'intensità di lavoro, il volume di produzione, il controllo dimensionale, la qualità della superficie, i tassi di scarto e la complessità dei componenti. Si prevede che questo segmento crescerà a un CAGR del 6,4-7,1% nel periodo 2026-2034. L'automazione e la ripetibilità dei processi assumono un'importanza crescente man mano che i produttori di compositi passano dalla produzione a basso volume alla produzione standardizzata per applicazioni nei settori dei trasporti, aerospaziale, energetico e industriale.
- Laminazione: La laminazione rimane importante per i componenti complessi e la produzione a basso volume perché offre flessibilità di progettazione e si adatta a diversi orientamenti di rinforzo, sebbene l'automazione venga sempre più introdotta per migliorare la ripetibilità e ridurre il fabbisogno di manodopera.
- Stampaggio a compressione: Lo stampaggio a compressione consente una produzione ripetibile e ad alto rendimento di componenti strutturali, in particolare laddove dimensioni controllate e tempi di ciclo più brevi sono essenziali per applicazioni automobilistiche, elettriche e di trasporto.
- Iniezione di resina: l'iniezione di resina consente una distribuzione controllata della resina e una produzione efficiente di strutture rinforzate, supportando applicazioni in cui l'impregnazione uniforme, la stabilità dimensionale e la riduzione delle lavorazioni manuali sono priorità strategiche.
- Stampaggio a trasferimento di resina: Lo stampaggio a trasferimento di resina sta diventando sempre più importante per i componenti complessi che richiedono un posizionamento ripetibile delle fibre, un flusso di resina controllato e una produzione scalabile, in particolare nei settori dei trasporti, dell'industria, dell'elettrotecnica e dell'aerospazio.
- Avvolgimento di filamenti: l'avvolgimento di filamenti è strategicamente importante per le strutture cilindriche e portanti in quanto il posizionamento continuo del rinforzo garantisce prestazioni meccaniche ottimali per serbatoi, tubazioni, recipienti a pressione e specifiche applicazioni nel settore della mobilità.
- Pultrusione: La pultrusione consente la produzione continua di profili con geometria della sezione trasversale uniforme, risultando preziosa per componenti infrastrutturali, elettrici, di trasporto, edili e industriali che richiedono dimensioni ripetibili e resistenza alla corrosione.
Settore di utilizzo finale
Il segmento "Industria di utilizzo finale" del mercato dei compositi epossidici riflette diverse esigenze in termini di riduzione del peso, durabilità, resistenza alla corrosione, certificazione ed economicità di produzione. Si prevede che questo segmento crescerà a un CAGR del 6,5-7,2% nel periodo 2026-2034. L'energia eolica e il settore aerospaziale rimangono importanti centri di domanda, mentre le applicazioni automobilistiche, elettriche, navali, per tubazioni, serbatoi e articoli sportivi ampliano la base di potenziali clienti.
- Energia eolica: i componenti per l'energia eolica richiedono strutture leggere, resistenti alla fatica e durevoli, il che giustifica l'ampio utilizzo di sistemi in resina epossidica rinforzata con fibra di vetro nelle pale e nei componenti correlati, man mano che aumentano le dimensioni delle turbine e la potenza installata.
- Settore aerospaziale e della difesa: il settore aerospaziale e della difesa privilegia strutture leggere certificate, resistenza alla fatica e stabilità dimensionale, mantenendo alta la domanda di materiali avanzati in fibra di carbonio e resina epossidica per le strutture primarie e secondarie degli aeromobili.
- Settore automobilistico e dei trasporti: i produttori di mezzi di trasporto utilizzano sempre più compositi epossidici laddove la riduzione del peso, la resistenza alla corrosione e l'integrazione dei componenti possono migliorare l'efficienza, supportando al contempo processi produttivi sempre più automatizzati.
- Articoli sportivi: Le applicazioni nel settore degli articoli sportivi privilegiano i sistemi in fibra di carbonio e resina epossidica per biciclette, racchette, aste, dispositivi di protezione e prodotti ad alte prestazioni, dove rigidità, leggerezza e risposta meccanica controllata influenzano la progettazione del prodotto.
- Elettrotecnica ed elettronica: Le applicazioni in campo elettrico ed elettronico utilizzano compositi epossidici per isolamento, componenti strutturali, involucri e apparecchiature in cui sono richieste stabilità dimensionale, prestazioni elettriche e resistenza alle condizioni ambientali.
- Tubazioni e serbatoi: Tubazioni e serbatoi beneficiano della resistenza alla corrosione e dell'elevato rapporto resistenza-peso, fattori che favoriscono l'adozione dei compositi epossidici nei processi chimici, nelle infrastrutture idriche, nei sistemi energetici e nelle applicazioni a pressione.
- Settore nautico: Le applicazioni navali utilizzano compositi epossidici per scafi, ponti, componenti strutturali e attrezzature specializzate, poiché la resistenza all'umidità, alla corrosione e alla fatica consente intervalli di servizio più lunghi.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Energia eolica |
Alto |
Lame più grandi |
Maturo |
|
Aerospaziale e Difesa |
Alto |
Alleggerimento degli aeromobili |
Maturo |
|
Settore automobilistico e dei trasporti |
Mezzo |
Alleggerimento dei veicoli elettrici |
Scalatura |
|
Articoli sportivi |
Mezzo |
Progettazione delle prestazioni |
Maturo |
|
Elettrotecnica ed elettronica |
Mezzo |
Sistemi di isolamento |
Scalatura |
|
Tubo e serbatoio |
Mezzo |
Resistenza alla corrosione |
Maturo |
|
Marino |
Basso |
Scafi leggeri |
Scalatura |
Fattori trainanti della crescita del mercato dei compositi epossidici e analisi del loro impatto
Produzione aeronautica e modernizzazione della difesa
L'aumento della produzione aeronautica e i continui investimenti nel settore degli aerei militari stanno incrementando la domanda di sistemi compositi epossidici ad alta resistenza che offrono resistenza alla fatica, stabilità dimensionale e strutture più leggere. Le implicazioni vanno oltre il semplice fornitore di materiali, poiché i programmi aerospaziali necessitano di preimpregnati qualificati, materiali di rinforzo, adesivi, attrezzature, apparecchiature di processo e supporto tecnico. L'aumento dei ritmi di produzione comporta anche la richiesta di tempi di indurimento più rapidi e di un migliore utilizzo dei materiali. Ciò avvantaggia i preimpregnati a indurimento rapido, la stratificazione automatizzata, la lavorazione fuori autoclave e le tecniche di fabbricazione digitale. I fornitori di materiali in grado di ottenere prestazioni ripetibili riducendo al minimo i tempi di lavorazione hanno il potenziale per entrare in programmi di maggior valore. Tempi di qualificazione prolungati rappresentano sia una sfida che un vantaggio, poiché i clienti sono meno propensi a cambiare i materiali compositi epossidici dopo l'approvazione.
Espansione delle infrastrutture per le energie rinnovabili
L'espansione delle infrastrutture per l'energia eolica sta generando una crescente domanda per il mercato dei compositi epossidici utilizzati nelle grandi componenti strutturali. Le turbine di dimensioni sempre maggiori richiedono l'impiego, per le loro pale, di materiali che offrano rigidità, resistenza alla fatica, facilità di fabbricazione e peso controllato. Di conseguenza, gli effetti sul mercato si ripercuoteranno sulle tecnologie di infusione di resina, di indurimento sottovuoto e su altri sistemi di rinforzo che consentono la produzione di componenti di grandi dimensioni. Pertanto, si registra un aumento degli investimenti in resine con viscosità inferiore, buone proprietà di polimerizzazione e finestre di processo più ampie. Si pone inoltre maggiore enfasi sulla resistenza alla fatica, a causa della maggiore durata operativa delle turbine. Con l'aumento della capacità produttiva dei produttori di turbine eoliche in Asia Pacifico, Europa e Nord America, l'importanza delle forniture e dei servizi tecnici regionali diventa sempre più evidente.
Alleggerimento ed elettrificazione dei trasporti
I produttori di veicoli stanno valutando le strutture composite per compensare il peso delle batterie, migliorare l'efficienza e consolidare i componenti senza compromettere le prestazioni strutturali. Il mercato dei compositi epossidici offre resistenza alla corrosione, flessibilità di progettazione ed elevato rapporto resistenza-peso, rendendoli rilevanti per specifiche applicazioni strutturali di carrozzeria, telaio, batterie e interni. L'impatto maggiore è previsto laddove i processi produttivi possono raggiungere tempi di ciclo ripetibili compatibili con l'economia della produzione automobilistica. Lo stampaggio a compressione, lo stampaggio a trasferimento di resina e la laminazione automatizzata diventano quindi più strategicamente importanti rispetto alla fabbricazione puramente manuale. I fornitori stanno anche sviluppando formulazioni che supportano tempi di polimerizzazione più brevi e una migliore qualità superficiale. Sebbene il costo del materiale rimanga un vincolo rispetto ai metalli convenzionali, una maggiore integrazione dei componenti può migliorare il quadro economico complessivo riducendo il numero di parti, i requisiti di giunzione e le operazioni secondarie.
Tendenze future del mercato dei compositi epossidici
Produzione automatizzata e a rapida polimerizzazione di materiali compositi
Si prevede che i sistemi epossidici a rapida polimerizzazione e la produzione automatizzata diventeranno sempre più centrali nella produzione di compositi, poiché i clienti ricercano una maggiore produttività e una minore intensità di lavoro, come evidenziato dalle tendenze del mercato dei compositi epossidici. Il posizionamento automatizzato delle fibre, il posizionamento automatizzato del nastro, la laminazione robotizzata, lo stampaggio a compressione e la lavorazione della resina a controllo digitale possono migliorare la ripetibilità riducendo al contempo gli sprechi di materiale. Lo sviluppo futuro si concentrerà su formulazioni di resina in grado di mantenere le prestazioni meccaniche nonostante cicli di polimerizzazione più brevi e temperature di lavorazione più basse. I produttori combineranno inoltre sempre più la simulazione di processo con il monitoraggio in tempo reale per rilevare i difetti e ottimizzare le condizioni di polimerizzazione. Questa transizione dovrebbe ridurre i costi di produzione storicamente associati ai componenti in composito, in particolare per le applicazioni automobilistiche, aerospaziali e industriali. I fornitori che integrano la formulazione dei materiali con la compatibilità delle apparecchiature e l'ingegneria di processo probabilmente acquisiranno posizioni strategiche più solide.
Circolarità e sistemi compositi a basso impatto ambientale
Si prevede che le considerazioni di sostenibilità orienteranno lo sviluppo dei materiali compositi verso processi a basse emissioni, una maggiore efficienza dei materiali, rinforzi riciclati e tecnologie di recupero. I compositi epossidici rimangono tecnicamente difficili da riciclare perché le reti termoindurenti convenzionali non si rifondono facilmente, il che incoraggia gli investimenti in resine riciclabili, reticolazione reversibile, recupero meccanico e una migliore progettazione dei componenti per la separazione a fine vita. Ci si aspetta inoltre che i clienti valutino gli scarti di produzione e il consumo energetico oltre alle prestazioni meccaniche. Le pale eoliche, i componenti aerospaziali e le strutture automobilistiche diventeranno importanti banco di prova per le soluzioni di circolarità, poiché la loro elevata impronta di materiale crea maggiori incentivi per il recupero. Nel tempo, le specifiche di approvvigionamento potrebbero includere sempre più informazioni sul ciclo di vita, contenuto riciclato, tracciabilità e percorsi di fine vita come parte della qualificazione dei fornitori.
Opportunità di mercato per i compositi epossidici
Produzione localizzata di materiali compositi nella regione Asia-Pacifico
Le previsioni per il mercato dei compositi epossidici nella regione Asia-Pacifico offrono un significativo potenziale di investimento, poiché i settori aerospaziale, automobilistico, delle energie rinnovabili, dell'elettronica e delle infrastrutture sono in espansione simultanea. La produzione localizzata di sistemi epossidici, preimpregnati, rinforzi e componenti stampati può ridurre i rischi logistici e migliorare la reattività nei confronti dei clienti. India e Sud-est asiatico offrono opportunità per nuove capacità di lavorazione, mentre Cina, Giappone e Corea del Sud dispongono di ecosistemi industriali consolidati e capacità produttive avanzate. Gli investitori possono concentrarsi su formulazioni di resine specializzate, stampaggio automatizzato, produzione di componenti e servizi tecnici, anziché competere esclusivamente sui materiali di base. Le partnership con OEM e produttori di componenti locali possono accelerare la qualificazione e l'ingresso nel mercato. Le maggiori opportunità si presenteranno probabilmente laddove la produzione locale combina l'ingegneria applicativa con un approvvigionamento affidabile di materie prime e processi produttivi scalabili.
Soluzioni composite avanzate per la mobilità emergente
Le nuove applicazioni per la mobilità creano opportunità per i fornitori in grado di adattare i sistemi compositi epossidici ad aeromobili elettrici, piattaforme senza pilota, velivoli regionali avanzati e strutture di trasporto leggere. Queste applicazioni pongono contemporaneamente l'accento su peso, resistenza alla fatica, stabilità dimensionale, resistenza al fuoco e velocità di produzione. I fornitori possono differenziarsi grazie a sistemi di resina personalizzati, compatibilità con i processi automatizzati, progettazione strutturale integrata e supporto rapido per la qualificazione. L'opportunità va oltre la semplice vendita di materiali, poiché i programmi emergenti spesso richiedono la collaborazione ingegneristica dallo sviluppo del prototipo fino all'industrializzazione. Le aziende con database aerospaziali consolidati e competenze di processo possono sfruttare tali capacità per le piattaforme di mobilità correlate. Gli investimenti strategici dovrebbero dare priorità alle applicazioni in cui le strutture composite offrono simultaneamente molteplici vantaggi, come la riduzione del peso, il consolidamento dei componenti, l'ottimizzazione aerodinamica e la resistenza alla corrosione.
Sviluppi recenti
- Aprile 2026: Tricel Group ha completato l'acquisizione di Matrix Composite Materials Co. Ltd., con effetto dal 1° aprile 2026. L'acquisizione amplia le capacità di Tricel nel settore dei materiali compositi avanzati a Bristol, nel Regno Unito, rafforzando la sua presenza nelle soluzioni di compositi leggeri per applicazioni spaziali, di difesa e mission-critical. L'operazione favorisce un accesso più ampio a competenze specializzate nella produzione di compositi e consolida la posizione di Tricel nelle applicazioni strutturali ad alte prestazioni dei compositi.
- Marzo 2026: Gurit ha lanciato la sua gamma StrucPro di sistemi epossidici ad alte prestazioni per la produzione di compositi industriali. Sviluppata presso lo stabilimento britannico dell'azienda sull'Isola di Wight, la gamma è progettata per soddisfare le esigenze in continua evoluzione della produzione di compositi strutturali e per rafforzare il portafoglio di materiali di Gurit per applicazioni industriali. Il lancio dimostra il continuo sviluppo di prodotti verso sistemi epossidici specifici per applicazioni e il miglioramento delle capacità di produzione di compositi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -