
Mercado de materiales compuestos epoxi: tamaño, tendencias y previsiones 2034
Tamaño del mercado de compuestos epoxi y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de fibra (vidrio, carbono, otros); proceso de fabricación (laminado, moldeo por compresión, inyección de resina, moldeo por transferencia de resina, bobinado de filamentos, pultrusión); industria de uso final (energía eólica, aeroespacial y defensa, automoción y transporte, artículos deportivos, electricidad y electrónica, tuberías y tanques, sector naval, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010011
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
35.470 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
63.730 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,73 %
Índice de crecimiento
Mercado potencial
448.390 millones de dólares estadounidenses
(2026-2034)
El mercado de compuestos epoxi alcanzó un valor de 35.470 millones de dólares en 2025 y se prevé que llegue a los 63.730 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,73% entre 2026 y 2034. Esta expansión estará impulsada por el creciente uso de materiales estructurales ligeros, el despliegue de energías renovables, la fabricación de aeronaves y la reducción del peso en el transporte. El mercado también se beneficia de los avances en la tecnología de resinas, el diseño de refuerzos, la automatización y la fabricación de compuestos de alto rendimiento para aplicaciones que requieren gran resistencia estructural.
El potencial de crecimiento en Norteamérica se mantendrá elevado debido a la creciente demanda de refuerzos ligeros para la industria aeroespacial, el gasto en defensa, la energía eólica, los vehículos eléctricos y la modernización de infraestructuras. El tamaño del mercado de compuestos epoxi en la región estará impulsado por la sólida capacidad de fabricación de compuestos, un exhaustivo proceso de cualificación y la disponibilidad de empresas de materiales que abastecen a los sectores aeroespacial, automotriz, industrial y energético.
Evaluación y perspectivas del mercado de compuestos epoxi
- América del Norte: América del Norte representó entre el 31 % y el 35 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % durante el período 2026-2034, impulsada por la producción aeroespacial, los programas de defensa, la infraestructura de energías renovables y la inversión en manufactura avanzada.
- EE. UU.: En 2025, Estados Unidos representó entre el 25 % y el 29 % del mercado mundial y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % hasta 2034, impulsado por las aplicaciones de materiales compuestos en los sectores aeroespacial, de defensa y automotriz.
- Europa: Europa representó entre el 25 % y el 29 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,7 % hasta 2034, con Alemania, Francia, Italia, España y el Reino Unido como principales impulsores de las aplicaciones aeroespaciales, automotrices, eólicas e industriales.
- Asia Pacífico: La región de Asia Pacífico representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,2 %, liderada por China, Japón, Corea del Sur e India a través de la expansión de la fabricación en los sectores aeroespacial, automotriz, electrónico y de energías renovables.
- Segmento más importante: La fibra de vidrio representó entre el 61 % y el 65 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,8 %, lo que refleja su rentabilidad, escalabilidad y amplia adopción industrial.
- Segmento de alto crecimiento: Se prevé que la fibra de carbono alcance una cuota de mercado del 35-39% en 2025 y se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,2%, impulsada por los requisitos de aligeramiento en la industria aeroespacial, la movilidad y las aplicaciones de alto rendimiento.
- Empresas clave analizadas en detalle: Axiom Materials, Inc.; Solvay SA; Gurit Holding AG; Hexcel Corporation; Mitsubishi Chemical Group Corporation; Park Aerospace Corp.; Koninklijke Ten Cate BV; SGL Carbon SE; Teijin Limited; Toray Industries, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de compuestos epoxi ha evolucionado desde el laminado manual tradicional hasta soluciones de ingeniería que incorporan una arquitectura de fibra optimizada, tecnología epoxi reforzada, automatización de la colocación, infusión, moldeo por compresión y curado controlado por ordenador. Las empresas buscan la combinación ideal de rendimiento y parámetros de proceso, como el tiempo de ciclo, la eficiencia del material, la repetibilidad y la cualificación del producto. Esto implica que la fabricación se está orientando hacia procesos capaces de alcanzar niveles de producción aeroespaciales y, al mismo tiempo, ser asequibles para aplicaciones eólicas, de transporte, marítimas e industriales.
Se prevé una expansión de la capacidad en los países de Asia-Pacífico y en determinadas plantas de Europa y Norteamérica durante el periodo de pronóstico, al tiempo que se observa un mayor énfasis en la automatización y las tecnologías de curado energéticamente eficientes. La regulación de la eficiencia del transporte y el desarrollo de las energías renovables impulsarán la demanda de estructuras ligeras. La reciclabilidad, el reciclaje de resinas, los procesos energéticamente eficientes y el seguimiento de los materiales se convertirán en criterios más importantes en el abastecimiento.
Alcance del informe de mercado de compuestos epoxi
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 35.470 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 63.730 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,73% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compuestos epoxi
El crecimiento del mercado de compuestos epoxi surge de la necesidad de contar con estructuras ligeras que no comprometan la rigidez, la resistencia a la fatiga, la resistencia a la corrosión ni la flexibilidad. La cadena de valor está compuesta por proveedores de resinas epoxi, fibras, refuerzos, preimpregnados, moldeadores, fabricantes de piezas, integradores de sistemas y fabricantes de equipos originales (OEM). Si bien la industria aeroespacial exige una alta cualificación, los sectores de energía eólica, automoción, naval e industrial se centran en la producción económica y la eficiencia.
Las condiciones de suministro se ven influenciadas por la disponibilidad de fibras de carbono, la capacidad de producción de fibra de vidrio, el costo de las materias primas de resina epoxi, la disponibilidad de agentes de curado y la disponibilidad de preimpregnados especializados. Los principales proveedores han aumentado su integración en cuanto a materiales de refuerzo, formulación de resinas, manejo de materiales intermedios y conocimientos técnicos de procesos para mejorar la consistencia. Las cadenas de suministro regionales también están cobrando importancia, ya que los clientes buscan reducir los plazos de entrega y acceder a opciones de doble abastecimiento.
La tecnología de resinas patentada, las bibliotecas de datos de materiales cualificados, las habilidades de ingeniería de aplicaciones y las formulaciones que abarcan desde el laboratorio hasta la producción a gran escala se están convirtiendo en factores clave para el posicionamiento competitivo. Entre las empresas líderes destacadas en el Informe del Mercado de Compuestos Epoxi se encuentran Hexcel Corporation, Solvay SA, Teijin Limited y Toray Industries, Inc. Estas empresas ostentan una posición dominante en el mercado de sistemas compuestos y de refuerzo de alto rendimiento, mientras que Gurit Holding AG se dedica a las resinas epoxi formuladas y a las soluciones de fabricación de compuestos.
Las estrategias de inversión se están orientando hacia formulaciones de curado rápido, automatización, geometría compleja y procesos de fabricación a baja temperatura. Algunas de las empresas que desempeñan un papel importante en aplicaciones especializadas de materiales avanzados son Axiom Materials, Inc. y Park Aerospace Corp. Otras que aportan valor al panorama general de proveedores son Mitsubishi Chemical Group Corporation, SGL Carbon SE y Koninklijke Ten Cate BV.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de compuestos epoxi: Perspectivas estratégicas
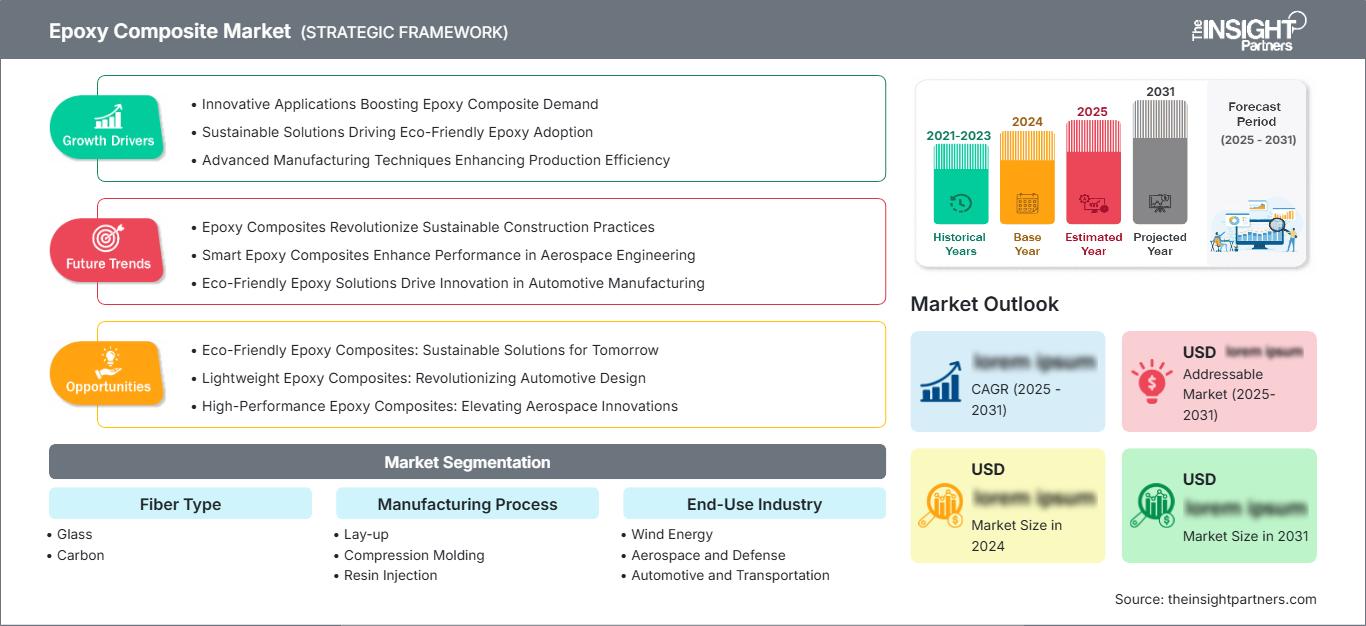
Perspectivas regionales
Mercado de compuestos epoxi en Norteamérica
América del Norte representó entre el 31 % y el 35 % de la cuota de mercado total de compuestos epoxi en 2025, y se espera que experimente una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % entre 2025 y 2034. Estados Unidos continúa siendo el principal impulsor, gracias a la producción aeroespacial comercial, la defensa, la movilidad eléctrica, la energía eólica y la construcción industrial. Canadá aporta su fortaleza a través de componentes para energía eólica, aplicaciones en el transporte y la fabricación de compuestos avanzados.
Los fabricantes regionales cuentan con la ventaja de procesos de cualificación bien desarrollados, cadenas de valor consolidadas en la industria aeroespacial y amplias instalaciones de investigación. La creciente demanda incluye sistemas de epoxi con fibra de carbono para estructuras de alto rendimiento, mientras que los sistemas de fibra de vidrio son importantes en componentes para la industria eólica, naval, de infraestructuras e industriales. La automatización en los procesos de laminado, infusión de resina, moldeo por compresión y curado rápido podría mejorar la eficiencia de los procesos de fabricación.
Mercado estadounidense de compuestos epoxi
En 2025, Estados Unidos representó entre el 82 % y el 86 % de la demanda en Norteamérica y experimentará una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 %. Los sectores aeroespacial y de defensa son los principales usuarios finales, pero la reducción de peso en la industria automotriz, las estructuras eólicas, los artículos deportivos y los electrodomésticos también contribuyen a la demanda. El país alberga importantes fabricantes como Axiom Materials, Inc., Hexcel Corporation y Park Aerospace Corp.
Existe una creciente relación entre el uso de materiales compuestos avanzados y los índices de fabricación de aeronaves, las mejoras en la defensa y la automatización. Los sistemas de fibra de carbono/epoxi se han popularizado debido a su alta relación rigidez-peso, mientras que la fibra de vidrio/epoxi se utiliza en aplicaciones que requieren menores costos. El uso de técnicas de fabricación fuera de autoclave y el moldeo por transferencia de resina se está volviendo más común.
Mercado europeo de compuestos epoxi
Europa representó entre el 25 % y el 29 % de la cuota de mercado total en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,7 %. Alemania se ha consolidado como el mayor consumidor de la región gracias a sus industrias de ingeniería automotriz, aeroespacial, maquinaria industrial y energías renovables. Asimismo, el Reino Unido y Francia cuentan con una importante industria aeroespacial y de materiales compuestos avanzados, mientras que Italia y España contribuyen a través de sus industrias automotriz, eólica, naval y de fabricación industrial.
El Reino Unido cuenta con ventajas en el desarrollo de materiales aeroespaciales e ingeniería de materiales compuestos avanzados, mientras que Alemania combina su ingeniería automotriz con la automatización industrial y los equipos de energía eólica. Por otro lado, Francia mantiene una sólida posición en la industria aeroespacial, Italia posee una industria automotriz y de fabricación industrial diversificada, y España se beneficia de la fabricación de equipos para la energía eólica.
Mercado de compuestos epoxi en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico (APAC) representó entre el 27 % y el 31 % de la cuota de mercado global y se pronosticó un crecimiento anual compuesto (CAGR) del 7,4 % al 8,2 %, convirtiéndose así en la región principal de mayor crecimiento. En esta región, la demanda está liderada por China, seguida de Japón, Corea del Sur, India y Australia. La demanda se ve impulsada por la localización de la industria aeroespacial, la producción automotriz, las instalaciones eólicas, la fabricación de productos electrónicos y el desarrollo de infraestructuras.
En China, se observa una integración de proyectos de manufactura a gran escala y energías renovables. En Japón y Corea del Sur, se registra un alto desarrollo de las industrias aeroespacial, automotriz, electrónica e industrial. India trabaja actualmente en el desarrollo de sus sectores de manufactura aeroespacial y de energías renovables, mientras que Australia impulsa su demanda mediante la energía eólica, la infraestructura y aplicaciones industriales especializadas.
Mercado de compuestos epoxi de Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por el desarrollo de infraestructuras, proyectos energéticos, aplicaciones marinas y la modernización industrial. Arabia Saudita lidera la región, seguida por los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África contribuye mediante proyectos de infraestructura e industriales. Se prevé que la región experimente un crecimiento anual compuesto del 5,4 % al 6,2 %.
Arabia Saudita y los Emiratos Árabes Unidos han invertido en la diversificación energética, la infraestructura de transporte y la producción industrial avanzada. Sudáfrica es un importante mercado para la aplicación de materiales compuestos en energías renovables, transporte, minería e industria. El uso de materiales compuestos en estas aplicaciones cobra relevancia cuando se requiere resistencia a la corrosión, ligereza y durabilidad.
Análisis de segmentación
Tipo de fibra
En el mercado de compuestos epoxi, el tipo de fibra determina el rendimiento estructural, la rentabilidad del material, los requisitos de procesamiento y la idoneidad para el uso final. La fibra de vidrio sigue siendo la dominante debido a su relación coste-rendimiento relativamente favorable y su amplia disponibilidad, mientras que la fibra de carbono se utiliza en aplicaciones de mayor valor que requieren una rigidez superior y una reducción de peso. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,0 % entre 2026 y 2034, a medida que los fabricantes de compuestos optimicen la selección del refuerzo para un rendimiento específico en cada aplicación.
- Vidrio: La fibra de vidrio sigue siendo el refuerzo de mayor volumen debido a su rentabilidad, resistencia a la corrosión e idoneidad para palas de aerogeneradores, estructuras marinas, tuberías, tanques, componentes de transporte y productos industriales que requieren una producción de materiales compuestos a gran escala.
- Carbono: La fibra de carbono se utiliza en aplicaciones de alto rendimiento donde la reducción de peso, la rigidez, la resistencia a la fatiga y la estabilidad dimensional justifican los mayores costes del material, especialmente en los sectores aeroespacial, de defensa, de movilidad de alta gama, de artículos deportivos y de estructuras sometidas a presión.
Proceso de fabricación
En el mercado de compuestos epoxi, la selección del segmento de procesos de fabricación influye en la intensidad de mano de obra, el volumen de producción, el control dimensional, la calidad de la superficie, las tasas de desperdicio y la complejidad de los componentes. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,1 % durante el período 2026-2034. La automatización y la repetibilidad de los procesos son cada vez más importantes a medida que los productores de compuestos transitan de la fabricación de bajo volumen a la producción estandarizada para aplicaciones en los sectores de transporte, aeroespacial, energético e industrial.
- Laminado: El laminado sigue siendo importante para componentes complejos y producción de bajo volumen porque proporciona flexibilidad de diseño y se adapta a diversas orientaciones de refuerzo, aunque la automatización se introduce cada vez más para mejorar la repetibilidad y reducir las necesidades de mano de obra.
- Moldeo por compresión: El moldeo por compresión permite la producción repetible y de alto rendimiento de componentes estructurales, especialmente cuando las dimensiones controladas y los tiempos de ciclo más cortos son esenciales para aplicaciones automotrices, eléctricas y de transporte.
- Inyección de resina: La inyección de resina permite una distribución controlada de la resina y una producción eficiente de estructuras reforzadas, lo que resulta útil en aplicaciones donde la impregnación uniforme, la estabilidad dimensional y la reducción del procesamiento manual son prioridades estratégicas.
- Moldeo por transferencia de resina: El moldeo por transferencia de resina es cada vez más relevante para componentes complejos que requieren una colocación repetible de las fibras, un flujo de resina controlado y una producción escalable, especialmente en aplicaciones de transporte, industriales, eléctricas y aeroespaciales.
- Bobinado de filamentos: El bobinado de filamentos es estratégicamente importante para estructuras cilíndricas y sometidas a presión, ya que la colocación continua del refuerzo proporciona un rendimiento mecánico favorable para tanques, tuberías, recipientes a presión y determinadas aplicaciones de movilidad.
- Pultrusión: La pultrusión proporciona una producción continua de perfiles con una geometría de sección transversal uniforme, lo que la hace valiosa para componentes de infraestructura, eléctricos, de transporte, de construcción e industriales que requieren dimensiones repetibles y resistencia a la corrosión.
Industria de uso final
El segmento de industrias de uso final en el mercado de compuestos epoxi refleja diferentes requisitos en cuanto a reducción de peso, durabilidad, resistencia a la corrosión, certificación y rentabilidad de la producción. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,2 % durante el período 2026-2034. La energía eólica y la industria aeroespacial siguen siendo importantes centros de demanda, mientras que las aplicaciones en los sectores automotriz, eléctrico, naval, de tuberías, de tanques y deportivo amplían la base de clientes potenciales.
- Energía eólica: Los componentes de la energía eólica requieren estructuras ligeras, resistentes a la fatiga y duraderas, lo que justifica el uso extensivo de sistemas de epoxi reforzados con fibra de vidrio en las palas y componentes relacionados a medida que aumentan el tamaño de las turbinas y la capacidad instalada.
- Sector aeroespacial y de defensa: El sector aeroespacial y de defensa prioriza las estructuras ligeras certificadas, la resistencia a la fatiga y la estabilidad dimensional, lo que mantiene la demanda de materiales epoxi de fibra de carbono avanzados en las estructuras primarias y secundarias de las aeronaves.
- Automoción y transporte: Los fabricantes de vehículos de transporte utilizan cada vez más compuestos epoxi, donde la reducción de peso, la resistencia a la corrosión y la integración de componentes pueden mejorar la eficiencia al tiempo que respaldan los procesos de fabricación cada vez más automatizados.
- Artículos deportivos: Las aplicaciones en artículos deportivos favorecen los sistemas de epoxi con fibra de carbono para bicicletas, raquetas, ejes, equipos de protección y productos de alto rendimiento, donde la rigidez, el bajo peso y la respuesta mecánica controlada influyen en el diseño del producto.
- Electricidad y electrónica: Las aplicaciones eléctricas y electrónicas utilizan compuestos epoxi para el aislamiento, componentes estructurales, carcasas y equipos donde se requiere estabilidad dimensional, rendimiento eléctrico y resistencia a las condiciones ambientales.
- Tuberías y depósitos: Las tuberías y los depósitos se benefician de la resistencia a la corrosión y de una alta relación resistencia-peso, lo que favorece la adopción de compuestos epoxi en el procesamiento químico, la infraestructura hídrica, los sistemas energéticos y las aplicaciones relacionadas con la presión.
- Aplicaciones marinas: Los compuestos epoxi se utilizan en aplicaciones marinas para cascos, cubiertas, componentes estructurales y equipos especializados, ya que su resistencia a la humedad, la corrosión y la fatiga permite intervalos de servicio más prolongados.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Energía eólica |
Alto |
Cuchillas más grandes |
Maduro |
|
Aeroespacial y Defensa |
Alto |
Aligeramiento de aeronaves |
Maduro |
|
Automoción y transporte |
Medio |
Aligeramiento de peso en vehículos eléctricos |
Escalada |
|
Artículos deportivos |
Medio |
Diseño de rendimiento |
Maduro |
|
Electricidad y electrónica |
Medio |
Sistemas de aislamiento |
Escalada |
|
Tubería y tanque |
Medio |
Resistencia a la corrosión |
Maduro |
|
Marina |
Bajo |
Cascos ligeros |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de compuestos epoxi
Producción de aeronaves y modernización de la defensa
El aumento en la fabricación de aeronaves y las continuas inversiones en aviones militares están impulsando la demanda de sistemas compuestos de epoxi de alta resistencia que ofrecen resistencia a la fatiga, estabilidad dimensional y estructuras más ligeras. Las implicaciones van más allá del proveedor de materiales, ya que los programas aeroespaciales requieren preimpregnados, materiales de refuerzo, adhesivos, herramientas, equipos de procesamiento y soporte técnico cualificados. Las mayores tasas de producción también conllevan la necesidad de tiempos de curado más rápidos y una mejor utilización del material. Esto beneficia a los preimpregnados de curado rápido, los laminados automatizados, el procesamiento fuera de autoclave y las técnicas de fabricación digital. Los proveedores de materiales que pueden lograr un rendimiento repetible minimizando el tiempo de procesamiento tienen el potencial de acceder a programas de mayor valor. Un tiempo de cualificación prolongado representa tanto un desafío como una ventaja, ya que es menos probable que los clientes modifiquen sus materiales compuestos de epoxi tras su aprobación.
Expansión de la infraestructura de energías renovables
La expansión de la infraestructura de energía eólica está generando una mayor demanda en el mercado de compuestos epoxi, utilizados en grandes componentes estructurales. Cada vez más, las turbinas de mayor tamaño requieren materiales para sus palas que proporcionen rigidez, resistencia a la fatiga, facilidad de fabricación y un peso controlado. Esto implica que el mercado experimentará un impacto significativo en tecnologías como la infusión de resina, el vacío y otros sistemas de refuerzo que permiten la producción de grandes piezas. En consecuencia, se observa una mayor inversión en resinas con menor viscosidad, buenas propiedades de curado y mejores parámetros de proceso. Asimismo, se hace mayor hincapié en la resistencia a la fatiga debido a la mayor vida útil de las turbinas. A medida que los fabricantes de turbinas eólicas incrementan su capacidad de producción en Asia-Pacífico, Europa y Norteamérica, la importancia de los suministros y servicios técnicos regionales se vuelve más evidente.
Aligeramiento y electrificación del transporte
Los fabricantes de vehículos están evaluando estructuras compuestas para compensar el peso de las baterías, mejorar la eficiencia y consolidar componentes sin comprometer el rendimiento estructural. El mercado de compuestos epoxi ofrece resistencia a la corrosión, flexibilidad de diseño y una alta relación resistencia-peso, lo que los hace relevantes para aplicaciones estructurales específicas en carrocería, chasis, baterías e interiores. Se espera un mayor impacto donde los procesos de fabricación puedan lograr tiempos de ciclo repetibles compatibles con la economía de la producción automotriz. Por lo tanto, el moldeo por compresión, el moldeo por transferencia de resina y el laminado automatizado adquieren mayor importancia estratégica que la fabricación puramente manual. Los proveedores también están desarrollando formulaciones que permiten tiempos de curado más cortos y una mejor calidad de la superficie. Si bien el costo del material sigue siendo una limitación en comparación con los metales convencionales, una mayor integración de componentes puede mejorar la rentabilidad general al reducir el número de piezas, los requisitos de unión y las operaciones secundarias.
Tendencias futuras del mercado de compuestos epoxi
Fabricación de materiales compuestos de curado rápido y automatizada
Se prevé que los sistemas de epoxi de curado rápido y la fabricación automatizada adquieran una importancia cada vez mayor en la producción de compuestos, a medida que los clientes busquen mayor productividad y menor intensidad de mano de obra en las tendencias del mercado de compuestos epoxi. La colocación automatizada de fibras y cintas, el laminado robótico, el moldeo por compresión y el procesamiento de resinas controlado digitalmente pueden mejorar la repetibilidad y reducir el desperdicio de material. El desarrollo futuro se centrará en composiciones químicas de resina que mantengan el rendimiento mecánico a pesar de ciclos de curado más cortos y temperaturas de procesamiento más bajas. Los fabricantes también combinarán cada vez más la simulación de procesos con el monitoreo en tiempo real para detectar defectos y optimizar las condiciones de curado. Esta transición debería reducir el coste de fabricación históricamente asociado a los componentes compuestos, especialmente para aplicaciones automotrices, aeroespaciales e industriales. Es probable que los proveedores que integren la formulación de materiales con la compatibilidad de equipos y la ingeniería de procesos obtengan posiciones estratégicas más sólidas.
Sistemas compuestos circulares y de menor impacto
Se espera que las consideraciones de sostenibilidad orienten el desarrollo de materiales compuestos hacia procesos con bajas emisiones, una mayor eficiencia de los materiales, refuerzos reciclados y tecnologías de recuperación. Los compuestos epoxi siguen presentando dificultades técnicas para su reciclaje, ya que las redes termoestables convencionales no se refunden fácilmente, lo que incentiva la inversión en químicas de resina reciclables, reticulación reversible, recuperación mecánica y un mejor diseño de componentes para la separación al final de su vida útil. También se espera que los clientes evalúen los residuos de fabricación y el consumo de energía junto con el rendimiento mecánico. Las palas de aerogeneradores, los componentes aeroespaciales y las estructuras automotrices se convertirán en importantes campos de prueba para soluciones de circularidad, ya que su gran huella de material crea mayores incentivos para la recuperación. Con el tiempo, las especificaciones de adquisición podrían incluir cada vez más información sobre el ciclo de vida, el contenido reciclado, la trazabilidad y las vías de fin de vida útil como parte de la calificación de proveedores.
Oportunidades de mercado de los compuestos epoxi
Fabricación localizada de materiales compuestos en Asia Pacífico
El pronóstico del mercado de compuestos epoxi en Asia Pacífico ofrece un importante potencial de inversión debido a la expansión simultánea de los sectores aeroespacial, automotriz, de energías renovables, electrónico y de infraestructura. La producción localizada de sistemas epoxi, preimpregnados, refuerzos y componentes moldeados puede reducir los riesgos logísticos y, al mismo tiempo, mejorar la capacidad de respuesta al cliente. India y el sudeste asiático ofrecen oportunidades para nueva capacidad de procesamiento, mientras que China, Japón y Corea del Sur proporcionan ecosistemas industriales consolidados y capacidades de fabricación avanzadas. Los inversores pueden centrarse en la formulación de resinas especializadas, el moldeo automatizado, la fabricación de componentes y los servicios técnicos, en lugar de competir únicamente con materias primas básicas. Las alianzas con fabricantes de equipos originales (OEM) y fabricantes de componentes locales pueden acelerar la cualificación y la entrada al mercado. Las mejores oportunidades probablemente surjan donde la producción local combine la ingeniería de aplicaciones con un suministro fiable de materias primas y procesos de fabricación escalables.
Soluciones avanzadas de materiales compuestos para la movilidad emergente
Las nuevas aplicaciones de movilidad crean oportunidades para los proveedores capaces de adaptar sistemas de compuestos epoxi a aeronaves eléctricas, plataformas no tripuladas, aeronaves regionales avanzadas y estructuras de transporte ligeras. Estas aplicaciones hacen hincapié simultáneamente en el peso, la resistencia a la fatiga, la estabilidad dimensional, el comportamiento ante el fuego y la velocidad de fabricación. Los proveedores pueden diferenciarse mediante sistemas de resina a medida, compatibilidad con procesos automatizados, diseño estructural integrado y soporte para la cualificación rápida. La oportunidad va más allá de la venta de materiales, ya que los programas emergentes suelen requerir colaboración de ingeniería desde el desarrollo del prototipo hasta la industrialización. Las empresas con bases de datos aeroespaciales consolidadas y experiencia en procesamiento pueden aprovechar esas capacidades en plataformas de movilidad adyacentes. La inversión estratégica debe priorizar las aplicaciones en las que las estructuras compuestas ofrecen múltiples beneficios simultáneamente, como la reducción de peso, la consolidación de piezas, la optimización aerodinámica y la resistencia a la corrosión.
Novedades recientes
- Abril de 2026: Tricel Group completó la adquisición de Matrix Composite Materials Co. Ltd., con efecto a partir del 1 de abril de 2026. Esta adquisición amplía las capacidades de Tricel en el campo de los materiales compuestos avanzados en Bristol, Reino Unido, fortaleciendo su presencia en soluciones de materiales compuestos ligeros para aplicaciones espaciales, de defensa y de misión crítica. La transacción facilita un mayor acceso a conocimientos especializados en la fabricación de materiales compuestos y consolida la posición de Tricel en aplicaciones estructurales de alto rendimiento.
- Marzo de 2026: Gurit lanzó su gama StrucPro de sistemas epoxi de alto rendimiento para la fabricación de compuestos industriales. Desarrollada en la planta de la compañía en la Isla de Wight, Reino Unido, esta gama está diseñada para satisfacer las necesidades cambiantes de la producción de compuestos estructurales y fortalecer la cartera de materiales de Gurit para aplicaciones industriales. Este lanzamiento demuestra el continuo desarrollo de productos orientado a sistemas epoxi específicos para cada aplicación y a la mejora de las capacidades de fabricación de compuestos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -