
Markt für Epoxy Primer: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Epoxid-Primer (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Untergrund (Metall, Beton und Mauerwerk, Glasfaser, Sonstige); Anwendung (Bauwesen, Automobilindustrie, Schiffbau, Maschinen und Anlagen, Sonstige); Technologie (Lösemittelbasierte Technologie, Wasserbasierte Technologie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005085
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
11,01 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,36 %
Wachstumsrate
Adressierbarer Markt
123,41 Mrd. US-Dollar
(2026–2034)
Der Markt für Epoxidgrundierungen wurde 2025 auf 11,01 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,5 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,36 % im Zeitraum 2026–2034 entspricht. Die steigende Nachfrage nach Korrosionsbeständigkeit treibt das Wachstum des Marktes für Epoxidgrundierungen an, da in Industrie, Transportwesen, Schifffahrt und Bauwesen zunehmend Bedarf an Korrosionsschutz besteht. Darüber hinaus veranlasst der wachsende Bedarf an zuverlässigen Oberflächenvorbereitungssystemen die Hersteller, die Haftungseigenschaften, die chemische Beständigkeit, die Aushärtungseigenschaften und die Kompatibilität mit Decklacken zu verbessern.
Für Nordamerika wird ein stabiles Wachstum prognostiziert. Der Markt für Epoxidgrundierungen wird durch die Sanierung industrieller Infrastruktur, Autolackierungen, Schiffsreparaturen und Maschineninstandhaltung gestärkt. Für Nordamerika wird zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,8–4,4 % erwartet. Die Nachfrage wird durch die sorgfältige Instandhaltung von Anlagen und den Einsatz von Beschichtungen zur Verlängerung der Lebensdauer des Untergrunds bei gleichzeitig geringer Nachlackierungshäufigkeit angetrieben.
Marktanalyse und Einblicke zu Epoxidprimern
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Anteil von 26–30 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % wachsen. Industrielle Instandhaltung und Autoreparaturlackierung sorgen für einen stetigen Verbrauch.
- USA: Die USA repräsentieren im Jahr 2025 etwa 21–24 % des Weltmarktes und 79–82 % der nordamerikanischen Nachfrage, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % im Zeitraum 2026–2034.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–26 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % zwischen 2026 und 2034. Deutschland, Italien, Frankreich, Großbritannien und Spanien bleiben wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 31–35 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,5 % wachsen, angeführt von China, Indien, Japan und Südkorea.
- Größtes Segment: Metall stellt das größte Substratsegment dar, mit einem Marktanteil von 58–62 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % im Zeitraum 2026–2034, was auf die Anforderungen an den Korrosionsschutz zurückzuführen ist.
- Wachstumsstarkes Segment: Wasserbasierte Technologien werden im Jahr 2025 einen Anteil von 30–34 % erreichen und dürften im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,0–5,7 % verzeichnen, da emissionsärmere Formulierungen zunehmend Anwendung finden.
- Detaillierte Analyse der wichtigsten Unternehmen: Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., RPM International Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Beschichtungstechnologie hat sich von lösemittelreichen Systemen hin zu moderneren Beschichtungen auf Basis von hochfesten, wasserbasierten, chromfreien und speziell für Anwendungen entwickelten Epoxidharzen weiterentwickelt. Die Herstellungsprozesse konzentrieren sich zunehmend auf kontrollierte Aushärtung, schnelle Überlackierbarkeit, Oberflächenverträglichkeit und automatisierte Applikation. Metalle spielen dabei eine entscheidende Rolle, da Grundierungen vor dem Auftragen der Decklacke Haftung und Korrosionsschutz bieten. Darüber hinaus wird verstärkt Wert auf die Entwicklung von Produkten gelegt, die sich für die Anwendung auf Beton, Mauerwerk, Glasfaser und Verbundwerkstoffen eignen.
Weiteres Wachstum wird voraussichtlich durch den Bedarf an Anlagenrenovierungen, die Automobilproduktion, Schiffsreparaturen und den Kauf von Industriemaschinen im asiatisch-pazifischen Raum und einigen Entwicklungsländern getrieben. Vorschriften zu flüchtigen organischen Verbindungen (VOCs) werden die Entwicklung wasserbasierter Produkte mit hohem Feststoffgehalt fördern, während Vorschriften zum Korrosionsschutz die Nachfrage nach leistungsstarken, lösemittelhaltigen Produkten aufrechterhalten werden. Folglich wird sich die Produktentwicklung tendenziell auf die Formulierung umweltfreundlicher Produkte konzentrieren, die gleichzeitig langlebig und schnell anzuwenden sind.
Berichtsumfang zum Markt für Epoxidgrundierungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,01 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,5 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,36 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Epoxid-Primer
Das Wachstum des Marktes für Epoxidgrundierungen hängt maßgeblich von der Notwendigkeit einer effizienten Oberflächenvorbereitung vor dem Auftragen von Decklacken ab. Korrosionsbeständigkeit für Stahlkonstruktionen, Anlagen, Maschinen, Schiffsmaschinen und Industrieanlagen ist ein wesentlicher Wachstumstreiber. Die Lieferkette umfasst Epoxidharzhersteller, Härterlieferanten, Pigmentlieferanten, Additivlieferanten, Formulierer, Beschichtungshersteller, Händler, Anwender und Anlagenbetreiber im Industriesektor.
Metalle sind die führenden Substrate, da Stahl, Aluminium und verzinkte Oberflächen unter aggressiven Betriebsbedingungen Haftung und Korrosionsbeständigkeit erfordern. Die Bauindustrie nutzt Schutz für Stahlkonstruktionen und Beton, während im Schiffs- und Maschinenbau Wasser-, Chemikalien-, Verschleiß- und Tauchbeständigkeit gefordert sind. Bei strengen Emissionsauflagen besteht ein Trend zur Entwicklung wasserbasierter Systeme; lösemittelbasierte Produkte bieten jedoch aufgrund ihrer Anwendungstechniken, Vielseitigkeit und vorhersagbaren Aushärtung Vorteile.
Der Wettbewerb wird von multinationalen Beschichtungsherstellern mit umfassenden Angeboten an Schutzbeschichtungen sowie von regionalen Anbietern geprägt, die sich auf Beschichtungen für die Automobil-, Schiffs-, Industrie- und Architekturbranche spezialisieren. Der Marktbericht für Epoxidgrundierungen zeigt, dass der Wettbewerb zwischen den Anbietern heute stärker auf Formulierungsleistung, Anwendungseffizienz, technischem Support und der Einhaltung gesetzlicher Vorschriften als auf reinen Preisen basiert. Akzo Nobel NV, BASF SE, Hempel A/S, Jotun A/S und PPG Industries, Inc. verfügen über umfassende Produktlinien; Asian Paints Limited und Nippon Paint Holdings Co., Ltd. stärken ihre geografische Marktposition.
Axalta Coating Systems, LLC konzentriert sich auf Beschichtungsanwendungen für die Automobil- und Industriebranche, während Kansai Paint Co., Ltd. eine starke Marktposition in diesem Bereich innehat. RPM International Inc. ist mit seinen spezialisierten Beschichtungsaktivitäten im Infrastruktur- und Industriesektor vertreten. Investitionen werden verstärkt in wasserbasierte Technologien, hochfeste Beschichtungen, korrosionsbeständige Pigmente, schnellhärtende Systeme und anwendungsspezifische Grundierungen fließen. Das breite Produktsortiment ermöglicht es den großen Anbietern, sowohl den Bau- als auch den Instandhaltungsmarkt zu bedienen und ihre Rezepturen an die jeweiligen Umweltanforderungen anzupassen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
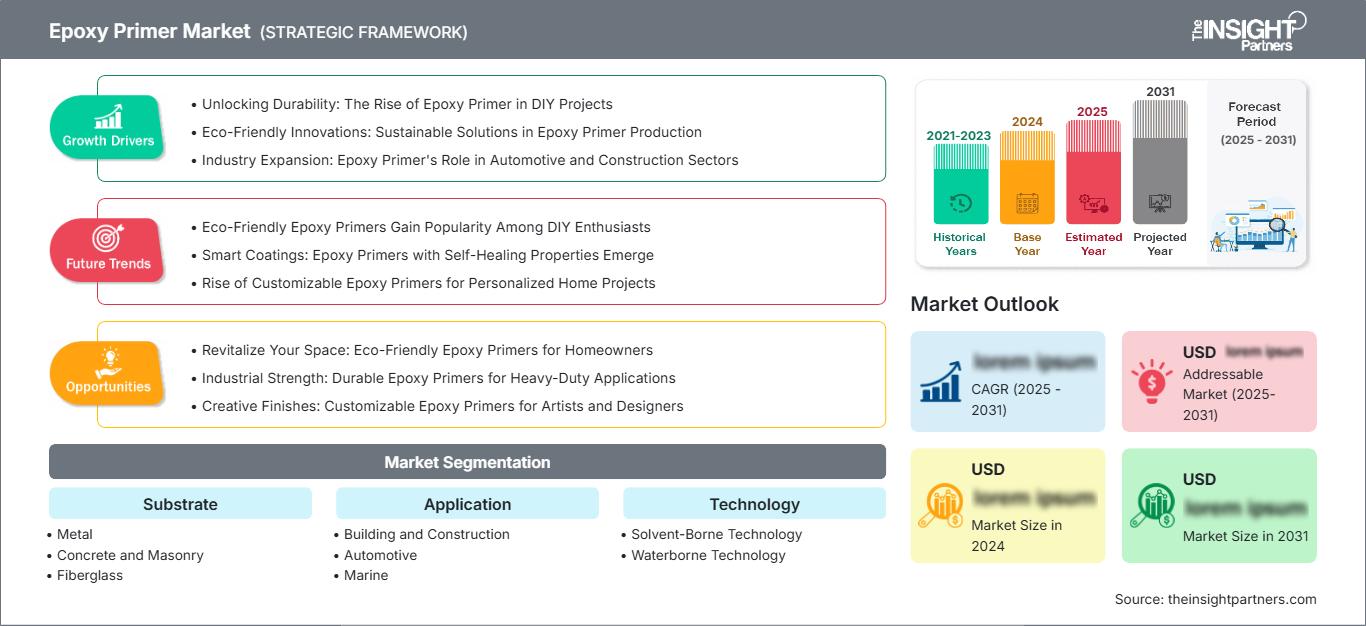
Markt für Epoxidgrundierungen: Strategische Einblicke
Regionale Einblicke
Markt für Epoxidgrundierungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 26–30 % am Markt für Epoxidgrundierungen erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,4 % bis 2034. Die Region profitiert von hochentwickelten Technologien in den Bereichen Industriebeschichtung, Instandhaltung von Infrastruktur, Autolackierung und Konservierung von maritimen Anlagen. Korrosionsbeständigkeit ist nach wie vor ein wichtiges Kaufkriterium beim Erwerb von Baustahl, Maschinen, Transportmitteln und Infrastruktur für die Energieerzeugung. Hochleistungsgrundierungen werden häufig dann eingesetzt, wenn längere Lebensdauern und ein verbesserter Untergrundschutz die höheren Kosten für Beschichtungen rechtfertigen.
Die USA dominieren die regionale Nachfrage mit einem Anteil von 79–82 %, während Kanada mit Infrastruktur, Energie, Transport und industriellen Anwendungen einen kleineren, aber dennoch technisch relevanten Anteil beisteuert. Die Sanierung veralteter Anlagen fördert Folgekäufe, und Autowerkstätten bieten einen zuverlässigen Vertriebskanal für Epoxidgrundierungen. Wasserbasierte Produkte gewinnen in Bereichen mit Emissionsvorschriften an Bedeutung, während lösemittelbasierte Produkte in anspruchsvollen Industrie- und Reparaturmärkten fest etabliert sind.
US-Markt für Epoxidgrundierungen
Die USA decken bis 2025 rund 79–82 % der nordamerikanischen Nachfrage ab und werden voraussichtlich im Zeitraum 2025–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen. Die Anwendungsbereiche sind vielfältig und reichen von der Sanierung der Infrastruktur über die Autolackierung und die Instandhaltung von Industrieanlagen bis hin zur Schiffsreparatur. PPG Industries, Inc., Axalta Coating Systems, LLC und RPM International Inc. sind etablierte Marktführer in den Segmenten Schutz-, Industrie- und Automobilbeschichtungen.
Die Autoreparaturlackierung ist eine wichtige Anwendung, da Epoxidgrundierungen Haftung und Korrosionsschutz für vorbereitete Metalloberflächen bieten. Industriekunden wählen Grundierungen abhängig vom Zustand des Untergrunds, der Beanspruchung, der Aushärtezeit und der Kompatibilität mit Decklacken. Wasserbasierte und umweltschonendere Varianten werden zunehmend eingesetzt, wo immer möglich, während lösemittelbasierte Varianten für anspruchsvolle Umgebungen geeignet sind. Zu den zu berücksichtigenden Faktoren gehört die Anwendbarkeit der Grundierung im Hinblick auf die Gesamtleistung bei der Anwendung.
Europäischer Markt für Epoxidgrundierungen
Europa wird voraussichtlich im Jahr 2025 einen Anteil von 22–26 % an der weltweiten Nachfrage ausmachen und ein jährliches Wachstum von 3,5–4,1 % verzeichnen. Deutschland ist Marktführer in der Region, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Aufgrund von Umweltauflagen und etablierten Wartungspraktiken in der Industrie besteht ein hoher Bedarf an Innovationen.
Großbritannien und Deutschland weisen eine hohe Nachfrage nach Industrieanlagen, Automobilproduktion, Infrastruktur und Schifffahrt auf. Deutschland wird von der Fertigungsindustrie und dem Maschinenbau angetrieben, während Großbritannien weiterhin auf Schifffahrt und Infrastruktur setzt. Frankreich, Italien und Spanien tragen mit Anwendungen im Transportwesen, Bauwesen, Industriemaschinenbau und Schiffbau maßgeblich zur Nachfrage bei. Europäer berücksichtigen Emissionen, Langlebigkeit, Anwendbarkeit und Lebenszyklus gleichermaßen, was den schrittweisen Übergang zu wasserbasierten und feststoffreicheren Technologien fördert, während lösungsmittelbasierte Produkte weiterhin genutzt werden.
APAC-Markt für Epoxidgrundierungen
Die APAC-Region wird 2025 für 31–35 % der weltweiten Nachfrage verantwortlich sein und voraussichtlich ein jährliches Wachstum von 4,8–5,5 % verzeichnen. Zu den wichtigsten Ländern zählen China, Japan, Südkorea, Indien und Australien. Die Nachfrage wird durch das Wachstum des verarbeitenden Gewerbes, den Infrastrukturausbau, die Automobilproduktion und die Industrialisierung angetrieben.
Hauptnachfragetreiber ist China, während Japan und Südkorea durch die hochwertige Fertigung von Automobil-, Elektronik-, Schiffs- und Industrieteilen einen Mehrwert schaffen. In Indien treiben Infrastrukturentwicklung, Maschinenbau und Fahrzeugbau die Nachfrage an. Bergbau, Schifffahrt und Infrastrukturinstandhaltung generieren in Australien Bedarf. Das Wachstum der Industrie und die Umweltbewegungen erhöhen die Nachfrage nach Produkten mit hohem Feststoffgehalt und wasserbasierten Produkten, während lösungsmittelbasierte Produkte bei starker Korrosion weiterhin eine wichtige Rolle spielen.
Markt für Epoxidgrundierungen im Nahen Osten und Afrika
Die Nachfrage in der MEA-Region und in Afrika ist im Vergleich relativ gering, wird aber durch die Öl- und Gasindustrie, das Baugewerbe, die Meerwasserentsalzung, den Transportsektor und die Infrastruktur für Industriemaschinen gestützt. Für den regionalen Markt wird ein jährliches Wachstum von 3,6–4,2 % prognostiziert, wobei Saudi-Arabien zu den größten Abnehmern zählt. Die VAE und Südafrika stellen weitere wichtige Nachfragequellen für Industrie und Infrastruktur dar.
Die Nachfrage aus Saudi-Arabien und den VAE stammt aus den Bereichen Energieinfrastruktur, Stahlbau, Infrastruktur und maritime Infrastruktur, während die Nachfrage in Südafrika durch Bergbau, Transport, Industriemaschinen und die Instandhaltung von Infrastruktur generiert wird. Die Nachfrage im übrigen Nahen Osten und Afrika hängt von Projektaktivitäten und Investitionsausgaben ab. Extreme Temperaturen, Luftfeuchtigkeit, Salzgehalt und Korrosivität machen langlebige Grundierungslösungen besonders wichtig, insbesondere bei Stahlkonstruktionen und -anlagen mit langen Wartungsintervallen.
Segmentierungsanalyse
Substrat
Der Markt für Epoxidgrundierungen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen. Metall bleibt der wichtigste Abnehmer, da Epoxidgrundierungen die Haftung und Korrosionsbeständigkeit auf Stahl-, Aluminium- und verzinkten Oberflächen verbessern. Anwendungen auf Beton und Mauerwerk profitieren von der Feuchtigkeits- und Chemikalienbeständigkeit, während Glasfaseranwendungen für die Schifffahrt und spezielle Industrieanlagen relevant sind. Substratspezifische Formulierungen optimieren zunehmend die Toleranz der Oberflächenvorbereitung, die Aushärtungsbedingungen und die Kompatibilität mit Deckanstrichen.
- Metall: Metallische Untergründe bleiben der wichtigste Anwendungsbereich, da Grundierungen Korrosionsbeständigkeit und Haftung vor dem Auftragen von Decklacken gewährleisten. Die Nachfrage konzentriert sich auf Baustahl, Fahrzeuge, Maschinen, Schiffsausrüstung und Industrieanlagen, die einen dauerhaften Schutz erfordern.
- Beton und Mauerwerk: Bei Anwendungen auf Beton und Mauerwerk werden Epoxidgrundierungen eingesetzt, um die Haftung der Beschichtung zu verbessern und substratbedingte Defekte zu reduzieren. Die Nachfrage besteht bei Industrieböden, Infrastrukturen, Gewerbebauten und chemisch exponierten Oberflächen.
- Glasfaser: Glasfaser findet vor allem in der Schifffahrt, im Transportwesen und bei Spezialausrüstung Anwendung. Grundierungen verbessern die Haftung und Oberflächenhomogenität und bereiten Verbundwerkstoffsubstrate für kompatible Oberflächenbehandlungssysteme unter anspruchsvollen Umgebungsbedingungen vor.
Anwendung
Der Markt für Epoxidgrundierungen wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,7 % wachsen. Bauwesen und Konstruktion bieten eine breite Nachfrage nach strukturellen Grundierungen, während die Automobilindustrie von Lackier- und Korrosionsschutzanwendungen profitiert. Anwender im maritimen Bereich benötigen Beständigkeit gegen Feuchtigkeit und Eintauchen, während bei Maschinen und Anlagen Abriebfestigkeit, Chemikalienbeständigkeit und mechanische Belastbarkeit im Vordergrund stehen. Anwendungsspezifische Formulierungen ermöglichen es Herstellern, Aushärtungsgeschwindigkeit, Schichtdicke, Schleifeigenschaften und Beständigkeit gegenüber Umwelteinflüssen zu optimieren.
- Hoch- und Tiefbau: Im Stahlbau, bei Betonkonstruktionen, Industrieböden und Infrastrukturprojekten werden Epoxidgrundierungen eingesetzt, um die Haftung zu verbessern und Oberflächen vor der Endbearbeitung zu schützen. Instandhaltungsprojekte verursachen neben Neubauten einen wiederkehrenden Verbrauch.
- Automobilindustrie: Anwendungen im Automobilbereich erfordern zuverlässige Haftung, Korrosionsschutz, Schleifeigenschaften und Kompatibilität mit nachfolgenden Beschichtungsschichten. Karosseriereparaturen und die Wartung von Nutzfahrzeugen schaffen Bedarf an speziellen Zweikomponenten-Epoxidharzsystemen.
- Marine: Marine Anwender benötigen Grundierungen, die Feuchtigkeit, Salzwasser, Eintauchen, Abrieb und Korrosion widerstehen. Schiffbau, Schiffsreparatur, Offshore-Anlagen und Sportboote stellen unterschiedliche Anforderungen an Hochleistungssysteme.
- Maschinen und Anlagen: Bei Maschinen und Anlagen sind chemische Beständigkeit, mechanische Belastbarkeit, schnelle Handhabung und Korrosionsschutz von höchster Bedeutung. Hersteller von Landwirtschafts-, Bau-, Industrie- und Verarbeitungsanlagen verwenden Grundierungen, um die Lebensdauer von Beschichtungssystemen zu verlängern.
Technologie
Das Technologiesegment im Markt für Epoxidgrundierungen wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,3–5,0 % verzeichnen. Lösemittelbasierte Technologien sind aufgrund ihrer bekannten Anwendung, ihrer starken Penetration und ihrer Leistungsfähigkeit in anspruchsvollen Umgebungen weiterhin etabliert. Wasserbasierte Technologien gewinnen an Bedeutung, da die Hersteller die Filmbildung, Korrosionsbeständigkeit, Aushärtung und Anwendungskonsistenz verbessern. Regulatorische Anforderungen und Kundenpräferenzen ermutigen die Anbieter, den Lösemittelgehalt zu reduzieren und gleichzeitig eine mit herkömmlichen Systemen vergleichbare Leistung beizubehalten.
- Lösemittelbasierte Technologie: Lösemittelbasierte Systeme sind nach wie vor wichtig für industrielle, maritime, automobile und maschinenbauliche Anwendungen, die eine starke Haftung, eine vorhersagbare Aushärtung und eine robuste Leistungsfähigkeit unter variablen Umgebungsbedingungen erfordern.
- Wasserbasierte Technologie: Wasserbasierte Systeme gewinnen zunehmend an Bedeutung, wenn die Reduzierung flüchtiger organischer Verbindungen (VOC), arbeitsplatzbezogene Aspekte und die Einhaltung gesetzlicher Vorschriften die Beschaffung beeinflussen. Verbesserte Harzdispersions- und Aushärtungstechnologien erweitern ihre Eignung für industrielle Anwendungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Hochbau und Konstruktion |
Hoch |
Baustahl |
Reifen |
|
Automobil |
Hoch |
Karosserielackierung |
Reifen |
|
Marine |
Medium |
Salzwasserschutz |
Skalierung |
|
Maschinen und Ausrüstung |
Medium |
Vermögensschutz |
Skalierung |
Markttreiber und Wirkungsanalyse für Epoxid-Primer
Die Anforderungen an den Korrosionsschutz in der Industrie erweitern den Beschichtungsbedarf.
Korrosionsschutz ist ein grundlegendes Kaufkriterium für Stahlkonstruktionen, Fahrzeuge, Maschinen, Schiffe und Industrieanlagen. Epoxidgrundierungen bilden eine Haftschicht und Barriere, die die Lebensdauer von Beschichtungssystemen verlängert, insbesondere bei Anlagen, die Feuchtigkeit, Chemikalien, Salzen, Abrieb oder Temperaturschwankungen ausgesetzt sind. Die wirtschaftlichen Auswirkungen reichen über den Grundierungsverbrauch hinaus, da Anlagenbetreiber die Häufigkeit von Neuanstrichen, Ausfallzeiten, Wartungsaufwand und Ersatzkosten berücksichtigen. Mit zunehmendem Alter der Infrastruktur entsteht durch Wartungsprogramme unabhängig von Neubauzyklen ein wiederkehrender Bedarf. Dies begünstigt Anbieter, die oberflächenverträgliche, dickschichtige, schnellhärtende und chemikalienbeständige Produkte anbieten können. Die Nachfrage wird zudem zunehmend spezifikationsorientierter: Anwender wählen Systeme vermehrt nach Expositionskategorie, Untergrundvorbereitung, Schichtdicke und Decklackverträglichkeit aus, anstatt sich ausschließlich auf generische Grundierungsklassifizierungen zu verlassen.
Die Fahrzeugreparaturlackierung steigert die Nachfrage nach anwendungsspezifischen Grundierungen.
Die Automobilproduktion und -reparatur erzeugen eine stetige Nachfrage nach Grundierungen, die Korrosionsschutz bieten und eine stabile Basis für nachfolgende Lackierungen bilden. Fahrzeugkarosseriereparaturen erfordern zunehmend Produkte, die mit Stahl, verzinktem Stahl, Aluminium und Mischwerkstoffen kompatibel sind, wodurch die Vielseitigkeit des Untergrunds an Bedeutung gewinnt. Reparaturwerkstätten legen zudem Wert auf Schleifverhalten, Aushärtezeit, Überlackierfenster und Produktivität, da diese Eigenschaften den Werkstattdurchsatz beeinflussen. Zweikomponenten-Epoxidharze sind daher besonders geeignet, wenn Korrosionsbeständigkeit und Haftung entscheidend sind. Nutzfahrzeuge und Maschinen steigern die Nachfrage zusätzlich, da die Bediener häufig exponierte Karosserieteile und Strukturbauteile reparieren. Die Marktauswirkungen sind insbesondere in Regionen mit großen Fahrzeugflotten relevant, wo die Reparatur im Aftermarket einen wiederkehrenden Verbrauch darstellt, selbst wenn die Neufahrzeugproduktion schwankt. Hersteller, die die Anwendungsschritte vereinfachen, können die Akzeptanz bei professionellen Lackierern steigern.
Infrastrukturinvestitionen unterstützen langlebige Schutzbeschichtungssysteme
Investitionen in Brücken, Gebäude, Industrieanlagen, Verkehrsinfrastruktur, Häfen, Versorgungsunternehmen und Energieanlagen schaffen Einsatzmöglichkeiten für Schutzgrundierungssysteme. Neubauten benötigen während der Fertigung Beschichtungssysteme, während bestehende Anlagen regelmäßige Wartung zur Korrosionsbekämpfung und zum Erhalt der strukturellen Integrität erfordern. Epoxidgrundierungen spielen in diesen Systemen eine wichtige Rolle, da sie vor dem Auftragen von Zwischen- und Deckschichten eine starke Haftung und Beständigkeit gewährleisten. Infrastrukturbetreiber berücksichtigen bei der Bewertung von Beschichtungen zunehmend die Leistung über den gesamten Lebenszyklus, insbesondere dort, wo der Zugang schwierig oder Stillstände kostspielig sind. Dies fördert die Nachfrage nach dickschichtigen und oberflächenverträglichen Produkten, die den Aufwand für Vorbereitung und Nachbeschichtung reduzieren. Bauunternehmen und Anlagenbetreiber benötigen zudem vorhersehbare Aushärtungs- und Anwendungseigenschaften, um die Projektzeitpläne einzuhalten. Folglich kann der Infrastrukturaufwand sowohl den Erst- als auch den Folgeverbrauch von Grundierungen in verschiedenen Anwendungsbereichen erhöhen.
Markt für Epoxidgrundierungen – Zukunftstrends
Wasserbasierte Formulierungen werden die technische Gleichstellung erreichen
Wasserbasierte Epoxidgrundierungen werden sich voraussichtlich durch Verbesserungen bei der Harzdispersion, der Aminchemie, dem Korrosionsschutz und der Filmbildung weiterentwickeln. Zukünftige Formulierungen werden verstärkt auf Anwendungen abzielen, die bisher von lösemittelbasierten Produkten dominiert wurden, insbesondere dort, wo Umweltauflagen die Lösemittelemissionen einschränken. Hersteller werden voraussichtlich Systeme entwickeln, die eine schnellere Trocknung, ein verbessertes Tieftemperaturverhalten, eine stärkere Haftung und eine höhere Feuchtigkeitsbeständigkeit während der frühen Aushärtungsphase bieten. Digitale Formulierungswerkzeuge und ausgefeiltere Additivpakete können dazu beitragen, die Leistung zu optimieren, ohne die Anwendungskomplexität wesentlich zu erhöhen. Die Akzeptanz wird nicht einheitlich sein, da anspruchsvolle Umgebungen in der Schifffahrt, der Industrie und der Instandhaltung spezifische Eigenschaften lösemittelbasierter Produkte erfordern können. Dennoch dürfte die technologische Konvergenz die adressierbare Anwendungsbasis für wasserbasierte Grundierungen erweitern. Anbieter, die geringere Emissionen mit einem vertrauten Anwendungsverhalten kombinieren, werden voraussichtlich von Auftragnehmern, Flottenbetreibern und Anwendern industrieller Beschichtungen Aufträge erhalten.
Primersysteme werden stärker in die Anwendungen integriert.
Die zukünftige Produktentwicklung im Markt für Epoxidgrundierungen wird sich voraussichtlich auf multifunktionale Grundierungssysteme konzentrieren, die die Anzahl der Beschichtungsschritte reduzieren und die Anwendungsproduktivität steigern. Produkte, die Grundierung und Zwischenbeschichtung vereinen, schnellhärtende Chemikalien, verbesserte Oberflächenverträglichkeit und optimierte Decklackverträglichkeit bieten, können den Arbeitsaufwand verringern. Digitale Farb- und Formulierungssysteme können zudem eine schnellere Produktauswahl und eine einheitlichere Anwendung in verteilten Reparaturnetzwerken ermöglichen. Im Industriebereich werden Hersteller Grundierungen voraussichtlich eher für spezifische Expositionskategorien als für generische Substratklassifizierungen entwickeln. Dies führt zu spezialisierten Lösungen für Spritzwasserbereiche in der Schifffahrt, Maschinen, Stahlkonstruktionen und Transportausrüstung. Diese Entwicklung kann die Produktdifferenzierung erhöhen und gleichzeitig den Anbietern ermöglichen, ihre Margen durch Leistungsspezifikationen zu sichern. Eine stärkere Berücksichtigung der Lebenszyklusanalyse kann Systeme fördern, die weniger Nachbeschichtungszyklen und einen geringeren Wartungsaufwand während der Betriebsdauer einer Anlage erfordern.
Marktchancen für Epoxidgrundierungen
Ausweitung des Einsatzes von Hochleistungsprimern in aufstrebenden Industrieländern
Hersteller können in Indien, Südostasien, dem Nahen Osten und ausgewählten lateinamerikanischen Märkten Chancen nutzen, wo Industrialisierung und Infrastrukturentwicklung die Anzahl installierter Metallkonstruktionen und -anlagen erhöhen. Lokale Produktion, Vertriebspartnerschaften und technische Serviceleistungen verbessern den Zugang für kleinere Bauunternehmen und regionale Hersteller. Das größte Potenzial besteht dort, wo die Korrosionsbelastung hoch ist und die Instandhaltung zunehmend spezifikationsorientiert erfolgt. Anbieter können sich durch Primer differenzieren, die speziell für lokale Klimabedingungen wie hohe Luftfeuchtigkeit, Hitze, Salzeinwirkung und variable Oberflächenvorbereitung entwickelt wurden. Die Einrichtung regionaler Technologiezentren verkürzt zudem die Anpassungszyklen von Rezepturen und unterstützt die Schulung von Anwendern. Prognosen zum Markt für Epoxidprimer zeigen, dass Anbieter, die lokalisierte Vertriebsstrategien mit global einheitlichen Qualitätskontrollen kombinieren, ihre Marktdurchdringung verbessern können, ohne ausschließlich auf große multinationale Beschaffungsverträge angewiesen zu sein.
Spezialisierte wasserbasierte Lösungen schaffen Premium-Produktmöglichkeiten
Der Trend zu emissionsärmeren Beschichtungen bietet Anbietern die Chance, hochwertige wasserbasierte Epoxidgrundierungen für industrielle Anwendungen zu entwickeln, bei denen die Reduzierung von Lösemitteln zunehmend an Bedeutung gewinnt. Der kommerzielle Erfolg hängt davon ab, bisherige Einschränkungen hinsichtlich Trocknung, Feuchtigkeitsempfindlichkeit, Korrosionsschutz und Anwendungskonsistenz zu überwinden. Hersteller können sich auf spezifische Nischen wie Maschinenbau, Gebäudeinnenausstattung, Industrieböden, Transportkomponenten und die Fertigung in Reinräumen konzentrieren. Produktentwickler sollten zudem komplette Beschichtungssysteme und nicht nur die Leistung von Grundierungen isoliert betrachten, da die Kompatibilität mit Zwischen- und Deckanstrichen die Spezifikationsentscheidungen beeinflusst. Zertifizierungen, technische Dokumentationen und Anwendungsschulungen können das Kundenvertrauen bei der Umstellung von etablierten lösemittelbasierten Produkten stärken. Strategische Investitionen in wasserbasierte Harztechnologie und korrosionshemmende Additive können daher differenzierte Marktpositionen schaffen und gleichzeitig das Produktportfolio an die steigenden Umweltanforderungen und sich ändernden Beschaffungskriterien anpassen.
Aktuelle Entwicklungen
- März 2026: PPG Industries, Inc. hat die wasserbasierte Primer-Serie PPG AQUACRON Waterborne Shop Primer (WSP) für Baustahl eingeführt. Die wasserbasierten Primer zeichnen sich durch schnelle Aushärtung, eine glatte Oberfläche und geringe VOC-Emissionen aus. Eine wasserabweisende Schicht reduziert den Aufwand für Sandstrahlen und Oberflächenvorbereitung vor dem Auftragen des Decklacks. Die Formulierung härtet unter Standardwärme in etwa zwei Minuten aus und ermöglicht so einen schnelleren Fertigungsdurchsatz und einen geringeren Trocknungsaufwand.
- März 2026: Akzo Nobel NV brachte Intergard 6788 auf den Markt, eine aluminiumpigmentierte Universalgrundierung für den globalen Neubau-Markt. Das Produkt unterstützt die Produktivität im Schiffbau und die Effizienz von Schiffen und erweitert das Portfolio an Schiffsanstrichen des Unternehmens um eine Grundierungslösung für Neubauanwendungen und optimierte Beschichtungsprozesse.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -