
エポキシプライマー市場:動向・需要・予測 2034
エポキシプライマー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:基材別(金属、コンクリートおよび石材、グラスファイバー、その他)、用途別(建築および建設、自動車、船舶、機械および設備、その他)、技術別(溶剤系技術、水性技術)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005085
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
110億1000 万米ドル
基準年値
2034年の予測
155 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.36 %
成長率
対象市場
1,234億1,000 万米ドル
(2026年~2034年)
エポキシプライマー市場は、2025年に110億1,000万米ドルと評価され、2034年には155億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.36%を記録すると見込まれています。エポキシプライマー市場の成長を牽引しているのは、工業、輸送、海洋、建設分野における耐腐食性に対する需要の高まりです。さらに、信頼性の高い表面処理システムへのニーズの高まりが、メーカー各社に接着性、耐薬品性、硬化特性、仕上げ塗料との適合性の向上を促しています。
北米では、産業インフラの改修、自動車の再塗装、船舶のメンテナンス、機械設備の整備などにより、エポキシプライマー市場の規模が拡大し、安定した成長が見込まれています。北米の2026年から2034年までの年平均成長率(CAGR)は3.8~4.4%と推定されています。需要の高まりは、資産の厳格なメンテナンスと、再塗装頻度を抑えながら基材の寿命を延ばすためのコーティングの使用によるものです。
エポキシプライマー市場の評価と洞察
- 北米:北米は2025年には26~30%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.4%で成長すると予測されています。産業メンテナンスと自動車補修が安定した消費を支えています。
- 米国:米国は2025年時点で世界市場の約21~24%、北米需要の79~82%を占め、2026~2034年の年平均成長率は3.7~4.3%と予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には22~26%と推定され、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.1%で成長すると予測されている。ドイツ、イタリア、フランス、イギリス、スペインは引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には推定31~35%のシェアを占め、中国、インド、日本、韓国が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で拡大すると予測されている。
- 最大のセグメント:金属は最大の基材セグメントであり、2025年には市場シェアが58~62%、2026~2034年のCAGRは4.0~4.5%と予測され、腐食制御のニーズに支えられています。
- 高成長分野:水性技術は2025年には30~34%のシェアを占め、低排出製剤の普及に伴い、2026~2034年には年平均成長率(CAGR)5.0~5.7%を記録すると予測されている。
- 詳細に分析された主要企業:アクゾノーベルNV、アジアンペイントリミテッド、アクサルタコーティングシステムズLLC、BASF SE、ヘンペルA/S、ヨートンA/S、関西ペイント株式会社、日本ペイントホールディングス株式会社、PPGインダストリーズ株式会社、RPMインターナショナル株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
コーティング技術は、溶剤を多く含むシステムから、高固形分、水性、クロムフリー、特殊用途エポキシをベースとしたより現代的なコーティングへと進化してきました。製造工程では、制御された硬化、迅速な再塗装性、表面適合性、自動化による塗布に重点が置かれています。この点において金属は重要であり、プライマーを使用することで、上塗り前に密着性と腐食防止効果が得られます。さらに、コンクリート、石材、グラスファイバー、複合材などの基材に適した製品の開発にも、より重点が置かれています。
今後の成長は、アジア太平洋地域および一部の新興国における改修ニーズ、自動車製造、船舶修理、産業機械の購入によって牽引されると予想されます。VOC(揮発性有機化合物)に関する規制は水性および高固形分製品の開発を促進する一方、腐食防止に関する規制は高性能溶剤系製品の需要を維持するでしょう。したがって、製品開発は、環境に優しく、かつ耐久性があり、塗布が迅速な製品の開発に重点を置く傾向にあります。
エポキシプライマー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 110億1000万米ドル |
| 2034年までの市場規模 | 155億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.36% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エポキシプライマー市場分析
エポキシプライマー市場の成長は、上塗り塗料を塗布する前に表面を効率的に下地処理する必要性に大きく依存しています。鉄骨構造物、設備、機械、船舶機械、および産業施設の耐腐食性は、市場の成長を牽引する主要な要因です。サプライチェーンは、エポキシ樹脂製造業者、硬化剤供給業者、顔料供給業者、添加剤供給業者、配合業者、塗料製造業者、販売業者、塗布業者、および産業分野の資産所有者で構成されています。
金属は主要な基材であり、鋼、アルミニウム、亜鉛メッキなどの基材は、過酷な使用環境下で密着性と耐腐食性を必要とする。建設業界では構造用鋼やコンクリートの保護に、海洋および機械業界では耐水性、耐薬品性、耐摩耗性、耐浸漬性が求められる。排出規制が厳しい分野では水性システムの開発が進む傾向にあるが、溶剤系製品は塗布技術、汎用性、硬化の予測可能性といった点で一定の利点を提供する。
競争は、幅広い保護コーティング製品を提供する多国籍コーティングベンダーと、自動車、船舶、工業、建築用コーティングに特化した地域ベンダーによって定義されます。エポキシプライマー市場レポートによると、ベンダー間の競争は、価格だけでなく、配合性能、塗布効率、技術サポート、規制遵守に基づいて行われるようになっています。Akzo Nobel NV、BASF SE、Hempel A/S、Jotun A/S、PPG Industries, Inc.は包括的な製品ラインを有しており、Asian Paints LimitedとNippon Paint Holdings Co., Ltd.は地理的にその地位を強化しています。
アクサルタ・コーティング・システムズ社は自動車および産業用塗料用途に注力しており、関西ペイント株式会社は自動車および産業市場で確固たる地位を築いています。RPMインターナショナル社は、インフラおよび産業市場向け製品を提供する専門塗料事業を通じて参入しています。今後、水性塗料技術、高固形分塗料、耐腐食性顔料、速硬化システム、用途別プライマーへの投資がますます強化されるでしょう。大手メーカーは幅広い製品ラインナップにより、建設市場とメンテナンス市場の両方をターゲットとし、環境要件に合わせて配合を調整することが可能になります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エポキシプライマー市場:戦略的洞察
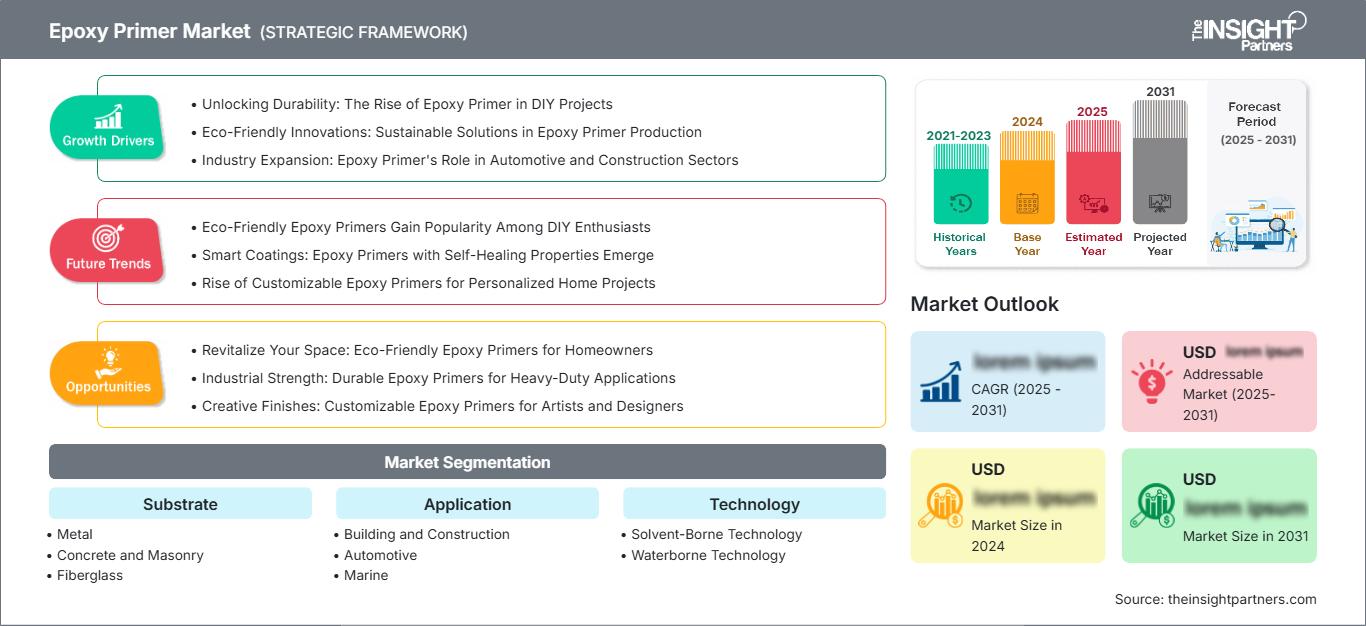
地域別分析
北米エポキシプライマー市場
北米は、2025年にはエポキシプライマー市場の26~30%を占めると推定されており、2034年までの年平均成長率(CAGR)は3.8~4.4%と見込まれています。この地域は、工業用コーティング、インフラ整備、自動車ボディ補修、海洋資産保全などの分野で高度に発達した技術を活用しています。耐食性は、構造用鋼材、機械、輸送機器、エネルギー生産関連インフラの購入において、依然として重要な購入基準となっています。高性能プライマーは、耐用年数の延長や基材保護といったメリットが、コーティングにかかる追加コストを正当化する場合によく指定されます。
米国は地域需要の79~82%を占め、圧倒的なシェアを誇っています。一方、カナダはインフラ、エネルギー、輸送、産業用途を通じて、米国よりは小さいものの、技術的に重要なシェアを占めています。老朽化した設備の改修はリピート購入を促進し、自動車修理ネットワークはエポキシプライマーの販売にとって信頼できるチャネルとなっています。水性製品は排出規制の影響を受ける用途で認知度が高まっていますが、溶剤系製品は過酷な産業および修理市場で確固たる地位を築いています。
米国エポキシプライマー市場
米国は2025年までに北米の需要の約79~82%を占め、2025年から2034年にかけて年平均成長率(CAGR)3.7~4.3%で成長すると予測されています。用途分野は多岐にわたり、インフラ改修、自動車塗装、産業機器メンテナンス、船舶修理などからの需要があります。PPG Industries, Inc.、Axalta Coating Systems, LLC、およびRPM International Inc.は、保護塗料、工業用塗料、自動車用塗料の用途分野で確固たる地位を築いています。
自動車補修塗装は、エポキシプライマーが下地処理された金属基材に密着性と防錆効果をもたらすため、重要な用途の一つです。産業顧客は、基材の状態、暴露条件、硬化時間、上塗り塗料との適合性に基づいてプライマーを選択します。水性で環境負荷の少ないタイプは、可能な限り市場でますます使用されるようになっていますが、溶剤系タイプは過酷な環境に適しています。考慮すべき要素には、総合的な塗布性能の観点から見たプライマーの適用性が含まれます。
欧州エポキシプライマー市場
欧州は2025年には世界の需要シェアの22~26%を占めると予想され、年平均成長率(CAGR)は3.5~4.1%になると見込まれています。市場シェアではドイツが首位で、次いで英国、フランス、イタリア、スペインが続きます。環境規制や産業界における保守管理の成熟といった要因から、革新的な技術開発への需要が高まっています。
英国とドイツは、産業機器、自動車製造、インフラ、海洋事業において高い需要を示している。ドイツは製造業と機械産業が牽引役となっている一方、英国は引き続き海洋およびインフラ分野での利用が中心となっている。フランス、イタリア、スペインは、輸送、建設、産業機械、造船といった分野で貢献している。ヨーロッパ諸国は、排出量、耐久性、適用性、ライフサイクルを総合的に考慮しており、溶剤系製品を維持しつつ、水性および高固形分技術への段階的な移行を促進している。
アジア太平洋地域のエポキシプライマー市場
アジア太平洋地域は、2025年には世界の需要の31~35%を占め、年平均成長率(CAGR)4.8~5.5%で成長すると予測されている。主要国は中国、日本、韓国、インド、オーストラリアなどである。需要は、製造業の成長、インフラ開発、自動車生産、工業化によって生み出されている。
需要の主要因は中国であり、日本と韓国は自動車、電子機器、船舶、産業部品の高水準製造を通じて付加価値を高めている。インドではインフラ開発、機械製造、車両製造が需要を牽引している。オーストラリアでは鉱業、海洋、インフラ保守が需要を生み出している。産業の成長と環境運動の高まりにより、高固形分および水性製品の需要が高まっているが、深刻な腐食の場合には溶剤系製品が依然として重要な役割を担っている。
中東・アフリカのエポキシプライマー市場
中東・アフリカ地域およびアフリカの需要は比較的低いものの、石油・ガス、建設、海水淡水化、輸送、産業機械インフラといった分野に支えられています。この地域市場は年平均成長率(CAGR)3.6~4.2%で成長すると予測されており、サウジアラビアが最大の消費国の一つとなっています。アラブ首長国連邦と南アフリカも、産業およびインフラ需要の供給源として挙げられます。
サウジアラビアとUAEからの需要は、エネルギーインフラ、構造用鋼、インフラ、海洋インフラから生じており、一方、南アフリカからの需要は、鉱業、運輸、産業機械、インフラの保守から生じています。中東・アフリカのその他の地域からの需要は、プロジェクト活動と設備投資によって左右されます。極端な温度、湿度、塩分濃度、腐食性といった環境下では、耐久性のあるプライマー溶液が非常に重要になります。特に、鉄骨構造物やメンテナンス期間の長い設備においては、その重要性が際立ちます。
セグメンテーション分析
基板
エポキシプライマー市場の基材セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%で拡大すると予測されています。エポキシプライマーは鋼、アルミニウム、亜鉛メッキ表面への密着性と耐食性を向上させるため、金属が依然として主要な需要基盤となっています。コンクリートや石材への用途では耐湿性や耐薬品性が求められ、グラスファイバーへの用途は船舶や特殊産業機器に関連しています。基材に特化した配合により、表面処理の許容範囲、硬化条件、仕上げ塗料との適合性のバランスがますます向上しています。
- 金属:プライマーは上塗り塗料の前に耐食性と密着性を提供するため、金属基材は依然として主要な消費分野です。需要は、耐久性のある保護を必要とする構造用鋼、車両、機械、船舶設備、および産業資産に集中しています。
- コンクリートおよび石材:コンクリートおよび石材への塗布には、塗膜の密着性を向上させ、下地由来の欠陥を低減するためにエポキシプライマーが使用されます。需要は、工業用床、インフラ、商業施設、および化学物質にさらされる表面に関連しています。
- グラスファイバー:グラスファイバーの用途は、船舶、輸送機器、特殊機器に集中しています。プライマーは、厳しい環境条件下で、複合材基材を適切な仕上げシステムに対応させるための下地処理において、接着性と表面の均一性を向上させます。
応用
エポキシプライマー市場の用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.7%で成長すると予測されています。建築・建設分野では幅広い構造用途の需要があり、自動車用途では再塗装や腐食防止の恩恵を受けています。海洋用途では耐湿性・耐浸漬性が求められる一方、機械・設備用途では耐摩耗性、耐薬品性、機械的耐久性が重視されます。用途に応じた配合により、メーカーは硬化速度、膜厚、研磨性、耐暴露性を最適化できます。
- 建築・建設分野:構造用鋼材、コンクリート設備、工業用床材、インフラプロジェクトでは、エポキシプライマーを使用して接着性を向上させ、仕上げ前に表面を保護します。メンテナンスプロジェクトでは、新規建設と並行して、エポキシプライマーの継続的な消費が発生します。
- 自動車分野:自動車用途では、確実な接着性、防錆性、研磨性、および後続のコーティング層との適合性が求められます。車体修理や商用車のメンテナンスにおいては、特殊な二液性エポキシシステムが需要されています。
- 海洋分野:海洋用途では、湿気、塩分、浸漬、摩耗、腐食に耐えられるプライマーが求められます。造船、船舶修理、海洋構造物、レクリエーション用船舶などでは、高性能システムに対する多様なニーズが存在します。
- 機械・設備:機械・設備用途では、耐薬品性、機械的耐久性、迅速な取り扱い、および防錆性が重視されます。農業機械、建設機械、工業機械、加工機械のメーカーは、塗装システムの寿命を延ばすためにプライマーを使用します。
テクノロジー
エポキシプライマー市場の技術分野は、2026年から2034年にかけて年平均成長率(CAGR)4.3~5.0%を記録すると予測されています。溶剤系技術は、その用途における馴染みやすさ、高い浸透性、そして過酷な環境下での性能により、依然として確固たる地位を築いています。一方、水性技術は、配合技術の向上、皮膜形成能、耐腐食性、硬化性、そして塗布の一貫性の向上に伴い、拡大を続けています。規制要件と顧客の嗜好により、サプライヤーは従来システムと同等の性能を維持しながら、溶剤含有量を削減するよう促されています。
- 溶剤系技術:溶剤系システムは、強力な接着力、予測可能な硬化、および様々な環境条件下での堅牢な性能が求められる産業、船舶、自動車、機械などの用途において、依然として重要な役割を果たしています。
- 水性技術:水性システムは、VOC削減、職場環境への配慮、および規制遵守が調達に影響を与える分野で採用が進んでいます。樹脂分散および硬化技術の改良により、産業用途における適用範囲が拡大しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
建築・建設 |
高い |
構造用鋼 |
成熟した |
|
自動車 |
高い |
ボディの再塗装 |
成熟した |
|
海洋 |
中くらい |
海水からの保護 |
スケーリング |
|
機械設備 |
中くらい |
資産保護 |
スケーリング |
エポキシプライマー市場の成長要因と影響分析
産業腐食制御要件により、コーティング需要が拡大
腐食防止は、鉄骨構造物、車両、機械、船舶、産業機器にとって基本的な購入基準です。エポキシプライマーは、接着層とバリアを形成し、特に湿気、化学物質、塩分、摩耗、温度変化にさらされる資産において、塗装システムの長期的な性能をサポートします。経済的な影響はプライマーの消費量にとどまらず、資産所有者は再塗装の頻度、ダウンタイム、メンテナンス作業、交換コストを評価するため、さらに広がります。インフラが老朽化するにつれて、メンテナンスプログラムは新規建設サイクルとは無関係に、継続的な需要を生み出します。これは、表面許容性、高膜厚、速硬化性、耐薬品性に優れた製品を提供できるサプライヤーにとって有利です。また、需要は仕様主導型になりつつあり、ユーザーは一般的なプライマー分類だけに頼るのではなく、暴露区分、下地処理、膜厚、上塗り塗料との適合性に基づいてシステムを選択することが増えています。
自動車補修塗装の需要拡大により、用途別プライマーの需要が増加
自動車の製造と修理は、腐食防止と後続のコーティングのための安定した下地を提供するプライマーに対する継続的な需要を生み出しています。車体修理では、鋼、亜鉛メッキ鋼、アルミニウム、および複合材料アセンブリと互換性のある製品がますます求められるようになり、基材の汎用性の重要性が高まっています。修理工場では、研磨性、硬化時間、再塗装可能時間、および生産性も重視されます。これらの特性は作業効率に影響するためです。したがって、耐腐食性と密着性が重要な場合、2液性エポキシ配合が好まれる可能性があります。商用車や機械では、オペレーターが露出したパネルや構造部品を頻繁に修理するため、さらに需要が高まります。市場への影響は、車両台数の多い地域で特に顕著です。これらの地域では、新車生産が変動しても、アフターマーケット修理が継続的な消費となります。塗布手順を簡素化するメーカーは、プロの塗装ユーザーの間での採用を強化できます。
インフラ投資は耐久性のある保護コーティングシステムを支える
橋梁、建物、産業施設、輸送インフラ、港湾、公益事業、エネルギー資産への投資は、保護プライマーシステムの需要を生み出します。新規構造物の製造には塗装システムが必要であり、既存資産は腐食を抑制し構造的完全性を維持するために定期的なメンテナンスが必要です。エポキシプライマーは、中間層や仕上げ層を塗布する前に強力な密着性と耐性を提供するため、これらのシステムにおいて重要な役割を果たします。インフラ所有者は、特にアクセスが困難な場所や操業停止に伴うコストが高い場所では、コーティングを評価する際にライフサイクル性能を重視する傾向が強まっています。そのため、下地処理や再塗装の必要性を低減できる、厚膜で表面許容性の高い製品への需要が高まっています。建設請負業者や資産運用者は、プロジェクトスケジュールを維持するために、予測可能な硬化特性と塗布特性も求めています。したがって、インフラ投資は、複数の最終用途カテゴリーにわたって、初期および継続的なプライマー消費を生み出す可能性があります。
エポキシプライマー市場の将来動向
水性製剤は技術的に同等になるだろう
水性エポキシプライマーは、樹脂分散、アミン化学、腐食抑制、および皮膜形成の改善を通じて進化していくと予想されます。将来の配合は、特に環境規制により溶剤の排出が制限されている用途において、これまで溶剤系製品が主流であった分野をますますターゲットとするようになるでしょう。メーカーは、乾燥速度の向上、低温性能の改善、接着力の強化、および初期硬化時の耐湿性の向上を実現するシステムを開発することが期待されます。デジタル配合ツールとより高度な添加剤パッケージは、塗布の複雑さを大幅に増すことなく性能を最適化するのに役立つ可能性があります。厳しい海洋、産業、およびメンテナンス環境では、溶剤系特有の特性が求められる場合があるため、採用は均一にはならないでしょう。しかしながら、技術の融合により、水性プライマーの適用可能な用途は拡大するはずです。排出量の削減と馴染みのある塗布特性を兼ね備えたサプライヤーは、請負業者、船隊運営者、および工業用塗料ユーザーの間で、仕様採用の機会を獲得する可能性が高いでしょう。
プライマーシステムは、よりアプリケーションに統合されるようになるだろう
エポキシプライマー市場の今後の製品開発は、塗装工程数を減らし、塗布作業の生産性を向上させる多機能プライマーシステムに重点が置かれると予想されます。プライマーと中間コートの機能を組み合わせた製品、硬化速度の速い化学組成、表面許容度の向上、および上塗り塗料との適合性の向上により、作業負担を軽減できます。デジタルカラーおよび配合システムは、分散した補修ネットワーク全体で、より迅速な製品選択とより一貫した塗布をサポートする可能性もあります。産業市場では、メーカーは一般的な基材分類ではなく、特定の暴露カテゴリーに合わせてプライマーを設計することが期待されており、その結果、船舶の飛沫帯、機械、構造用鋼、および輸送機器向けの特殊なソリューションが生まれます。この変化により、製品の差別化が進むとともに、サプライヤーは性能仕様によって利益率を維持できるようになります。ライフサイクル評価への重視が高まることで、資産の運用期間中に再塗装サイクルが少なく、メンテナンス介入が少ないシステムがさらに促進される可能性があります。
エポキシプライマー市場の機会
新興工業国における高性能プライマーの普及拡大
メーカーは、工業化とインフラ開発によって金属構造物や機器の設置ベースが増加しているインド、東南アジア、中東、および一部のラテンアメリカ市場で機会を追求できます。現地生産、流通パートナーシップ、および技術サービス能力により、中小規模の請負業者や地域のメーカーへのアクセスを改善できます。腐食への曝露が高く、メンテナンス慣行が仕様主導型になっている場所で、機会が最も大きくなります。サプライヤーは、高湿度、熱、塩分曝露、さまざまな表面処理など、現地の気候条件に合わせて設計されたプライマーによって差別化できます。地域技術センターを設立することで、配合適応サイクルを短縮し、塗布者のトレーニングをサポートすることもできます。エポキシプライマー市場予測によると、サプライヤーは、大規模な多国籍調達契約だけに頼ることなく、地域に合わせた商業戦略と世界的に一貫した品質管理を組み合わせることで、浸透率を向上させることができます。
特殊な水系ソリューションがプレミアム製品の機会を生み出す
低排出塗料への移行は、溶剤削減がますます重要になる産業用途向けに、サプライヤーが高品質の水性エポキシプライマーを開発する機会を生み出します。商業的な成功は、乾燥性、湿度感受性、腐食防止、塗布の一貫性といった従来の制約を克服できるかどうかにかかっています。配合担当者は、機械、建物の内装、工業用床、輸送機器部品、環境制御製造などの特定のニッチ市場をターゲットにすることができます。製品開発者は、プライマーの性能を単独で評価するのではなく、コーティングシステム全体を評価する必要があります。なぜなら、中間塗料や仕上げ塗料との適合性が仕様決定に影響を与えるからです。認証、技術文書、および塗布トレーニングは、既存の溶剤系製品からの切り替え時に顧客の信頼を高めることができます。したがって、水性樹脂技術と腐食抑制添加剤への戦略的な投資は、製品ポートフォリオを厳格化する環境要件や変化する調達基準に合わせながら、差別化された地位を確立することにつながります。
最近の動向
- 2026年3月: PPGインダストリーズ社は、構造用鋼材向け水性プライマー「PPGアクアクロン」シリーズを発表しました。この水性プライマーは、速乾性、滑らかな仕上がり、低VOC排出量を実現し、耐水性層により上塗り前のサンドブラストや表面処理の手間を軽減します。標準的な加熱条件下で約2分で硬化するため、製造工程の効率化と乾燥時間の短縮に貢献します。
- 2026年3月:アクゾノーベル社は、世界の新造船市場向けに開発されたアルミニウム顔料配合の汎用プライマー「インターガード6788」を発売しました。この製品は、造船の生産性と船舶の効率性を向上させるように設計されており、新造船用途向けのプライマーソリューションと合理化された塗装プロセスによって、同社の船舶用塗料製品ポートフォリオを強化します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -