
Mercato delle imprimazioni epoxi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei primer epossidici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per substrato (metallo, calcestruzzo e muratura, fibra di vetro, altri); applicazione (edilizia e costruzioni, settore automobilistico, nautico, macchinari e attrezzature, altri); tecnologia (tecnologia a base solvente, tecnologia a base acquosa) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005085
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
11,01 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,5 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,36 %
Tasso di crescita
Mercato di riferimento
123,41 miliardi di dollari USA
(2026-2034)
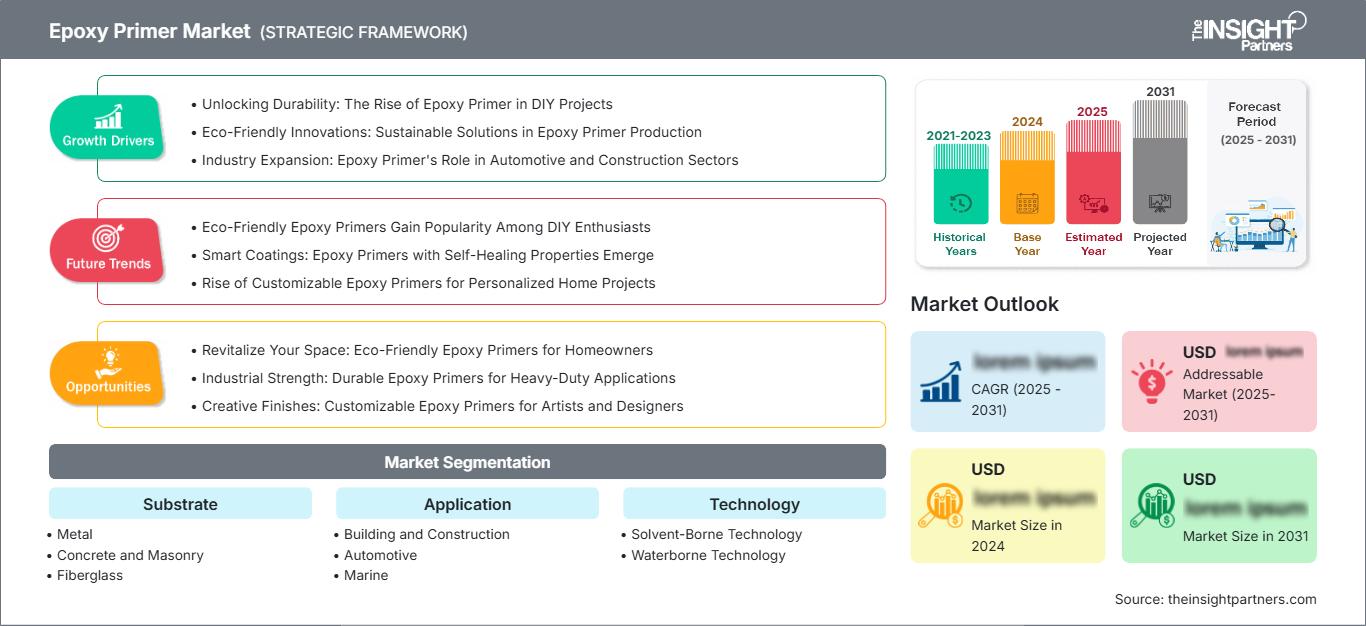
Il mercato dei primer epossidici valeva 11,01 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15,5 miliardi di dollari entro il 2034, registrando un CAGR del 4,36% nel periodo 2026-2034. La domanda di resistenza alla corrosione sta stimolando la crescita del mercato dei primer epossidici, in quanto vi è una crescente richiesta di resistenza alla corrosione nei substrati industriali, dei trasporti, marittimi e delle costruzioni. Inoltre, la crescente necessità di sistemi affidabili di preparazione delle superfici sta spingendo i produttori a migliorare le proprietà adesive, la resistenza chimica, le caratteristiche di polimerizzazione e la compatibilità con le finiture.
Si prevede che il Nord America mostrerà una crescita stabile, con le dimensioni del mercato dei primer epossidici sostenute dal rinnovamento delle infrastrutture industriali, dalla riverniciatura automobilistica, dalla manutenzione navale e dai macchinari. Si stima che il Nord America avrà un CAGR (tasso di crescita annuale composto) del 3,8-4,4% tra il 2026 e il 2034. La domanda è trainata dalla rigorosa manutenzione degli impianti e dall'uso di rivestimenti per prolungare la durata del substrato con bassi tassi di riverniciatura.
Analisi e approfondimenti sul mercato dei primer epossidici
- Nord America: si stima che il Nord America rappresenterà una quota del 26-30% nel 2025, con una crescita annua composta (CAGR) del 3,8-4,4% tra il 2026 e il 2034. La manutenzione industriale e la verniciatura automobilistica sostengono un consumo costante.
- USA: Gli Stati Uniti rappresentano circa il 21-24% del mercato globale e il 79-82% della domanda nordamericana nel 2025, con un CAGR del 3,7-4,3% nel periodo 2026-2034.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 22% e il 26% nel 2025, con una crescita annua composta (CAGR) del 3,5-4,1% tra il 2026 e il 2034. Germania, Italia, Francia, Regno Unito e Spagna rimangono mercati importanti.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico detenga una quota di mercato compresa tra il 31% e il 35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% nel periodo 2026-2034, trainata da Cina, India, Giappone e Corea del Sud.
- Segmento più ampio: Il metallo rappresenta il segmento di substrato più ampio, con una quota di mercato del 58-62% nel 2025 e un CAGR del 4,0-4,5% nel periodo 2026-2034, supportato dai requisiti di controllo della corrosione.
- Segmento ad alta crescita: la tecnologia a base acquosa rappresenta una quota del 30-34% nel 2025 e si stima che registrerà un CAGR del 5,0-5,7% nel periodo 2026-2034, grazie alla crescente adozione di formulazioni a basse emissioni.
- Aziende chiave analizzate nel dettaglio: Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., RPM International Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di rivestimento si è evoluta dai sistemi ricchi di solventi a rivestimenti più moderni basati su resine epossidiche ad alto contenuto di solidi, a base d'acqua, prive di cromo e per usi speciali. I processi produttivi tendono a concentrarsi su una polimerizzazione controllata, una rapida riverniciabilità, un'ottima adesione alla superficie e un'applicazione automatizzata. I metalli sono fondamentali in questo senso, poiché l'uso di primer offre adesione e protezione dalla corrosione prima dell'applicazione delle finiture. Inoltre, si pone maggiore enfasi sullo sviluppo di prodotti compatibili con substrati in calcestruzzo, muratura, fibra di vetro e materiali compositi.
Si prevede che l'ulteriore crescita sarà trainata dalle esigenze di ristrutturazione, dalla produzione automobilistica, dalla riparazione navale e dall'acquisto di macchinari industriali nella regione Asia-Pacifico e in alcune economie in via di sviluppo. La normativa relativa ai COV (composti organici volatili) promuoverà lo sviluppo di prodotti a base d'acqua e ad alto contenuto di solidi, mentre le normative sulla prevenzione della corrosione manterranno la domanda di prodotti a base solvente ad alte prestazioni. Di conseguenza, lo sviluppo dei prodotti tenderà a concentrarsi sulla formulazione di prodotti ecocompatibili, durevoli e di rapida applicazione.
Ambito del rapporto di mercato sui primer epossidici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 11,01 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 15,5 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,36% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei primer epossidici
La crescita del mercato dei primer epossidici dipende fortemente dalla necessità di preparare efficacemente le superfici prima dell'applicazione delle finiture. La resistenza alla corrosione di strutture in acciaio, attrezzature, macchinari, macchinari navali e impianti industriali è un fattore determinante per la crescita del mercato. La catena di fornitura comprende produttori di resine epossidiche, fornitori di agenti indurenti, fornitori di pigmenti, fornitori di additivi, formulisti, produttori di rivestimenti, distributori, applicatori e proprietari di impianti nel segmento industriale.
I metalli sono i substrati principali perché acciaio, alluminio e materiali zincati richiedono proprietà di adesione e resistenza alla corrosione in condizioni operative aggressive. Il settore edile utilizza la protezione di strutture in acciaio e calcestruzzo, mentre i settori navale e meccanico richiedono resistenza all'acqua, agli agenti chimici, all'usura e all'immersione. Si osserva una tendenza allo sviluppo di sistemi a base d'acqua laddove i requisiti in materia di emissioni sono restrittivi; tuttavia, i prodotti a base di solvente offrono alcuni vantaggi grazie alle tecniche di applicazione, alla versatilità e alla prevedibilità della polimerizzazione.
La concorrenza è definita da fornitori multinazionali di vernici con un'ampia gamma di rivestimenti protettivi, nonché da fornitori regionali specializzati in vernici per il settore automobilistico, nautico, industriale e architettonico. Il rapporto sul mercato dei primer epossidici mostra che la concorrenza tra i fornitori si basa ora più sulle prestazioni della formulazione, sull'efficienza di applicazione, sull'assistenza tecnica e sulla conformità normativa che sul solo prezzo. Akzo Nobel NV, BASF SE, Hempel A/S, Jotun A/S e PPG Industries, Inc. dispongono di linee di prodotti complete; Asian Paints Limited e Nippon Paint Holdings Co., Ltd. rafforzano la loro posizione geografica.
Axalta Coating Systems, LLC si concentra sulle applicazioni di verniciatura per il settore automobilistico e industriale, mentre Kansai Paint Co., Ltd. detiene una solida posizione nei mercati automobilistico e industriale. RPM International Inc. partecipa al settore attraverso le sue attività specializzate nel campo della verniciatura, offrendo prodotti per i mercati delle infrastrutture e dell'industria. Gli investimenti saranno sempre più concentrati su tecnologie a base d'acqua, vernici ad alto contenuto di solidi, pigmenti resistenti alla corrosione, sistemi a rapida essiccazione e primer specifici per determinate applicazioni. L'ampia gamma di prodotti consente ai grandi fornitori di rivolgersi sia al mercato delle costruzioni che a quello della manutenzione e di adattare le proprie formulazioni ai requisiti ambientali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei primer epossidici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei primer epossidici
Si stima che il Nord America rappresenterà il 26-30% della quota di mercato dei primer epossidici nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,8-4,4% fino al 2034. La regione beneficia di tecnologie ben sviluppate nei settori dei rivestimenti industriali, della manutenzione delle infrastrutture, della verniciatura di carrozzerie e della conservazione delle risorse navali. La resistenza alla corrosione rimane un criterio di acquisto importante per l'acciaio strutturale, i macchinari, le attrezzature di trasporto e le infrastrutture legate alla produzione di energia. I primer ad alte prestazioni vengono spesso specificati quando cicli di vita prolungati e la protezione del substrato giustificano i costi aggiuntivi per i rivestimenti.
Gli Stati Uniti dominano la domanda regionale, rappresentando il 79-82% del totale, mentre il Canada contribuisce con una quota minore, ma comunque tecnicamente rilevante, nei settori delle infrastrutture, dell'energia, dei trasporti e delle applicazioni industriali. Il rinnovamento di beni obsoleti stimola gli acquisti ripetuti e le reti di riparazione auto offrono un canale affidabile per la vendita di primer epossidici. I prodotti a base d'acqua stanno guadagnando terreno in applicazioni in cui le normative sulle emissioni hanno un impatto significativo, ma i prodotti a base di solvente sono ben consolidati nei mercati industriali e delle riparazioni più esigenti.
Mercato statunitense dei primer epossidici
Entro il 2025, gli Stati Uniti rappresenteranno circa il 79-82% della domanda nordamericana, con una crescita prevista a un tasso annuo composto (CAGR) del 3,7-4,3% nel periodo 2025-2034. I settori di applicazione sono vari e spaziano dal ripristino delle infrastrutture alla verniciatura automobilistica, dalla manutenzione di attrezzature industriali alla riparazione navale. PPG Industries, Inc., Axalta Coating Systems, LLC e RPM International Inc. detengono posizioni consolidate nei segmenti di applicazione dei rivestimenti protettivi, industriali e automobilistici.
La verniciatura automobilistica è una delle applicazioni più importanti, poiché i primer epossidici offrono adesione e protezione dalla corrosione per substrati metallici preparati. I clienti industriali scelgono i primer in base allo stato del substrato, all'esposizione, al tempo di indurimento e alla compatibilità con le vernici di finitura. Le varianti a base d'acqua e meno inquinanti sono sempre più utilizzate sul mercato, ove possibile, mentre le versioni a base di solvente sono adatte ad ambienti difficili. Tra i fattori da considerare vi è l'applicabilità dei primer in termini di prestazioni complessive dell'applicazione.
Mercato europeo dei primer epossidici
Si prevede che l'Europa rappresenterà il 22-26% della quota di domanda globale nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 3,5-4,1%. La Germania è leader nella regione in termini di quota di mercato, seguita da Regno Unito, Francia, Italia e Spagna. Vi è un'elevata richiesta di innovazione a causa dei vincoli ambientali e delle consolidate pratiche di manutenzione nei settori industriali.
Regno Unito e Germania mostrano una buona domanda di attrezzature industriali, produzione automobilistica, infrastrutture e attività marittime. La Germania è trainata dalle industrie manifatturiere e dai macchinari, mentre il Regno Unito continua a basarsi sul settore marittimo e sulle infrastrutture. Il contributo di Francia, Italia e Spagna proviene dai trasporti, dalle costruzioni, dai macchinari industriali e dalle applicazioni cantieristiche. Gli europei considerano congiuntamente emissioni, durata, applicabilità e ciclo di vita, il che favorisce una graduale transizione verso tecnologie a base d'acqua e ad alto contenuto di solidi, pur mantenendo i prodotti a base di solventi.
Mercato dei primer epossidici nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenterà il 31-35% della domanda mondiale nel 2025 e si prevede che registrerà una crescita a un tasso annuo composto (CAGR) del 4,8-5,5%. Tra i principali paesi figurano Cina, Giappone, Corea del Sud, India e Australia. La domanda è generata dalla crescita del settore manifatturiero, dallo sviluppo delle infrastrutture, dalla produzione automobilistica e dall'industrializzazione.
Il principale contributore alla domanda proviene dalla Cina, mentre Giappone e Corea del Sud aggiungono valore attraverso la produzione di alto livello di componenti per i settori automobilistico, elettronico, navale e industriale. In India, lo sviluppo delle infrastrutture, la produzione di macchinari e la fabbricazione di veicoli trainano la domanda. In Australia, la domanda è generata dai settori minerario, navale e della manutenzione delle infrastrutture. La crescita industriale, unitamente alle tendenze ambientaliste, stimola la domanda di prodotti ad alto contenuto di solidi e a base d'acqua, ma i prodotti a base di solventi continuano a essere importanti nei casi di corrosione grave.
Mercato dei primer epossidici in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è relativamente bassa, ma sostenuta dai settori del petrolio e del gas, delle costruzioni, della desalinizzazione, dei trasporti e delle infrastrutture per macchinari industriali. Si prevede che il mercato regionale registrerà un tasso di crescita annuo composto (CAGR) del 3,6-4,2%, con l'Arabia Saudita tra i maggiori consumatori. Gli Emirati Arabi Uniti e il Sudafrica rappresentano altre due fonti di domanda per i settori industriale e infrastrutturale.
La domanda proveniente da Arabia Saudita ed Emirati Arabi Uniti deriva dalle infrastrutture energetiche, dalle strutture in acciaio, dalle infrastrutture in generale e dalle infrastrutture marittime, mentre la domanda proveniente dal Sudafrica è generata dalle attività minerarie, dai trasporti, dai macchinari industriali e dalla manutenzione delle infrastrutture. La restante domanda proveniente dal Medio Oriente e dall'Africa dipende dalle attività progettuali e dalle spese in conto capitale. Temperature estreme, umidità, salinità e corrosività rendono le soluzioni di primer durevoli estremamente importanti, soprattutto nel caso di infrastrutture e attrezzature in acciaio con lunghi periodi di manutenzione.
Analisi di segmentazione
Substrato
Si prevede che il segmento dei substrati nel mercato dei primer epossidici crescerà a un CAGR del 4,0-4,5% nel periodo 2026-2034. Il metallo rimane la principale base di domanda, poiché i primer epossidici migliorano l'adesione e la resistenza alla corrosione su superfici in acciaio, alluminio e zincate. Le applicazioni su calcestruzzo e muratura beneficiano della resistenza all'umidità e agli agenti chimici, mentre le applicazioni su fibra di vetro sono rilevanti per le apparecchiature marine e industriali specializzate. Le formulazioni specifiche per substrato bilanciano sempre più la tolleranza alla preparazione della superficie, le condizioni di polimerizzazione e la compatibilità con le finiture.
- Metallo: i substrati metallici rimangono l'area di consumo dominante perché i primer offrono resistenza alla corrosione e adesione prima delle vernici di finitura. La domanda si concentra su acciaio strutturale, veicoli, macchinari, attrezzature navali e impianti industriali che richiedono una protezione duratura.
- Calcestruzzo e muratura: Le applicazioni su calcestruzzo e muratura utilizzano primer epossidici per migliorare l'adesione del rivestimento e ridurre i difetti legati al substrato. La domanda è legata a pavimenti industriali, infrastrutture, strutture commerciali e superfici esposte a sostanze chimiche.
- Fibra di vetro: le applicazioni della fibra di vetro si concentrano nei settori nautico, dei trasporti e delle attrezzature specializzate. I primer favoriscono l'adesione e l'uniformità della superficie, preparando al contempo i substrati compositi per sistemi di finitura compatibili in condizioni ambientali difficili.
Applicazione
Si stima che il segmento delle applicazioni nel mercato dei primer epossidici crescerà a un CAGR del 4,1-4,7% dal 2026 al 2034. L'edilizia e le costruzioni offrono un'ampia domanda di applicazioni strutturali, mentre le applicazioni automobilistiche beneficiano della rifinitura e della protezione dalla corrosione. Gli utenti del settore nautico richiedono resistenza all'umidità e all'immersione, mentre le applicazioni per macchinari e attrezzature privilegiano la resistenza all'abrasione, agli agenti chimici e la durabilità meccanica. La formulazione specifica per l'applicazione consente ai produttori di ottimizzare la velocità di indurimento, lo spessore del film, le proprietà di carteggiatura e la resistenza agli agenti atmosferici.
- Edilizia e costruzioni: le strutture in acciaio, gli impianti in cemento armato, le pavimentazioni industriali e i progetti infrastrutturali utilizzano primer epossidici per migliorare l'adesione e proteggere le superfici prima della finitura. I progetti di manutenzione generano consumi ricorrenti, parallelamente alle nuove costruzioni.
- Settore automobilistico: le applicazioni nel settore automobilistico richiedono un'adesione affidabile, protezione dalla corrosione, caratteristiche di carteggiatura e compatibilità con i successivi strati di rivestimento. La riparazione della carrozzeria e la manutenzione dei veicoli commerciali creano una domanda di sistemi epossidici bicomponenti specializzati.
- Settore nautico: Gli utilizzatori del settore nautico necessitano di primer in grado di resistere all'umidità, all'esposizione al sale, all'immersione, all'abrasione e alla corrosione. La cantieristica navale, la riparazione di imbarcazioni, le strutture offshore e le imbarcazioni da diporto presentano esigenze specifiche per sistemi ad alte prestazioni.
- Macchinari e attrezzature: nelle applicazioni per macchinari e attrezzature, la resistenza chimica, la durabilità meccanica, la rapidità di utilizzo e la protezione dalla corrosione sono prioritarie. I produttori di macchinari agricoli, edili, industriali e di processo utilizzano primer per migliorare la durata dei sistemi di rivestimento.
Tecnologia
Si prevede che il segmento tecnologico del mercato dei primer epossidici registrerà un CAGR del 4,3-5,0% nel periodo 2026-2034. La tecnologia a base solvente rimane consolidata grazie alla familiarità con le applicazioni, all'elevata capacità di penetrazione e alle prestazioni in ambienti difficili. La tecnologia a base acquosa è in espansione, poiché i formulisti migliorano la formazione del film, la resistenza alla corrosione, la polimerizzazione e la uniformità di applicazione. I requisiti normativi e le preferenze dei clienti stanno incoraggiando i fornitori a ridurre il contenuto di solventi, pur mantenendo prestazioni paragonabili a quelle dei sistemi convenzionali.
- Tecnologia a base solvente: i sistemi a base solvente rimangono importanti per applicazioni industriali, navali, automobilistiche e meccaniche che richiedono forte adesione, polimerizzazione prevedibile e prestazioni robuste in condizioni ambientali variabili.
- Tecnologia a base acquosa: i sistemi a base acquosa stanno guadagnando terreno laddove la riduzione dei VOC, le considerazioni relative all'ambiente di lavoro e la conformità normativa influenzano gli acquisti. Le tecnologie migliorate di dispersione e polimerizzazione delle resine ne stanno ampliando l'idoneità per le applicazioni industriali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Edilizia e costruzioni |
Alto |
Acciaio strutturale |
Maturo |
|
Automobilistico |
Alto |
Rifinitura della carrozzeria |
Maturo |
|
Marino |
Mezzo |
Protezione dell'acqua salata |
Scalatura |
|
Macchinari e attrezzature |
Mezzo |
Protezione del patrimonio |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei primer epossidici.
Le esigenze di controllo della corrosione industriale aumentano la domanda di rivestimenti
La protezione dalla corrosione è un criterio di acquisto fondamentale per strutture in acciaio, veicoli, macchinari, imbarcazioni e attrezzature industriali. I primer epossidici creano uno strato di adesione e una barriera che garantiscono prestazioni più durature del sistema di rivestimento, soprattutto quando le superfici sono esposte a umidità, agenti chimici, sali, abrasione o variazioni di temperatura. L'impatto economico va oltre il consumo di primer, poiché i proprietari delle infrastrutture valutano la frequenza di riverniciatura, i tempi di fermo, la manodopera per la manutenzione e i costi di sostituzione. Con l'invecchiamento delle infrastrutture, i programmi di manutenzione creano una domanda ricorrente, indipendente dai nuovi cicli di costruzione. Ciò favorisce i fornitori in grado di offrire prodotti tolleranti alla superficie, ad alto spessore, a rapida polimerizzazione e resistenti agli agenti chimici. La domanda sta diventando sempre più orientata alle specifiche, con gli utenti che selezionano i sistemi in base alla categoria di esposizione, alla preparazione del substrato, allo spessore del film e alla compatibilità con la finitura, anziché affidarsi esclusivamente alle classificazioni generiche dei primer.
La verniciatura automobilistica aumenta la domanda di primer specifici per applicazione.
La produzione e la riparazione di autoveicoli generano una domanda costante di primer che offrano protezione dalla corrosione e una base stabile per le successive verniciature. Le riparazioni della carrozzeria richiedono sempre più spesso prodotti compatibili con acciaio, acciaio zincato, alluminio e assemblaggi di materiali misti, aumentando l'importanza della versatilità del substrato. Le officine di riparazione danno inoltre priorità alla carteggiabilità, al tempo di indurimento, ai tempi di riverniciatura e alla produttività, poiché queste caratteristiche influenzano il flusso di lavoro in officina. Le formulazioni epossidiche bicomponenti possono quindi essere preferite laddove la resistenza alla corrosione e l'adesione sono fondamentali. I veicoli commerciali e i macchinari contribuiscono ulteriormente alla domanda, poiché gli operatori riparano frequentemente pannelli e componenti strutturali esposti. L'impatto sul mercato è particolarmente rilevante nelle regioni con grandi flotte di veicoli, dove le riparazioni post-vendita rappresentano un consumo ricorrente anche quando la produzione di veicoli nuovi fluttua. I produttori che semplificano le fasi di applicazione possono favorire l'adozione da parte degli utenti professionali di verniciatura.
Gli investimenti infrastrutturali supportano sistemi di rivestimento protettivo durevoli
Gli investimenti in ponti, edifici, impianti industriali, infrastrutture di trasporto, porti, servizi pubblici e impianti energetici creano opportunità per i sistemi di primer protettivi. Le nuove strutture richiedono sistemi di rivestimento durante la fabbricazione, mentre le infrastrutture esistenti necessitano di manutenzione periodica per controllare la corrosione e preservare l'integrità strutturale. I primer epossidici si inseriscono in questi sistemi perché offrono un'elevata adesione e resistenza prima dell'applicazione degli strati intermedi e di finitura. I proprietari di infrastrutture considerano sempre più le prestazioni del ciclo di vita nella valutazione dei rivestimenti, soprattutto laddove l'accesso è difficile o le interruzioni di servizio sono costose. Ciò stimola la domanda di prodotti ad alto spessore e tolleranti alle superfici, in grado di ridurre le esigenze di preparazione o di riverniciatura. Le imprese di costruzione e i gestori di infrastrutture ricercano inoltre caratteristiche di polimerizzazione e applicazione prevedibili per rispettare le tempistiche di progetto. Di conseguenza, la spesa per le infrastrutture può generare un consumo di primer sia iniziale che ricorrente in diverse categorie di utilizzo finale.
Mercato dei primer epossidici: tendenze future
Le formulazioni a base acquosa otterranno la parità tecnica
I primer epossidici a base acquosa sono destinati a evolversi grazie a miglioramenti nella dispersione della resina, nella chimica delle ammine, nell'inibizione della corrosione e nella formazione del film. Le formulazioni future si concentreranno sempre più su applicazioni precedentemente dominate da prodotti a base solvente, in particolare laddove i requisiti ambientali limitano le emissioni di solventi. Ci si aspetta che i produttori sviluppino sistemi che offrano un'asciugatura più rapida, migliori prestazioni a basse temperature, maggiore adesione e maggiore resistenza all'umidità durante le prime fasi di indurimento. Strumenti di formulazione digitali e pacchetti di additivi più sofisticati potrebbero contribuire a ottimizzare le prestazioni senza aumentare sostanzialmente la complessità dell'applicazione. L'adozione non sarà uniforme, poiché gli ambienti marini, industriali e di manutenzione più esigenti possono richiedere caratteristiche specifiche per i prodotti a base solvente. Ciononostante, la convergenza tecnologica dovrebbe ampliare la base di applicazioni per i primer a base acquosa. I fornitori che combinano minori emissioni con un comportamento applicativo familiare avranno probabilmente maggiori opportunità di essere scelti da appaltatori, gestori di flotte e utilizzatori di rivestimenti industriali.
I sistemi di primer diventeranno più integrati con le applicazioni
Lo sviluppo futuro dei prodotti nel mercato dei primer epossidici si concentrerà probabilmente su sistemi di primer multifunzionali che riducano il numero di fasi di rivestimento e migliorino la produttività dell'applicazione. Prodotti che combinano funzionalità di primer e di strato intermedio, formulazioni chimiche a rapida polimerizzazione, migliore tolleranza superficiale e maggiore compatibilità con la finitura possono ridurre i requisiti di manodopera. I sistemi digitali di colore e formulazione possono inoltre supportare una selezione più rapida dei prodotti e un'applicazione più uniforme nelle reti di riparazione distribuite. Nei mercati industriali, ci si aspetta che i produttori progettino primer in base a specifiche categorie di esposizione piuttosto che a classificazioni generiche del substrato, con conseguenti soluzioni specializzate per zone marine soggette a spruzzi, macchinari, acciaio strutturale e mezzi di trasporto. Questo cambiamento può aumentare la differenziazione dei prodotti, consentendo al contempo ai fornitori di difendere i margini attraverso specifiche di prestazione. Una maggiore enfasi sulla valutazione del ciclo di vita può ulteriormente incoraggiare sistemi che richiedono un minor numero di cicli di riverniciatura e minori interventi di manutenzione durante il periodo di funzionamento di un bene.
Opportunità di mercato per i primer epossidici
Espansione dei primer ad alto rendimento nelle economie industriali emergenti
I produttori possono cogliere le opportunità offerte da India, Sud-est asiatico, Medio Oriente e da alcuni mercati latinoamericani, dove l'industrializzazione e lo sviluppo delle infrastrutture stanno incrementando la base installata di strutture e attrezzature metalliche. La produzione locale, le partnership di distribuzione e le capacità di assistenza tecnica possono migliorare l'accesso a imprese edili più piccole e produttori regionali. Le opportunità sono maggiori laddove l'esposizione alla corrosione è elevata e le pratiche di manutenzione stanno diventando sempre più orientate alle specifiche. I fornitori possono differenziarsi offrendo primer progettati per le condizioni climatiche locali, tra cui elevata umidità, calore, esposizione al sale e preparazione variabile delle superfici. L'istituzione di centri tecnici regionali può inoltre abbreviare i cicli di adattamento delle formulazioni e supportare la formazione degli applicatori. Le previsioni di mercato sui primer epossidici indicano che i fornitori che combinano strategie commerciali localizzate con controlli di qualità uniformi a livello globale possono migliorare la penetrazione del mercato senza dipendere esclusivamente da grandi contratti di fornitura multinazionali.
Le soluzioni specializzate a base d'acqua creano opportunità per prodotti di alta gamma.
Il passaggio a rivestimenti a basse emissioni crea un'opportunità per i fornitori di sviluppare primer epossidici a base d'acqua di alta qualità per applicazioni industriali in cui la riduzione dei solventi è sempre più importante. Il successo commerciale dipenderà dal superamento dei limiti storici relativi all'essiccazione, alla sensibilità all'umidità, alla protezione dalla corrosione e alla uniformità di applicazione. I formulisti possono puntare a nicchie specifiche come macchinari, interni di edifici, pavimenti industriali, componenti per il trasporto e produzione in ambiente controllato. Gli sviluppatori di prodotti dovrebbero inoltre valutare sistemi di rivestimento completi piuttosto che le prestazioni del primer in modo isolato, poiché la compatibilità con gli strati intermedi e di finitura influenza le decisioni relative alle specifiche. La certificazione, la documentazione tecnica e la formazione sull'applicazione possono rafforzare la fiducia dei clienti durante la transizione da prodotti tradizionali a base di solventi. Investimenti strategici nella tecnologia delle resine a base d'acqua e negli additivi anticorrosivi possono quindi creare posizioni differenziate, allineando al contempo i portafogli prodotti alle aspettative ambientali sempre più stringenti e ai criteri di approvvigionamento in continua evoluzione.
Sviluppi recenti
- Marzo 2026: PPG Industries, Inc. ha introdotto la serie di primer per officina a base d'acqua PPG AQUACRON (WSP) per l'acciaio strutturale. Questi primer a base d'acqua offrono una rapida polimerizzazione, una finitura liscia e basse emissioni di VOC, mentre uno strato idrorepellente riduce le necessità di sabbiatura e preparazione della superficie prima dell'applicazione della vernice di finitura. La formulazione polimerizza in circa due minuti a temperatura standard, consentendo una maggiore produttività e riducendo i tempi di asciugatura.
- Marzo 2026: Akzo Nobel NV ha lanciato Intergard 6788, un primer universale pigmentato all'alluminio sviluppato per il mercato globale delle nuove costruzioni navali. Il prodotto è progettato per supportare la produttività e l'efficienza delle imbarcazioni nel settore della costruzione navale, rafforzando il portafoglio di vernici marine dell'azienda con una soluzione di primer pensata per le applicazioni su nuove costruzioni e per processi di verniciatura semplificati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -