
Mercado de imprimaciones epoxi: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de imprimación epoxi y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por sustrato (metal, hormigón y mampostería, fibra de vidrio, otros); aplicación (construcción, automoción, sector naval, maquinaria y equipos, otros); tecnología (tecnología a base de disolventes, tecnología a base de agua) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005085
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
11.010 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,36 %
Índice de crecimiento
Mercado potencial
123.410 millones de dólares estadounidenses
(2026-2034)
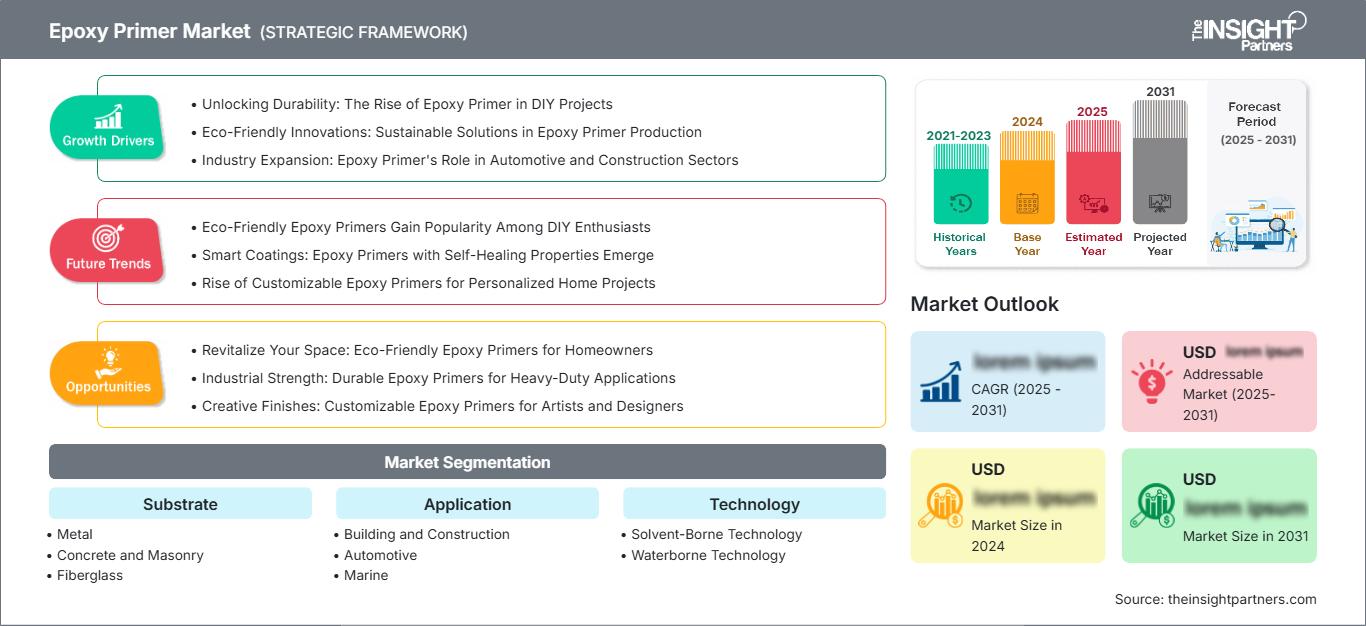
El mercado de imprimaciones epoxi alcanzó un valor de 11.010 millones de dólares en 2025 y se prevé que llegue a los 15.500 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,36% entre 2026 y 2034. La creciente demanda de resistencia a la corrosión impulsa el crecimiento de este mercado, debido a la necesidad cada vez mayor de resistencia a la corrosión en sustratos industriales, de transporte, marítimos y de construcción. Además, la creciente necesidad de sistemas fiables de preparación de superficies está impulsando a los fabricantes a mejorar las propiedades adhesivas, la resistencia química, las características de curado y la compatibilidad con la capa de acabado.
Se prevé que Norteamérica experimente un crecimiento estable, impulsado por la renovación de infraestructuras industriales, el repintado de automóviles, el mantenimiento naval y la maquinaria. Se estima que Norteamérica tendrá una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,4 % entre 2026 y 2034. La demanda se debe al mantenimiento riguroso de los activos y al uso de recubrimientos para prolongar la vida útil del sustrato con bajas tasas de repintado.
Análisis y perspectivas del mercado de imprimaciones epoxi
- América del Norte: Se estima que América del Norte representará entre el 26 % y el 30 % del mercado en 2025, con un crecimiento anual compuesto del 3,8 % al 4,4 % entre 2026 y 2034. El mantenimiento industrial y el repintado de automóviles sustentan un consumo constante.
- EE. UU.: Estados Unidos representa aproximadamente entre el 21 % y el 24 % del mercado mundial y entre el 79 % y el 82 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,3 % durante el período 2026-2034.
- Europa: Se estima que Europa tendrá una participación del 22-26% en 2025, con un crecimiento anual compuesto del 3,5-4,1% entre 2026 y 2034. Alemania, Italia, Francia, el Reino Unido y España siguen siendo mercados importantes.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 31 % y el 35 % del mercado en 2025 y se prevé que experimente un crecimiento anual compuesto del 4,8 % al 5,5 % durante el período 2026-2034, liderado por China, India, Japón y Corea del Sur.
- Segmento más grande: El metal representa el segmento de sustrato más grande, con una cuota de mercado del 58-62% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,5% durante el período 2026-2034, impulsada por los requisitos de control de la corrosión.
- Segmento de alto crecimiento: La tecnología aplicada al agua representa una cuota del 30-34% en 2025 y se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,7% durante el período 2026-2034 a medida que se adopten formulaciones con menores emisiones.
- Empresas clave analizadas en detalle: Akzo Nobel NV, Asian Paints Limited, Axalta Coating Systems, LLC, BASF SE, Hempel A/S, Jotun A/S, Kansai Paint Co., Ltd., Nippon Paint Holdings Co., Ltd., PPG Industries, Inc., RPM International Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de recubrimientos ha evolucionado desde sistemas ricos en solventes hasta recubrimientos más modernos basados en epoxis de alto contenido en sólidos, a base de agua, sin cromo y de uso especial. Los procesos de fabricación tienden a centrarse en el curado controlado, la rápida capacidad de repintado, la aceptación de la superficie y la aplicación mediante automatización. Los metales son fundamentales en este sentido, ya que el uso de imprimaciones ofrece adherencia y protección contra la corrosión antes de la aplicación de las capas de acabado. Además, se hace mayor hincapié en el desarrollo de productos que funcionen bien con sustratos de hormigón, mampostería, fibra de vidrio y materiales compuestos.
Se prevé que el crecimiento futuro se vea impulsado por las necesidades de renovación, la fabricación de automóviles, la reparación naval y la compra de maquinaria industrial en Asia Pacífico y algunas economías en desarrollo. La normativa sobre compuestos orgánicos volátiles (COV) fomentará el desarrollo de productos a base de agua y con alto contenido de sólidos, mientras que la normativa sobre prevención de la corrosión mantendrá la demanda de productos de alto rendimiento a base de disolventes. En consecuencia, el desarrollo de productos tenderá a centrarse en la formulación de productos ecológicos, duraderos y de fácil aplicación.
Alcance del informe de mercado de imprimación epoxi
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 11.010 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,36% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de imprimaciones epoxi
El crecimiento del mercado de imprimaciones epoxi depende en gran medida de la necesidad de preparar la superficie de manera eficiente antes de aplicar las capas de acabado. La resistencia a la corrosión de estructuras de acero, equipos, maquinaria, maquinaria naval e instalaciones industriales es un factor clave que impulsa el crecimiento del mercado. La cadena de suministro está compuesta por productores de resina epoxi, proveedores de agentes de curado, proveedores de pigmentos, proveedores de aditivos, formuladores, fabricantes de recubrimientos, distribuidores, aplicadores y propietarios de activos en el sector industrial.
Los metales son los sustratos principales, ya que el acero, el aluminio y los sustratos galvanizados requieren propiedades de adherencia y resistencia a la corrosión en condiciones de operación agresivas. La industria de la construcción participa con la protección de acero estructural y hormigón, mientras que los sectores naval y de maquinaria requieren resistencia al agua, a los productos químicos, al desgaste y a la inmersión. Existe una tendencia hacia el desarrollo de sistemas a base de agua donde los requisitos de emisiones son restrictivos; sin embargo, los productos a base de solventes ofrecen algunas ventajas debido a las técnicas de aplicación, la versatilidad y la previsibilidad del curado.
La competencia se define por la presencia de proveedores multinacionales de recubrimientos con una amplia gama de productos protectores, así como de proveedores regionales especializados en recubrimientos para los sectores automotriz, naval, industrial y arquitectónico. El informe del mercado de imprimaciones epoxi muestra que la competencia entre los proveedores se basa ahora más en el rendimiento de la formulación, la eficiencia de la aplicación, la asistencia técnica y el cumplimiento normativo que en los precios. Akzo Nobel NV, BASF SE, Hempel A/S, Jotun A/S y PPG Industries, Inc. cuentan con líneas de productos completas; Asian Paints Limited y Nippon Paint Holdings Co., Ltd. refuerzan su presencia geográfica.
Axalta Coating Systems, LLC se centra en aplicaciones de recubrimiento para la industria automotriz, mientras que Kansai Paint Co., Ltd. cuenta con una sólida posición en los mercados automotriz e industrial. RPM International Inc. participa a través de sus operaciones especializadas en recubrimientos, ofreciendo productos para los mercados de infraestructura e industria. Se invertirá cada vez más en tecnología de base acuosa, recubrimientos de alto contenido en sólidos, pigmentos resistentes a la corrosión, sistemas de curado rápido e imprimaciones específicas para cada aplicación. Su amplia gama de productos permite a los principales proveedores dirigirse tanto al mercado de la construcción como al del mantenimiento, y adaptar sus formulaciones a los requisitos ambientales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de imprimaciones epoxi: Perspectivas estratégicas
Perspectivas regionales
Mercado de imprimaciones epoxi en Norteamérica
Se estima que Norteamérica representará entre el 26 % y el 30 % de la cuota de mercado de imprimaciones epoxi en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % hasta 2034. La región se beneficia de tecnologías avanzadas en recubrimientos industriales, mantenimiento de infraestructuras, repintado de carrocerías y conservación de activos marítimos. La resistencia a la corrosión sigue siendo un criterio de compra importante al adquirir acero estructural, maquinaria, equipos de transporte e infraestructuras relacionadas con la producción de energía. Las imprimaciones de alto rendimiento se suelen especificar cuando la mayor vida útil y la protección del sustrato justifican los costes adicionales de los recubrimientos.
Estados Unidos domina la demanda regional, representando entre el 79 % y el 82 %, mientras que Canadá contribuye con una participación menor, pero no por ello menos relevante desde el punto de vista técnico, a través de sus aplicaciones en infraestructura, energía, transporte e industria. La renovación de activos obsoletos impulsa las compras repetidas, y las redes de reparación de automóviles ofrecen un canal fiable para la venta de imprimaciones epoxi. Los productos a base de agua están ganando terreno en aplicaciones donde las normativas sobre emisiones tienen un impacto, pero los productos a base de solventes están bien establecidos en los exigentes mercados industriales y de reparación.
Mercado de imprimación epoxi en EE. UU.
Se prevé que Estados Unidos represente entre el 79 % y el 82 % de la demanda norteamericana para 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % durante el periodo 2025-2034. Las áreas de aplicación son variadas e incluyen la rehabilitación de infraestructuras, el repintado de automóviles, el mantenimiento de equipos industriales y la reparación naval. PPG Industries, Inc., Axalta Coating Systems, LLC y RPM International Inc. cuentan con una sólida posición en los segmentos de recubrimientos protectores, industriales y para automóviles.
El repintado automotriz es una de las aplicaciones más importantes, ya que las imprimaciones epoxi ofrecen adherencia y protección contra la corrosión para sustratos metálicos preparados. Los clientes industriales eligen las imprimaciones en función del estado del sustrato, la exposición, el tiempo de curado y la compatibilidad con las capas de acabado. Las variantes a base de agua y menos contaminantes se utilizan cada vez más en el mercado, siempre que sea posible, mientras que las versiones a base de solventes son adecuadas para entornos exigentes. Entre los factores a considerar se incluye la aplicabilidad de las imprimaciones en términos de rendimiento general de la aplicación.
Mercado europeo de imprimaciones epoxi
Se prevé que Europa represente entre el 22 % y el 26 % de la demanda mundial en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 %. Alemania lidera la región en términos de cuota de mercado, seguida del Reino Unido, Francia, Italia y España. Existe una alta demanda de innovaciones en la formulación de productos debido a las restricciones medioambientales y las prácticas de mantenimiento consolidadas en la industria.
El Reino Unido y Alemania presentan una buena demanda de equipos industriales, fabricación de automóviles, infraestructura y operaciones marítimas. Alemania se caracteriza por sus industrias manufactureras y maquinaria, mientras que el Reino Unido mantiene su uso en el sector marítimo y de infraestructura. La contribución de Francia, Italia y España proviene del transporte, la construcción, la maquinaria industrial y las aplicaciones en la construcción naval. Los europeos consideran conjuntamente las emisiones, la durabilidad, la aplicabilidad y el ciclo de vida, lo que facilita la transición gradual hacia tecnologías basadas en agua y con mayor contenido de sólidos, sin dejar de lado los productos basados en solventes.
Mercado de imprimación epoxi en la región Asia-Pacífico
La región de Asia-Pacífico representará entre el 31 % y el 35 % de la demanda mundial en 2025 y se prevé que experimente un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 %. Los principales países son China, Japón, Corea del Sur, India y Australia. La demanda se genera por el crecimiento de la industria manufacturera, el desarrollo de infraestructuras, la producción automotriz y la industrialización.
El principal impulsor de la demanda es China, mientras que Japón y Corea del Sur aportan valor añadido mediante la fabricación de componentes de alta gama para los sectores automotriz, electrónico, naval e industrial. En India, el desarrollo de infraestructuras, la fabricación de maquinaria y la producción de vehículos impulsan la demanda. En Australia, la minería, el sector naval y el mantenimiento de infraestructuras generan demanda. El crecimiento de las industrias, junto con los movimientos ecologistas, impulsa la demanda de productos con alto contenido de sólidos y a base de agua, si bien los productos a base de disolventes siguen siendo importantes en casos de corrosión severa.
Mercado de imprimaciones epoxi de Oriente Medio y África
La demanda en Oriente Medio, África y África es relativamente baja en comparación, pero está respaldada por la industria del petróleo y el gas, la construcción, la desalinización, el transporte y la infraestructura de maquinaria industrial. Se prevé que el mercado regional experimente una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 %, siendo Arabia Saudita uno de los mayores consumidores. Emiratos Árabes Unidos y Sudáfrica son otras dos fuentes de demanda industrial y de infraestructura.
La demanda de Arabia Saudita y los Emiratos Árabes Unidos proviene de infraestructura energética, acero estructural, infraestructura general e infraestructura marítima, mientras que la demanda de Sudáfrica se genera por minería, transporte, maquinaria industrial y mantenimiento de infraestructura. El resto de la demanda en Oriente Medio y África depende de la actividad de proyectos y la inversión de capital. Las temperaturas extremas, la humedad, la salinidad y la corrosión hacen que las soluciones de imprimación duraderas sean muy importantes, especialmente en el caso de infraestructura y equipos de acero con largos periodos de mantenimiento.
Análisis de segmentación
Sustrato
Se prevé que el segmento de sustratos en el mercado de imprimaciones epoxi crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034. El metal sigue siendo la principal base de demanda, ya que las imprimaciones epoxi mejoran la adherencia y la resistencia a la corrosión en superficies de acero, aluminio y galvanizadas. Las aplicaciones en hormigón y mampostería se benefician de la resistencia a la humedad y a los productos químicos, mientras que las aplicaciones en fibra de vidrio son relevantes para equipos industriales especializados y marinos. Las formulaciones específicas para cada sustrato buscan cada vez más un equilibrio entre la tolerancia a la preparación de la superficie, las condiciones de curado y la compatibilidad con los acabados.
- Metal: Los sustratos metálicos siguen siendo el principal sector de consumo, ya que las imprimaciones proporcionan resistencia a la corrosión y adherencia antes de la aplicación de las capas de acabado. La demanda se concentra en estructuras de acero, vehículos, maquinaria, equipos marinos y activos industriales que requieren una protección duradera.
- Hormigón y mampostería: Las aplicaciones en hormigón y mampostería utilizan imprimaciones epoxi para mejorar la adherencia del recubrimiento y reducir los defectos relacionados con el sustrato. Su demanda se asocia con suelos industriales, infraestructuras, estructuras comerciales y superficies expuestas a productos químicos.
- Fibra de vidrio: Las aplicaciones de la fibra de vidrio se concentran en los sectores naval, de transporte y de equipos especializados. Las imprimaciones favorecen la adhesión y la uniformidad de la superficie, a la vez que preparan los sustratos compuestos para sistemas de acabado compatibles en condiciones ambientales exigentes.
Solicitud
Se estima que el segmento de aplicaciones en el mercado de imprimaciones epoxi crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,7 % entre 2026 y 2034. La construcción ofrece una amplia demanda estructural, mientras que las aplicaciones automotrices se benefician del repintado y la protección contra la corrosión. Los usuarios del sector náutico requieren resistencia a la humedad y la inmersión, mientras que las aplicaciones en maquinaria y equipos priorizan la resistencia a la abrasión, a los productos químicos y la durabilidad mecánica. La formulación específica para cada aplicación permite a los fabricantes optimizar la velocidad de curado, el espesor de la película, las propiedades de lijado y la resistencia a la exposición.
- Edificación y construcción: Las estructuras de acero, las instalaciones de hormigón, los pavimentos industriales y los proyectos de infraestructura utilizan imprimaciones epoxi para mejorar la adherencia y proteger las superficies antes del acabado. Los proyectos de mantenimiento generan un consumo recurrente junto con las nuevas construcciones.
- Automoción: Las aplicaciones automotrices requieren una adhesión fiable, protección contra la corrosión, buenas características de lijado y compatibilidad con las capas de recubrimiento posteriores. La reparación de carrocerías y el mantenimiento de vehículos comerciales generan demanda de sistemas epoxi bicomponentes especializados.
- Sector marítimo: Los usuarios del sector marítimo requieren imprimaciones capaces de resistir la humedad, la exposición a la sal, la inmersión, la abrasión y la corrosión. La construcción naval, la reparación de embarcaciones, las estructuras marinas y las embarcaciones de recreo generan una demanda diferenciada de sistemas de alto rendimiento.
- Maquinaria y equipo: Las aplicaciones de maquinaria y equipo priorizan la resistencia química, la durabilidad mecánica, la facilidad de manipulación y la protección contra la corrosión. Los fabricantes de equipos agrícolas, de construcción, industriales y de procesamiento utilizan imprimaciones para mejorar la durabilidad de los sistemas de recubrimiento.
Tecnología
Se prevé que el segmento tecnológico del mercado de imprimaciones epoxi registre una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 5,0 % durante el periodo 2026-2034. La tecnología con base solvente se mantiene consolidada debido a su familiaridad con la aplicación, su fuerte penetración y su rendimiento en entornos exigentes. La tecnología con base acuosa está en expansión a medida que los formuladores mejoran la formación de la película, la resistencia a la corrosión, el curado y la uniformidad de la aplicación. Los requisitos normativos y las preferencias de los clientes están impulsando a los proveedores a reducir el contenido de solvente manteniendo un rendimiento comparable al de los sistemas convencionales.
- Tecnología a base de disolventes: Los sistemas a base de disolventes siguen siendo importantes para aplicaciones industriales, marinas, automotrices y de maquinaria que requieren una fuerte adhesión, un curado predecible y un rendimiento robusto en condiciones ambientales variables.
- Tecnologías basadas en agua: Los sistemas basados en agua están ganando terreno en procesos de adquisición donde la reducción de COV, las consideraciones laborales y el cumplimiento normativo influyen en la adquisición. Las tecnologías mejoradas de dispersión y curado de resinas están ampliando su idoneidad para aplicaciones industriales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Edificación y construcción |
Alto |
Acero estructural |
Maduro |
|
Automotor |
Alto |
Repintado de carrocerías |
Maduro |
|
Marina |
Medio |
Protección contra el agua salada |
Escalada |
|
Maquinaria y equipo |
Medio |
Protección de activos |
Escalada |
Factores de crecimiento del mercado de imprimaciones epoxi y análisis de su impacto
Los requisitos de control de la corrosión industrial amplían la demanda de recubrimientos.
La protección contra la corrosión es un criterio de compra fundamental para estructuras de acero, vehículos, maquinaria, activos marítimos y equipos industriales. Las imprimaciones epoxi crean una capa de adhesión y una barrera que prolonga el rendimiento del sistema de recubrimiento, especialmente cuando los activos se enfrentan a la humedad, productos químicos, sales, abrasión o variaciones de temperatura. El impacto económico va más allá del consumo de imprimación, ya que los propietarios de los activos evalúan la frecuencia de repintado, el tiempo de inactividad, la mano de obra de mantenimiento y los costos de reemplazo. A medida que la infraestructura envejece, los programas de mantenimiento generan una demanda recurrente independiente de los nuevos ciclos de construcción. Esto favorece a los proveedores capaces de ofrecer productos tolerantes a la superficie, de alto espesor, de curado rápido y resistentes a los productos químicos. La demanda también se está volviendo más específica, y los usuarios seleccionan cada vez más los sistemas según la categoría de exposición, la preparación del sustrato, el espesor de la película y la compatibilidad con la capa final, en lugar de basarse únicamente en clasificaciones genéricas de imprimación.
El sector del repintado automotriz aumenta la demanda de imprimaciones específicas para cada aplicación.
La producción y reparación de automóviles genera una demanda constante de imprimaciones que proporcionen protección contra la corrosión y una base estable para los recubrimientos posteriores. Las reparaciones de carrocerías requieren cada vez más productos compatibles con acero, acero galvanizado, aluminio y ensamblajes de materiales mixtos, lo que aumenta la importancia de la versatilidad del sustrato. Los talleres de reparación también priorizan el comportamiento del lijado, el tiempo de curado, los intervalos entre capas y la productividad, ya que estas características afectan el rendimiento del taller. Por lo tanto, las formulaciones epoxi de dos componentes pueden ser la opción preferida cuando la resistencia a la corrosión y la adherencia son fundamentales. Los vehículos comerciales y la maquinaria añaden aún más demanda, ya que los operadores reparan con frecuencia paneles expuestos y componentes estructurales. El impacto en el mercado es particularmente relevante en regiones con grandes flotas de vehículos, donde la reparación posventa representa un consumo recurrente incluso cuando la producción de vehículos nuevos fluctúa. Los fabricantes que simplifican los pasos de aplicación pueden fomentar la adopción entre los usuarios profesionales de repintado.
La inversión en infraestructura respalda los sistemas de recubrimiento protector duraderos.
La inversión en puentes, edificios, instalaciones industriales, infraestructura de transporte, puertos, servicios públicos y activos energéticos genera oportunidades para sistemas de imprimación protectora. Las nuevas estructuras requieren sistemas de recubrimiento durante su fabricación, mientras que los activos existentes requieren mantenimiento periódico para controlar la corrosión y preservar su integridad estructural. Las imprimaciones epoxi se integran en estos sistemas debido a su fuerte adhesión y resistencia antes de la aplicación de las capas intermedias y de acabado. Los propietarios de infraestructuras consideran cada vez más el rendimiento a lo largo de su ciclo de vida al evaluar los recubrimientos, especialmente en zonas de difícil acceso o donde las paradas de mantenimiento son costosas. Esto fomenta la demanda de productos de alto espesor y tolerantes a la superficie, capaces de reducir los requisitos de preparación o recubrimiento. Los contratistas de construcción y los operadores de activos también buscan características de curado y aplicación predecibles para cumplir con los plazos de los proyectos. En consecuencia, el gasto en infraestructuras puede generar un consumo inicial y recurrente de imprimación en múltiples categorías de uso final.
Tendencias futuras del mercado de imprimaciones epoxi
Las formulaciones a base de agua alcanzarán la paridad técnica.
Es probable que las imprimaciones epoxi de base acuosa avancen gracias a mejoras en la dispersión de la resina, la química de las aminas, la inhibición de la corrosión y la formación de la película. Las futuras formulaciones se centrarán cada vez más en aplicaciones que antes dominaban los productos de base solvente, especialmente donde las normativas medioambientales restringen las emisiones de solventes. Se espera que los fabricantes desarrollen sistemas que ofrezcan un secado más rápido, un mejor rendimiento a bajas temperaturas, una mayor adhesión y una mayor resistencia a la humedad durante el curado inicial. Las herramientas de formulación digital y los paquetes de aditivos más sofisticados pueden ayudar a optimizar el rendimiento sin aumentar sustancialmente la complejidad de la aplicación. La adopción no será uniforme, ya que los exigentes entornos marinos, industriales y de mantenimiento pueden requerir características específicas para los productos de base solvente. No obstante, la convergencia tecnológica debería ampliar la base de aplicaciones potenciales para las imprimaciones de base acuosa. Es probable que los proveedores que combinen menores emisiones con un comportamiento de aplicación familiar obtengan oportunidades de especificación entre contratistas, operadores de flotas y usuarios de recubrimientos industriales.
Los sistemas de imprimación estarán cada vez más integrados en las aplicaciones.
Es probable que el desarrollo futuro de productos en el mercado de imprimaciones epoxi se centre en sistemas de imprimación multifuncionales que reduzcan el número de etapas de recubrimiento y mejoren la productividad de la aplicación. Los productos que combinan la funcionalidad de imprimación y capa intermedia, químicas de curado más rápido, mejor tolerancia superficial y mayor compatibilidad con la capa final pueden reducir los requisitos de mano de obra. Los sistemas digitales de color y formulación también pueden facilitar una selección de productos más rápida y una aplicación más uniforme en redes de reparación distribuidas. En los mercados industriales, se espera que los fabricantes diseñen imprimaciones en función de categorías de exposición específicas en lugar de clasificaciones genéricas de sustratos, lo que dará lugar a soluciones especializadas para zonas de salpicaduras marinas, maquinaria, acero estructural y equipos de transporte. Este cambio puede aumentar la diferenciación de productos, al tiempo que permite a los proveedores defender sus márgenes mediante especificaciones de rendimiento. Un mayor énfasis en la evaluación del ciclo de vida puede fomentar aún más los sistemas que requieren menos ciclos de repintado y menor intervención de mantenimiento durante el período operativo de un activo.
Oportunidades de mercado para imprimaciones epoxi
Expansión de los cebadores de alto rendimiento en las economías industriales emergentes.
Los fabricantes pueden aprovechar las oportunidades en India, el sudeste asiático, Oriente Medio y determinados mercados latinoamericanos, donde la industrialización y el desarrollo de infraestructuras están incrementando la base instalada de estructuras y equipos metálicos. La producción local, las alianzas de distribución y las capacidades de servicio técnico pueden mejorar el acceso a contratistas más pequeños y fabricantes regionales. La oportunidad es mayor donde la exposición a la corrosión es alta y las prácticas de mantenimiento se rigen cada vez más por especificaciones técnicas. Los proveedores pueden diferenciarse mediante imprimaciones diseñadas para las condiciones climáticas locales, incluyendo alta humedad, calor, exposición a la sal y preparación de superficies variable. El establecimiento de centros técnicos regionales también puede acortar los ciclos de adaptación de formulaciones y brindar apoyo a la capacitación de aplicadores. Las previsiones del mercado de imprimaciones epoxi indican que los proveedores que combinan estrategias comerciales localizadas con controles de calidad uniformes a nivel mundial pueden mejorar su penetración en el mercado sin depender exclusivamente de grandes contratos de adquisición multinacionales.
Las soluciones especializadas para el tratamiento del agua crean oportunidades de productos de alta gama.
La transición hacia recubrimientos de bajas emisiones ofrece a los proveedores la oportunidad de desarrollar imprimaciones epoxi de base acuosa de alta calidad para aplicaciones industriales donde la reducción de solventes es cada vez más importante. El éxito comercial dependerá de superar las limitaciones históricas relacionadas con el secado, la sensibilidad a la humedad, la protección contra la corrosión y la uniformidad de la aplicación. Los formuladores pueden dirigirse a nichos específicos como maquinaria, interiores de edificios, pisos industriales, componentes de transporte y fabricación en ambientes controlados. Los desarrolladores de productos también deben evaluar sistemas de recubrimiento completos en lugar del rendimiento de la imprimación de forma aislada, ya que la compatibilidad con las capas intermedias y de acabado influye en las decisiones de especificación. La certificación, la documentación técnica y la capacitación en la aplicación pueden fortalecer la confianza del cliente durante la transición desde productos de base solvente ya establecidos. Por lo tanto, la inversión estratégica en tecnología de resinas de base acuosa y aditivos inhibidores de la corrosión puede crear posiciones diferenciadas, al tiempo que se alinean las carteras de productos con las crecientes exigencias ambientales y los criterios de adquisición cambiantes.
Novedades recientes
- Marzo de 2026: PPG Industries, Inc. presentó la serie de imprimaciones al agua PPG AQUACRON (WSP) para acero estructural. Estas imprimaciones al agua ofrecen un curado rápido, un acabado liso y bajas emisiones de COV, mientras que su capa resistente al agua reduce la necesidad de arenado y preparación de la superficie antes de la aplicación de la capa final. Su fórmula cura en aproximadamente dos minutos a temperatura ambiente, lo que permite una mayor velocidad de producción y reduce los requisitos de secado.
- Marzo de 2026: Akzo Nobel NV lanzó Intergard 6788, una imprimación universal pigmentada con aluminio desarrollada para el mercado mundial de construcción naval. El producto está diseñado para optimizar la productividad y la eficiencia de los buques, reforzando la cartera de recubrimientos marinos de la compañía con una solución de imprimación destinada a aplicaciones en nuevas construcciones y procesos de recubrimiento optimizados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -