
Markt für Flexibel Epoxy Harz: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für flexible Epoxidharze (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Urethan, modifiziert, gummimodifiziert, Dimersäure); Anwendung (Farben und Lacke, Verbundwerkstoffe, Klebstoffe, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005090
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
802,00 Mio. US$
Basisjahrwert
Prognose für 2034
1.331,00 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,79 %
Wachstumsrate
Adressierbarer Markt
9.665,32 Mio. US$
(2026–2034)
Der Markt für flexible Epoxidharze wurde 2025 auf 802,00 Mio. US-Dollar geschätzt und soll bis 2034 auf 1.331,00 Mio. US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,79 % im Zeitraum 2026–2034 entspricht. Das Marktwachstum wird durch die steigende Nachfrage nach Epoxidsystemen gestützt, die Haftung, Zähigkeit, Schlagfestigkeit, chemische Beständigkeit und kontrollierte Flexibilität in Beschichtungen, Verbundwerkstoffen und Klebstoffformulierungen vereinen. Flexible Epoxidharze eignen sich zunehmend für Anwendungen, bei denen herkömmliche starre Epoxidsysteme aufgrund von Rissbildung, Vibrationen oder Wärmeausdehnung an ihre Grenzen stoßen.
Für Nordamerika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von ca. 5,2–5,8 % erwartet, getrieben durch die Nachfrage nach leichten Verbundstrukturen und langlebigen Industriebeschichtungen. Die Expansion in den Bereichen Fahrzeugelektrifizierung, Luft- und Raumfahrtindustrie, Infrastruktursanierung und moderne Klebstoffanwendungen verstärkt die Nachfrage nach modifizierten Harzsystemen, die Zähigkeit bieten, ohne die Haftung und Chemikalienbeständigkeit von Epoxidharzen zu beeinträchtigen. Flexible Formulierungen gewinnen zudem in Anwendungen, die Vibrationsfestigkeit und Temperaturwechselbeständigkeit erfordern, an Bedeutung.
Marktanalyse und Einblicke für flexible Epoxidharze
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 29–33 % am Markt für flexible Epoxidharze halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen wird, unterstützt durch die Branchen Luft- und Raumfahrt, Automobil, Elektronik, Industriebeschichtungen und Verbundwerkstoffherstellung.
- USA: Die USA repräsentieren im Jahr 2025 etwa 24–27 % des globalen Marktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen, angeführt von Anwendungen in der fortgeschrittenen Fertigung und Infrastruktur.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 24–28 % ausmachen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Deutschland, Frankreich, Italien und Großbritannien stützen die Nachfrage durch Anwendungen in der Automobilindustrie, der Luft- und Raumfahrt, der industriellen Beschichtung und bei Verbundwerkstoffen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 25–29 % und dürfte im Zeitraum 2026–2034 die stärkste regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 6,2–6,9 % verzeichnen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: Urethan hält im Jahr 2025 schätzungsweise einen Marktanteil von 54–58 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,1 % wachsen, was die breite Formulierungsvielfalt widerspiegelt.
- Wachstumsstarkes Segment: Modifizierter Gummi macht im Jahr 2025 etwa 29–34 % des Marktanteils aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,0–6,6 % wachsen, was auf die Anforderungen an Zähigkeit und Schlagfestigkeit zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Aditya Birla Chemicals, Atul Limited, DIC Corporation, EPOXONIC GmbH Reaktionsharzsysteme, Hexion Inc., Huntsman Corporation, KUKDO CHEMICAL CO., LTD., Olin Corporation, Resoltech SARL, Spolchemie, as
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für flexible Epoxidharze hat sich von traditionellen, flexibilisierten Epoxidharzen zu hochentwickelten Formulierungen weiterentwickelt, die ein ausgewogenes Verhältnis von Dehnung, Zähigkeit, Haftung, Chemikalienbeständigkeit und Verarbeitbarkeit bieten. Die Modifizierung mit Urethanen, Kautschuken und Dimersäuren beeinflusst die Vernetzungsdichte und -phasen und ermöglicht so die gezielte Einstellung der Eigenschaften des ausgehärteten Materials. Moderne Fertigungsprozesse legen zunehmend Wert auf Viskositätskontrolle, reaktive Funktionalität, Emissionsreduzierung und Automatisierung.
Die Weiterentwicklung des Marktes für flexible Epoxidharze wird sich stärker auf regionale Produktionsstandorte, Investitionen in Elektronik, Leichtbau für den Transportsektor, Anlagen zur Nutzung erneuerbarer Energien und industrielle Modernisierung konzentrieren. Hersteller arbeiten zudem an emissionsreduzierenden, biobasierten und spezialisierten Formulierungen, die keine Kompromisse bei der Haltbarkeit eingehen, da Kunden zunehmend Wert auf Nachhaltigkeit legen. Umweltgesetze in Bezug auf Chemikalienexposition und -sicherheit sowie die Flüchtigkeit organischer Verbindungen treiben die Neuformulierung voran, während Investitionen in die Produktion in Asien die Verfügbarkeit von Rohstoffen verbessern.
Umfang des Marktberichts zu flexiblen Epoxidharzen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 802,00 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.331,00 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,79 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für flexible Epoxidharze
Die Nachfrage nach flexiblen Epoxidharzen wird durch Anwendungen getrieben, bei denen herkömmliche, starre Epoxidsysteme Stöße, Vibrationen, thermische Einflüsse oder Verformungen nicht ausreichend dämpfen. Es besteht ein steigender Bedarf an flexiblen Harzen, die gleichzeitig alle Eigenschaften traditioneller Epoxidharze aufweisen, insbesondere in Automobilteilen, Verbundwerkstoffen, Industrielacken, elektronischen Baugruppen und Strukturklebstoffen.
Es gibt eine Kette von Aktivitäten, die mit Epichlorhydrin, Bisphenol-Derivaten, Additiven, Modifikatoren, Verdünnungsmitteln, Härtern und Füllstoffen beginnt. Die Harze werden von Harzherstellern zu modifizierten Formen verarbeitet, die die Produkte an Compoundierer, Klebstoffhersteller, Beschichtungsproduzenten und Verbundwerkstoffverarbeiter verkaufen. Die Wirtschaftlichkeit der Lieferkette wird stets von den Preisen petrochemischer Rohstoffe, den Energiepreisen, der Logistik und der regionalen Produktionskapazität beeinflusst.
Anwendungstechnik im Markt für flexible Epoxidharze gewinnt für die Wettbewerbsposition zunehmend an Bedeutung gegenüber hohen Produktionsmengen. Aditya Birla Chemicals und Atul Limited bieten ein umfassendes Sortiment an Epoxidharzen, während die DIC Corporation Epoxidchemie mit Elektronik und Beschichtungen integriert. EPOXONIC GmbH Reaktionsharzsysteme ist auf kundenspezifische Reaktionsharzsysteme spezialisiert, und die Huntsman Corporation verfügt über ein breites Angebot an Klebstoffen und Verbundformulierungen. Hexion Inc., Olin Corporation, KUKDO CHEMICAL CO., LTD., Resoltech SARL und Spolchemie konkurrieren durch Spezialisierung auf Formulierungen, regionale Produktion, technischen Service und Anwendungstechnik.
Die Investitionsschwerpunkte verlagern sich hin zu fortschrittlichen Formulierungen, nachhaltiger Chemie, regionaler Fertigung und kundenspezifischen Harzsystemen. Die Investition der DIC Corporation in den Ausbau der Epoxidharz-Produktionskapazitäten für Halbleiteranwendungen unterstreicht die strategische Bedeutung von Versorgungssicherheit und der Herstellung von Spezialharzen. Spezialanbieter können ihre Wettbewerbsposition stärken, indem sie die Qualifizierungszeiten verkürzen, anwendungsspezifische Harze formulieren und technischen Service in allen Phasen der Formulierung, Aushärtung und Verarbeitung anbieten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für flexible Epoxidharze: Strategische Einblicke
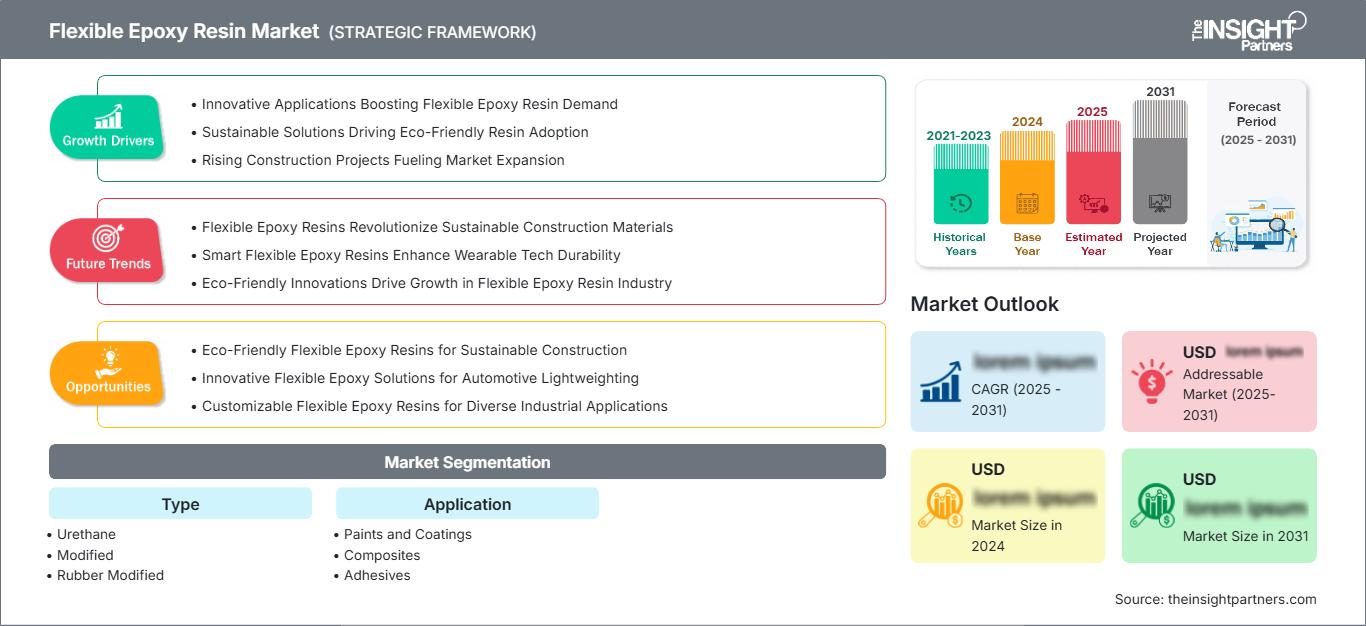
Regionale Einblicke
Markt für flexible Epoxidharze in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 29–33 % des globalen Marktes für flexible Epoxidharze ausmachen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % bis 2034. Die Nachfrage wird von der Luft- und Raumfahrtindustrie, der Automobilindustrie, der Elektronikindustrie, der industriellen Instandhaltung, der Gebäudesanierung und der Herstellung von Verbundwerkstoffen getrieben. Ein gut entwickeltes Ökosystem von Harzlieferanten, Formulierern, Händlern und Spezialklebstoffen ermöglicht die schnelle Implementierung anwendungsspezifischer chemischer Zusammensetzungen. Der steigende Bedarf an Leichtbau im Automobilbereich und an Elektrofahrzeugen erfordert Materialien, die Vibrationen, Temperaturwechselbeanspruchung und die Verklebung verschiedenster Materialien standhalten.
Die USA decken den größten Teil der regionalen Nachfrage ab, bedingt durch Anwendungen in der Luft- und Raumfahrt, der Automobilindustrie, bei Industrielacken, in der Elektrotechnik und bei Hochleistungsklebstoffen. In Kanada wird die Nachfrage von Transport, Bauwesen, Energie und Instandhaltung bestimmt, während Mexiko seine Automobilproduktion und seine auf Elektronik ausgerichtete Lieferkette nutzt. Bei der Materialbeschaffung stehen zunehmend die Gesamtleistung der Anwendung, die Verarbeitungsgeschwindigkeit, Garantieanforderungen und regulatorische Aspekte im Vordergrund, anstatt allein die Harzkosten.
US-Markt für flexible Epoxidharze
Schätzungen zufolge werden die USA im Jahr 2025 etwa 74–82 % des nordamerikanischen Verbrauchs ausmachen, was weltweit etwa 24–27 % entspricht. Bis 2034 wird ein durchschnittliches jährliches Wachstum von 5,3–5,9 % erwartet. Die Nachfrage konzentriert sich auf die Bereiche Luft- und Raumfahrt, Automobilindustrie, Elektronik, Industrielacke, Bauwesen und moderne Verbundwerkstoffe. Sowohl lokale Hersteller als auch ausländische Zulieferer bieten gut ausgebaute technische Serviceeinrichtungen zur Qualifizierung neuer Harzsysteme für anspruchsvolle Umgebungen an.
Zu den wichtigsten Anwendungsbereichen des Marktes für flexible Epoxidharze zählen das Wachstum in der Automobil- und Elektromobilität, die Luft- und Raumfahrtindustrie, die Verteidigungsindustrie, der Infrastrukturausbau und die Elektronikfertigung. Die Flexibilität der Formulierungen ist besonders wichtig, wenn Substrate Vibrationen, Stößen, Temperaturwechseln und wiederholter mechanischer Belastung ausgesetzt sind. Unternehmen wie Huntsman Corporation, Hexion Inc., Olin Corporation und Aditya Birla Chemicals konkurrieren zusammen mit spezialisierten Anbietern durch Produktdifferenzierung und qualitativ hochwertige Dienstleistungen.
Europäischer Markt für flexible Epoxidharze
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 24–28 % am globalen Markt für flexible Epoxidharze halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Deutschland ist der Hauptabnehmer, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Deutschland profitiert von seiner Automobilindustrie, dem Maschinenbau sowie der Elektronik- und Fertigungsindustrie, während Frankreich von der Luft- und Raumfahrt, dem Transportwesen und industriellen Anwendungen profitiert. Großbritannien verzeichnet weiterhin eine hohe Nachfrage nach Klebstoffen für die Luft- und Raumfahrt, das Bauwesen, die Schifffahrt und Spezialanwendungen.
Laut Prognose zum Markt für flexible Epoxidharze bleibt Deutschland aufgrund seiner Automobilindustrie, des Anlagenbaus und der Chemiebranche der größte europäische Marktteilnehmer. Frankreich profitiert von Anwendungen in der Luft- und Raumfahrt sowie im Transportwesen, während Italien und Spanien mit Automobilkomponenten, Bauwesen, Beschichtungen, Schiffbau und industrieller Fertigung die Nachfrage ankurbeln. Europäische Hersteller stehen unter enormem Druck, Emissionen zu reduzieren und die Arbeitssicherheit sowie die Nachhaltigkeit zu verbessern. Dies veranlasst sie, in emissionsarme und biobasierte Harztechnologien zu investieren.
Markt für flexible Epoxidharze im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 25–29 % der weltweiten Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen. Die wichtigsten Verbraucherländer sind China, gefolgt von Japan, Südkorea, Indien und Australien. Die Nachfrage wird durch die Elektronik- und Automobilindustrie, Investitionen in die Infrastrukturentwicklung, den Einsatz von Verbundwerkstoffen und Industrielacken angetrieben, während die erhöhte lokale Produktionskapazität von Chemikalien die Versorgungssicherheit stärkt.
China ist zwar weiterhin führend, doch Indien entwickelt sich aufgrund der Industrialisierung und der Verlagerung der Produktion in den lokalen Markt zu einem der am schnellsten wachsenden Chemiemärkte. Japan und Südkorea weisen nach wie vor eine hohe Nachfrage auf, die von ihren Branchen im Elektronik- und Automobilsektor getrieben wird, während Australien mit dem Ausbau der Infrastruktur, dem Bergbau und der Instandhaltung seinen Beitrag leistet.
Markt für flexible Epoxidharze im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika ist zwar geringer als in anderen Regionen, wird aber durch Bauwesen, Energieinfrastruktur, Transport, Schifffahrt und industrielle Instandhaltung gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden Verbraucher in der Region, während Südafrika eine wichtige industrielle Basis bildet. Für die Region wird bis 2034 ein jährliches Wachstum von ca. 5,0–5,7 % prognostiziert.
Saudi-Arabien profitiert von umfangreichen Infrastruktur- und Industriediversifizierungsprogrammen, während die VAE die Nachfrage durch Bauwesen, Logistik, maritime Aktivitäten und industrielle Entwicklung decken. Südafrika trägt durch Bergbau, Infrastruktur, Transport und Schutzbeschichtungen bei. Die Nachfrage im übrigen Nahen Osten und Afrika ist weiterhin fragmentiert, kann aber steigen, da Industrieanlagen, Pipelines, Versorgungsleitungen und Bauprojekte langlebige Beschichtungs- und Klebstoffsysteme benötigen, die anspruchsvollen Umweltbedingungen standhalten.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,5–6,0 % wachsen. Die Wahl der Formulierung hängt vom erforderlichen Gleichgewicht zwischen Flexibilität, Zähigkeit, Haftung, Chemikalienbeständigkeit, Verarbeitungsviskosität und thermischer Leistung ab. Urethan bleibt die dominierende chemische Zusammensetzung, während kautschukmodifizierte Systeme aufgrund ihrer Stoßdämpfung und Rissbeständigkeit an Bedeutung gewinnen. Dimersäuresysteme behalten ihre Relevanz, wenn kontrollierte Flexibilität und chemische Beständigkeit im Vordergrund stehen.
- Urethan: Urethanmodifizierte Formulierungen behaupten die stärkste Marktposition, da sie die Haftung von Epoxidharz mit verbesserter Flexibilität, Zähigkeit und Schlagfestigkeit bei Beschichtungen, Klebstoffen und Verbundwerkstoffen kombinieren.
- Modifizierte Formulierungen: Modifizierte Formulierungen bieten den Formulierern die Flexibilität, Viskosität, Aushärtungsverhalten, Haftung und mechanische Eigenschaften anzupassen, wodurch sie für spezielle industrielle Anforderungen und kundenspezifische Harzsysteme von strategischer Bedeutung sind.
- Modifizierte Kautschuksysteme: Modifizierte Kautschuksysteme verbessern die Zähigkeit, Dehnung, Rissbeständigkeit und Vibrationsdämpfung und unterstützen so Strukturklebstoffe, Automobilkomponenten, Industriebeschichtungen und Verbundwerkstoffanwendungen, die wiederholten mechanischen Belastungen ausgesetzt sind.
- Dimersäure: Dimersäureformulierungen bieten kontrollierte Flexibilität, Haftung und Widerstandsfähigkeit gegen mechanische Verformung und unterstützen ausgewählte Beschichtungen, Klebstoffe, Laminate und Anwendungen, die eine verbesserte Zähigkeit ohne übermäßigen Festigkeitsverlust erfordern.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,7–6,2 % wachsen. Farben und Lacke bleiben wichtig, da flexible Epoxidformulierungen Rissbildung und Bewegungen des Untergrunds entgegenwirken. Verbundwerkstoffe profitieren von verbesserter Zähigkeit, während Klebstoffe zunehmend flexibel sein müssen, um unterschiedliche Wärmeausdehnung und Vibrationen auszugleichen. Die Anwendungsentwicklung geht daher in Richtung multifunktionaler Systeme mit einfacherer Verarbeitung und höherer Beständigkeit.
- Farben und Lacke: Die Nachfrage nach Schutz-, Industrie-, Schiffs-, Boden- und Infrastrukturbeschichtungen ist weiterhin groß, da Flexibilität dazu beiträgt, Rissbildung zu reduzieren und die Haltbarkeit der Beschichtung unter mechanischer oder thermischer Belastung zu verbessern.
- Verbundwerkstoffe: Anwendungen von Verbundwerkstoffen erfordern Harzsysteme, die Leichtbauweise mit Schlagfestigkeit und kontrollierter Flexibilität kombinieren und die Herstellung von Komponenten für die Automobil-, Luft- und Raumfahrt-, Windenergie-, Sport- und Industriebranche unterstützen.
- Klebstoffe: Flexible Epoxidklebstoffe ermöglichen dauerhafte Verbindungen zwischen unterschiedlichen Substraten und bieten Zähigkeit, Chemikalienbeständigkeit und Dimensionsstabilität für Anwendungen in der Automobil-, Elektronik-, Bau-, Industrie- und Spezialmontage.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Farben und Lacke |
Hoch |
Korrosionsschutz |
Reifen |
|
Verbundwerkstoffe |
Hoch |
Leichtbaukonstruktionen |
Skalierung |
|
Klebstoffe |
Hoch |
Verbindung von Mischmaterialien |
Skalierung |
Markttreiber und Wirkungsanalyse für flexible Epoxidharze
Leichtbau und robustere Verbundstrukturen
Laut dem Marktbericht für flexible Epoxidharze suchen Hersteller aus der Automobil-, Luft- und Raumfahrt-, Transport- und erneuerbaren Energiebranche nach Möglichkeiten, ihre Bauteile leichter zu gestalten, ohne deren Festigkeit zu beeinträchtigen. Flexible Epoxidharze können von Herstellern eingesetzt werden, um die Festigkeit von Verbundwerkstoffen zu erhöhen und deren Sprödigkeit zu verringern. Die verbesserte Materialleistung ermöglicht die Herstellung dünnerer Produkte, langlebiger Verbindungen und kürzerer Wartungsintervalle. Für Harzhersteller bedeutet dies, dass sie über herkömmliche Rezepturen hinausgehen und anwendungsspezifische Formulierungen entwickeln können, die sich für Infusion, Verklebung oder Laminierung eignen. Flexible Chemie ist für Verbundwerkstoffverarbeiter aufgrund der Reduzierung von Rissbildung und vorzeitigem Materialversagen besonders vorteilhaft. Dieser Aspekt gewinnt an Bedeutung, wenn Materialsubstitutionen zu leichteren Produkten führen.
Erweiterung des Angebots an Hochleistungs-Industriebeschichtungen
Beschichtungen für Industrieanlagen gewinnen zunehmend an Bedeutung, um Korrosion, Chemikalien, Verschleiß, Temperaturschwankungen und mechanischen Belastungen standzuhalten. Flexible Epoxidharzbeschichtungen bieten guten Schutz und Rissbeständigkeit, insbesondere bei Ausdehnung, Kontraktion oder Vibrationen des Untergrunds. Dies führt zu einer steigenden Nachfrage nach Beschichtungen in Bereichen wie Infrastruktur, Industriemaschinen, Schiffbau, Rohrleitungen, Fußböden und Kraftwerken. In der Beschichtungsentwicklung ermöglichen flexible Epoxidharzbeschichtungen eine Differenzierung hinsichtlich Haftung, Haltbarkeit, Aushärtung und Umweltverträglichkeit. Hersteller, die emissionsarme oder wasserbasierte Beschichtungen entwickeln, können die strengen Arbeits- und Umweltauflagen erfüllen und gleichzeitig die gewünschte Leistung erbringen. Aus wirtschaftlicher Sicht ist nicht nur die Harzmenge entscheidend, da leistungsfähigere Beschichtungen pro Harzeinheit höhere Kosten verursachen können.
Wachstum der fortschrittlichen Klebemontage
Immer mehr Hersteller setzen auf Klebeverbindungen, um Materialien wie Metalle, Verbundwerkstoffe, Kunststoffe und viele andere zu verbinden, die sich mit herkömmlichen mechanischen Verbindungselementen nur schwer zusammenfügen lassen. Flexible Epoxidsysteme ermöglichen den Ausgleich von Wärmeausdehnung und mechanischen Belastungen bei gleichzeitig hoher Haftung. Dies ist besonders wichtig für die Automobil-, Elektronik-, Transport-, Anlagen- und Bauindustrie. Der Trend zur Klebeverbindung erfordert von den Lieferanten Materialien mit geeigneter Viskosität, leicht aushärtenden Harzen, hoher Schälfestigkeit und der richtigen Flexibilität. Dieser Ansatz ist strategisch wertvoll, da Klebstoffe in der Regel stärkere Kundenbindungen und höhere Wechselkosten als Harze selbst verursachen.
Markt für flexible Epoxidharze: Zukunftstrends
Biobasierte und umweltschonendere flexible Epoxidsysteme
Die zukünftige Produktentwicklung wird sich zunehmend auf die Reduzierung fossiler Rohstoffe, gefährlicher Komponenten und Umweltauswirkungen über den gesamten Lebenszyklus konzentrieren, ohne die Leistungsfähigkeit von Epoxidharzen zu beeinträchtigen. Biobasierte Modifikatoren, nachwachsende Rohstoffe, recycelbare Aushärtungskonzepte und emissionsärmere Formulierungen werden voraussichtlich verstärkt in den Fokus der Entwicklung rücken. Kunden werden Harze zunehmend anhand technischer Spezifikationen und Umweltmerkmale bewerten, insbesondere in Europa und in fortschrittlichen Produktionslieferketten. Flexible Systeme können davon profitieren, da die Formulierungsarchitektur um nachwachsende Modifikatoren herum neu gestaltet werden kann, ohne die nachgelagerten Verarbeitungsanlagen grundlegend ändern zu müssen. Hersteller, die messbare Umweltverbesserungen nachweisen und gleichzeitig Haftung, Zähigkeit und Haltbarkeit erhalten, werden bessere Chancen auf eine Spezifikation haben. Dieser Trend wird auch mehr Transparenz hinsichtlich Rohstoffherkunft, CO₂-Fußabdruck des Produkts, regulatorischem Status und Herstellungsverfahren fördern. Die Qualifizierung bleibt wichtig, da Kunden validierte Leistung gegenüber reinen Nachhaltigkeitsversprechen priorisieren werden.
Anwendungsspezifische Plattformen für intelligente Formulierungen
Die Markttrends für flexible Epoxidharze zeigen, dass die zukünftige Formulierungsentwicklung zunehmend anwendungsspezifisch und weniger auf standardisierte Harztypen ausgerichtet sein wird. Digitale Formulierungswerkzeuge, Simulationen, automatisierte Tests und Kundendaten aus Prozessen unterstützen Lieferanten bei der Optimierung von Viskosität, Aushärtungskinetik, Zähigkeit, Flexibilität und thermischer Leistung für spezifische Fertigungsumgebungen. Dieser Ansatz kann die Anzahl der Formulierungsiterationen reduzieren und die Konsistenz bei der Skalierung verbessern. Hersteller werden voraussichtlich vermehrt modulare Harzsysteme anbieten, bei denen Modifikatoren, Härter und Additive entsprechend dem Verarbeitungsverfahren und den Leistungszielen des Kunden ausgewählt werden. Solche Plattformen ermöglichen eine schnelle Anpassung für Anwendungen in der Automobil-, Elektronik-, Luft- und Raumfahrtindustrie sowie im Bereich Beschichtungen und Verbundwerkstoffe. Langfristig könnte sich der Wettbewerb von reinen Harzspezifikationen hin zu integrierter Formulierungsentwicklung, technischem Support und Prozessoptimierung verlagern. Lieferanten mit starken Forschungs- und Entwicklungskapazitäten sowie Anwendungslaboren werden von diesem Wandel voraussichtlich am meisten profitieren.
Marktchancen für flexible Epoxidharze
Lokalisierte Herstellung von Spezialharzen in Asien
Die expandierende Elektronik-, Automobil-, Verbundwerkstoff- und Industrieproduktion in Asien schafft Chancen für die lokale Herstellung von Spezialharzen. China, Indien, Japan und Südkorea verfügen über etablierte chemische Ökosysteme und eine wachsende Nachfrage in nachgelagerten Bereichen. Dies ermöglicht es Herstellern, Lieferketten zu verkürzen und schneller auf Kundenspezifikationen zu reagieren. Investitionen sollten flexible Harztypen für Elektronik, Verbundwerkstoffe, Klebstoffe und Schutzbeschichtungen priorisieren, anstatt sich ausschließlich auf Standard-Epoxidharze zu konzentrieren. Lokale Technologiezentren können die Qualifizierungszeit weiter verkürzen und die Anpassung von Rezepturen an regionale Verarbeitungsbedingungen unterstützen. Partnerschaften mit Compoundeuren, Klebstoffherstellern und Verbundwerkstoffherstellern ermöglichen einen frühzeitigen Einblick in neue Anforderungen. Kapazitätserweiterungen sollten zudem die Flexibilität der Rohstoffe und Umweltkontrollen berücksichtigen, um zukünftigen regulatorischen Anforderungen gerecht zu werden. Solche Investitionen können die Lieferzuverlässigkeit verbessern und gleichzeitig höherwertige Einnahmequellen generieren.
Premium-Formulierungen für Elektromobilität und Elektronik
Elektromobilität und fortschrittliche Elektronik schaffen Potenzial für flexible Epoxidsysteme, die Vibrationen, Temperaturwechsel, Miniaturisierung und Materialübergänge tolerieren. Batteriekomponenten, Elektronikmodule, Sensoren, Energiemanagementkomponenten und Leichtbau-Fahrzeugstrukturen benötigen zunehmend Materialien, die mechanische Belastbarkeit mit elektrischer oder thermischer Leistungsfähigkeit kombinieren. Hersteller können dieses Potenzial durch Spezialqualitäten mit kontrollierter Aushärtung, geringer Schrumpfung, geeignetem dielektrischem Verhalten und starker Haftung nutzen. Die enge Zusammenarbeit mit Komponentenherstellern beschleunigt die Qualifizierung und ermöglicht kundenspezifische Systeme. Investitionen in Anwendungslabore und Kleinserienentwicklung sind besonders wertvoll, da Kunden aus der Elektronik- und Mobilitätsbranche häufig eine präzise Rezepturkontrolle benötigen. Lieferanten, die sich frühzeitig in die Entwicklung einbringen, profitieren von der wiederkehrenden Nachfrage, wenn Plattformen vom Prototypen zur Serienproduktion übergehen und die Austauschzyklen sich verlängern.
Aktuelle Entwicklungen
- Februar 2026: Toray Industries, Inc. – Toray hat ein PFAS-freies, flexibles Polyphenylensulfid (PPS)-Harz entwickelt, das Hitzebeständigkeit, Chemikalienbeständigkeit und Flexibilität vereint und gleichzeitig die verschärften PFAS-Vorschriften erfüllt. Das Unternehmen plant, bis zum Geschäftsjahr 2026 eine Serienproduktion aufzubauen. Diese Entwicklung unterstreicht den branchenweiten Trend hin zu leistungsstarken, vorschriftskonformen flexiblen Harzsystemen für anspruchsvolle Anwendungen.
- November 2025: European Coatings – Eine Studie hob zwei neu entwickelte Epoxidhärter hervor: DETA-Si und NBOn. Diese verbessern Flexibilität und Leistungsfähigkeit unter kryogenen Bedingungen. DETA-Si/Epoxid erreichte eine Bruchdehnung von 125 % bei geringen dielektrischen Verlusten, während NBOn-basierte Systeme nach der Einwirkung von flüssigem Stickstoff bei 77 K mehr als 50 % ihrer Duktilität beibehielten. Die Ergebnisse erweitern die Anwendungsmöglichkeiten in Sensoren, Elektronik und Umgebungen mit extremen Temperaturen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -