
Mercato delle resine epoxi flexibili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle resine epossidiche flessibili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (uretanica, modificata, modificata con gomma, acido dimerico); applicazione (vernici e rivestimenti, compositi, adesivi, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005090
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
802,00 dollari USA milioni
Valore dell'anno base
Previsioni per il 2034
1.331,00 dollari USA milioni
Previsione entro il 2034
CAGR 2026-2034
5,79 %
Tasso di crescita
Mercato di riferimento
9.665,32 dollari USA milioni
(2026-2034)
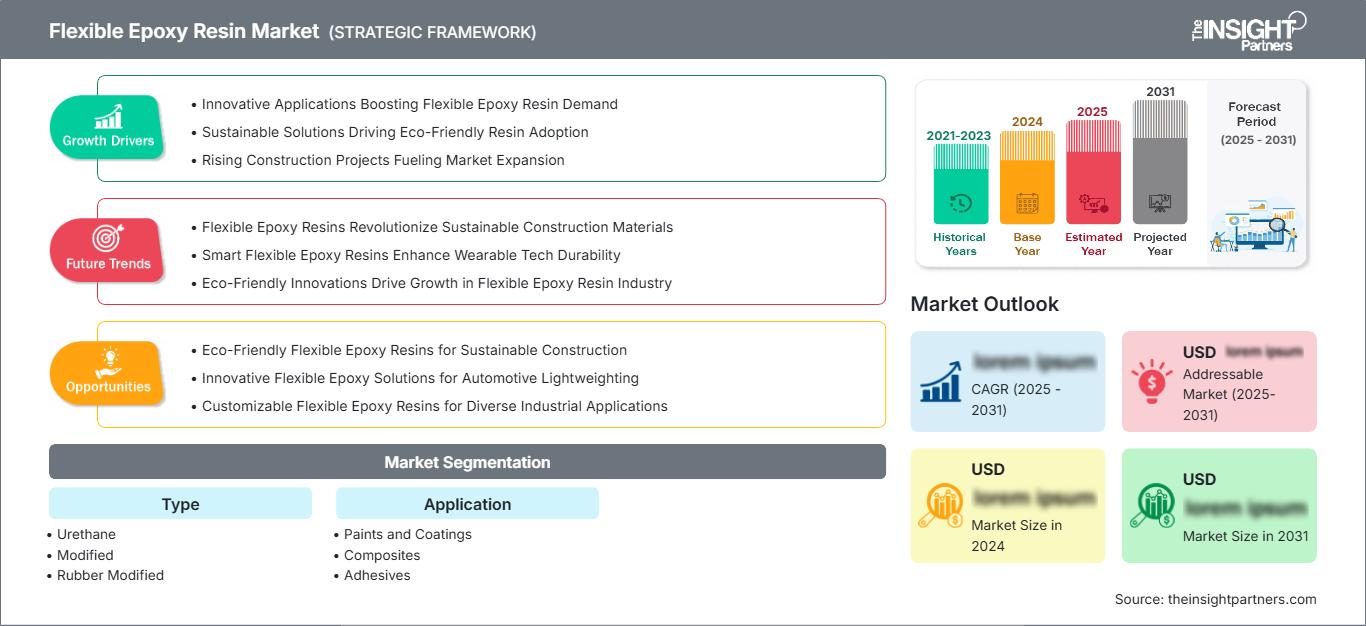
Il mercato delle resine epossidiche flessibili aveva un valore di 802 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.331 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,79% nel periodo 2026-2034. Il mercato è sostenuto dalla crescente domanda di sistemi epossidici che combinano adesione, tenacità, resistenza agli urti, durabilità chimica e flessibilità controllata in rivestimenti, compositi e formulazioni adesive. Le formulazioni chimiche flessibili trovano sempre più applicazione in settori in cui i sistemi epossidici rigidi convenzionali presentano limitazioni dovute a fessurazioni, vibrazioni o dilatazione termica.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) di circa il 5,2-5,8% nel periodo 2026-2034, sostenuto dalla domanda di strutture composite leggere e rivestimenti industriali durevoli. L'espansione dell'elettrificazione automobilistica, della produzione aerospaziale, del rinnovamento delle infrastrutture e delle applicazioni di adesivi avanzati sta rafforzando la domanda di sistemi di resine modificate che offrono tenacità senza sacrificare l'adesione e la resistenza chimica a base epossidica. Anche le formulazioni flessibili stanno acquisendo importanza nelle applicazioni che richiedono tolleranza alle vibrazioni e resistenza ai cicli termici.
Analisi e approfondimenti sul mercato delle resine epossidiche flessibili
- America del Nord: si stima che la regione deterrà una quota di mercato delle resine epossidiche flessibili pari al 29-33% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% tra il 2026 e il 2034, grazie ai settori aerospaziale, automobilistico, elettronico, dei rivestimenti industriali e della produzione di materiali compositi.
- NOI: Gli Stati Uniti rappresentano circa il 24-27% del mercato globale nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,3-5,9% fino al 2034, trainati dalle applicazioni manifatturiere avanzate e dalle infrastrutture.
- Europa: Si stima che l'Europa rappresenterà una quota del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,4% tra il 2026 e il 2034, con Germania, Francia, Italia e Regno Unito a sostenere la domanda attraverso applicazioni nei settori automobilistico, aerospaziale, dei rivestimenti industriali e dei materiali compositi.
- Asia Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 25-29% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) regionale più elevato, pari al 6,2-6,9% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: il poliuretano detiene una quota di mercato stimata tra il 54% e il 58% nel 2025 e si prevede che crescerà a un CAGR del 5,6-6,1% nel periodo 2026-2034, a testimonianza dell'ampia versatilità delle sue formulazioni.
- Segmento ad alta crescita: la gomma modificata rappresenta una quota di mercato pari a circa il 29-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034, grazie ai requisiti di tenacità e resistenza agli urti.
- Aziende chiave analizzate in dettaglio: Aditya Birla Chemicals, Atul Limited, DIC Corporation, EPOXONIC GmbH Reaktionsharzsysteme, Hexion Inc., Huntsman Corporation, KUKDO CHEMICAL CO., LTD., Olin Corporation, Resoltech SARL, Spolchemie, as
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle resine epossidiche flessibili si è evoluto dalle tradizionali resine epossidiche flessibili a formulazioni sofisticate che offrono un equilibrio tra allungamento, tenacità, adesione, resistenza chimica e processabilità. La modifica con uretani, gomme e acidi dimerici influenza la densità di reticolazione e le fasi, consentendo di ottimizzare le proprietà del materiale polimerizzato. I moderni processi produttivi sono sempre più orientati al controllo della viscosità, alla funzionalità reattiva, alla riduzione delle emissioni e all'automazione.
L'ulteriore sviluppo del mercato delle resine epossidiche flessibili si concentrerà maggiormente sulla localizzazione regionale della produzione, sugli investimenti nell'elettronica, sulla riduzione del peso per il trasporto, sugli impianti di energia rinnovabile e sull'ammodernamento industriale. I produttori stanno inoltre lavorando sulla riduzione delle emissioni, su formulazioni a base biologica e su formulazioni specializzate che non compromettano la durabilità, in quanto i clienti ricercano una maggiore sostenibilità. La legislazione ambientale relativa all'esposizione a sostanze chimiche e alla sicurezza, nonché alla volatilità dei composti organici, sta spingendo verso la riformulazione dei prodotti, mentre gli investimenti nella produzione in Asia rendono le forniture più facilmente disponibili.
Ambito del rapporto sul mercato delle resine epossidiche flessibili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 802,00 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.331,00 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,79% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle resine epossidiche flessibili
La domanda del mercato delle resine epossidiche flessibili è trainata da applicazioni in cui i sistemi epossidici rigidi standard non riescono ad attutire a sufficienza urti, vibrazioni, sollecitazioni termiche o deformazioni. Si registra una crescente richiesta di flessibilità, unitamente a tutte le caratteristiche delle resine epossidiche tradizionali, in settori quali componenti automobilistici, materiali compositi, rivestimenti industriali, assemblaggi elettronici e adesivi strutturali.
La catena di attività inizia con l'epicloridrina, i derivati del bisfenolo, gli additivi, i modificatori, i diluenti, gli agenti indurenti e i riempitivi. Le resine vengono poi miscelate in forme modificate dai produttori di resine, che vendono i prodotti a compoundatori, produttori di adesivi, produttori di rivestimenti e fabbricanti di materiali compositi. L'economia dell'offerta è sempre influenzata dai prezzi delle materie prime petrolchimiche, dai prezzi dell'energia, dalla logistica e dalla capacità produttiva regionale.
Nel mercato delle resine epossidiche flessibili, l'ingegneria applicativa sta diventando più cruciale dei semplici volumi elevati per il posizionamento competitivo. Aditya Birla Chemicals e Atul Limited offrono una gamma completa di resine epossidiche, mentre DIC Corporation integra la chimica delle resine epossidiche con l'elettronica e i rivestimenti. EPOXONIC GmbH Reaktionsharzsysteme è specializzata in sistemi di resine reattive personalizzati e Huntsman Corporation possiede un'ampia gamma di adesivi e formulazioni composite. Hexion Inc., Olin Corporation, KUKDO CHEMICAL CO., LTD., Resoltech SARL e Spolchemie competono attraverso la specializzazione nelle formulazioni, la produzione regionale, l'assistenza tecnica e l'ingegneria applicativa.
Le aree di investimento prioritario si stanno orientando verso formulazioni avanzate, chimica sostenibile, produzione regionale e sistemi di resine personalizzati. L'investimento di DIC Corporation nell'aumento della capacità produttiva di resine epossidiche per applicazioni legate ai semiconduttori dimostra l'importanza strategica della sicurezza dell'approvvigionamento e della produzione di resine speciali. I fornitori specializzati possono migliorare la propria posizione competitiva riducendo i tempi di qualificazione, formulando resine specifiche per le applicazioni e offrendo assistenza tecnica in tutte le fasi di formulazione, polimerizzazione e lavorazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle resine epossidiche flessibili: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle resine epossidiche flessibili
Si stima che il Nord America rappresenterà il 29-33% del mercato globale delle resine epossidiche flessibili nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 5,2-5,8% fino al 2034. La domanda è trainata dai settori aerospaziale e aeronautico, automobilistico, elettronico, della manutenzione industriale, della ristrutturazione edilizia e della produzione di materiali compositi. Esiste un ecosistema ben sviluppato di fornitori di resine, formulisti, distributori e adesivi speciali, che consente una rapida implementazione di formulazioni chimiche specifiche per ogni applicazione. La crescente domanda di alleggerimento nel settore automobilistico e di veicoli elettrici richiede materiali in grado di resistere a vibrazioni, cicli termici e di incollare materiali diversi.
Gli Stati Uniti assorbono la quota maggiore della domanda regionale grazie alle strutture aerospaziali, ai componenti automobilistici, ai rivestimenti industriali, alle applicazioni elettriche e agli adesivi ad alte prestazioni. La domanda canadese è trainata dai trasporti, dall'edilizia, dall'energia e dalla manutenzione industriale, mentre il Messico sfrutta la sua produzione automobilistica e la catena di approvvigionamento orientata all'elettronica. Le decisioni sull'approvvigionamento dei materiali si concentrano sempre più sulle prestazioni complessive dell'applicazione, sulla velocità di lavorazione, sui requisiti di garanzia e sulle questioni normative, anziché sul solo costo della resina.
Mercato statunitense delle resine epossidiche flessibili
Si stima che gli Stati Uniti rappresenteranno circa il 74-82% del consumo nordamericano nel 2025, equivalente a circa il 24-27% a livello globale, con un tasso di crescita annuo composto (CAGR) del 5,3-5,9% fino al 2034. La domanda si concentra sui settori aerospaziale, automobilistico, elettronico, delle vernici industriali, dell'edilizia e dei materiali compositi avanzati. Sono presenti strutture di assistenza tecnica ben sviluppate, fornite sia da produttori locali che da fornitori esteri, per la qualificazione di nuovi sistemi di resine per ambienti difficili.
Le principali aree di applicazione nel mercato delle resine epossidiche flessibili includono la crescita dei veicoli elettrici, la produzione aerospaziale, le industrie legate alla difesa, la ricostruzione delle infrastrutture e l'assemblaggio di componenti elettronici. La flessibilità delle formulazioni è particolarmente importante nei casi in cui i substrati sono esposti a vibrazioni, urti, cicli termici e sollecitazioni meccaniche ripetute. Aziende come Huntsman Corporation, Hexion Inc., Olin Corporation e Aditya Birla Chemicals competono con fornitori specializzati puntando sulla differenziazione dei prodotti e sulla qualità dei servizi.
Mercato europeo delle resine epossidiche flessibili
Si stima che l'Europa deterrà una quota del 24-28% del mercato globale delle resine epossidiche flessibili nel 2025, con una crescita annua composta (CAGR) del 4,8-5,4% fino al 2034. La Germania è il principale consumatore, seguita da Regno Unito, Francia, Italia e Spagna. La Germania beneficia del suo settore automobilistico, dei macchinari industriali, dell'elettronica e della produzione manifatturiera, mentre la Francia trae vantaggio dai settori aerospaziale, dei trasporti e delle applicazioni industriali. Il Regno Unito mantiene la sua domanda per applicazioni aerospaziali, edili, navali e per adesivi speciali.
Secondo le previsioni del mercato delle resine epossidiche flessibili, la Germania continua a essere il paese europeo leader grazie al suo settore automobilistico, alla produzione di attrezzature industriali e al settore chimico. La Francia beneficia delle applicazioni aerospaziali e dei trasporti, mentre Italia e Spagna contribuiscono a trainare la domanda grazie ai componenti automobilistici, all'edilizia, ai rivestimenti, al settore navale e alla produzione industriale. I formulisti europei sono sottoposti a forti pressioni per ridurre le emissioni e migliorare la sicurezza dei lavoratori e la sostenibilità, il che li spinge a investire in tecnologie per resine a basse emissioni e di origine biologica.
Mercato delle resine epossidiche flessibili nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 25-29% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,9% fino al 2034. I principali paesi consumatori sono la Cina, seguita da Giappone, Corea del Sud, India e Australia. L'industria manifatturiera elettronica, la produzione automobilistica, gli investimenti nello sviluppo delle infrastrutture, l'utilizzo di materiali compositi e i rivestimenti industriali trainano la domanda di consumo, mentre l'aumento della capacità produttiva locale di prodotti chimici rafforza la sicurezza dell'approvvigionamento.
Sebbene la Cina mantenga la leadership, l'India si sta affermando come uno dei mercati chimici in più rapida crescita grazie all'industrializzazione e alla localizzazione della produzione. Giappone e Corea del Sud continuano a mostrare un'elevata domanda, trainata dai settori dell'elettronica e dell'automotive, mentre l'Australia contribuisce con lo sviluppo delle infrastrutture, dell'attività mineraria e della manutenzione.
Mercato delle resine epossidiche flessibili in Medio Oriente e Africa
La domanda in Medio Oriente e Africa rimane inferiore rispetto alle principali regioni, ma è sostenuta dai settori delle costruzioni, delle infrastrutture energetiche, dei trasporti, delle applicazioni marittime e della manutenzione industriale. Arabia Saudita ed Emirati Arabi Uniti guidano i consumi regionali, mentre il Sudafrica fornisce un'importante base industriale. Si stima che la regione crescerà a un tasso annuo composto (CAGR) di circa il 5,0-5,7% fino al 2034.
L'Arabia Saudita beneficia di ampi programmi di diversificazione infrastrutturale e industriale, mentre gli Emirati Arabi Uniti sostengono la domanda attraverso l'edilizia, la logistica, le attività marittime e lo sviluppo industriale. Il Sudafrica contribuisce con l'industria mineraria, le infrastrutture, i trasporti e i rivestimenti protettivi. La domanda nel resto del Medio Oriente e dell'Africa rimane frammentata, ma può aumentare poiché impianti industriali, oleodotti, infrastrutture e opere edili richiedono sistemi di rivestimento e adesivi durevoli, in grado di resistere a condizioni ambientali difficili.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un tasso annuo composto (CAGR) di circa il 5,5-6,0% nel periodo 2026-2034. La scelta della formulazione dipende dall'equilibrio richiesto tra flessibilità, tenacità, adesione, resistenza chimica, viscosità di lavorazione e prestazioni termiche. Il poliuretano rimane la formulazione dominante, mentre i sistemi modificati con gomma stanno acquisendo importanza per l'assorbimento degli urti e la resistenza alle crepe. I sistemi a base di acidi dimerici mantengono la loro rilevanza laddove la flessibilità controllata e la durabilità chimica sono prioritarie.
- Poliuretano: le formulazioni a base di poliuretano mantengono la posizione di mercato più forte perché combinano l'adesione epossidica con maggiore flessibilità, tenacità e resistenza agli urti in applicazioni di rivestimento, adesivi e materiali compositi.
- Formulazioni modificate: Le formulazioni modificate offrono ai formulisti la flessibilità di regolare la viscosità, la risposta alla polimerizzazione, l'adesione e le prestazioni meccaniche, risultando strategicamente importanti per le esigenze industriali specializzate e i sistemi di resina personalizzati.
- Gomma modificata: i sistemi a base di gomma modificata migliorano la tenacità, l'allungamento, la resistenza alle crepe e l'assorbimento delle vibrazioni, risultando adatti per adesivi strutturali, componenti automobilistici, rivestimenti industriali e applicazioni in materiali compositi esposti a ripetute sollecitazioni meccaniche.
- Acido dimerico: le formulazioni a base di acido dimerico offrono flessibilità controllata, adesione e resistenza alla deformazione meccanica, supportando rivestimenti, adesivi, laminati e applicazioni selezionati che richiedono una maggiore tenacità senza un'eccessiva perdita di resistenza.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) di circa il 5,7-6,2% nel periodo 2026-2034. Vernici e rivestimenti rimangono importanti perché le formulazioni epossidiche flessibili contribuiscono a resistere alle crepe e ai movimenti del substrato. I materiali compositi beneficiano di una maggiore tenacità, mentre gli adesivi richiedono sempre più flessibilità per compensare la dilatazione termica differenziale e le vibrazioni. Lo sviluppo delle applicazioni si sta quindi orientando verso sistemi multifunzionali con processi più semplici e maggiore durata.
- Vernici e rivestimenti: la domanda rimane elevata nei settori dei rivestimenti protettivi, industriali, marini, per pavimentazioni e infrastrutture, dove la flessibilità contribuisce a ridurre le screpolature e a migliorare la durata del rivestimento in presenza di sollecitazioni meccaniche o termiche.
- Materiali compositi: Le applicazioni dei materiali compositi richiedono sistemi di resina che combinino leggerezza, resistenza agli urti e flessibilità controllata, a supporto della produzione di componenti per i settori automobilistico, aerospaziale, dell'energia eolica, sportivo e industriale.
- Adesivi: Gli adesivi epossidici flessibili garantiscono un incollaggio duraturo tra substrati diversi, offrendo robustezza, resistenza chimica e stabilità dimensionale per applicazioni in ambito automobilistico, elettronico, edile, industriale e per assemblaggi speciali.
Panoramica dell'opportunità
|
Applicazioni |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Vernici e rivestimenti |
Alto |
Protezione dalla corrosione |
Maturo |
|
Compositi |
Alto |
Strutture leggere |
Scalatura |
|
Adesivi |
Alto |
Incollaggio di materiali misti |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle resine epossidiche flessibili.
Alleggerimento e strutture composite più resistenti
Secondo il rapporto sul mercato delle resine epossidiche flessibili, i produttori del settore automobilistico, aerospaziale, dei trasporti e delle energie rinnovabili sono alla ricerca di soluzioni per rendere i loro componenti più leggeri, mantenendone al contempo la resistenza. Le resine epossidiche flessibili possono essere utilizzate dai produttori per aumentare la resistenza dei materiali compositi e per ridurne la fragilità. Le prestazioni dei materiali offrono la possibilità di creare prodotti più sottili, assemblaggi incollati più durevoli e intervalli di manutenzione più frequenti. Per i produttori di resine, ciò significa poter andare oltre le formulazioni tradizionali, creando formulazioni specifiche per determinate applicazioni, utilizzabili per infusione, incollaggio o laminazione. La chimica flessibile è molto utile per i produttori di compositi grazie alla riduzione di crepe o cedimenti prematuri dei materiali. Questo aspetto diventa ancora più rilevante quando si ricorre a sostituzioni di materiali che consentono di ottenere prodotti più leggeri.
Espansione dei rivestimenti industriali ad alte prestazioni
I rivestimenti per strutture industriali acquisiranno sempre maggiore importanza per resistere alla corrosione, agli agenti chimici, all'usura, alle fluttuazioni di temperatura e alle sollecitazioni meccaniche. I rivestimenti epossidici flessibili offrono una buona protezione e resistenza alle crepe, soprattutto in presenza di dilatazione, contrazione o vibrazioni dei substrati. Ciò si tradurrà in una maggiore domanda di rivestimenti in settori quali infrastrutture, macchinari industriali, prodotti navali, condotte, pavimentazioni e impianti di produzione di energia. Nel settore della formulazione di rivestimenti, i rivestimenti epossidici flessibili consentono la differenziazione in termini di adesione, durata, polimerizzazione e aspetti ambientali. I produttori che sono riusciti a realizzare rivestimenti a basse emissioni o a base d'acqua saranno in grado di soddisfare le rigorose normative ambientali e sul luogo di lavoro, offrendo al contempo prestazioni elevate. Dal punto di vista commerciale, non si tratta solo di volume di resina, poiché i rivestimenti con prestazioni migliori possono avere un costo unitario di resina superiore.
Crescita dell'assemblaggio adesivo avanzato
Sempre più produttori si affidano a tecniche di incollaggio per unire materiali come metalli, compositi, plastica e molti altri difficili da fissare con i tradizionali sistemi di fissaggio meccanici. I sistemi epossidici, grazie alla loro elevata flessibilità, consentono di compensare la dilatazione termica e i carichi meccanici, garantendo al contempo un'elevata adesione. Ciò è particolarmente importante per i settori automobilistico, elettronico, dei trasporti, delle attrezzature industriali e dell'edilizia. La tendenza verso l'assemblaggio adesivo impone ai fornitori di offrire materiali con viscosità adeguata, resine a polimerizzazione rapida, buona resistenza allo strappo e il giusto grado di flessibilità. Questo approccio si rivelerà strategicamente vantaggioso, poiché gli adesivi solitamente creano legami più forti con i clienti e comportano costi di cambio fornitore maggiori rispetto alle resine stesse.
Tendenze future del mercato delle resine epossidiche flessibili
Sistemi epossidici flessibili a base biologica e a basso impatto ambientale
Lo sviluppo futuro dei prodotti si concentrerà sempre più sulla riduzione del contenuto di derivati fossili, dei componenti pericolosi e dell'impatto del ciclo di vita, pur mantenendo le prestazioni delle resine epossidiche. È probabile che i modificatori di origine biologica, le materie prime rinnovabili, i concetti di polimerizzazione riciclabili e le formulazioni a basse emissioni riceveranno maggiore attenzione in fase di sviluppo. I clienti valuteranno sempre più le resine basandosi sia sulle specifiche tecniche che sugli attributi ambientali, soprattutto in Europa e nelle catene di fornitura di produzione avanzate. I sistemi flessibili potrebbero trarne vantaggio, poiché l'architettura della formulazione può essere riprogettata attorno ai modificatori rinnovabili senza dover cambiare completamente le apparecchiature di processo a valle. I produttori che dimostreranno miglioramenti ambientali misurabili, pur mantenendo adesione, tenacità e durabilità, avranno maggiori opportunità di essere selezionati. Questa tendenza incoraggerà anche una maggiore trasparenza in merito all'origine delle materie prime, all'impronta di carbonio del prodotto, allo stato normativo e alle pratiche di produzione. La qualificazione rimarrà importante perché i clienti daranno priorità alle prestazioni validate rispetto alle sole dichiarazioni di sostenibilità.
Piattaforme di formulazione intelligente specifiche per applicazioni
Le tendenze del mercato delle resine epossidiche flessibili indicano che lo sviluppo futuro delle formulazioni si concentrerà sempre più su specifiche applicazioni, anziché su gradi di resina standardizzati. Strumenti di formulazione digitali, simulazioni, test automatizzati e dati di processo dei clienti possono aiutare i fornitori a ottimizzare viscosità, cinetica di polimerizzazione, tenacità, flessibilità e prestazioni termiche per specifici ambienti di produzione. Questo approccio può ridurre le iterazioni di formulazione e migliorare la coerenza durante l'ampliamento della produzione. I produttori potrebbero offrire sempre più sistemi di resina modulari in cui modificatori, agenti indurenti e additivi vengono selezionati in base al metodo di lavorazione e agli obiettivi di prestazione del cliente. Tali piattaforme possono supportare un rapido adattamento per applicazioni nei settori automobilistico, elettronico, aerospaziale, dei rivestimenti e dei materiali compositi. Nel tempo, questo modello potrebbe spostare la competizione dalle sole specifiche della resina verso un approccio integrato che includa ingegneria di formulazione, supporto tecnico e ottimizzazione dei processi. I fornitori con solide capacità di ricerca e sviluppo e laboratori applicativi saranno probabilmente quelli che trarranno maggior vantaggio da questa transizione.
Opportunità di mercato per le resine epossidiche flessibili
Produzione localizzata di resine speciali in Asia
L'espansione dei settori dell'elettronica, dell'automotive, dei materiali compositi e della produzione industriale in Asia crea opportunità per la produzione localizzata di resine speciali. Cina, India, Giappone e Corea del Sud offrono ecosistemi chimici consolidati e una crescente domanda a valle, consentendo ai produttori di accorciare le catene di approvvigionamento e rispondere più rapidamente alle specifiche dei clienti. Gli investimenti dovrebbero dare priorità a gradi di resina flessibili per l'elettronica, i materiali compositi, gli adesivi e i rivestimenti protettivi, piuttosto che affidarsi esclusivamente a prodotti epossidici standard. I centri tecnici locali possono ulteriormente ridurre i tempi di qualificazione e supportare l'adattamento delle formulazioni alle condizioni di processo regionali. Le partnership con compoundatori, formulisti di adesivi e produttori di materiali compositi possono fornire una visione tempestiva dei requisiti emergenti. Gli ampliamenti della capacità produttiva dovrebbero inoltre includere flessibilità delle materie prime e controlli ambientali per gestire le future aspettative normative. Tali investimenti possono migliorare l'affidabilità delle consegne, creando al contempo flussi di entrate a maggior valore aggiunto.
Formulazioni di alta qualità per la mobilità elettrica e l'elettronica
La mobilità elettrica e l'elettronica avanzata creano opportunità per sistemi epossidici flessibili in grado di tollerare vibrazioni, cicli termici, miniaturizzazione e interfacce con materiali misti. Assemblaggi relativi alle batterie, moduli elettronici, sensori, componenti per la gestione dell'energia e strutture leggere per veicoli richiedono sempre più materiali che combinino durabilità meccanica con prestazioni elettriche o termiche. I produttori possono sfruttare questa opportunità attraverso gradi specializzati che offrono polimerizzazione controllata, basso ritiro, comportamento dielettrico appropriato e forte adesione. Una stretta collaborazione con i produttori di componenti può accelerare la qualificazione e consentire la realizzazione di sistemi personalizzati. Investire in laboratori applicativi e capacità di sviluppo di piccoli lotti può essere particolarmente prezioso, poiché i clienti del settore elettronico e della mobilità spesso richiedono un controllo preciso della formulazione. I fornitori che si assicurano posizioni di progettazione iniziali possono beneficiare di una domanda ricorrente man mano che le piattaforme passano dal prototipo alla produzione in serie e i cicli di sostituzione si espandono.
Sviluppi recenti
- Febbraio 2026: Toray Industries, Inc. — Toray ha sviluppato una resina flessibile di solfuro di polifenilene (PPS) priva di PFAS, progettata per combinare resistenza al calore, resistenza chimica e flessibilità, nel rispetto delle normative sempre più stringenti in materia di PFAS. L'azienda prevede di avviare la produzione di massa entro l'anno fiscale 2026. Questo sviluppo evidenzia la più ampia tendenza del settore verso sistemi di resine flessibili ad alte prestazioni e conformi alle normative, per applicazioni esigenti.
- Novembre 2025: European Coatings — La ricerca ha evidenziato due agenti indurenti epossidici di nuova concezione, DETA-Si e NBOn, che migliorano la flessibilità e le prestazioni in condizioni criogeniche. Il sistema DETA-Si/epossidico ha raggiunto un allungamento a rottura del 125% con basse perdite dielettriche, mentre i sistemi a base di NBOn hanno mantenuto oltre il 50% della loro duttilità dopo l'esposizione all'azoto liquido a 77 K. I risultati ampliano le potenziali applicazioni in sensori, elettronica e ambienti a temperature estreme.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -