
Marché des résines époxy flexibles : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des résines époxy flexibles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (uréthane, modifié, modifié au caoutchouc, acide dimère) ; application (peintures et revêtements, composites, adhésifs, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005090
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
802 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
1 331 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,79 %
taux de croissance
Marché adressable
9 665,32 millions de dollars américains
(2026-2034)
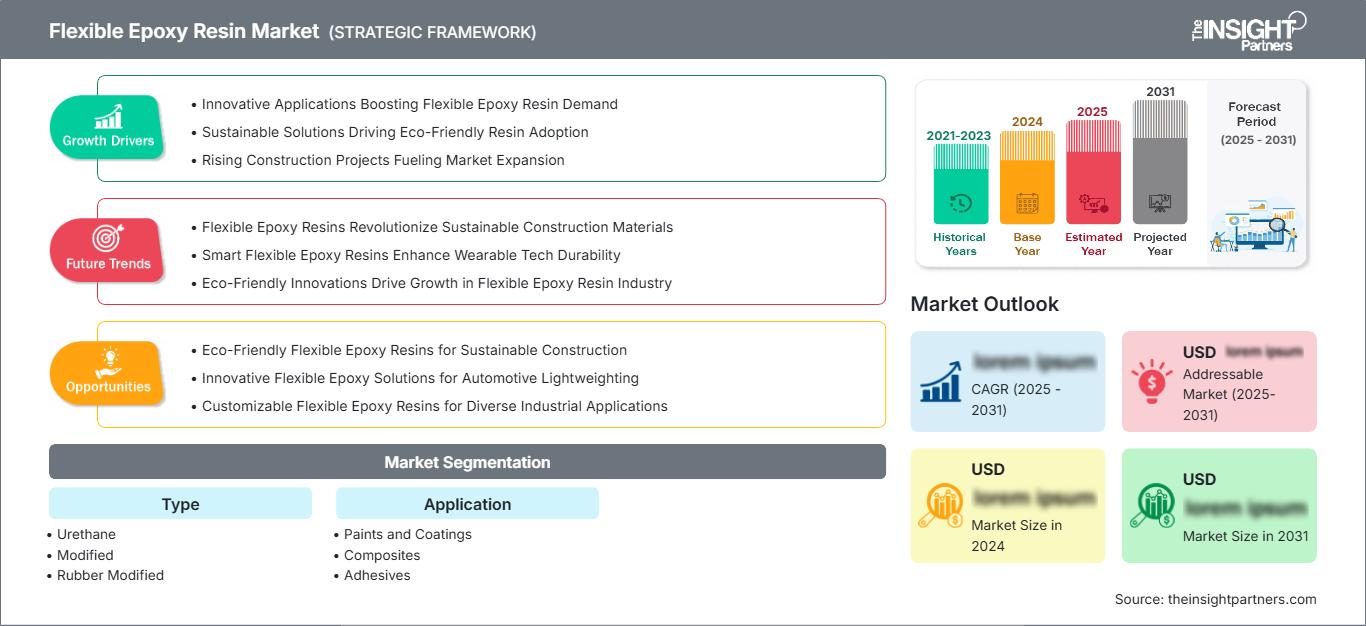
Le marché des résines époxy flexibles était évalué à 802 millions de dollars américains en 2025 et devrait atteindre 1 331 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,79 % sur la période 2026-2034. Ce marché est porté par la demande croissante de systèmes époxy alliant adhérence, robustesse, résistance aux chocs, durabilité chimique et flexibilité contrôlée, pour les revêtements, les composites et les formulations adhésives. Les résines flexibles répondent de plus en plus aux besoins d'applications où les systèmes époxy rigides classiques présentent des problèmes de fissuration, de vibrations ou de dilatation thermique.
L'Amérique du Nord devrait enregistrer un TCAC d'environ 5,2 % à 5,8 % entre 2026 et 2034, soutenu par la demande de structures composites légères et de revêtements industriels durables. L'essor de l'électrification automobile, de la fabrication aérospatiale, de la rénovation des infrastructures et des applications adhésives avancées renforce la demande de systèmes de résines modifiées offrant une grande robustesse sans compromettre l'adhérence et la résistance chimique des résines époxy. Les formulations flexibles gagnent également en importance dans les applications exigeant une bonne résistance aux vibrations et aux cycles thermiques.
Analyse et perspectives du marché des résines époxy flexibles
- Amérique du Nord : La région devrait détenir une part de marché de 29 à 33 % du marché des résines époxy flexibles en 2025 et connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034, soutenue par les secteurs de l'aérospatiale, de l'automobile, de l'électronique, des revêtements industriels et de la fabrication de composites.
- États-Unis : Les États-Unis représentent environ 24 à 27 % du marché mondial en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 5,9 % jusqu'en 2034, tirée par les applications de fabrication avancée et d'infrastructure.
- Europe : L'Europe représente une part estimée à 24-28 % en 2025 et devrait croître à un TCAC de 4,8-5,4 % entre 2026 et 2034, l'Allemagne, la France, l'Italie et le Royaume-Uni soutenant la demande grâce aux applications dans les secteurs de l'automobile, de l'aérospatiale, des revêtements industriels et des composites.
- Asie-Pacifique : L’Asie-Pacifique représente environ 25 à 29 % en 2025 et devrait enregistrer le TCAC régional le plus élevé, soit 6,2 à 6,9 %, entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde.
- Segment le plus important : L'uréthane détient une part de marché estimée entre 54 et 58 % en 2025 et devrait croître à un TCAC de 5,6 à 6,1 % entre 2026 et 2034, reflétant une grande polyvalence de formulation.
- Segment à forte croissance : Le caoutchouc modifié représente environ 29 à 34 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, soutenue par les exigences de robustesse et de résistance aux chocs.
- Principales entreprises analysées en détail : Aditya Birla Chemicals, Atul Limited, DIC Corporation, EPOXONIC GmbH Reaktionsharzsysteme, Hexion Inc., Huntsman Corporation, KUKDO CHEMICAL CO., LTD., Olin Corporation, Resoltech SARL, Spolchemie, etc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des résines époxy flexibles a évolué, passant des résines époxy flexibilisées traditionnelles à des formulations sophistiquées offrant un équilibre optimal entre allongement, ténacité, adhérence, résistance chimique et facilité de mise en œuvre. La modification par des uréthanes, des caoutchoucs et des acides dimères influe sur la densité de réticulation et les phases, permettant ainsi d'ajuster les propriétés du matériau durci. Les procédés de fabrication modernes accordent une importance croissante au contrôle de la viscosité, à la réactivité, à la réduction des émissions et à l'automatisation.
Le développement futur du marché des résines époxy flexibles s'orientera davantage vers la localisation de la production régionale, les investissements dans l'électronique, l'allègement des équipements pour le transport, les installations d'énergies renouvelables et la modernisation industrielle. Les fabricants travaillent également à la réduction des émissions, au développement de formulations biosourcées et spécialisées qui préservent la durabilité, répondant ainsi à la demande croissante de solutions plus durables. La législation environnementale relative à l'exposition aux produits chimiques et à la sécurité, ainsi qu'à la volatilité des composés organiques, encourage la reformulation des produits, tandis que les investissements dans la production en Asie facilitent l'approvisionnement.
Rapport sur le marché des résines époxy flexibles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 802 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 331 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,79% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des résines époxy flexibles
La demande sur le marché des résines époxy flexibles est tirée par des applications où les systèmes époxy rigides classiques ne parviennent pas à amortir suffisamment les chocs, les vibrations, les contraintes thermiques ou les déformations. On observe aujourd'hui une demande croissante de flexibilité, associée aux propriétés des époxys traditionnels, pour les pièces automobiles, les composites, les revêtements industriels, les assemblages électroniques et les adhésifs structuraux.
Il existe une chaîne d'activités qui débute avec l'épichlorhydrine, les dérivés du bisphénol, les additifs, les modificateurs, les diluants, les agents de durcissement et les charges. Les résines sont transformées en formulations modifiées par les fabricants de résines, qui vendent ensuite leurs produits aux formulateurs, aux fabricants d'adhésifs, aux producteurs de revêtements et aux fabricants de composites. La rentabilité de l'approvisionnement est constamment influencée par les prix des matières premières pétrochimiques, les prix de l'énergie, la logistique et les capacités de production régionales.
Sur le marché des résines époxy flexibles, l'ingénierie d'application revêt une importance croissante, dépassant même le simple volume de production, pour se positionner avantageusement sur le marché. Aditya Birla Chemicals et Atul Limited proposent des résines époxy complètes, tandis que DIC Corporation intègre la chimie époxy à l'électronique et aux revêtements. EPOXONIC GmbH Reaktionsharzsysteme est spécialisée dans les systèmes de résines réactives sur mesure, et Huntsman Corporation dispose d'une vaste gamme d'adhésifs et de formulations composites. Hexion Inc., Olin Corporation, KUKDO CHEMICAL CO., LTD., Resoltech SARL et Spolchemie se livrent une concurrence féroce, notamment grâce à leur spécialisation dans la formulation, leur production régionale, leurs services techniques et leur expertise en ingénierie d'application.
Les investissements prioritaires s'orientent vers les formulations avancées, la chimie durable, la production régionale et les systèmes de résine sur mesure. L'investissement de DIC Corporation dans l'augmentation de sa capacité de production d'époxy pour les applications liées aux semi-conducteurs témoigne de l'importance stratégique de la sécurité d'approvisionnement et de la production de résines spéciales. Les fournisseurs spécialisés peuvent renforcer leur compétitivité en réduisant les délais de qualification, en formulant des résines adaptées à des applications spécifiques et en proposant un service technique à toutes les étapes de la formulation, du durcissement et de la transformation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des résines époxy flexibles : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des résines époxy flexibles
On estime que l'Amérique du Nord représentera entre 29 et 33 % du marché mondial des résines époxy flexibles en 2025, avec un TCAC projeté de 5,2 à 5,8 % jusqu'en 2034. La demande est tirée par les secteurs de l'aérospatiale et des pièces d'aéronefs, de l'automobile, de l'électronique, de la maintenance industrielle, de la rénovation de bâtiments et de la production de composites. Un écosystème bien développé de fournisseurs de résines, de formulateurs, de distributeurs et d'adhésifs spéciaux permet une mise en œuvre rapide des formulations chimiques adaptées à chaque application. La demande croissante d'allègement des véhicules automobiles et de véhicules électriques exige des matériaux capables de résister aux vibrations, aux cycles thermiques et d'assurer le collage de matériaux divers.
Les États-Unis absorbent la majeure partie de la demande régionale grâce aux structures aérospatiales, aux pièces automobiles, aux revêtements industriels, aux applications électriques et aux adhésifs haute performance. La demande canadienne est tirée par les transports, la construction, l'énergie et la maintenance industrielle, tandis que le Mexique tire parti de sa production automobile et de sa chaîne d'approvisionnement axée sur l'électronique. Les décisions relatives à l'approvisionnement en matériaux privilégient de plus en plus la performance globale de l'application, la rapidité de traitement, les exigences de garantie et les aspects réglementaires plutôt que le seul coût de la résine.
Marché américain des résines époxy flexibles
On estime que les États-Unis représenteront environ 74 à 82 % de la consommation nord-américaine en 2025, soit environ 24 à 27 % de la consommation mondiale, avec un taux de croissance annuel composé (TCAC) de 5,3 à 5,9 % jusqu'en 2034. La demande est principalement concentrée dans les secteurs de l'aérospatiale, de l'automobile, de l'électronique, des peintures industrielles, de la construction et des composites de pointe. Des services techniques performants sont proposés par les producteurs locaux et les fournisseurs étrangers afin de qualifier les nouveaux systèmes de résine pour les environnements difficiles.
Les principaux domaines d'application du marché des résines époxy flexibles comprennent la croissance des véhicules électriques, l'aérospatiale, les industries de la défense, la reconstruction d'infrastructures et l'assemblage électronique. La flexibilité des formulations est particulièrement importante lorsque les substrats sont exposés à des vibrations, des chocs, des cycles thermiques et des contraintes mécaniques répétées. Des entreprises telles que Huntsman Corporation, Hexion Inc., Olin Corporation et Aditya Birla Chemicals se positionnent face à des fournisseurs spécialisés, misant sur la différenciation de leurs produits et la qualité de leurs services.
Marché européen des résines époxy flexibles
On estime que l'Europe détiendra entre 24 et 28 % du marché mondial des résines époxy flexibles en 2025 et connaîtra une croissance annuelle composée de 4,8 à 5,4 % jusqu'en 2034. L'Allemagne est le principal consommateur, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La croissance allemande est portée par son industrie automobile, ses machines industrielles et ses industries électroniques et manufacturières, tandis que la France bénéficie de ses secteurs de l'aérospatiale, des transports et de l'industrie. Le Royaume-Uni maintient sa demande pour les applications aérospatiales, de la construction, navales et les adhésifs spéciaux.
D'après les prévisions du marché des résines époxy flexibles, l'Allemagne demeure le premier pays européen grâce à son industrie automobile, son secteur de la fabrication d'équipements industriels et son industrie chimique. La France bénéficie des applications dans les domaines de l'aérospatiale et des transports, tandis que l'Italie et l'Espagne contribuent à la croissance de la demande grâce aux composants automobiles, à la construction, aux revêtements, au secteur naval et à la fabrication industrielle. Les formulateurs européens subissent une forte pression pour réduire les émissions et améliorer la sécurité des travailleurs et la durabilité, ce qui les incite à investir dans les technologies de résines à faibles émissions et biosourcées.
Marché des résines époxy flexibles en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,9 % jusqu'en 2034. Les principaux pays consommateurs sont la Chine, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande est principalement tirée par les industries de la fabrication électronique et automobile, les investissements dans le développement des infrastructures, l'utilisation de composites et de revêtements industriels, tandis que l'augmentation des capacités de production locale de produits chimiques renforce la sécurité d'approvisionnement.
Si la Chine conserve la tête du marché, l'Inde s'impose comme l'un des marchés à la croissance la plus rapide pour les produits chimiques, grâce à son industrialisation et à la localisation de sa production. Le Japon et la Corée du Sud affichent toujours une forte demande, portée par leurs industries liées à l'électronique et à l'automobile, tandis que l'Australie contribue au marché par le développement de ses infrastructures, l'exploitation minière et les activités de maintenance.
Marché des résines époxy flexibles au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique demeure inférieure à celle des grandes régions, mais elle est soutenue par la construction, les infrastructures énergétiques, les transports, les applications maritimes et la maintenance industrielle. L'Arabie saoudite et les Émirats arabes unis sont les principaux consommateurs de la région, tandis que l'Afrique du Sud constitue un important pôle industriel. La région devrait connaître une croissance annuelle composée d'environ 5,0 à 5,7 % jusqu'en 2034.
L’Arabie saoudite bénéficie de vastes programmes d’infrastructures et de diversification industrielle, tandis que les Émirats arabes unis soutiennent la demande par le biais de la construction, de la logistique, des activités maritimes et du développement industriel. L’Afrique du Sud contribue grâce aux secteurs minier, des infrastructures, des transports et des revêtements protecteurs. La demande dans le reste de la région MENA demeure fragmentée, mais pourrait augmenter, car les installations industrielles, les pipelines, les services publics et les ouvrages de construction nécessitent des systèmes de revêtement et d’adhésifs durables, capables de résister à des conditions environnementales difficiles.
Analyse de segmentation
Taper
Le segment des produits de type « Type » devrait connaître une croissance annuelle composée d'environ 5,5 % à 6,0 % entre 2026 et 2034. Le choix de la formulation dépend de l'équilibre recherché entre flexibilité, ténacité, adhérence, résistance chimique, viscosité de mise en œuvre et performances thermiques. L'uréthane demeure la chimie dominante, tandis que les systèmes à base de caoutchouc modifié gagnent en importance pour l'absorption des chocs et la résistance à la fissuration. Les systèmes à base d'acide dimère conservent toute leur pertinence lorsque la flexibilité contrôlée et la durabilité chimique sont primordiales.
- Uréthane : Les formulations modifiées à base d’uréthane conservent la position de leader sur le marché car elles combinent l’adhérence époxy avec une flexibilité, une robustesse et une résistance aux chocs accrues dans les revêtements, les adhésifs et les applications composites.
- Modifiées : Les formulations modifiées offrent aux formulateurs la flexibilité nécessaire pour ajuster la viscosité, la réponse au durcissement, l’adhérence et les performances mécaniques, ce qui les rend stratégiquement importantes pour les exigences industrielles spécialisées et les systèmes de résine personnalisés.
- Caoutchouc modifié : Les systèmes modifiés au caoutchouc améliorent la ténacité, l’allongement, la résistance aux fissures et l’absorption des vibrations, ce qui les rend compatibles avec les adhésifs structuraux, les composants automobiles, les revêtements industriels et les applications composites exposés à des contraintes mécaniques répétées.
- Acide dimère : Les formulations à base d’acide dimère offrent une flexibilité contrôlée, une adhérence et une résistance à la déformation mécanique, compatibles avec certains revêtements, adhésifs, stratifiés et applications nécessitant une ténacité accrue sans perte excessive de résistance.
Application
Le segment des applications devrait connaître une croissance annuelle composée d'environ 5,7 % à 6,2 % entre 2026 et 2034. Les peintures et les revêtements conservent leur importance, car les formulations époxy flexibles contribuent à prévenir la fissuration et les mouvements du support. Les composites bénéficient d'une ténacité accrue, tandis que les adhésifs requièrent une flexibilité croissante pour compenser la dilatation thermique différentielle et les vibrations. Le développement des applications s'oriente donc vers des systèmes multifonctionnels plus faciles à mettre en œuvre et plus durables.
- Peintures et revêtements : La demande reste importante dans le domaine des revêtements de protection, industriels, marins, de sols et d'infrastructures, où la flexibilité contribue à réduire les fissures et à améliorer la durabilité du revêtement sous l'effet des mouvements mécaniques ou thermiques.
- Composites : Les applications composites nécessitent des systèmes de résine alliant légèreté, résistance aux chocs et flexibilité contrôlée, et sont utilisées dans la fabrication de composants pour les secteurs de l’automobile, de l’aérospatiale, de l’énergie éolienne, du sport et de l’industrie.
- Adhésifs : Les adhésifs époxy flexibles permettent un collage durable entre des substrats dissemblables, offrant robustesse, résistance chimique et stabilité dimensionnelle pour les applications automobiles, électroniques, de construction, industrielles et d’assemblage spécialisé.
Aperçu des opportunités
|
Applications |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Peintures et revêtements |
Haut |
Protection contre la corrosion |
Mature |
|
Composites |
Haut |
Structures légères |
Mise à l'échelle |
|
Adhésifs |
Haut |
Collage de matériaux mixtes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des résines époxy flexibles
Structures composites allégées et plus résistantes
Selon le rapport sur le marché des résines époxy flexibles, les fabricants des secteurs automobile, aérospatial, des transports et des énergies renouvelables recherchent des solutions pour alléger leurs composants tout en préservant leur résistance. Les époxys flexibles peuvent être utilisés pour accroître la résistance des matériaux composites et en réduire la fragilité. Les performances accrues des matériaux permettront de créer des produits plus fins, des assemblages collés durables et d'espacer les opérations de maintenance. Pour les producteurs de résines, cela signifie qu'il est possible d'aller au-delà des formulations classiques en créant des formulations spécifiques à chaque application, utilisables pour l'infusion, le collage ou la stratification. La flexibilité chimique est particulièrement avantageuse pour les transformateurs de composites, car elle réduit les risques de fissuration ou de défaillance prématurée des matériaux. Cet avantage est d'autant plus important lorsque des substitutions de matériaux permettent d'obtenir des produits plus légers.
Expansion des revêtements industriels haute performance
Les revêtements pour structures industrielles deviendront de plus en plus importants pour résister à la corrosion, aux produits chimiques, à l'usure, aux variations de température et aux contraintes mécaniques. Les revêtements époxy flexibles offrent une excellente protection et une grande résistance à la fissuration, notamment en cas de dilatation, de contraction ou de vibrations des supports. Il en résultera une demande accrue de revêtements dans des domaines tels que les infrastructures, les machines industrielles, les produits maritimes, les pipelines, les sols et les centrales électriques. Dans le secteur de la formulation des revêtements, les revêtements époxy flexibles permettent une différenciation en termes d'adhérence, de durabilité, de durcissement et d'impact environnemental. Les fabricants qui parviennent à produire des revêtements à faibles émissions ou à base d'eau pourront se conformer aux réglementations environnementales et de sécurité au travail les plus strictes, tout en garantissant des performances optimales. D'un point de vue commercial, le volume de résine n'est pas le seul facteur à prendre en compte, car des revêtements plus performants peuvent engendrer un coût unitaire de résine plus élevé.
Croissance de l'assemblage adhésif avancé
De plus en plus de fabricants ont recours aux techniques de collage pour assembler des matériaux tels que les métaux, les composites, les plastiques et bien d'autres, difficiles à fixer par des systèmes de fixation mécaniques traditionnels. Les systèmes époxy, grâce à leur grande flexibilité, permettent de compenser la dilatation thermique et les contraintes mécaniques tout en garantissant une adhérence élevée. Cette approche est particulièrement importante pour les secteurs de l'automobile, de l'électronique, des transports, des équipements industriels et du bâtiment. L'essor de l'assemblage par collage impose aux fournisseurs de proposer des matériaux présentant une viscosité adaptée, des résines faciles à polymériser, une bonne résistance au pelage et une flexibilité optimale. Cette approche s'avère stratégiquement précieuse, car les adhésifs génèrent généralement des relations plus étroites avec les clients et des coûts de changement de fournisseur plus élevés que les résines seules.
Tendances futures du marché des résines époxy flexibles
Systèmes époxy flexibles biosourcés et à faible impact
Le développement futur des produits se concentrera de plus en plus sur la réduction de la teneur en matières fossiles, des composants dangereux et de l'impact environnemental tout au long du cycle de vie, tout en préservant les performances des résines époxy. Les modificateurs biosourcés, les matières premières renouvelables, les procédés de durcissement recyclables et les formulations à faibles émissions devraient bénéficier d'une attention accrue. Les clients évalueront de plus en plus les résines en fonction de leurs spécifications techniques et de leurs caractéristiques environnementales, notamment en Europe et au sein des chaînes d'approvisionnement de fabrication avancées. Les systèmes flexibles pourraient en tirer profit, car l'architecture de la formulation peut être repensée autour de modificateurs renouvelables sans nécessiter une modification complète des équipements de traitement en aval. Les producteurs qui démontrent des améliorations environnementales mesurables, tout en maintenant l'adhérence, la ténacité et la durabilité, auront de meilleures chances d'être inclus dans les spécifications. Cette tendance encouragera également une plus grande transparence concernant l'origine des matières premières, l'empreinte carbone du produit, le statut réglementaire et les pratiques de fabrication. La qualification restera essentielle, car les clients privilégieront les performances validées aux seules allégations de durabilité.
Plateformes de formulation intelligentes spécifiques à l'application
Les tendances du marché des résines époxy flexibles indiquent que le développement futur des formulations devrait être de plus en plus axé sur les applications spécifiques plutôt que sur des grades de résine standardisés. Les outils de formulation numérique, la simulation, les tests automatisés et les données de processus des clients peuvent aider les fournisseurs à optimiser la viscosité, la cinétique de polymérisation, la ténacité, la flexibilité et les performances thermiques pour des environnements de fabrication particuliers. Cette approche permet de réduire les itérations de formulation et d'améliorer la cohérence lors du passage à l'échelle industrielle. Les producteurs pourraient proposer de plus en plus de systèmes de résine modulaires dans lesquels les modificateurs, les agents de polymérisation et les additifs sont sélectionnés en fonction du procédé de fabrication et des performances cibles du client. De telles plateformes peuvent faciliter une adaptation rapide aux applications automobiles, électroniques, aérospatiales, aux revêtements et aux composites. À terme, ce modèle pourrait faire évoluer la concurrence, passant des seules spécifications de résine à une ingénierie de formulation intégrée, un support technique et une optimisation des procédés. Les fournisseurs disposant de solides capacités de R&D et de laboratoires d'application sont susceptibles de tirer le meilleur parti de cette transition.
Opportunités du marché des résines époxy flexibles
Fabrication localisée de résines spéciales en Asie
L'expansion des secteurs de l'électronique, de l'automobile, des composites et de la production industrielle en Asie crée des opportunités pour la production locale de résines spéciales. La Chine, l'Inde, le Japon et la Corée du Sud offrent des écosystèmes chimiques établis et une demande en aval croissante, permettant aux producteurs de raccourcir les chaînes d'approvisionnement et de répondre plus rapidement aux spécifications des clients. Les investissements devraient privilégier les résines flexibles pour l'électronique, les composites, les adhésifs et les revêtements protecteurs plutôt que de se reposer uniquement sur les produits époxy standard. Des centres techniques locaux peuvent réduire davantage les délais de qualification et faciliter l'adaptation des formulations aux conditions de traitement régionales. Des partenariats avec des compoundeurs, des formulateurs d'adhésifs et des fabricants de composites peuvent permettre d'anticiper les nouveaux besoins. Les augmentations de capacité devraient également intégrer la flexibilité des matières premières et des contrôles environnementaux afin de répondre aux futures exigences réglementaires. De tels investissements peuvent améliorer la fiabilité des livraisons tout en générant des revenus plus importants.
Formulations de qualité supérieure pour la mobilité électrique et l'électronique
La mobilité électrique et l'électronique de pointe offrent de nouvelles perspectives aux systèmes époxy flexibles, capables de résister aux vibrations, aux cycles thermiques, à la miniaturisation et aux interfaces entre matériaux mixtes. Les assemblages de batteries, les modules électroniques, les capteurs, les composants de gestion de l'énergie et les structures légères de véhicules nécessitent de plus en plus de matériaux alliant durabilité mécanique et performances électriques ou thermiques. Les fabricants peuvent tirer parti de cette opportunité grâce à des grades spécialisés offrant un durcissement contrôlé, un faible retrait, un comportement diélectrique adapté et une forte adhérence. Une collaboration étroite avec les fabricants de composants peut accélérer la qualification et permettre la mise au point de systèmes personnalisés. Investir dans des laboratoires d'application et des capacités de développement en petites séries peut s'avérer particulièrement judicieux, car les clients des secteurs de l'électronique et de la mobilité exigent souvent une maîtrise précise de la formulation. Les fournisseurs qui intègrent les premières phases de conception peuvent bénéficier d'une demande récurrente à mesure que les plateformes passent du prototype à la production en série et que les cycles de remplacement s'allongent.
Développements récents
- Février 2026 : Toray Industries, Inc. — Toray a mis au point une résine de polyphénylène sulfure (PPS) flexible sans PFAS, conçue pour allier résistance à la chaleur, résistance chimique et flexibilité, tout en respectant la réglementation de plus en plus stricte relative aux PFAS. L’entreprise prévoit de mettre en place une structure de production à grande échelle au cours de l’exercice 2026. Ce développement illustre la tendance générale du secteur vers des systèmes de résine flexibles haute performance et conformes à la réglementation pour les applications exigeantes.
- Novembre 2025 : European Coatings — Des recherches ont mis en lumière deux nouveaux agents de durcissement époxy, DETA-Si et NBOn, qui améliorent la flexibilité et les performances en conditions cryogéniques. Le composite DETA-Si/époxy a atteint un allongement à la rupture de 125 % avec de faibles pertes diélectriques, tandis que les systèmes à base de NBOn ont conservé plus de 50 % de leur ductilité après exposition à l’azote liquide à 77 K. Ces résultats élargissent le champ des applications potentielles dans les capteurs, l’électronique et les environnements à températures extrêmes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -