
柔軟エポキシ樹脂市場:規模・成長・予測 2034
柔軟性エポキシ樹脂市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ウレタン、変性、ゴム変性、ダイマー酸)、用途別(塗料・コーティング、複合材料、接着剤、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005090
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
802.00米ドル 万
基準年値
2034年の予測
1,331.00米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.79 %
成長率
対象市場
9,665.32米ドル 万
(2026年~2034年)
柔軟性エポキシ樹脂市場の規模は、2025年には8億200万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)5.79%で拡大し、2034年には13億3100万米ドルに達すると予測されています。この市場は、コーティング、複合材料、接着剤配合物において、接着性、靭性、耐衝撃性、耐薬品性、および制御された柔軟性を兼ね備えたエポキシシステムの需要の高まりによって支えられています。柔軟性のある化学組成は、従来の硬質エポキシシステムではひび割れ、振動、または熱膨張の制限に直面する用途にますます対応しています。
北米市場は、軽量複合構造物や耐久性の高い工業用コーティングへの需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)約5.2~5.8%を記録すると予測されています。自動車の電動化、航空宇宙製造、インフラ改修、高度な接着剤用途の拡大により、エポキシ系接着性や耐薬品性を損なうことなく靭性を提供する改質樹脂システムの需要が高まっています。また、振動耐性や熱サイクル耐久性が求められる用途では、柔軟性のある配合物の重要性も増しています。
柔軟性エポキシ樹脂市場の評価と洞察
- 北米:この地域は、2025年には柔軟性エポキシ樹脂市場の29~33%のシェアを占めると推定され、航空宇宙、自動車、エレクトロニクス、工業用コーティング、複合材料製造に支えられ、2026年から2034年の間に年平均成長率(CAGR)5.2~5.8%で拡大すると予測されています。
- 私たち:米国は2025年には世界市場の約24~27%を占め、先進製造業やインフラ関連用途に牽引され、2034年まで年平均成長率(CAGR)5.3~5.9%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されており、ドイツ、フランス、イタリア、英国が自動車、航空宇宙、工業用コーティング、複合材料用途を通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には約25~29%のシェアを占め、中国、日本、韓国、インドが牽引役となり、2026年から2034年にかけて6.2~6.9%という地域別で最も高い年平均成長率(CAGR)を記録すると予想されている。
- 最大のセグメント:ウレタンは、2025年には推定54~58%の市場シェアを占め、幅広い配合の多様性を反映して、2026~2034年には年平均成長率(CAGR)5.6~6.1%で成長すると予測されている。
- 高成長セグメント:改質ゴムは2025年には約29~34%のシェアを占め、靭性および耐衝撃性の要求に支えられ、2026年から2034年の間に年平均成長率(CAGR)6.0~6.6%で拡大すると予想されています。
- 詳細に分析された主要企業: Aditya Birla Chemicals、Atul Limited、DIC Corporation、EPOXONIC GmbH Reaktionsharzsysteme、Hexion Inc.、Huntsman Corporation、KUKDO CHEMICAL CO., LTD.、Olin Corporation、Resoltech SARL、Spolchemie、as
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
柔軟性エポキシ樹脂市場は、従来の柔軟性エポキシ樹脂から、伸び、靭性、接着性、耐薬品性、加工性のバランスに優れた高度な配合へと進化を遂げてきました。ウレタン、ゴム、ダイマー酸による改質は、架橋密度と相に影響を与え、硬化材料の特性を調整することが可能になります。現代の製造プロセスでは、粘度制御、反応性官能基、排出量削減、自動化への関心がますます高まっています。
フレキシブルエポキシ樹脂市場の今後の発展は、地域における製造拠点の現地化、エレクトロニクス分野への投資、輸送の軽量化、再生可能エネルギー施設の整備、産業の高度化に重点が置かれるでしょう。顧客が持続可能性の向上を求める中、メーカー各社は耐久性を損なうことなく、排出量削減、バイオベース、特殊配合の開発にも取り組んでいます。化学物質への曝露と安全性に関する環境法規制、および有機化合物の揮発性も配合の見直しを促しており、アジアにおける生産への投資によって供給がより容易に入手できるようになっています。
フレキシブルエポキシ樹脂市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 8億200万米ドル |
| 2034年までの市場規模 | 13億3100万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.79% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フレキシブルエポキシ樹脂市場分析
柔軟性エポキシ樹脂市場の需要は、従来の硬質エポキシ樹脂では衝撃、振動、熱、変形を十分に抑制できない用途によって牽引されています。自動車部品、複合材料、工業用コーティング、電子機器アセンブリ、構造用接着剤などにおいて、従来のエポキシ樹脂のあらゆる特性に加え、柔軟性も求められるようになっています。
エピクロロヒドリン、ビスフェノール誘導体、添加剤、改質剤、希釈剤、硬化剤、充填剤から始まる一連の工程があります。樹脂メーカーはこれらの樹脂を配合して改質し、配合業者、接着剤メーカー、塗料メーカー、複合材料製造業者に販売します。供給の経済性は、石油化学原料価格、エネルギー価格、物流、地域生産能力によって常に影響を受けます。
フレキシブルエポキシ樹脂市場における競争力において、アプリケーションエンジニアリングは、単に大量生産を行うよりもますます重要になってきています。Aditya Birla ChemicalsとAtul Limitedは包括的なエポキシ樹脂を提供しており、DIC Corporationはエポキシ化学をエレクトロニクスやコーティングと統合しています。EPOXONIC GmbH Reaktionsharzsystemeはカスタム反応性樹脂システムを専門としており、Huntsman Corporationは幅広い接着剤と複合材料配合を保有しています。Hexion Inc.、Olin Corporation、KUKDO CHEMICAL CO., LTD.、Resoltech SARL、およびSpolchemieは、配合の専門化、地域生産、技術サービス、およびアプリケーションエンジニアリングを通じて競争を繰り広げています。
優先投資分野は、高度な配合、持続可能な化学、地域生産、およびカスタマイズされた樹脂システムへと移行しつつあります。DICコーポレーションによる半導体関連用途向けエポキシ樹脂製造能力増強への投資は、供給の安定性と特殊樹脂生産の戦略的重要性を示しています。特殊樹脂サプライヤーは、認定期間の短縮、用途に特化した樹脂の配合、および配合、硬化、加工の全段階における技術サービスの提供によって、競争力を高めることができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
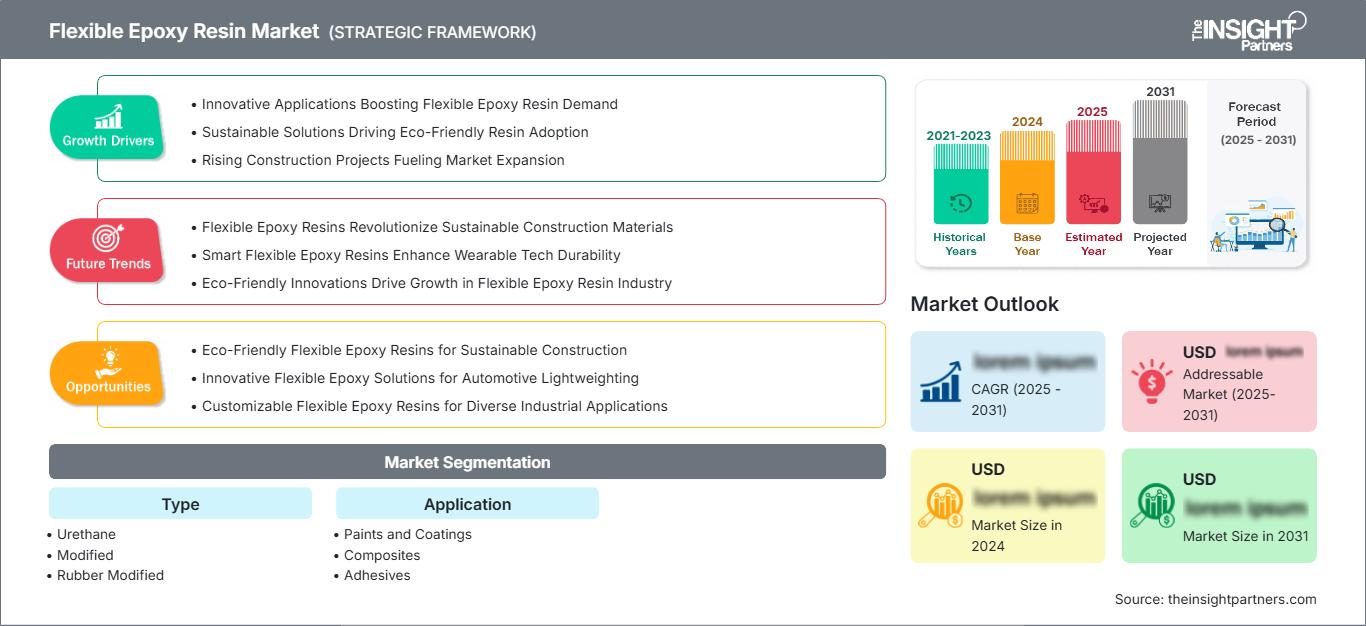
柔軟性エポキシ樹脂市場:戦略的洞察
地域別分析
北米フレキシブルエポキシ樹脂市場
北米は、2025年には世界のフレキシブルエポキシ樹脂市場の29~33%を占めると推定されており、2034年までの年平均成長率(CAGR)は5.2~5.8%と予測されています。需要は、航空宇宙および航空機部品、自動車、電子機器、産業メンテナンス、建物の改修、複合材料の製造によって牽引されています。樹脂サプライヤー、配合業者、販売業者、特殊接着剤からなる十分に発達したエコシステムが存在し、特定の用途向け化学品を迅速に導入することが可能です。自動車の軽量化や電気自動車に対する需要の高まりは、振動、熱サイクル、多様な材料の接着に対応できる材料への要求を高めています。
米国は、航空宇宙構造物、自動車部品、工業用塗料、電気機器、高性能接着剤などの用途により、地域需要の大部分を占めています。カナダの需要は、輸送、建設、エネルギー、産業メンテナンスによって牽引されており、メキシコは自動車生産と電子機器を中心としたサプライチェーンを活用しています。材料調達の決定においては、樹脂コストだけでなく、用途全体の性能、処理速度、保証要件、規制上の問題などがますます重視されるようになっています。
米国フレキシブルエポキシ樹脂市場
米国は2025年には北米全体の消費量の約74~82%を占めると推定されており、これは世界全体の約24~27%に相当し、2034年までの年平均成長率(CAGR)は5.3~5.9%と見込まれています。需要の中心は、航空宇宙、自動車、電子機器、工業用塗料、建設、および先進複合材料です。過酷な環境向けに新しい樹脂システムを認定するための技術サービス施設は、国内メーカーと海外サプライヤーの両方によって十分に整備されています。
柔軟性エポキシ樹脂市場の主要な用途分野には、自動車用電気自動車、航空宇宙製造、防衛関連産業、インフラ再建、電子機器組立の成長が含まれます。基材が振動、衝撃、熱サイクル、および繰り返しの機械的ストレスにさらされる場合、配合の柔軟性が特に重要になります。ハンツマン・コーポレーション、ヘキシオン社、オリン・コーポレーション、アディティヤ・ビルラ・ケミカルズなどの企業は、製品の差別化と質の高いサービスを活用する専門サプライヤーと競合しています。
欧州フレキシブルエポキシ樹脂市場
欧州は、2025年には世界のフレキシブルエポキシ樹脂市場の24~28%を占め、2034年まで年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。最大の消費国はドイツで、次いで英国、フランス、イタリア、スペインが続く。ドイツは自動車産業、産業機械、電子機器、製造業に支えられており、フランスは航空宇宙、輸送、産業用途で恩恵を受けている。英国は航空宇宙、建設、海洋、特殊接着剤用途で引き続き需要を維持している。
フレキシブルエポキシ樹脂市場の予測によると、ドイツは自動車産業、産業機器製造業、化学産業を擁し、引き続きヨーロッパ最大の市場規模を誇る。フランスは航空宇宙および輸送用途で恩恵を受け、イタリアとスペインは自動車部品、建設、塗料、船舶、工業製造業で需要を牽引している。ヨーロッパの配合メーカーは、排出量の削減、労働者の安全と持続可能性の向上という大きなプレッシャーにさらされており、低排出性およびバイオベース樹脂技術への投資を促している。
アジア太平洋地域のフレキシブルエポキシ樹脂市場
アジア太平洋地域は、2025年には世界の需要の25~29%を占めると推定され、2034年まで年平均成長率(CAGR)6.2~6.9%で拡大すると予測されている。主要消費国は中国で、次いで日本、韓国、インド、オーストラリアとなっている。電子機器製造業、自動車製造業、インフラ開発への投資、複合材料の使用、工業用塗料などが消費需要を牽引する一方、化学品の国内生産能力の向上は供給の安定性を高めている。
中国が依然として主導的な地位を占める一方、インドは工業化と製造業の現地化により、化学品市場において急速に成長している国の一つとして台頭している。日本と韓国は、エレクトロニクスおよび自動車関連産業に牽引され、依然として高い需要を示している。一方、オーストラリアはインフラ整備、鉱業、保守活動の発展を通じて貢献している。
中東・アフリカのフレキシブルエポキシ樹脂市場
中東・アフリカ地域の需要は主要地域に比べて依然として小さいものの、建設、エネルギーインフラ、輸送、海洋関連、産業メンテナンスといった分野によって支えられている。サウジアラビアとアラブ首長国連邦が地域消費を牽引し、南アフリカは重要な産業基盤を提供している。同地域は2034年まで年平均成長率(CAGR)約5.0~5.7%で拡大すると予測されている。
サウジアラビアは大規模なインフラ整備と産業多角化プログラムの恩恵を受けており、アラブ首長国連邦は建設、物流、海洋活動、産業開発を通じて需要を支えている。南アフリカは鉱業、インフラ、運輸、保護コーティングを通じて貢献している。中東・アフリカのその他の地域では需要は依然として分散しているものの、産業施設、パイプライン、公益事業、建設資産において、厳しい環境条件にも耐えうる耐久性のあるコーティングおよび接着システムが求められるようになるにつれ、需要は増加する可能性がある。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)約5.5~6.0%で拡大すると予測されています。配合の選択は、柔軟性、靭性、接着性、耐薬品性、加工粘度、および耐熱性の間の必要なバランスによって決まります。ウレタンは依然として主要な化学組成ですが、ゴム改質系は衝撃吸収性と耐亀裂性において重要性を増しています。制御された柔軟性と耐薬品性が優先される場合は、ダイマー酸系が依然として有効です。
- ウレタン:ウレタン変性配合物は、エポキシ樹脂の接着性と、塗料、接着剤、複合材料用途における柔軟性、靭性、耐衝撃性の向上を兼ね備えているため、市場において最も強い地位を維持しています。
- 改良型:改良された配合は、配合担当者に粘度、硬化反応、接着性、機械的性能を調整する柔軟性を提供し、特殊な産業要件やカスタマイズされた樹脂システムにとって戦略的に重要なものとなります。
- ゴム改質:ゴム改質システムは、靭性、伸び、耐亀裂性、および振動吸収性を向上させ、構造用接着剤、自動車部品、工業用コーティング、および繰り返し機械的応力にさらされる複合材料用途をサポートします。
- ダイマー酸:ダイマー酸配合物は、制御された柔軟性、接着性、および機械的変形に対する耐性を提供し、強度を過度に低下させることなく靭性の向上を必要とする特定のコーティング、接着剤、ラミネート、および用途をサポートします。
応用
用途分野は、2026年から2034年にかけて年平均成長率(CAGR)約5.7~6.2%で成長すると予測されています。塗料やコーティング剤は、柔軟性のあるエポキシ樹脂配合物がひび割れや基材の動きを抑制するのに役立つため、依然として重要です。複合材料は靭性の向上という恩恵を受けており、接着剤は熱膨張率や振動の差に対応するために柔軟性がますます求められています。そのため、用途開発は、加工が容易で耐久性の高い多機能システムへと向かっています。
- 塗料およびコーティング剤:保護用、工業用、船舶用、床材用、インフラ用コーティング剤の需要は依然として高く、柔軟性によってひび割れを軽減し、機械的または熱的な動きに対するコーティングの耐久性を向上させることができる。
- 複合材料:複合材料の用途では、軽量構造と耐衝撃性、制御された柔軟性を兼ね備えた樹脂システムが求められ、自動車、航空宇宙、風力発電、スポーツ、産業部品の製造を支えています。
- 接着剤:柔軟性のあるエポキシ接着剤は、異種基材間の耐久性のある接着を可能にし、自動車、電子機器、建設、産業、特殊組立用途において、靭性、耐薬品性、寸法安定性を提供します。
機会の概要
|
アプリケーション |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
塗料およびコーティング剤 |
高い |
腐食防止 |
成熟した |
|
複合材料 |
高い |
軽量構造 |
スケーリング |
|
接着剤 |
高い |
異種材料接合 |
スケーリング |
柔軟性エポキシ樹脂市場の成長要因と影響分析
軽量化と高強度複合構造
フレキシブルエポキシ樹脂市場レポートによると、自動車、航空宇宙、輸送、再生可能エネルギーのメーカーは、部品の強度を維持しながら軽量化する方法を探しています。メーカーは、複合材料に使用される材料の強度を高め、脆性を低減するためにフレキシブルエポキシを使用できます。材料の性能向上により、より薄い製品、耐久性のある接着アセンブリ、より頻繁なメンテナンス期間を実現できます。樹脂メーカーにとっては、注入、接着、または積層に使用できる用途固有の配合を作成することで、通常の配合よりもさらに進むことができることを意味します。フレキシブルケミストリーは、材料のひび割れや早期破損を低減できるため、複合材料加工業者にとって非常に有用です。この利点は、より軽量な製品につながる材料の代替が行われる場合に、より重要になります。
高性能工業用コーティングの拡大
工業構造物向けのコーティングは、腐食、化学物質、摩耗、温度変動、機械的動きに対する耐性を高めるため、ますます重要になります。柔軟性エポキシコーティングは、特に基材の膨張、収縮、振動がある場合に、優れた保護性能と耐亀裂性を発揮します。これは、インフラ、産業機械、海洋製品、パイプライン、床材、発電施設などの分野でコーティングの需要が高まることを意味します。コーティング配合事業において、柔軟性エポキシコーティングは、接着性、耐久性、硬化性、環境面において差別化を可能にします。低排出性または水性コーティングの製造に成功したメーカーは、厳しい職場および環境規制を満たしながら、優れた性能を提供することができます。ビジネスの観点からは、樹脂量だけではなく、より高性能なコーティングは樹脂単位当たりのコストが高くなる可能性があるため、考慮すべき点があります。
先進接着組立技術の成長
金属、複合材、プラスチックなど、従来の機械的締結具では接合が難しい材料を接合するために、接着接合技術に頼るメーカーが増えています。柔軟性に優れたエポキシ系システムは、熱膨張や機械的負荷を補償しながら、高い接着強度を確保できます。これは、自動車、電子機器、輸送機器、産業機器、建築業界にとって特に重要です。接着接合への傾向が強まるにつれ、サプライヤーは適切な粘度、硬化しやすい樹脂、優れた剥離強度、そして適切な柔軟性を備えた材料を提供する必要に迫られています。接着剤は樹脂自体に比べて顧客との関係が強化され、切り替えコストも大きくなるため、このアプローチは戦略的に非常に価値のあるものとなるでしょう。
柔軟性エポキシ樹脂市場の将来動向
バイオベースで環境負荷の低い柔軟性エポキシシステム
今後の製品開発は、エポキシ樹脂の性能を維持しながら、化石燃料由来成分、有害物質、ライフサイクルへの影響を削減することにますます重点を置くようになるでしょう。バイオベースの改質剤、再生可能な原料、リサイクル可能な硬化コンセプト、低排出配合などが、開発においてより注目を集めると考えられます。特にヨーロッパや先進的な製造サプライチェーンにおいては、顧客は技術仕様と環境特性の両方を用いて樹脂を評価するようになるでしょう。配合構造は、下流の加工設備を完全に変更することなく再生可能な改質剤を中心に再設計できるため、柔軟性の高いシステムが有利になる可能性があります。接着性、靭性、耐久性を維持しながら、測定可能な環境改善を実証できる生産者は、仕様採用の機会をより多く得られるでしょう。この傾向は、原料の産地、製品のカーボンフットプリント、規制状況、製造方法に関する透明性の向上も促すでしょう。顧客は持続可能性に関する主張だけでなく、検証済みの性能を優先するため、認証は引き続き重要になります。
用途別スマート製剤プラットフォーム
フレキシブルエポキシ樹脂市場の動向を見ると、今後の配合開発は、標準化された樹脂グレードを中心とするのではなく、用途に特化したものへとますますシフトしていくと予想されます。デジタル配合ツール、シミュレーション、自動テスト、顧客のプロセスデータを活用することで、サプライヤーは特定の製造環境に合わせて粘度、硬化速度、靭性、柔軟性、熱性能を最適化できます。このアプローチにより、配合の反復回数を減らし、スケールアップ時の一貫性を向上させることができます。メーカーは、顧客の加工方法と性能目標に応じて改質剤、硬化剤、添加剤を選択できるモジュール式樹脂システムを提供するようになるでしょう。このようなプラットフォームは、自動車、エレクトロニクス、航空宇宙、コーティング、複合材料などの用途への迅速な対応を可能にします。このモデルは、時間の経過とともに、樹脂の仕様のみに基づく競争から、統合的な配合エンジニアリング、技術サポート、プロセス最適化へと競争の焦点を移していく可能性があります。強力な研究開発能力とアプリケーションラボを持つサプライヤーが、この変化から最も恩恵を受けると考えられます。
柔軟性エポキシ樹脂市場の機会
アジアにおける地域密着型特殊樹脂製造
アジアにおける電子機器、自動車、複合材料、および工業製品製造業の拡大は、地域密着型の特殊樹脂生産の機会を生み出しています。中国、インド、日本、韓国は、確立された化学エコシステムと成長を続ける下流需要を有しており、生産者はサプライチェーンを短縮し、顧客の仕様に迅速に対応することができます。投資においては、標準的な汎用エポキシ製品だけに頼るのではなく、電子機器、複合材料、接着剤、および保護コーティング向けの柔軟な樹脂グレードを優先すべきです。地域の技術センターは、認証時間をさらに短縮し、地域の加工条件に合わせた配合調整を支援することができます。配合業者、接着剤配合業者、および複合材料メーカーとのパートナーシップは、新たな要件を早期に把握するのに役立ちます。生産能力の増強には、将来の規制要件に対応するため、原料の柔軟性と環境管理も組み込む必要があります。このような投資は、納品の信頼性を向上させると同時に、より高付加価値の収益源を生み出すことができます。
電気自動車および電子機器向けプレミアム配合製品
電気自動車や先進的な電子機器の発展に伴い、振動、熱サイクル、小型化、異種材料界面にも耐えうる柔軟なエポキシ樹脂システムの需要が高まっています。バッテリー関連部品、電子モジュール、センサー、電力管理部品、軽量車両構造などでは、機械的耐久性と電気的または熱的性能を兼ね備えた材料がますます求められています。メーカーは、制御された硬化、低収縮、適切な誘電特性、強力な接着性を備えた特殊グレードを提供することで、この需要に応えることができます。部品メーカーとの緊密な連携により、認証取得を迅速化し、カスタマイズされたシステムを実現できます。電子機器や自動車業界の顧客は、精密な配合制御を必要とすることが多いため、アプリケーションラボや小ロット開発能力への投資は特に重要です。初期段階で設計段階から採用されたサプライヤーは、プラットフォームがプロトタイプから量産に移行し、交換サイクルが拡大するにつれて、継続的な需要から恩恵を受ける可能性があります。
最近の動向
- 2026年2月:東レ株式会社 ― 東レは、耐熱性、耐薬品性、柔軟性を兼ね備え、厳格化するPFAS規制に対応するPFASフリーの柔軟性ポリフェニレンスルフィド(PPS)樹脂を開発しました。同社は2026年度中に量産体制を確立する予定です。この開発は、要求の厳しい用途向けに、高性能かつ規制に準拠した柔軟性樹脂システムへの業界全体のシフトを象徴するものです。
- 2025年11月: European Coatings誌 ― 極低温条件下での柔軟性と性能を向上させる、新たに開発された2種類のエポキシ硬化剤、DETA-SiとNBOnに関する研究結果が発表された。DETA-Si/エポキシは、低い誘電損失で破断伸度125%を達成し、NBOnベースのシステムは、77Kの液体窒素に曝露した後も延性の50%以上を維持した。これらの発見は、センサー、電子機器、および極低温環境における潜在的な用途を拡大するものである。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -