
Markt für Flip Chip Packages: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Flip-Chip-Gehäuse (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Bumping-Technologie (Gold Bumping, Solder Bumping und Copper Pillar Bumping) und Endnutzer (Computing & Networking, Kommunikation, Automobilindustrie, Industrie und Sonstige) sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002487
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
31,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
50,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,21 %
Wachstumsrate
Adressierbarer Markt
372,35 Mrd. US-Dollar
(2026–2034)
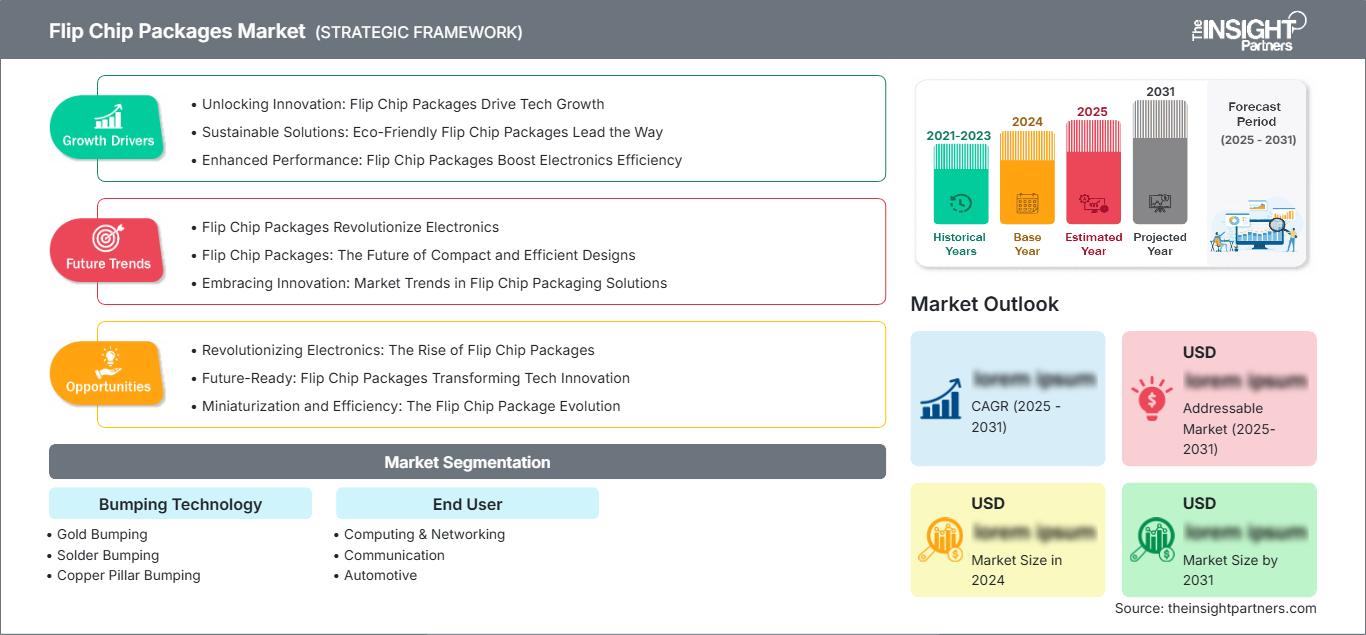
Der Markt für Flip-Chip-Gehäuse befindet sich an der Schnittstelle von Halbleiter-Skalierung, heterogener Integration und Anforderungen an hochdichte Verbindungen. Er wird 2025 auf 31,82 Milliarden US-Dollar geschätzt und soll bis 2034 auf 50,27 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,21 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch steigende Rechenlasten, fortschrittliche Kommunikationsarchitekturen, Automobilelektronik und den wachsenden Bedarf an kompakten, thermisch effizienten Halbleitergehäusen getrieben.
Die Nachfrage in Nordamerika dürfte weiterhin stabil bleiben. Das Marktwachstum für Flip-Chip-Gehäuse wird durch fortschrittliche Computertechnologien, die Lokalisierung der Halbleiterfertigung für die Automobilindustrie und Investitionen in heimische Verpackungskapazitäten gestützt. Der regionale Markt wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 5,0–5,5 % wachsen. Die zunehmende Verbreitung heterogener Integration, Chiplets, Hochleistungsprozessoren und fortschrittlicher Substrattechnologien dürfte die Investitionen in die Gehäuseindustrie in den USA und Kanada weiter ankurbeln.
Marktanalyse und Einblicke zu Flip-Chip-Gehäusen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 29–33 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,5 % wachsen wird, unterstützt durch Investitionen in fortgeschrittene Computertechnologien, Halbleiterlokalisierung, Automobilelektronik und Verpackungstechnologien.
- USA: Die USA repräsentieren etwa 78–82 % des nordamerikanischen Marktes im Jahr 2025 und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen, unterstützt durch KI-Computing, inländische Halbleiterkapazitäten und Initiativen für fortschrittliche Verpackungen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 22–26 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 4,7–5,2 % wachsen wird, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien die Nachfrage nach Halbleitern für die Automobil-, Industrie- und Kommunikationsbranche stützen.
- Asien-Pazifik: Es wird geschätzt, dass der asiatisch-pazifische Raum 35–39 % der Nachfrage im Jahr 2025 ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,2 % wachsen wird. Angeführt wird diese Entwicklung von Taiwan, Südkorea, China, Japan und Indien durch starke Ökosysteme in der Halbleiterfertigung und -verpackung.
- Größtes Segment: Es wird geschätzt, dass Copper Pillar Bumping im Jahr 2025 einen Marktanteil von 45–49 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 5,4–5,9 % wachsen wird, was auf die Anforderungen an feine Rasterverbindungen und hochdichte Gehäuse zurückzuführen ist.
- Wachstumsstarkes Segment: Der Automobilsektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 16–20 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–6,8 % wachsen. Treiber dieser Entwicklung sind die Elektrifizierung, ADAS, Domänencontroller und die Fahrzeugvernetzung.
- Detaillierte Analyse der wichtigsten Unternehmen: Intel Corporation, Chipbond Technology, Taiwan Semiconductor Manufacturing Company, Advanced Semiconductor Engineering, Siliconware Precision Industries, Texas Instruments, Inc., Samsung Electronics Co., Ltd., Powertech Technology, IBM Corporation und Amkor Technology, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Gehäusetechnologien im Markt für Flip-Chip-Gehäuse haben sich von traditionellen Drahtbondverfahren hin zu dichteren Verbindungen entwickelt, die mehr Ein-/Ausgänge, kleinere Gehäuse und eine bessere elektrische Leistung ermöglichen. Flip-Chip-Lösungen haben sich für Anwendungen etabliert, die kurze elektrische Verbindungen und präzise kontrollierte elektrische Eigenschaften erfordern. Die Weiterentwicklung von Kupfersäulensystemen, engeren Bump-Abständen, verbesserten Underfills und der Automatisierung hat schrittweise zu Verbesserungen der Fertigungstechnologien für Halbleiterprodukte in großen Stückzahlen geführt.
Zukünftig werden Ressourcen für Verpackungskapazitäten bereitgestellt, die heterogene Integration, Chiplets, HBM, Automobilprozessoren und fortschrittliche Kommunikationsgeräte ermöglichen. Die Halbleiterpolitik in den Regionen wird zudem die lokale Fertigung fördern. Dieser Trend erweitert die Möglichkeiten über Computeranwendungen hinaus, insbesondere dort, wo Zuverlässigkeit, thermische Leistung, Packungsdichte und Lieferkettensicherheit entscheidende Kaufkriterien sind.
Marktbericht über Flip-Chip-Gehäuse – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 31,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 50,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,21 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Flip-Chip-Gehäuse
Der Markt für Flip-Chip-Gehäuse wird durch die zunehmende Funktionalität von Halbleitern in immer kleineren Gehäusen angetrieben. Die gesteigerte Funktionalität in Computer- und Netzwerkanwendungen erfordert eine höhere Verbindungsdichte, während Automobilelektronik robuste Gehäuse benötigt, die auch unter hohen thermischen und mechanischen Belastungen zuverlässig funktionieren. Die Branche umfasst Prozesse wie Wafer-Bumping, Substratherstellung, Montage, Underfill, Test und Anlagenlieferanten und erfordert daher konsistente Prozesse entlang der gesamten Wertschöpfungskette.
Zunehmend wichtig werden Zulieferer mit hoher Kompetenz im Wafer-Bumping, leistungsstarken Montageanlagen und etablierten Geschäftsbeziehungen zu Halbleiterherstellern. Taiwan, Südkorea, China, Japan und die USA bleiben strategisch wichtige Produktionsstandorte. Wafergröße, Padform, Gerätearchitektur, Substratverfügbarkeit und Qualifizierungsanforderungen sind die Hauptfaktoren, die die Nachfrage nach Kupfersäulen und Lötverbindungen beeinflussen.
Laut der Marktanalyse für Flip-Chip-Gehäuse ist der Markt durch ein Oligopol aus integrierten Halbleiterherstellern, Auftragsfertigern, OSAT-Anbietern und Verpackungsunternehmen geprägt. Intel Corporation und Taiwan Semiconductor Manufacturing Company (TSMC) nehmen eine führende Technologieposition ein. Weitere Unternehmen, die Montage- und Verpackungsdienstleistungen anbieten, sind Advanced Semiconductor Engineering (ASE), Siliconware Precision Industries (SPI), Amkor Technology, Inc., Chipbond Technology und Powertech Technology. Erwähnenswert sind auch die anwendungsspezifischen Halbleiter und Verpackungsdienstleistungen von Texas Instruments, Inc., Samsung Electronics Co., Ltd. und IBM Corporation.
Wettbewerbsvorteile in der Branche basieren zunehmend auf Prozessausbeute, Feinstrukturierbarkeit, thermischer Leistung, Zuverlässigkeit, Kapazität und kurzen Qualifizierungszyklen. Daher werden verstärkt Investitionen in fortschrittliche Packaging-Anlagen und Prozessverbesserungen getätigt. Geografische Diversifizierung, Automatisierung und die Integration von Packaging in die Halbleiterfertigungsstrategien gewinnen bei den großen Marktteilnehmern an Bedeutung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Flip-Chip-Gehäuse: Strategische Einblicke
Regionale Einblicke
Markt für Flip-Chip-Verpackungen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 29–33 % der weltweiten Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Die Region verfügt über Kompetenzen im Halbleiterdesign, Investitionen in künstliche Intelligenz, Verteidigungselektronik, Cloud-Computing-Infrastruktur und Automobiltechnologie. Die Vereinigten Staaten tragen maßgeblich zum regionalen Verbrauch bei, während Kanada über sein spezialisiertes Elektronik- und Industrietechnologie-Ökosystem einen Beitrag leistet.
Die nationale Halbleiterpolitik hat sich dahingehend verändert, dass die Bedeutung der Back-End-Fertigung und fortschrittlicher Gehäusetechnologien hervorgehoben wird. Zu den wichtigsten Akteuren im regionalen Ökosystem zählen Intel Corporation, Texas Instruments, Inc. und Amkor Technology, Inc. Die fortschrittliche Halbleiterforschung und Systementwicklung wird von IBM Corporation vorangetrieben.
US-Markt für Flip-Chip-Verpackungen
Die USA decken 2025 etwa 78–82 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Die staatliche Förderung der Halbleiterproduktion, des Ausbaus der KI-Infrastruktur, der Modernisierung des Militärs und der Lokalisierung der Automobilelektronik stärkt die lokale Verpackungsindustrie. Fortschrittliche Verpackungstechnologien gewinnen zunehmend an Bedeutung für die Resilienz der Halbleiterlieferkette.
Die Unternehmen Intel Corporation, Texas Instruments, Inc., Amkor Technology, Inc. und IBM Corporation verfügen über umfassende Expertise in den Bereichen Fertigung, Verpackung, Design und Forschung & Entwicklung. Die größte Nachfrage wird voraussichtlich bei Prozessoren für Rechenzentren, Netzwerkgeräte, Halbleiter für die Automobilindustrie, Industrieanlagen und militärische Elektronik bestehen. Heterogene Integration und Chiplet-Technologie werden die Nachfrage weiterhin antreiben.
Europäischer Markt für Flip-Chip-Gehäuse
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 22–26 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen. Deutschland ist der führende Markt, gestützt durch die Nachfrage nach Halbleitern für die Automobilindustrie und industrielle Elektronik. Großbritannien ist an der Entwicklung und Forschung von Halbleitern beteiligt, während Frankreich, Italien und Spanien die Nachfrage aus den Bereichen Luft- und Raumfahrt, Automobilindustrie, Kommunikation und industrielle Systeme ankurbeln. Der Marktanteil von Flip-Chip-Gehäusen in der Region ist ein Indiz für den hochentwickelten nachgelagerten Elektroniksektor in Europa.
Deutschland spielt eine Schlüsselrolle bei der Elektrifizierung von Fahrzeugen, Fahrerassistenzsystemen (ADAS), der industriellen Automatisierung und der Leistungselektronik, da diese Bereiche immer komplexere Halbleiter benötigen. Frankreich und Italien leisten Beiträge in den Sektoren Luft- und Raumfahrt, Verteidigung, Automobilindustrie und Industrie, während Spanien sich auf die Entwicklung von Halbleitern und Elektronik konzentriert. Europas Halbleiterinitiativen zielen zudem darauf ab, die Produktionsstabilität in der Region zu erhöhen.
Markt für Flip-Chip-Gehäuse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge im Jahr 2025 35–39 % der weltweiten Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen. Taiwan ist der führende regionale Markt, gefolgt von Südkorea, China, Japan, Indien und Australien. Starke Ökosysteme in den Bereichen Foundry, OSAT, Elektronikfertigung und Halbleiteranlagen bieten einen strukturellen Vorteil.
Industriepolitik, KI-Infrastruktur, mobile Elektronik, Halbleiter für die Automobilindustrie und Hochleistungsrechner fördern Investitionen. Taiwan und Südkorea bleiben besonders wichtig für anspruchsvolle Gehäusetechnologien, während China und Japan erhebliche Produktionskapazitäten und Anwendungsnachfrage beisteuern. Indien baut seine Halbleiterkapazitäten und Investitionen in Gehäusetechnologien aus.
Markt für Flip-Chip-Verpackungen im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen zwar eine kleinere Nachfragebasis dar, es wird jedoch mit einem jährlichen Wachstum von 4,8–5,4 % gerechnet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend bei den regionalen Technologieinvestitionen, während Südafrika durch industrielle und elektronische Anwendungen einen Beitrag leistet. Die übrige Nachfrage im Nahen Osten und Afrika konzentriert sich weiterhin auf Kommunikation, industrielle Automatisierung, Energiesysteme und Dateninfrastruktur.
Saudi-Arabien und die VAE investieren in digitale Infrastruktur und fortschrittliche Technologie-Ökosysteme und sichern so den zukünftigen Halbleiterverbrauch. Energieintensive Rechenzentren und Telekommunikationsnetze schaffen indirekt Nachfrage nach fortschrittlichen Prozessoren und hochdichten Gehäusen. Die regionale Marktentwicklung hängt von der Lokalisierung der Elektronikfertigung, Infrastrukturinvestitionen, qualifizierten Fachkräften und der Integration in globale Halbleiterlieferketten ab.
Segmentierungsanalyse
Stoßtechnologie
Die Bumping-Technologie ist der zentrale Verbindungsprozess für die Flip-Chip-Montage und entwickelt sich mit steigender I/O-Dichte und schrumpfenden Gehäuseabmessungen stetig weiter. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,6 % erwartet. Der Markt für Flip-Chip-Gehäuse umfasst zunehmend feinere Rasterteilungen, verbesserte thermische Eigenschaften und zuverlässige Wafer-Level-Verarbeitung.
- Gold Bumping: Gold Bumping ist weiterhin relevant für Anwendungen, die etablierte Verbindungseigenschaften, Korrosionsbeständigkeit und eine hohe Zuverlässigkeit der Verbindungen erfordern. Seine strategische Bedeutung ist besonders ausgeprägt in ausgewählten Display-, Sensor- und Halbleiteranwendungen.
- Lötperlenverfahren: Lötperlenverfahren erfüllen die etablierten Anforderungen der Serienfertigung in der Computer-, Kommunikations- und Konsumgüter-Halbleiterindustrie. Dank seiner ausgereiften Prozessinfrastruktur ist es besonders dort wichtig, wo Kosten, Zuverlässigkeit und skalierbare Fertigung Priorität haben.
- Kupfersäulen-Bumping: Das Kupfersäulen-Bumping gewinnt zunehmend an Bedeutung für Verbindungen mit feiner Rasterteilung und höhere Strombelastbarkeit. Seine strukturellen Vorteile unterstützen fortschrittliche Prozessoren, Netzwerkgeräte, Automobilelektronik und andere Halbleitergehäuse mit hoher Packungsdichte.
Endbenutzer
Für Endanwendungen wird bis 2034 ein jährliches Wachstum von 5,0–5,7 % erwartet, unterstützt durch den steigenden Halbleiteranteil in den Bereichen Computertechnik, Kommunikation, Automobilindustrie und Industrieanlagen. Die Anwendungsanforderungen legen zunehmend Wert auf thermische Leistung, Miniaturisierung, Zuverlässigkeit und elektrische Integrität, wodurch die Gehäusearchitektur zu einem strategischen Bestandteil des Produktdesigns wird.
- Computing & Networking: Hochleistungsprozessoren, Beschleuniger, Switches und Netzwerkinfrastruktur erfordern dichte Verbindungen und effiziente elektrische Pfade. Steigende KI-Workloads und die zunehmende Vernetzung von Rechenzentren unterstreichen die Bedeutung fortschrittlicher Gehäusearchitekturen.
- Kommunikation: Kommunikationsgeräte integrieren zunehmend hochentwickelte Prozessoren, Funkkomponenten und Verbindungsfunktionen in kompakten Bauformen. Flip-Chip-Gehäuse ermöglichen kompakte Designs und hohe elektrische Leistungsfähigkeit in Netzwerkinfrastrukturen und Kommunikationsgeräten.
- Automobilindustrie: Elektrifizierung, Fahrerassistenzsysteme (ADAS), Infotainment und Fahrzeugvernetzung erhöhen den Halbleiteranteil pro Fahrzeug. Die Gehäuse müssen Temperaturwechselbeständigkeit, Vibrationsfestigkeit, Zuverlässigkeit und verlängerte Betriebsdauer gewährleisten und stärken damit die strategische Bedeutung von Flip-Chip-Lösungen.
- Industrieanwendungen: Industrieautomation, Steuerungssysteme, Robotik, Energiemanagement und Bildverarbeitung benötigen zuverlässige Halbleitergehäuse. Lange Produktlebenszyklen und anspruchsvolle Betriebsumgebungen erfordern qualifizierte Gehäusetechnologien mit gleichbleibender Fertigungsleistung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Computer & Netzwerke |
Hoch |
KI-Computing |
Reifen |
|
Kommunikation |
Hoch |
Netzwerkskalierung |
Reifen |
|
Automobil |
Medium |
Fahrzeugelektrifizierung |
Skalierung |
|
Industrie |
Medium |
Fabrikautomatisierung |
Skalierung |
Markt für Flip-Chip-Gehäuse: Wachstumstreiber und Wirkungsanalyse
KI und Hochleistungsrechnen erhöhen die Anforderungen an die Gehäuseverbindungen
KI-Beschleuniger und Hochleistungsrechnersysteme erweitern die Anzahl der in modernen Halbleitergehäusen integrierten Verarbeitungsfunktionen. Der steigende Datenverkehr erfordert eine stärkere Berücksichtigung kurzer Leiterbahnen, hoher Verbindungsdichte, effizienten Wärmemanagements und robuster Gehäusetechnologien. Dies bietet ideale Voraussetzungen für die Flip-Chip-Technologie und das zugehörige Bump-Verfahren. Die kommerziellen Auswirkungen reichen weit über Prozessoren hinaus, da auch Schalter, Beschleuniger, Speicherschnittstellenchips und andere Hilfskomponenten verbesserte Gehäusetechnologien benötigen. Hersteller, die eine präzise Montage und hohe Ausbeuten erzielen können, eröffnen sich Chancen in vielen lukrativen Bereichen. Langfristig wird die zunehmende Komplexität der Gehäuse die Beschaffungsentscheidungen stärker auf ausbeutebasierte Parameter ausrichten.
Der Halbleiteranteil in der Automobilindustrie erhöht die Anforderungen an Zuverlässigkeit und Gehäuse.
Die Elektrifizierung von Fahrzeugen und fortschrittliche Fahrerassistenzsysteme erhöhen den Halbleiteranteil in Bereichen wie Energiemanagement, Sensorik, Datenverarbeitung, Konnektivität und Fahrzeugsteuerung. Diese Anwendungen erfordern Gehäuse, die Temperaturwechseln, Vibrationen, Feuchtigkeit und langen Betriebszeiten standhalten. Flip-Chip-Architekturen bieten elektrische Vorteile und Vorteile hinsichtlich der Bauform, wenn eine hohe Integrationsdichte erforderlich ist, während fortschrittliche Bump-Prozesse immer komplexere Automobilprozessoren unterstützen. Die Auswirkungen sind erheblich, da die Qualifizierungszyklen für die Automobilindustrie typischerweise länger sind als die für Unterhaltungselektronik. Dies führt nach der Validierung der Technologien zu langfristigen Lieferantenbeziehungen. Die Nachfrage dürfte daher Hersteller mit starker Zuverlässigkeitstechnik, Rückverfolgbarkeit, Prozesskontrolle und Produktionssystemen in Automobilqualität begünstigen, anstatt Lieferanten, die primär über Kapazität oder niedrige Stückkosten konkurrieren.
Lokalisierung der Halbleiterfertigung stärkt regionale Investitionen in die Gehäuseindustrie
Die Bemühungen der Regierungen zur Stärkung der Halbleiterlieferketten lenken die Aufmerksamkeit verstärkt auf Montage-, Test- und fortschrittliche Verpackungskapazitäten. Lokalisierungsprogramme für die Halbleiterindustrie in Nordamerika, Europa und Asien ermutigen Hersteller, ihre Produktionsstandorte zu diversifizieren und die Abhängigkeit von konzentrierten Liefernetzwerken zu verringern. Die Verpackung hat strategische Bedeutung erlangt, da die Waferfertigung allein kein vollständiges Ökosystem für die Halbleiterproduktion bietet. Neue oder erweiterte Anlagen können die Nachfrage nach Bump-Anlagen, Substraten, Materialien, Montagesystemen und Testkapazitäten steigern. Für Verpackungslieferanten eröffnet dieses Umfeld die Möglichkeit, regionale Kapazitäten in der Nähe von Halbleiterfabriken und wichtigen Kunden aufzubauen. Zudem erhöht es den Wert von Prozessqualifizierung, Personalentwicklung, Anlagenautomatisierung und Lieferkettenintegration, wenn Kunden langfristige Fertigungspartner bewerten.
Markt für Flip-Chip-Gehäuse: Zukunftstrends
Stärkere Integration von Chiplets und heterogenen Architekturen
Die Trends im Markt für Flip-Chip-Gehäuse sind zunehmend mit Chiplet-Architekturen und heterogener Integration verknüpft. Anstatt ausschließlich auf größere monolithische Chips zu setzen, kombinieren Halbleiterdesigner spezialisierte Chips in fortschrittlichen Gehäusen, um Skalierbarkeit, Funktionalität und Fertigungsflexibilität zu verbessern. Dieser Wandel erhöht die Anforderungen an präzise Verbindungsplatzierung, Substratleistung, Wärmemanagement und Gehäusetests. Es wird erwartet, dass sich Bump-Technologien mit zunehmender Anzahl von Verbindungen auf Gehäuseebene in Richtung feinerer Rasterweiten und engerer Prozesstoleranzen weiterentwickeln. Anbieter, die Waferbearbeitung, Montageentwicklung, Inspektion und Zuverlässigkeitsprüfung integrieren, sind besser aufgestellt, um diese Anforderungen zu erfüllen. Langfristig dürfte das Gehäusedesign ein zunehmend integrierter Bestandteil der Halbleiterarchitektur werden und nicht mehr nur ein nachgelagerter Fertigungsschritt sein.
Die Optimierung der Gehäusekonstruktion wird zu einer zentralen Designvariable in der Halbleiterfertigung.
Die Halbleiterentwicklung strebt eine simultane Optimierung von Chiparchitektur, Verbindungen, Substratauswahl, Wärmeleitpfaden und Gehäuseabmessungen an. Dieser Ansatz ermöglicht es, Einschränkungen der Gehäusekonstruktion bereits früh in der Produktentwicklung sichtbar zu machen, insbesondere bei KI-Beschleunigern, Netzwerkprozessoren, Steuergeräten für die Automobilindustrie und Hochleistungskommunikationsgeräten. Simulationen, digitale Fertigungssysteme, Inspektionsautomatisierung und fortschrittliche Materialien werden die Entscheidungen zum Gehäusedesign zunehmend unterstützen. Hersteller können zudem anwendungsspezifische Gehäuseplattformen entwickeln, die sich für verschiedene Produktfamilien anpassen lassen. Eine solche Standardisierung kann Qualifizierungszyklen verkürzen und gleichzeitig die Individualisierung auf Chip- und Substratebene erhalten. Der daraus resultierende Wettbewerbsvorteil hängt davon ab, wie effektiv die Zulieferer die Gehäuseentwicklung mit dem Halbleiterdesign, der Produktionsplanung, den Zuverlässigkeitstests und den kundenspezifischen Leistungsanforderungen verknüpfen.
Marktchancen für Flip-Chip-Verpackungen
Regionale Kapazitäten für fortschrittliche Verpackungslösungen schaffen Lokalisierungsmöglichkeiten
Regionale Investitionen in Gehäusetechnologien eröffnen Chancen für Anbieter von Bump-Anlagen, Substraten, Materialien, Inspektionssystemen, Montagedienstleistungen und spezialisierten Testverfahren. Die Marktprognosen für Flip-Chip-Gehäuse sollten daher nicht nur anhand des Wachstums der Halbleiterproduktion, sondern auch anhand der geografischen Verteilung neuer Produktionskapazitäten bewertet werden. Anbieter können Regionen anvisieren, in denen Regierungen und Halbleiterunternehmen lokale Ökosysteme aufbauen, insbesondere Nordamerika sowie ausgewählte europäische und asiatische Märkte. Partnerschaften mit Foundries, integrierten Geräteherstellern und OSAT-Anbietern ermöglichen den Zugang zu Qualifizierungsprozessen und langfristigen Produktionsprogrammen. Investoren sollten Technologien priorisieren, die Feinstrukturverbindungen, Automatisierung, thermische Leistung und Prozessausbeute optimieren, da diese Eigenschaften vielfältige Halbleiteranwendungen unterstützen und nicht auf einen einzigen Endmarkt beschränkt sind.
Plattformen für Automobil- und Industrieverpackungen bieten langfristige Perspektiven
Die Automobil- und Industrieelektronik bietet attraktive strategische Chancen, da sich die Produktlebenszyklen deutlich über die von Konsumgeräten hinaus erstrecken können. Zulieferer können qualifizierte Gehäuseplattformen entwickeln, die für Temperaturwechselbeständigkeit, mechanische Zuverlässigkeit, elektrische Leistung und Rückverfolgbarkeit optimiert sind. Diese Chance ist besonders relevant für Halbleiterhersteller, die standardisierte Gehäusearchitekturen für verschiedene Controller-, Sensor-, Verbindungs- und Energiemanagementprodukte anstreben. Der Marktbericht für Flip-Chip-Gehäuse sollte den steigenden Halbleiteranteil pro Fahrzeug und die zunehmende Automatisierung in Industrieanlagen berücksichtigen. Unternehmen mit etablierten Qualifizierungsprozessen können durch die Kombination von Gehäuseentwicklung mit Zuverlässigkeitsprüfungen und Fertigungskonsistenz dauerhafte Kundenbeziehungen aufbauen. Diese Strategie kann die Abhängigkeit von den stark schwankenden Zyklen der Konsumelektronik reduzieren und gleichzeitig die schrittweise Einführung in angrenzenden Anwendungsbereichen fördern.
Aktuelle Entwicklungen
- Juli 2026: Intel Corporation gab bekannt, dass der Geschäftsbereich Advanced Packaging künftig als eigenständige Einheit unter dem Dach von Intel Foundry geführt wird und die Bereiche Advanced Packaging, Systemintegration, Backend-Technologieentwicklung und Fertigung umfasst. Dieser Schritt unterstreicht die wachsende strategische Bedeutung von Packaging für KI-Systeme und die heterogene Integration.
- Mai 2026: Amkor Technology, Inc. erweiterte ihre geplante US-Präsenz im Bereich fortschrittlicher Verpackungslösungen durch den Erwerb eines zusätzlichen 27 Hektar großen Grundstücks neben ihrem Standort in Arizona. Die Erweiterung soll mehr Flexibilität bei den Kapazitäten für fortschrittliche Verpackungslösungen und Tests für Anwendungen in den Bereichen KI, Hochleistungsrechnen, Automobilindustrie und Kommunikation ermöglichen.
- November 2025: Powertech Technology Inc. genehmigte die Übernahme einer Fabrik im Wissenschaftspark Hsinchu für 6,898 Milliarden NT$, um die Produktionskapazitäten für fortschrittliche Fertigungstechnologien auszubauen. Das Unternehmen identifizierte KI, Hochleistungsrechnen und Automobilelektronik als zentrale Nachfragebereiche, die die Investition rechtfertigen, und plante eine schrittweise Modernisierung, die Installation der Anlagen und die Einstellung von Mitarbeitern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -