
Mercato dell’encapsulados flip-chip: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei package Flip Chip (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tecnologia di bumping (bumping in oro, bumping a saldatura e bumping a pilastro di rame), per utente finale (informatica e reti, comunicazioni, settore automobilistico, industria e altri) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002487
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
31,82 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
50,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,21 %
Tasso di crescita
Mercato di riferimento
372,35 miliardi di dollari USA
(2026-2034)
Il mercato dei package Flip Chip si posiziona all'incrocio tra la miniaturizzazione dei semiconduttori, l'integrazione eterogenea e i requisiti di interconnessione ad alta densità. Il mercato, valutato a 31,82 miliardi di dollari nel 2025, dovrebbe raggiungere i 50,27 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,21% nel periodo 2026-2034. La domanda è sostenuta dall'aumento dei carichi di lavoro di calcolo, dalle architetture di comunicazione avanzate, dall'elettronica automobilistica e dalla crescente necessità di package per semiconduttori compatti ed efficienti dal punto di vista termico.
Si prevede che la domanda nordamericana rimarrà solida, con le dimensioni del mercato dei Flip Chip Package sostenute dal calcolo avanzato, dalla localizzazione della produzione di semiconduttori per il settore automobilistico e dagli investimenti nella capacità di packaging nazionale. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) di circa il 5,0-5,5% tra il 2026 e il 2034. La crescente adozione di integrazione eterogenea, chiplet, processori ad alte prestazioni e tecnologie di substrato avanzate dovrebbe sostenere gli investimenti nel packaging negli Stati Uniti e in Canada.
Analisi e approfondimenti sul mercato dei package Flip Chip.
- Nord America: si stima che il Nord America rappresenterà una quota del 29-33% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% tra il 2026 e il 2034, grazie agli investimenti in informatica avanzata, localizzazione dei semiconduttori, elettronica automobilistica e packaging.
- USA: Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,5%, grazie al supporto dell'intelligenza artificiale, della capacità produttiva nazionale di semiconduttori e delle iniziative nel settore del packaging avanzato.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 22% e il 26% nel 2025, con una crescita annua composta (CAGR) del 4,7-5,2%, grazie al contributo di Germania, Francia, Regno Unito, Italia e Spagna, che sosterranno la domanda di semiconduttori nei settori automobilistico, industriale e delle telecomunicazioni.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 35-39% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,7-6,2%, trainata da Taiwan, Corea del Sud, Cina, Giappone e India grazie a solidi ecosistemi di produzione e confezionamento di semiconduttori.
- Segmento più ampio: si stima che il Copper Pillar Bumping deterrà una quota di mercato del 45-49% nel 2025 e crescerà a un CAGR del 5,4-5,9%, riflettendo le esigenze di interconnessione a passo fine e di package ad alta densità.
- Segmento ad alta crescita: si stima che il settore automobilistico rappresenterà una quota del 16-20% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,2-6,8%, trainato dall'elettrificazione, dai sistemi avanzati di assistenza alla guida (ADAS), dai controller di dominio e dalla connettività dei veicoli.
- Aziende chiave analizzate nel dettaglio: Intel Corporation, Chipbond Technology, Taiwan Semiconductor Manufacturing Company, Advanced Semiconductor Engineering, Siliconware Precision Industries, Texas Instruments, Inc., Samsung Electronics Co., Ltd., Powertech Technology, IBM Corporation e Amkor Technology, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tecnologie di packaging nel mercato dei package Flip Chip si sono allontanate dai tradizionali sistemi di wire bonding per orientarsi verso interconnessioni più dense, in grado di gestire un maggior numero di I/O, package più piccoli e prestazioni elettriche migliori. Le soluzioni flip-chip sono emerse per applicazioni che richiedono connessioni elettriche corte e caratteristiche elettriche ben controllate. L'evoluzione dei sistemi a pilastri di rame, la riduzione del passo dei bump, i materiali di riempimento di qualità superiore e l'automazione hanno gradualmente portato a miglioramenti nelle tecnologie di produzione di prodotti semiconduttori ad alto volume.
In futuro, le risorse saranno destinate alla capacità di packaging in grado di gestire l'integrazione eterogenea, i chiplet, le memorie HBM, i processori per il settore automobilistico e i dispositivi di comunicazione avanzati. Anche le politiche regionali in materia di semiconduttori incoraggeranno la produzione locale. Questa tendenza amplierà le opportunità al di là delle applicazioni informatiche, soprattutto laddove affidabilità, prestazioni termiche, densità di packaging e affidabilità della catena di approvvigionamento rappresentano fattori chiave nella scelta del partner.
Ambito del rapporto di mercato sui pacchetti Flip Chip
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 31,82 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 50,27 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,21% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei package Flip Chip
Il mercato dei package Flip Chip è trainato dalla crescente funzionalità dei semiconduttori in package sempre più piccoli. L'aumento delle funzionalità nelle applicazioni di elaborazione e rete richiede una maggiore densità di interconnessione, mentre l'elettronica automobilistica necessita di package robusti in grado di funzionare efficacemente in condizioni termiche e meccaniche elevate. Il settore comprende processi quali il bumping dei wafer, la produzione di substrati, l'assemblaggio, l'underfill, il collaudo e la fornitura di apparecchiature, il che richiede uniformità nei processi lungo tutta la catena del valore.
Si sta attribuendo sempre maggiore importanza ai fornitori che possiedono solide capacità di bumping dei wafer, stabilimenti di assemblaggio ad alta capacità e rapporti consolidati con i produttori di semiconduttori. Taiwan, Corea del Sud, Cina, Giappone e Stati Uniti continueranno a essere località strategicamente importanti per la produzione. Le dimensioni dei wafer, la forma dei pad, l'architettura dei dispositivi, la disponibilità dei substrati e i requisiti di qualificazione sono i principali fattori che influenzano la domanda di interconnessioni a pilastri di rame e a saldatura.
Secondo l'analisi del mercato dei Flip Chip Packages, il mercato è caratterizzato da un oligopolio composto da produttori integrati di semiconduttori, fonderie, fornitori di OSAT e aziende di packaging. Intel Corporation e Taiwan Semiconductor Manufacturing Company detengono una posizione di leadership tecnologica. Altre aziende attive nei servizi di assemblaggio e packaging includono Advanced Semiconductor Engineering, Siliconware Precision Industries, Amkor Technology, Inc., Chipbond Technology e Powertech Technology. Da menzionare anche i semiconduttori specifici per applicazioni e i servizi di packaging forniti da Texas Instruments, Inc., Samsung Electronics Co., Ltd. e IBM Corporation.
Nel settore, i vantaggi competitivi si basano sempre più su rese di processo, capacità di lavorazione a passo fine, prestazioni termiche, affidabilità, capacità produttiva e tempi del ciclo di qualificazione. Di conseguenza, gli investimenti di capitale sono in costante aumento in impianti di packaging avanzati e nel miglioramento dei processi. La diversificazione geografica, l'automazione e l'integrazione del packaging nelle strategie di produzione di semiconduttori stanno acquisendo sempre maggiore importanza tra i principali operatori del settore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei package Flip Chip: approfondimenti strategici
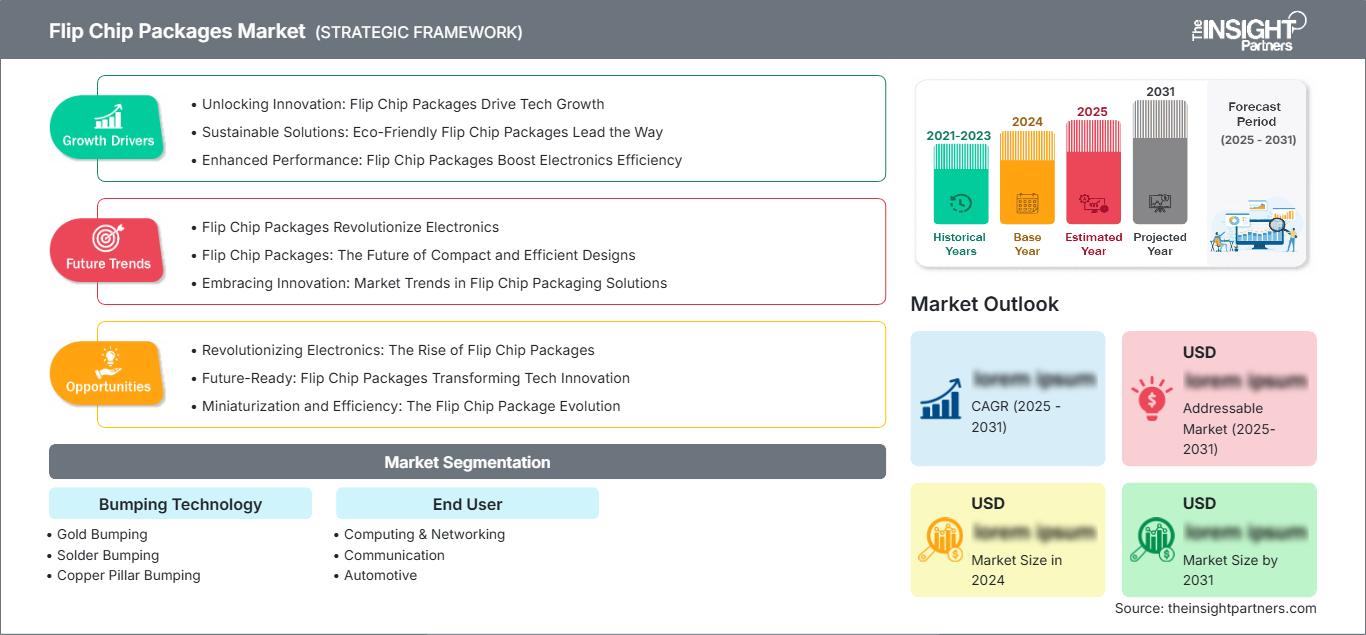
Approfondimenti regionali
Mercato nordamericano dei package Flip Chip
Si stima che il Nord America rappresenterà il 29-33% della domanda globale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% fino al 2034. L'area è ricca di competenze nella progettazione di semiconduttori, investimenti nel calcolo per l'intelligenza artificiale, elettronica per la difesa, infrastrutture per il cloud computing e investimenti nella tecnologia automobilistica. Gli Stati Uniti rappresentano la maggior parte dei consumi regionali, mentre il Canada contribuisce attraverso l'elettronica specializzata e l'ecosistema tecnologico industriale.
Si sta assistendo a un cambiamento nelle politiche nazionali in materia di semiconduttori, che evidenzia l'importanza della produzione back-end e del packaging avanzato. Tra i principali attori dell'ecosistema regionale figurano Intel Corporation, Texas Instruments, Inc. e Amkor Technology, Inc. Il contributo in termini di ricerca e sviluppo di sistemi per semiconduttori avanzati proviene da IBM Corporation.
Mercato statunitense dei package Flip Chip
Gli Stati Uniti rappresentano circa il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,5% fino al 2034. Il sostegno governativo alla produzione di semiconduttori, allo sviluppo delle infrastrutture per l'intelligenza artificiale, alla modernizzazione militare e alla localizzazione della produzione di elettronica per il settore automobilistico rafforzerà l'industria locale del packaging. Il packaging avanzato sta diventando un aspetto sempre più importante per la resilienza della catena di approvvigionamento dei semiconduttori.
Le aziende Intel Corporation, Texas Instruments, Inc., Amkor Technology, Inc. e IBM Corporation apportano una significativa esperienza nella produzione, nel packaging, nella progettazione e nella ricerca e sviluppo. La maggiore domanda di applicazioni è prevedibile per i processori utilizzati nei data center, nelle apparecchiature di rete, nei semiconduttori per il settore automobilistico, nelle apparecchiature industriali e nell'elettronica militare. L'integrazione eterogenea e la tecnologia dei chiplet continueranno a trainare la domanda.
Mercato europeo dei package Flip Chip
Si stima che l'Europa deterrà una quota di mercato compresa tra il 22% e il 26% nel 2025, con una crescita annua composta (CAGR) del 4,7-5,2%. La Germania è il mercato leader, trainata dalla domanda di semiconduttori per il settore automobilistico e dall'elettronica industriale. Il Regno Unito partecipa alla progettazione e alla ricerca nel settore dei semiconduttori, mentre Francia, Italia e Spagna contribuiscono alla domanda proveniente dai settori aerospaziale, automobilistico, delle telecomunicazioni e dei sistemi industriali. La quota di mercato dei package flip-chip nella regione è indicativa del settore dell'elettronica a valle ben sviluppato in Europa.
La Germania riveste un ruolo chiave grazie all'elettrificazione dei veicoli, ai sistemi avanzati di assistenza alla guida (ADAS), all'automazione industriale e all'elettronica di potenza, settori che richiedono tutti semiconduttori più complessi. Francia e Italia contribuiscono nei settori aerospaziale, della difesa, automobilistico e industriale, mentre la Spagna si concentra sullo sviluppo di semiconduttori ed elettronica. Le iniziative europee nel settore dei semiconduttori mirano inoltre ad aumentare la resilienza produttiva nella regione.
Mercato dei package flip-chip nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 35-39% della domanda globale nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,7-6,2%. Taiwan è il mercato regionale leader, seguito da Corea del Sud, Cina, Giappone, India e Australia. La presenza di solidi ecosistemi per fonderie, OSAT (Operational Software Assurance Technology), produzione di componenti elettronici e apparecchiature per semiconduttori offre un vantaggio strutturale.
Le politiche industriali, le infrastrutture per l'intelligenza artificiale, l'elettronica mobile, i semiconduttori per il settore automobilistico e il calcolo avanzato stanno sostenendo gli investimenti. Taiwan e la Corea del Sud rimangono particolarmente importanti per il packaging sofisticato, mentre Cina e Giappone contribuiscono in modo significativo alla capacità produttiva e alla domanda di applicazioni. L'India sta espandendo le proprie capacità nel settore dei semiconduttori e gli investimenti nel packaging.
Mercato dei package Flip Chip in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una base di domanda più piccola, ma si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8-5,4%. L'Arabia Saudita e gli Emirati Arabi Uniti guidano gli investimenti tecnologici regionali, mentre il Sudafrica contribuisce con applicazioni industriali ed elettroniche. Il resto della domanda in Medio Oriente e Africa rimane concentrato nei settori delle comunicazioni, dell'automazione industriale, dei sistemi energetici e delle infrastrutture dati.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture digitali ed ecosistemi di tecnologie avanzate, a supporto del futuro consumo di semiconduttori. I data center e le reti di telecomunicazioni ad alta intensità energetica creano una domanda indiretta di processori avanzati e package ad alta densità. Lo sviluppo del mercato regionale dipenderà dalla localizzazione della produzione elettronica, dagli investimenti in infrastrutture, dalla disponibilità di personale tecnico qualificato e dall'integrazione con le catene di approvvigionamento globali dei semiconduttori.
Analisi di segmentazione
Tecnologia di urto
La tecnologia bumping rappresenta il processo di interconnessione fondamentale a supporto dell'assemblaggio flip-chip e continua ad evolversi con l'aumento della densità di I/O e la riduzione delle dimensioni dei package. Si prevede che il segmento crescerà a un CAGR del 5,0-5,6% nel periodo 2026-2034. L'ambito del mercato dei package flip-chip comprende sempre più spesso passi più fini, caratteristiche termiche migliorate e processi a livello di wafer affidabili.
- Saldatura a punti in oro: La saldatura a punti in oro rimane rilevante nelle applicazioni che richiedono caratteristiche di incollaggio consolidate, resistenza alla corrosione e affidabilità di interconnessione specializzata. Il suo ruolo strategico è particolarmente importante in alcune applicazioni per display, sensori e semiconduttori specializzati.
- Saldatura a bump: La saldatura a bump supporta i consolidati requisiti di assemblaggio ad alto volume nei settori dell'informatica, delle comunicazioni e dei dispositivi a semiconduttore per il mercato consumer. La sua infrastruttura di elaborazione matura la rende importante laddove costi, affidabilità e scalabilità della produzione rimangono priorità.
- Bumping a pilastri di rame: il bumping a pilastri di rame sta diventando sempre più importante per le interconnessioni a passo fine e per i requisiti di gestione di correnti più elevate. I suoi vantaggi strutturali supportano processori avanzati, dispositivi di rete, elettronica automobilistica e altri package di semiconduttori ad alta densità.
Utente finale
Si prevede che le applicazioni per gli utenti finali cresceranno a un tasso annuo composto (CAGR) del 5,0-5,7% fino al 2034, supportate dalla crescita del contenuto di semiconduttori nei settori dell'informatica, delle comunicazioni, dell'automotive e delle apparecchiature industriali. I requisiti delle applicazioni pongono sempre maggiore enfasi sulle prestazioni termiche, la miniaturizzazione, l'affidabilità e l'integrità elettrica, rendendo l'architettura del packaging una componente strategica della progettazione del prodotto.
- Informatica e reti: processori ad alte prestazioni, acceleratori, switch e infrastrutture di rete richiedono interconnessioni dense e percorsi elettrici efficienti. L'aumento dei carichi di lavoro di intelligenza artificiale e della connettività dei data center rafforza l'importanza di architetture di packaging avanzate.
- Comunicazione: le apparecchiature di comunicazione integrano sempre più processori sofisticati, componenti radio e funzioni di connettività all'interno di fattori di forma limitati. Il packaging flip-chip supporta design compatti e prestazioni elettriche ad alta frequenza in infrastrutture di rete e dispositivi di comunicazione.
- Settore automobilistico: l'elettrificazione, i sistemi ADAS, l'infotainment e la connettività dei veicoli stanno incrementando il contenuto di semiconduttori per veicolo. Il packaging deve affrontare i problemi legati ai cicli termici, alle vibrazioni, all'affidabilità e alla durata operativa, rafforzando il ruolo strategico delle soluzioni flip-chip.
- Settore industriale: l'automazione industriale, i sistemi di controllo, la robotica, la gestione dell'energia e la visione artificiale richiedono package per semiconduttori affidabili. I lunghi cicli di vita dei prodotti e gli ambienti operativi esigenti favoriscono tecnologie di packaging qualificate con prestazioni di produzione costanti.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Informatica e reti |
Alto |
Calcolo dell'intelligenza artificiale |
Maturo |
|
Comunicazione |
Alto |
Scalabilità della rete |
Maturo |
|
Automobilistico |
Mezzo |
Elettrificazione dei veicoli |
Scalatura |
|
Industriale |
Mezzo |
Automazione di fabbrica |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei pacchetti Flip Chip.
L'intelligenza artificiale e il calcolo ad alte prestazioni aumentano i requisiti di interconnessione dei pacchetti.
Gli acceleratori di intelligenza artificiale e i sistemi di calcolo ad alte prestazioni stanno aumentando il numero di funzioni di elaborazione integrate nei package di semiconduttori avanzati. Il maggiore traffico dati richiede una maggiore attenzione alla brevità delle tracce elettriche, alla densità delle interconnessioni, alla gestione termica e a una tecnologia di packaging robusta. Questo scenario è ideale per il flip chip e la relativa tecnologia di bumping. L'aspetto commerciale va ben oltre i processori, poiché anche switch, acceleratori, chip di interfaccia di memoria e altri componenti ausiliari necessitano di una tecnologia di packaging più performante. I produttori in grado di realizzare assemblaggi a passo fine e rese elevate hanno opportunità in molti settori redditizi. A lungo termine, la maggiore complessità dei package spingerà le decisioni di acquisto verso parametri basati sulla resa produttiva.
La crescente presenza di semiconduttori nel settore automobilistico aumenta i requisiti di affidabilità e confezionamento.
L'elettrificazione del settore automobilistico e i sistemi avanzati di assistenza alla guida stanno incrementando il contenuto di semiconduttori nei sistemi di gestione dell'alimentazione, rilevamento, elaborazione, connettività e controllo del veicolo. Queste applicazioni richiedono un packaging in grado di resistere a cicli termici, vibrazioni, umidità e periodi di funzionamento prolungati. Le architetture flip-chip offrono vantaggi elettrici e di forma laddove è richiesta un'integrazione ad alta densità, mentre i processi di bumping avanzati supportano processori per il settore automobilistico sempre più sofisticati. L'impatto è significativo perché i cicli di qualificazione per il settore automobilistico sono in genere più lunghi di quelli dell'elettronica di consumo, creando relazioni durature con i fornitori una volta che le tecnologie sono validate. La domanda dovrebbe quindi privilegiare i produttori con una solida ingegneria dell'affidabilità, tracciabilità, controllo di processo e sistemi di produzione di livello automobilistico, piuttosto che i fornitori che competono principalmente sulla capacità produttiva o sui bassi costi unitari.
La localizzazione dei semiconduttori rafforza gli investimenti regionali nel packaging.
Gli sforzi governativi per rafforzare le catene di approvvigionamento dei semiconduttori stanno aumentando l'attenzione sulle capacità di assemblaggio, collaudo e confezionamento avanzato. I programmi di localizzazione dei semiconduttori in Nord America, Europa e Asia stanno incoraggiando i produttori a diversificare le aree di produzione e a ridurre la dipendenza da reti di fornitura concentrate. Il confezionamento è diventato strategicamente importante perché la sola fabbricazione dei wafer non fornisce un ecosistema completo per la produzione di semiconduttori. Nuovi impianti o l'ampliamento di quelli esistenti possono creare domanda di apparecchiature per il bumping, substrati, materiali, sistemi di assemblaggio e capacità di collaudo. Per i fornitori di packaging, questo contesto crea opportunità per stabilire capacità regionali più vicine agli stabilimenti di produzione di semiconduttori e ai principali clienti. Inoltre, aumenta il valore della qualificazione dei processi, dello sviluppo della forza lavoro, dell'automazione delle apparecchiature e dell'integrazione della catena di approvvigionamento quando i clienti valutano i partner di produzione a lungo termine.
Tendenze future del mercato dei package Flip Chip
Maggiore integrazione di chiplet e architetture eterogenee
Le tendenze del mercato dei package Flip Chip sono sempre più legate alle architetture a chiplet e all'integrazione eterogenea. Invece di affidarsi esclusivamente a chip monolitici di grandi dimensioni, i progettisti di semiconduttori stanno combinando chip specializzati all'interno di package avanzati per migliorare la scalabilità, la funzionalità e la flessibilità produttiva. Questa transizione aumenterà i requisiti in termini di posizionamento preciso delle interconnessioni, prestazioni del substrato, gestione termica e test a livello di package. Si prevede che le tecnologie di bumping si evolveranno verso passi più fini e tolleranze di processo più strette con l'aumentare del numero di connessioni a livello di package. I fornitori che integrano la lavorazione dei wafer, l'ingegneria di assemblaggio, l'ispezione e i test di affidabilità saranno in una posizione migliore per soddisfare questi requisiti. A lungo termine, la progettazione del packaging diventerà probabilmente una parte sempre più integrata dell'architettura dei semiconduttori, piuttosto che una fase di produzione a valle.
L'ottimizzazione del packaging diventa una variabile fondamentale nella progettazione dei semiconduttori.
Lo sviluppo dei semiconduttori si sta orientando verso l'ottimizzazione simultanea dell'architettura del die, delle interconnessioni, della selezione del substrato, dei percorsi termici e delle dimensioni finali del package. Questo approccio consentirà probabilmente di individuare i vincoli di packaging in una fase più precoce dello sviluppo del prodotto, in particolare per acceleratori di intelligenza artificiale, processori di rete, controller per il settore automobilistico e dispositivi di comunicazione ad alte prestazioni. La simulazione, i sistemi di produzione digitale, l'automazione dell'ispezione e i materiali avanzati supporteranno sempre più le decisioni relative alla progettazione del package. I produttori potrebbero anche sviluppare piattaforme di packaging specifiche per le applicazioni, adattabili a diverse famiglie di prodotti. Tale standardizzazione può abbreviare i cicli di qualificazione, preservando al contempo la personalizzazione a livello di die e substrato. Il vantaggio competitivo che ne deriverà dipenderà dall'efficacia con cui i fornitori integreranno l'ingegneria del packaging con la progettazione dei semiconduttori, la pianificazione della produzione, i test di affidabilità e i requisiti prestazionali specifici del cliente.
Opportunità di mercato per i package Flip Chip
La capacità regionale di confezionamento avanzato crea opportunità di localizzazione.
Gli investimenti regionali nel packaging creano opportunità per i fornitori di apparecchiature di bumping, substrati, materiali, sistemi di ispezione, servizi di assemblaggio e test specializzati. Le previsioni di mercato per i Flip Chip Package dovrebbero quindi essere valutate non solo in base alla crescita delle unità di semiconduttori, ma anche in base alla distribuzione geografica della nuova capacità produttiva. I fornitori possono puntare alle regioni in cui governi e aziende di semiconduttori stanno creando ecosistemi localizzati, in particolare il Nord America e alcuni mercati europei e asiatici. Le partnership con fonderie, produttori di dispositivi integrati e fornitori di OSAT possono fornire accesso a pipeline di qualificazione e programmi di produzione a lungo termine. Gli investitori dovrebbero dare priorità alle tecnologie che affrontano l'interconnessione a passo fine, l'automazione, le prestazioni termiche e la resa del processo, poiché queste caratteristiche possono supportare molteplici applicazioni di semiconduttori anziché dipendere da un singolo mercato finale.
Le piattaforme di imballaggio per il settore automobilistico e industriale offrono opportunità a lungo termine
L'elettronica automobilistica e industriale offre interessanti opportunità strategiche, poiché i cicli di vita dei prodotti possono estendersi ben oltre quelli dei dispositivi di consumo. I fornitori possono sviluppare piattaforme di packaging qualificate e ottimizzate per cicli termici, affidabilità meccanica, prestazioni elettriche e tracciabilità. Questa opportunità è particolarmente rilevante per i produttori di semiconduttori che cercano architetture di packaging standardizzate per diversi prodotti di controllo, rilevamento, connettività e gestione dell'alimentazione. Il rapporto sul mercato dei Flip Chip Packages dovrebbe includere l'effetto del crescente contenuto di semiconduttori per veicolo e della crescente automazione nelle apparecchiature industriali. Le aziende con processi di qualificazione consolidati possono costruire relazioni durature con i clienti combinando l'ingegneria del packaging con test di affidabilità e uniformità produttiva. Questa strategia può ridurre la dipendenza dai cicli altamente volatili dell'elettronica di consumo, favorendo al contempo un'adozione incrementale in applicazioni adiacenti.
Sviluppi recenti
- Luglio 2026: Intel Corporation ha annunciato che la sua divisione dedicata al packaging avanzato sarebbe stata gestita come un'unità aziendale focalizzata all'interno di Intel Foundry, comprendente packaging avanzato, integrazione di sistemi, sviluppo di tecnologie back-end e produzione. Questa mossa riflette la crescente importanza strategica del packaging per i sistemi di intelligenza artificiale e l'integrazione eterogenea.
- Maggio 2026: Amkor Technology, Inc. ha ampliato la sua prevista presenza negli Stati Uniti nel settore del packaging avanzato, acquisendo un ulteriore terreno di 67 acri adiacente al suo campus in Arizona. L'espansione ha lo scopo di fornire flessibilità di capacità per il packaging avanzato e i test a supporto di applicazioni di intelligenza artificiale, calcolo ad alte prestazioni, settore automobilistico e telecomunicazioni.
- Novembre 2025: Powertech Technology Inc. ha approvato l'acquisizione di uno stabilimento presso l'Hsinchu Science Park per 6,898 miliardi di dollari taiwanesi al fine di espandere la propria capacità produttiva avanzata. L'azienda ha individuato l'intelligenza artificiale, il calcolo ad alte prestazioni e l'elettronica automobilistica come settori chiave a supporto dell'investimento e ha pianificato una ristrutturazione graduale, l'installazione delle attrezzature e l'assunzione di personale.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -