
Marché des boîtiers flip-chip : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des boîtiers Flip Chip : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie de bumpage (bumpage à l'or, à la soudure et à piliers de cuivre), utilisateur final (informatique et réseaux, communication, automobile, industrie et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002487
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


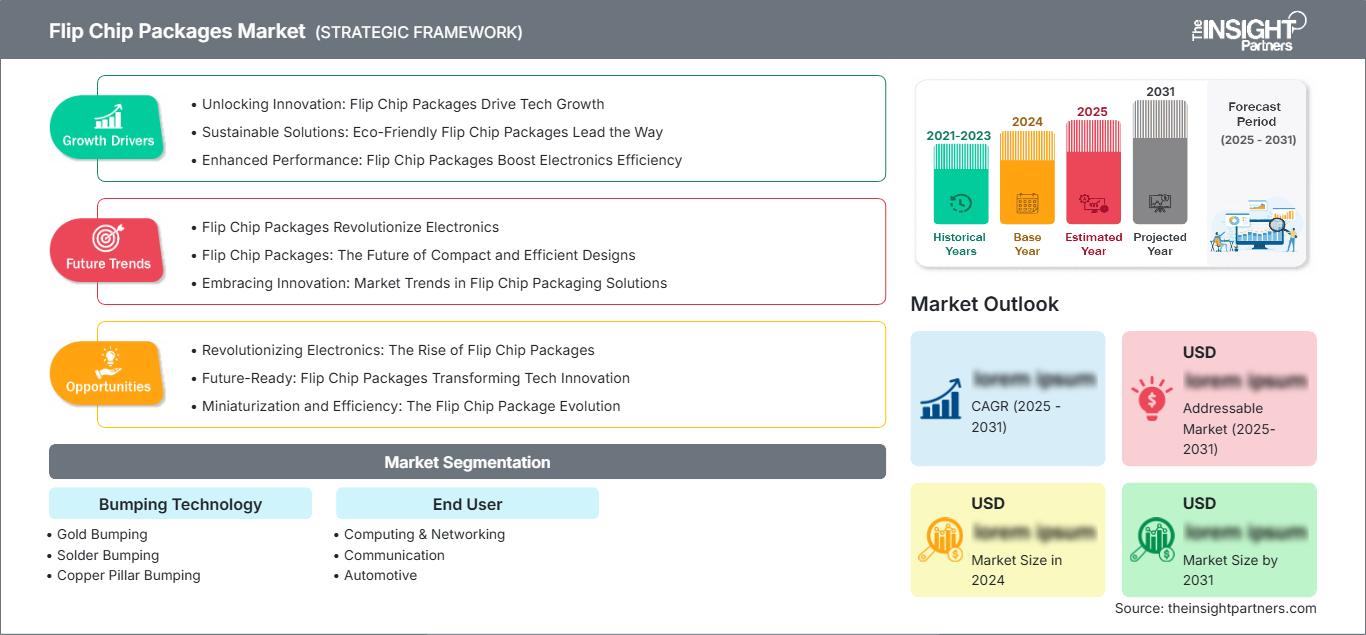
Taille du marché en 2025
31,82 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
50,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,21 %
taux de croissance
Marché adressable
372,35 milliards de dollars américains
(2026-2034)
Le marché des boîtiers Flip Chip se situe au carrefour de la miniaturisation des semi-conducteurs, de l'intégration hétérogène et des exigences d'interconnexion haute densité. Évalué à 31,82 milliards de dollars US en 2025, il devrait atteindre 50,27 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,21 % sur la période 2026-2034. La demande est soutenue par la hausse des charges de travail informatiques, les architectures de communication avancées, l'électronique automobile et les exigences croissantes en matière de boîtiers de semi-conducteurs compacts et à dissipation thermique efficace.
La demande nord-américaine devrait rester soutenue, la taille du marché des boîtiers Flip Chip étant favorisée par l'informatique avancée, la localisation de la production de semi-conducteurs pour l'automobile et les investissements dans les capacités d'encapsulation nationales. Le marché régional devrait croître à un TCAC d'environ 5,0 à 5,5 % entre 2026 et 2034. L'adoption croissante de l'intégration hétérogène, des chiplets, des processeurs hautes performances et des technologies de substrats avancées devrait maintenir les investissements dans l'encapsulation aux États-Unis et au Canada.
Analyse et perspectives du marché des boîtiers Flip Chip
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 29 à 33 % en 2025 et connaîtra une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034, grâce aux investissements dans l'informatique avancée, la localisation des semi-conducteurs, l'électronique automobile et l'emballage.
- États-Unis : Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,5 %, soutenue par l’informatique IA, la capacité nationale de production de semi-conducteurs et les initiatives en matière d’emballage avancé.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 4,7 à 5,2 %, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande de semi-conducteurs pour les secteurs automobile, industriel et des communications.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 35 à 39 % de la demande de 2025 et connaître une croissance annuelle composée de 5,7 à 6,2 %, tirée par Taïwan, la Corée du Sud, la Chine, le Japon et l'Inde grâce à de solides écosystèmes de fabrication et d'emballage de semi-conducteurs.
- Segment le plus important : le bumping de piliers de cuivre devrait représenter une part de marché de 45 à 49 % en 2025 et connaître une croissance annuelle composée de 5,4 à 5,9 %, reflétant les exigences d’interconnexion à pas fin et de boîtier haute densité.
- Segment à forte croissance : le secteur automobile devrait représenter une part de marché de 16 à 20 % en 2025 et croître à un TCAC de 6,2 à 6,8 %, grâce à l'électrification, aux systèmes ADAS, aux contrôleurs de domaine et à la connectivité des véhicules.
- Principales entreprises analysées en détail : Intel Corporation, Chipbond Technology, Taiwan Semiconductor Manufacturing Company, Advanced Semiconductor Engineering, Siliconware Precision Industries, Texas Instruments, Inc., Samsung Electronics Co., Ltd., Powertech Technology, IBM Corporation et Amkor Technology, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies d'encapsulation sur le marché des boîtiers Flip Chip ont évolué, délaissant les systèmes de câblage traditionnels au profit d'interconnexions plus denses capables de gérer davantage d'E/S, des boîtiers plus compacts et des performances électriques supérieures. Les solutions Flip Chip se sont imposées pour les applications exigeant des connexions électriques courtes et des caractéristiques électriques parfaitement maîtrisées. L'évolution des systèmes à piliers de cuivre, la réduction de l'espacement des plots, l'amélioration des sous-remplissages et l'automatisation ont progressivement conduit à des progrès dans les technologies de fabrication de semi-conducteurs à grand volume.
À l'avenir, des ressources seront allouées aux capacités d'encapsulation permettant l'intégration hétérogène, les chiplets, la mémoire HBM, les processeurs automobiles et les dispositifs de communication avancés. Les politiques relatives aux semi-conducteurs dans les différentes régions favoriseront également la production locale. Cette tendance élargira le champ des possibles au-delà des applications informatiques, notamment lorsque la fiabilité, les performances thermiques, la densité d'encapsulation et la fiabilité de la chaîne d'approvisionnement constituent des critères d'achat essentiels.
Rapport sur le marché des boîtiers Flip Chip : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 31,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 50,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,21% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des boîtiers Flip Chip
Le marché des boîtiers Flip Chip est porté par la fonctionnalité croissante des semi-conducteurs intégrés dans des boîtiers plus petits. L'augmentation des fonctionnalités dans les applications informatiques et de réseau exige une densité d'interconnexion accrue, tandis que l'électronique automobile nécessite des boîtiers robustes capables de fonctionner efficacement dans des conditions thermiques et mécaniques extrêmes. Ce secteur englobe des procédés tels que le bumpage de plaquettes, la fabrication de substrats, l'assemblage, le remplissage, les tests et la fourniture d'équipements, ce qui requiert une constance dans les processus tout au long de la chaîne de valeur.
L'importance des fournisseurs maîtrisant le bumping de plaquettes, disposant d'usines d'assemblage à haute capacité et entretenant des relations établies avec les fabricants de semi-conducteurs, s'accroît. Taïwan, la Corée du Sud, la Chine, le Japon et les États-Unis demeureront des sites de production stratégiques. La taille des plaquettes, la forme des plots, l'architecture des dispositifs, la disponibilité des substrats et les exigences de qualification sont les principaux facteurs influençant la demande d'interconnexions par piliers de cuivre et par soudure.
D'après l'analyse du marché des boîtiers Flip Chip, ce dernier est caractérisé par un oligopole composé de fabricants de semi-conducteurs intégrés, de fonderies, de fournisseurs OSAT et d'entreprises d'encapsulation. Intel Corporation et Taiwan Semiconductor Manufacturing Company (TSMC) occupent une position technologique dominante. Parmi les autres entreprises actives dans les services d'assemblage et d'encapsulation figurent Advanced Semiconductor Engineering, Siliconware Precision Industries, Amkor Technology, Inc., Chipbond Technology et Powertech Technology. Il convient également de mentionner les services d'encapsulation et de semi-conducteurs spécifiques à certaines applications proposés par Texas Instruments, Inc., Samsung Electronics Co., Ltd. et IBM Corporation.
Dans le secteur, les avantages concurrentiels reposent de plus en plus sur les rendements de production, la finesse de gravure, les performances thermiques, la fiabilité, la capacité et les délais de qualification. Par conséquent, les investissements se concentrent de plus en plus sur les installations d'encapsulation avancées et l'amélioration des procédés. La diversification géographique, l'automatisation et l'intégration de l'encapsulation dans les stratégies de fabrication des semi-conducteurs gagnent en importance parmi les principaux acteurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des boîtiers Flip Chip : Perspectives stratégiques
Perspectives régionales
Marché des boîtiers Flip Chip en Amérique du Nord
L'Amérique du Nord devrait représenter entre 29 et 33 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 5,0 à 5,5 % jusqu'en 2034. Cette région bénéficie d'une expertise reconnue dans la conception de semi-conducteurs, les investissements dans l'intelligence artificielle, l'électronique de défense, l'infrastructure de cloud computing et les technologies automobiles. Les États-Unis contribuent à la consommation régionale, tandis que le Canada y contribue grâce à son écosystème spécialisé en électronique et technologies industrielles.
On observe une évolution des politiques nationales en matière de semi-conducteurs, qui souligne l'importance de la fabrication en aval et du conditionnement avancé. Parmi les principaux acteurs de l'écosystème régional figurent Intel Corporation, Texas Instruments, Inc. et Amkor Technology, Inc. La recherche avancée et les systèmes de semi-conducteurs sont quant à eux développés par IBM Corporation.
Marché américain des boîtiers à puce flip
Les États-Unis représentent environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,5 % jusqu'en 2034. Le soutien gouvernemental à la production de semi-conducteurs, au développement des infrastructures d'IA, à la modernisation militaire et à la localisation de la production d'électronique automobile dynamisera l'industrie locale de l'encapsulation. L'encapsulation avancée devient un élément de plus en plus crucial pour la résilience de la chaîne d'approvisionnement des semi-conducteurs.
Les entreprises Intel Corporation, Texas Instruments, Inc., Amkor Technology, Inc. et IBM Corporation possèdent une expertise considérable en matière de fabrication, d'encapsulation, de conception et de R&D. La plus forte demande applicative devrait concerner les processeurs utilisés dans les centres de données, les équipements de réseau, les semi-conducteurs automobiles, les équipements industriels et l'électronique militaire. L'intégration hétérogène et la technologie des chiplets continueront de stimuler cette demande.
Marché européen des boîtiers Flip Chip
On estime que l'Europe détiendra entre 22 et 26 % du marché en 2025 et connaîtra une croissance annuelle composée (TCAC) de 4,7 à 5,2 %. L'Allemagne est le principal marché, portée par la demande de semi-conducteurs pour l'automobile et l'électronique industrielle. Le Royaume-Uni participe à la conception et à la recherche dans le domaine des semi-conducteurs, tandis que la France, l'Italie et l'Espagne contribuent à la demande grâce aux secteurs de l'aérospatiale, de l'automobile, des communications et des systèmes industriels. La part de marché des boîtiers flip chip dans la région témoigne du développement important du secteur de l'électronique en aval en Europe.
L'Allemagne joue un rôle clé dans l'électrification des véhicules, les systèmes avancés d'aide à la conduite (ADAS), l'automatisation industrielle et l'électronique de puissance, autant de domaines qui requièrent des semi-conducteurs plus complexes. La France et l'Italie contribuent aux secteurs de l'aérospatiale, de la défense, de l'automobile et de l'industrie, tandis que l'Espagne se concentre sur le développement des semi-conducteurs et de l'électronique. Les initiatives européennes en matière de semi-conducteurs visent également à renforcer la résilience de la production dans la région.
Marché des boîtiers Flip Chip de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 35 et 39 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 5,7 à 6,2 %. Taïwan est le principal marché régional, suivi de la Corée du Sud, de la Chine, du Japon, de l'Inde et de l'Australie. La solidité des écosystèmes de fonderie, d'OSAT, de fabrication électronique et d'équipements pour semi-conducteurs constitue un atout structurel majeur.
La politique industrielle, l'infrastructure d'IA, l'électronique mobile, les semi-conducteurs automobiles et le calcul avancé soutiennent les investissements. Taïwan et la Corée du Sud demeurent des acteurs clés dans le domaine des solutions d'encapsulation sophistiquées, tandis que la Chine et le Japon contribuent de manière significative à la capacité de production et à la demande d'applications. L'Inde développe ses capacités de production de semi-conducteurs et ses investissements dans l'encapsulation.
Marché des boîtiers Flip Chip au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une base de demande plus restreinte, mais devraient connaître une croissance annuelle composée de 4,8 % à 5,4 %. L'Arabie saoudite et les Émirats arabes unis sont en tête des investissements technologiques régionaux, tandis que l'Afrique du Sud y contribue par le biais des applications industrielles et électroniques. Le reste de la demande au Moyen-Orient et en Afrique demeure concentré dans les communications, l'automatisation industrielle, les systèmes énergétiques et les infrastructures de données.
L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures numériques et les écosystèmes technologiques de pointe, soutenant ainsi la consommation future de semi-conducteurs. Les centres de données et les réseaux de télécommunications, grands consommateurs d’énergie, génèrent une demande indirecte de processeurs avancés et de boîtiers haute densité. Le développement du marché régional dépendra de la localisation de la production électronique, des investissements dans les infrastructures, des compétences techniques et de l’intégration aux chaînes d’approvisionnement mondiales de semi-conducteurs.
Analyse de segmentation
Technologie de bumping
La technologie de bumpage constitue le principal procédé d'interconnexion sous-jacent à l'assemblage flip-chip et continue d'évoluer avec l'augmentation de la densité d'E/S et la miniaturisation des boîtiers. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 5,6 % entre 2026 et 2034. Le marché des boîtiers flip-chip englobe de plus en plus des technologies à pas plus fin, des caractéristiques thermiques améliorées et un traitement fiable au niveau de la plaquette.
- Passage à l'or : Le passage à l'or reste pertinent dans les applications exigeant des caractéristiques de liaison éprouvées, une résistance à la corrosion et une fiabilité d'interconnexion spécifique. Son rôle stratégique est particulièrement important dans certaines applications d'affichage, de capteurs et de semi-conducteurs spécialisés.
- Le bumpage à la soudure répond aux exigences d'assemblage à grand volume établies dans les secteurs de l'informatique, des communications et des semi-conducteurs grand public. Son infrastructure de traitement éprouvée en fait une solution privilégiée lorsque le coût, la fiabilité et la capacité de production à grande échelle demeurent des priorités.
- Bumping à piliers de cuivre : le bumping à piliers de cuivre est de plus en plus important pour les interconnexions à pas fin et les exigences de gestion de courant élevées. Ses avantages structurels permettent la réalisation de processeurs avancés, de dispositifs de réseau, de composants électroniques automobiles et d’autres boîtiers de semi-conducteurs haute densité.
Utilisateur final
Les applications pour utilisateurs finaux devraient connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu'en 2034, soutenue par l'augmentation de la part des semi-conducteurs dans les secteurs de l'informatique, des communications, de l'automobile et des équipements industriels. Les exigences des applications mettent de plus en plus l'accent sur les performances thermiques, la miniaturisation, la fiabilité et l'intégrité électrique, faisant de l'architecture d'encapsulation un élément stratégique de la conception des produits.
- Informatique et réseaux : Les processeurs hautes performances, les accélérateurs, les commutateurs et l’infrastructure réseau nécessitent des interconnexions denses et des chemins électriques efficaces. L’augmentation des charges de travail liées à l’IA et la connectivité croissante des centres de données renforcent l’importance des architectures de boîtiers avancées.
- Communication : Les équipements de communication intègrent de plus en plus de processeurs sophistiqués, de composants radio et de fonctions de connectivité dans des formats compacts. L’encapsulation flip-chip permet des conceptions compactes et des performances électriques haute fréquence pour l’infrastructure réseau et les dispositifs de communication.
- Automobile : L’électrification, les systèmes avancés d’aide à la conduite (ADAS), l’infodivertissement et la connectivité des véhicules augmentent la quantité de semi-conducteurs par véhicule. Les solutions d’encapsulation doivent résister aux cycles thermiques et aux vibrations, garantir la fiabilité et prolonger la durée de vie, ce qui renforce le rôle stratégique des solutions flip-chip.
- Secteur industriel : L’automatisation industrielle, les systèmes de contrôle, la robotique, la gestion de l’énergie et la vision industrielle nécessitent des boîtiers de semi-conducteurs fiables. Les longs cycles de vie des produits et les environnements d’exploitation exigeants privilégient les technologies d’encapsulation performantes et constantes en production.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Informatique et réseaux |
Haut |
Informatique IA |
Mature |
|
Communication |
Haut |
Mise à l'échelle du réseau |
Mature |
|
Automobile |
Moyen |
Électrification des véhicules |
Mise à l'échelle |
|
Industriel |
Moyen |
Automatisation des usines |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des boîtiers Flip Chip
L'IA et le calcul haute performance augmentent les exigences en matière d'interconnexion des paquets
Les accélérateurs d'IA et les systèmes de calcul haute performance intègrent de plus en plus de fonctions de traitement dans des boîtiers semi-conducteurs avancés. L'augmentation du trafic de données exige une attention accrue portée à la longueur des pistes électriques, à la densité d'interconnexion, à la gestion thermique et à la robustesse des technologies d'encapsulation. Ceci offre un contexte idéal pour la technologie flip chip et la technologie de bumpage associée. L'intérêt commercial dépasse largement le cadre des processeurs, car les commutateurs, les accélérateurs, les puces d'interface mémoire et autres composants auxiliaires nécessitent également des technologies d'encapsulation plus performantes. Les fabricants capables d'un assemblage fin et de rendements élevés ont accès à de nombreuses opportunités dans des secteurs lucratifs. À terme, la complexité croissante des boîtiers orientera les décisions d'achat vers des critères de rendement.
L'intégration de semi-conducteurs dans l'automobile accroît les exigences en matière de fiabilité et d'emballage.
L'électrification automobile et les systèmes avancés d'aide à la conduite (ADAS) augmentent la part des semi-conducteurs dans la gestion de l'énergie, la détection, le traitement des données, la connectivité et les systèmes de contrôle du véhicule. Ces applications exigent des boîtiers capables de résister aux cycles thermiques, aux vibrations, à l'humidité et à des durées de fonctionnement prolongées. Les architectures flip-chip offrent des avantages en termes de puissance et de format lorsque l'intégration haute densité est requise, tandis que les procédés de bumpage avancés prennent en charge des processeurs automobiles toujours plus sophistiqués. L'impact est significatif car les cycles de qualification automobile sont généralement plus longs que ceux de l'électronique grand public, ce qui permet de nouer des relations durables avec les fournisseurs une fois les technologies validées. La demande devrait donc privilégier les fabricants dotés d'une ingénierie de fiabilité performante, d'une traçabilité rigoureuse, d'une maîtrise des procédés et de systèmes de production conformes aux normes automobiles, plutôt que les fournisseurs qui misent principalement sur la capacité de production ou les coûts unitaires les plus bas.
La localisation des semi-conducteurs renforce les investissements régionaux dans l'emballage
Les efforts gouvernementaux visant à renforcer les chaînes d'approvisionnement des semi-conducteurs mettent l'accent sur l'assemblage, les tests et les capacités d'encapsulation avancées. Les programmes de localisation de la production de semi-conducteurs en Amérique du Nord, en Europe et en Asie incitent les fabricants à diversifier leurs sites de production et à réduire leur dépendance aux réseaux d'approvisionnement concentrés. L'encapsulation est devenue stratégique, car la fabrication de plaquettes à elle seule ne constitue pas un écosystème complet de production de semi-conducteurs. Les nouvelles installations ou l'extension des installations existantes peuvent générer une demande en équipements de bumpage, substrats, matériaux, systèmes d'assemblage et capacités de test. Pour les fournisseurs d'emballages, ce contexte offre des opportunités d'établir des capacités régionales plus proches des usines de semi-conducteurs et des principaux clients. Il accroît également la valeur de la qualification des procédés, du développement des compétences, de l'automatisation des équipements et de l'intégration de la chaîne d'approvisionnement lorsque les clients évaluent leurs partenaires de fabrication à long terme.
Tendances futures du marché des boîtiers Flip Chip
Intégration accrue des puces et des architectures hétérogènes
Les tendances du marché des boîtiers Flip Chip sont de plus en plus liées aux architectures à chiplets et à l'intégration hétérogène. Au lieu de s'appuyer exclusivement sur des puces monolithiques de grande taille, les concepteurs de semi-conducteurs combinent des puces spécialisées au sein de boîtiers avancés afin d'améliorer l'évolutivité, la fonctionnalité et la flexibilité de fabrication. Cette transition renforcera les exigences en matière de placement précis des interconnexions, de performances du substrat, de gestion thermique et de tests au niveau du boîtier. Les technologies de bumpage devraient évoluer vers des pas plus fins et des tolérances de processus plus strictes à mesure que le nombre de connexions au niveau du boîtier augmentera. Les fournisseurs qui intègrent le traitement des plaquettes, l'ingénierie d'assemblage, l'inspection et les tests de fiabilité seront mieux placés pour répondre à ces exigences. À plus long terme, la conception du boîtier deviendra probablement une composante de plus en plus intégrée de l'architecture des semi-conducteurs, et non plus une simple étape de fabrication en aval.
L'optimisation du conditionnement devient une variable de conception fondamentale pour les semi-conducteurs.
Le développement des semi-conducteurs s'oriente vers une optimisation simultanée de l'architecture des puces, des interconnexions, du choix du substrat, des chemins thermiques et des dimensions finales du boîtier. Cette approche devrait permettre d'identifier plus tôt les contraintes d'encapsulation lors du développement produit, notamment pour les accélérateurs d'IA, les processeurs réseau, les contrôleurs automobiles et les dispositifs de communication haute performance. La simulation, les systèmes de fabrication numérique, l'automatisation des inspections et les matériaux avancés joueront un rôle de plus en plus déterminant dans la conception des boîtiers. Les fabricants pourront également développer des plateformes d'encapsulation spécifiques à chaque application, adaptables à différentes familles de produits. Cette standardisation permettra de raccourcir les cycles de qualification tout en préservant la personnalisation au niveau des puces et des substrats. L'avantage concurrentiel qui en résultera dépendra de la capacité des fournisseurs à intégrer efficacement l'ingénierie d'encapsulation à la conception des semi-conducteurs, à la planification de la production, aux tests de fiabilité et aux exigences de performance spécifiques aux clients.
Opportunités du marché des boîtiers Flip Chip
Les capacités régionales d'emballage avancé créent des opportunités de localisation
Les investissements régionaux dans le packaging créent des opportunités pour les fournisseurs d'équipements de bumpage, de substrats, de matériaux, de systèmes d'inspection, de services d'assemblage et de tests spécialisés. Les prévisions du marché des boîtiers Flip Chip doivent donc être évaluées non seulement en fonction de la croissance de la production de semi-conducteurs, mais aussi de la répartition géographique des nouvelles capacités de fabrication. Les fournisseurs peuvent cibler les régions où les gouvernements et les entreprises de semi-conducteurs mettent en place des écosystèmes locaux, notamment l'Amérique du Nord et certains marchés européens et asiatiques. Les partenariats avec les fonderies, les fabricants de dispositifs intégrés et les fournisseurs OSAT peuvent donner accès aux processus de qualification et aux programmes de production à long terme. Les investisseurs devraient privilégier les technologies qui optimisent l'interconnexion à pas fin, l'automatisation, les performances thermiques et le rendement des procédés, car ces caractéristiques permettent de couvrir de multiples applications semi-conducteurs plutôt que de dépendre d'un seul marché final.
Les plateformes d'emballage automobile et industriel offrent des opportunités à long terme
L'électronique automobile et industrielle offre des opportunités stratégiques intéressantes, car le cycle de vie des produits peut être nettement plus long que celui des appareils grand public. Les fournisseurs peuvent développer des plateformes d'encapsulation qualifiées, optimisées pour les cycles thermiques, la fiabilité mécanique, les performances électriques et la traçabilité. Cette opportunité est particulièrement pertinente pour les fabricants de semi-conducteurs qui recherchent des architectures d'encapsulation standardisées pour leurs produits de contrôle, de détection, de connectivité et de gestion de l'énergie. Le rapport sur le marché des encapsulations Flip Chip devrait intégrer l'impact de l'augmentation de la teneur en semi-conducteurs par véhicule et de l'automatisation croissante des équipements industriels. Les entreprises disposant de processus de qualification établis peuvent bâtir des relations clients durables en combinant l'ingénierie des encapsulations avec des tests de fiabilité et une production homogène. Cette stratégie permet de réduire la dépendance aux cycles de vie très volatils de l'électronique grand public, tout en favorisant une adoption progressive dans des applications connexes.
Développements récents
- Juillet 2026 : Intel Corporation a annoncé que son organisation d’encapsulation avancée serait désormais gérée comme une entité dédiée au sein d’Intel Foundry, couvrant l’encapsulation avancée, l’intégration de systèmes, le développement de technologies back-end et la fabrication. Cette décision témoigne de l’importance stratégique croissante de l’encapsulation pour les systèmes d’IA et l’intégration hétérogène.
- Mai 2026 : Amkor Technology, Inc. a étendu son réseau américain de production d’emballages avancés en acquérant un terrain supplémentaire de 27 hectares (67 acres) adjacent à son campus en Arizona. Cette expansion vise à accroître la flexibilité des capacités de production et de test pour les applications d’IA, de calcul haute performance, automobiles et de communications.
- Novembre 2025 : Powertech Technology Inc. a approuvé l’acquisition d’une usine du parc scientifique de Hsinchu pour 6,898 milliards de NT$ afin d’accroître ses capacités de production de pointe. L’entreprise a identifié l’IA, le calcul haute performance et l’électronique automobile comme des secteurs clés justifiant cet investissement et a prévu une rénovation progressive, l’installation d’équipements et le recrutement.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -