
Mercado de encapsulados flip-chip: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de paquetes Flip Chip y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología de bujías (bujías de oro, bujías de soldadura y bujías de pilares de cobre) y usuario final (computación y redes, comunicaciones, automoción, industria y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002487
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
31.820 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
50.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,21 %
Índice de crecimiento
Mercado potencial
372.350 millones de dólares estadounidenses
(2026-2034)
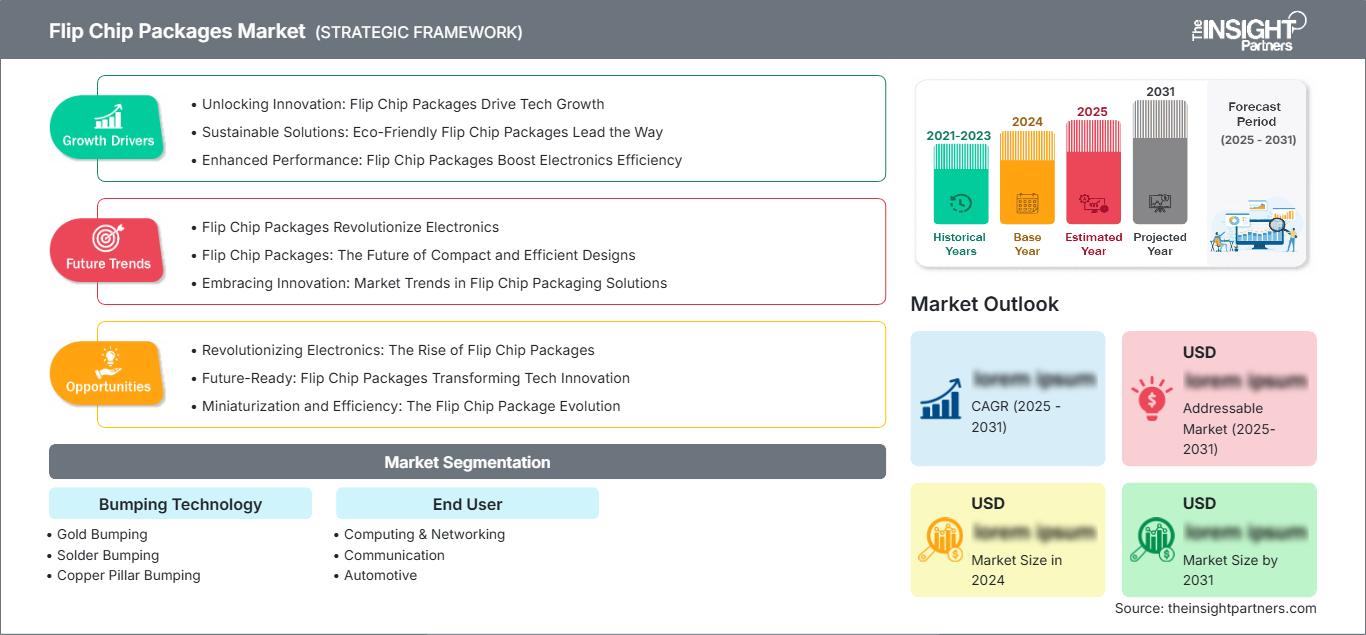
El mercado de encapsulados Flip Chip se sitúa en la intersección de la miniaturización de semiconductores, la integración heterogénea y los requisitos de interconexión de alta densidad. Este mercado, valorado en 31.820 millones de dólares en 2025, se prevé que alcance los 50.270 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,21% entre 2026 y 2034. La demanda se ve impulsada por el aumento de la carga de trabajo informática, las arquitecturas de comunicaciones avanzadas, la electrónica automotriz y la creciente necesidad de encapsulados de semiconductores compactos y térmicamente eficientes.
Se prevé que la demanda en Norteamérica se mantenga sólida, con un mercado de encapsulados Flip Chip impulsado por la informática avanzada, la localización de semiconductores para el sector automotriz y las inversiones en capacidad de encapsulado nacional. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,0 % y el 5,5 % entre 2026 y 2034. La creciente adopción de la integración heterogénea, los chiplets, los procesadores de alto rendimiento y las tecnologías de sustrato avanzadas debería sostener la inversión en encapsulado en Estados Unidos y Canadá.
Evaluación y perspectivas del mercado de envases Flip Chip
- América del Norte: Se estima que América del Norte representará una participación del 29-33% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,5% entre 2026 y 2034, impulsada por la informática avanzada, la localización de semiconductores, la electrónica automotriz y las inversiones en embalaje.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,5 %, impulsado por la computación de IA, la capacidad nacional de semiconductores y las iniciativas de empaquetado avanzado.
- Europa: Se estima que Europa tendrá una cuota de mercado del 22-26% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,2%, con Alemania, Francia, el Reino Unido, Italia y España impulsando la demanda de semiconductores para los sectores automotriz, industrial y de comunicaciones.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 35 % y el 39 % de la demanda en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,2 %, liderada por Taiwán, Corea del Sur, China, Japón e India gracias a sus sólidos ecosistemas de fabricación y empaquetado de semiconductores.
- Segmento más grande: Se estima que el segmento de interconexión mediante pilares de cobre (Copper Pillar Bumping) alcanzará una cuota de mercado del 45-49% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 5,4-5,9%, lo que refleja los requisitos de interconexión de paso fino y de encapsulado de alta densidad.
- Segmento de alto crecimiento: Se estima que el sector automotriz representará una cuota de mercado del 16-20% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8%, impulsado por la electrificación, los sistemas avanzados de asistencia al conductor (ADAS), los controladores de dominio y la conectividad de los vehículos.
- Empresas clave analizadas en detalle: Intel Corporation, Chipbond Technology, Taiwan Semiconductor Manufacturing Company, Advanced Semiconductor Engineering, Siliconware Precision Industries, Texas Instruments, Inc., Samsung Electronics Co., Ltd., Powertech Technology, IBM Corporation y Amkor Technology, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tecnologías de empaquetado en el mercado de paquetes Flip Chip han evolucionado desde los sistemas tradicionales de unión de cables hacia interconexiones más densas, capaces de gestionar más entradas/salidas, paquetes más pequeños y un mejor rendimiento eléctrico. Las soluciones Flip Chip han surgido para aplicaciones que requieren conexiones eléctricas cortas y características eléctricas bien controladas. La evolución de los sistemas de pilares de cobre, los pasos de contacto más ajustados, los encapsulados superiores y la automatización han propiciado mejoras graduales en las tecnologías de fabricación de productos semiconductores de alto volumen.
En adelante, se destinarán recursos a la capacidad de empaquetado para la integración heterogénea, chiplets, HBM, procesadores para automoción y dispositivos de comunicación avanzados. Las políticas regionales sobre semiconductores también impulsarán la fabricación local. Esta tendencia ampliará las oportunidades más allá de las aplicaciones informáticas, especialmente en aquellas donde la fiabilidad, el rendimiento térmico, la densidad de empaquetado y la fiabilidad de la cadena de suministro son factores clave a la hora de realizar compras.
Alcance del informe de mercado de paquetes Flip Chip
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 31.820 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 50.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,21% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paquetes Flip Chip
El mercado de encapsulados Flip Chip se ve impulsado por la creciente funcionalidad de los semiconductores en encapsulados más pequeños. El aumento de la funcionalidad en aplicaciones informáticas y de redes exige una mayor densidad de interconexión, mientras que la electrónica automotriz requiere encapsulados robustos que funcionen eficazmente en condiciones térmicas y mecánicas extremas. La industria abarca procesos como el bumping de obleas, la fabricación de sustratos, el ensamblaje, el encapsulado inferior, las pruebas y los proveedores de equipos, lo que exige consistencia en los procesos a lo largo de toda la cadena de valor.
Cada vez se da mayor importancia a los proveedores con sólidas capacidades de interconexión de obleas, fábricas de ensamblaje de alta capacidad y relaciones consolidadas con fabricantes de semiconductores. Taiwán, Corea del Sur, China, Japón y Estados Unidos seguirán siendo ubicaciones estratégicas para la producción. El tamaño de la oblea, la forma de la almohadilla, la arquitectura del dispositivo, la disponibilidad del sustrato y los requisitos de cualificación son los principales factores que influyen en la demanda de interconexiones de cobre y soldadura.
Según el análisis del mercado de paquetes Flip Chip, este se caracteriza por un oligopolio compuesto por fabricantes de semiconductores integrados, fundiciones, proveedores de OSAT y empresas de empaquetado. Intel Corporation y Taiwan Semiconductor Manufacturing Company ostentan una posición tecnológica de liderazgo. Otras empresas activas en los servicios de ensamblaje y empaquetado incluyen Advanced Semiconductor Engineering, Siliconware Precision Industries, Amkor Technology, Inc., Chipbond Technology y Powertech Technology. Cabe destacar los semiconductores y servicios de empaquetado específicos para aplicaciones que ofrecen Texas Instruments, Inc., Samsung Electronics Co., Ltd. e IBM Corporation.
Las ventajas competitivas en la industria se basan cada vez más en el rendimiento de los procesos, la precisión de los pasos de interconexión, el rendimiento térmico, la fiabilidad, la capacidad y los tiempos de ciclo de cualificación. En consecuencia, se está invirtiendo cada vez más capital en instalaciones de encapsulado avanzadas y en la mejora de procesos. La diversificación geográfica, la automatización y la integración del encapsulado en las estrategias de fabricación de semiconductores están cobrando mayor importancia entre los principales actores del sector.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de envases Flip Chip: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de envases Flip Chip
Se estima que Norteamérica representará entre el 29 % y el 33 % de la demanda mundial en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % hasta 2034. La región cuenta con capacidades en diseño de semiconductores, inversiones en computación de inteligencia artificial, electrónica de defensa, infraestructura de computación en la nube e inversiones en tecnología automotriz. Estados Unidos representa el consumo regional, mientras que Canadá contribuye a través de su ecosistema especializado en electrónica y tecnología industrial.
Se observa un cambio en las políticas nacionales de semiconductores que resalta la importancia de la fabricación de componentes finales y el empaquetado avanzado. Entre los principales contribuyentes al ecosistema regional se encuentran Intel Corporation, Texas Instruments, Inc. y Amkor Technology, Inc. La investigación y el desarrollo de sistemas de semiconductores avanzados provienen de IBM Corporation.
Mercado estadounidense de envases Flip Chip
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % hasta 2034. El apoyo gubernamental a la producción de semiconductores, el desarrollo de infraestructura de IA, la modernización militar y la localización de la electrónica automotriz impulsarán la industria local del embalaje. El embalaje avanzado se está convirtiendo en un aspecto cada vez más importante para la resiliencia de la cadena de suministro de semiconductores.
Las empresas Intel Corporation, Texas Instruments, Inc., Amkor Technology, Inc. e IBM Corporation aportan una amplia experiencia en fabricación, empaquetado, diseño e I+D. Se prevé que la mayor demanda se concentre en procesadores para centros de datos, equipos de red, semiconductores para automoción, equipos industriales y electrónica militar. La integración heterogénea y la tecnología de chiplets seguirán impulsando esta demanda.
Mercado europeo de envases Flip Chip
Se estima que Europa tendrá una cuota de mercado del 22-26% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,7-5,2%. Alemania lidera el mercado, impulsada por la demanda de semiconductores para la industria automotriz y la electrónica industrial. El Reino Unido participa en el diseño e investigación de semiconductores, mientras que Francia, Italia y España aportan la demanda de los sectores aeroespacial, automotriz, de comunicaciones y de sistemas industriales. La cuota de mercado de los encapsulados flip-chip en la región refleja el desarrollo del sector de la electrónica de consumo en Europa.
Alemania desempeña un papel fundamental debido a la electrificación de vehículos, los sistemas avanzados de asistencia al conductor (ADAS), la automatización industrial y la electrónica de potencia, sectores que requieren semiconductores más complejos. Francia e Italia contribuyen en los sectores aeroespacial, de defensa, automotriz e industrial, mientras que España se centra en el desarrollo de semiconductores y electrónica. Las iniciativas europeas en el sector de los semiconductores también impulsan una mayor resiliencia de la producción en la región.
Mercado de paquetes Flip Chip en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 35 % y el 39 % de la demanda mundial en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,2 %. Taiwán es el mercado regional líder, seguido de Corea del Sur, China, Japón, India y Australia. Los sólidos ecosistemas de fundición, OSAT, fabricación de productos electrónicos y equipos para semiconductores proporcionan una ventaja estructural.
La política industrial, la infraestructura de IA, la electrónica móvil, los semiconductores para automoción y la informática avanzada impulsan la inversión. Taiwán y Corea del Sur siguen siendo especialmente importantes para el empaquetado sofisticado, mientras que China y Japón aportan una capacidad de fabricación sustancial y una gran demanda de aplicaciones. India está ampliando sus capacidades en semiconductores y su inversión en empaquetado.
Mercado de envases Flip Chip de Oriente Medio y África
Oriente Medio y África representan una base de demanda menor, pero se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 %. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión regional en tecnología, mientras que Sudáfrica contribuye a través de aplicaciones industriales y electrónicas. El resto de la demanda en Oriente Medio y África se concentra en comunicaciones, automatización industrial, sistemas energéticos e infraestructura de datos.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura digital y ecosistemas de tecnología avanzada, lo que impulsará el consumo futuro de semiconductores. Los centros de datos y las redes de telecomunicaciones, que consumen mucha energía, generan una demanda indirecta de procesadores avanzados y encapsulados de alta densidad. El desarrollo del mercado regional dependerá de la localización de la producción electrónica, la inversión en infraestructura, la capacidad técnica especializada y la integración con las cadenas de suministro globales de semiconductores.
Análisis de segmentación
Tecnología de choque
La tecnología de interconexión por contacto (bumping) constituye el proceso fundamental para el ensamblaje flip-chip y continúa evolucionando con el aumento de la densidad de E/S y la reducción de las dimensiones de los encapsulados. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % durante el período 2026-2034. El mercado de encapsulados flip-chip abarca cada vez más un paso más fino, mejores características térmicas y un procesamiento fiable a nivel de oblea.
- Bumping de oro: El bumping de oro sigue siendo relevante en aplicaciones que requieren características de unión establecidas, resistencia a la corrosión y fiabilidad de interconexión especializada. Su papel estratégico es más importante en determinadas aplicaciones de pantallas, sensores y semiconductores especializados.
- Soldadura por interpolación: Esta técnica permite cumplir con los requisitos de ensamblaje de alto volumen en dispositivos semiconductores para informática, comunicaciones y productos de consumo. Su infraestructura de procesamiento consolidada la convierte en una opción importante en entornos donde el costo, la confiabilidad y la fabricación escalable son prioridades.
- Interconexión mediante pilares de cobre: Esta técnica cobra cada vez más importancia para interconexiones de paso fino y requisitos de manejo de corriente más elevados. Sus ventajas estructurales permiten el desarrollo de procesadores avanzados, dispositivos de red, electrónica automotriz y otros encapsulados de semiconductores de alta densidad.
Usuario final
Se prevé que las aplicaciones para usuarios finales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % hasta 2034, impulsadas por el aumento del uso de semiconductores en los sectores de informática, comunicaciones, automoción y equipos industriales. Los requisitos de las aplicaciones hacen cada vez más hincapié en el rendimiento térmico, la miniaturización, la fiabilidad y la integridad eléctrica, lo que convierte la arquitectura del encapsulado en un componente estratégico del diseño de productos.
- Informática y redes: Los procesadores, aceleradores, conmutadores e infraestructuras de red de alto rendimiento requieren interconexiones densas y rutas eléctricas eficientes. El aumento de las cargas de trabajo de IA y la conectividad de los centros de datos refuerzan la importancia de las arquitecturas de encapsulado avanzadas.
- Comunicación: Los equipos de comunicación integran cada vez más procesadores sofisticados, componentes de radio y funciones de conectividad en formatos reducidos. El encapsulado flip-chip permite diseños compactos y un alto rendimiento eléctrico en infraestructuras de red y dispositivos de comunicación.
- Automoción: La electrificación, los sistemas avanzados de asistencia al conductor (ADAS), el infoentretenimiento y la conectividad de los vehículos están incrementando la cantidad de semiconductores por vehículo. El encapsulado debe tener en cuenta los ciclos térmicos, las vibraciones, la fiabilidad y la prolongación de la vida útil, lo que refuerza el papel estratégico de las soluciones flip-chip.
- Sector industrial: La automatización industrial, los sistemas de control, la robótica, la gestión de energía y la visión artificial requieren encapsulados de semiconductores fiables. Los largos ciclos de vida de los productos y los entornos operativos exigentes favorecen el uso de tecnologías de encapsulado cualificadas con un rendimiento de fabricación constante.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Informática y redes |
Alto |
Computación de IA |
Maduro |
|
Comunicación |
Alto |
Escalado de red |
Maduro |
|
Automotor |
Medio |
Electrificación de vehículos |
Escalada |
|
Industrial |
Medio |
Automatización de fábricas |
Escalada |
Factores de crecimiento del mercado de paquetes Flip Chip y análisis de su impacto
La IA y la computación de alto rendimiento aumentan los requisitos de interconexión de paquetes.
Los aceleradores de IA y los sistemas de computación de alto rendimiento están incrementando el número de funciones de procesamiento integradas en los paquetes de semiconductores avanzados. Un mayor tráfico de datos exige una mayor atención a las pistas eléctricas cortas, la densidad de interconexión, la gestión térmica y una tecnología de empaquetado robusta. Esto crea una situación ideal para el flip chip y su tecnología de bumping asociada. El aspecto comercial va mucho más allá de los procesadores, ya que los conmutadores, aceleradores, chips de interfaz de memoria y otros componentes auxiliares también requieren una mejor tecnología de empaquetado. Los fabricantes capaces de realizar un ensamblaje de paso fino y altos rendimientos tienen oportunidades en muchos campos lucrativos. A largo plazo, una mayor complejidad en el empaquetado impulsará las decisiones de compra hacia parámetros basados en el rendimiento.
El contenido de semiconductores en la industria automotriz aumenta los requisitos de confiabilidad y empaquetado.
La electrificación de los vehículos y los sistemas avanzados de asistencia al conductor están incrementando el uso de semiconductores en la gestión de energía, la detección, el procesamiento, la conectividad y los sistemas de control del vehículo. Estas aplicaciones requieren un encapsulado capaz de soportar ciclos térmicos, vibraciones, humedad y periodos de funcionamiento prolongados. Las arquitecturas flip-chip ofrecen ventajas eléctricas y de formato cuando se requiere una integración de alta densidad, mientras que los procesos avanzados de interconexión permiten el uso de procesadores automotrices cada vez más sofisticados. El impacto es significativo, ya que los ciclos de cualificación de la industria automotriz suelen ser más largos que los de la electrónica de consumo, lo que genera relaciones duraderas con los proveedores una vez validadas las tecnologías. Por lo tanto, la demanda debería favorecer a los fabricantes con una sólida ingeniería de fiabilidad, trazabilidad, control de procesos y sistemas de producción de grado automotriz, en lugar de a los proveedores que compiten principalmente por capacidad o bajos costes unitarios.
La localización de semiconductores fortalece la inversión regional en empaquetado.
Los esfuerzos gubernamentales para fortalecer las cadenas de suministro de semiconductores están centrando la atención en el ensamblaje, las pruebas y la capacidad de empaquetado avanzado. Los programas de localización de semiconductores en Norteamérica, Europa y Asia incentivan a los fabricantes a diversificar sus fuentes de producción y reducir la dependencia de redes de suministro concentradas. El empaquetado se ha vuelto estratégicamente importante, ya que la fabricación de obleas por sí sola no proporciona un ecosistema completo de fabricación de semiconductores. Las instalaciones nuevas o ampliadas pueden generar demanda de equipos de interconexión, sustratos, materiales, sistemas de ensamblaje y capacidades de prueba. Para los proveedores de empaquetado, este entorno crea oportunidades para establecer capacidad regional más cerca de las fábricas de semiconductores y los principales clientes. También aumenta el valor de la cualificación de procesos, el desarrollo de la fuerza laboral, la automatización de equipos y la integración de la cadena de suministro cuando los clientes evalúan a sus socios de fabricación a largo plazo.
Tendencias futuras del mercado de envases Flip Chip
Mayor integración de chiplets y arquitecturas heterogéneas
Las tendencias del mercado de encapsulados Flip Chip están cada vez más ligadas a las arquitecturas de chiplets y la integración heterogénea. En lugar de depender exclusivamente de chips monolíticos de mayor tamaño, los diseñadores de semiconductores están combinando chips especializados en encapsulados avanzados para mejorar la escalabilidad, la funcionalidad y la flexibilidad de fabricación. Esta transición incrementará los requisitos de colocación precisa de las interconexiones, rendimiento del sustrato, gestión térmica y pruebas a nivel de encapsulado. Se prevé que las tecnologías de bumping evolucionen hacia pasos más finos y tolerancias de proceso más estrictas a medida que aumente el número de conexiones a nivel de encapsulado. Los proveedores que integren el procesamiento de obleas, la ingeniería de ensamblaje, la inspección y las pruebas de fiabilidad estarán mejor posicionados para satisfacer estos requisitos. A largo plazo, es probable que el diseño de encapsulados se convierta en una parte cada vez más integrada de la arquitectura de semiconductores, en lugar de un paso de fabricación posterior.
La optimización del empaquetado se convierte en una variable fundamental del diseño de semiconductores.
El desarrollo de semiconductores avanza hacia la optimización simultánea de la arquitectura del chip, las interconexiones, la selección del sustrato, las rutas térmicas y las dimensiones finales del encapsulado. Este enfoque probablemente permitirá visualizar las limitaciones del encapsulado en etapas más tempranas del desarrollo del producto, especialmente en aceleradores de IA, procesadores de redes, controladores para automoción y dispositivos de comunicaciones de alto rendimiento. La simulación, los sistemas de fabricación digital, la automatización de la inspección y los materiales avanzados respaldarán cada vez más las decisiones de diseño del encapsulado. Los fabricantes también podrán desarrollar plataformas de encapsulado específicas para cada aplicación, adaptables a diferentes familias de productos. Esta estandarización puede acortar los ciclos de cualificación, manteniendo la personalización a nivel de chip y sustrato. La ventaja competitiva resultante dependerá de la eficacia con la que los proveedores conecten la ingeniería de encapsulado con el diseño de semiconductores, la planificación de la producción, las pruebas de fiabilidad y los requisitos de rendimiento específicos del cliente.
Oportunidades de mercado para envases Flip Chip
La capacidad regional de envasado avanzado crea oportunidades de localización.
Las inversiones regionales en empaquetado crean oportunidades para los proveedores de equipos de bumping, sustratos, materiales, sistemas de inspección, servicios de ensamblaje y pruebas especializadas. Por lo tanto, las previsiones del mercado de paquetes Flip Chip deben evaluarse no solo a través del crecimiento de las unidades de semiconductores, sino también a través de la distribución geográfica de la nueva capacidad de fabricación. Los proveedores pueden centrarse en regiones donde los gobiernos y las empresas de semiconductores están estableciendo ecosistemas locales, en particular Norteamérica y determinados mercados europeos y asiáticos. Las alianzas con fundiciones, fabricantes de dispositivos integrados y proveedores OSAT pueden proporcionar acceso a procesos de cualificación y programas de producción a largo plazo. Los inversores deben priorizar las tecnologías que abordan la interconexión de paso fino, la automatización, el rendimiento térmico y el rendimiento del proceso, ya que estas características pueden respaldar múltiples aplicaciones de semiconductores en lugar de depender de un único mercado final.
Las plataformas de embalaje para la industria automotriz e industrial ofrecen oportunidades de ciclo largo.
La electrónica automotriz e industrial ofrece atractivas oportunidades estratégicas, ya que los ciclos de vida de los productos pueden extenderse considerablemente más allá de los de los dispositivos de consumo. Los proveedores pueden desarrollar plataformas de empaquetado cualificadas y optimizadas para el ciclo térmico, la fiabilidad mecánica, el rendimiento eléctrico y la trazabilidad. Esta oportunidad es especialmente relevante para los fabricantes de semiconductores que buscan arquitecturas de empaquetado estandarizadas para múltiples productos de control, detección, conectividad y gestión de energía. El informe del mercado de empaquetados Flip Chip debería incorporar el efecto del aumento del contenido de semiconductores por vehículo y la creciente automatización de los equipos industriales. Las empresas con procesos de cualificación establecidos pueden construir relaciones duraderas con sus clientes combinando la ingeniería de empaquetado con las pruebas de fiabilidad y la consistencia en la fabricación. Esta estrategia puede reducir la dependencia de los ciclos altamente volátiles de la electrónica de consumo, al tiempo que facilita la adopción gradual en aplicaciones adyacentes.
Novedades recientes
- Julio de 2026: Intel Corporation anunció que su división de empaquetado avanzado se convertiría en una unidad de negocio independiente dentro de Intel Foundry, abarcando el empaquetado avanzado, la integración de sistemas, el desarrollo de tecnología de back-end y la fabricación. Esta decisión refleja la creciente importancia estratégica del empaquetado para los sistemas de IA y la integración heterogénea.
- Mayo de 2026: Amkor Technology, Inc. amplió su presencia en Estados Unidos en el sector del embalaje avanzado al adquirir un terreno adicional de 67 acres adyacente a su campus de Arizona. Esta expansión tiene como objetivo brindar flexibilidad de capacidad para el embalaje avanzado y las pruebas, destinados a aplicaciones de inteligencia artificial, computación de alto rendimiento, automoción y comunicaciones.
- Noviembre de 2025: Powertech Technology Inc. aprobó la adquisición de una fábrica en el Parque Científico de Hsinchu por 6.898 millones de dólares taiwaneses para ampliar su capacidad de fabricación avanzada. La empresa identificó la inteligencia artificial, la computación de alto rendimiento y la electrónica automotriz como áreas clave de demanda que justifican la inversión y planificó una renovación por fases, la instalación de equipos y la contratación de personal.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -