
フリップチップパカジ市場:シェア・成長・予測 2034
フリップチップパッケージ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:バンプ技術(金バンプ、はんだバンプ、銅ピラーバンプ)、エンドユーザー(コンピューティング&ネットワーキング、通信、自動車、産業、その他)、地域(北米、ヨーロッパ、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002487
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
318億 2000万米ドル
基準年値
2034年の予測
502億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.21 %
成長率
対象市場
3,723億5,000 万米ドル
(2026年~2034年)
フリップチップパッケージ市場は、半導体のスケーリング、ヘテロジニアスインテグレーション、高密度相互接続の要件が交わる地点に位置しています。同市場は2025年に318億2,000万米ドルと評価され、2034年には502億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.21%で拡大すると見込まれています。需要は、コンピューティングワークロードの増加、高度な通信アーキテクチャ、車載エレクトロニクス、そして小型で熱効率の高い半導体パッケージに対する要求の高まりによって支えられています。
北米の需要は引き続き堅調に推移すると予想され、フリップチップパッケージ市場の規模は、高度なコンピューティング、自動車用半導体の国産化、および国内パッケージング能力への投資によって支えられています。地域市場は、2026年から2034年にかけて年平均成長率(CAGR)約5.0~5.5%で拡大すると予測されています。異種統合、チップレット、高性能プロセッサ、および高度な基板技術の採用拡大により、米国とカナダ全土でパッケージングへの投資が維持されるでしょう。
フリップチップパッケージ市場の評価と分析
- 北米:北米は、2025年には29~33%のシェアを占めると推定され、2026年から2034年にかけては、高度なコンピューティング、半導体の現地化、車載エレクトロニクス、パッケージングへの投資に支えられ、年平均成長率(CAGR)5.0~5.5%で拡大すると予測されています。
- 米国:米国は2025年の北米市場の約78~82%を占め、AIコンピューティング、国内半導体生産能力、および高度なパッケージングへの取り組みに支えられ、年平均成長率(CAGR)5.0~5.5%で成長すると予測されている。
- 欧州:欧州は2025年には22~26%のシェアを占め、年平均成長率(CAGR)4.7~5.2%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインが自動車、産業、通信分野の半導体需要を牽引する。
- アジア太平洋地域:アジア太平洋地域は、2025年の需要の35~39%を占め、台湾、韓国、中国、日本、インドが強力な半導体製造およびパッケージングのエコシステムを牽引し、年平均成長率(CAGR)5.7~6.2%で成長すると予測されている。
- 最大のセグメント:銅ピラーバンプは、微細ピッチ相互接続と高密度パッケージの要件を反映して、2025年には45~49%の市場シェアを占め、年平均成長率(CAGR)5.4~5.9%で拡大すると予測されています。
- 高成長分野:自動車分野は、電動化、ADAS(先進運転支援システム)、ドメインコントローラー、車両コネクティビティに牽引され、2025年には16~20%のシェアを占め、年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。
- 詳細に分析された主要企業:インテルコーポレーション、チップボンドテクノロジー、台湾積体電路製造(TSMC)、アドバンストセミコンダクターエンジニアリング、シリコンウェアプレシジョンインダストリーズ、テキサスインスツルメンツ、サムスン電子、パワーテックテクノロジー、IBMコーポレーション、アムコアテクノロジー。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
フリップチップパッケージ市場におけるパッケージング技術は、従来のワイヤボンディングシステムから、より多くのI/O、より小型のパッケージ、そしてより優れた電気的性能に対応できる高密度相互接続へと移行しています。フリップチップソリューションは、短い電気接続と厳密に制御された電気特性を必要とするアプリケーション向けに登場しました。銅ピラーシステムの進化、より狭いバンプピッチ、優れたアンダーフィル、そして自動化により、大量生産される半導体製品の製造技術は徐々に向上しています。
今後、異種統合、チップレット、HBM、車載プロセッサ、および高度な通信機器に対応可能なパッケージング能力にリソースが配分されるでしょう。各地域の半導体政策も、現地での製造を促進する要因となります。この傾向は、コンピューティング用途にとどまらず、特に信頼性、熱性能、パッケージ密度、サプライチェーンの信頼性が重要な購入検討事項となる分野で、ビジネスチャンスを拡大させるでしょう。
フリップチップパッケージ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 318億2000万米ドル |
| 2034年までの市場規模 | 502億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.21% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フリップチップパッケージ市場分析
フリップチップパッケージ市場は、小型パッケージにおける半導体の機能向上によって牽引されています。コンピューティングおよびネットワークアプリケーションにおける機能向上には、相互接続密度の向上が不可欠であり、一方、車載エレクトロニクスでは、高温および機械的条件下でも効果的に動作できる堅牢なパッケージが求められます。この業界は、ウェーハバンプ形成、基板製造、組み立て、アンダーフィル、テスト、および装置供給といったプロセスで構成されており、バリューチェーン全体を通してプロセスの一貫性が求められます。
ウェハーバンプ形成能力が高く、高容量の組立工場を持ち、半導体メーカーとの確固たる関係を築いているサプライヤーの重要性が高まっている。台湾、韓国、中国、日本、米国は、今後も戦略的に重要な生産拠点であり続けるだろう。銅ピラーおよびはんだ相互接続の需要に影響を与える主な要因は、ウェハーサイズ、パッド形状、デバイスアーキテクチャ、基板の入手可能性、および認証要件である。
フリップチップパッケージ市場の分析によると、同市場は半導体メーカー、ファウンドリ、OSATプロバイダー、パッケージング会社からなる寡占状態にある。インテル社と台湾積体電路製造(TSMC)社は技術的に主導的な地位を占めている。アセンブリおよびパッケージングサービスで活動しているその他の企業には、アドバンスト・セミコンダクター・エンジニアリング社、シリコンウェア・プレシジョン・インダストリーズ社、アムコー・テクノロジー社、チップボンド・テクノロジー社、パワーテック・テクノロジー社などがある。テキサス・インスツルメンツ社、サムスン電子社、IBM社が提供する特定用途向け半導体およびパッケージングサービスも特筆に値する。
業界における競争優位性は、プロセス歩留まり、ファインピッチ能力、熱性能、信頼性、生産能力、および認定サイクルタイムにますます依存するようになっている。そのため、高度なパッケージング設備とプロセス改善への設備投資が増加している。主要企業の間では、地理的分散、自動化、および半導体製造戦略へのパッケージングの統合が重要性を増している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
フリップチップパッケージ市場:戦略的洞察
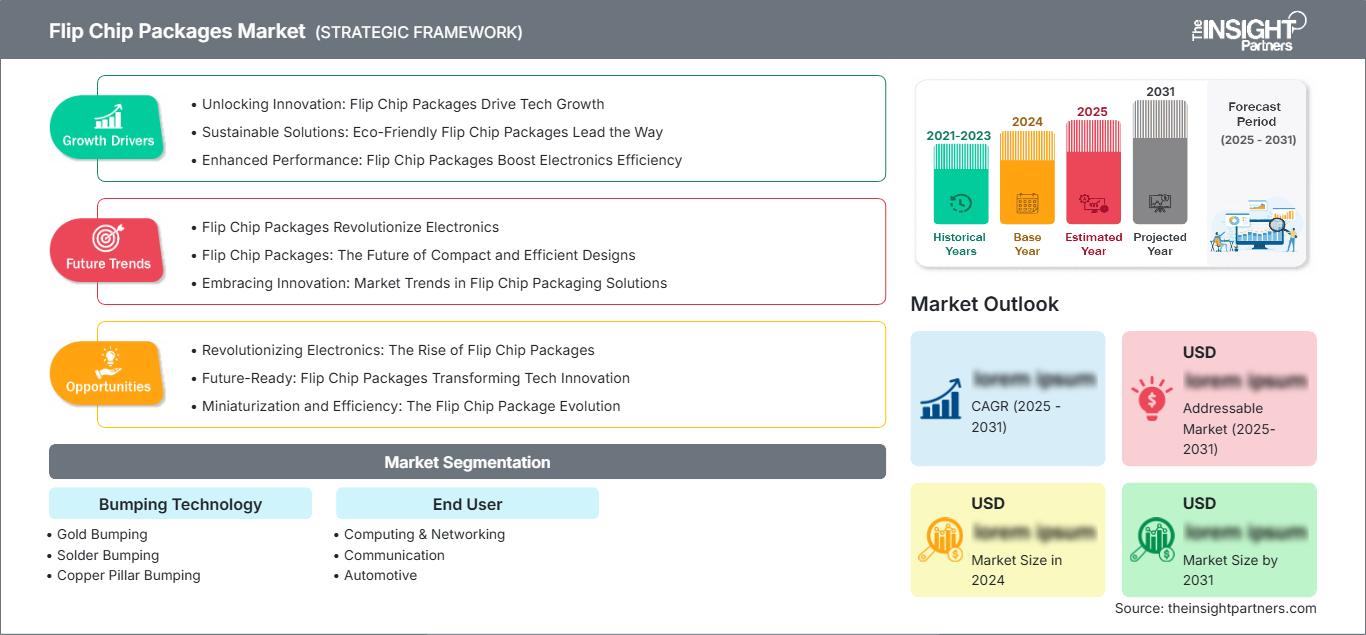
地域別分析
北米フリップチップパッケージ市場
北米は2025年には世界の需要の29~33%を占めると推定され、2034年まで年平均成長率(CAGR)5.0~5.5%で拡大すると予測されている。この地域は、半導体設計能力、人工知能コンピューティングへの投資、防衛エレクトロニクス、クラウドコンピューティングインフラ、自動車技術への投資といった強みを備えている。米国は地域消費の大部分を占め、カナダは専門的なエレクトロニクスおよび産業技術のエコシステムを通じて貢献している。
国内半導体政策には、後工程製造と高度なパッケージングの重要性を強調する変化が見られる。この地域のエコシステムにおける主要な貢献企業には、インテル、テキサス・インスツルメンツ、アムコア・テクノロジーなどが挙げられる。高度な半導体研究とシステムへの貢献は、IBMが担っている。
米国フリップチップパッケージ市場
米国は2025年の北米全体の需要の約78~82%を占め、2034年まで年平均成長率(CAGR)5.0~5.5%で成長すると予測されている。半導体生産、AIインフラ構築、軍事近代化、自動車エレクトロニクスの国産化に対する政府の支援は、国内のパッケージング産業を後押しするだろう。高度なパッケージングは、半導体サプライチェーンの回復力においてますます重要な要素になりつつある。
インテル、テキサス・インスツルメンツ、アムコア・テクノロジー、IBMといった企業は、製造、パッケージング、設計、研究開発において豊富な専門知識を有しています。最も需要が高いと予想されるのは、データセンター、ネットワーク機器、車載用半導体、産業機器、軍事用電子機器で使用されるプロセッサです。ヘテロジニアス・インテグレーションとチップレット技術が、今後も需要を牽引していくでしょう。
欧州フリップチップパッケージ市場
欧州は2025年には22~26%の市場シェアを占め、年平均成長率(CAGR)は4.7~5.2%と予測されている。ドイツは自動車用半導体需要と産業用電子機器需要に支えられ、市場を牽引している。英国は半導体の設計・研究に注力しており、フランス、イタリア、スペインは航空宇宙、自動車、通信、産業システムからの需要を支えている。同地域におけるフリップチップパッケージの市場シェアは、欧州の下流エレクトロニクス産業の発展ぶりを示している。
ドイツは、自動車の電動化、先進運転支援システム(ADAS)、産業オートメーション、パワーエレクトロニクスといった分野で、より複雑な半導体を必要とするため、重要な役割を担っています。フランスとイタリアは航空宇宙、防衛、自動車、産業分野で貢献しており、スペインは半導体と電子機器の開発に注力しています。欧州の半導体イニシアチブは、地域における生産の安定性向上にも貢献しています。
アジア太平洋地域におけるフリップチップパッケージ市場
アジア太平洋地域は、2025年には世界の需要の35~39%を占め、年平均成長率(CAGR)5.7~6.2%で拡大すると予測されている。台湾が地域最大の市場であり、次いで韓国、中国、日本、インド、オーストラリアが続く。強力なファウンドリ、OSAT、電子機器製造、半導体製造装置のエコシステムが構造的な優位性をもたらしている。
産業政策、AIインフラ、モバイルエレクトロニクス、車載用半導体、そして高度なコンピューティングが投資を支えている。台湾と韓国は高度なパッケージングにおいて特に重要な役割を担っており、中国と日本は製造能力とアプリケーション需要の両面で大きな貢献をしている。インドは半導体製造能力とパッケージングへの投資を拡大している。
中東・アフリカのフリップチップパッケージ市場
中東・アフリカ地域は需要規模こそ小さいものの、年平均成長率(CAGR)4.8~5.4%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦が地域における技術投資を牽引し、南アフリカは産業および電子機器分野への応用で貢献している。中東・アフリカ地域のその他の需要は、通信、産業オートメーション、エネルギーシステム、データインフラに集中している。
サウジアラビアとアラブ首長国連邦は、デジタルインフラと先端技術エコシステムに投資しており、将来の半導体消費を支えている。エネルギー集約型のデータセンターや通信ネットワークは、高度なプロセッサや高密度パッケージに対する間接的な需要を生み出している。地域市場の発展は、電子機器の国産化、インフラ投資、熟練した技術力、そしてグローバルな半導体サプライチェーンとの統合にかかっている。
セグメンテーション分析
バンプ技術
バンプ技術は、フリップチップアセンブリを支えるコアとなる相互接続プロセスであり、I/O密度の向上とパッケージ寸法の縮小に伴い進化を続けています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で拡大すると予測されています。フリップチップパッケージ市場の範囲は、より微細なピッチ、優れた熱特性、そして信頼性の高いウェハレベル処理へと拡大しています。
- 金バンプ:金バンプは、確立された接合特性、耐腐食性、および特殊な相互接続の信頼性が求められる用途において、依然として重要な役割を果たしています。その戦略的な役割は、特定のディスプレイ、センサー、および特殊な半導体用途において最も顕著です。
- はんだバンプ形成:はんだバンプ形成は、コンピューティング、通信、および民生用半導体デバイスにおける大量生産の要件を支えています。その成熟した処理インフラは、コスト、信頼性、および拡張性の高い製造が依然として優先事項である分野で重要な役割を果たします。
- 銅ピラーバンプ:銅ピラーバンプは、微細ピッチ相互接続や高電流処理能力が求められる用途において、ますます重要性を増しています。その構造的な利点は、先進的なプロセッサ、ネットワーク機器、車載エレクトロニクス、その他の高密度半導体パッケージを支えています。
エンドユーザー
エンドユーザー向けアプリケーションは、コンピューティング、通信、自動車、産業機器などにおける半導体搭載量の増加に支えられ、2034年まで年平均成長率(CAGR)5.0~5.7%で拡大すると予測されています。アプリケーション要件では、熱性能、小型化、信頼性、電気的完全性がますます重視されるようになり、パッケージング構造は製品設計における戦略的な要素となっています。
- コンピューティングとネットワーク:高性能プロセッサ、アクセラレータ、スイッチ、およびネットワークインフラストラクチャには、高密度な相互接続と効率的な電気経路が必要です。AIワークロードの増加とデータセンターの接続性の向上に伴い、高度なパッケージアーキテクチャの重要性が高まっています。
- 通信:通信機器は、限られた形状の中に高度なプロセッサ、無線コンポーネント、接続機能をますます統合するようになっています。フリップチップパッケージングは、ネットワークインフラストラクチャと通信機器全体にわたって、コンパクトな設計と高周波電気性能を実現します。
- 自動車分野:電動化、先進運転支援システム(ADAS)、インフォテインメント、車両コネクティビティの普及に伴い、車両1台あたりの半導体搭載量が増加しています。パッケージングにおいては、熱サイクル、振動、信頼性、および動作寿命の延長といった課題に対応する必要があり、フリップチップソリューションの戦略的な役割がますます重要になっています。
- 産業分野:産業オートメーション、制御システム、ロボット工学、電力管理、マシンビジョンなどの分野では、信頼性の高い半導体パッケージが不可欠です。長い製品ライフサイクルと厳しい動作環境においては、安定した製造性能を備えた、実績のあるパッケージング技術が求められます。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
コンピューティングとネットワーク |
高い |
AIコンピューティング |
成熟した |
|
コミュニケーション |
高い |
ネットワークのスケーリング |
成熟した |
|
自動車 |
中くらい |
車両の電動化 |
スケーリング |
|
工業 |
中くらい |
工場自動化 |
スケーリング |
フリップチップパッケージ市場の成長要因と影響分析
AIと高性能コンピューティングにより、パッケージ相互接続の要件が増加
AIアクセラレータや高性能コンピューティングシステムにより、高度な半導体パッケージに統合される処理機能の数が増加しています。データトラフィックの増加に伴い、電気配線の短縮、相互接続密度、熱管理、堅牢なパッケージング技術への配慮がより一層求められています。これは、フリップチップとその関連技術であるバンプにとって理想的な状況です。商業的な側面はプロセッサにとどまらず、スイッチ、アクセラレータ、メモリインターフェースチップ、その他の補助部品にも、より優れたパッケージング技術が必要となります。ファインピッチ実装と高歩留まりを実現できるメーカーは、多くの有望な分野でチャンスを掴むことができます。長期的には、パッケージの複雑化が進むにつれて、調達決定は歩留まりに基づくパラメータへと移行していくでしょう。
自動車用半導体の含有量増加により、信頼性とパッケージング要件が上昇する
自動車の電動化と先進運転支援システム(ADAS)の普及に伴い、電力管理、センシング、処理、接続、車両制御システムなど、あらゆる分野で半導体の使用が増加しています。これらの用途では、熱サイクル、振動、湿度、長時間の動作に耐えられるパッケージングが求められます。高密度集積が求められる場面では、フリップチップアーキテクチャが電気的特性と形状面で優位性を発揮し、高度なバンプ形成プロセスはますます高度化する車載プロセッサを支えています。自動車の認証サイクルは一般的に民生用電子機器よりも長いため、技術が検証されればサプライヤーとの長期的な関係が構築され、その影響は大きいと言えます。したがって、需要は、生産能力や低コストを主な強みとするサプライヤーよりも、信頼性エンジニアリング、トレーサビリティ、プロセス制御、車載グレードの生産システムを備えたメーカーを優先するはずです。
半導体の現地化が地域パッケージングへの投資を強化する
半導体サプライチェーン強化に向けた政府の取り組みにより、組立、テスト、および高度なパッケージング能力への注目が高まっています。北米、欧州、アジアにおける半導体の現地化プログラムは、メーカーに対し生産拠点の多様化と集中したサプライネットワークへの依存度低減を促しています。ウェハ製造だけでは完全な半導体製造エコシステムを構築できないため、パッケージングは戦略的に重要な役割を担うようになりました。新規または拡張された施設は、バンプ形成装置、基板、材料、組立システム、およびテスト能力に対する需要を生み出す可能性があります。パッケージングサプライヤーにとって、このような環境は半導体製造工場や主要顧客に近い地域で生産能力を確立する機会となります。また、顧客が長期的な製造パートナーを評価する際に、プロセス認定、人材育成、装置の自動化、およびサプライチェーン統合の価値を高めることにもつながります。
フリップチップパッケージ市場の将来動向
チップレットと異種アーキテクチャの統合の強化
フリップチップパッケージ市場のトレンドは、チップレットアーキテクチャとヘテロジニアス統合との関連性がますます強まっています。半導体設計者は、大型のモノリシックダイにのみ依存するのではなく、高度なパッケージ内に特殊なダイを組み合わせることで、拡張性、機能性、および製造の柔軟性を向上させています。この移行により、精密な相互接続配置、基板性能、熱管理、およびパッケージレベルのテストに対する要求が高まります。パッケージレベルの接続数が増加するにつれて、バンプ技術はより微細なピッチとより厳しいプロセス公差へと進化していくと予想されます。ウェーハ処理、アセンブリエンジニアリング、検査、および信頼性テストを統合したサプライヤーは、これらの要求に対応する上で有利な立場に立つでしょう。長期的には、パッケージ設計は下流の製造工程ではなく、半導体アーキテクチャにますます統合された部分となる可能性が高いです。
パッケージング最適化が半導体設計の重要な変数となる
半導体開発は、ダイ構造、相互接続、基板選定、熱伝導経路、最終パッケージ寸法の同時最適化へと向かっています。このアプローチにより、特にAIアクセラレータ、ネットワークプロセッサ、車載コントローラ、高性能通信機器などの製品開発において、パッケージング上の制約が早期に明らかになる可能性が高まります。シミュレーション、デジタル製造システム、検査自動化、先進材料は、パッケージ設計の意思決定をますます支援するようになります。メーカーは、製品ファミリー全体に適用可能なアプリケーション固有のパッケージングプラットフォームを開発する可能性もあります。このような標準化により、ダイおよび基板レベルでのカスタマイズを維持しながら、認定サイクルを短縮できます。結果として得られる競争優位性は、サプライヤーがパッケージングエンジニアリングを半導体設計、生産計画、信頼性試験、顧客固有の性能要件とどれだけ効果的に連携できるかにかかっています。
フリップチップパッケージの市場機会
地域における高度な包装能力が、現地化の機会を生み出す
地域的なパッケージング投資は、バンプ装置、基板、材料、検査システム、組立サービス、特殊試験のサプライヤーに機会をもたらします。したがって、フリップチップパッケージ市場の予測は、半導体ユニットの成長だけでなく、新しい製造能力の地理的分布によっても評価されるべきです。サプライヤーは、政府や半導体企業が地域的なエコシステムを構築している地域、特に北米、および一部のヨーロッパとアジアの市場をターゲットにすることができます。ファウンドリ、統合デバイスメーカー、およびOSATプロバイダーとのパートナーシップにより、認定パイプラインと長期生産プログラムへのアクセスが可能になります。投資家は、ファインピッチ相互接続、自動化、熱性能、およびプロセス歩留まりに対応する技術を優先すべきです。これらの特性は、単一の最終市場に依存するのではなく、複数の半導体アプリケーションをサポートできるためです。
自動車および産業用パッケージングプラットフォームは、長期的なビジネスチャンスを提供する
自動車および産業用電子機器は、製品ライフサイクルが民生機器のライフサイクルを大幅に超える可能性があるため、魅力的な戦略的機会を提供します。サプライヤーは、熱サイクル、機械的信頼性、電気的性能、およびトレーサビリティに最適化された認定パッケージングプラットフォームを開発できます。この機会は、複数のコントローラ、センシング、接続、および電力管理製品にわたって標準化されたパッケージアーキテクチャを求める半導体メーカーにとって特に重要です。フリップチップパッケージ市場レポートには、車両あたりの半導体含有量の増加と産業機器の自動化の進展の影響を組み込む必要があります。確立された認定プロセスを持つ企業は、パッケージエンジニアリングと信頼性テスト、および製造の一貫性を組み合わせることで、顧客との永続的な関係を構築できます。この戦略により、変動の激しい民生用電子機器のサイクルへの依存度を低減し、隣接するアプリケーション全体で段階的な採用をサポートできます。
最近の動向
- 2026年7月:インテルコーポレーションは、先進パッケージング事業部門をインテルファウンドリー傘下の専門事業部門として運営し、先進パッケージング、システムインテグレーション、バックエンド技術開発、製造を統括すると発表した。この動きは、AIシステムおよび異種統合におけるパッケージングの戦略的重要性の高まりを反映したものだ。
- 2026年5月:Amkor Technology, Inc.は、アリゾナ州のキャンパスに隣接する67エーカーの土地を追加取得し、米国における先進パッケージング事業の拠点を拡大しました。この拡張は、AI、高性能コンピューティング、自動車、通信などの分野における先進パッケージングおよびテストのための生産能力の柔軟性を高めることを目的としています。
- 2025年11月:パワーテック・テクノロジー社は、先端製造能力の拡大を目的として、新竹科学園区の工場を68億9,800万台湾ドルで買収することを承認した。同社は、AI、高性能コンピューティング、車載エレクトロニクスを投資を支える主要な需要分野として特定し、段階的な改修、設備設置、人材採用を計画している。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -