
Markt für Hardware für Videospiele: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gaming-Hardware (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Konsolen, Zubehör); Vertriebskanal (Offline, Online); Endnutzer (Gewerbe, Privat) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017504
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
44,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
81,44 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,98 %
Wachstumsrate
Adressierbarer Markt
568,09 Mrd. US-Dollar
(2026–2034)
Der Markt für Gaming-Hardware wurde 2025 auf 44,37 Milliarden US-Dollar geschätzt und soll bis 2034 auf 81,44 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,98 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Konsolen und Zubehör, die über Offline- und Online-Kanäle an gewerbliche und private Nutzer vertrieben werden, und spiegelt die anhaltende Nachfrage nach dedizierten Spielsystemen, präzisen Eingabegeräten, Headsets, Rennsportausrüstung und anderer leistungsstarker Hardware wider.
Nordamerika bleibt ein strategisch wichtiger Nachfragestandort, da der Markt für Gaming-Hardware von einer großen installierten Basis, einer ausgereiften Einzelhandelsinfrastruktur, der Beteiligung am E-Sport und häufigen Austauschzyklen profitiert. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,3–6,9 % prognostiziert. Im Jahr 2025 stiegen die Ausgaben für Hardware und Konsolen in den USA um 9 % auf 5,4 Milliarden US-Dollar, während über 205 Millionen Amerikaner Videospiele spielten, was die anhaltende Nachfrage nach Heimcomputern und spezialisierten Peripheriegeräten stützte.
Marktanalyse und Einblicke für Gaming-Hardware
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 32–35 % am Gaming-Hardware-Markt und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 %, unterstützt durch etablierte Konsolen-Ökosysteme, organisierten E-Sport, hohe Haushaltsausgaben und eine breite Omnichannel-Einzelhandelsabdeckung.
- Die USA repräsentierten 2025 82–86 % Nordamerikas und wachsen in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 %, angetrieben durch Ersatzkonsolen und Premium-Peripheriegeräte.
- Europa hielt 2025 einen Marktanteil von 25–28 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 %, wobei Großbritannien, Deutschland, Frankreich, Italien und Spanien führend in der Nachfrage nach Konsolen, PC-Zubehör und E-Sport sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 30–34 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,3 %, angeführt von China, Japan, Südkorea, Indien und Australien in den Bereichen Konsolenproduktion, Gaming-Cafés und Online-Handel.
- Das größte Segment, die Konsolen, hielten 2025 einen Marktanteil von 58–62 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 %, unterstützt durch Plattform-Ökosysteme und Generations-Upgrades.
- Das Segment mit hohem Wachstumspotenzial ist der Online-Vertrieb, der im Jahr 2025 einen Marktanteil von 43–47 % erreichte und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,8 % wächst. Unterstützt wird dies durch Sortimentsgröße, Kundenbewertungen und Direktlieferung.
- Detaillierte Analyse der wichtigsten Unternehmen : A4TECH Co., Ltd.; HORI (USA), Inc.; Hyperkin, Inc.; Logitech International SA; Mad Catz Global Limited; Microsoft Corporation; Nintendo Co., Ltd.; Razer Inc.; Scuf Gaming International, LLC; Sony Corporation
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktarchitektur im Markt für Gaming-Hardware hat sich von isolierten Konsolen und einfachen Controllern hin zu vernetzten, individualisierbaren Ökosystemen entwickelt, die Handheld-Spiele, plattformübergreifendes Audio, Haptik, programmierbare Eingabegeräte und Begleitsoftware umfassen. Die Konsolenproduktion ist nach wie vor ressourcenintensiv, da die Verfügbarkeit von Halbleiterbeschaffung, Wärmemanagement, Montageausbeute und Lagerbeständen bei Markteinführung abhängt. Zubehör ist fragmentierter, wodurch Spezialisten durch Ergonomie, Latenz, Langlebigkeit, lizenzierte Designs und schnelle Produktaktualisierungen konkurrieren können. Diese Entwicklung führt zu längeren Plattformzyklen, aber gleichzeitig zu schnelleren Innovationen bei Peripheriegeräten.
Laut Prognosen zum Markt für Gaming-Hardware werden Investitionen bis 2034 vor allem in die Fertigungstiefe im asiatisch-pazifischen Raum, die Montage in Indien und Südostasien, den Direktvertrieb an Endkunden sowie in kommerzielle Gaming-Einrichtungen in aufstrebenden Städten fließen. Kennzeichnungen zur Barrierefreiheit, Diskussionen über das Recht auf Reparatur, die Einhaltung von Frequenznutzungsrichtlinien und Anforderungen an die Energieeffizienz werden Produktdesign und -dokumentation beeinflussen. Unternehmen, die ihre Preise lokal anpassen und gleichzeitig plattformübergreifende Kompatibilität gewährleisten können, dürften die steigende Nachfrage bedienen, ohne sich ausschließlich auf die Einführung von Flaggschiffprodukten zu verlassen. Dadurch erweitern sie ihren potenziellen Markt auf Privathaushalte, E-Sport-Einrichtungen und Gaming-Cafés.
Umfang des Marktberichts für Gaming-Hardware
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 44,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 81,44 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,98 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gaming-Hardware
Das Wachstum des Marktes für Gaming-Hardware wird durch starke Spielergemeinschaften, den Generationswechsel von Konsolen, E-Sport und Interaktionen mit geringerer Latenz angetrieben. Das Ökosystem umfasst Halbleiterhersteller, Auftragsfertiger, Plattformbetreiber, Peripheriegerätehersteller, Distributoren, Einzelhändler, E-Sport-Veranstalter und Content-Publisher. Konsolenhersteller nutzen exklusive Software, Abonnementdienste, Abwärtskompatibilität und soziale Tools, um die Kundenbindung zu stärken. Peripheriegerätehersteller profitieren vom Absatz ihrer Produkte auf verschiedenen Plattformen.
Die Versorgungslage hängt von der Chip-, Kunststoff-, Sensor-, Batterie- und Akustikproduktion sowie den Transportkapazitäten ab. Skaleneffekte kommen Plattformbetreibern zugute; Zubehör ermöglicht kürzere Entwicklungszeiten und eine Diversifizierung der Beschaffung. Lagerbestände müssen während Feiertagen und Produkteinführungen sorgfältig verwaltet werden, da Prognosefehler zu Engpässen oder Preisnachlässen führen können. Standardisierte drahtlose Kommunikationsprotokolle und USB-Anschlüsse reduzieren die Akzeptanzhürden, die proprietäre Lizenz beschränkt jedoch den Zugriff auf bestimmte Konsolenfunktionen.
Die Trends im Markt für Gaming-Hardware zeigen ein Wettbewerbsumfeld zwischen Herstellern, die auf einem Ökosystem basieren, und spezialisierten Peripheriegeräteherstellern. Marktführer im Konsolenbereich sind Microsoft Corporation, Nintendo Co., Ltd. und Sony Corporation. Logitech International SA, Razer Inc., Scuf Gaming International, LLC und Mad Catz Global Limited konzentrieren sich auf Leistung, Individualisierung, E-Sport-Kompatibilität und Softwareoptimierung von Controllern, Mäusen, Tastaturen, Headsets und Rennsystemen.
HORI (USA), Inc. und Hyperkin, Inc. konkurrieren mit lizenzierten, abwärtskompatiblen und erschwinglichen Produkten, während A4TECH Co., Ltd. die allgemeine Nachfrage nach Eingabegeräten bedient. Investitionen erfolgen in haptische Bedienelemente, modulare Rennsysteme, kabellose Kopfhörer mit geringer Latenz, reparaturfreundliche Produkte und Barrierefreiheit. Die strategische Positionierung umfasst die Zertifizierung durch den Plattformbetreiber, Partnerschaften mit Entwicklern, einen disziplinierten Vertriebskanal und die Fähigkeit, sowohl anspruchsvolle Enthusiasten als auch preisbewusste Privatkunden zu bedienen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
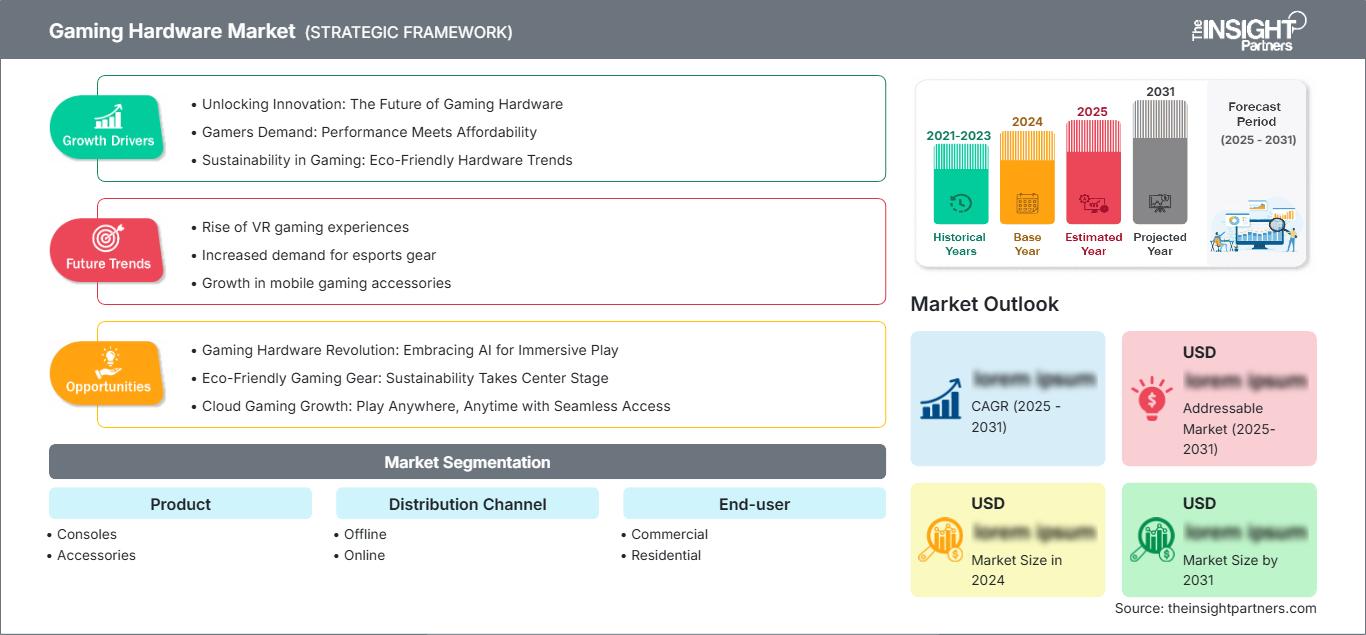
Markt für Gaming-Hardware: Strategische Einblicke
Regionale Einblicke
Markt für Gaming-Hardware in Nordamerika
Nordamerika trug 2025 32–35 % zum weltweiten Umsatz bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. Der Marktanteil von Gaming-Hardware wird durch die hohe Verbreitung ausgereifter Konsolen, die Breitbandabdeckung, E-Sport-Organisationen, spezialisierte Einzelhändler und einen effizienten Direktvertrieb an Endkunden gestützt. Häufige Peripheriegerätewechsel sind ein weiterer Faktor, der der Region bei PC-, Konsolen-, Simulations- und Streaming-Nutzern zugutekommt.
Die Marktinfrastruktur konzentriert sich auf den US-amerikanischen Markt, wobei Kanada seinen Beitrag durch wohlhabendere Haushalte, universitäre E-Sport-Aktivitäten und grenzüberschreitende Geschäftsbeziehungen leistet. Die Einführung neuer Plattformen führt zu einer fokussierten Nachfrage, während Headsets, Controller, Tastaturen, Mäuse und Rennausrüstungen für einen stetigen Nachschub sorgen. Geschäftliche Anwendungen ergeben sich aus Arenen, Gaming-Lounges, Schulen und Veranstaltern. Käufer legen zunehmend Wert auf geringe Latenz, Plattformkompatibilität, Ergonomie und die von den Anbietern angebotenen Garantieleistungen.
US-Markt für Gaming-Hardware
Die USA trugen 2025 zu 82–86 % des nordamerikanischen Umsatzes bei und werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 6,4–7,0 % verzeichnen. Branchenangaben zufolge stiegen die Ausgaben für Hardware und Konsolen im Jahr 2025 um 9 % auf 5,4 Milliarden US-Dollar, während die Ausgaben für Zubehör 2,95 Milliarden US-Dollar betrugen. Über 205 Millionen Menschen in den USA spielen Videospiele, was einen starken Ersatzmarkt darstellt.
Microsoft Corporation, Sony Corporation, Nintendo Co., Ltd., Logitech International SA, Razer Inc., Hyperkin, Inc. und Scuf Gaming International, LLC verfügen über eine starke Präsenz im Einzelhandel, Online-Handel und in ihren jeweiligen Ökosystemen. Zu ihren Anwendungsentwicklungen zählen hybride Handheld-Spielekonsolen, Gaming-Controller, kabellose Headsets, Rennsimulationen, Streaming-Eingabegeräte und benutzerfreundliche Oberflächen. Privatanwender stellen den Großteil des Umsatzes dar, während Bildungseinrichtungen, E-Sport-Veranstaltungsorte, Studios und Gaming-Cafés den umsatzstarken kommerziellen Absatz ergänzen.
Europäischer Markt für Gaming-Hardware
Europa hielt 2025 einen Marktanteil von 25–28 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Großbritannien ist dabei führend dank seiner starken Konsolennutzung, des digitalen Handels und eines ausgereiften Entwickler-Ökosystems. Britische Kunden zeigen eine hohe Affinität zu Controllern, Headsets und Simulationsgeräten, während E-Sport-Spieler und Content-Ersteller Premium-Zubehör bevorzugen.
Deutschlands Kombination aus hohem verfügbaren Einkommen, ausgeprägter PC-Gaming-Kultur, spezialisiertem Einzelhandel und Simulationen schafft ideale Marktbedingungen für Tastaturen, Mäuse, Lenkräder und Audiogeräte. Frankreich profitiert von der Konsolenspiel-Szene und den etablierten Vertriebskanälen für Elektronik. Auch Italien und Spanien verfügen über preissensible Haushalte, lokale E-Sport-Turniere und einen wachsenden Onlinehandel. Verbrauchersicherheit, drahtlose Kompatibilität und Recyclingvorschriften in Europa erhöhen zwar den Dokumentationsaufwand, fördern aber gleichzeitig Qualitätshersteller.
APAC Gaming-Hardware-Markt
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 30–34 % und soll Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,3 % wachsen. China ist führend dank seiner Produktionskapazitäten, des Online-Handels, von PC-Peripheriegeräten und Gaming-Cafés, während Japan die Konsoleninnovationen vorantreibt. Südkorea trägt mit E-Sport und Gaming-Veranstaltungsorten zur Nachfrage bei.
Indiens wachsende digitale Konsumentenbasis und Förderprogramme für die Elektronikindustrie unterstützen den Online-Absatz von Zubehör und die zukünftige Montage. Australien trägt mit seiner kaufkräftigen Privatnachfrage und organisierten Veranstaltungen dazu bei. Politische Unterstützung für die Elektronikfertigung, die Exportkapazitäten und die digitale Infrastruktur stärkt die regionale Angebotstiefe und den Marktzugang.
Gaming-Hardware-Markt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,8 % erwartet. Saudi-Arabien wird dabei durch Investitionen in die Unterhaltungsbranche, E-Sport-Veranstaltungen, die Einbindung junger Menschen und den modernen Einzelhandel eine führende Rolle einnehmen. Die VAE unterstützen Premium-Importe, Gaming-Einrichtungen, Aktivitäten von Kreativen und den regionalen Vertrieb.
Südafrika verfügt über etablierte Konsolen-Communities und einen starken E-Commerce-Sektor, während das Wachstum im übrigen Nahen Osten und Afrika weiterhin auf Großstädte konzentriert ist. Investitionen in Rechenzentren, der Ausbau des Breitbandnetzes, die Infrastruktur für den Einzelhandel und eine zuverlässige Stromversorgung prägen die Akzeptanz. Einfuhrzölle und Währungsschwankungen beeinflussen weiterhin die Erschwinglichkeit und die Lagerplanung.
Segmentierungsanalyse
Produkt
Das Produktsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen. Der Markt für Gaming-Hardware über alle Produktkategorien hinweg spiegelt zwei miteinander verbundene Zyklen wider: seltene Konsolen-Upgrades und häufigerer Zubehörwechsel. Plattform-Launches generieren hohe Umsätze, während Controller, Headsets, Tastaturen, Mäuse und Rennsysteme die Gesamtausgaben durch Personalisierung, Verschleißersatz, Wettbewerbsleistung und geräteübergreifende Nutzung erhöhen.
- Konsolen bleiben die größte Produktkategorie, da integrierte Hardware, exklusive Spielebibliotheken, Abwärtskompatibilität, soziale Funktionen und eine vereinfachte Einrichtung Haushalte anziehen, die zuverlässige Leistung ohne Konfiguration auf Komponentenebene wünschen.
- Zubehör sorgt durch Controller, Headsets, Tastaturen, Mäuse, Rennsportausrüstung, Ladesysteme und spezielle Eingabegeräte für eine stetige Nachfrage und ermöglicht so eine Differenzierung hinsichtlich Latenz, Ergonomie, Anpassbarkeit, Langlebigkeit und Plattformzertifizierung.
Vertriebskanal
Für das Segment Vertriebskanäle wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,7 % erwartet. Die Wirtschaftlichkeit der Vertriebskanäle variiert je nach Produktkomplexität und Dringlichkeit des Kaufs. Ladengeschäfte bleiben relevant für Produktvorführungen, Produkteinführungen, Inzahlungnahmen und die sofortige Verfügbarkeit, während Online-Shops ein breiteres Sortiment, Preisvergleiche, Kundenbewertungen, Direktversand und einen effizienten Zugriff auf Spezialmarken oder Ersatzteile bieten.
- Offline- Kanäle behalten ihren strategischen Wert für Konsoleneinführungen, Vorführungen, Bundle-Angebote, Inzahlungnahmen und die sofortige Abholung, während Fachhändler den Kunden helfen, Passform, Klang, Bediengefühl und Kompatibilität zu vergleichen.
- Online- Kanäle wachsen schneller dank eines breiten Sortiments, wettbewerbsfähiger Preise, verifizierter Bewertungen, von Kreativen gesteuerter Entdeckung, Direktveröffentlichungen an den Verbraucher und bequemer Lieferung für wiederholte Zubehörkäufe und schwer zu findende Konfigurationen.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,7–7,4 % erwartet. Privatkunden generieren den Großteil der Geräte durch Unterhaltungselektronik und persönliche Modernisierungen. Gewerbliche Betreiber erwerben weniger, dafür aber intensiver genutzte Systeme, wodurch eine Nachfrage nach Langlebigkeit, Wartungsfreundlichkeit, Flottenkonsistenz, reduzierten Ausfallzeiten und Peripheriegeräten entsteht, die speziell für Turniere, Bildungseinrichtungen, das Gastgewerbe, Simulationen oder die Content-Produktion entwickelt wurden.
- Zu den kommerziellen Nutzern zählen E-Sport-Arenen, Gaming-Cafés, Universitäten, Eventveranstalter, Gastronomiebetriebe und Studios, die Wert auf Langlebigkeit, standardisierte Konfigurationen, schnellen Austausch, zentralisierten Support und messbare Auslastung legen.
- Privatkunden dominieren die Nachfrage nach den Geräten durch Heimkonsolen und persönliche Peripheriegeräte. Beim Kauf spielen Spielkompatibilität, Komfort, soziales Spielen, Streaming, Ästhetik, Verschenken und die Möglichkeit der Multi-Device-Konnektivität eine entscheidende Rolle.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Kommerziell |
Medium |
Veranstaltungsortflotten |
Skalierung |
|
Wohnen |
Hoch |
Heimökosysteme |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Gaming-Hardware
Generationswechsel bei Konsolen-Upgrades reaktivieren die Haushaltsausgaben
Die Markteinführung neuer Konsolen führt zu einer Neudefinition der Leistungsstandards und schafft Kaufgelegenheiten für Peripheriegeräte wie Controller, Speicherkarten, Lautsprecher, Netzteile und kompatible Bildschirme. Die Nintendo Switch 2 erschien im Juni 2025 mit einem größeren Display, magnetischen Joy-Con 2-Controllern, Mausfunktionen, verbesserter Rechenleistung und Social-Media-Funktionen. Dies verdeutlicht den Einfluss von Plattformwechseln auf die entstehende Nachfrage nach Ersatzprodukten und zusätzlichen Produkten. Die Markteffekte dieses Ereignisses reichen weit über die Konsolen der Hersteller hinaus, da jede Neuerscheinung den potenziellen Kundenstamm für Controller, Schutzausrüstung, Headsets, Lenkräder und Zubehör erweitert. Auch der Einzelhandel profitiert von gezielter Kundenfrequenz durch Bundle-Angebote und Inzahlungnahmeaktionen.
E-Sport- und Creator-Workflows erhöhen die Anforderungen an Peripheriegeräte
Die Faktoren Wettbewerbsfähigkeit und Live-Content-Erstellung erhöhen die Bedeutung von Präzision, Latenz, Klangqualität, Komfort und Konfigurationssoftware. Gamer bewerten Maus, Tastatur, Controller oder Headset nicht mehr nur als Eingabegerät, sondern achten auch auf Konsistenz, Auslöseverhalten, zuverlässige drahtlose Verbindung, Mikrofonleistung, Anpassungsmöglichkeiten und Turnierzulassung. Das Zubehörangebot von Logitech International SA für das Jahr 2025 umfasste Sim-Racing-Ausrüstung, Haptic-Mäuse, Gaming-Mäuse, analoge Tastaturen, Kopfhörer und Equipment für die Live-Content-Erstellung. Der Einfluss des Marktes zeigt sich in der höheren Nachfrage nach Zubehör anstelle von Konsolen, dem gestiegenen Preisniveau und der wachsenden Nachfrage nach Software, die die Speicherung von Einstellungen auf anderen Geräten ermöglicht.
Omnichannel-Zugang erweitert die Reichweite von Fachmarken
Online-Marktplätze, Markenshops, Fachhändler und Social Commerce ermöglichen es kleineren Hardware-Händlern, mit Konsumenten in Kontakt zu treten, ohne die gleiche Regalfläche wie die etablierten Plattformen zu benötigen. Produktbewertungen, Kompatibilitätsinformationen, Produktdemos von Entwicklern und Online-Communities tragen dazu bei, technische Produkte verständlicher zu machen, während der Direktversand Nischenprodukte in Bezug auf Design, Farben und Lizenzversionen bedient. Der stationäre Handel bleibt bei Konsolenveröffentlichungen und wenn es auf Haptik und Passform ankommt, relevant. Dieser hybride Ansatz unterstützt Hardware-Anbieter dabei, ihre Premiumprodukte, Nischenprodukte und Aktionen lokal erfolgreich einzuführen. Die Auswirkungen auf den Markt zeigen sich in der schnelleren Auffindbarkeit von Spezialcontrollern, Vintage-Hardware, Renncontrollern und ergonomischen Geräten sowie in der erhöhten Preistransparenz.
Zukunftstrends auf dem Markt für Gaming-Hardware
Adaptive, haptische und softwaredefinierte Eingaben
Die Trends bei Gaming-Hardware werden sich künftig stärker auf Eingabegeräte konzentrieren, deren Verhalten sich per Software, Profilen, Modularität sowie haptischen und aktuatorischen Funktionen anpassen lässt. Wettkampfspieler legen Wert auf präzise Steuerung, während normale Nutzer einfache Personalisierung und Zugänglichkeit bevorzugen. Zukünftige Eingabegeräte wie Controller, Tastaturen, Mäuse und Rennsport-Peripheriegeräte werden über integrierten Speicher, Sensorkalibrierung, Feedback und plattformspezifische Einstellungen verfügen. Anbieter, die anpassbare Funktionen ohne unnötige Komplexität bieten, werden sich einen Wettbewerbsvorteil verschaffen – nicht nur durch ansprechende Hardware, sondern auch durch überzeugende Software.
Hybrid Play lässt die Grenzen zwischen Konsole, Handheld und PC verschwimmen
Portabilität, Remote Play, Cloud-Anbindung, plattformübergreifender Spielfortschritt und plattformübergreifendes Zubehör werden die Grenzen zwischen Geräten bis 2034 verwischen. Kunden werden Headsets, Controller und Audiogeräte fordern, die mit minimalen Konfigurationsänderungen zwischen Konsolen, PCs, Handhelds und Mobilgeräten austauschbar sind. Hersteller werden diesem Bedarf mit drahtloser Multimode-Konnektivität, portablen Designs, integrierter Software und Ladetechnologie für unterwegs und zu Hause gerecht werden. Hybrides Spielen erweitert die Einsatzmöglichkeiten spezialisierter Hardware, erhöht aber gleichzeitig die Anforderungen an Kompatibilität. Anbieter, die Kunden transparent über Plattformkompatibilität, Latenz, Akkulaufzeit und Konfigurationsprozesse informieren, werden Retouren minimieren. Plattformübergreifendes Zubehör dürfte mit zunehmender Verbreitung von Spieleplattformen in Privathaushalten immer wichtiger werden.
Marktchancen für Gaming-Hardware
Kommerzielle Flottenlösungen für Veranstaltungsorte und Bildungseinrichtungen
Gaming-Cafés, E-Sport-Einrichtungen, Universitäten, das Gastgewerbe, Schulungseinrichtungen und Veranstaltungsbranchen bieten konkrete Möglichkeiten, die Vorteile standardisierter Hardware-Flotten zu nutzen. Der Bedarf an Gaming-Hardware lässt sich anhand von Prognosen für den Gaming-Hardware-Markt begründen. Diese Begründung umfasst den Bedarf an robusten Controllern, Headsets, Tastaturen, Mäusen und Rennsimulatoren mit Wearables, Profilvereinheitlichung, Asset-Management und Garantieabwicklung. Der Hardware-Anbieter kann sein Produkt als Teil eines Pakets anbieten, das Beratung zur Implementierung, Ersatzteile, Desinfektionsanweisungen und Service-Level-Agreements (SLAs) beinhaltet. Der Vertriebspartner kann bei Installation, Wartung und Turniervorbereitung unterstützen. Diese Kunden legen weniger Wert auf spektakuläre Designs und Vielfalt als auf Verfügbarkeit – und genau darin liegt der entscheidende Wettbewerbsvorteil.
Lokalisierte Online-Portfolios für aufstrebende Verbrauchermärkte
Indien, Südostasien, der Nahe Osten, Afrika und Lateinamerika sind Wachstumsregionen mit einer wachsenden digitalen Bevölkerung, doch der Import hochwertiger Hardware ist dort extrem kostspielig. Unternehmen könnten hier Abhilfe schaffen, indem sie gezielte Preisstaffelungen, kleinere Verpackungen, mehrsprachige Angebote, regionale Zahlungsmethoden und zertifizierte, wiederaufbereitete Geräte entwickeln. Reine Online-Einführungen würden die Vertriebskosten senken, während ausgewählte Offline-Partner bei Produktdemonstrationen und der Gewährleistungsabwicklung helfen könnten. Das Produktportfolio sollte sich zunächst auf robuste Controller, Headsets und Tastaturen konzentrieren, bevor komplexere Renn- und Kreativprodukte hinzukommen. Fertigung und Montage könnten bei Bedarf lokal erfolgen.
Aktuelle Entwicklungen
- August 2026: Samsung Electronics präsentiert seine neuesten Gaming-Technologien und -Produkte auf der Gamescom 2026, die vom 26. bis 30. August in der Koelnmesse in Köln stattfindet. Das Unternehmen plant, ein integriertes Gaming-Ökosystem vorzustellen, das Mobilgeräte, PCs und Konsolen umfasst.
- Mai 2026: NVIDIA und Microsoft arbeiten zusammen, um den Windows-PC mit persönlichen KI-Agenten neu zu definieren. Sie stellen eine neue Computing-Plattform vor, die anspruchsvolle KI-Workloads lokal ausführt, anstatt vollständig auf Cloud-Dienste angewiesen zu sein. Im Zentrum der Initiative steht NVIDIA RTX Spark, eine kompakte, KI-fokussierte Plattform, die Hochleistungsrechnen, Grafik und NVIDIAs KI-Software-Stack vereint. Laut NVIDIA erreicht das System eine KI-Leistung von bis zu 1 Petaflop und unterstützt bis zu 128 GB gemeinsamen Speicher.
- Juli 2026: Das indische Gaming-Hardware-Startup ARC ist offiziell in den Markt eingetreten und hat sich zum Ziel gesetzt, Premium-Gaming-Erlebnisse für indische Konsumenten zugänglicher zu machen. Das Unternehmen, gegründet von den passionierten Gamern Jobin Joseph und Kaustubh K. Jadhav, entwickelt tragbare Gaming-Hardware, die Spielern helfen soll, über Smartphone-Gaming hinauszugehen und ein konsolenähnlicheres Spielerlebnis zu genießen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -