
ゲーミングハードウェア市場:規模・シェア・予測 2034
ゲームハードウェア市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(コンソール、アクセサリ)、流通チャネル別(オフライン、オンライン)、エンドユーザー別(商業用、家庭用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017504
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
443億 7000万米ドル
基準年値
2034年の予測
814億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.98 %
成長率
対象市場
5,680億9,000 万米ドル
(2026年~2034年)
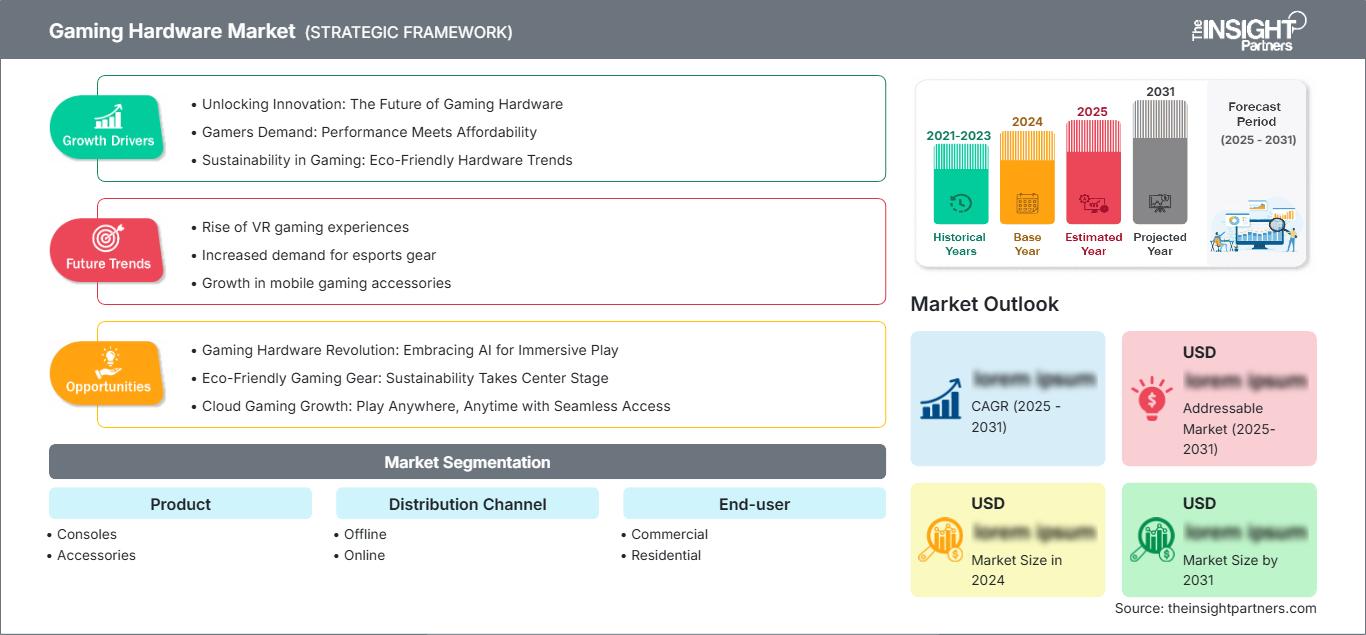
ゲームハードウェア市場は、2025年には443億7000万米ドルと評価され、2034年には814億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.98%で拡大すると見込まれています。この市場は、オフラインおよびオンラインチャネルを通じて商業ユーザーと一般家庭ユーザーに販売されるゲーム機本体と周辺機器を対象としており、専用ゲームシステム、高精度入力デバイス、ヘッドセット、レーシング機器、その他の高性能ハードウェアに対する持続的な需要を反映しています。
北米は、ゲームハードウェア市場の規模が、大規模な既存ユーザー基盤、成熟した小売インフラ、eスポーツへの参加、頻繁な買い替えサイクルといった要因から恩恵を受けているため、戦略的に重要な需要拠点であり続けています。同地域は、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で拡大すると予測されています。2025年には、米国のハードウェアおよびコンソールへの支出が9%増加し、54億米ドルに達しました。また、2億500万人以上のアメリカ人がビデオゲームをプレイしており、家庭用および専門的な周辺機器に対する持続的な需要を支えています。
ゲームハードウェア市場の評価と洞察
- 北米は2025年にはゲームハードウェア市場の32~35%のシェアを占め、確立されたコンソールエコシステム、組織化されたeスポーツ、高い家計支出、そして幅広いオムニチャネル小売網に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で成長すると予測されている。
- 米国は2025年には北米市場の82~86%を占め、2026~2034年には買い替えゲーム機や高級周辺機器に牽引され、年平均成長率(CAGR)6.4~7.0%で成長すると予測されている。
- ヨーロッパは2025年には25~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.0~6.6%で成長すると予測されており、英国、ドイツ、フランス、イタリア、スペインがコンソール、PCアクセサリー、eスポーツ関連の需要を牽引している。
- アジア太平洋地域は2025年には30~34%のシェアを獲得し、2026年から2034年にかけては、中国、日本、韓国、インド、オーストラリアが主導する形で、ゲーム機製造、ゲームカフェ、オンライン小売などにおいて、年平均成長率(CAGR)7.6~8.3%で成長すると予測されている。
- 最大規模のセグメントであるゲーム機は、2025年には市場シェアの58~62%を占め、プラットフォームのエコシステムと世代交代によるアップグレードに支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で成長すると予測されている。
- 高成長セグメントであるオンライン流通は、2025年には市場シェアの43~47%を占め、品揃え、レビュー、直接配送に支えられ、2026~2034年には年平均成長率(CAGR)8.1~8.8%で成長すると予測されています。
- 詳細に分析された主要企業:A4TECH株式会社、HORI(USA)株式会社、Hyperkin株式会社、Logitech International SA、Mad Catz Global Limited、マイクロソフト株式会社、任天堂株式会社、Razer Inc.、Scuf Gaming International, LLC、ソニー株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ゲームハードウェア市場における製品アーキテクチャは、独立したコンソールと基本的なコントローラーから、携帯ゲーム機、クロスプラットフォームオーディオ、触覚フィードバック、プログラマブル入力、コンパニオンソフトウェアなどを含む、接続性とカスタマイズ性を備えたエコシステムへと移行しています。コンソール製造は、半導体調達、熱設計、組み立て歩留まり、発売時の在庫状況によって供給量が左右されるため、依然として規模重視の生産形態となっています。一方、周辺機器はより細分化されており、専門メーカーは人間工学、レイテンシー、耐久性、ライセンスデザイン、迅速なカテゴリー刷新といった点で競争しています。こうした進化により、ゲームハードウェア市場はプラットフォームサイクルは長くなりますが、周辺機器のイノベーションはより速くなります。
ゲームハードウェア市場の予測によると、2034年まで、投資はアジア太平洋地域の製造拠点の拡大、インドおよび東南アジアでの組み立て、消費者直販、新興都市の商業ゲーム施設に有利に働くでしょう。アクセシビリティ表示、修理権に関する議論、無線周波数帯域のコンプライアンス、エネルギー効率要件は、製品の設計とドキュメント作成に影響を与えます。クロスプラットフォーム互換性を維持しながら価格帯をローカライズできる企業は、主力製品の発売だけに頼ることなく、家庭、eスポーツ施設、ゲームカフェなど、対象市場を拡大し、需要の増加に対応できるはずです。
ゲームハードウェア市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 443億7000万米ドル |
| 2034年までの市場規模 | 814億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.98% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ゲームハードウェア市場分析
ゲームハードウェア市場の成長は、プレイヤーの強力なコミュニティ、コンソールの世代交代、eスポーツ、そして低遅延のインタラクションによって促進されています。このエコシステムには、半導体メーカー、受託製造業者、プラットフォーム所有者、周辺機器メーカー、販売代理店、小売業者、eスポーツ主催者、コンテンツパブリッシャーなどが含まれます。コンソールメーカーは、専用ソフトウェア、サブスクリプションサービス、後方互換性、ソーシャルツールを活用して、ハードウェアへの忠誠心を高めています。周辺機器メーカーは、様々なプラットフォームにおける製品の販売台数から利益を得ています。
供給状況は、チップ、プラスチック、センサー、バッテリー、音響機器の生産、および輸送能力によって左右されます。規模の経済はプラットフォーム所有者に有利に働き、アクセサリによって開発期間の短縮と調達プロセスの多様化が可能になります。在庫は、予測ミスによる品不足や値引きのリスクが高いため、休日や新製品発売時には慎重に管理する必要があります。標準化された無線通信プロトコルとUSB接続は導入障壁を低減しますが、特定のコンソール機能へのアクセスは独自のライセンスによって制御されます。
ゲームハードウェア市場の動向を見ると、エコシステムベースのメーカーと周辺機器専門メーカーの間で激しい競争が繰り広げられていることがわかります。コンソール市場のリーダーは、マイクロソフト、任天堂、ソニーです。ロジクール、レイザー、スカフゲーミングインターナショナル、マッドキャッツグローバルは、コントローラー、マウス、キーボード、ヘッドセット、レーシングシステムなどの性能、カスタマイズ性、eスポーツにおける信頼性、ソフトウェアチューニングに重点を置いています。
HORI (USA) Inc.とHyperkin, Inc.は、ライセンス取得済みで旧型機種と互換性があり、手頃な価格帯の製品で競合している一方、A4TECH Co., Ltd.は入力デバイスに対する一般的な需要に対応している。ハプティックコントロール、モジュール式レーシングシステム、低遅延ワイヤレスヘッドホン、修理しやすい製品、アクセシビリティに投資が行われている。戦略的なポジショニングには、プラットフォーム所有者による認証、クリエイターとのパートナーシップ、流通チャネルの規律、そしてプレミアムな愛好家と予算を重視する一般消費者の両方に対応できる能力が含まれる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ゲームハードウェア市場:戦略的洞察
地域別分析
北米ゲームハードウェア市場
北米は2025年には世界の収益の32~35%を占め、2034年まで年平均成長率(CAGR)6.3~6.9%で拡大すると予測されています。ゲームハードウェアの市場シェアは、成熟したコンソール所有率、ブロードバンド普及率、eスポーツ組織、専門小売店、そして効果的な消費者直販流通によって支えられています。PC、コンソール、シミュレーション、ストリーミングのユーザーに関して言えば、周辺機器の頻繁な買い替えもこの地域に有利な要因となっています。
市場インフラは米国市場を中心に展開しており、カナダは富裕層世帯、大学eスポーツ、国境を越えたビジネス活動を通じて貢献している。プラットフォームの導入は需要を集中させる一方、ヘッドセット、コントローラー、キーボード、マウス、レーシングキットは継続的な補充需要を生み出している。ビジネス用途としては、アリーナ、ゲーミングラウンジ、学校、イベント主催者などが挙げられる。購入者は、低遅延性、プラットフォーム互換性、人間工学に基づいた設計、ベンダーが提供する保証サービスをますます重視するようになっている。
米国ゲームハードウェア市場
2025年には北米全体の収益の82~86%を米国が占め、2026~2034年には年平均成長率(CAGR)6.4~7.0%で成長すると予測されている。業界情報によると、2025年のハードウェアとコンソールへの支出は9%増加して54億ドル、アクセサリーへの支出は29億5000万ドルに達した。米国では2億500万人以上がビデオゲームをプレイしており、強力な買い替え市場を形成している。
マイクロソフト、ソニー、任天堂、ロジクール・インターナショナル、レイザー、ハイパーキン、スカフ・ゲーミング・インターナショナルは、小売、オンライン、エコシステムにおいて大きな存在感を示しています。アプリケーション開発には、ハイブリッド携帯ゲーム、ゲームコントローラー、ワイヤレスヘッドセット、シミュレーションレース、ストリーミング入力デバイス、ユーザーフレンドリーなインターフェースなどが含まれます。売上の大半は家庭ユーザーが占め、教育機関、eスポーツ会場、スタジオ、ゲームカフェなどが、高回転率の商業販売を補完する役割を担います。
欧州ゲームハードウェア市場
欧州は2025年時点で25~28%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.0~6.6%で成長すると予測されている。中でも英国は、コンソールゲームの利用、デジタル小売、成熟した開発エコシステムによって市場を牽引する。英国の消費者はコントローラー、ヘッドセット、シミュレーション機器を早期に導入する傾向があり、eスポーツやコンテンツクリエイターはプレミアムアクセサリーの普及を促進している。
ドイツは、高い可処分所得、PCゲーム文化、専門小売店、シミュレーションゲームといった要素が組み合わさることで、キーボード、マウス、ハンドル、オーディオ機器にとって理想的な市場を形成している。フランスは、コンソールゲームの普及と電子機器の流通チャネルという利点を享受している。イタリアとスペインも、価格に敏感な消費者層、地元で開催されるeスポーツ大会、そして成長を続けるeコマースといった強みを持っている。ヨーロッパでは、消費者の安全、無線互換性、リサイクルに関する規制により、書類作成コストは増加するものの、高品質な製品を製造するメーカーにとっては有利に働く。
アジア太平洋地域のゲームハードウェア市場
アジア太平洋地域は2025年には30~34%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.6~8.3%で拡大すると予測されている。中国は製造規模、オンライン小売、PC周辺機器、ゲームカフェで市場を牽引し、日本はゲーム機のイノベーションを支えている。韓国はeスポーツとゲーム施設の需要を牽引している。
インドにおけるデジタル消費者層の拡大と電子機器関連の優遇措置は、オンラインでのアクセサリー販売と将来の組み立て事業を後押しする。オーストラリアは、富裕層の住宅需要と組織的なイベントに貢献している。電子機器製造、輸出能力、デジタルインフラに対する政策支援は、地域における供給基盤の強化と市場アクセスの向上につながる。
中東・アフリカのゲームハードウェア市場
中東・アフリカ地域は2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されており、サウジアラビアがエンターテインメント投資、eスポーツイベント、若者の参加促進、現代的な小売業の発展を牽引する。アラブ首長国連邦は、高級品の輸入、ゲーム施設、クリエイター活動、地域流通を支援している。
南アフリカは確立されたゲーム機コミュニティとeコマースを牽引する一方、中東・アフリカのその他の地域では、成長は主要都市に集中している。データセンターへの投資、ブロードバンドの改善、ショッピングインフラの整備、安定した電力供給が普及を左右する。輸入関税と為替変動は、引き続き価格の手頃さと在庫計画に影響を与える。
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。ゲーミングハードウェア市場の製品カテゴリー全体にわたる範囲は、コンソールのアップグレード頻度が低いことと、アクセサリの交換頻度が高いことという、相互に関連する2つのサイクルを反映しています。プラットフォームの発売は大きな収益の飛躍をもたらし、コントローラー、ヘッドセット、キーボード、マウス、レーシングシステムは、パーソナライズ、消耗品の交換、競争力のあるパフォーマンス、およびデバイス間での使用を通じて、生涯支出を拡大します。
- ゲーム機は、統合されたハードウェア、独自のゲームライブラリ、後方互換性、ソーシャル機能、そして簡単なセットアップといった特長により、コンポーネントレベルの設定を必要とせずに信頼性の高いパフォーマンスを求める家庭にとって魅力的なため、依然として最大の製品カテゴリーであり続けている。
- コントローラー、ヘッドセット、キーボード、マウス、レーシング機器、充電システム、特殊入力機器などのアクセサリは、継続的な需要を生み出し、レイテンシー、人間工学、カスタマイズ性、耐久性、プラットフォーム認証などによる差別化を可能にする。
流通チャネル
流通チャネル分野は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.7%で成長すると予測されています。チャネルの経済性は、製品の複雑さや購入の緊急性によって異なります。実店舗は、デモンストレーション、新製品発表、下取り、即時入手といった場面で依然として重要な役割を果たしていますが、デジタルストアでは、より幅広い品揃え、価格比較、レビュー、直接配送、専門ブランドや交換部品への効率的なアクセスといったメリットが提供されています。
- オフラインチャネルは、ゲーム機の発売、デモンストレーション、バンドル販売、下取り、即時受け取りといった点で戦略的な価値を維持しており、専門小売店は顧客がフィット感、音質、操作感、互換性などを比較検討するのに役立つ。
- オンラインチャネルは、幅広い品揃え、競争力のある価格設定、検証済みのレビュー、クリエイター主導の発見、消費者への直接販売、そしてアクセサリーのリピート購入や入手困難な構成のための便利な配送などを通じて、より急速に規模を拡大している。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.4%で成長すると予測されています。家庭用ユーザーは、家庭での娯楽や個人用機器のアップグレードを通じて、ユニットの大部分を占めています。商業事業者は、購入台数は少ないものの、より集中的に使用されるシステムを導入するため、耐久性、保守性、機器群の一貫性、ダウンタイムの削減、そしてトーナメント、教育、ホスピタリティ、シミュレーション、コンテンツ制作向けに設計された周辺機器に対する需要が高まっています。
- 商業ユーザーには、eスポーツアリーナ、ゲームカフェ、大学、イベント主催者、宿泊施設、スタジオなどが含まれ、耐久性、標準化された構成、迅速な交換、集中サポート、測定可能な利用状況を重視する。
- 家庭用ゲーム機や個人用周辺機器を通じて、家庭ユーザーがユニット需要の大部分を占めており、購入の決め手となるのは、ゲームの互換性、快適性、ソーシャルプレイ、ストリーミング、デザイン性、ギフト用途、複数デバイス接続性などである。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
コマーシャル |
中くらい |
会場車両 |
スケーリング |
|
居住の |
高い |
ホーム エコシステム |
成熟した |
ゲームハードウェア市場の成長要因と影響分析
世代交代に伴うゲーム機の買い替えが家計支出を活性化させる
主要ゲーム機の発売は、性能基準のリセットにつながり、コントローラー、メモリーカード、スピーカー、電源、ディスプレイ対応機器などの周辺機器を購入する機会を生み出します。2025年6月に発売されたNintendo Switch 2は、より大きなディスプレイサイズ、マグネット式のJoy-Con 2コントローラー、マウス機能、処理能力の向上、ソーシャルメディア機能などを備えており、プラットフォームの変化が代替需要と追加需要の創出に与える影響を浮き彫りにしました。このイベントの市場効果は、ファーストパーティ製ゲーム機にとどまらず、新しいリリースごとにコントローラー、保護具、ヘッドセット、レーシングホイール、接続アクセサリーなどの潜在的な顧客層が拡大します。小売店は、バンドル販売や下取りキャンペーンを通じて、集客効果も得られます。
eスポーツとクリエイターのワークフローにより周辺機器の要件が上昇
競争力とライブコンテンツ制作の要素により、精度、レイテンシー、音質、快適性、および設定ソフトウェアの重要性が高まっています。ゲーマーはもはやマウス、キーボード、コントローラー、またはヘッドセットを単なる入力周辺機器として評価するのではなく、一貫性、アクチュエーション、ワイヤレスモードでの接続の信頼性、マイクのパフォーマンス、カスタマイズオプション、およびトーナメント承認を考慮に入れています。Logitech International SA が 2025 年に提供するアクセサリには、シムレーシングギア、ハプティックマウス、ゲーミングマウス、アナログキーボード、ヘッドホン、およびライブコンテンツ制作ギアが含まれます。市場の影響は、コンソールの変更ではなくアクセサリの変更率の増加、よりプレミアムな価格帯、および他のデバイスで設定を永続化できるソフトウェアの需要の増加に明らかです。
オムニチャネルアクセスにより専門ブランドのリーチが拡大
オンラインマーケットプレイス、ブランドストア、専門小売店、ソーシャルコマースは、小規模なハードウェア小売店が、それぞれのプラットフォームで利用できる棚スペースを必要とせずに消費者とつながることを可能にします。製品レビュー、製品互換性、クリエイターによる製品デモ、オンラインコミュニティは、技術製品の曖昧さを軽減し、直接配送は、ニッチなデザイン、カラー、ライセンス版の製品に対応します。実店舗は、コンソールの発売時や、製品のフィット感や感触が求められる場合に依然として重要です。ハイブリッドアプローチは、ハードウェアベンダーがプレミアム製品、ロングテール製品群、プロモーションを地域レベルで効果的に展開するのに役立ちます。市場への影響は、価格の透明性の向上に加え、専門コントローラー、ビンテージハードウェア、レースコントローラー、人間工学に基づいたデバイスの発見が速くなることで確認できます。
ゲームハードウェア市場の将来動向
適応型入力、触覚入力、およびソフトウェア定義入力
ゲーミングハードウェアのトレンドは、ソフトウェア、プロファイル、モジュール性、触覚フィードバック、アクチュエーション機能などを通じて動作を変更できる入力デバイスに重点を置くようになるでしょう。競技ゲーマーは精密な制御を求める一方、一般消費者は使いやすいパーソナライズ機能とアクセシビリティを重視するでしょう。コントローラー、キーボード、マウス、レーシング周辺機器などの将来の入力デバイスには、オンボードメモリ、センサーによるキャリブレーション、フィードバック、プラットフォーム固有の設定が組み込まれるでしょう。消費者にとって複雑にならないカスタマイズ機能を提供するベンダーは、ハードウェアの美しさだけでなくソフトウェア面でも優位性を築くことができるでしょう。
ハイブリッドプレイがコンソール、携帯ゲーム機、PCのカテゴリーを曖昧にする
携帯性、リモートプレイ、クラウド接続、クロスプログレッション、マルチプラットフォームアクセサリは、現在から2034年までデバイス間の境界を弱めるでしょう。顧客は、構成をほとんど変更することなく、コンソール、PC、携帯ゲーム機、モバイル機器間で互換性のあるヘッドセット、コントローラー、オーディオ機器を求めるでしょう。メーカーは、マルチモードワイヤレス接続、携帯性を考慮した設計、外出先や自宅での使用のための統合ソフトウェアと充電技術でこのニーズに応えます。ハイブリッドプレイは、専用ハードウェアが重要になる機会を増やしますが、同時に互換性に対する要求も高めます。プラットフォームの互換性、レイテンシー、バッテリー寿命、構成プロセスについて消費者に明確に情報を提供するベンダーは、返品を最小限に抑えることができます。平均的な家庭に存在するゲームプラットフォームが増えるにつれて、マルチプラットフォームアクセサリの重要性はますます高まるでしょう。
ゲームハードウェア市場の機会
会場や教育機関向けの商用車両ソリューション
ゲーミングカフェ、eスポーツ施設、大学、ホスピタリティ、トレーニング、イベントといった分野は、標準化されたハードウェア群の力を活用する具体的な機会を提供します。ゲーミングハードウェアの必要性は、ゲーミングハードウェア市場の予測を用いて正当化できます。この正当化には、頑丈なコントローラー、ヘッドセット、キーボード、マウス、ウェアラブルを備えたレーシングリグ、プロファイルの統合、資産管理、保証対応の必要性が含まれます。ハードウェアプロバイダーは、導入方法に関するアドバイス、スペアパーツ、消毒手順、サービスレベル契約を含むバンドルの一部として製品を販売できます。チャネルパートナーは、インストール、メンテナンス、トーナメントのニーズに対応できます。これらの顧客は、派手さや多様性よりも入手可能性を重視しており、それが差別化につながります。
新興消費市場向けローカライズされたオンラインポートフォリオ
インド、東南アジア、中東、アフリカ、ラテンアメリカは、デジタル人口が拡大している成長地域である一方、最高級ハードウェアの輸入コストが非常に高いという課題を抱えています。企業は、ターゲットを絞った価格設定、小型パッケージ、多言語対応、地域ごとの決済方法、認定再生品などを開発することで、こうした課題に対処できます。インターネット限定販売は流通チャネルのコスト削減に役立ち、一方、厳選されたオフラインパートナーは製品デモンストレーションや保証対応を支援します。デバイス構成は、より高度なレーシング製品やクリエイティブ製品を導入する前に、堅牢なエントリーレベルのコントローラー、ヘッドセット、キーボードに重点を置くべきです。必要に応じて、製造と組み立てを現地で行うことも可能です。
最近の動向
- 2026年8月:サムスン電子は、ドイツのケルンで開催されるケルンメッセで8月26日から30日まで開催されるGamescom 2026において、最新のゲーム技術と製品を披露する予定だ。同社は、モバイルデバイス、PC、ゲーム機を網羅する統合型ゲームエコシステムを実演する計画だ。
- 2026年5月:NVIDIAとMicrosoftは、パーソナルAIエージェントを中心にWindows PCを再定義するために提携し、クラウドサービスに完全に依存するのではなく、高度なAIワークロードをローカルで実行するように設計された新しいコンピューティングプラットフォームを発表しました。この取り組みの中心となるのは、高性能コンピューティング、グラフィックス、NVIDIAのAIソフトウェアスタックを組み合わせたコンパクトなAI特化型プラットフォームであるNVIDIA RTX Sparkです。NVIDIAによると、このシステムは最大1ペタフロップスのAI性能を実現し、最大128GBの統合メモリをサポートできるとのことです。
- 2026年7月:インドのゲームハードウェアスタートアップ企業ARCが、インドの消費者にプレミアムなゲーム体験をより身近なものにすることを目標に、正式に市場に参入しました。生粋のゲーマーであるジョビン・ジョセフ氏とカウストゥブ・K・ジャダブ氏によって設立された同社は、スマートフォンゲームを超え、よりコンソールゲームに近いゲームプレイを体験できる携帯型ゲームハードウェアを開発しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -