
Marché du matériel de jeu vidéo : taille, part de marché et prévisions 2034
Taille et prévisions du marché du matériel de jeu (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (consoles, accessoires) ; canal de distribution (hors ligne, en ligne) ; utilisateur final (commercial, résidentiel) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017504
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
44,37 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
81,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,98 %
taux de croissance
Marché adressable
568,09 milliards de dollars américains
(2026-2034)
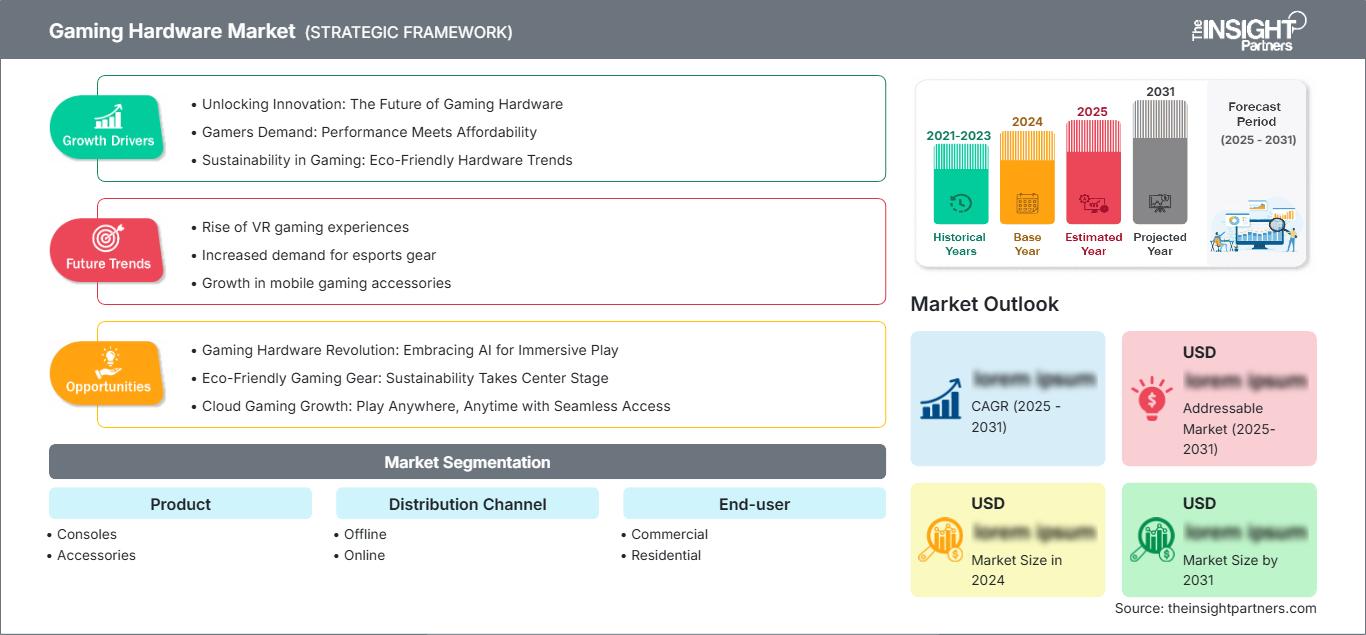
Le marché du matériel de jeu était évalué à 44,37 milliards de dollars américains en 2025 et devrait atteindre 81,44 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,98 % entre 2026 et 2034. Ce marché englobe les consoles et les accessoires vendus en ligne et hors ligne aux utilisateurs professionnels et particuliers, reflétant une demande soutenue pour les systèmes de jeu dédiés, les périphériques d'entrée de précision, les casques d'écoute, les équipements de course et autres matériels axés sur la performance.
L'Amérique du Nord demeure un centre de demande stratégique, le marché du matériel de jeu bénéficiant d'une large base installée, d'une infrastructure de distribution mature, de la participation à l'e-sport et de cycles de renouvellement fréquents. La région devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 6,9 % entre 2026 et 2034. En 2025, les dépenses américaines en matériel et consoles ont progressé de 9 % pour atteindre 5,4 milliards de dollars, tandis que plus de 205 millions d'Américains jouaient aux jeux vidéo, soutenant ainsi une demande soutenue, tant auprès des particuliers que des professionnels.
Analyse et perspectives du marché du matériel de jeu
- L'Amérique du Nord détenait 32 à 35 % des parts de marché du matériel de jeu en 2025 et connaît une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034, soutenue par des écosystèmes de consoles établis, des sports électroniques organisés, des dépenses élevées des ménages et une large couverture de vente au détail omnicanale.
- Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034, tirée par les consoles de remplacement et les périphériques haut de gamme.
- L'Europe détenait une part de marché de 25 à 28 % en 2025 et connaît une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne étant les principaux moteurs de la demande en matière de consoles, d'accessoires pour PC et d'e-sport.
- La région Asie-Pacifique a capté une part de marché de 30 à 34 % en 2025 et connaît une croissance annuelle composée de 7,6 à 8,3 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie dans les secteurs de la production de consoles, des cafés de jeux et de la vente au détail en ligne.
- Le segment le plus important, celui des consoles, détenait une part de marché de 58 à 62 % en 2025 et connaît une croissance annuelle composée de 6,1 à 6,7 % entre 2026 et 2034, soutenue par les écosystèmes de plateformes et les mises à niveau générationnelles.
- Le segment à forte croissance de la distribution en ligne détenait une part de marché de 43 à 47 % en 2025 et connaît une croissance annuelle composée de 8,1 à 8,8 % entre 2026 et 2034, grâce à l'assortiment, aux avis et à la livraison directe.
- Principales entreprises analysées en détail : A4TECH Co., Ltd. ; HORI (USA), Inc. ; Hyperkin, Inc. ; Logitech International SA ; Mad Catz Global Limited ; Microsoft Corporation ; Nintendo Co., Ltd. ; Razer Inc. ; Scuf Gaming International, LLC ; Sony Corporation
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture des produits sur le marché des consoles de jeux vidéo a évolué, passant de consoles isolées et de manettes basiques à des écosystèmes connectés et personnalisables englobant le jeu portable, l'audio multiplateforme, le retour haptique, les entrées programmables et les logiciels associés. La fabrication des consoles reste fortement dépendante de l'échelle, car l'approvisionnement en semi-conducteurs, l'ingénierie thermique, les rendements d'assemblage et les stocks de lancement déterminent la disponibilité. Les accessoires sont plus fragmentés, permettant aux spécialistes de se démarquer par l'ergonomie, la latence, la durabilité, les conceptions sous licence et le renouvellement rapide des gammes. Cette évolution induit des cycles de vie plus longs pour les plateformes, mais une innovation plus rapide des périphériques.
D'après les prévisions du marché du matériel de jeu, d'ici 2034, les investissements privilégieront la production en Asie-Pacifique, l'assemblage en Inde et en Asie du Sud-Est, le commerce direct aux consommateurs et les salles de jeux commerciales dans les villes émergentes. L'étiquetage d'accessibilité, le droit à la réparation, la conformité aux normes du spectre radioélectrique et les exigences en matière d'efficacité énergétique influenceront la conception et la documentation des produits. Les entreprises capables d'adapter leurs prix aux marchés locaux tout en assurant la compatibilité multiplateforme devraient capter la demande croissante sans dépendre uniquement de leurs produits phares, élargissant ainsi leur marché potentiel aux foyers, aux infrastructures d'e-sport et aux cybercafés.
Rapport sur le marché du matériel de jeu : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 44,37 milliards de dollars américains |
| Taille du marché d'ici 2034 | 81,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du matériel de jeu
La croissance du marché du matériel de jeu est alimentée par des communautés de joueurs dynamiques, le renouvellement générationnel des consoles, l'e-sport et une interaction à faible latence. Cet écosystème comprend des fabricants de semi-conducteurs, des sous-traitants, des propriétaires de plateformes, des fabricants de périphériques, des distributeurs, des détaillants, des organisateurs d'e-sport et des éditeurs de contenu. Les fabricants de consoles misent sur des logiciels exclusifs, des services d'abonnement, la rétrocompatibilité et les outils sociaux pour fidéliser leur clientèle. Les fabricants de périphériques profitent des ventes réalisées sur différentes plateformes.
La disponibilité des puces, des composants plastiques, des capteurs, des batteries, des systèmes acoustiques et les capacités de transport sont conditionnées par l'approvisionnement en matériaux. Les économies d'échelle profitent aux propriétaires de plateformes ; les accessoires permettent de réduire les délais de développement et de diversifier les sources d'approvisionnement. La gestion des stocks doit être rigoureuse pendant les périodes de fêtes et les lancements de produits, en raison des risques élevés d'erreurs de prévision pouvant entraîner des pénuries ou des remises. Un protocole de communication sans fil standardisé et une connexion USB facilitent l'adoption, mais la licence propriétaire limite l'accès à certaines fonctions de la console.
Les tendances du marché des périphériques de jeu révèlent un paysage concurrentiel entre les fabricants s'appuyant sur un écosystème et les producteurs spécialisés. Sur le marché des consoles, Microsoft Corporation, Nintendo Co., Ltd. et Sony Corporation dominent le marché. Logitech International SA, Razer Inc., Scuf Gaming International, LLC et Mad Catz Global Limited misent sur la performance, la personnalisation, la crédibilité dans l'e-sport et l'optimisation logicielle des manettes, souris, claviers, casques et systèmes de course.
HORI (USA), Inc. et Hyperkin, Inc. se font concurrence grâce à des produits sous licence, rétrocompatibles et abordables, tandis qu'A4TECH Co., Ltd. répond à la demande générale en périphériques d'entrée. Des investissements sont réalisés dans les commandes haptiques, les systèmes de course modulaires, les casques sans fil à faible latence, les produits faciles à réparer et l'accessibilité. Leur positionnement stratégique repose sur la certification par le propriétaire de la plateforme, le partenariat avec les créateurs, la maîtrise du réseau de distribution et la capacité de satisfaire aussi bien les passionnés exigeants que les particuliers soucieux de leur budget.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du matériel de jeu : Perspectives stratégiques
Perspectives régionales
Marché du matériel de jeu en Amérique du Nord
L'Amérique du Nord représentait 32 à 35 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 6,9 % jusqu'en 2034. La part de marché du matériel de jeu est soutenue par la prévalence des consoles de salon, la pénétration du haut débit, les organisations d'e-sport, la distribution spécialisée et une distribution directe efficace aux consommateurs. Le renouvellement fréquent des périphériques est un autre facteur favorable à la région pour les utilisateurs de PC, de consoles, de jeux de simulation et de streaming.
L'infrastructure du marché est principalement axée sur les États-Unis, le Canada y contribuant notamment grâce aux ménages plus aisés, à l'e-sport universitaire et aux activités commerciales transfrontalières. L'introduction de plateformes génère une demande ciblée, tandis que les casques, manettes, claviers, souris et kits de course assurent un renouvellement constant des stocks. Les applications professionnelles proviennent des salles de jeux, des espaces de jeux, des établissements scolaires et des organisateurs d'événements. Les acheteurs privilégient de plus en plus la faible latence, la compatibilité avec les plateformes, l'ergonomie et les services de garantie proposés par les fournisseurs.
Marché américain du matériel de jeu
Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7 % entre 2026 et 2034. Selon les informations du secteur, les dépenses en matériel et consoles ont augmenté de 9 % en 2025 pour atteindre 5,4 milliards de dollars, tandis que celles consacrées aux accessoires s'élevaient à 2,95 milliards de dollars. Plus de 205 millions d'Américains jouent aux jeux vidéo, ce qui alimente un marché de remplacement dynamique.
Microsoft Corporation, Sony Corporation, Nintendo Co., Ltd., Logitech International SA, Razer Inc., Hyperkin, Inc. et Scuf Gaming International, LLC bénéficient d'une forte présence en magasin, en ligne et au sein de leur écosystème. Leurs développements applicatifs incluent les consoles portables hybrides, les manettes de jeu, les casques sans fil, la simulation de course, les périphériques d'entrée pour le streaming et les interfaces utilisateur intuitives. Les particuliers représenteront la majeure partie des ventes, tandis que les établissements scolaires, les salles de jeux vidéo, les studios et les cybercafés viendront compléter le chiffre d'affaires important des ventes commerciales.
Marché européen du matériel de jeu
L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,6 % jusqu'en 2034. Le Royaume-Uni, grâce à son utilisation intensive des consoles, au commerce numérique et à un écosystème de développement bien établi, est en tête. Les consommateurs britanniques adoptent rapidement les manettes, les casques et les simulateurs, tandis que les joueurs compétitifs et les créateurs de contenu privilégient les accessoires haut de gamme.
En Allemagne, le pouvoir d'achat élevé, la culture du jeu sur PC, la distribution spécialisée et la simulation créent un marché idéal pour les claviers, les souris, les volants et les périphériques audio. La France bénéficie de l'essor des consoles de jeux et de ses circuits de distribution de produits électroniques. L'Italie et l'Espagne comptent également des consommateurs attentifs aux prix, des tournois d'e-sport locaux et un commerce en ligne en pleine croissance. En Europe, la sécurité des consommateurs, la compatibilité sans fil et les réglementations en matière de recyclage augmentent les coûts de documentation, mais favorisent les producteurs de qualité.
Marché du matériel de jeu en Asie-Pacifique
La région Asie-Pacifique représentait 30 à 34 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,3 % entre 2026 et 2034. La Chine domine le marché grâce à son volume de production, au commerce en ligne, aux périphériques PC et aux cybercafés, tandis que le Japon est le moteur de l'innovation dans le domaine des consoles. La Corée du Sud contribue à cette croissance en stimulant l'e-sport et la demande de salles de jeux.
L'essor du marché numérique en Inde et les incitations fiscales dans le secteur de l'électronique favorisent les ventes d'accessoires en ligne et l'assemblage futur. L'Australie contribue à cette croissance grâce à une demande résidentielle aisée et à l'organisation d'événements. Le soutien politique à la fabrication de produits électroniques, aux capacités d'exportation et aux infrastructures numériques renforce l'offre régionale et l'accès aux marchés.
Marché du matériel de jeu au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034, l'Arabie saoudite étant en tête grâce à ses investissements dans le divertissement, les événements d'e-sport, l'engagement des jeunes et le commerce de détail moderne. Les Émirats arabes unis soutiennent les importations haut de gamme, les salles de jeux, les activités des créateurs et la distribution régionale.
L'Afrique du Sud contribue à la croissance du marché des consoles de salon et du commerce électronique, tandis que dans le reste du Moyen-Orient et de l'Afrique, la croissance demeure concentrée dans les grandes villes. L'investissement dans les centres de données, l'amélioration du haut débit, les infrastructures commerciales et un accès fiable à l'électricité sont des facteurs déterminants de l'adoption. Les droits d'importation et la volatilité des devises continuent d'influencer l'accessibilité financière et la planification des stocks.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,2 % entre 2026 et 2034. Le marché du matériel de jeu, toutes catégories de produits confondues, reflète deux cycles interdépendants : la faible fréquence des mises à niveau des consoles et le renouvellement plus rapide des accessoires. Les lancements de plateformes génèrent d’importants pics de revenus, tandis que les manettes, casques, claviers, souris et systèmes de course augmentent les dépenses à long terme grâce à la personnalisation, la durabilité, les performances compétitives et la compatibilité multiplateforme.
- Les consoles restent la catégorie de produits la plus importante car le matériel intégré, les bibliothèques de jeux exclusives, la rétrocompatibilité, les fonctionnalités sociales et la configuration simplifiée attirent les foyers à la recherche de performances fiables sans configuration au niveau des composants.
- Les accessoires génèrent une demande récurrente grâce à des manettes, des casques d'écoute, des claviers, des souris, des équipements de course, des systèmes de charge et des périphériques d'entrée spécialisés, permettant une différenciation par la latence, l'ergonomie, la personnalisation, la durabilité et la certification de la plateforme.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 7,0 % à 7,7 % entre 2026 et 2034. La rentabilité de chaque canal varie selon la complexité du produit et l'urgence de l'achat. Les magasins physiques restent pertinents pour les démonstrations, les lancements, les reprises et la disponibilité immédiate des produits, tandis que les plateformes de vente en ligne offrent un assortiment plus large, la comparaison des prix, les avis clients, la livraison directe et un accès efficace aux marques spécialisées ou aux pièces de rechange.
- Les canaux de distribution physiques conservent une valeur stratégique pour les lancements de consoles, les démonstrations, les offres groupées, les reprises et le retrait immédiat, tandis que les détaillants spécialisés aident les clients à comparer la taille, le son, la prise en main et la compatibilité.
- Les canaux en ligne se développent plus rapidement grâce à un large assortiment, des prix compétitifs, des avis vérifiés, la découverte par les créateurs, les sorties directes aux consommateurs et une livraison pratique pour les achats répétés d'accessoires et les configurations difficiles à trouver.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 6,7 % à 7,4 % entre 2026 et 2034. Les particuliers génèrent la majorité des unités grâce à leurs besoins de divertissement à domicile et à leurs améliorations personnelles. Les opérateurs commerciaux achètent moins de systèmes, mais les utilisent plus intensivement, ce qui engendre une demande accrue en matière de durabilité, de facilité d'entretien, d'homogénéité du parc, de réduction des temps d'arrêt et de périphériques adaptés aux tournois, à l'éducation, à l'hôtellerie, à la simulation ou à la production de contenu.
- Les utilisateurs commerciaux comprennent les arènes d'e-sport, les cafés de jeux vidéo, les universités, les organisateurs d'événements, les établissements hôteliers et les studios qui privilégient la durabilité, les configurations standardisées, le remplacement rapide, le support centralisé et une utilisation mesurable.
- Les utilisateurs résidentiels dominent la demande d'unités via les consoles domestiques et les périphériques personnels, leurs achats étant influencés par la compatibilité des jeux, le confort, le jeu social, le streaming, l'esthétique, les cadeaux et la connectivité multi-appareils.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commercial |
Moyen |
Flottes de sites |
Mise à l'échelle |
|
Résidentiel |
Haut |
Écosystèmes domestiques |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du matériel de jeu
Les mises à niveau générationnelles des consoles relancent les dépenses des ménages
Le lancement des consoles majeures entraîne une redéfinition des standards de performance et crée des opportunités d'achat d'accessoires périphériques : manettes, cartes mémoire, haut-parleurs, alimentations et écrans compatibles. La sortie de la Nintendo Switch 2 en juin 2025, avec son écran plus grand, ses manettes magnétiques Joy-Con 2, ses fonctions de souris, sa puissance de traitement améliorée et ses fonctionnalités de réseaux sociaux, a mis en évidence l'impact du changement de plateforme sur la création d'une demande de substitution et d'une demande additionnelle. Les répercussions de cet événement sur le marché dépassent le cadre des consoles Nintendo, car chaque nouvelle sortie élargit le marché potentiel des manettes, des protections, des casques audio, des volants et des accessoires de connectivité. Les détaillants bénéficient également d'un trafic ciblé grâce aux offres groupées et aux programmes de reprise.
Les flux de travail des créateurs et de l'e-sport font augmenter les exigences en matière de périphériques
Les facteurs de compétitivité et de création de contenu en direct renforcent l'importance de la précision, de la latence, de la qualité sonore, du confort et des logiciels de configuration. Les joueurs ne considèrent plus une souris, un clavier, une manette ou un casque comme un simple périphérique d'entrée, mais prennent en compte la constance, la réactivité, la fiabilité de la connexion sans fil, les performances du microphone, les options de personnalisation et l'homologation pour les tournois. Les accessoires proposés par Logitech International SA pour l'année 2025 comprenaient des équipements de simulation de course, des souris haptiques, des souris gaming, des claviers analogiques, des casques et des équipements pour la création de contenu en direct. L'influence du marché se manifeste par un renouvellement plus rapide des accessoires que des consoles, une montée en gamme des prix et une demande croissante de logiciels permettant de conserver les paramètres sur d'autres appareils.
L'accès omnicanal élargit la portée des marques spécialisées
Les places de marché en ligne, les boutiques de marque, les détaillants spécialisés et le commerce social permettent aux petits vendeurs de matériel informatique de se connecter avec les consommateurs sans avoir besoin de l'espace de vente physique disponible sur leurs plateformes respectives. Les avis sur les produits, leur compatibilité, les démonstrations réalisées par les créateurs et les communautés en ligne contribuent à une meilleure compréhension des produits techniques, tandis que la livraison directe répond aux besoins spécifiques en matière de design, de couleurs et de versions sous licence. Le commerce physique reste pertinent lors des sorties de consoles et lorsque l'essai du produit est important. Cette approche hybride aide les fabricants de matériel à lancer efficacement leurs produits haut de gamme, leurs gammes de produits de niche et leurs promotions au niveau local. Outre une plus grande transparence des prix, on observe des effets positifs sur le marché, notamment une découverte plus rapide des manettes spécialisées, du matériel vintage, des manettes de course et des appareils ergonomiques.
Tendances futures du marché du matériel de jeu
Entrées adaptatives, haptiques et définies par logiciel
Les tendances en matière de matériel de jeu privilégieront les périphériques d'entrée capables de modifier leur comportement grâce à des logiciels, des profils, la modularité, le retour haptique et des fonctionnalités d'activation. Les joueurs compétitifs rechercheront une précision de contrôle optimale, tandis que les utilisateurs lambda privilégieront la personnalisation et l'accessibilité. Les futurs périphériques d'entrée, tels que les manettes, les claviers, les souris et les périphériques de course, intégreront une mémoire embarquée, un étalonnage par capteurs, des retours d'information et des paramètres spécifiques à chaque plateforme. Les fabricants qui proposeront des fonctionnalités personnalisables sans complexifier l'utilisation pour l'utilisateur pourront se démarquer grâce à un avantage concurrentiel fondé non seulement sur l'esthétique du matériel, mais aussi sur celle du logiciel.
Le jeu hybride brouille les frontières entre consoles, appareils portables et PC
La portabilité, le jeu à distance, la connectivité au cloud, la progression croisée et les accessoires multiplateformes estomperont les frontières entre les appareils d'ici à 2034. Les consommateurs exigeront des casques, des manettes et des équipements audio interchangeables entre consoles, PC, consoles portables et appareils mobiles, avec une configuration minimale. Les fabricants répondront à ce besoin grâce à une connectivité sans fil multimode, une conception axée sur la portabilité, des logiciels intégrés et des technologies de recharge pour une utilisation nomade ou à domicile. Le jeu hybride multiplie les opportunités où le matériel spécialisé devient essentiel, mais il accroît également les exigences en matière de compatibilité. Les fournisseurs qui informent clairement les consommateurs sur la compatibilité des plateformes, la latence, l'autonomie de la batterie et les procédures de configuration optimiseront les retours sur investissement. Les accessoires multiplateformes pourraient devenir de plus en plus importants à mesure que le nombre de plateformes de jeu dans les foyers augmentera.
Opportunités du marché du matériel de jeu
Solutions de flottes commerciales pour les lieux de spectacles et l'éducation
Les secteurs des cybercafés, des salles d'e-sport, des universités, de l'hôtellerie, de la formation et de l'événementiel offrent des opportunités concrètes pour tirer parti de parcs de matériel standardisés. La nécessité de matériel de jeu peut être justifiée par les prévisions du marché. Cette justification prend en compte le besoin de manettes robustes, de casques, de claviers, de souris et de simulateurs de course avec dispositifs portables, l'unification des profils, la gestion des actifs et la gestion des garanties. Le fournisseur de matériel peut proposer son produit dans le cadre d'une offre groupée incluant des conseils d'installation, des pièces détachées, des instructions de désinfection et des contrats de niveau de service (SLA). Le partenaire de distribution peut apporter son aide pour l'installation, la maintenance et l'organisation de tournois. Ces clients privilégient la disponibilité à l'attrait et à la variété, ce qui constitue un facteur de différenciation.
Portefeuilles en ligne localisés pour les marchés de consommation émergents
L'Inde, l'Asie du Sud-Est, le Moyen-Orient, l'Afrique et l'Amérique latine représentent des régions en pleine croissance où la démographie numérique s'élargit, mais où l'importation de matériel haut de gamme est prohibitive. Les entreprises pourraient agir en développant des gammes de prix ciblées, des emballages plus compacts, des offres multilingues, des moyens de paiement régionaux et des appareils reconditionnés certifiés. Les lancements exclusivement en ligne permettraient de réduire les coûts de distribution, tandis que des partenaires physiques sélectionnés faciliteraient les démonstrations de produits et la prise en charge des garanties. La gamme d'appareils devrait privilégier les manettes, casques et claviers d'entrée de gamme robustes avant d'intégrer des produits plus sophistiqués dédiés à la course et à la création. La fabrication et l'assemblage pourraient être réalisés localement lorsque cela s'avère nécessaire.
Développements récents
- Août 2026 : Samsung Electronics présentera ses dernières technologies et produits de jeu à la Gamescom 2026, qui se tiendra du 26 au 30 août au parc des expositions Koelnmesse de Cologne, en Allemagne. L’entreprise prévoit de démontrer un écosystème de jeu intégré couvrant les appareils mobiles, les PC et les consoles.
- Mai 2026 : NVIDIA et Microsoft s’associent pour repenser le PC Windows autour d’agents d’IA personnels, en introduisant une nouvelle plateforme informatique conçue pour exécuter localement des charges de travail d’IA avancées, sans dépendre entièrement des services cloud. Au cœur de cette initiative se trouve NVIDIA RTX Spark, une plateforme compacte dédiée à l’IA qui combine calcul haute performance, graphismes et la suite logicielle d’IA de NVIDIA. NVIDIA affirme que le système peut atteindre une puissance de calcul d’IA de 1 pétaflops et prendre en charge jusqu’à 128 Go de mémoire unifiée.
- Juillet 2026 : La start-up indienne ARC, spécialisée dans le matériel de jeu, fait son entrée sur le marché avec l’objectif de rendre les expériences de jeu haut de gamme plus accessibles aux consommateurs indiens. Fondée par Jobin Joseph et Kaustubh K. Jadhav, deux passionnés de jeux vidéo depuis toujours, l’entreprise développe des consoles portables conçues pour permettre aux joueurs de passer du jeu sur smartphone à une expérience de jeu plus proche de celle des consoles de salon.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -