
Mercato del hardware per videogiochi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'hardware per videogiochi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (console, accessori); canale di distribuzione (offline, online); utente finale (commerciale, residenziale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017504
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
44,37 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
81,44 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,98 %
Tasso di crescita
Mercato di riferimento
568,09 miliardi di dollari USA
(2026-2034)
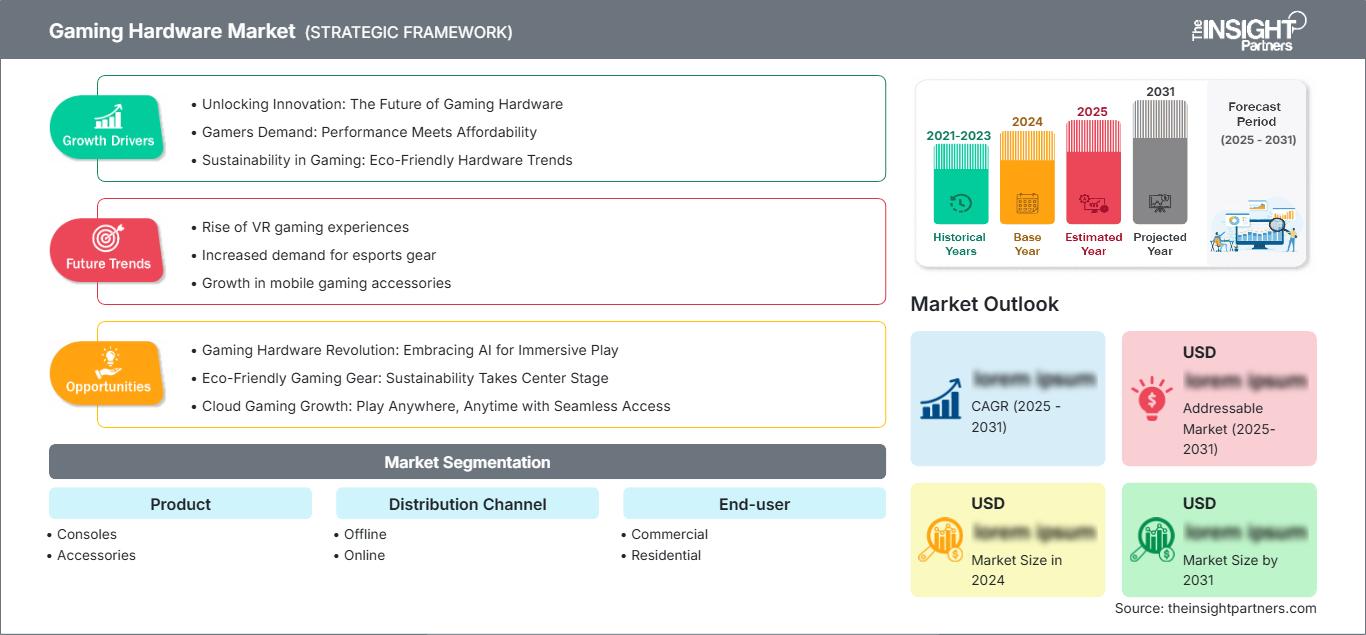
Il mercato dell'hardware per videogiochi valeva 44,37 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 81,44 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,98% nel periodo 2026-2034. Il mercato comprende console e accessori venduti tramite canali online e offline a utenti commerciali e residenziali, a testimonianza della domanda costante di sistemi di gioco dedicati, dispositivi di input di precisione, cuffie, attrezzature per le corse e altro hardware orientato alle prestazioni.
Il Nord America rimane un centro di domanda strategicamente importante, poiché le dimensioni del mercato dell'hardware per videogiochi beneficiano di un'ampia base installata, di un'infrastruttura di vendita al dettaglio matura, della partecipazione agli eSport e di frequenti cicli di sostituzione. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034. Nel 2025, la spesa per hardware e console negli Stati Uniti è aumentata del 9% raggiungendo i 5,4 miliardi di dollari, mentre oltre 205 milioni di americani hanno giocato ai videogiochi, sostenendo una domanda costante sia a livello domestico che per periferiche specializzate.
Analisi e approfondimenti sul mercato dell'hardware per videogiochi
- Nel 2025, il Nord America deteneva una quota di mercato dell'hardware per videogiochi pari al 32-35% e prevede una crescita a un tasso annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034, grazie al supporto di ecosistemi di console consolidati, eSport organizzati, elevata spesa delle famiglie e un'ampia copertura di vendita al dettaglio omnicanale.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034, trainata dalle console di ricambio e dalle periferiche di fascia alta.
- Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e prevede una crescita a un tasso annuo composto (CAGR) del 6,0-6,6% nel periodo 2026-2034, con Regno Unito, Germania, Francia, Italia e Spagna in testa alla domanda di console, accessori per PC e prodotti orientati agli eSport.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 30-34% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 7,6-8,3% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia nei settori della produzione di console, delle sale giochi e della vendita al dettaglio online.
- Nel 2025, il segmento più ampio delle console deteneva una quota di mercato compresa tra il 58% e il 62% e prevede una crescita a un tasso annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034, grazie al supporto degli ecosistemi delle piattaforme e degli aggiornamenti generazionali.
- Segmento ad alta crescita: la distribuzione online deteneva una quota di mercato del 43-47% nel 2025 e crescerà a un CAGR dell'8,1-8,8% nel periodo 2026-2034, grazie all'ampia gamma di prodotti, alle recensioni e alla consegna diretta.
- Aziende chiave analizzate nel dettaglio : A4TECH Co., Ltd.; HORI (USA), Inc.; Hyperkin, Inc.; Logitech International SA; Mad Catz Global Limited; Microsoft Corporation; Nintendo Co., Ltd.; Razer Inc.; Scuf Gaming International, LLC; Sony Corporation
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'architettura dei prodotti nel mercato dell'hardware per videogiochi si è evoluta da console isolate e controller di base verso ecosistemi connessi e personalizzabili che spaziano dal gioco portatile all'audio multipiattaforma, al feedback aptico, agli input programmabili e al software di supporto. La produzione di console rimane ad alta intensità di scala poiché l'approvvigionamento dei semiconduttori, l'ingegneria termica, le rese di assemblaggio e le scorte di lancio ne influenzano la disponibilità. Gli accessori sono più frammentati, consentendo agli specialisti di competere attraverso ergonomia, latenza, durata, design su licenza e rapidi aggiornamenti di categoria. Questa evoluzione allinea il mercato dell'hardware per videogiochi a cicli di piattaforma più lunghi, ma a un'innovazione più rapida delle periferiche.
Secondo le previsioni del mercato dell'hardware per il gaming, fino al 2034 gli investimenti saranno orientati verso la produzione nella regione Asia-Pacifico, l'assemblaggio in India e nel Sud-est asiatico, il commercio diretto al consumatore e le sale giochi commerciali nelle città emergenti. L'etichettatura di accessibilità, il dibattito sul diritto alla riparazione, la conformità dello spettro wireless e i requisiti di efficienza energetica influenzeranno la progettazione e la documentazione dei prodotti. Le aziende in grado di localizzare i prezzi mantenendo la compatibilità multipiattaforma dovrebbero riuscire a cogliere la domanda incrementale senza dover fare affidamento esclusivamente sui lanci di punta, ampliando il mercato potenziale a famiglie, strutture per eSport e gaming café.
Ambito del rapporto sul mercato dell'hardware per videogiochi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 44,37 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 81,44 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,98% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'hardware per videogiochi
La crescita del mercato dell'hardware per videogiochi è alimentata da solide community di giocatori, dal ricambio generazionale delle console, dagli e-sport e dall'interazione a bassa latenza. L'ecosistema comprende produttori di semiconduttori, produttori a contratto, proprietari di piattaforme, produttori di periferiche, distributori, rivenditori, organizzatori di e-sport ed editori di contenuti. Le aziende produttrici di console sfruttano software esclusivi, servizi in abbonamento, retrocompatibilità e strumenti social per rafforzare la fedeltà all'hardware. I produttori di periferiche traggono vantaggio dalla vendita della base installata di prodotti su diverse piattaforme.
La situazione dell'offerta è condizionata dalla fornitura di chip, plastica, sensori, batterie, produzione di componenti acustici e capacità di trasporto. Le economie di scala avvantaggiano i proprietari delle piattaforme; gli accessori consentono tempi di sviluppo più brevi e la diversificazione del processo di approvvigionamento. Le scorte devono essere gestite con attenzione durante le festività e i lanci di prodotto a causa degli elevati rischi associati a errori di previsione che potrebbero portare a carenze o sconti. Il protocollo di comunicazione wireless standardizzato e la connessione USB riducono le barriere all'adozione, ma la licenza proprietaria controlla l'accesso a specifiche funzioni della console.
Le tendenze del mercato dell'hardware per il gaming rivelano un panorama competitivo tra produttori basati su ecosistemi e produttori di periferiche dedicate. I leader nel mercato delle console sono Microsoft Corporation, Nintendo Co., Ltd. e Sony Corporation. Logitech International SA, Razer Inc., Scuf Gaming International, LLC e Mad Catz Global Limited si concentrano su prestazioni, personalizzazione, credibilità negli e-sport e ottimizzazione del software di controller, mouse, tastiere, cuffie e sistemi di guida.
HORI (USA), Inc. e Hyperkin, Inc. competono offrendo prodotti su licenza, retrocompatibili e a prezzi accessibili, mentre A4TECH Co., Ltd. si rivolge alla domanda generale di dispositivi di input. Gli investimenti si concentrano su controlli aptici, sistemi di guida modulari, cuffie wireless a bassa latenza, prodotti facili da riparare e accessibilità. Il posizionamento strategico prevede la certificazione da parte del proprietario della piattaforma, la collaborazione con i creatori, la disciplina del canale di distribuzione e la capacità di servire sia gli appassionati di fascia alta che i clienti privati attenti al budget.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'hardware per videogiochi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'hardware per videogiochi
Nel 2025, il Nord America rappresentava il 32-35% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-6,9% fino al 2034. La quota di mercato dell'hardware per videogiochi è sostenuta dalla diffusione di console mature, dalla penetrazione della banda larga, dall'organizzazione di eventi eSport, dalla vendita al dettaglio specializzata e da un'efficace distribuzione diretta al consumatore. La frequente sostituzione delle periferiche è un altro fattore che favorisce la regione per quanto riguarda gli utenti di PC, console, simulatori e streaming.
L'infrastruttura di mercato ruota attorno al mercato statunitense, con il contributo del Canada grazie a famiglie più benestanti, agli eSport universitari e alle attività commerciali transfrontaliere. L'introduzione di nuove piattaforme genera una domanda mirata, mentre cuffie, controller, tastiere, mouse e kit da corsa producono rifornimenti costanti. Le applicazioni commerciali provengono da arene, sale giochi, scuole e organizzatori di eventi. Gli acquirenti attribuiscono sempre maggiore importanza alla bassa latenza, alla compatibilità con le piattaforme, all'ergonomia e ai servizi di garanzia offerti dai fornitori.
Mercato statunitense dell'hardware per videogiochi
Nel 2025, gli Stati Uniti hanno rappresentato l'82-86% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 6,4-7,0% nel periodo 2026-2034. Secondo i dati del settore, la spesa per hardware e console nel 2025 è aumentata del 9%, raggiungendo i 5,4 miliardi di dollari, mentre quella per gli accessori si è attestata a 2,95 miliardi di dollari. Oltre 205 milioni di persone negli Stati Uniti giocano ai videogiochi, creando un solido mercato di sostituzione.
Microsoft Corporation, Sony Corporation, Nintendo Co., Ltd., Logitech International SA, Razer Inc., Hyperkin, Inc. e Scuf Gaming International, LLC vantano una presenza significativa nel settore della vendita al dettaglio, online e nell'ecosistema. Lo sviluppo di applicazioni include giochi ibridi portatili, controller di gioco, cuffie wireless, simulatori di guida, dispositivi di input per lo streaming e interfacce intuitive. Gli utenti domestici costituiranno la maggior parte delle vendite, mentre istituti scolastici, sedi di eSport, studi e sale giochi integreranno le vendite commerciali ad alto fatturato.
Mercato europeo dell'hardware per videogiochi
Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% fino al 2034, con il Regno Unito in testa grazie all'utilizzo delle console, alla vendita al dettaglio digitale e a un ecosistema di sviluppo maturo. Il consumatore britannico mostra una propensione all'adozione precoce di controller, cuffie e dispositivi di simulazione, mentre i giocatori competitivi e i creatori di contenuti promuovono accessori di alta gamma.
In Germania, la combinazione di elevato reddito disponibile, cultura del gaming su PC, vendita al dettaglio specializzata e simulazione crea il mercato ideale per tastiere, mouse, volanti e dispositivi audio. La Francia beneficia della presenza nel settore del gaming su console e di canali di distribuzione di elettronica consolidati. Anche Italia e Spagna vantano consumatori attenti al prezzo, tornei di eSport a livello locale e un commercio elettronico in crescita. La sicurezza dei consumatori, la compatibilità wireless e le normative sul riciclaggio in Europa aumentano i costi di documentazione, ma favoriscono i produttori di qualità.
Mercato dell'hardware per videogiochi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 30-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,3% tra il 2026 e il 2034. La Cina è leader grazie alla sua capacità produttiva, al commercio al dettaglio online, alle periferiche per PC e alle sale giochi, mentre il Giappone è il fulcro dell'innovazione nel settore delle console. La Corea del Sud contribuisce con il suo volume di eSport e la domanda di sale giochi.
La crescente base di consumatori digitali in India e gli incentivi per l'elettronica supportano le vendite online di accessori e il futuro assemblaggio. L'Australia contribuisce con la domanda residenziale di fascia alta e con eventi organizzati. Il sostegno politico alla produzione di elettronica, alla capacità di esportazione e alle infrastrutture digitali rafforza la profondità dell'offerta regionale e l'accesso al mercato.
Mercato dell'hardware per videogiochi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, con l'Arabia Saudita in testa grazie agli investimenti nel settore dell'intrattenimento, agli eventi di eSport, al coinvolgimento dei giovani e al commercio al dettaglio moderno. Gli Emirati Arabi Uniti supportano le importazioni di alta qualità, le strutture per il gaming, le attività dei creatori e la distribuzione regionale.
Il Sudafrica contribuisce con comunità di console consolidate e un forte orientamento all'e-commerce, mentre la crescita nel resto del Medio Oriente e dell'Africa rimane concentrata nelle principali città. Gli investimenti nei data center, il miglioramento della banda larga, le infrastrutture per lo shopping e un accesso affidabile all'energia elettrica influenzano l'adozione. I dazi di importazione e la volatilità valutaria continuano a incidere sull'accessibilità economica e sulla pianificazione delle scorte.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un CAGR del 6,5-7,2% nel periodo 2026-2034. L'ambito del mercato dell'hardware per videogiochi, attraverso le diverse categorie di prodotto, riflette due cicli interconnessi: aggiornamenti poco frequenti delle console e sostituzione più rapida degli accessori. I lanci di nuove piattaforme generano un notevole incremento di fatturato, mentre controller, cuffie, tastiere, mouse e console di gioco aumentano la spesa complessiva nel corso della vita del cliente grazie alla personalizzazione, alla possibilità di sostituzione in caso di usura, alle prestazioni competitive e all'utilizzo su più dispositivi.
- Le console rimangono la categoria di prodotti più ampia perché l'hardware integrato, le librerie di giochi esclusive, la retrocompatibilità, le funzionalità social e la configurazione semplificata attraggono le famiglie che cercano prestazioni affidabili senza dover ricorrere a configurazioni a livello di componenti.
- Gli accessori generano una domanda ricorrente attraverso controller, cuffie, tastiere, mouse, attrezzature da corsa, sistemi di ricarica e input specializzati, consentendo la differenziazione in termini di latenza, ergonomia, personalizzazione, durata e certificazione della piattaforma.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) del 7,0-7,7% nel periodo 2026-2034. L'economia dei canali varia in base alla complessità del prodotto e all'urgenza di acquisto. I negozi fisici rimangono rilevanti per dimostrazioni, lanci, permute e disponibilità immediata, mentre i negozi online offrono un assortimento più ampio, confronto prezzi, recensioni, evasione diretta degli ordini e accesso efficiente a marchi specializzati o componenti di ricambio.
- I canali offline mantengono un valore strategico per il lancio delle console, le dimostrazioni, le offerte combinate, le permute e il ritiro immediato, mentre i rivenditori specializzati aiutano i clienti a confrontare vestibilità, suono, sensazione dei comandi e compatibilità.
- I canali online stanno crescendo più rapidamente grazie a un vasto assortimento, prezzi competitivi, recensioni verificate, scoperta guidata dai creatori, la vendita diretta al consumatore e consegne convenienti per acquisti ripetuti di accessori e configurazioni difficili da trovare.
utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,7-7,4% nel periodo 2026-2034. Gli utenti residenziali generano la maggior parte delle unità attraverso l'intrattenimento domestico e gli aggiornamenti personali. Gli operatori commerciali acquistano un numero inferiore di sistemi, ma utilizzati in modo più intensivo, creando una domanda di durabilità, facilità di manutenzione, uniformità della flotta, riduzione dei tempi di inattività e periferiche progettate per tornei, istruzione, settore alberghiero, simulazione o produzione di contenuti.
- Tra gli utenti commerciali figurano arene di eSport, internet café, università, organizzatori di eventi, strutture ricettive e studi di registrazione che danno priorità a durabilità, configurazioni standardizzate, sostituzione rapida, supporto centralizzato e utilizzo misurabile.
- Gli utenti residenziali dominano la domanda di unità attraverso console domestiche e periferiche personali, con acquisti influenzati da compatibilità con i giochi, comfort, gioco sociale, streaming, estetica, idea regalo e connettività multi-dispositivo.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commerciale |
Mezzo |
Flotte della sede |
Scalatura |
|
Residenziale |
Alto |
Ecosistemi domestici |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dell'hardware per videogiochi.
L'aggiornamento generazionale delle console riattiva la spesa delle famiglie
Il lancio di nuove console di punta porta a un ridefinizione degli standard prestazionali e crea opportunità di acquisto di periferiche come controller, schede di memoria, altoparlanti, alimentatori e dispositivi compatibili con i display. Il lancio di Nintendo Switch 2, avvenuto nel giugno 2025, ha introdotto un display più ampio, i controller magnetici Joy-Con 2, funzionalità mouse, una maggiore capacità di elaborazione e funzionalità social, evidenziando così l'impatto del cambiamento delle piattaforme sulla creazione di domanda sostitutiva e di domanda aggiuntiva. Gli effetti di questo evento sul mercato vanno oltre le console first-party, poiché ogni nuova uscita amplia il potenziale bacino di clienti per controller, protezioni, cuffie, volanti e accessori di connettività. Anche i rivenditori beneficiano di un traffico mirato grazie a offerte a pacchetto e iniziative di permuta.
Gli eSport e i flussi di lavoro dei creatori aumentano i requisiti delle periferiche
I fattori legati alla competitività e alla creazione di contenuti live aumentano l'importanza di precisione, latenza, qualità del suono, comfort e software di configurazione. I giocatori non considerano più mouse, tastiere, controller o cuffie come semplici periferiche di input, ma valutano anche coerenza, reattività, affidabilità della connessione wireless, prestazioni del microfono, opzioni di personalizzazione e approvazione da parte dei tornei. Gli accessori offerti da Logitech International SA per il 2025 includevano dispositivi per il sim-racing, mouse aptici, mouse da gioco, tastiere analogiche, cuffie e dispositivi per la creazione di contenuti live. L'influenza del mercato è evidente nell'aumento della frequenza di sostituzione degli accessori rispetto alla sostituzione delle console, nella fascia di prezzo più elevata e nella crescente domanda di software che consenta di mantenere le impostazioni su altri dispositivi.
L'accesso omnicanale amplia la portata dei marchi specializzati.
I marketplace online, i negozi monomarca, i rivenditori specializzati e il social commerce consentono ai piccoli rivenditori di hardware di connettersi con i consumatori senza la necessità dello stesso spazio sugli scaffali disponibile nelle rispettive piattaforme. Recensioni dei prodotti, compatibilità, dimostrazioni da parte dei creatori e community online rendono i prodotti tecnici meno ambigui, mentre la consegna diretta si rivolge a nicchie di design, colori e versioni con licenza dei prodotti. La vendita al dettaglio fisica rimane rilevante durante il lancio delle console e quando è necessario provare il prodotto di persona. L'approccio ibrido aiuta i fornitori di hardware a lanciare efficacemente i loro prodotti premium, le gamme di prodotti di nicchia e le promozioni a livello locale. Gli effetti sul mercato si possono osservare attraverso una più rapida scoperta di controller specializzati, hardware vintage, controller da corsa e dispositivi ergonomici, oltre a una maggiore trasparenza dei prezzi.
Tendenze future del mercato dell'hardware per videogiochi
Input adattivi, aptici e definiti via software
Le tendenze future dell'hardware per il gaming si concentreranno maggiormente su dispositivi di input in grado di modificare il comportamento tramite software, profili, modularità, funzionalità aptiche e di attuazione. I giocatori competitivi cercheranno un controllo preciso, mentre i consumatori comuni cercheranno personalizzazione e accessibilità intuitive. I futuri dispositivi di input come controller, tastiere, mouse e periferiche da corsa integreranno memoria integrata, calibrazione tramite sensori, feedback e impostazioni specifiche per la piattaforma. I produttori che offriranno funzionalità personalizzabili senza complicare le cose per il consumatore saranno in grado di creare un vantaggio competitivo non solo grazie all'estetica dell'hardware, ma anche al software.
Il gioco ibrido sfuma i confini tra console, dispositivi portatili e PC.
Portabilità, gioco remoto, connettività cloud, cross-progression e accessori multipiattaforma attenueranno le barriere tra i dispositivi da qui al 2034. I clienti richiederanno cuffie, controller e apparecchiature audio intercambiabili tra console, PC, dispositivi portatili e dispositivi mobili con poche modifiche alla configurazione. I produttori soddisferanno questa esigenza con connettività wireless multimodale, design per la portabilità, software integrato e tecnologia di ricarica per l'utilizzo in mobilità o a casa. Il gioco ibrido aumenta le opportunità in cui l'hardware specializzato diventa importante, ma aumenta anche le esigenze di compatibilità. I fornitori che informano chiaramente i consumatori sulla compatibilità delle piattaforme, la latenza, la durata della batteria e le procedure di configurazione ridurranno al minimo i resi. Gli accessori multipiattaforma potrebbero diventare sempre più importanti man mano che nelle case si diffonderanno più piattaforme di gioco.
Opportunità di mercato per l'hardware da gioco
Soluzioni per flotte commerciali destinate a sedi e istituti scolastici.
I settori delle sale giochi, delle strutture per eSport, delle università, dell'ospitalità, della formazione e degli eventi offrono concrete opportunità per sfruttare il potenziale di flotte hardware standardizzate. La necessità di hardware da gioco può essere giustificata utilizzando le previsioni per il mercato dell'hardware da gioco. Questa giustificazione dovrebbe includere la necessità di controller, cuffie, tastiere, mouse e postazioni di guida robuste, oltre a dispositivi indossabili, unificazione dei profili, gestione degli asset e gestione delle garanzie. Il fornitore di hardware può vendere il proprio prodotto come parte di un pacchetto che include consulenza sull'implementazione, pezzi di ricambio, istruzioni per la sanificazione e accordi sul livello di servizio. Il partner di canale può fornire supporto per l'installazione, la manutenzione e le esigenze dei tornei. Questi clienti sono meno interessati all'estetica e alla varietà che alla disponibilità, e questo rappresenta un elemento di differenziazione.
Portafogli online localizzati per i mercati di consumo emergenti
India, Sud-est asiatico, Medio Oriente, Africa e America Latina rappresentano regioni in crescita dove la diffusione del digitale è in espansione, ma l'importazione di hardware di fascia alta risulta proibitiva in termini di costi. Le aziende potrebbero intervenire sviluppando strategie di prezzo mirate, confezioni più compatte, offerte multilingue, metodi di pagamento regionali e dispositivi ricondizionati certificati. I lanci esclusivamente online contribuirebbero a contenere i costi del canale di distribuzione, mentre partner offline selezionati potrebbero offrire supporto per le dimostrazioni dei prodotti e la copertura della garanzia. L'offerta di dispositivi dovrebbe concentrarsi su controller di base, cuffie e tastiere robusti, prima di includere prodotti più sofisticati per le corse e la creazione di contenuti. La produzione e l'assemblaggio potrebbero essere effettuati localmente laddove necessario.
Sviluppi recenti
- Agosto 2026: Samsung Electronics si prepara a presentare le sue più recenti tecnologie e prodotti per il gaming alla Gamescom 2026, che si terrà dal 26 al 30 agosto presso la Koelnmesse di Colonia, in Germania. L'azienda prevede di mostrare un ecosistema di gioco integrato che spazia tra dispositivi mobili, PC e console.
- Maggio 2026: NVIDIA e Microsoft collaborano per ridefinire il PC Windows attorno agli agenti di intelligenza artificiale personali, introducendo una nuova piattaforma di calcolo progettata per eseguire carichi di lavoro di IA avanzati in locale, anziché affidarsi interamente ai servizi cloud. Al centro dell'iniziativa si trova NVIDIA RTX Spark, una piattaforma compatta focalizzata sull'IA che combina calcolo ad alte prestazioni, grafica e lo stack software di IA di NVIDIA. NVIDIA afferma che il sistema può offrire fino a 1 petaflop di prestazioni IA e supportare fino a 128 GB di memoria unificata.
- Luglio 2026: la startup indiana di hardware per il gaming ARC è entrata ufficialmente nel mercato con l'obiettivo di rendere le esperienze di gioco di alta qualità più accessibili ai consumatori in India. Fondata dagli appassionati di gaming Jobin Joseph e Kaustubh K. Jadhav, l'azienda sta sviluppando dispositivi di gioco portatili pensati per aiutare i giocatori ad andare oltre il gaming su smartphone e a sperimentare un'esperienza di gioco più simile a quella delle console.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -