
Markt für Gas Leck Detektor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gasleckdetektoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (Ultraschall, Infrarot, elektromechanisch, Sonstige); Endnutzer (gewerblich, industriell) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017142
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
1,89 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,26 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,24 %
Wachstumsrate
Adressierbarer Markt
23,30 Mrd. US-Dollar
(2026–2034)
Der Markt für Gasleckdetektoren wurde im Jahr 2025 auf 1,89 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,26 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,24 % im Zeitraum 2026–2034 entspricht. Die Beschaffung wird zunehmend durch Anforderungen an die frühzeitige Gefahrenerkennung, die kontinuierliche Überwachung, die Gerätevernetzung und den zuverlässigen Betrieb in Industrieanlagen, Versorgungsnetzen, Gewerbegebäuden und beengten Arbeitsumgebungen bestimmt.
Für Nordamerika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,4 % erwartet. Der Markt für Gasleckdetektoren profitiert von den Anforderungen an die Prozesssicherheit, der Kontrolle von Methanemissionen und dem Ersatz veralteter, fest installierter Geräte. Öl- und Gasförderanlagen, die chemische Industrie, die Energieversorgung, Rechenzentren und Gewerbebetriebe setzen zunehmend auf vernetzte Detektoren, die zentrale Alarme, Protokollierung und schnellere Reaktionszeiten bei Wartungsarbeiten ermöglichen.
Marktanalyse und Einblicke für Gasleckdetektoren
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 31–34 % am Markt für Gasleckdetektoren und verzeichnet im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,4 %, unterstützt durch Prozesssicherheit, Modernisierung der Energieversorgung und Methanüberwachung.
- Die USA repräsentierten 2025 84–87 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 %, da die Ausgaben für die Einhaltung der Vorschriften den Ersatzbedarf decken.
- Europa hatte 2025 einen Anteil von 26–29 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 27–31 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 %, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Industrielle Endnutzer hielten 2025 einen Marktanteil von 68–72 % und wachsen aufgrund der obligatorischen Überwachungsnachfrage im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 %.
- Das Segment mit hohem Wachstumspotenzial, die Infrarottechnologie, hielt im Jahr 2025 einen Marktanteil von 29–33 % und wächst durch wartungsarmen Einsatz im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 %.
- Detaillierte Analyse der wichtigsten Unternehmen : ABB Ltd.; Emerson Electric Co.; Hermann Sewerin GmbH; Honeywell International Inc.; Ion Science Ltd.; MSA Safety Incorporated; Omega Engineering, Inc.; Pfeiffer Vacuum GmbH; SKF-Gruppe; Johnson Controls International plc
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung von Detektoren reicht von eigenständigen katalytischen und elektrochemischen Sensoren hin zu vernetzten IR-, Ultraschall- und Mehrsensordetektoren. Fest installierte Systeme sind weiterhin unerlässlich für die laufende Sicherheit in Anlagen, während drahtlose Gateways und Handgeräte den Schutz bei Wartungsarbeiten und in beengten Räumen erhöhen. Aktuelle Produktionsanforderungen konzentrieren sich auf die Langlebigkeit der Sensoren, ihre Unempfindlichkeit gegenüber Vergiftungen, die Zulassung für den Einsatz in explosionsgefährdeten Bereichen, energieeffiziente Kommunikation und die Kompatibilität mit Prozessleitsystemen (DCS), Brandmelde- und Gebäudeleitsystemen.
Die Nachfrage wird mit neuen Industriegebieten, die Gasverteilungssysteme, petrochemische Anlagen, Halbleiterwerke und große Gewerbekomplexe umfassen, weiter steigen. Zunehmende Investitionen zielen auf softwarevernetzte Einheiten, austauschbare Sensorkomponenten und dokumentationsbasierte Compliance-Prozesse ab. Methan, Expositionsgrenzwerte für Mitarbeiter und Vorschriften zum Schutz kritischer Infrastrukturen werden die Austauschraten erhöhen, während Projekte zur Wasserstoff- und Biogasnutzung neue Anforderungen an die Detektion stellen.
Umfang des Marktberichts zu Gasleckdetektoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,89 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,26 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,24 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gasleckdetektoren
Das Wachstum des Marktes für Gasleckdetektoren ist auf die obligatorischen Sicherheitsausgaben in der Öl- und Gas-, Chemie-, Bergbau-, Energie-, Lebensmittelverarbeitungs-, Kälte- und Versorgungsbranche zurückzuführen. Käufer bewerten Nachweisgrenzen, Reaktionsgeschwindigkeit, Gasselektivität, Installationsort, Kalibrierungsaufwand und die gesamten Lebenszykluskosten. Das Ökosystem umfasst Sensorhersteller, Detektoranbieter, Anbieter von Steuerungssystemen, Distributoren, Installateure, Kalibrierer und Unternehmen für Sicherheitslösungen. Der Kundendienst ist entscheidend für die langfristige Kundenbindung.
Die Versorgungslage hängt von der Verfügbarkeit optischer Komponenten, elektrochemischer Zellen, Mikrocontroller, zertifizierter Gehäuse und Kommunikationsmodule ab. Lieferanten vereinfachen ihre Plattformen durch den Einsatz austauschbarer Sensoren und gängiger digitaler Schnittstellen. Dual Sourcing und regionale Abdeckung gewinnen zunehmend an Bedeutung. Zertifizierungszyklen, Komponentenvalidierung und Kalibrierfähigkeit können bei der Produkteinführung zu Engpässen führen, insbesondere bei Anwendungen in explosionsgefährdeten Bereichen für Öl- und Gasraffinerien, Terminals, Pipelines und Chemieunternehmen.
Die Marktanalyse für Gasleckdetektoren zeigt einen starken Wettbewerb sowohl im Bereich der breiten Automatisierungsplattformen als auch im spezialisierten Sensorsegment. Die installierte Basis und die Integration von Steuerungssystemen sind entscheidende Vorteile für ABB Ltd., Emerson Electric Co., Honeywell International Inc., MSA Safety Incorporated und Johnson Controls International plc. Erfahrung in der Felddetektion hilft, sich von Hermann Sewerin GmbH und Ion Science Ltd. abzuheben, während Pfeiffer Vacuum GmbH, Omega Engineering, Inc. und die SKF-Gruppe Leckprüfungen und Instrumentierung sowie Anwendungen im Bereich der Instandhaltung anbieten.
Investitionen fließen in vernetzte Geräte, cloudbasierte Dashboards und fortlaufende Kalibrierungs- oder Flottenmanagementdienste. Um sich im Markt zu positionieren, sind zertifizierte Hardware, präzise Gasdetektion, offene Kommunikationswege, Cybersicherheit und eine flächendeckende Kanalabdeckung erforderlich. Anbieter, die Alarmereignisse mit Arbeitsaufträgen, Anlagenverwaltungshistorie und Prüfberichten verknüpfen können, werden gegenüber Wettbewerbern, die lediglich kostengünstige Sensoren in stark regulierten Industrieumgebungen anbieten, einen Vorteil haben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
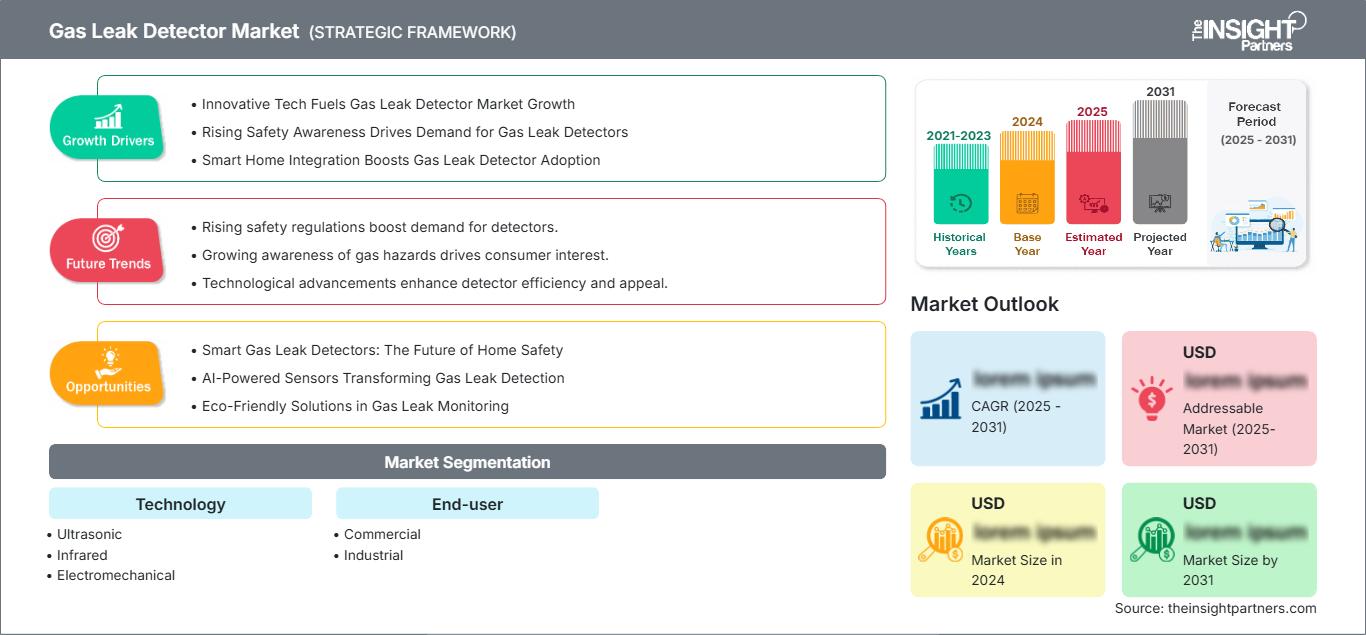
Markt für Gasleckdetektoren: Strategische Einblicke
Regionale Einblicke
Markt für Gasleckdetektoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 31–34 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Der Markt für Gasleckdetektoren wird durch Initiativen zur Prozesssicherheit, Bemühungen zur Methanreduzierung, Investitionen in die Pipelineintegrität und den Austausch veralteter fest installierter Detektoren in Raffinerien, Chemieanlagen, Versorgungsunternehmen, Bergwerken und Produktionsstätten gestärkt.
Die Trends bei der Einführung neuer Technologien verlagern sich hin zu Infrarotdetektion, drahtlosen Mobilgeräten und Software zur Alarmverwaltung und Wartung. Kanada ist in diesem Bereich über Ölsand, Erdgasförderung, Bergbau und kommunale Infrastruktur aktiv. Mexiko hingegen ist in der Fertigungsindustrie, der Automobilproduktion, der Lebensmittelverarbeitung und im Bereich industrieller Gasverteilungssysteme vertreten.
US-Markt für Gasleckdetektoren
Die USA repräsentierten 2025 84–87 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen. Raffinerien, vorgelagerte Energiewirtschaft, Chemie, Versorgungsunternehmen, Abwasserbehandlung, Lagerhaltung und Halbleiterfertigung fördern den Einsatz von Detektoren, während Vorschriften für Arbeiten in beengten Räumen den Einsatz tragbarer Messgeräte und die wiederkehrende Nachfrage nach Funktionstests unterstützen.
Honeywell International Inc., MSA Safety Incorporated, Emerson Electric Co., ABB Ltd. und Johnson Controls International plc sind durch Direktvertrieb, Systemintegratoren und Distributoren stark im Markt vertreten. Der Anwendungstrend umfasst den Einsatz von NDIR-Kohlenwasserstoffsensoren, die Vernetzung von Mehrgasgeräten, die Automatisierung von Abschaltvorgängen und die Nachverfolgung von Methanemissionen. Zur Kostenreduzierung und Vereinfachung der Betriebsabläufe wird die Flotte zunehmend standardisiert.
Europäischer Markt für Gasleckdetektoren
Europa erreichte 2025 einen Marktanteil von 26–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen. Deutschland ist dabei führend in den Bereichen Chemie, Maschinenbau, Automobilproduktion, Industriegase und Wasserstoffprojekte. ATEX-konforme Anlagen, Automatisierung und Sicherheitsstandards treiben die Nachfrage nach Ersatzanlagen in bestehenden Industrieanlagen stetig an.
Der britische Markt profitiert von Öl und Gas, Wasser, Laboren und Gebäudespezifikationen. Der französische Markt stützt sich auf Chemie, Kernenergie, Transport und Lebensmittelverarbeitung, während Italien und Spanien über Raffinerien, die Fertigungsindustrie, die Energieversorgung und das Gastgewerbe beteiligt sind. Europas Energiewende erhöht die Bedeutung der Detektion von Wasserstoff, Biomethan und Kältemitteln, was selektive optische Sensoren und digitale Wartungsdokumentation begünstigt.
Markt für Gasleckdetektoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 27–31 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen. China ist führend in den Bereichen Chemie, Raffinerie, LNG, Elektronik, Bergbau und städtische Gasverteilung, während Japan und Südkorea den Schwerpunkt auf hochspezialisierte industrielle Sicherheit und Halbleiterfertigung legen.
Indiens Pipelineausbau, Investitionen in die Fertigungsindustrie und Stadtgasnetze schaffen eine skalierbare Nachfrage. Australien trägt mit Bergbau und LNG-Anwendungen dazu bei. Die politische Aufmerksamkeit für Fabriksicherheit, Emissionen und Infrastrukturzuverlässigkeit fördert stationäre Überwachungssysteme, mobile Inspektionssysteme und vernetzte Alarmsysteme bei Neubau- und Sanierungsprojekten.
Markt für Gasleckdetektoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,2–5,9 % prognostiziert, angeführt von Saudi-Arabien. Raffinerien, Petrochemie, Gasverarbeitung, LNG, Energieversorgung und große Bauprojekte benötigen zertifizierte stationäre und mobile Detektionssysteme.
Die VAE ergänzen die Infrastruktur um Rechenzentren, Logistik und Gewerbe, während Südafrika Anwendungen in den Bereichen Bergbau, Chemie und Energie unterstützt. Der Bedarf im übrigen Nahen Osten und Afrika bleibt projektbezogen, wobei Serviceabdeckung, Kalibrierungsmöglichkeiten und Schulungen die Anbieterauswahl beeinflussen.
Segmentierungsanalyse
Technologie
Für das Technologiesegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–6,9 % erwartet. Der Markt für Gasleckdetektoren bietet über verschiedene Technologien hinweg ein breites Spektrum an Möglichkeiten und berücksichtigt dabei Zielgas, Erfassungsreichweite, Wartungshäufigkeit, Reaktionsgeschwindigkeit und Installationskosten. Infrarotsysteme gewinnen bei Kohlenwasserstoffen und Kohlendioxid an Bedeutung, Ultraschallgeräte schützen offene Bereiche, und elektromechanische Geräte bleiben relevant, wenn eine zuverlässige und wirtschaftliche Punktortung erforderlich ist.
- Ultraschalldetektoren erkennen das Geräusch von unter Druck stehenden Gaslecks und nicht deren Konzentration. Dadurch sind sie besonders wertvoll in Außenbereichen, belüfteten Bereichen oder lauten Industriegebieten, wo sich Gaswolken ausbreiten können, bevor sie die Punktsensoren erreichen.
- Infrarotdetektoren ermöglichen eine selektive und stabile Kohlenwasserstoffdetektion mit hoher Resistenz gegenüber Vergiftungen und geringem Wartungsaufwand. Sie unterstützen die stationäre Überwachung in Raffinerien, Gasaufbereitungsanlagen, Kompressorstationen, gewerblichen Kälteanlagen und geschlossenen technischen Räumen.
- Elektromechanische Detektoren werden nach wie vor häufig für brennbare oder giftige Gase eingesetzt, da etablierte Bauweisen, vertraute Wartungspraktiken und erschwingliche Preise für Industrieanlagen, Versorgungsbetriebe, Labore, Küchen und Gebäudesicherheitssysteme geeignet sind.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,6 % erwartet. Industrieanlagen generieren den Großteil des Umsatzes, da risikoreiche Prozesse kontinuierliche Überwachung, mobile Inspektion, Kalibrierung und die Integration in Abschaltsysteme erfordern. Die kommerzielle Nutzung weitet sich in Bereichen wie dem Gastgewerbe, dem Gesundheitswesen, Laboren, Rechenzentren, Parkhäusern, der Kältetechnik und dem Gebäudemanagement aus, wo die Sicherheit der Nutzer und die Anlagenkontinuität höchste Priorität haben.
- Die kommerzielle Nachfrage konzentriert sich auf Hotels, Krankenhäuser, Labore, Küchen, Einzelhandelsbetriebe, Rechenzentren und Parkhäuser, wo einfache Installation, Fernbenachrichtigungen, Gebäudeintegration und geringer Wartungsaufwand von Vorteil sind.
- Industrielle Anwender legen in den Bereichen Öl und Gas, Chemie, Bergbau, Fertigung, Energie, Abwasser und Lebensmittelverarbeitung Wert auf zertifizierte Festnetze und tragbare Messgeräte, wodurch Zuverlässigkeit, Reaktionszeit und Dokumentation von strategischer Bedeutung sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Kommerziell |
Medium |
Intelligente Gebäude |
Skalierung |
|
Industrie |
Hoch |
Vernetzte Sicherheit |
Reifen |
Markttreiber für Gasleckdetektoren und Wirkungsanalyse
Verschärfung der Anforderungen an Prozesssicherheit und Expositionskontrolle
Industrieunternehmen müssen vor dem Betreten geschlossener Räume die Gefahr von atmosphärischen Gefahren prüfen, die Exposition ihrer Mitarbeiter begrenzen und zuverlässige Alarmsysteme für den Fall brennbarer und giftiger Gase bereitstellen. Diese Anforderungen gewährleisten, dass Investitionen in Detektionsgeräte auch in wirtschaftlich schwachen Phasen stabil bleiben. Ölraffinerien, Chemieunternehmen, Bergwerke, Energieversorger, Kläranlagen und Lebensmittelbetriebe erwerben stationäre und mobile Geräte sowie Kalibrierungs-, Schulungs- und Wartungsdienstleistungen. In der Praxis zeigt sich dies in kürzeren Austauschzyklen veralteter Detektoren, einer breiteren Verbreitung der Geräte und einer höheren Nachfrage nach elektronischer Dokumentation von Inspektionen und durchgeführten Maßnahmen. Hersteller mit zertifizierten Geräten, lokalen Supportteams und nachvollziehbaren Kalibrierungsdiensten können regulatorische Herausforderungen in regelmäßige Einnahmequellen verwandeln.
Methanreduzierung in Öl-, Gas- und Versorgungsnetzen
Programme zur Reduzierung von Methanemissionen haben die Lecksuche grundlegend verändert: von reinen Sicherheitsprüfungen hin zu systematischen Maßnahmen zur Lecksuche, -messung, -reparatur und -verifizierung. Technologien zur Erkennung kleinster Lecks auf großen und komplexen Anlagen müssen dem vorgelagerten Sektor, Pipelinebetreibern, Gasverteilungsunternehmen, Speichereinrichtungen und LNG-Anlagen zur Verfügung gestellt werden. Infrarot- und laserbasierte Sensoren, mobile Geräte und vernetzte Systeme verbessern die Empfindlichkeit der Lecksuche und liefern standortspezifische Daten für die Wartungsteams. Neben den Detektoren selbst sind für die Marktentwicklung weitere Faktoren entscheidend; Betreiber benötigen auch Software und die Möglichkeit zum Datenaustausch zwischen den Geräten. Unternehmen, die solche Lösungen anbieten, profitieren von einem breiteren Projektspektrum.
Industrielle Expansion in wachstumsstarken asiatischen Volkswirtschaften
Die Kapazitäten neuer Anlagen zur Herstellung von Verbindungen, Halbleitern, Batterien, Stahl, Lebensmitteln, Rechenzentren und Gasverteilungsanlagen vergrößern die Anzahl gefährlicher Betriebsabläufe im asiatisch-pazifischen Raum. Neue Anlagen verfügen bereits über integrierte Detektionssysteme in ihren technischen Spezifikationen. Dadurch können Anbieter die Auswahl von Sensoren, Alarmsystemen, Kommunikationslösungen und Serviceleistungen über die gesamte Lebensdauer der Anlagen hinweg mitgestalten. Die lokale Fertigung wird die Preise senken, internationale Unternehmen werden jedoch weiterhin zertifizierte Produkte nachfragen. Dies wird sich in einer steigenden Nachfrage nach Festinstallationen in neuen Anlagen, tragbaren Detektoren für Auftragnehmer und Kalibrierungen in der Nähe von Industriezentren niederschlagen.
Markt für Gasleckdetektoren: Zukunftstrends
Softwaregesteuerte Erkennung und Wartung
Die Trends im Markt für Gasleckdetektoren werden sich zunehmend auf Plattformen konzentrieren, die Alarmereignisse, Felduntersuchungen, Anlagenhistorie und Wartungsaufträge miteinander verknüpfen. Anstatt stationäre, tragbare und mobile Messgeräte separat zu verwalten, werden Betreiber einheitliche Dashboards mit rollenbasierter Zugriffskontrolle, Offline-Funktionalität, Cybersicherheitskontrollen und automatisierter Eskalation benötigen. Analysen helfen dabei, die Schwere von Leckagen zu priorisieren, defekte Sensoren zu identifizieren und deren Behebung zu dokumentieren. Dieser Wandel verändert die Wirtschaftlichkeit der Anbieter durch zusätzliche Abonnements, Datendienste und langfristige Kundenbeziehungen. Er erhöht zudem die Erwartungen an die Interoperabilität und ermutigt Hersteller, Geräte von Drittanbietern und offene Schnittstellen anstelle geschlossener Geräteflotten zu unterstützen, die das unternehmensweite Sicherheitsmanagement verkomplizieren.
Optische Sensorik für kohlenstoffarme Gasinfrastruktur
Infrarot- und laserbasierte Technologien gewinnen an Bedeutung, da Wasserstoffbeimischung, Biomethan, CO₂-Abscheidung und fortschrittliche Kältetechnik neue Überwachungsprofile schaffen. Da kein einzelner Sensor alle Gase erfassen kann, werden zukünftige Systeme optische, Ultraschall- und elektrochemische Verfahren je nach molekularen Eigenschaften, Belüftung, Druck und Risiko kombinieren. Kunden fordern geringere Fehlalarmraten, einen reduzierten Kalibrierungsaufwand und den Nachweis der Leistungsfähigkeit unter schwankender Luftfeuchtigkeit, Staubbelastung und Temperatur. Dieser Trend begünstigt modulare Detektorplattformen und anwendungstechnische Lösungen. Er eröffnet zudem spezialisierten Anbietern die Möglichkeit, Sensoren, Algorithmen und Probenahmesysteme speziell für neue Kraftstoffe und industrielle Dekarbonisierungsprojekte zu entwickeln.
Marktchancen für Gasleckdetektoren
Managed Detection Services für mittelständische Industriestandorte
Viele mittelständische Hersteller, Kühlhausbetreiber, Labore und Versorgungsunternehmen verfügen nicht über spezialisierte Teams für die Installation, Kalibrierung, Funktionsprüfung, Firmware-Aktualisierung und Dokumentation von Detektoren. Anbieter können diese Lücke durch Managed-Services schließen, die Geräte, Installation, planmäßige Wartung, Cloud-Reporting und Notfallsupport bündeln. Dieses Geschäftsmodell wandelt unregelmäßige Investitionen in planbare Serviceeinnahmen um und reduziert gleichzeitig die Komplexität für die Kunden. Investitionen sollten sich auf standardisierte Standortanalysen, Fernüberwachung des Gerätezustands, mobile Techniker-Workflows und regionale Kalibrierungskapazitäten konzentrieren. Partnerschaften mit Sicherheitsintegratoren und Versicherern könnten die Akzeptanz weiter steigern, indem sie bewährte Überwachungsmethoden mit der Reduzierung von Betriebsrisiken und der Planung der Geschäftskontinuität verknüpfen.
Integrierte Sicherheitspakete für Wasserstoff- und Biogasprojekte
Marktprognosen für Gasleckdetektoren unterstützen gezielte Investitionen in die Infrastruktur für Wasserstoff, Biomethan und erneuerbare Gase, wo die Anforderungen an die Leckageerkennung bereits in der Projektplanung berücksichtigt werden müssen. Anbieter können Komplettpakete zusammenstellen, die stationäre Detektoren, Überwachungssysteme für offene Messpfade, tragbare Messgeräte, Schnittstellen für die Lüftungstechnik, Alarme und Wartungsdokumentation umfassen. Die frühzeitige Zusammenarbeit mit Ingenieurbüros, Elektrolyseurherstellern, Speicherbetreibern und Energieversorgern verbessert die Einflussnahme auf die Spezifikationen und schafft Möglichkeiten für eine standortübergreifende Standardisierung. Die attraktivsten Angebote kombinieren die anwendungsspezifische Sensorauswahl mit der Zertifizierung für explosionsgefährdete Bereiche und der Unterstützung bei der Inbetriebnahme. Der Aufbau von Demonstrationsanlagen und validierten Detektionssystemen kann die Kundenevaluierung beschleunigen, das Einsatzrisiko reduzieren und Referenzprojekte in diesem aufstrebenden Infrastrukturbereich etablieren.
Aktuelle Entwicklungen
- März 2026: ABB hat EmissionVision eingeführt, eine cloudbasierte Workflow-Management-Plattform, die Erdgasnetzbetreibern hilft, die Erkennung, Untersuchung und Behebung von Methanlecks zu modernisieren. Die neue Plattform vereint Emissionserkennung, Felduntersuchungen und Datenanalyse in einer einzigen digitalen Umgebung. Laut ABB soll das System Betreibern helfen, von manuellen Lecksuchungen zu schnelleren, besser nachvollziehbaren und auditierbaren Arbeitsabläufen überzugehen.
- Juni 2025: Das Schweizer Robotikunternehmen ANYbotics hat eine neue Lösung zur Gasleck- und Anwesenheitserkennung für seinen autonomen Inspektionsroboter ANYmal vorgestellt. Industrieunternehmen können damit die Identifizierung, Lokalisierung und Überwachung gefährlicher Gaslecks automatisieren. Das System kombiniert die autonome Mobilität des ANYmal mit modularen Gassensoren und 360-Grad-Akustikbildgebung. So kann der Roboter Bereiche inspizieren, die für menschliche Arbeitskräfte schwer zugänglich, gefährlich oder kostspielig sind. Die Lösung richtet sich an Branchen wie Energie, Öl und Gas, Chemie, Bergbau und Metallverarbeitung.
- Februar 2025: ATSMI Equipment hat die Verfügbarkeit fortschrittlicher Gasdetektionslösungen der Industrial Scientific Corporation bekannt gegeben. Diese Lösungen dienen der Verbesserung der Sicherheit und Gefahrenüberwachung in industriellen Umgebungen. Die neue Detektorgeneration warnt frühzeitig vor gefährlichen Gaskonzentrationen und unterstützt so Industriebetreiber bei der Erkennung potenzieller Leckagen, bevor diese zu schwerwiegenderen Sicherheitsvorfällen führen. Die Systeme kombinieren hochempfindliche Gassensoren, moderne Verarbeitungstechnologie und umfassende Überwachungsfunktionen für zuverlässige Messungen auch unter anspruchsvollen Arbeitsbedingungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -