
Mercado de detectores de fugas de gas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de detectores de fugas de gas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (ultrasónica, infrarroja, electromecánica, otras); usuario final (comercial, industrial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017142
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
1.890 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.260 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,24 %
Índice de crecimiento
Mercado potencial
23.300 millones de dólares estadounidenses
(2026-2034)
El mercado de detectores de fugas de gas alcanzó un valor de 1890 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3260 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,24 % durante el período 2026-2034. La adquisición de estos dispositivos está cada vez más condicionada por la necesidad de una identificación temprana de riesgos, una monitorización continua, la conectividad de los dispositivos y un funcionamiento fiable en plantas industriales, redes de servicios públicos, edificios comerciales y entornos de trabajo confinados.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el periodo 2026-2034, gracias al crecimiento del mercado de detectores de fugas de gas derivado de las normativas de seguridad de procesos, el control de las emisiones de metano y la sustitución de los instrumentos fijos tradicionales. Las operaciones de petróleo y gas, el procesamiento químico, la distribución de servicios públicos, los centros de datos y las instalaciones comerciales están adoptando detectores conectados que admiten alarmas centralizadas, registros de auditoría y una respuesta de mantenimiento más rápida.
Evaluación y perspectivas del mercado de detectores de fugas de gas
- América del Norte representó entre el 31 % y el 34 % de la cuota de mercado de detectores de fugas de gas en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % durante el período 2026-2034, impulsada por la seguridad de los procesos, la modernización de los servicios públicos y la monitorización del metano.
- Estados Unidos representó entre el 84 % y el 87 % de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034, a medida que el gasto en cumplimiento normativo sustenta las reposiciones.
- Europa representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,1 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 27 % y el 31 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más grande, el de usuarios finales industriales, representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,7 % durante el período 2026-2034 debido a la demanda de monitoreo obligatorio.
- El segmento de alto crecimiento de la tecnología infrarroja representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % durante el período 2026-2034 gracias a su implementación de bajo mantenimiento.
- Empresas clave analizadas en detalle : ABB Ltd.; Emerson Electric Co.; Hermann Sewerin GmbH; Honeywell International Inc.; Ion Science Ltd.; MSA Safety Incorporated; Omega Engineering, Inc.; Pfeiffer Vacuum GmbH; SKF Group; Johnson Controls International plc
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de los detectores abarca desde sensores catalíticos y electroquímicos independientes hasta detectores infrarrojos, ultrasónicos y multisensor conectados en red. Los sistemas fijos siguen siendo esenciales para la seguridad continua en las plantas, mientras que las pasarelas inalámbricas y las unidades portátiles aumentan la protección durante las actividades de mantenimiento y las operaciones en espacios confinados. Los requisitos de producción actuales se centran en la durabilidad de los sensores, la inmunidad a la contaminación, la homologación para su uso en zonas peligrosas, las comunicaciones de bajo consumo energético y la compatibilidad con los sistemas de control distribuido (DCS), de gestión de incendios y de edificios.
La demanda seguirá creciendo con la llegada de nuevos cinturones industriales que incluyen sistemas de distribución de gas, industrias petroquímicas, plantas de fabricación de semiconductores y grandes complejos comerciales. El aumento de la inversión se centrará en unidades conectadas por software, componentes de detección reemplazables y procesos de cumplimiento basados en documentación. Las regulaciones sobre metano, límites de exposición para los empleados y protección de infraestructuras críticas incrementarán las tasas de reemplazo, mientras que los proyectos relacionados con el uso de hidrógeno y biogás generarán nuevas necesidades de detección.
Alcance del informe de mercado de detectores de fugas de gas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.890 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.260 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,24% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de detectores de fugas de gas
El crecimiento del mercado de detectores de fugas de gas se debe a los gastos obligatorios en seguridad en los sectores de petróleo y gas, químico, minero, energético, de procesamiento de alimentos, de refrigeración y de servicios públicos. Los compradores evalúan los límites de detección, la velocidad de reacción, la selectividad del gas, el lugar de instalación, la complejidad de la calibración y el costo total de propiedad a lo largo de su vida útil. El ecosistema abarca fabricantes de sensores, proveedores de detectores, proveedores de sistemas de control, distribuidores, instaladores, calibradores y empresas de soluciones de seguridad, y la capacidad de servicio posventa es fundamental para la fidelización de clientes a lo largo del tiempo.
La situación del suministro depende de la disponibilidad de componentes ópticos, celdas electroquímicas, microcontroladores, carcasas certificadas y módulos de comunicación. Los proveedores están simplificando sus plataformas mediante el uso de sensores intercambiables e interfaces digitales comunes. La diversificación de proveedores y la cobertura regional son demandas cada vez mayores por parte de los clientes. El tiempo del ciclo de certificación, la validación de componentes y la capacidad de calibración pueden convertirse en factores limitantes al lanzar productos, especialmente en aplicaciones en áreas peligrosas para refinerías de petróleo y gas, terminales, oleoductos y empresas químicas.
El análisis del mercado de detectores de fugas de gas muestra una fuerte competencia en el segmento de plataformas de automatización y sensores especializados. La base instalada y la integración de sistemas de control son ventajas clave para ABB Ltd., Emerson Electric Co., Honeywell International Inc., MSA Safety Incorporated y Johnson Controls International plc. La experiencia en detección de campo distingue a Hermann Sewerin GmbH e Ion Science Ltd., y Pfeiffer Vacuum GmbH, Omega Engineering, Inc. y SKF Group, que se dedican a pruebas de fugas e instrumentación, así como a aplicaciones orientadas al mantenimiento.
La inversión se centra en dispositivos conectados, paneles de control en la nube y servicios continuos de calibración o gestión de flotas. El posicionamiento requiere hardware certificado, detección precisa de gases, comunicaciones abiertas, ciberseguridad y cobertura de canales. Los proveedores que puedan vincular los eventos de alarma con las órdenes de trabajo, el historial de gestión de activos y los informes de auditoría tendrán ventaja sobre los competidores que simplemente ofrecen sensores económicos en entornos industriales altamente regulados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
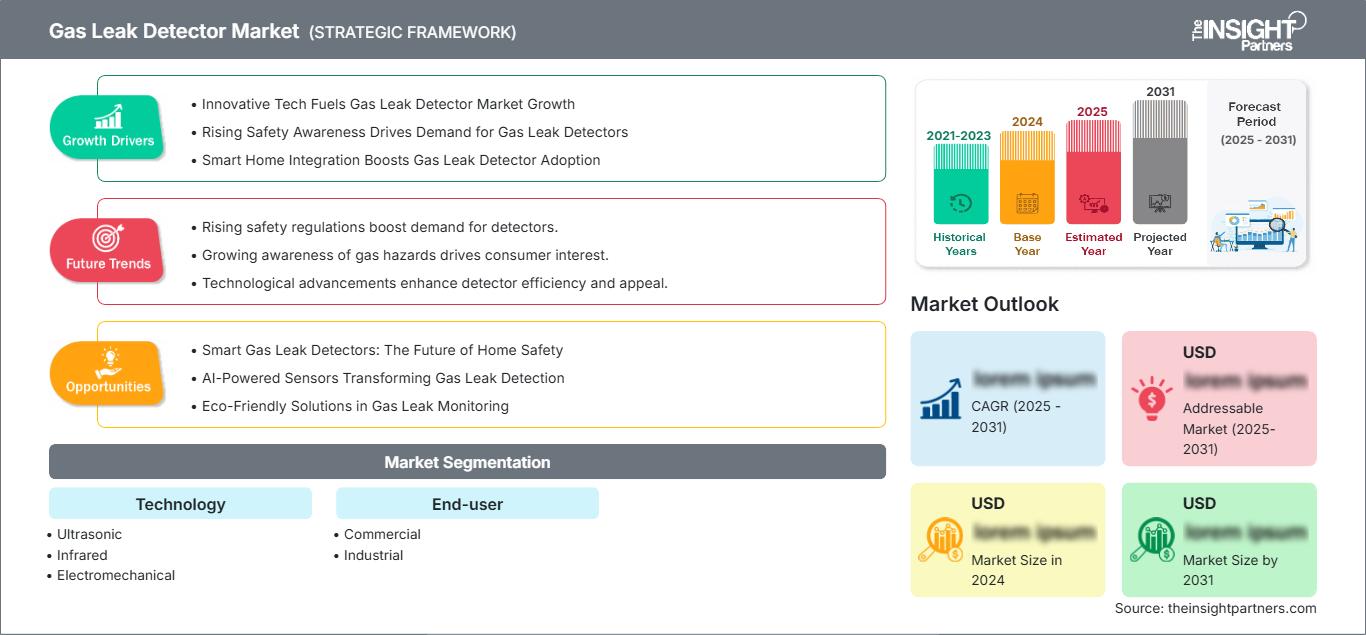
Mercado de detectores de fugas de gas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de detectores de fugas de gas
América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % hasta 2034. El mercado de detectores de fugas de gas se ve impulsado por el uso de iniciativas de seguridad de procesos, esfuerzos para reducir el metano, inversiones en la integridad de las tuberías y la sustitución de detectores fijos obsoletos en refinerías, plantas químicas, empresas de servicios públicos, minas e instalaciones de fabricación.
Las tendencias de adopción se orientan hacia el uso de detección infrarroja, dispositivos portátiles inalámbricos y software para la gestión y el mantenimiento de alarmas. La participación de Canadá se manifiesta a través de sus arenas bituminosas, la producción de gas natural, la minería y la infraestructura municipal. La participación de México se centra en la manufactura, la producción automotriz, la industria alimentaria y los sistemas de distribución de gases industriales.
Mercado estadounidense de detectores de fugas de gas
Estados Unidos representó entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % durante el período 2026-2034. La refinación, la energía primaria, los productos químicos, los servicios públicos, el tratamiento de aguas residuales, el almacenamiento y la fabricación de semiconductores mantienen el despliegue de detectores, mientras que las normas para espacios confinados respaldan las flotas de instrumentos portátiles y la demanda recurrente de pruebas de funcionamiento.
Honeywell International Inc., MSA Safety Incorporated, Emerson Electric Co., ABB Ltd. y Johnson Controls International plc cuentan con una sólida presencia comercial a través de ventas directas, integradores y distribuidores. La tendencia en aplicaciones incluye el uso de sensores de hidrocarburos NDIR, conectividad en dispositivos multigás, automatización de paradas y procesos de auditoría de metano. Se observa una creciente estandarización de flotas para la reducción de costos y la simplificación de las operaciones.
Mercado europeo de detectores de fugas de gas
Europa representó entre el 26 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % hasta 2034, con Alemania a la cabeza gracias a sus proyectos en los sectores químico, de maquinaria, automoción, gases industriales e hidrógeno. Los equipos que cumplen con la normativa ATEX, la automatización y las normas de seguridad para las instalaciones impulsan una demanda constante de sustitución en las plantas industriales existentes.
El Reino Unido se ve impulsado por los sectores de petróleo y gas, agua, laboratorios y especificaciones de edificios. El mercado francés depende de los productos químicos, la energía nuclear, el transporte y la industria alimentaria, mientras que Italia y España participan a través del refinado, la manufactura, los servicios públicos y la hostelería. La transición energética europea aumenta la relevancia de la detección de hidrógeno, biometano y refrigerantes, lo que favorece la detección óptica selectiva y la documentación digital del mantenimiento.
Mercado de detectores de fugas de gas en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % durante el período 2026-2034. China lidera el sector gracias a los productos químicos, el refinado, el GNL, la electrónica, la minería y la distribución de gas urbano, mientras que Japón y Corea del Sur hacen hincapié en la seguridad industrial de alta especificación y la fabricación de semiconductores.
La expansión de los oleoductos, la inversión en manufactura y las redes de gas urbano de la India generan una demanda escalable. Australia contribuye con la minería y las aplicaciones de GNL. La atención política a la seguridad de las fábricas, las emisiones y la confiabilidad de la infraestructura fomenta la monitorización fija, la inspección portátil y los sistemas de alarma conectados en proyectos de nueva construcción y modernización.
Mercado de detectores de fugas de gas en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 5,2 % al 5,9 % entre 2026 y 2034, liderado por Arabia Saudita. Las refinerías, la industria petroquímica, el procesamiento de gas, el GNL, los servicios públicos y los grandes programas de construcción requieren sistemas de detección fijos y portátiles certificados.
Los Emiratos Árabes Unidos aportan centros de datos, logística e infraestructura comercial, mientras que Sudáfrica respalda las aplicaciones de minería, química y energía. El resto de la demanda en Oriente Medio y África se basa en proyectos, y la cobertura de servicios, el acceso a la calibración y la capacitación influyen en la selección de proveedores.
Análisis de segmentación
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,9 % durante el período 2026-2034. El alcance del mercado de detectores de fugas de gas, según las distintas tecnologías, refleja las ventajas y desventajas de considerar el gas objetivo, la distancia de detección, la frecuencia de mantenimiento, la velocidad de respuesta y el costo de instalación. Los sistemas infrarrojos son cada vez más populares para la detección de hidrocarburos y dióxido de carbono, las unidades ultrasónicas protegen las áreas abiertas y los dispositivos electromecánicos siguen siendo relevantes cuando se requiere una detección puntual probada y económica.
- Los detectores ultrasónicos identifican el sonido de las fugas de gas a presión, en lugar de su concentración, lo que los convierte en una herramienta estratégicamente valiosa en zonas industriales exteriores, ventiladas o ruidosas donde las nubes de gas pueden dispersarse antes de llegar a los sensores puntuales.
- Los detectores infrarrojos proporcionan una detección selectiva y estable de hidrocarburos, con una fuerte resistencia al envenenamiento y un menor mantenimiento rutinario, lo que permite la monitorización fija en refinerías, plantas de procesamiento de gas, estaciones de compresión, refrigeración comercial y salas técnicas cerradas.
- Los detectores electromecánicos siguen utilizándose ampliamente para detectar gases combustibles o tóxicos debido a que sus diseños consolidados, las prácticas de mantenimiento habituales y los precios accesibles se adaptan a las necesidades de las plantas industriales, las instalaciones de servicios públicos, los laboratorios, las cocinas y los sistemas de seguridad de los edificios.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % durante el período 2026-2034. Las instalaciones industriales generan la mayor parte de los ingresos, ya que los procesos de alto riesgo requieren monitorización continua, inspección portátil, calibración e integración con sistemas de parada de emergencia. La adopción comercial se está expandiendo en los sectores de hostelería, sanidad, laboratorios, centros de datos, aparcamientos, refrigeración y gestión de edificios, donde la seguridad de los ocupantes y la continuidad de los activos son prioritarias.
- La demanda comercial se centra en hoteles, hospitales, laboratorios, cocinas, establecimientos minoristas, centros de datos y aparcamientos, donde la facilidad de instalación, las alertas remotas, la integración en los edificios y el bajo mantenimiento favorecen su adopción.
- Los usuarios industriales dan prioridad a las redes fijas certificadas y a los instrumentos portátiles en los sectores de petróleo y gas, productos químicos, minería, fabricación, energía, tratamiento de aguas residuales y procesamiento de alimentos, lo que hace que la fiabilidad, la respuesta del servicio y la documentación sean de importancia estratégica.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Comercial |
Medio |
Edificios inteligentes |
Escalada |
|
Industrial |
Alto |
Seguridad conectada |
Maduro |
Factores que impulsan el crecimiento del mercado de detectores de fugas de gas y análisis de su impacto
Reforzar los requisitos de seguridad de procesos y control de la exposición.
Las empresas industriales deben verificar la presencia de atmósferas peligrosas antes de ingresar a espacios confinados, limitar la exposición de los empleados y mantener sistemas de alarma confiables en caso de gases combustibles y tóxicos. Estos requisitos garantizan una mayor estabilidad de las inversiones en dispositivos de detección durante ciclos de capital débiles. Las refinerías de petróleo, las empresas de procesamiento químico, las minas, las empresas de servicios públicos, las plantas de tratamiento de aguas residuales y las empresas de procesamiento de alimentos adquieren dispositivos fijos y portátiles, junto con servicios de calibración, capacitación y mantenimiento. En la práctica, esto se traduce en ciclos de reemplazo más rápidos de detectores obsoletos, una mayor distribución de detectores y una mayor demanda de documentación electrónica que confirme las inspecciones y las acciones realizadas. Los fabricantes con dispositivos certificados, equipos de soporte local y servicios de calibración trazables pueden convertir los desafíos regulatorios en flujos de ingresos regulares.
Reducción de las emisiones de metano en redes de petróleo, gas y servicios públicos.
Los programas diseñados para reducir las emisiones de metano han transformado el paradigma de detección de fugas, pasando de las pruebas de seguridad a la detección sistemática, la medición, la reparación y la verificación de fugas. Es fundamental proporcionar tecnología al sector de exploración y producción, gasoductos, empresas de distribución de gas, instalaciones de almacenamiento y plantas de GNL para la detección de pequeñas fugas en instalaciones grandes y complejas. Los sensores infrarrojos y láser, los dispositivos móviles y los sistemas interconectados mejoran la sensibilidad de la detección y generan datos específicos de cada sitio para los equipos de mantenimiento. El impacto en el mercado va mucho más allá de los detectores; los operadores también necesitan software e intercambio de datos entre dispositivos. Las empresas que ofrezcan estas capacidades se beneficiarán de un mayor número de proyectos.
Expansión industrial en economías asiáticas de alto crecimiento
La capacidad de las nuevas plantas de compuestos, semiconductores, baterías, acero, procesamiento de alimentos, centros de datos y distribución de gas está incrementando la base de operaciones peligrosas en Asia-Pacífico. Las nuevas instalaciones incorporan sistemas de detección en sus especificaciones técnicas, lo que permite a los proveedores influir en las decisiones sobre sensores, sistemas de alarma, comunicaciones y mantenimiento durante toda la vida útil del equipo. La fabricación local reducirá los precios, pero las empresas internacionales seguirán buscando productos certificados. Esto se traducirá en una creciente demanda de instalaciones fijas en nuevas plantas, detectores portátiles para contratistas y calibración cerca de los centros industriales.
Tendencias futuras del mercado de detectores de fugas de gas
Detección y mantenimiento orquestados por software
Las tendencias del mercado de detectores de fugas de gas se centrarán cada vez más en plataformas que conecten eventos de alarma, investigaciones de campo, historial de activos y órdenes de trabajo de mantenimiento. En lugar de gestionar instrumentos fijos, portátiles y móviles por separado, los operadores buscarán paneles de control comunes con acceso basado en roles, capacidad de campo sin conexión, controles de ciberseguridad y escalamiento automatizado. El análisis ayudará a priorizar la gravedad de las fugas, identificar sensores defectuosos y documentar el cierre. Esta transición modifica la economía de los proveedores al incorporar suscripciones, servicios de datos y relaciones más duraderas con los clientes. También eleva las expectativas de interoperabilidad, incentivando a los fabricantes a brindar soporte para dispositivos de terceros e interfaces abiertas en lugar de flotas cerradas que complican la gestión de la seguridad en toda la empresa.
Detección óptica para infraestructura de gas con bajas emisiones de carbono
Las tecnologías infrarrojas y láser cobrarán mayor relevancia a medida que la mezcla de hidrógeno, el biometano, la captura de carbono y la refrigeración avanzada generen nuevos perfiles de monitorización. Dado que ningún sensor cubre todos los gases, los sistemas futuros combinarán métodos ópticos, ultrasónicos y electroquímicos según las propiedades moleculares, la ventilación, la presión y el riesgo. Los compradores exigirán menores tasas de falsas alarmas, una menor carga de calibración y pruebas de rendimiento en condiciones de humedad, polvo y variaciones de temperatura. Esta tendencia favorece las plataformas de detectores modulares y la ingeniería de aplicaciones. Asimismo, crea oportunidades para que los proveedores especializados desarrollen sensores, algoritmos y sistemas de muestreo adaptados a los combustibles emergentes y a los proyectos de descarbonización industrial.
Oportunidades de mercado para detectores de fugas de gas
Servicios de detección gestionados para instalaciones industriales de tamaño mediano.
Muchos fabricantes medianos, operadores de almacenamiento en frío, laboratorios y empresas de servicios públicos carecen de equipos especializados para gestionar la colocación, calibración, pruebas de funcionamiento, firmware y registros de cumplimiento de detectores. Los proveedores pueden subsanar esta deficiencia mediante programas gestionados que incluyen equipos, instalación, mantenimiento programado, informes en la nube y asistencia de emergencia. El modelo comercial transforma las compras de capital irregulares en ingresos por servicios predecibles, al tiempo que reduce la complejidad de la propiedad para los clientes. La inversión debe centrarse en evaluaciones estandarizadas de las instalaciones, el estado remoto de los dispositivos, flujos de trabajo para técnicos móviles y capacidad de calibración regional. Las alianzas con integradores de seguridad y aseguradoras podrían ampliar aún más la adopción al vincular las prácticas de monitorización verificadas con la reducción del riesgo operativo y la planificación de la continuidad del negocio.
Paquetes de seguridad integrados para proyectos de hidrógeno y biogás
Las previsiones del mercado de detectores de fugas de gas respaldan la inversión dirigida en infraestructuras de hidrógeno, biometano y gases renovables, donde los requisitos de detección deben considerarse durante el diseño del proyecto. Los proveedores pueden ofrecer paquetes que incluyen detectores fijos, monitorización de circuito abierto, instrumentos portátiles, interfaces de ventilación, alarmas y documentación de mantenimiento. La colaboración temprana con contratistas de ingeniería, proveedores de electrolizadores, operadores de almacenamiento y empresas de servicios públicos mejora la influencia en las especificaciones y crea oportunidades para la estandarización en múltiples emplazamientos. Las mejores ofertas combinarán la selección de sensores específicos para cada aplicación con la certificación para áreas peligrosas y el soporte para la puesta en marcha. La creación de sitios de demostración y diseños de detección validados puede acortar la evaluación del cliente, reducir el riesgo de implementación y establecer proyectos de referencia en una categoría de infraestructura emergente.
Novedades recientes
- Marzo de 2026: ABB ha lanzado EmissionVision, una plataforma de gestión de flujos de trabajo basada en la nube, diseñada para ayudar a los operadores de gas natural a modernizar la forma en que detectan, investigan y reparan fugas de metano. La nueva plataforma integra la detección de emisiones, las investigaciones de campo y el análisis de datos en un único entorno digital. ABB afirma que el sistema tiene como objetivo ayudar a los operadores a dejar atrás las inspecciones manuales de fugas y adoptar flujos de trabajo más rápidos, rastreables y auditables.
- Junio de 2025: La empresa suiza de robótica ANYbotics ha presentado una nueva solución de detección de fugas y presencia de gas para su robot de inspección autónomo ANYmal, que permite a los operadores industriales automatizar la identificación, localización y monitorización de fugas de gases peligrosos. El sistema combina la movilidad autónoma de ANYmal con sensores de gas modulares e imágenes acústicas de 360 grados, lo que permite al robot inspeccionar áreas de difícil acceso, peligrosas o costosas para los operarios. Esta solución está dirigida a sectores como el energético, el petrolero y gasístico, el químico, el minero y el metalúrgico.
- Febrero de 2025: ATSMI Equipment ha anunciado la disponibilidad de soluciones avanzadas de detección de gases de Industrial Scientific Corporation, diseñadas para mejorar la seguridad y la monitorización de riesgos en entornos industriales. Esta nueva generación de detectores proporciona una alerta temprana ante la presencia de gases peligrosos, lo que permite a los operarios industriales identificar posibles fugas antes de que se conviertan en incidentes de seguridad más graves. Los sistemas combinan sensores de gas de alta sensibilidad, tecnología de procesamiento y capacidades de monitorización para ofrecer mediciones fiables en entornos laborales exigentes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -