
Mercato dei rilevatori di fugas di gas: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei rilevatori di fughe di gas (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (ultrasuoni, infrarossi, elettromeccanica, altre); utente finale (commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017142
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
1,89 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,24 %
Tasso di crescita
Mercato di riferimento
23,30 miliardi di dollari USA
(2026-2034)
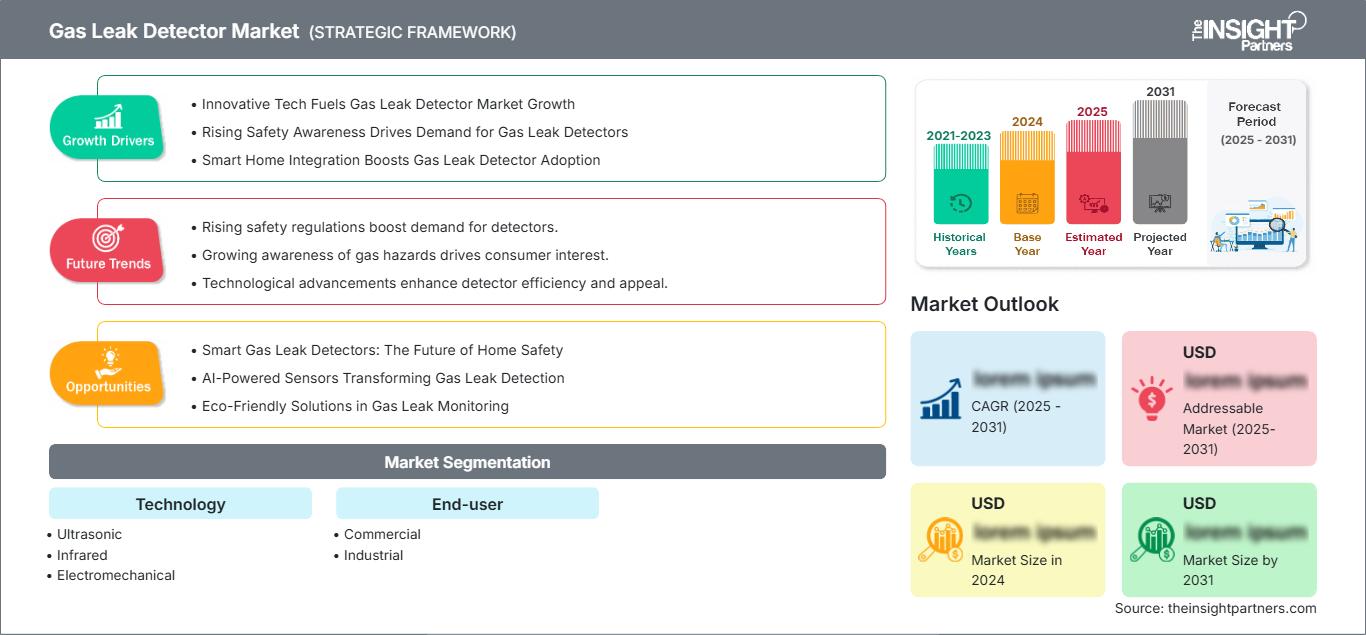
Il mercato dei rilevatori di fughe di gas aveva un valore di 1,89 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,24% nel periodo 2026-2034. Gli acquisti sono sempre più influenzati dalle esigenze di identificazione precoce dei pericoli, monitoraggio continuo, connettività dei dispositivi e funzionamento affidabile in impianti industriali, reti di servizi, edifici commerciali e ambienti di lavoro confinati.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, grazie alla crescita del mercato dei rilevatori di perdite di gas, favorita dagli obblighi in materia di sicurezza dei processi, dal controllo delle emissioni di metano e dalla sostituzione degli strumenti fissi obsoleti. Le attività nel settore petrolifero e del gas, la lavorazione chimica, la distribuzione di energia, i data center e le strutture commerciali stanno adottando rilevatori connessi che supportano allarmi centralizzati, tracciabilità delle attività e interventi di manutenzione più rapidi.
Analisi e approfondimenti sul mercato dei rilevatori di fughe di gas
- Nel 2025, il Nord America deteneva una quota di mercato dei rilevatori di perdite di gas compresa tra il 31% e il 34% e prevede una crescita a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, grazie alla sicurezza dei processi, alla modernizzazione delle infrastrutture e al monitoraggio del metano.
- Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 5,9-6,5% nel periodo 2026-2034, grazie alla spesa per la conformità che sostiene le sostituzioni.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 26% e il 29% e sta crescendo a un tasso annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 27% e il 31% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello degli utenti finali industriali, deteneva una quota di mercato del 68-72% nel 2025 e sta crescendo a un CAGR del 6,1-6,7% nel periodo 2026-2034, spinto dalla domanda di monitoraggio obbligatorio.
- Il segmento in forte crescita della tecnologia a infrarossi deteneva una quota di mercato del 29-33% nel 2025 e sta crescendo a un CAGR del 7,0-7,8% nel periodo 2026-2034 grazie alla bassa manutenzione richiesta per la sua implementazione.
- Aziende chiave analizzate nel dettaglio : ABB Ltd.; Emerson Electric Co.; Hermann Sewerin GmbH; Honeywell International Inc.; Ion Science Ltd.; MSA Safety Incorporated; Omega Engineering, Inc.; Pfeiffer Vacuum GmbH; Gruppo SKF; Johnson Controls International plc
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dei rilevatori è passata da sensori catalitici ed elettrochimici autonomi a rilevatori in rete a infrarossi, ultrasuoni e multisensore. I sistemi fissi continuano a essere essenziali per la sicurezza continua degli impianti, mentre i gateway wireless e le unità portatili aumentano la protezione durante le attività di manutenzione e le operazioni in spazi confinati. Gli attuali requisiti di produzione si concentrano sulla durata dei sensori, sull'immunità agli agenti contaminanti, sull'omologazione per l'uso in aree pericolose, sulle comunicazioni a basso consumo energetico e sulla compatibilità con i sistemi DCS, antincendio e di gestione degli edifici.
La domanda aumenterà ulteriormente con la creazione di nuove aree industriali caratterizzate da sistemi di distribuzione del gas, industrie petrolchimiche, impianti di produzione di semiconduttori e grandi complessi commerciali. Gli investimenti crescenti si concentreranno su unità connesse tramite software, componenti di rilevamento sostituibili e processi di conformità basati sulla documentazione. Il metano, i limiti di esposizione per i dipendenti e le normative per la protezione delle infrastrutture critiche aumenteranno i tassi di sostituzione, mentre i progetti relativi all'utilizzo di idrogeno e biogas genereranno nuove esigenze di rilevamento.
Ambito del rapporto di mercato sui rilevatori di fughe di gas
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,89 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,24% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rilevatori di fughe di gas
La crescita del mercato dei rilevatori di fughe di gas deriva dalle spese obbligatorie per la sicurezza nei settori petrolifero e del gas, chimico, minerario, energetico, alimentare, della refrigerazione e dei servizi di pubblica utilità. Gli acquirenti valutano i limiti di rilevamento, la velocità di reazione, la selettività del gas, il sito di installazione, la complessità della calibrazione e il costo totale di proprietà durante l'intero ciclo di vita. L'ecosistema comprende produttori di sensori, fornitori di rilevatori, fornitori di sistemi di controllo, distributori, installatori, calibratori e aziende di soluzioni per la sicurezza; inoltre, l'assistenza post-vendita è fondamentale per fidelizzare i clienti nel tempo.
La situazione dell'offerta dipende dalla disponibilità di componenti ottici, celle elettrochimiche, microcontrollori, alloggiamenti certificati e moduli di comunicazione. I fornitori stanno semplificando le loro piattaforme attraverso l'uso di sensori intercambiabili e interfacce digitali comuni. La doppia fornitura e la copertura regionale sono sempre più richieste dai clienti. I tempi del ciclo di certificazione, la validazione dei componenti e la capacità di calibrazione possono diventare fattori limitanti al momento del lancio dei prodotti, soprattutto per le applicazioni in aree a rischio di esplosione, come raffinerie di petrolio e gas, terminali, oleodotti e aziende chimiche.
L'analisi del mercato dei rilevatori di fughe di gas mostra una forte concorrenza tra le piattaforme di automazione e il segmento dei sensori specializzati. La base installata e l'integrazione dei sistemi di controllo rappresentano vantaggi chiave per ABB Ltd., Emerson Electric Co., Honeywell International Inc., MSA Safety Incorporated e Johnson Controls International plc. L'esperienza nel rilevamento sul campo distingue Hermann Sewerin GmbH e Ion Science Ltd., mentre Pfeiffer Vacuum GmbH, Omega Engineering, Inc. e SKF Group si rivolgono ai test di tenuta e alla strumentazione, nonché alle applicazioni orientate alla manutenzione.
Gli investimenti si concentrano su dispositivi connessi, dashboard basate su cloud e servizi di calibrazione continua o di gestione della flotta. Il posizionamento sul mercato richiede hardware certificato, rilevamento preciso dei gas, comunicazioni aperte, sicurezza informatica e copertura dei canali. I fornitori in grado di collegare gli eventi di allarme agli ordini di lavoro, alla cronologia della gestione degli asset e ai report di audit avranno un vantaggio competitivo rispetto ai concorrenti che offrono semplicemente sensori economici in ambienti industriali altamente regolamentati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rilevatori di fughe di gas: approfondimenti strategici
Approfondimenti regionali
Mercato dei rilevatori di fughe di gas in Nord America
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 31% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% fino al 2034. Il mercato dei rilevatori di perdite di gas è sostenuto dall'implementazione di iniziative per la sicurezza dei processi, dagli sforzi per la riduzione del metano, dagli investimenti nell'integrità delle condotte e dalla sostituzione dei rilevatori fissi obsoleti in raffinerie, impianti chimici, aziende di servizi pubblici, miniere e impianti di produzione.
Le tendenze di adozione si stanno spostando verso l'uso del rilevamento a infrarossi, dispositivi portatili wireless e software che aiutano a gestire gli allarmi e la manutenzione. Il coinvolgimento del Canada è dovuto alle sue sabbie bituminose, alla produzione di gas naturale, all'attività mineraria e alle infrastrutture municipali. Il coinvolgimento del Messico riguarda la produzione manifatturiera, la produzione automobilistica, l'industria alimentare e i sistemi di distribuzione del gas industriale.
Mercato statunitense dei rilevatori di fughe di gas
Nel 2025 gli Stati Uniti rappresentavano l'84-87% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 5,9-6,5% nel periodo 2026-2034. I settori della raffinazione, dell'energia a monte, della chimica, dei servizi di pubblica utilità, del trattamento delle acque reflue, della logistica e della produzione di semiconduttori sostengono l'impiego di rilevatori, mentre le normative sugli spazi confinati favoriscono le flotte di strumenti portatili e la domanda ricorrente di bump test.
Honeywell International Inc., MSA Safety Incorporated, Emerson Electric Co., ABB Ltd. e Johnson Controls International plc vantano una solida presenza commerciale attraverso vendite dirette, integratori e distributori. Le tendenze applicative riguardano l'utilizzo di sensori di idrocarburi NDIR, la connettività in dispositivi multigas, l'automazione degli arresti e i processi di tracciabilità del metano. Si osserva una crescente standardizzazione delle flotte per la riduzione dei costi e la semplificazione delle operazioni.
Mercato europeo dei rilevatori di fughe di gas
Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 26% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,1% fino al 2034, con la Germania in testa grazie ai settori chimico, dei macchinari, della produzione automobilistica, dei gas industriali e dei progetti sull'idrogeno. Le apparecchiature conformi alla normativa ATEX, l'automazione e gli standard di sicurezza per gli impianti stimolano una domanda costante di sostituzione negli impianti industriali esistenti.
Il mercato britannico è trainato da petrolio e gas, acqua, laboratori e specifiche edilizie. Il mercato francese si basa su prodotti chimici, energia nucleare, trasporti e industria alimentare, mentre Italia e Spagna partecipano attraverso la raffinazione, la produzione manifatturiera, i servizi di pubblica utilità e il settore alberghiero. La transizione energetica europea accresce l'importanza del rilevamento di idrogeno, biometano e refrigeranti, favorendo l'utilizzo di sensori ottici selettivi e la documentazione digitale per la manutenzione.
Mercato dei rilevatori di fughe di gas nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,5% nel periodo 2026-2034. La Cina è leader nei settori chimico, della raffinazione, del GNL, dell'elettronica, dell'estrazione mineraria e della distribuzione urbana del gas, mentre Giappone e Corea del Sud si concentrano sulla sicurezza industriale di alto livello e sulla produzione di semiconduttori.
L'espansione degli oleodotti, gli investimenti nel settore manifatturiero e le reti di distribuzione del gas nelle città indiane creano una domanda scalabile. L'Australia contribuisce con le sue applicazioni nel settore minerario e del GNL. L'attenzione politica alla sicurezza nelle fabbriche, alle emissioni e all'affidabilità delle infrastrutture incoraggia il monitoraggio fisso, le ispezioni mobili e i sistemi di allarme connessi nei progetti di nuova costruzione e di ristrutturazione.
Mercato dei rilevatori di fughe di gas in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,2-5,9% nel periodo 2026-2034, trainati dall'Arabia Saudita. Raffinazione, petrolchimica, lavorazione del gas, GNL, servizi di pubblica utilità e grandi programmi di costruzione richiedono sistemi di rilevamento fissi e portatili certificati.
Gli Emirati Arabi Uniti contribuiscono con data center, logistica e infrastrutture commerciali, mentre il Sudafrica supporta i settori minerario, chimico ed energetico. La domanda nel resto del Medio Oriente e dell'Africa rimane basata su progetti, con la copertura dei servizi, l'accesso alla calibrazione e la formazione che influenzano la scelta del fornitore.
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un CAGR del 6,2-6,9% nel periodo 2026-2034. L'ambito del mercato dei rilevatori di fughe di gas, considerando le diverse tecnologie, riflette i compromessi tra gas target, distanza di rilevamento, frequenza di manutenzione, velocità di risposta e costo di installazione. I sistemi a infrarossi sono preferiti per idrocarburi e anidride carbonica, le unità a ultrasuoni proteggono le aree aperte e i dispositivi elettromeccanici rimangono rilevanti laddove è richiesto un rilevamento puntuale collaudato ed economico.
- I rilevatori a ultrasuoni identificano il suono delle perdite di gas pressurizzato anziché la loro concentrazione, risultando quindi strategicamente preziosi in aree industriali esterne, ventilate o rumorose, dove le nubi di gas possono disperdersi prima di raggiungere i sensori puntuali.
- I rilevatori a infrarossi offrono un rilevamento selettivo e stabile degli idrocarburi, con elevata resistenza agli agenti contaminanti e ridotta manutenzione ordinaria, e sono ideali per il monitoraggio fisso in raffinerie, impianti di trattamento del gas, stazioni di compressione, impianti di refrigerazione commerciale e locali tecnici chiusi.
- I rilevatori elettromeccanici continuano ad essere ampiamente utilizzati per gas combustibili o tossici grazie alla loro progettazione consolidata, alle pratiche di manutenzione consolidate e ai prezzi accessibili, che li rendono adatti a impianti industriali, siti di servizi pubblici, laboratori, cucine e sistemi di sicurezza degli edifici.
utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% nel periodo 2026-2034. Gli impianti industriali generano la maggior parte del fatturato, poiché i processi ad alto rischio richiedono monitoraggio continuo, ispezione portatile, calibrazione e integrazione con i sistemi di arresto. L'adozione in ambito commerciale si sta espandendo nei settori dell'ospitalità, della sanità, dei laboratori, dei data center, dei parcheggi multipiano, della refrigerazione e della gestione degli edifici, dove la sicurezza degli occupanti e la continuità operativa sono prioritarie.
- La domanda commerciale si concentra su hotel, ospedali, laboratori, cucine, punti vendita, data center e parcheggi, dove la semplicità di installazione, gli avvisi da remoto, l'integrazione negli edifici e la bassa manutenzione ne favoriscono l'adozione.
- Gli utenti industriali , nei settori petrolifero e del gas, chimico, minerario, manifatturiero, energetico, del trattamento delle acque reflue e dell'industria alimentare, danno priorità alle reti fisse certificate e agli strumenti portatili, rendendo l'affidabilità, la rapidità di intervento e la documentazione di fondamentale importanza strategica.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commerciale |
Mezzo |
Edifici intelligenti |
Scalatura |
|
Industriale |
Alto |
Sicurezza connessa |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei rilevatori di fughe di gas.
Inasprimento dei requisiti in materia di sicurezza dei processi e controllo dell'esposizione.
Le aziende industriali devono verificare la presenza di atmosfere pericolose prima di accedere a spazi confinati, limitare l'esposizione dei dipendenti e disporre di sistemi di allarme affidabili in caso di gas combustibili e tossici. Tali requisiti garantiscono una maggiore stabilità degli investimenti in dispositivi di rilevamento anche in periodi di debolezza dei cicli economici. Raffinerie petrolifere, aziende chimiche, miniere, società di servizi pubblici, impianti di trattamento delle acque reflue e imprese di trasformazione alimentare acquistano dispositivi fissi e portatili, oltre a servizi di calibrazione, formazione e manutenzione. L'effetto concreto si manifesta con cicli di sostituzione più rapidi dei rilevatori obsoleti, una maggiore diffusione dei dispositivi e una maggiore richiesta di documentazione elettronica a conferma delle ispezioni e delle azioni intraprese. I produttori con dispositivi certificati, team di supporto locali e servizi di calibrazione tracciabili possono trasformare le sfide normative in flussi di reddito regolari.
Riduzione delle emissioni di metano nelle reti petrolifere, del gas e dei servizi di pubblica utilità.
I programmi volti a ridurre le emissioni di metano hanno trasformato il paradigma del rilevamento delle perdite, passando dai semplici test di sicurezza ad attività sistematiche di individuazione, misurazione, riparazione e verifica delle perdite. È fondamentale fornire al settore upstream, ai gasdotti, alle società di distribuzione del gas, agli impianti di stoccaggio e ai siti GNL tecnologie in grado di rilevare anche piccole perdite in siti ampi e complessi. Sensori a infrarossi e laser, dispositivi mobili e sistemi interconnessi migliorano la sensibilità del rilevamento e generano dati specifici per ogni sito, a beneficio dei team di manutenzione. L'impatto sul mercato va ben oltre i semplici rilevatori; gli operatori necessitano anche di software e di un sistema di scambio dati tra i dispositivi. Le aziende che offrono tali funzionalità potranno beneficiare di una gamma più ampia di progetti.
Espansione industriale nelle economie asiatiche ad alta crescita
La crescente capacità produttiva di nuovi impianti per la produzione di composti chimici, semiconduttori, batterie, acciaio, prodotti alimentari, data center e distribuzione del gas sta ampliando la base operativa in aree a rischio nella regione Asia-Pacifico. I nuovi impianti integrano sistemi di rilevamento nelle specifiche di progettazione, consentendo così ai fornitori di orientare le decisioni relative a sensori, sistemi di allarme, comunicazioni e assistenza per l'intero ciclo di vita delle apparecchiature. La produzione locale contribuirà a ridurre i prezzi, ma gli operatori internazionali continueranno a ricercare prodotti certificati. Ciò si tradurrà in una crescente domanda di installazioni fisse nei nuovi impianti, di rilevatori portatili per i tecnici e di servizi di calibrazione in prossimità dei poli industriali.
Tendenze future del mercato dei rilevatori di fughe di gas
Rilevamento e manutenzione orchestrati dal software
Le tendenze del mercato dei rilevatori di fughe di gas si concentreranno sempre più su piattaforme che collegano eventi di allarme, indagini sul campo, cronologia degli asset e ordini di lavoro di manutenzione. Invece di gestire separatamente strumenti fissi, portatili e mobili, gli operatori cercheranno dashboard comuni con accesso basato sui ruoli, funzionalità offline sul campo, controlli di sicurezza informatica e escalation automatizzata. L'analisi aiuterà a dare priorità alla gravità delle perdite, a identificare i sensori difettosi e a documentare la chiusura. Questa transizione modifica l'economia dei fornitori introducendo abbonamenti, servizi dati e relazioni più durature con i clienti. Inoltre, aumenta le aspettative di interoperabilità, incoraggiando i produttori a supportare dispositivi di terze parti e interfacce aperte piuttosto che flotte chiuse che complicano la gestione della sicurezza a livello aziendale.
Rilevamento ottico per infrastrutture a basse emissioni di carbonio
Le tecnologie a infrarossi e laser acquisiranno sempre maggiore rilevanza man mano che la miscelazione dell'idrogeno, il biometano, la cattura del carbonio e la refrigerazione avanzata creeranno nuovi profili di monitoraggio. Nessun singolo sensore è in grado di rilevare tutti i gas, pertanto i sistemi futuri combineranno metodi ottici, ultrasonici ed elettrochimici in base alle proprietà molecolari, alla ventilazione, alla pressione e al rischio. Gli acquirenti richiederanno tassi di falsi allarmi inferiori, oneri di calibrazione ridotti e prove delle prestazioni in condizioni di umidità, polvere e variazioni di temperatura. Questa tendenza favorisce le piattaforme di rilevamento modulari e l'ingegneria applicativa. Crea inoltre opportunità per i fornitori specializzati di sviluppare sensori, algoritmi e sistemi di campionamento su misura per i combustibili emergenti e i progetti di decarbonizzazione industriale.
Opportunità di mercato per i rilevatori di fughe di gas
Servizi di rilevamento gestiti per siti industriali di medie dimensioni
Molti produttori di medie dimensioni, operatori di celle frigorifere, laboratori e aziende di servizi pubblici non dispongono di team specializzati per gestire il posizionamento dei rilevatori, la calibrazione, i test di funzionalità, il firmware e la documentazione di conformità. I fornitori possono colmare questa lacuna attraverso programmi gestiti che includono apparecchiature, installazione, manutenzione programmata, reportistica su cloud e supporto di emergenza. Il modello commerciale trasforma gli acquisti di capitale non ricorrenti in ricavi di servizio prevedibili, riducendo al contempo la complessità della proprietà per i clienti. Gli investimenti dovrebbero concentrarsi su valutazioni standardizzate dei siti, monitoraggio remoto dello stato di salute dei dispositivi, flussi di lavoro per tecnici mobili e capacità di calibrazione a livello regionale. Le partnership con integratori di sicurezza e compagnie assicurative potrebbero ulteriormente ampliare l'adozione, collegando le pratiche di monitoraggio verificate alla riduzione del rischio operativo e alla pianificazione della continuità aziendale.
Pacchetti di sicurezza integrati per progetti di idrogeno e biogas
Le previsioni di mercato per i rilevatori di fughe di gas supportano investimenti mirati nelle infrastrutture per idrogeno, biometano e gas rinnovabili, dove i requisiti di rilevamento devono essere affrontati già in fase di progettazione. I fornitori possono offrire pacchetti completi che includono rilevatori fissi, monitoraggio a percorso aperto, strumenti portatili, interfacce di ventilazione, allarmi e documentazione di manutenzione. Una collaborazione tempestiva con appaltatori di ingegneria, fornitori di elettrolizzatori, operatori di stoccaggio e aziende di servizi pubblici migliora l'influenza sulle specifiche e crea opportunità per la standardizzazione multi-sito. Le offerte più valide combineranno la selezione di sensori specifici per l'applicazione con la certificazione per aree a rischio di esplosione e il supporto alla messa in servizio. La realizzazione di siti dimostrativi e di configurazioni di rilevamento validate può abbreviare i tempi di valutazione da parte del cliente, ridurre il rischio di implementazione e stabilire progetti di riferimento in una categoria di infrastrutture emergente.
Sviluppi recenti
- Marzo 2026: ABB ha lanciato EmissionVision, una piattaforma di gestione dei flussi di lavoro basata sul cloud, progettata per aiutare gli operatori del settore del gas naturale a modernizzare le modalità di rilevamento, indagine e riparazione delle perdite di metano. La nuova piattaforma integra il rilevamento delle emissioni, le indagini sul campo e l'analisi dei dati in un unico ambiente digitale. ABB afferma che il sistema è pensato per aiutare gli operatori ad abbandonare le ispezioni manuali delle perdite a favore di flussi di lavoro più rapidi, tracciabili e verificabili.
- Giugno 2025: l'azienda svizzera di robotica ANYbotics ha presentato una nuova soluzione per il rilevamento di perdite e presenza di gas per il suo robot di ispezione autonomo ANYmal, offrendo agli operatori industriali un modo per automatizzare l'identificazione, la localizzazione e il monitoraggio delle perdite di gas pericolose. Il sistema combina la mobilità autonoma di ANYmal con sensori di gas modulari e imaging acustico a 360 gradi, consentendo al robot di ispezionare aree che possono essere difficili, pericolose o costose da raggiungere per gli operatori umani. La soluzione è destinata a settori quali energia, petrolio e gas, chimica, mineraria e metallurgica.
- Febbraio 2025: ATSMI Equipment ha annunciato la disponibilità di soluzioni avanzate per il rilevamento di gas di Industrial Scientific Corporation, progettate per migliorare la sicurezza e il monitoraggio dei rischi negli ambienti industriali. La nuova generazione di rilevatori è pensata per fornire un allarme tempestivo in caso di presenza di gas pericolosi, aiutando gli operatori industriali a identificare potenziali perdite prima che si trasformino in incidenti più gravi. I sistemi combinano sensori di gas sensibili, tecnologia di elaborazione e funzionalità di monitoraggio per fornire misurazioni affidabili in ambienti di lavoro esigenti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -