
Marché des détecteurs de fuites de gaz : taille, part de marché et prévisions 2034
Taille et prévisions du marché des détecteurs de fuites de gaz (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par technologie (ultrasonique, infrarouge, électromécanique, autres) ; utilisateur final (commercial, industriel) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017142
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
1,89 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,26 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,24 %
taux de croissance
Marché adressable
23,30 milliards de dollars américains
(2026-2034)
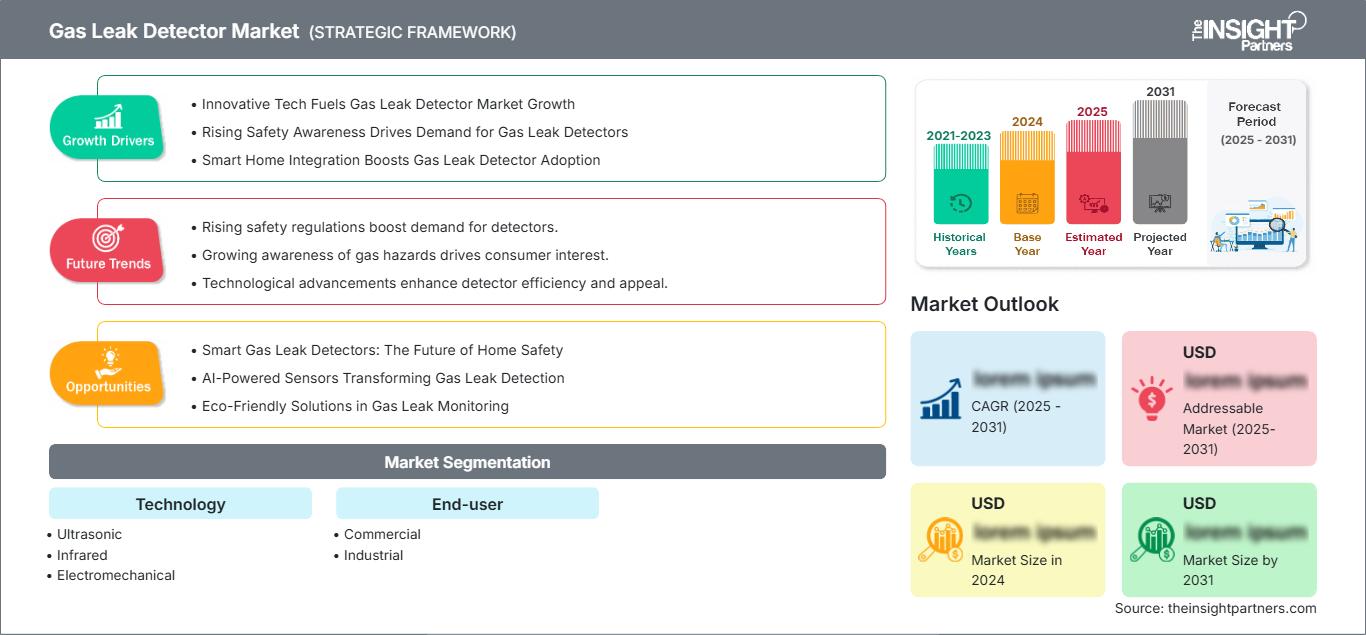
Le marché des détecteurs de fuites de gaz était évalué à 1,89 milliard de dollars américains en 2025 et devrait atteindre 3,26 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,24 % entre 2026 et 2034. Les achats sont de plus en plus influencés par les exigences en matière d'identification précoce des dangers, de surveillance continue, de connectivité des appareils et de fonctionnement fiable dans les usines, les réseaux de services publics, les bâtiments commerciaux et les environnements de travail confinés.
L'Amérique du Nord devrait enregistrer un TCAC de 5,8 % à 6,4 % entre 2026 et 2034, le marché des détecteurs de fuites de gaz bénéficiant des obligations en matière de sécurité des procédés, du contrôle des émissions de méthane et du remplacement des instruments fixes traditionnels. Les secteurs pétrolier et gazier, de la chimie, de la distribution d'énergie, les centres de données et les installations commerciales adoptent des détecteurs connectés qui prennent en charge les alarmes centralisées, les pistes d'audit et une intervention de maintenance plus rapide.
Analyse et perspectives du marché des détecteurs de fuites de gaz
- L'Amérique du Nord détenait 31 à 34 % des parts de marché des détecteurs de fuites de gaz en 2025 et connaît une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, soutenue par la sécurité des procédés, la modernisation des services publics et la surveillance du méthane.
- Les États-Unis représentaient 84 à 87 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034, les dépenses de mise en conformité finançant les remplacements.
- L'Europe représentait une part de 26 à 29 % en 2025 et connaît une croissance annuelle composée de 5,5 à 6,1 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 27 à 31 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Le segment le plus important, celui des utilisateurs finaux industriels, détenait 68 à 72 % de parts de marché en 2025 et connaît une croissance annuelle composée de 6,1 à 6,7 % entre 2026 et 2034, portée par la demande de surveillance obligatoire.
- Le segment à forte croissance de la technologie infrarouge détenait une part de marché de 29 à 33 % en 2025 et connaît une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034 grâce à un déploiement nécessitant peu d'entretien.
- Principales entreprises analysées en détail : ABB Ltd. ; Emerson Electric Co. ; Hermann Sewerin GmbH ; Honeywell International Inc. ; Ion Science Ltd. ; MSA Safety Incorporated ; Omega Engineering, Inc. ; Pfeiffer Vacuum GmbH ; Groupe SKF ; Johnson Controls International plc
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des détecteurs s'est traduite par des capteurs catalytiques et électrochimiques autonomes, remplacés par des détecteurs infrarouges, ultrasoniques et multi-capteurs en réseau. Les systèmes fixes demeurent indispensables à la sécurité continue des installations, tandis que les passerelles sans fil et les unités portables renforcent la protection lors des opérations de maintenance et des interventions en espaces confinés. Les exigences de production actuelles privilégient la durabilité des capteurs, leur résistance à l'empoisonnement, leur homologation pour une utilisation en zones dangereuses, des communications écoénergétiques et leur compatibilité avec les systèmes de contrôle-commande distribués (DCS), de détection incendie et de gestion technique du bâtiment (GTB).
La demande augmentera avec le développement de nouvelles zones industrielles comprenant des réseaux de distribution de gaz, des industries pétrochimiques, des usines de semi-conducteurs et de grands complexes commerciaux. Les investissements croissants cibleront les unités connectées par logiciel, les composants de détection remplaçables et les processus de conformité basés sur la documentation. Les réglementations relatives au méthane, aux limites d'exposition des employés et à la protection des infrastructures critiques entraîneront une augmentation des taux de remplacement, tandis que les projets liés à l'utilisation de l'hydrogène et du biogaz généreront de nouveaux besoins en matière de détection.
Portée du rapport sur le marché des détecteurs de fuites de gaz
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,89 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,26 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,24% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des détecteurs de fuites de gaz
La croissance du marché des détecteurs de fuites de gaz est alimentée par les dépenses obligatoires liées à la sécurité dans les secteurs du pétrole et du gaz, de la chimie, des mines, de l'énergie, de l'agroalimentaire, du froid et des services publics. Les acheteurs évaluent les limites de détection, la rapidité de réaction, la sélectivité des gaz, le site d'installation, la complexité de l'étalonnage et le coût total de possession sur la durée de vie. L'écosystème comprend les fabricants de capteurs, les fournisseurs de détecteurs, les prestataires de systèmes de contrôle, les distributeurs, les installateurs, les étalonneurs et les entreprises spécialisées dans les solutions de sécurité. La qualité du service après-vente est essentielle pour fidéliser la clientèle.
La disponibilité des composants dépend de la fourniture de pièces optiques, de cellules électrochimiques, de microcontrôleurs, de boîtiers certifiés et de modules de communication. Les fournisseurs simplifient leurs plateformes grâce à l'utilisation de capteurs interchangeables et d'interfaces numériques communes. La diversification des sources d'approvisionnement et la couverture régionale sont des exigences croissantes des clients. Les délais de certification, la validation des composants et les capacités d'étalonnage peuvent constituer des facteurs limitants lors du lancement de produits, notamment pour les applications en zones dangereuses dans les raffineries de pétrole et de gaz, les terminaux, les pipelines et les entreprises chimiques.
L'analyse du marché des détecteurs de fuites de gaz révèle une forte concurrence sur les plateformes d'automatisation et dans le segment des capteurs spécialisés. La base installée et l'intégration des systèmes de contrôle constituent des atouts majeurs pour ABB Ltd., Emerson Electric Co., Honeywell International Inc., MSA Safety Incorporated et Johnson Controls International plc. L'expérience acquise sur le terrain permet à Hermann Sewerin GmbH et Ion Science Ltd. de se distinguer, tandis que Pfeiffer Vacuum GmbH, Omega Engineering, Inc. et le groupe SKF proposent des solutions pour le contrôle d'étanchéité, l'instrumentation et la maintenance.
Les investissements se concentrent sur les appareils connectés, les tableaux de bord en nuage et les services d'étalonnage continu ou de gestion de flotte. Un positionnement optimal exige du matériel certifié, une détection de gaz précise, des communications ouvertes, la cybersécurité et une couverture étendue des canaux de distribution. Les fournisseurs capables de corréler les alertes aux ordres de travail, à l'historique de gestion des actifs et aux rapports d'audit auront un avantage concurrentiel certain sur ceux qui proposent simplement des capteurs bon marché dans des environnements industriels hautement réglementés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des détecteurs de fuites de gaz : Perspectives stratégiques
Perspectives régionales
Marché des détecteurs de fuites de gaz en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 31 à 34 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % jusqu'en 2034. Le marché des détecteurs de fuites de gaz est stimulé par la mise en œuvre d'initiatives en matière de sécurité des procédés, les efforts de réduction du méthane, les investissements dans l'intégrité des pipelines et le remplacement des détecteurs fixes vieillissants dans les raffineries, les installations chimiques, les services publics, les mines et les usines de fabrication.
Les tendances en matière d'adoption évoluent vers l'utilisation de la détection infrarouge, d'appareils portables sans fil et de logiciels facilitant la gestion et la maintenance des alarmes. Le Canada y contribue par le biais de ses sables bitumineux, de sa production de gaz naturel, de ses mines et de ses infrastructures municipales. Le Mexique, quant à lui, y contribue par le biais de la fabrication, de la production automobile, de l'industrie agroalimentaire et des réseaux de distribution de gaz industriels.
Marché américain des détecteurs de fuites de gaz
Les États-Unis représentaient 84 à 87 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034. Le raffinage, l'énergie en amont, les produits chimiques, les services publics, le traitement des eaux usées, l'entreposage et la fabrication de semi-conducteurs soutiennent le déploiement des détecteurs, tandis que les règles relatives aux espaces confinés soutiennent les parcs d'instruments portables et la demande récurrente de tests de fonctionnement.
Honeywell International Inc., MSA Safety Incorporated, Emerson Electric Co., ABB Ltd. et Johnson Controls International plc bénéficient d'une forte présence commerciale grâce à la vente directe, aux intégrateurs et aux distributeurs. Les applications émergentes incluent l'utilisation de capteurs d'hydrocarbures NDIR, la connectivité des appareils multigaz, l'automatisation des arrêts et les processus de traçabilité du méthane. On observe une standardisation croissante des flottes afin de réduire les coûts et de simplifier les opérations.
Marché européen des détecteurs de fuites de gaz
L'Europe représentait 26 à 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,1 % jusqu'en 2034, l'Allemagne étant en tête grâce à ses projets dans les secteurs de la chimie, des machines, de la production automobile, des gaz industriels et de l'hydrogène. La conformité aux normes ATEX en matière d'équipements, d'automatisation et de sécurité des installations industrielles assure une demande de remplacement soutenue.
Le Royaume-Uni s'appuie sur le pétrole et le gaz, l'eau, les laboratoires et les spécifications des bâtiments. Le marché français repose sur la chimie, le nucléaire, les transports et l'agroalimentaire, tandis que l'Italie et l'Espagne y contribuent par le biais du raffinage, de la production industrielle, des services publics et de l'hôtellerie-restauration. La transition énergétique européenne renforce l'importance de la détection de l'hydrogène, du biométhane et des fluides frigorigènes, ce qui favorise la détection optique sélective et la documentation numérique de la maintenance.
Marché des détecteurs de fuites de gaz en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034. La Chine est en tête grâce à ses secteurs de la chimie, du raffinage, du GNL, de l'électronique, des mines et de la distribution de gaz urbain, tandis que le Japon et la Corée du Sud privilégient la sécurité industrielle de haute spécification et la fabrication de semi-conducteurs.
En Inde, le développement des gazoducs, les investissements dans le secteur manufacturier et les réseaux de gaz de ville créent une demande évolutive. L'Australie y contribue grâce aux applications minières et au GNL. L'attention portée par les politiques publiques à la sécurité des usines, aux émissions et à la fiabilité des infrastructures favorise la mise en place de systèmes de surveillance fixes, d'inspection mobiles et de systèmes d'alarme connectés, tant pour les nouvelles constructions que pour les rénovations.
Marché des détecteurs de fuites de gaz au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 5,2 % à 5,9 % entre 2026 et 2034, sous l'impulsion de l'Arabie saoudite. Les secteurs du raffinage, de la pétrochimie, du traitement du gaz, du GNL, des services publics et des grands projets de construction nécessitent des systèmes de détection fixes et portables certifiés.
Les Émirats arabes unis développent les centres de données, la logistique et les infrastructures commerciales, tandis que l'Afrique du Sud soutient les secteurs minier, chimique et énergétique. Le reste de la demande au Moyen-Orient et en Afrique demeure axé sur les projets, la couverture des services, l'accès à l'étalonnage et la formation étant des critères déterminants dans le choix des fournisseurs.
Analyse de segmentation
Technologie
Le segment technologique devrait connaître une croissance annuelle composée de 6,2 % à 6,9 % entre 2026 et 2034. Le marché des détecteurs de fuites de gaz, selon les technologies utilisées, présente des compromis entre le type de gaz ciblé, la distance de détection, la fréquence de maintenance, la rapidité d'intervention et le coût d'installation. Les systèmes infrarouges sont privilégiés pour les hydrocarbures et le dioxyde de carbone, les unités à ultrasons protègent les espaces ouverts et les dispositifs électromécaniques restent pertinents lorsqu'une détection ponctuelle, éprouvée et économique est requise.
- Les détecteurs à ultrasons identifient le bruit des fuites de gaz sous pression plutôt que leur concentration, ce qui les rend stratégiquement précieux dans les zones industrielles extérieures, ventilées ou bruyantes où les nuages de gaz peuvent se disperser avant d'atteindre les capteurs ponctuels.
- Les détecteurs infrarouges assurent une détection sélective et stable des hydrocarbures, avec une forte résistance à l'empoisonnement et une maintenance de routine réduite, permettant une surveillance fixe dans les raffineries, les installations de traitement du gaz, les stations de compression, les installations de réfrigération commerciale et les locaux techniques fermés.
- Les détecteurs électromécaniques restent largement utilisés pour la détection des gaz combustibles ou toxiques car leur conception éprouvée, leurs pratiques d'entretien familières et leur prix abordable conviennent aux usines, aux sites de services publics, aux laboratoires, aux cuisines et aux systèmes de sécurité des bâtiments.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,6 % entre 2026 et 2034. Les installations industrielles génèrent la majeure partie des revenus, car les processus à haut risque exigent une surveillance continue, une inspection mobile, un étalonnage et une intégration aux systèmes d'arrêt d'urgence. L'adoption commerciale se développe dans les secteurs de l'hôtellerie, de la santé, des laboratoires, des centres de données, des parkings, de la réfrigération et de la gestion technique des bâtiments, où la sécurité des occupants et la continuité des activités sont primordiales.
- La demande commerciale se concentre sur les hôtels, les hôpitaux, les laboratoires, les cuisines, les commerces de détail, les centres de données et les parkings, où la simplicité d'installation, les alertes à distance, l'intégration au bâtiment et la faible maintenance favorisent l'adoption.
- Les utilisateurs industriels privilégient les réseaux fixes certifiés et les instruments portables dans les secteurs du pétrole et du gaz, de la chimie, des mines, de la fabrication, de l'énergie, des eaux usées et de l'agroalimentaire, ce qui rend la fiabilité, la réactivité du service et la documentation stratégiquement importantes.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commercial |
Moyen |
Bâtiments intelligents |
Mise à l'échelle |
|
Industriel |
Haut |
Sécurité connectée |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des détecteurs de fuites de gaz
Renforcement des exigences en matière de sécurité des procédés et de contrôle de l'exposition
Les entreprises industrielles doivent vérifier la présence d'atmosphères dangereuses avant d'entrer dans un espace confiné, limiter l'exposition de leurs employés et mettre en place des systèmes d'alarme fiables en cas de présence de gaz combustibles et toxiques. Ces exigences garantissent une meilleure stabilité des investissements dans les dispositifs de détection, même en période de faible conjoncture. Les raffineries de pétrole, les entreprises de traitement chimique, les mines, les centrales électriques, les stations d'épuration et les entreprises agroalimentaires acquièrent des appareils fixes et portables, ainsi que des services d'étalonnage, de formation et de maintenance. Concrètement, cela se traduit par un remplacement plus rapide des détecteurs obsolètes, une distribution plus large de ces derniers et une demande accrue de documentation électronique attestant des inspections et des actions entreprises. Les fabricants proposant des appareils certifiés, des équipes d'assistance locales et des services d'étalonnage traçables peuvent transformer les contraintes réglementaires en sources de revenus régulières.
Réduction des émissions de méthane dans les réseaux pétroliers, gaziers et de services publics
Les programmes de réduction des émissions de méthane ont transformé les méthodes de détection des fuites, passant de simples contrôles de sécurité à une détection, une mesure, une réparation et une vérification systématiques. Il est essentiel de fournir au secteur amont (gazoducs, entreprises de distribution de gaz, installations de stockage et terminaux GNL) des technologies permettant de détecter les fuites, même minimes, sur des sites vastes et complexes. Les capteurs infrarouges et laser, les appareils mobiles et les systèmes interconnectés améliorent la sensibilité de la détection et génèrent des données spécifiques à chaque site pour les équipes de maintenance. L'impact sur le marché ne se limite pas aux détecteurs ; les opérateurs ont également besoin de logiciels et de systèmes d'échange de données entre les appareils. Les entreprises proposant ces solutions bénéficieront d'un plus large éventail de projets.
Expansion industrielle dans les économies asiatiques à forte croissance
L'augmentation des capacités des nouvelles installations de production de composés, de semi-conducteurs, de batteries, d'acier, d'agroalimentaire, de centres de données et de distribution de gaz accroît le nombre d'opérations à risques dans la région Asie-Pacifique. Les nouvelles installations intègrent la détection dès leur conception, permettant ainsi aux fournisseurs d'orienter les choix en matière de capteurs, de systèmes d'alarme, de communications et de maintenance tout au long du cycle de vie des équipements. La production locale permettra de réduire les prix, mais les acteurs internationaux continueront de privilégier les produits certifiés. Il en résultera une demande croissante d'installations fixes dans les nouvelles installations, de détecteurs portables pour les entreprises de construction et de services d'étalonnage à proximité des pôles industriels.
Tendances futures du marché des détecteurs de fuites de gaz
Détection et maintenance orchestrées par logiciel
Le marché des détecteurs de fuites de gaz s'orientera de plus en plus vers des plateformes centralisant les alertes, les investigations sur le terrain, l'historique des équipements et les ordres de maintenance. Au lieu de gérer séparément les instruments fixes, portables et mobiles, les opérateurs privilégieront des tableaux de bord unifiés offrant un contrôle d'accès basé sur les rôles, une capacité d'intervention hors ligne, des contrôles de cybersécurité et une escalade automatisée. L'analyse des données permettra de prioriser la gravité des fuites, d'identifier les capteurs défaillants et de documenter la clôture des dossiers. Cette transition modifie le modèle économique des fournisseurs en intégrant des abonnements, des services de données et en instaurant des relations clients plus longues. Elle renforce également les exigences d'interopérabilité, incitant les fabricants à privilégier les appareils tiers et les interfaces ouvertes plutôt que les systèmes fermés qui complexifient la gestion de la sécurité à l'échelle de l'entreprise.
Détection optique pour les infrastructures de gaz à faible émission de carbone
Les technologies infrarouges et laser gagneront en importance à mesure que le mélange d'hydrogène, le biométhane, la capture du carbone et la réfrigération avancée créeront de nouveaux profils de surveillance. Aucun capteur unique ne couvre tous les gaz ; les systèmes futurs combineront donc des méthodes optiques, ultrasoniques et électrochimiques en fonction des propriétés moléculaires, de la ventilation, de la pression et des risques. Les acheteurs exigeront des taux de fausses alarmes plus faibles, une calibration simplifiée et des preuves de performance en conditions d'humidité, de poussière et de variations de température. Cette tendance favorise les plateformes de détection modulaires et l'ingénierie d'application. Elle offre également aux fournisseurs spécialisés la possibilité de développer des capteurs, des algorithmes et des systèmes d'échantillonnage adaptés aux carburants émergents et aux projets de décarbonation industrielle.
Opportunités du marché des détecteurs de fuites de gaz
Services de détection gérés pour les sites industriels de taille moyenne
De nombreux fabricants de taille moyenne, exploitants d'entrepôts frigorifiques, laboratoires et services publics ne disposent pas d'équipes spécialisées pour gérer le déploiement, l'étalonnage, les tests de fonctionnement, les micrologiciels et les dossiers de conformité des détecteurs. Les fournisseurs peuvent combler cette lacune grâce à des programmes gérés qui regroupent l'équipement, l'installation, la maintenance planifiée, les rapports en nuage et l'assistance d'urgence. Ce modèle commercial transforme les investissements ponctuels en revenus de services prévisibles, tout en simplifiant la gestion pour les clients. Les investissements devraient se concentrer sur des évaluations standardisées des sites, le suivi à distance de l'état des appareils, les interventions mobiles des techniciens et les capacités d'étalonnage régionales. Des partenariats avec des intégrateurs de sécurité et des assureurs pourraient favoriser l'adoption de ces solutions en reliant les pratiques de surveillance validées à la réduction des risques opérationnels et à la planification de la continuité des activités.
Ensembles de mesures de sécurité intégrées pour les projets d'hydrogène et de biogaz
Les prévisions du marché des détecteurs de fuites de gaz encouragent les investissements ciblés dans les infrastructures d'hydrogène, de biométhane et de gaz renouvelables, où les exigences de détection doivent être prises en compte dès la conception des projets. Les fournisseurs peuvent proposer des solutions complètes incluant détecteurs fixes, surveillance en circuit ouvert, instruments portables, interfaces de ventilation, alarmes et documentation de maintenance. Une collaboration précoce avec les bureaux d'études, les fournisseurs d'électrolyseurs, les exploitants de stockage et les distributeurs d'énergie permet d'influencer les spécifications et favorise la standardisation multisite. Les meilleures offres combineront une sélection de capteurs adaptée à l'application avec la certification en zones dangereuses et l'assistance à la mise en service. La mise en place de sites de démonstration et de schémas de détection validés permet d'accélérer l'évaluation par le client, de réduire les risques liés au déploiement et d'établir des projets de référence dans ce secteur d'infrastructure émergent.
Développements récents
- Mars 2026 : ABB lance EmissionVision, une plateforme de gestion des flux de travail basée sur le cloud, conçue pour aider les exploitants de gaz naturel à moderniser leurs méthodes de détection, d’investigation et de réparation des fuites de méthane. Cette nouvelle plateforme centralise la détection des émissions, les investigations sur le terrain et l’analyse des données dans un environnement numérique unique. ABB précise que ce système vise à permettre aux exploitants de passer des inspections manuelles des fuites à des flux de travail plus rapides, plus traçables et plus auditables.
- Juin 2025 : La société suisse de robotique ANYbotics a lancé une nouvelle solution de détection de fuites de gaz et de présence pour son robot d’inspection autonome ANYmal. Cette solution permet aux industriels d’automatiser l’identification, la localisation et la surveillance des fuites de gaz dangereux. Le système combine la mobilité autonome d’ANYmal avec des capteurs de gaz modulaires et une imagerie acoustique à 360°, permettant ainsi au robot d’inspecter des zones difficiles d’accès, dangereuses ou coûteuses pour les opérateurs humains. Cette solution s’adresse notamment aux secteurs de l’énergie, du pétrole et du gaz, de la chimie, des mines et de la métallurgie.
- Février 2025 : ATSMI Equipment annonce la disponibilité de solutions de détection de gaz avancées d’Industrial Scientific Corporation, destinées à améliorer la sécurité et la surveillance des risques dans les environnements industriels. Cette nouvelle génération de détecteurs est conçue pour alerter rapidement en cas de présence de gaz dangereux, aidant ainsi les opérateurs industriels à identifier les fuites potentielles avant qu’elles ne dégénèrent en incidents plus graves. Ces systèmes combinent des capteurs de gaz sensibles, une technologie de traitement et des capacités de surveillance pour fournir des mesures fiables même dans les environnements de travail les plus exigeants.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -